
Markt für Gas Meters: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gaszähler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie (Standardzähler, intelligente Zähler); Typ (Membran, Drehkolben, Turbine, Ultraschall, Sonstige); Anwendung (Wohnbereich, Gewerbe, Industrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011811
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
2,09 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,8 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,74 %
Wachstumsrate
Adressierbarer Markt
22,70 Mrd. US-Dollar
(2026–2034)
Der Markt für Gaszähler wurde im Jahr 2025 auf 2,09 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,8 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 3,74 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf die Erneuerung der veralteten Messinfrastruktur, den zunehmenden Einsatz vernetzter Geräte und den Fokus der Energieversorger auf genaue Verbrauchsmessung, Leckageerkennung, Fernablesung und Betriebseffizienz in den Gasnetzen von Haushalten, Gewerbebetrieben und Industriebetrieben zurückzuführen.
Nordamerika bleibt ein wichtiger regionaler Markt, gestützt durch etablierte Erdgasverteilungsnetze und den laufenden Austausch veralteter Zähler. Der Markt für Gaszähler dürfte von der Modernisierung durch intelligente Zähler, Sicherheitsanforderungen und digitalen Versorgungsprogrammen profitieren. Das steigende Interesse an Fernüberwachung und automatisierter Datenerfassung wird die Nachfrage voraussichtlich weiter ankurbeln, da Versorgungsunternehmen niedrigere Servicekosten und eine bessere Transparenz ihrer dezentralen Kundennetze anstreben.
Marktanalyse und Einblicke zu Gaszählern
- Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 29–31 % am Gaszählermarkt halten und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen, unterstützt durch Austauschprogramme, Modernisierung der Versorgungsunternehmen und die zunehmende Nutzung intelligenter Zähler.
- Die USA stellen 84–86 % des nordamerikanischen Marktes im Jahr 2025 dar und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,7 % wachsen, was durch eine umfangreiche Gasverteilungsinfrastruktur und eine entsprechende Ersatznachfrage unterstützt wird.
- Europa wird laut Modellprognosen im Jahr 2025 einen Anteil von 28–30 % haben und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen, wobei Großbritannien, Deutschland, Frankreich, Italien und Spanien eine etablierte Nachfrage darstellen.
- Der asiatisch-pazifische Raum wird im Jahr 2025 schätzungsweise einen Anteil von 25–27 % ausmachen und voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,1–4,5 % verzeichnen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment : Intelligente Stromzähler werden im Jahr 2025 voraussichtlich einen Marktanteil von 54–58 % erreichen und sollen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen, unterstützt durch die Modernisierung der digitalen Energieversorgung.
- Wachstumsstarkes Segment : Ultraschallmessgeräte erreichen im Jahr 2025 einen modellierten Marktanteil von 12–15 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % wachsen, unterstützt durch Festkörpermessung und intelligente Integration.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd, AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited, Honeywell International Inc., Itron, Inc., Landis+Gyr AG, Zenner Gas Srl
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Gaszählermarkt hat sich von mechanisch betriebenen Membransystemen zu elektronischen Systemen mit Kommunikationsfunktionen, Fernablesung, Fernsteuerung von Ventilen, Drucküberwachung und Halbleitertechnik weiterentwickelt. Die Hersteller konzentrieren sich auf Genauigkeit, Langlebigkeit, kompakte Elektronik, modulare Kommunikationsmodule und Kompatibilität mit regionalen Metrologiestandards. Herkömmliche Zähler spielen aufgrund ihrer bestehenden Installationen weiterhin eine wichtige Rolle, während intelligente Messsysteme zu einem integralen Bestandteil der Informationsmanagementsysteme von Energieversorgungsunternehmen werden.
Das zukünftige Wachstum des Gaszählermarktes dürfte durch die Modernisierung in Nordamerika und Europa sowie den Netzausbau im asiatisch-pazifischen Raum und einigen Ländern des Nahen Ostens vorangetrieben werden. Energieversorger betrachten Zähler zunehmend als Teil der vernetzten Infrastruktur und nicht mehr nur als Messeinrichtungen. Der regulatorische Druck hin zu präziser Abrechnung, Kundentransparenz, Energieeffizienz, Sicherheit und Digitalisierung wird intelligente Installationen fördern. Anbieter mit skalierbaren Kommunikationslösungen und Nachrüstkapazitäten werden vom Austauschgeschäft profitieren.
Umfang des Marktberichts zu Gaszählern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,09 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,8 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,74 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gaszähler
Die Entwicklung des Gaszählermarktes wird durch den Bedarf an Infrastrukturerneuerung, strengere Messanforderungen, die Digitalisierung der Energieversorgung und den Rückgang manueller Zählerablesungen beeinflusst. Das Ökosystem umfasst Zählerhersteller, Anbieter von Messkomponenten, Kommunikationsanbieter, Energieversorger, Systemintegratoren, Softwareanbieter, Installateure und Wartungsdienstleister. Die Nachfrage variiert je nach Anwendungsbereich: Im privaten Bereich stehen Kosteneffizienz und Sicherheit im Vordergrund, während gewerbliche und industrielle Nutzer Wert auf Messgenauigkeit, Robustheit, Druckregelung und Integrationsfähigkeit legen.
Die Produktionstrends verlagern sich hin zu Anbietern, die Messtechnik-Hardware inklusive Kommunikationsfunktionen, Sensoren, Ventilen und Softwareschnittstellen anbieten können. Die Verfügbarkeit von Halbleiterkomponenten, Batterien und Batterietechnologien, Drucksensoren, Ultraschallwandlern, Kommunikationsmodulen und Spezialgehäusen kann die Wirtschaftlichkeit der Fertigung beeinflussen. Zertifizierungen und Typgenehmigungen sind für den Markteintritt relevant, da Messsysteme den jeweiligen technischen und rechtlichen Normen entsprechen müssen. Lange Austauschzyklen machen die Kompatibilität mit bestehenden Anlagen problematisch, insbesondere wenn Energieversorger Modernisierungen ohne vollständige Neugestaltung ihrer Infrastruktur fordern.
Zu den Wettbewerbern auf dem Gaszählermarkt zählen diverse Automatisierungsanbieter, Spezialisten für Messtechnik und Anbieter von Versorgungstechnologie. Zu den Automatisierungsanbietern gehören ABB Ltd und Honeywell International Inc., deren Kompetenzen ein breites Spektrum an Industrie- und Messbereichen abdecken, während Itron, Inc. und Landis+Gyr AG Lösungen für Messung, Kommunikation und Versorgungsunternehmen anbieten. Weitere Spezialisten sind AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited und Zenner Gas Srl.
Die technologischen Entwicklungen in der Branche konzentrieren sich auf Ultraschallsensorik, Fernkommunikation, Edge Computing, Cybersicherheitsmaßnahmen, Batterieoptimierung und modulare Smart-Meter-Architekturen. Anbieter positionieren Zähler als Bestandteile umfassender digitaler Versorgungslösungen und nicht mehr als separate Abrechnungsgeräte. Wettbewerbsvorteile ergeben sich daher aus den Lebenszykluskosten, der Interoperabilität der Kommunikationssysteme, der Datenqualität, den Sicherheitsfunktionen, den Installationsmöglichkeiten und den angebotenen Dienstleistungen. Anbieter müssen die bestehende installierte Basis der Versorgungsunternehmen berücksichtigen, um einen reibungslosen Übergang ohne Unterbrechung des Feldbetriebs und der Abrechnungsprozesse zu gewährleisten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Gaszählermarkt: Strategische Einblicke
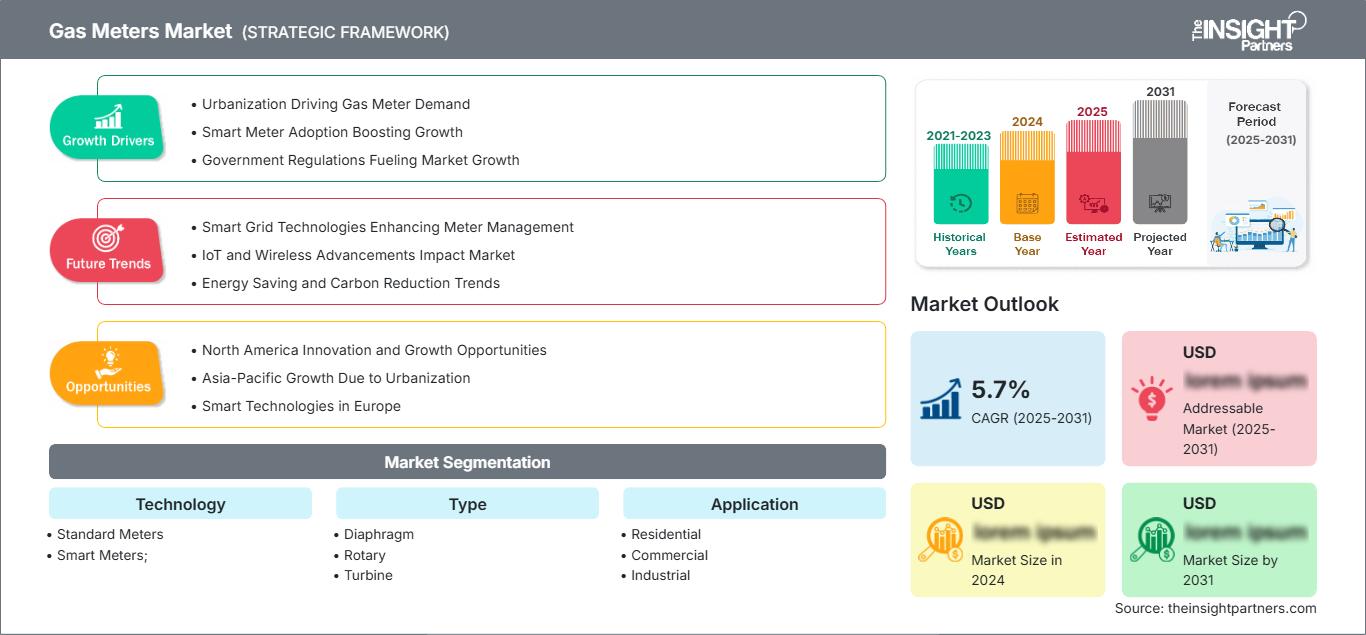
Regionale Einblicke
Nordamerikanischer Gaszählermarkt
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 29–31 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen. Die USA sind aufgrund ihres umfangreichen Gasverteilungsnetzes für Privathaushalte, ihrer Beschaffungspolitik und der Modernisierung veralteter mechanischer Technologien führend in der regionalen Nachfrage. Kanada trägt mit seinen Gasnetzen für Privathaushalte, Gewerbe und Industrie zum Markt bei, insbesondere dort, wo die Versorgungsunternehmen ihre Mess- und Kommunikationskapazitäten modernisieren.
Moderne Zähler mit Fernablesung, Diagnosefunktionen und Sicherheitsventilen gewinnen regional zunehmend an Bedeutung. Energieversorger evaluieren Halbleiter- und Ultraschalltechnologien, da der Bedarf an höherer Genauigkeit und Kompatibilität die Kosten für Modernisierungen rechtfertigt. Zertifizierungsanforderungen stellen zwar eine Markteintrittsbarriere dar, gewährleisten aber gleichzeitig zuverlässige Beschaffungszyklen für qualifizierte Hersteller. Der gut ausgebaute Bestand an Zählern in Nordamerika deutet darauf hin, dass Austausch und Modernisierung Vorrang vor neuen Hausanschlüssen haben werden, was bis 2034 zu einem stabilen Wachstum führen dürfte.
US-Gaszählermarkt
Die USA repräsentierten laut Prognosen im Jahr 2025 einen Marktanteil von 84–86 % am nordamerikanischen Gasmarkt und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–3,7 % wachsen. Große Gasverteilungsnetze, der private und industrielle Verbrauch sowie der aktuelle Austausch von Gaszählern sind die Hauptnachfragequellen. Moderne Messtechnik legt zunehmend Wert auf Sicherheit, Telemetrie und die Minimierung von Vor-Ort-Besuchen.
Itron Inc., Honeywell International Inc. und Landis+Gyr AG sind im Bereich intelligenter und fortschrittlicher Messsysteme sehr gut positioniert, während andere Anbieter Standardanwendungen für Privat- und Gewerbekunden bedienen. Zu den aktuellen Anwendungsbereichen gehören Halbleiterzähler, Fernabschaltfunktionen, Drucksensoren und Mobilfunkkommunikation. Energieversorger suchen zudem nach Technologien, die sich nahtlos in ihre bestehenden Betriebsabläufe integrieren lassen. Daher gewinnen Nachrüstbarkeit und flexible Kommunikationsmöglichkeiten zunehmend an Bedeutung, ebenso wie die eigentliche Messfunktion.
Europäischer Gaszählermarkt
Europa erreichte 2025 einen prognostizierten Marktanteil von 28–30 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,0 % wachsen. Großbritannien und Deutschland stellen mit ihren gut ausgebauten Verteilnetzen und der weitverbreiteten Nutzung digitaler Zähler die wichtigsten Märkte dar. Auch Frankreich, Italien und Spanien tragen zur Nachfrage im Bereich des Austauschs von Stromzählern in Privathaushalten, der gewerblichen Nutzung und der Modernisierung der Versorgungsnetze bei.
In Großbritannien wurde ein flächendeckendes Smart-Metering-System eingeführt, bei dem neben den bestehenden Stromzählern und Kommunikationsnetzen auch Gaszähler zum Einsatz kommen. In Deutschland werden die Kompetenzen der Messtechnikbranche mit der Modernisierung der Versorgungsnetze und dem Austausch von Hausanschlüssen kombiniert. In Frankreich stehen weiterhin Messgenauigkeit und digitale Versorgungsdienstleistungen im Fokus, während in Italien und Spanien der Austausch von Hausanschlüssen, die gewerbliche Nutzung und der Austausch von Hausanschlüssen die Nachfrage ankurbeln. Die europäische Beschaffung wird zunehmend von Cybersicherheit, Interoperabilität, dem Datenzugriff der Verbraucher, Messtechnikstandards und der Lebensdauer der Messtechnik bestimmt.
APAC-Gaszählermarkt
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen prognostizierten Marktanteil von 25–27 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,5 % wachsen. China ist der führende regionale Markt, gefolgt von Japan, Indien, Südkorea und Australien. Der Ausbau der Gasnetze, die Urbanisierung, die Industrialisierung und der Austausch von Gaszählern treiben die Nachfrage in den wichtigsten Volkswirtschaften an.
China nutzt seine starke Fertigungskompetenz und seine städtischen Gasnetze. Japan und Südkorea verfügen über fortschrittliche Versorgungssysteme, während Indien aufgrund seines städtischen Gasverteilungsnetzes strukturelle Chancen bietet. Australien gewinnt durch die Digitalisierung seiner Gasmesssysteme an Bedeutung. Regionale Versorgungsunternehmen suchen nach einem Gleichgewicht zwischen Produktkosten und Sicherheit, Fernüberwachung und Lebenszyklus. Staatlich geförderte Infrastruktur- und Energieeffizienzprogramme können die Einführung intelligenter Zähler beschleunigen.
Gaszählermarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,3 % steigen, wobei Saudi-Arabien die regionalen Investitionen anführt. Die Vereinigten Arabischen Emirate leisten ihren Beitrag durch Geschäfts- und Infrastrukturprojekte, während Südafrika die Nachfrage durch bereits funktionierende Versorgungsunternehmen und Industrien deckt. Im übrigen Nahen Osten und Afrika (RoMEA) ist die Nachfrage deutlich heterogener und hängt vom jeweiligen Ausbaustand der Netze ab.
Infrastrukturprojekte, Städtebau, Industrialisierung und Erdgasnutzung prägen den regionalen Bedarf. Saudi-Arabien und die Vereinigten Arabischen Emirate ermöglichen den Einsatz intelligenter und ferngesteuerter Lösungen in neuen Entwicklungsgebieten, während Südafrika den Fokus auf Ersatzfähigkeit und Zuverlässigkeit legt. Extreme Wetterbedingungen, heterogene Netze und unterschiedliche Kommunikationssysteme machen robuste Messgeräte und flexible Verbindungen besonders wertvoll. Hersteller, die robuste Geräte produzieren und lokale Dienstleistungen anbieten, können den Beschaffungsbedarf decken.
Segmentierungsanalyse
Technologie
Die Technologie umfasst Standardzähler und intelligente Zähler . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,0–4,4 % prognostiziert. Der Markt für Gaszähler in diesem Segment wird zunehmend durch die Umstellung der Energieversorger auf Fernablesung, digitale Abrechnung, Betriebsanalysen, Sicherheitsüberwachung und vernetzte Infrastruktur beeinflusst, während herkömmliche Zähler weiterhin einen erheblichen Anteil am Ersatzbedarf ausmachen.
- Standardzähler : Sie werden weiterhin in etablierten Wohn- und Gewerbenetzen eingesetzt, wo niedrige Anschaffungskosten, einfache Mechanik und lange Lebensdauer Priorität haben. Ihre installierte Basis sichert eine anhaltende Nachfrage nach Ersatzzählern.
- Intelligente Zähler : Sie gewinnen durch Fernablesung, Kommunikation, Diagnose, automatisierte Datenerfassung und Sicherheitsfunktionen an Akzeptanz. Energieversorger betrachten vernetzte Zähler zunehmend als Infrastruktur für umfassendere Kundenservice- und Netzwerkmanagementanwendungen.
Typ
Zu den Zählertypen gehören Membran-, Dreh-, Turbinen- und Ultraschallzähler . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,8–4,2 % prognostiziert. Membranzähler sind weiterhin vor allem für private Haushalte relevant, während Dreh- und Turbinenzähler für Anlagen mit höherem Durchfluss eingesetzt werden. Ultraschallzähler gewinnen zunehmend an Bedeutung, insbesondere dort, wo Halbleitertechnik und fortschrittliche digitale Funktionen wichtig sind.
- Membran : Wird aufgrund etablierter Herstellungsverfahren, zuverlässiger mechanischer Funktion und Kompatibilität mit der bestehenden Versorgungsinfrastruktur weiterhin häufig in Wohn- und kleinen Gewerbenetzen eingesetzt.
- Drehkolben : Geeignet für gewerbliche und industrielle Anlagen, die zuverlässige Messungen auch bei höheren Durchflussmengen erfordern. Kompakte Bauweise und bewährte Betriebseigenschaften gewährleisten den dauerhaften Einsatz in Netzwerkanwendungen.
- Turbine : Erfüllt die Anforderungen an Messungen mit hohem Volumen im kommerziellen und industriellen Bereich, wo Strömungseigenschaften und Installationsbedingungen turbinenbasierte Messungen ermöglichen. Energieversorger und industrielle Anwender schätzen etablierte Betriebsverfahren und bewährte Geräte.
- Ultraschall : Gewinnt durch Festkörpermessung, geringen mechanischen Verschleiß, digitale Diagnose und Kommunikationsintegration strategische Bedeutung. Die Technologie ist besonders relevant für die Modernisierung intelligenter Stromzähler und fortschrittliche Anwendungen in der Energieversorgung.
Anwendung
Die Anwendungsbereiche umfassen Wohngebäude, Gewerbe und Industrie . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,7–4,1 % prognostiziert. Wohngebäude stellen die größte installierte Basis dar, während gewerbliche und industrielle Anwendungen höhere Anforderungen an Messleistung, Langlebigkeit, Durchflussregelung, Datenintegration und spezielle Installationsbedingungen stellen.
- Privatkunden : Stellt die größte installierte Basis dar und bleibt der wichtigste Markt für den Austausch von Systemen. Die Nachfrage geht zunehmend in Richtung kompakter Smart-Systeme mit Fernablesung, Sicherheitsüberwachung und verbesserter Kostentransparenz.
- Gewerbeimmobilien : Dazu gehören Büros, Einzelhandelsflächen, Hotels und öffentliche Gebäude. Käufer legen zunehmend Wert auf präzise Messung, Fernüberwachung und Integration mit Gebäudemanagement- und Energiemanagementsystemen.
- Industrielle Anwendungen erfordern robuste Anlagen, die höhere Durchflussmengen und anspruchsvolle Betriebsbedingungen bewältigen können. Messgenauigkeit, Wartungszugänglichkeit, Druckbedingungen und die Integration in industrielle Steuerungssysteme beeinflussen die Beschaffungsentscheidungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Wohnen |
Hoch |
Intelligente Abrechnung |
Skalierung |
|
Kommerziell |
Medium |
Fernüberwachung |
Skalierung |
|
Industrie |
Medium |
Flow-Analyse |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Gaszählermarktes
Austausch der veralteten Gaszählerinfrastruktur
Veraltete Anlagen schaffen einen verlässlichen Austauschzyklus, da mechanische Zähler regelmäßig überprüft, überholt oder ersetzt werden müssen, um die Messgenauigkeit und Betriebssicherheit zu gewährleisten. Energieversorger nutzen den Austausch zunehmend als Chance, Kommunikations- und Diagnosefunktionen einzuführen, anstatt lediglich gleichwertige mechanische Geräte zu installieren. Dadurch verschiebt sich der Nutzen von einem einzelnen Messgerät zu einem vernetzten System, das Fernsteuerung ermöglicht. Die Auswirkungen sind in ausgereiften Netzen in Nordamerika und Europa am stärksten spürbar, wo große Anlagenbestände wiederkehrende Beschaffungsprogramme generieren. Der Austausch fördert zudem die Nachfrage nach nachrüstbaren Kommunikationsmodulen und Zählern, die Änderungen an bestehenden Hausanschlüssen minimieren. Anbieter mit einem breiten Produktsortiment können diese Programme nutzen, um Kunden schrittweise von Standardtechnologie auf intelligente Architekturen umzustellen und gleichzeitig Installationsunterbrechungen zu minimieren und die Abrechnungskontinuität aufrechtzuerhalten.
Der Fokus der Energieversorger liegt auf Fernüberwachung und Betriebseffizienz.
Energieversorger stehen unter Druck, die Produktivität im Außendienst zu steigern und gleichzeitig eine präzise Abrechnung und zuverlässige Versorgung zu gewährleisten. Vernetzte Gaszähler reduzieren den manuellen Ableseaufwand, ermöglichen Ferndiagnose und liefern häufigere Informationen zu Verbrauch und Gerätestatus. Dies schafft einen messbaren Mehrwert, insbesondere bei geografisch weit verstreuten Kunden oder hohen Kosten für den Außendienst. Intelligente Technologie unterstützt zudem automatische Warnmeldungen bei Störungen und, sofern verfügbar, die Fernsteuerung von Ventilen. Wirtschaftlich gesehen verschiebt sich der Fokus bei der Beschaffung schrittweise vom reinen Anschaffungspreis der Zähler hin zu den gesamten Lebenszykluskosten. Anbieter profitieren davon, indem sie neben Hardware auch Kommunikationsmodule, Head-End-Software, Datendienste und Wartungsfunktionen anbieten. Modernisierungsprogramme der Energieversorger eröffnen somit Chancen für Lieferanten, die Interoperabilität mit bestehenden Abrechnungs-, Kundenservice- und Anlagenmanagementsystemen nachweisen können.
Stärkerer Fokus auf Gassicherheit und Messgenauigkeit
Sicherheit bleibt ein zentrales Beschaffungskriterium, da Gasverteilungssysteme zuverlässige Messungen und die schnelle Erkennung von Betriebsstörungen erfordern. Moderne Zähler integrieren zunehmend Drucksensoren, Temperaturüberwachung, Manipulationserkennung oder automatische Abschaltfunktionen, je nach Anwendung und regionalen Anforderungen. Diese Funktionen können das Betriebsrisiko reduzieren und gleichzeitig die Reaktion der Versorgungsunternehmen auf ungewöhnlichen Verbrauch oder Anlagenstörungen unterstützen. Die Messgenauigkeit ist ebenso wichtig, da ungenaue Messwerte die Abrechnung, das Kundenvertrauen und die Netzkostenabrechnung beeinträchtigen können. Regulierungsbehörden und Versorgungsunternehmen legen daher weiterhin Wert auf zertifizierte Leistung und rückführbare Messungen. Der Markt begünstigt Hersteller mit etablierter Metrologiekompetenz, strengen Testverfahren und Außendienstkapazitäten. Mit zunehmender Verbreitung vernetzter Funktionen werden Cybersicherheit und sichere Kommunikation ebenfalls integraler Bestandteil der Vertrauensbildung in digital verwaltete Messinfrastrukturen.
Zukunftstrends auf dem Markt für Gaszähler
Edge-Intelligence- und interoperable Gaszählerplattformen
Der Markt für Gaszähler entwickelt sich zunehmend hin zu Zählern, die Informationen lokal verarbeiten, bevor ausgewählte Daten an die Plattformen der Energieversorger übertragen werden. Edge-Intelligenz ermöglicht die schnellere Erkennung von Durchflussanomalien, Druckänderungen, Manipulationen oder Gerätezuständen bei gleichzeitig reduziertem Kommunikationsaufwand. Zukünftige Geräte werden voraussichtlich Sensorik, Diagnosefunktionen, Kommunikationsfunktionen und konfigurierbare Logik in kompakten Plattformen vereinen. Interoperabilität wird immer wichtiger, da Energieversorger heterogene Geräteflotten betreiben, die über mehrere Beschaffungszyklen hinweg erworben wurden. Offene Schnittstellen und herstellerübergreifende Kommunikationsmöglichkeiten können die Abhängigkeit von proprietären Architekturen verringern und die schrittweise Modernisierung vereinfachen. Anbieter, die lokale Intelligenz mit sicherer Cloud-Anbindung kombinieren, können sich einen Wettbewerbsvorteil verschaffen, da Energieversorger verwertbare Informationen erhalten, ohne jede Komponente ihrer bestehenden Technologieinfrastruktur ersetzen zu müssen. Dieser Ansatz sollte eine schrittweise digitale Transformation unterstützen und gleichzeitig die Investitionskosten kontrollieren.
Ultraschallmessung geht über Premium-Installationen hinaus.
Die Ultraschalltechnologie dürfte sich schrittweise von spezialisierten Premiumanwendungen hin zu einem breiteren Einsatz im privaten und gewerblichen Bereich entwickeln, sobald Energieversorger mehr Vertrauen in die Festkörpermessung gewinnen. Der Verzicht auf herkömmliche bewegliche Messkomponenten reduziert den mechanischen Verschleiß und ermöglicht zusätzliche Sensor- und Diagnosefunktionen. Integrierte Absperrventile, Druckmessumformer, Mobilfunkverbindungen und langlebigere Batterien steigern den Wert der Technologie zusätzlich. Die Kosten bleiben jedoch ein limitierender Faktor, insbesondere bei preissensiblen Programmen für Privathaushalte. Die Akzeptanz hängt daher von der Produktionsgröße und nachweisbaren Einsparungen über den gesamten Lebenszyklus ab. Zukünftig werden Beschaffungsteams Technologien voraussichtlich anhand der Gesamtbetriebskosten und nicht nur des Anschaffungspreises vergleichen. Dies kann die Marktposition von Ultraschallplattformen stärken, da Fernsteuerung, Sicherheitsfunktionen und geringerer Wartungsaufwand messbare Vorteile für Energieversorger bieten.
Marktchancen für Gaszähler
Intelligente Nachrüstungsprogramme für etablierte Versorgungsnetze
Die Prognosen für den Gaszählermarkt deuten auf die Möglichkeit hin, bestehende Netze durch Nachrüstungsstrategien zu modernisieren. Diese Strategien integrieren Kommunikations- und digitale Funktionen, ohne dass die bestehenden Versorgungssysteme komplett ersetzt werden müssen. Anbieter können modulare Geräte entwickeln, die mit vorhandenen Zählergehäusen, Hausanschlüssen und der Abrechnungsinfrastruktur kompatibel sind. Dadurch lassen sich Installationszeiten verkürzen und die Investitionskosten auf mehrere Beschaffungszyklen verteilen. Besonders relevant sind diese Chancen in Regionen mit vielen konventionellen Zählern und etablierten Versorgungsunternehmen. Investoren sollten Plattformen priorisieren, die verschiedene Kommunikationstechnologien unterstützen, da die Netzbedingungen regional variieren. Partnerschaften mit Installateuren, Versorgungsunternehmen und Softwareanbietern können die Implementierung weiter beschleunigen, indem Hardware mit Funktionen für Inbetriebnahme und Datenmanagement kombiniert wird. Nachrüstungsorientierte Produkte können somit den Modernisierungsbedarf decken und gleichzeitig die Beeinträchtigungen für Kunden und den Außendienst minimieren.
Integrierte Messtechnik für das Energiemanagement in Gewerbe und Industrie
Gewerbe- und Industrieanlagen bieten die Möglichkeit, Gaszähler als Teil umfassender Energiemanagementsysteme anstatt als isolierte Abrechnungsgeräte einzusetzen. Moderne Zähler liefern Verbrauchsdaten für Gebäudemanagementsysteme, Prozessüberwachung, Kostenverteilung und Betriebsoptimierung. Anbieter können Krankenhäuser, Hotels, Produktionsstätten, Campusgelände, Logistikzentren und große Gewerbeimmobilien als Zielgruppe ansprechen, wo Transparenz des Energieverbrauchs direkte finanzielle Relevanz hat. Investitionen sollten sich auf Zähler mit robuster Kommunikation, konfigurierbaren Messintervallen, hoher Datenintegrität und Integration über etablierte Industrie- oder Gebäudeprotokolle konzentrieren. Die Kombination von Zählern mit Analysen und Serviceverträgen generiert wiederkehrende Einnahmen und verbessert gleichzeitig die Kundenbindung. Diese Chance ist besonders attraktiv für Facility Manager, die bereits digitale Energiemanagementsysteme einsetzen und die Gasmessung in ein breiteres Portfolio überwachter Versorgungsleistungen integrieren können.
Aktuelle Entwicklungen
- August 2026: Das Gaszählermodul SGM5304 der nächsten Generation von Sensirion hat die EN 17526-Zertifizierung beim Niederländischen Metrologieinstitut (NMi) erfolgreich bestanden. Dies ermöglicht Gaszählerherstellern, die MID-Zulassung mit reduziertem Zertifizierungsaufwand, geringeren Entwicklungskosten und kürzerer Markteinführungszeit zu erreichen. Die Zertifizierung bestätigt die Einhaltung der metrologischen Anforderungen der EN 17526 für die druck- und temperaturkompensierten Betriebsbereiche G4 und G6 sowie für den neu eingeführten, rein temperaturkompensierten Betriebsmodus G4.
- Juli 2026: Mahanagar Gas Limited (MGL) hat eine Partnerschaft mit der indischen Post (Maharashtra Circle) geschlossen, um in ganz Mumbai einen technologiegestützten Ableseservice für Haushaltsgaszähler (PNG) direkt an der Haustür einzuführen. Die Initiative, die in einer Absichtserklärung formalisiert wurde, macht MGL zum ersten Stadtgasversorgungsunternehmen in Indien, das die indische Post mit der Ablesung von Haushaltsgaszählern beauftragt. Zunächst wird ein Pilotprojekt in ausgewählten Gebieten Süd-Mumbais durchgeführt, bevor der Service schrittweise ausgeweitet wird.
- Mai 2025: ABB und RMG unterzeichneten einen Rahmenvertrag, gemäß dem RMG ABB Ultraschall-Gasmessgeräte für den US-amerikanischen Energiemarkt liefern wird. Dadurch erweitert ABB sein Portfolio an Messtechnik für hochpräzise Gasmessungen in der eichpflichtigen Gasversorgung und im Midstream-Bereich. Die Partnerschaft kombiniert die Ultraschallmesstechnik von RMG mit den Durchflussrechnern und umfassenderen Messlösungen von ABB. So erhalten US-amerikanische Öl- und Gaskunden Zugang zu hochgenauen Gasmessungen, die auf dem etablierten Messtechnikangebot von ABB basieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -