
Mercato dei misuratori di gas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei contatori del gas (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (contatori standard, contatori intelligenti); tipologia (a diaframma, rotativi, a turbina, a ultrasuoni, altri); applicazione (residenziale, commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011811
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
2,09 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,8 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,74 %
Tasso di crescita
Mercato di riferimento
22,70 miliardi di dollari USA
(2026-2034)
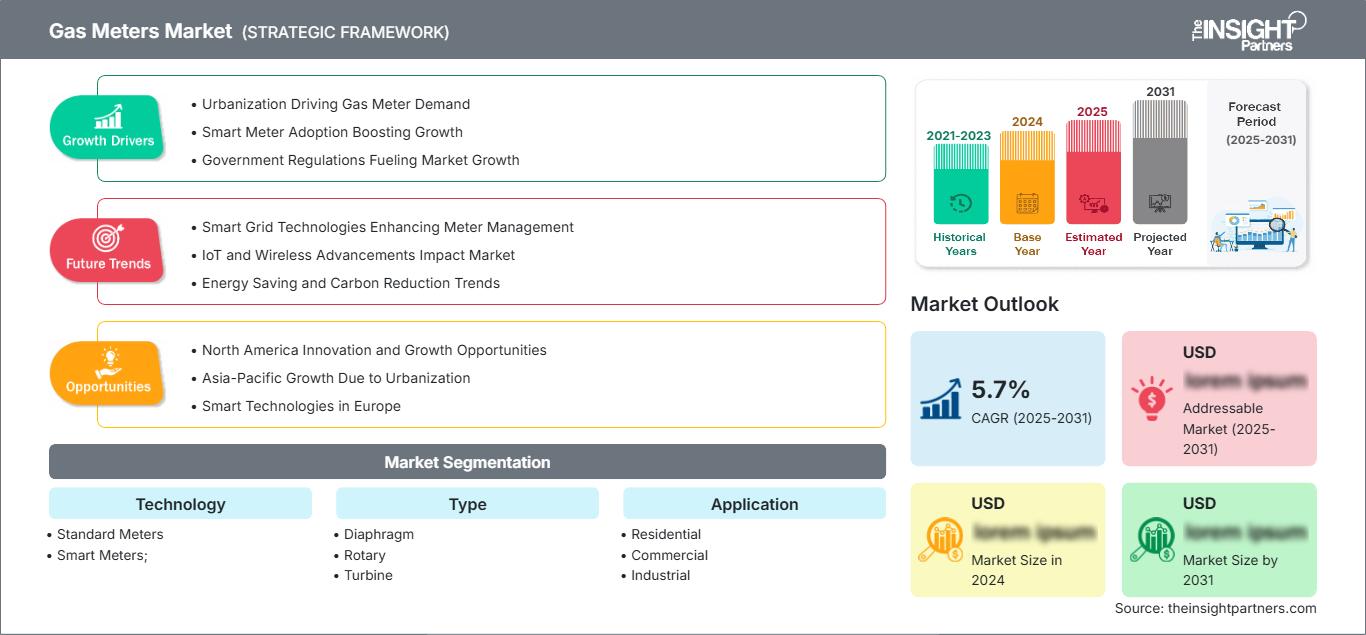
Il mercato dei contatori del gas aveva un valore di 2,09 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,8 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,74% nel periodo 2026-2034. Tale espansione è legata alla sostituzione delle infrastrutture di misurazione obsolete, alla crescente diffusione di dispositivi connessi e all'attenzione che le aziende di servizi pubblici dedicano alla misurazione accurata dei consumi, al rilevamento delle perdite, alla lettura a distanza e all'efficienza operativa nelle reti del gas residenziali, commerciali e industriali.
Il Nord America rimane un importante mercato regionale, supportato da consolidate reti di distribuzione del gas naturale e dalla continua sostituzione dei contatori obsoleti. Si prevede che le dimensioni del mercato dei contatori del gas beneficeranno della modernizzazione dei contatori intelligenti, dei requisiti di sicurezza e dei programmi di digitalizzazione delle utility. Il crescente interesse per il monitoraggio remoto e la raccolta automatizzata dei dati dovrebbe sostenere la domanda, poiché le utility cercano di ridurre i costi di assistenza sul campo e di migliorare la visibilità sulle reti di clienti distribuite.
Analisi e approfondimenti sul mercato dei contatori del gas
- Nel 2025, il Nord America detiene una quota di mercato stimata tra il 29% e il 31% nel settore dei contatori del gas, con una crescita prevista a un tasso annuo composto (CAGR) del 3,4-3,8% tra il 2026 e il 2034, grazie ai programmi di sostituzione, alla modernizzazione delle reti di distribuzione e alla crescente diffusione dei contatori intelligenti.
- Gli Stati Uniti rappresentano l'84-86% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,7% tra il 2026 e il 2034, grazie all'estesa infrastruttura di distribuzione del gas e alla domanda di sostituzione.
- Si prevede che l'Europa rappresenterà una quota del 28-30% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,6-4,0% tra il 2026 e il 2034, con Regno Unito, Germania, Francia, Italia e Spagna a fornire una domanda consolidata.
- Si stima che la regione Asia-Pacifico rappresenterà una quota del 25-27% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,1-4,5% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio : i contatori intelligenti rappresentano una quota di mercato stimata tra il 54% e il 58% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-4,9% nel periodo 2026-2034, grazie alla modernizzazione digitale delle utility.
- Segmento ad alta crescita : i misuratori a ultrasuoni rappresentano una quota di mercato stimata tra il 12% e il 15% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,4% nel periodo 2026-2034, grazie alla misurazione a stato solido e all'integrazione intelligente.
- Aziende chiave analizzate nel dettaglio : ABB Ltd, AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited, Honeywell International Inc., Itron, Inc., Landis+Gyr AG, Zenner Gas Srl
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei contatori del gas si è evoluto dai sistemi a membrana a funzionamento meccanico ai sistemi elettronici con funzionalità di comunicazione, lettura remota dei contatori, azionamento remoto delle valvole, monitoraggio della pressione e misurazione a stato solido. I produttori si concentrano sul mantenimento della precisione, sulla durata della batteria, sulla miniaturizzazione dei componenti elettronici, sui moduli di comunicazione modulari e sulla compatibilità con gli standard metrologici regionali. I contatori tradizionali rivestono un ruolo importante grazie alle installazioni esistenti, mentre le architetture di misurazione intelligente diventano parte integrante del sistema di gestione delle informazioni delle aziende di servizi.
La crescita futura del mercato dei contatori del gas dovrebbe essere trainata dalla modernizzazione in Nord America ed Europa, nonché dalla costruzione di reti nella regione Asia-Pacifico e in alcuni paesi del Medio Oriente. I contatori vengono sempre più considerati dalle aziende di servizi pubblici come parte integrante di un'infrastruttura connessa, non solo come semplici dispositivi di misurazione. La pressione normativa verso una fatturazione accurata, la trasparenza per i clienti, l'efficienza energetica, la sicurezza e la digitalizzazione promuoverà le installazioni intelligenti. I fornitori con soluzioni di comunicazione scalabili e capacità di retrofit trarranno vantaggio dal business delle sostituzioni.
Ambito del rapporto sul mercato dei contatori del gas
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,09 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,8 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,74% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei contatori del gas
Lo sviluppo del mercato dei contatori del gas è influenzato dalle esigenze di sostituzione delle infrastrutture, da requisiti di misurazione più rigorosi, dalla trasformazione digitale delle utility e dalla riduzione dell'attività di lettura manuale dei contatori. L'ecosistema è composto da produttori di contatori, fornitori di componenti di misurazione, fornitori di servizi di comunicazione, gestori di utility, integratori di sistemi, fornitori di software, installatori e fornitori di servizi di manutenzione. La domanda varia a seconda delle applicazioni: le installazioni residenziali prestano maggiore attenzione al rapporto costi-benefici e alla sicurezza, mentre gli utenti commerciali e industriali apprezzano la precisione della misurazione, la robustezza, il controllo della pressione e le funzionalità di integrazione.
Le tendenze produttive si stanno spostando verso i fornitori in grado di offrire hardware di metrologia insieme a funzionalità di comunicazione, sensori, valvole e interfacce software. La disponibilità di componenti a semiconduttore, batterie e chimica delle batterie, sensori di pressione, trasduttori a ultrasuoni, moduli di comunicazione e custodie speciali può influire sull'economia di produzione. Certificazioni e omologazioni sono rilevanti per l'ingresso nel mercato, poiché i sistemi di misurazione devono essere conformi agli standard tecnici e legali specifici di ciascuna giurisdizione. Cicli di sostituzione prolungati rendono problematica la compatibilità con la base installata, soprattutto quando le aziende di servizi pubblici richiedono aggiornamenti senza una riprogettazione completa della propria infrastruttura sul campo.
Tra i concorrenti del mercato dei contatori del gas figurano diversi fornitori di automazione, specialisti in hardware di misurazione e fornitori di tecnologie per le utility. Tra i primi si annoverano ABB Ltd e Honeywell International Inc., le cui competenze coprono un'ampia gamma di settori industriali e di misurazione, mentre Itron, Inc. e Landis+Gyr AG offrono soluzioni software per la misurazione, le comunicazioni e le utility. Altri specialisti includono AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited e Zenner Gas Srl.
Gli sviluppi tecnologici del settore si concentrano su rilevamento a ultrasuoni, comunicazione remota, edge computing, misure di sicurezza informatica, ottimizzazione delle batterie e architetture modulari per contatori intelligenti. I fornitori stanno posizionando i contatori come parte integrante di soluzioni digitali complessive per le utility, piuttosto che come dispositivi di fatturazione separati. Pertanto, i vantaggi competitivi dovrebbero derivare dal costo del ciclo di vita, dall'interoperabilità della comunicazione, dalla qualità dei dati, dalle caratteristiche di sicurezza, dalle possibilità di installazione e dai servizi. I fornitori dovranno prestare attenzione alla base installata delle utility per garantire una transizione graduale senza interruzioni delle operazioni sul campo e dei processi di fatturazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei contatori del gas: approfondimenti strategici
Approfondimenti regionali
Mercato dei contatori del gas in Nord America
Nel 2025, il Nord America deteneva una quota stimata tra il 29% e il 31%, con una crescita prevista a un tasso annuo composto (CAGR) del 3,4-3,8% fino al 2034. Gli Stati Uniti sono leader nella domanda regionale grazie a un'estesa rete di distribuzione del gas per uso residenziale, alle politiche di approvvigionamento delle aziende di servizi pubblici e all'ammodernamento delle tecnologie meccaniche obsolete. Il Canada contribuisce in modo significativo grazie alle reti del gas residenziali, commerciali e industriali, soprattutto laddove le aziende di servizi pubblici stanno potenziando le proprie capacità di misurazione e comunicazione.
I contatori moderni, dotati di funzionalità di lettura remota, diagnostica e valvole di sicurezza, stanno guadagnando terreno e si stanno affermando come la tipologia di contatore preferita a livello regionale. Le aziende di servizi pubblici stanno valutando le tecnologie a stato solido e a ultrasuoni, poiché la necessità di maggiore precisione e compatibilità giustifica i costi degli aggiornamenti. I requisiti di certificazione rappresentano una barriera all'ingresso, ma garantiscono anche cicli di approvvigionamento affidabili per i produttori qualificati. L'avanzato parco contatori esistente in Nord America implica che la sostituzione e l'aggiornamento avranno la precedenza sui nuovi allacciamenti domestici, portando a una crescita stabile fino al 2034.
Mercato dei contatori del gas negli Stati Uniti
Si prevede che gli Stati Uniti rappresenteranno una quota compresa tra l'84% e l'86% del mercato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,7% fino al 2034. Le principali fonti di domanda sono le grandi reti di distribuzione del gas, l'uso residenziale, gli usi industriali e gli attuali cicli di sostituzione dei contatori delle aziende di servizi pubblici. La moderna tecnologia di misurazione è sempre più orientata alla sicurezza, alla telemetria e alla necessità di ridurre al minimo gli interventi sul campo.
Itron Inc., Honeywell International Inc. e Landis+Gyr AG detengono posizioni di rilievo nel settore delle applicazioni di misurazione intelligenti e avanzate, mentre altri fornitori si concentrano sulle applicazioni residenziali e commerciali standard. Le applicazioni attuali includono la misurazione a stato solido, la capacità di interruzione remota, il rilevamento della pressione e le comunicazioni cellulari. Le aziende di servizi pubblici sono inoltre alla ricerca di tecnologie che possano essere integrate senza problemi nelle loro operazioni attuali, il che significa che la possibilità di ammodernamento e la flessibilità delle comunicazioni possono diventare importanti quanto la capacità di misurazione stessa.
Mercato europeo dei contatori del gas
Si prevede che l'Europa rappresenterà una quota di mercato compresa tra il 28% e il 30% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,6-4,0% fino al 2034. Regno Unito e Germania rappresentano i mercati chiave, grazie a una rete di distribuzione consolidata e a un'ampia diffusione dei contatori digitali. Anche Francia, Italia e Spagna contribuiscono alla domanda derivante dalla sostituzione degli impianti residenziali, dall'uso commerciale e dalla modernizzazione delle infrastrutture.
Nel Regno Unito è stato implementato un sistema di misurazione intelligente su larga scala, e i contatori del gas vengono utilizzati in aggiunta ai contatori elettrici e alle reti di comunicazione esistenti. In Germania, le competenze del settore metrologico si combinano con la modernizzazione delle infrastrutture e la sostituzione degli impianti residenziali. In Francia, l'accuratezza delle misurazioni e i servizi digitali per le utenze rimangono i settori chiave, mentre in Italia e Spagna la domanda è generata dalle reti di sostituzione degli impianti residenziali, dagli usi commerciali e dalla sostituzione degli impianti residenziali. Gli appalti europei sono sempre più guidati da fattori quali la sicurezza informatica, l'interoperabilità, l'accesso dei consumatori ai propri dati, gli standard metrologici e le prestazioni a lungo termine.
Mercato dei contatori del gas nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 25% e il 27%, con una crescita prevista a un tasso annuo composto (CAGR) del 4,1-4,5% fino al 2034. La Cina è leader nei mercati regionali, seguita da Giappone, India, Corea del Sud e Australia. Lo sviluppo delle reti del gas, l'urbanizzazione, l'industrializzazione e la sostituzione dei contatori sono i principali motori della domanda nelle economie più importanti.
La Cina sfrutta le sue solide capacità produttive e le reti urbane del gas. Giappone e Corea del Sud dispongono di infrastrutture avanzate, mentre l'India offre opportunità strutturali grazie alla sua rete di distribuzione del gas nelle aree urbane. L'Australia sta acquisendo importanza grazie alla digitalizzazione dei sistemi di misurazione del gas. Le aziende di servizi pubblici regionali stanno cercando di trovare un equilibrio tra l'accessibilità economica del prodotto e la sicurezza, il monitoraggio remoto e il ciclo di vita. I programmi infrastrutturali e di efficienza energetica sostenuti dal governo possono accelerare l'implementazione dei contatori intelligenti.
Mercato dei contatori del gas in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,9-4,3% fino al 2034, con l'Arabia Saudita a guidare gli investimenti regionali. Gli Emirati Arabi Uniti contribuiscono con attività commerciali e infrastrutturali, mentre il Sudafrica soddisfa la domanda attraverso servizi di pubblica utilità e industrie già operative. Per quanto riguarda il resto del Medio Oriente e dell'Africa, la situazione è piuttosto eterogenea e dipende dal livello di sviluppo della rete.
Progetti infrastrutturali, costruzione di città, industrializzazione e utilizzo del gas naturale definiscono le esigenze regionali. Arabia Saudita ed Emirati Arabi Uniti consentono l'implementazione di soluzioni intelligenti e a controllo remoto nelle aree in via di sviluppo, mentre il Sudafrica si concentra sulla sostituzione e sull'affidabilità. Condizioni meteorologiche estreme, reti eterogenee e sistemi di comunicazione differenti rendono i contatori robusti e le connessioni flessibili ancora più preziosi. I produttori in grado di realizzare dispositivi resistenti e fornire servizi locali saranno in grado di soddisfare le richieste di approvvigionamento.
Analisi di segmentazione
Tecnologia
La tecnologia comprende contatori standard e contatori intelligenti . Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 4,0-4,4% nel periodo 2026-2034. L'ambito del mercato dei contatori del gas all'interno di questo segmento è sempre più influenzato dal passaggio delle utility alla lettura a distanza, alla fatturazione digitale, all'analisi operativa, al monitoraggio della sicurezza e alle infrastrutture connesse, mentre i contatori convenzionali mantengono una base di sostituzione sostanziale.
- Contatori standard : continuano a servire le reti residenziali e commerciali consolidate, dove i bassi costi di acquisizione, la semplicità meccanica e la lunga durata rimangono priorità. La loro base installata supporta una domanda di sostituzione costante.
- Contatori intelligenti : favoriscono l'adozione grazie alla lettura a distanza, alla comunicazione, alla diagnostica, alla raccolta automatizzata dei dati e alle funzioni di sicurezza. Le aziende di servizi pubblici considerano sempre più i contatori connessi come un'infrastruttura per applicazioni più ampie di assistenza clienti e gestione della rete.
Tipo
La tipologia comprende contatori a diaframma, rotativi, a turbina e a ultrasuoni . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,8-4,2% nel periodo 2026-2034. I contatori a diaframma rimangono fondamentali per le applicazioni residenziali, mentre le tecnologie rotative e a turbina sono adatte a installazioni con portate maggiori. I modelli a ultrasuoni stanno guadagnando terreno laddove la misurazione a stato solido e le funzionalità digitali avanzate sono prioritarie.
- Diaframma : rimane ampiamente utilizzato nelle reti residenziali e nelle piccole attività commerciali grazie a processi produttivi consolidati, funzionamento meccanico affidabile e compatibilità con le infrastrutture di servizio esistenti.
- Rotativo : Ideale per installazioni commerciali e industriali che richiedono misurazioni affidabili anche in presenza di portate elevate. La struttura compatta e le consolidate caratteristiche operative ne garantiscono l'utilizzo continuativo in applicazioni di rete.
- Turbina : Risponde alle esigenze di misurazione commerciali e industriali ad alto volume, dove le caratteristiche del flusso e le condizioni di installazione supportano la misurazione basata su turbina. Le aziende di servizi pubblici e gli utenti industriali apprezzano le consolidate procedure operative e le apparecchiature collaudate.
- Ultrasuoni : acquisisce importanza strategica grazie alla misurazione allo stato solido, alla bassa usura meccanica, alla diagnostica digitale e all'integrazione delle comunicazioni. La tecnologia è particolarmente rilevante per la modernizzazione dei contatori intelligenti e per le applicazioni avanzate nel settore delle utility.
Applicazione
Le applicazioni comprendono i settori residenziale, commerciale e industriale . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,7-4,1% nel periodo 2026-2034. Le installazioni residenziali rappresentano la base installata più ampia, mentre le applicazioni commerciali e industriali generano requisiti più elevati in termini di prestazioni di misurazione, durata, gestione del flusso, integrazione dei dati e condizioni di installazione specifiche.
- Residenziale : rappresenta la base installata più ampia e rimane il principale mercato di sostituzione. La domanda privilegia sempre più i sistemi intelligenti compatti che offrono lettura a distanza, monitoraggio della sicurezza e maggiore visibilità sulla fatturazione.
- Settore commerciale : comprende uffici, immobili commerciali, strutture ricettive ed edifici istituzionali. Gli acquirenti apprezzano sempre più la precisione delle misurazioni, il monitoraggio remoto e l'integrazione con i sistemi di gestione degli edifici e di gestione energetica.
- Settore industriale : richiede apparecchiature robuste in grado di gestire portate elevate e condizioni operative impegnative. La precisione della misurazione, l'accessibilità per la manutenzione, le condizioni di pressione e l'integrazione con i sistemi di controllo industriale influenzano le decisioni di acquisto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Alto |
Fatturazione intelligente |
Scalatura |
|
Commerciale |
Mezzo |
Monitoraggio remoto |
Scalatura |
|
Industriale |
Mezzo |
Analisi del flusso |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei contatori del gas
Sostituzione delle infrastrutture obsolete dei contatori del gas.
L'invecchiamento delle infrastrutture installate crea un ciclo di sostituzione affidabile, poiché i contatori meccanici richiedono, prima o poi, ispezione, revisione o sostituzione per mantenere prestazioni di misurazione e sicurezza operativa. Le aziende di servizi pubblici considerano sempre più le sostituzioni come opportunità per introdurre funzioni di comunicazione e diagnostica, piuttosto che limitarsi a installare apparecchiature meccaniche equivalenti. Questo trasforma la proposta di valore da un singolo dispositivo di misurazione a un asset connesso in grado di supportare operazioni da remoto. L'impatto è maggiore nelle reti mature del Nord America e dell'Europa, dove un'ampia popolazione installata può generare programmi di approvvigionamento ricorrenti. L'attività di sostituzione alimenta anche la domanda di moduli di comunicazione e contatori compatibili con gli aggiornamenti, che riducono al minimo le modifiche alle connessioni di servizio esistenti. I fornitori con un'ampia gamma di prodotti possono utilizzare questi programmi per accompagnare gradualmente i clienti dalla tecnologia standard verso architetture intelligenti, controllando al contempo le interruzioni di installazione e mantenendo la continuità della fatturazione.
L'azienda di servizi pubblici si concentra sul monitoraggio remoto e sull'efficienza operativa.
Le aziende di servizi pubblici sono sotto pressione per migliorare la produttività sul campo, mantenendo al contempo una fatturazione accurata e un servizio affidabile. I contatori del gas connessi possono ridurre la necessità di lettura manuale, supportare la diagnostica remota e fornire informazioni più frequenti sui consumi e sullo stato delle apparecchiature. Ciò crea un valore operativo misurabile quando le utenze sono geograficamente disperse o l'accesso sul campo è costoso. La tecnologia intelligente può anche supportare avvisi automatici per condizioni anomale e, ove supportato, il funzionamento remoto delle valvole. L'effetto commerciale è un graduale spostamento dei criteri di acquisto dal prezzo di acquisto del contatore al costo totale del ciclo di vita. I fornitori possono trarre vantaggio offrendo moduli di comunicazione, software di gestione, servizi dati e capacità di manutenzione oltre all'hardware. I programmi di modernizzazione delle aziende di servizi pubblici creano quindi opportunità per i fornitori in grado di dimostrare l'interoperabilità con le piattaforme esistenti di fatturazione, assistenza clienti e gestione degli asset.
Maggiore attenzione alla sicurezza del gas e all'integrità delle misurazioni.
La sicurezza rimane un fattore fondamentale negli acquisti, poiché i sistemi di distribuzione del gas richiedono misurazioni affidabili e una rapida identificazione di condizioni operative anomale. I contatori moderni integrano sempre più spesso funzionalità di rilevamento della pressione, monitoraggio della temperatura, rilevamento di manomissioni o spegnimento automatico, a seconda dell'applicazione e dei requisiti regionali. Queste caratteristiche possono ridurre i rischi operativi, supportando al contempo la risposta delle aziende di servizi pubblici a consumi anomali o a condizioni anomale delle apparecchiature. L'integrità delle misurazioni è altrettanto importante, poiché letture imprecise possono influire sulla fatturazione, sulla fiducia dei clienti e sulla contabilità di rete. Gli enti regolatori e le aziende di servizi pubblici continuano quindi a dare importanza alle prestazioni certificate e alle misurazioni tracciabili. L'impatto sul mercato favorisce i produttori con comprovata esperienza metrologica, processi di test rigorosi e capacità di assistenza sul campo. Con la crescente diffusione delle funzionalità connesse, anche la sicurezza informatica e le comunicazioni sicure diventeranno elementi imprescindibili per mantenere la fiducia nelle infrastrutture di misurazione gestite digitalmente.
Mercato dei contatori del gas: tendenze future
Intelligenza distribuita e piattaforme interoperabili per i contatori del gas
Le tendenze del mercato dei contatori del gas si stanno orientando sempre più verso contatori che elaborano le informazioni localmente prima di trasmettere i dati selezionati alle piattaforme delle aziende di servizi pubblici. L'intelligenza distribuita (edge intelligence) consente un rilevamento più rapido di flussi anomali, variazioni di pressione, manomissioni o condizioni delle apparecchiature, riducendo al contempo il sovraccarico di comunicazione. È probabile che i dispositivi futuri integrino rilevamento, diagnostica, comunicazione e logica configurabile in piattaforme compatte. L'interoperabilità diventerà sempre più importante poiché le aziende di servizi pubblici gestiscono flotte miste acquisite in più cicli di approvvigionamento. Interfacce aperte e capacità di comunicazione multi-vendor possono ridurre la dipendenza da architetture proprietarie e semplificare la modernizzazione graduale. I fornitori che combinano l'intelligenza locale con una connettività cloud sicura potrebbero ottenere un vantaggio, poiché le aziende di servizi pubblici possono ottenere informazioni utili senza dover sostituire ogni componente del loro stack tecnologico esistente. Questo approccio dovrebbe supportare una graduale trasformazione digitale, mantenendo al contempo sotto controllo le spese in conto capitale.
La misurazione a ultrasuoni si estende oltre le installazioni di alta gamma.
La tecnologia a ultrasuoni è destinata a passare gradualmente da applicazioni specializzate e di fascia alta a una più ampia diffusione in ambito residenziale e commerciale, man mano che le aziende di servizi pubblici acquisiscono maggiore familiarità con le misurazioni a stato solido. L'assenza di componenti di misurazione mobili convenzionali può ridurre l'usura meccanica e consentire funzionalità di rilevamento e diagnostica aggiuntive. Valvole di intercettazione integrate, trasduttori di pressione, comunicazioni cellulari e batterie di lunga durata possono ulteriormente aumentare il valore della tecnologia. Il costo rimane un vincolo, soprattutto nei programmi residenziali sensibili al prezzo, quindi l'adozione dipenderà dalla scala di produzione e dai risparmi dimostrabili nel ciclo di vita. Nel tempo, è probabile che i team di approvvigionamento confrontino le tecnologie utilizzando il costo totale di proprietà piuttosto che il solo prezzo unitario iniziale. Ciò può migliorare la posizione commerciale delle piattaforme a ultrasuoni, dove le operazioni a distanza, le funzionalità di sicurezza e la riduzione della manutenzione offrono vantaggi misurabili per le aziende di servizi pubblici.
Opportunità di mercato per i contatori del gas
Programmi di ammodernamento intelligenti per le reti di servizi pubblici esistenti.
Le previsioni del mercato dei contatori del gas indicano un'opportunità per modernizzare le reti consolidate attraverso strategie di retrofit che aggiungono funzionalità di comunicazione e digitali senza richiedere la completa sostituzione dei sistemi di servizio esistenti. I fornitori possono sviluppare dispositivi modulari compatibili con i contatori, gli allacciamenti e le infrastrutture di fatturazione esistenti. Questo approccio può ridurre i tempi di installazione e distribuire la spesa in conto capitale su più cicli di approvvigionamento. Le opportunità sono particolarmente rilevanti nelle regioni con un'elevata presenza di contatori convenzionali e organizzazioni di servizi di pubblica utilità consolidate. Gli investitori dovrebbero dare priorità alle piattaforme che supportano diverse tecnologie di comunicazione, poiché le condizioni di rete variano a seconda del territorio. Le partnership con installatori, aziende di servizi di pubblica utilità e fornitori di software possono ulteriormente accelerare l'implementazione, combinando l'hardware con funzionalità di collaudo e gestione dei dati. I prodotti orientati al retrofit possono quindi soddisfare le esigenze di modernizzazione riducendo al minimo i disagi per i clienti e le operazioni sul campo.
Misurazione integrata per la gestione energetica in ambito commerciale e industriale.
Gli impianti commerciali e industriali offrono l'opportunità di integrare i contatori del gas in sistemi di gestione energetica più ampi, anziché considerarli semplici dispositivi di fatturazione. I contatori di ultima generazione possono fornire dati sui consumi per piattaforme di gestione degli edifici, monitoraggio dei processi, allocazione dei costi e ottimizzazione operativa. I fornitori possono rivolgersi a ospedali, hotel, siti produttivi, campus universitari, centri logistici e grandi complessi commerciali, dove la visibilità sui consumi energetici ha una diretta rilevanza finanziaria. Gli investimenti dovrebbero concentrarsi su contatori con funzionalità di comunicazione robuste, intervalli di misurazione configurabili, elevata integrità dei dati e integrazione con protocolli industriali o edilizi consolidati. L'abbinamento dei contatori con servizi di analisi e contratti di assistenza può generare entrate ricorrenti e migliorare la fidelizzazione dei clienti. Questa opportunità è particolarmente interessante laddove i facility manager stiano già implementando sistemi digitali di gestione energetica e possano integrare la misurazione del gas in un portafoglio più ampio di utenze monitorate.
Sviluppi recenti
- Agosto 2026: il modulo contatore gas di nuova generazione SGM5304 di Sensirion ha completato con successo la certificazione EN 17526 presso l'Istituto olandese di metrologia (NMi), consentendo ai produttori di contatori gas di ottenere l'approvazione MID con sforzi di certificazione ridotti, costi di sviluppo inferiori e tempi di commercializzazione più rapidi. La certificazione conferma la conformità ai requisiti metrologici EN 17526 per i campi operativi G4 e G6 con compensazione di pressione e temperatura, nonché per la nuova modalità G4 con sola compensazione della temperatura.
- Luglio 2026: Mahanagar Gas Limited (MGL) ha stretto una partnership con India Post, Circolo del Maharashtra, per lanciare un servizio di lettura a domicilio dei contatori del gas naturale (PNG) a Mumbai, basato sulla tecnologia. L'iniziativa, formalizzata tramite un protocollo d'intesa, rende MGL la prima società di distribuzione del gas in India ad avvalersi di India Post per la lettura dei contatori domestici, a partire da un progetto pilota in alcune aree selezionate di Mumbai Sud, prima di un'espansione graduale.
- Maggio 2025: ABB e RMG hanno firmato un accordo quadro di fornitura in base al quale RMG fornirà ad ABB contatori di gas a ultrasuoni per il mercato energetico statunitense, ampliando il portafoglio di strumentazione di ABB per la misurazione di gas ad alta precisione in applicazioni di trasferimento di custodia e midstream. La partnership combina la tecnologia di misurazione a ultrasuoni di RMG con i computer di flusso e le soluzioni di misurazione più ampie di ABB, consentendo ai clienti statunitensi del settore petrolifero e del gas di accedere a misurazioni di gas ad alta precisione supportate dalla consolidata offerta di strumentazione di ABB.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -