
Marché des compteurs de gaz : taille, part de marché et prévisions 2034
Taille et prévisions du marché des compteurs de gaz (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par technologie (compteurs standard, compteurs intelligents) ; type (à membrane, rotatif, à turbine, ultrasonique, autres) ; application (résidentielle, commerciale, industrielle) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011811
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
2,09 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
2,8 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,74 %
taux de croissance
Marché adressable
22,70 milliards de dollars américains
(2026-2034)
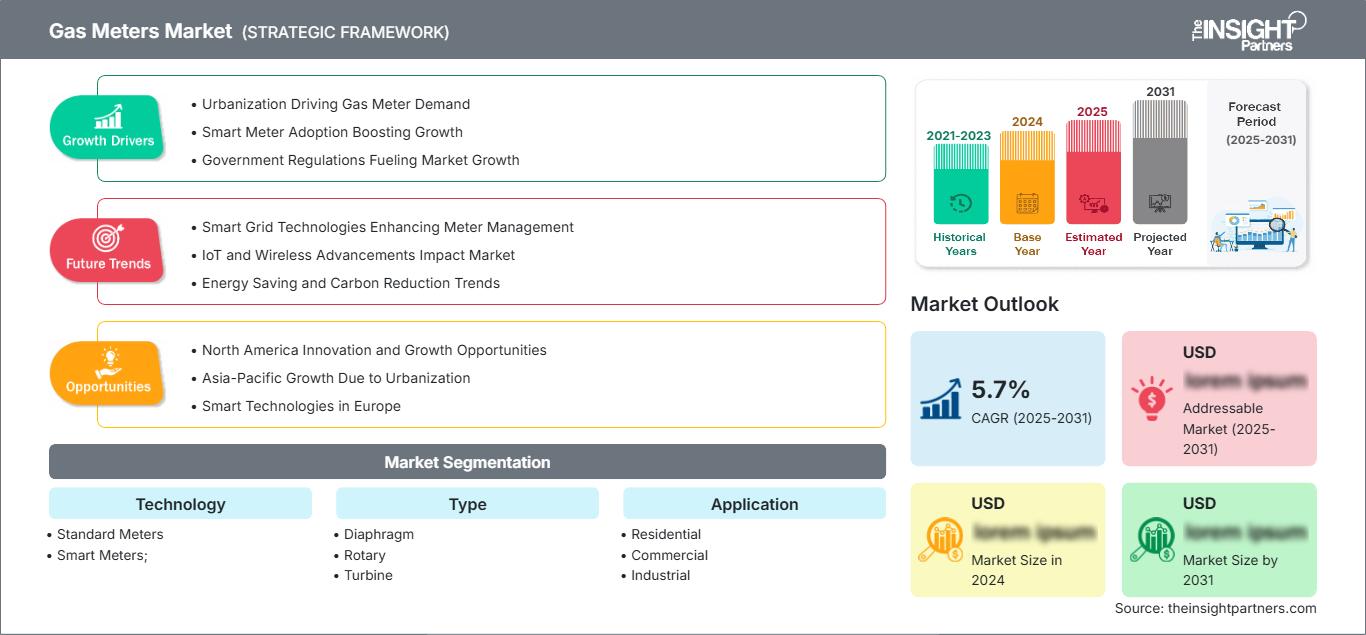
Le marché des compteurs de gaz était évalué à 2,09 milliards de dollars américains en 2025 et devrait atteindre 2,8 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,74 % entre 2026 et 2034. Cette expansion est liée au remplacement des infrastructures de comptage vieillissantes, au déploiement croissant d'appareils connectés et à l'importance accordée par les services publics à la mesure précise de la consommation, à la détection des fuites, à la télérelève et à l'efficacité opérationnelle des réseaux de gaz résidentiels, commerciaux et industriels.
L'Amérique du Nord demeure un marché régional important, soutenu par des réseaux de distribution de gaz naturel bien établis et le remplacement progressif des compteurs existants. La taille du marché des compteurs de gaz devrait bénéficier de la modernisation des compteurs intelligents, des exigences de sécurité et des programmes de numérisation des services publics. L'intérêt croissant pour la surveillance à distance et la collecte automatisée de données devrait stimuler la demande, les services publics cherchant à réduire leurs coûts d'intervention sur le terrain et à améliorer la visibilité sur l'ensemble de leurs réseaux clients.
Analyse et perspectives du marché des compteurs de gaz
- L'Amérique du Nord détiendra une part de marché modélisée de 29 à 31 % dans le secteur des compteurs de gaz en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,8 % entre 2026 et 2034, soutenue par les programmes de remplacement, la modernisation des services publics et l'adoption croissante des compteurs intelligents.
- Les États-Unis représentent 84 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,7 % entre 2026 et 2034, soutenue par une infrastructure de distribution de gaz étendue et une demande de remplacement.
- L'Europe devrait représenter une part de marché de 28 à 30 % en 2025 et devrait croître à un TCAC de 3,6 à 4,0 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne assurant une demande établie.
- La région Asie-Pacifique représenterait une part estimée à 25-27 % en 2025 et devrait enregistrer un TCAC de 4,1 à 4,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : Les compteurs intelligents représentent une part de marché modélisée de 54 à 58 % en 2025 et devraient croître à un TCAC de 4,5 à 4,9 % entre 2026 et 2034, soutenus par la modernisation numérique des services publics.
- Segment à forte croissance : Les compteurs à ultrasons représentent une part de marché modélisée de 12 à 15 % en 2025 et devraient croître à un TCAC de 5,0 à 5,4 % entre 2026 et 2034, grâce à la mesure à semi-conducteurs et à l'intégration intelligente.
- Principales entreprises analysées en détail : ABB Ltd, AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited, Honeywell International Inc., Itron, Inc., Landis+Gyr AG, Zenner Gas Srl
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des compteurs de gaz a évolué, passant des systèmes à membrane mécaniques aux systèmes électroniques dotés de fonctionnalités de communication, de télérelève, de commande à distance des vannes, de surveillance de la pression et de comptage à semi-conducteurs. Les fabricants privilégient le maintien de la précision, l'autonomie des batteries, la miniaturisation des composants électroniques, la modularité des modules de communication et la compatibilité avec les normes métrologiques régionales. Les compteurs classiques conservent une place importante grâce à leur infrastructure existante, tandis que les architectures de comptage intelligent s'intègrent pleinement aux systèmes de gestion de l'information des entreprises de distribution d'énergie.
La croissance future du marché des compteurs de gaz devrait être portée par la modernisation en Amérique du Nord et en Europe, ainsi que par le déploiement des réseaux en Asie-Pacifique et dans certains pays du Moyen-Orient. Les fournisseurs d'énergie considèrent désormais les compteurs comme faisant partie intégrante de l'infrastructure connectée, et non plus comme de simples équipements de comptage. Les exigences réglementaires en matière de facturation précise, de transparence pour le client, d'efficacité énergétique, de sécurité et de numérisation favoriseront le développement d'installations intelligentes. Les fournisseurs proposant des solutions de communication évolutives et des capacités de modernisation tireront profit du marché du remplacement.
Portée du rapport sur le marché des compteurs de gaz
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,09 milliards de dollars américains |
| Taille du marché d'ici 2034 | 2,8 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,74% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des compteurs de gaz
Le développement du marché des compteurs de gaz est influencé par les besoins de remplacement des infrastructures, des exigences de mesure plus strictes, la transformation numérique des services publics et la réduction des relevés manuels. L'écosystème comprend les fabricants de compteurs, les fournisseurs de composants de mesure, les opérateurs de télécommunications, les gestionnaires de réseaux, les intégrateurs de systèmes, les fournisseurs de logiciels, les installateurs et les prestataires de services de maintenance. La demande varie selon les applications : les particuliers privilégient le rapport coût-efficacité et la sécurité, tandis que les utilisateurs commerciaux et industriels privilégient la précision des mesures, la robustesse, le contrôle de la pression et les fonctionnalités d'intégration.
Les tendances de production évoluent vers les fournisseurs capables de proposer des équipements de métrologie associés à des capacités de communication, des capteurs, des vannes et des interfaces logicielles. La disponibilité des composants semi-conducteurs, des batteries et de leur chimie, des capteurs de pression, des transducteurs ultrasoniques, des modules de communication et des boîtiers spéciaux peut impacter la rentabilité de la fabrication. Les certifications et les homologations sont essentielles pour accéder au marché, car les systèmes de comptage doivent être conformes aux normes techniques et juridiques en vigueur. L'allongement des cycles de remplacement rend la compatibilité avec la base installée problématique, notamment lorsque les entreprises de services publics exigent des mises à niveau sans refonte complète de leur infrastructure de terrain.
Le marché des compteurs de gaz est dominé par des fournisseurs de solutions d'automatisation diversifiées, des spécialistes du matériel de comptage et des fournisseurs de technologies pour les services publics. Parmi les premiers figurent ABB Ltd et Honeywell International Inc., dont les compétences couvrent un large éventail de domaines industriels et de mesure, tandis qu'Itron, Inc. et Landis+Gyr AG proposent des solutions logicielles de comptage, de communication et de gestion des services publics. On retrouve également parmi les spécialistes AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited et Zenner Gas Srl.
Les développements technologiques du secteur se concentrent sur la détection ultrasonique, la communication à distance, l'informatique de périphérie, la cybersécurité, l'optimisation des batteries et les architectures modulaires de compteurs intelligents. Les fournisseurs positionnent les compteurs comme des éléments de solutions numériques globales pour les services publics, et non plus comme de simples dispositifs de facturation. Par conséquent, les avantages concurrentiels doivent reposer sur le coût du cycle de vie, l'interopérabilité des communications, la qualité des données, les dispositifs de sécurité, les possibilités d'installation et les services. Les fournisseurs devront tenir compte du parc installé des services publics afin d'assurer une transition progressive, sans interruption des opérations sur le terrain ni des processus de facturation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des compteurs de gaz : Perspectives stratégiques
Perspectives régionales
Marché des compteurs à gaz en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 29 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,8 % jusqu'en 2034. Les États-Unis dominent la demande régionale grâce à un vaste réseau de distribution de gaz résidentiel, aux politiques d'approvisionnement des services publics et à la modernisation des technologies mécaniques obsolètes. Le Canada contribue au marché grâce à ses réseaux de gaz résidentiels, commerciaux et industriels, notamment grâce à la modernisation des systèmes de mesure et de communication des services publics.
Les compteurs modernes offrant la télérelève, le diagnostic et des soupapes de sécurité gagnent en popularité et répondent à la demande régionale. Les technologies à semi-conducteurs et à ultrasons sont actuellement évaluées par les fournisseurs d'énergie, car le besoin accru de précision et de compatibilité justifie les coûts de mise à niveau. Les exigences de certification constituent une barrière à l'entrée, mais garantissent également des cycles d'approvisionnement fiables pour les fabricants qualifiés. Le parc de compteurs déjà en service en Amérique du Nord, déjà important, laisse présager que le remplacement et la mise à niveau seront prioritaires par rapport aux nouveaux raccordements résidentiels, ce qui devrait entraîner une croissance stable jusqu'en 2034.
Marché américain des compteurs à gaz
Les États-Unis représentaient, selon les projections, entre 84 et 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,7 % jusqu'en 2034. Les grands réseaux de distribution de gaz, la consommation résidentielle et industrielle, ainsi que les cycles actuels de remplacement des compteurs, constituent les principales sources de demande. Les technologies de comptage modernes accordent une importance croissante à la sécurité, à la télémétrie et à la réduction des interventions sur site.
Itron Inc., Honeywell International Inc. et Landis+Gyr AG occupent des positions de premier plan sur le marché des compteurs intelligents et avancés, tandis que d'autres fournisseurs se concentrent sur les applications résidentielles et commerciales standard. Parmi les applications actuelles figurent les compteurs à semi-conducteurs, la coupure à distance, la détection de pression et les communications cellulaires. Les entreprises de services publics recherchent également des technologies facilement intégrables à leurs opérations existantes ; ainsi, la possibilité de modernisation et la flexibilité des communications peuvent devenir aussi importantes que les capacités de comptage proprement dites.
Marché européen des compteurs de gaz
L'Europe représentait une part de marché estimée entre 28 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 3,6 à 4,0 % jusqu'en 2034. Le Royaume-Uni et l'Allemagne constituent les marchés clés, grâce à un réseau de distribution bien établi et à un déploiement généralisé du comptage numérique. La France, l'Italie et l'Espagne contribuent également à la demande liée au remplacement des installations résidentielles, à l'usage commercial et à la modernisation des réseaux.
Au Royaume-Uni, un système de comptage intelligent à grande échelle a été mis en place, et des compteurs de gaz complètent les compteurs d'électricité et les réseaux de communication existants. En Allemagne, les compétences de l'industrie métrologique sont mises à profit pour moderniser les réseaux et remplacer les compteurs résidentiels. En France, la précision des mesures et les services numériques pour les entreprises restent prioritaires, tandis qu'en Italie et en Espagne, le remplacement des compteurs résidentiels, les usages commerciaux et le remplacement des compteurs résidentiels alimentent la demande. Les marchés publics européens sont de plus en plus guidés par la cybersécurité, l'interopérabilité, l'accès des consommateurs à leurs données, les normes métrologiques et la performance sur le long terme.
Marché des compteurs de gaz de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 25 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,5 % jusqu'en 2034. La Chine domine les marchés régionaux, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. Le développement des réseaux de gaz, l'urbanisation, l'industrialisation et le remplacement des compteurs stimulent la demande dans les principales économies.
La Chine tire parti de ses solides capacités de production et de ses réseaux de gaz urbains. Le Japon et la Corée du Sud disposent d'infrastructures performantes, tandis que l'Inde offre des opportunités structurelles grâce à son réseau de distribution de gaz urbain. L'Australie gagne en importance grâce à la numérisation de ses systèmes de comptage de gaz. Les entreprises régionales de distribution de gaz s'efforcent de trouver un équilibre entre l'accessibilité financière du produit et la sécurité, la surveillance à distance et la gestion du cycle de vie. Les programmes d'infrastructures et d'efficacité énergétique soutenus par le gouvernement peuvent accélérer le déploiement des compteurs intelligents.
Marché des compteurs à gaz au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC modélisé de 3,9 % à 4,3 % jusqu'en 2034, l'Arabie saoudite étant en tête des investissements régionaux. Les Émirats arabes unis y contribuent par leurs activités commerciales et infrastructurelles, tandis que l'Afrique du Sud répond à la demande grâce à ses services publics et ses industries déjà opérationnels. Quant à la région RoMEA (Moyen-Orient et Afrique du Nord), la situation est très disparate et dépend du niveau de développement du réseau.
Les projets d'infrastructure, la construction de villes, l'industrialisation et l'utilisation du gaz naturel définissent les besoins régionaux. L'Arabie saoudite et les Émirats arabes unis permettent le déploiement de solutions intelligentes et télécommandées dans les zones émergentes, tandis que l'Afrique du Sud privilégie le remplacement et la fiabilité. Les conditions climatiques extrêmes, la disparité des réseaux et des systèmes de communication rendent les compteurs robustes et les connexions flexibles encore plus précieux. Les fabricants d'appareils robustes offrant des services de proximité seront en mesure de répondre aux exigences d'approvisionnement.
Analyse de segmentation
Technologie
Le marché des compteurs de gaz comprend les compteurs standard et les compteurs intelligents . Ce segment devrait connaître une croissance annuelle composée de 4,0 % à 4,4 % entre 2026 et 2034. L'évolution du marché des compteurs de gaz au sein de ce segment est de plus en plus influencée par la transition des entreprises de services publics vers la relève à distance, la facturation numérique, l'analyse opérationnelle, la surveillance de la sécurité et les infrastructures connectées, tandis que les compteurs conventionnels conservent une part importante du marché de remplacement.
- Compteurs standard : Ils continuent de desservir les réseaux résidentiels et commerciaux existants, où le faible coût d’acquisition, la simplicité mécanique et la longue durée de vie demeurent des priorités. Leur parc installé soutient une demande de remplacement soutenue.
- Compteurs intelligents : Leur adoption se développe grâce à la télérelève, la communication, le diagnostic, la collecte automatisée de données et les fonctions de sécurité. Les fournisseurs d’énergie considèrent de plus en plus les compteurs connectés comme une infrastructure pour des applications plus vastes de service à la clientèle et de gestion de réseau.
Taper
Les types de compteurs comprennent les modèles à membrane, rotatifs, à turbine et ultrasoniques . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,2 % entre 2026 et 2034. Les compteurs à membrane restent prédominants dans les applications résidentielles, tandis que les technologies rotatives et à turbine sont destinées aux installations à débit plus élevé. Les modèles ultrasoniques gagnent en popularité lorsque la mesure à semi-conducteurs et les fonctionnalités numériques avancées sont essentielles.
- Diaphragme : Il reste largement déployé dans les réseaux résidentiels et les petits réseaux commerciaux en raison de ses procédés de fabrication éprouvés, de son fonctionnement mécanique fiable et de sa compatibilité avec l'infrastructure de services publics existante.
- Rotatif : Convient aux installations commerciales et industrielles exigeant une mesure fiable même en conditions de débit élevé. Sa conception compacte et ses caractéristiques de fonctionnement éprouvées garantissent une utilisation continue dans les applications de réseau.
- Turbine : Répond aux exigences de mesure à haut volume dans les secteurs commercial et industriel, lorsque les caractéristiques d’écoulement et les conditions d’installation permettent une mesure par turbine. Les entreprises de services publics et les industriels apprécient les pratiques d’exploitation éprouvées et les équipements fiables.
- Ultrasons : Cette technologie acquiert une importance stratégique grâce à sa mesure à semi-conducteurs, sa faible usure mécanique, ses diagnostics numériques et son intégration des communications. Elle est particulièrement pertinente pour la modernisation des compteurs intelligents et les applications de pointe dans le secteur des services publics.
Application
Les applications concernent les secteurs résidentiel, commercial et industriel . Ce segment devrait connaître une croissance annuelle composée de 3,7 % à 4,1 % entre 2026 et 2034. Les installations résidentielles représentent la plus grande part du parc installé, tandis que les applications commerciales et industrielles engendrent des exigences plus élevées en matière de performance de mesure, de durabilité, de gestion des flux, d'intégration des données et de conditions d'installation spécifiques.
- Secteur résidentiel : Il représente la base installée la plus importante et demeure le principal marché de remplacement. La demande privilégie de plus en plus les systèmes intelligents compacts offrant la télérelève, la surveillance de la sécurité et une meilleure visibilité de la facturation.
- Secteur commercial : Il comprend les bureaux, les commerces de détail, les établissements hôteliers et les bâtiments institutionnels. Les acheteurs accordent une importance croissante à la précision des mesures, à la surveillance à distance et à l’intégration avec les systèmes de gestion technique du bâtiment et de gestion de l’énergie.
- Industrie : Nécessite un équipement robuste capable de gérer des débits plus élevés et des conditions de fonctionnement exigeantes. La précision des mesures, l'accessibilité pour la maintenance, les conditions de pression et l'intégration aux systèmes de contrôle industriels influencent les décisions d'achat.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Haut |
Facturation intelligente |
Mise à l'échelle |
|
Commercial |
Moyen |
Surveillance à distance |
Mise à l'échelle |
|
Industriel |
Moyen |
Analyse de flux |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des compteurs de gaz
Remplacement des infrastructures vieillissantes des compteurs de gaz
Le vieillissement des parcs installés crée un cycle de remplacement fiable, car les compteurs mécaniques nécessitent à terme une inspection, une remise à neuf ou un remplacement pour garantir leurs performances de mesure et la sécurité de leur fonctionnement. Les entreprises de services publics considèrent de plus en plus ces remplacements comme des opportunités d'intégrer des fonctions de communication et de diagnostic, plutôt que de se contenter d'installer des équipements mécaniques équivalents. L'intérêt se transforme ainsi : d'un simple appareil de mesure, il devient un système connecté capable de gérer des opérations à distance. Cet impact est particulièrement marqué sur les réseaux matures d'Amérique du Nord et d'Europe, où les importants parcs installés génèrent des programmes d'approvisionnement récurrents. Ces remplacements alimentent également la demande en modules de communication et en compteurs compatibles avec les mises à niveau, minimisant ainsi les modifications des raccordements existants. Les fournisseurs proposant une large gamme de produits peuvent tirer parti de ces programmes pour accompagner leurs clients dans leur transition progressive des technologies standard vers des architectures intelligentes, tout en maîtrisant les perturbations liées à l'installation et en assurant la continuité de la facturation.
Les services publics privilégient la surveillance à distance et l'efficacité opérationnelle.
Les entreprises de services publics sont soumises à une forte pression pour améliorer la productivité sur le terrain tout en garantissant une facturation précise et un service fiable. Les compteurs de gaz connectés permettent de réduire les relevés manuels, de faciliter les diagnostics à distance et de fournir des informations plus fréquentes sur la consommation et l'état des équipements. Ceci génère une valeur opérationnelle tangible lorsque les clients sont géographiquement dispersés ou que l'accès au terrain est coûteux. Les technologies intelligentes peuvent également prendre en charge les alertes automatisées en cas d'anomalies et, le cas échéant, la commande à distance des vannes. Sur le plan commercial, cela se traduit par une évolution progressive des critères d'achat, passant du prix d'achat du compteur au coût total du cycle de vie. Les fournisseurs peuvent tirer profit de cette évolution en proposant, en plus du matériel, des modules de communication, des logiciels de gestion, des services de données et des solutions de maintenance. Les programmes de modernisation des entreprises de services publics offrent ainsi des opportunités aux fournisseurs capables de démontrer l'interopérabilité de leurs systèmes avec les plateformes existantes de facturation, de service client et de gestion des actifs.
Une plus grande importance accordée à la sécurité du gaz et à l'intégrité des mesures
La sécurité demeure un critère fondamental d'approvisionnement, car les réseaux de distribution de gaz exigent des mesures fiables et une identification rapide des anomalies de fonctionnement. Les compteurs modernes intègrent de plus en plus la détection de pression, la surveillance de la température, la détection de fraude ou des dispositifs d'arrêt automatique, selon l'application et les exigences régionales. Ces fonctionnalités permettent de réduire les risques opérationnels tout en facilitant la réaction des distributeurs face à une consommation inhabituelle ou à des dysfonctionnements des équipements. L'intégrité des mesures est tout aussi importante, car des relevés inexacts peuvent impacter la facturation, la confiance des clients et la comptabilité du réseau. Les organismes de réglementation et les distributeurs continuent donc de privilégier les performances certifiées et la traçabilité des mesures. Cette situation favorise les fabricants disposant d'une expertise reconnue en métrologie, de processus de test rigoureux et de capacités d'intervention sur site. Avec la généralisation des fonctionnalités connectées, la cybersécurité et la sécurisation des communications deviendront également essentielles au maintien de la confiance dans les infrastructures de comptage gérées numériquement.
Tendances futures du marché des compteurs de gaz
Plateformes de calcul en périphérie et de compteurs de gaz interopérables
Le marché des compteurs de gaz s'oriente de plus en plus vers des compteurs qui traitent l'information localement avant de transmettre certaines données aux plateformes des distributeurs. L'intelligence embarquée permet une détection plus rapide des anomalies de débit, des variations de pression, des tentatives de fraude ou des problèmes d'équipement, tout en réduisant les coûts de communication. Les futurs appareils intégreront probablement la détection, le diagnostic, la communication et une logique configurable au sein de plateformes compactes. L'interopérabilité deviendra cruciale, car les distributeurs exploitent des parcs hétérogènes acquis au cours de plusieurs cycles d'acquisition. Les interfaces ouvertes et les capacités de communication multi-fournisseurs peuvent réduire la dépendance aux architectures propriétaires et simplifier la modernisation progressive. Les fournisseurs qui combinent intelligence locale et connectivité cloud sécurisée pourraient se démarquer, car les distributeurs peuvent obtenir des informations exploitables sans remplacer l'intégralité de leur infrastructure technologique existante. Cette approche devrait favoriser une transformation numérique progressive tout en maîtrisant les dépenses d'investissement.
La mesure ultrasonique s'étend au-delà des installations haut de gamme.
La technologie ultrasonique est appelée à se généraliser progressivement, passant d'applications spécialisées et haut de gamme à un déploiement plus large dans les secteurs résidentiel et commercial, à mesure que les services publics s'approprient les mesures à semi-conducteurs. L'absence de composants de mesure mobiles conventionnels permet de réduire l'usure mécanique et d'offrir des fonctionnalités de détection et de diagnostic supplémentaires. L'intégration de vannes d'arrêt, de transducteurs de pression, de communications cellulaires et de batteries à plus longue durée de vie peut encore accroître la valeur de cette technologie. Le coût demeure un facteur limitant, notamment pour les programmes résidentiels sensibles aux prix ; son adoption dépendra donc des capacités de production et des économies démontrables sur l'ensemble du cycle de vie. À terme, les équipes d'approvisionnement compareront probablement les technologies en fonction du coût total de possession plutôt que du seul prix unitaire initial. Cela peut améliorer la compétitivité des plateformes ultrasoniques, dont les opérations à distance, les fonctionnalités de sécurité et la maintenance réduite offrent des avantages concrets aux services publics.
Opportunités du marché des compteurs de gaz
Programmes de modernisation intelligente pour les réseaux de services publics existants
Les prévisions du marché des compteurs de gaz indiquent une opportunité de modernisation des réseaux existants grâce à des stratégies de rénovation qui intègrent des fonctionnalités de communication et numériques sans nécessiter le remplacement complet des systèmes de distribution sous-jacents. Les fournisseurs peuvent développer des dispositifs modulaires compatibles avec les boîtiers de compteurs, les raccordements et l'infrastructure de facturation existants. Cette approche permet de réduire les délais d'installation et d'étaler les dépenses d'investissement sur plusieurs cycles d'approvisionnement. Ces opportunités sont particulièrement pertinentes dans les régions où le parc de compteurs conventionnels est important et où les distributeurs d'électricité sont bien établis. Les investisseurs devraient privilégier les plateformes compatibles avec plusieurs technologies de communication, car les conditions de réseau varient d'un territoire à l'autre. Les partenariats avec les installateurs, les distributeurs et les éditeurs de logiciels peuvent accélérer le déploiement en combinant le matériel avec les capacités de mise en service et de gestion des données. Les produits destinés à la rénovation peuvent ainsi répondre aux besoins de modernisation tout en minimisant les perturbations pour les clients et les opérations sur le terrain.
Comptage intégré pour la gestion de l'énergie commerciale et industrielle
Les installations commerciales et industrielles offrent l'opportunité d'intégrer les compteurs de gaz à des systèmes de gestion énergétique plus vastes, plutôt que de les considérer comme de simples dispositifs de facturation. Les compteurs intelligents peuvent fournir des données de consommation pour les plateformes de gestion technique du bâtiment (GTB), le suivi des processus, la répartition des coûts et l'optimisation opérationnelle. Les fournisseurs peuvent cibler les hôpitaux, les hôtels, les sites de production, les campus universitaires, les plateformes logistiques et les grands immeubles commerciaux où la visibilité de la consommation énergétique a un impact financier direct. Les investissements doivent privilégier les compteurs dotés de systèmes de communication performants, d'intervalles de mesure configurables, d'une intégrité des données renforcée et d'une intégration via des protocoles industriels ou de bâtiment existants. La proposition de forfaits incluant des solutions d'analyse et des contrats de service peut générer des revenus récurrents tout en fidélisant la clientèle. Cette opportunité est particulièrement intéressante pour les gestionnaires d'installations qui déploient déjà des systèmes numériques de gestion énergétique et peuvent intégrer la mesure du gaz à un portefeuille plus large de services publics surveillés.
Développements récents
- Août 2026 : Le module de compteur de gaz nouvelle génération SGM5304 de Sensirion a obtenu avec succès la certification EN 17526 auprès de l’Institut néerlandais de métrologie (NMi), permettant ainsi aux fabricants de compteurs de gaz d’obtenir l’homologation MID plus rapidement, avec des démarches simplifiées, des coûts de développement réduits et un délai de commercialisation accéléré. Cette certification atteste de la conformité aux exigences métrologiques de la norme EN 17526 pour les plages de fonctionnement G4 et G6 compensées en pression et en température, ainsi que pour le nouveau mode G4 compensé uniquement en température.
- Juillet 2026 : Mahanagar Gas Limited (MGL) s’est associée à India Post (région du Maharashtra) pour lancer un service de relevé de compteurs de gaz naturel à domicile, grâce à une technologie embarquée, dans tout Mumbai. Cette initiative, formalisée par un protocole d’accord, fait de MGL la première entreprise de distribution de gaz de ville en Inde à faire appel à India Post pour le relevé des compteurs de gaz domestiques. Un projet pilote sera mené dans certains quartiers du sud de Mumbai avant un déploiement progressif.
- Mai 2025 : ABB et RMG ont signé un accord-cadre d’approvisionnement aux termes duquel RMG fournira à ABB des compteurs de gaz à ultrasons pour le marché américain de l’énergie, élargissant ainsi la gamme d’instruments d’ABB pour la mesure de gaz de haute précision dans les applications de transfert de propriété et de transport intermédiaire. Ce partenariat associe la technologie de mesure à ultrasons de RMG aux calculateurs de débit et aux solutions de mesure plus complètes d’ABB, permettant ainsi aux clients américains du secteur pétrolier et gazier d’accéder à une mesure de gaz de haute précision, appuyée par l’offre d’instruments éprouvée d’ABB.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -