
Mercado de medidores de gas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de medidores de gas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (medidores estándar, medidores inteligentes); tipo (diafragma, rotativo, turbina, ultrasónico, otros); aplicación (residencial, comercial, industrial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011811
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
2.090 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,74 %
Índice de crecimiento
Mercado potencial
22.700 millones de dólares estadounidenses
(2026-2034)
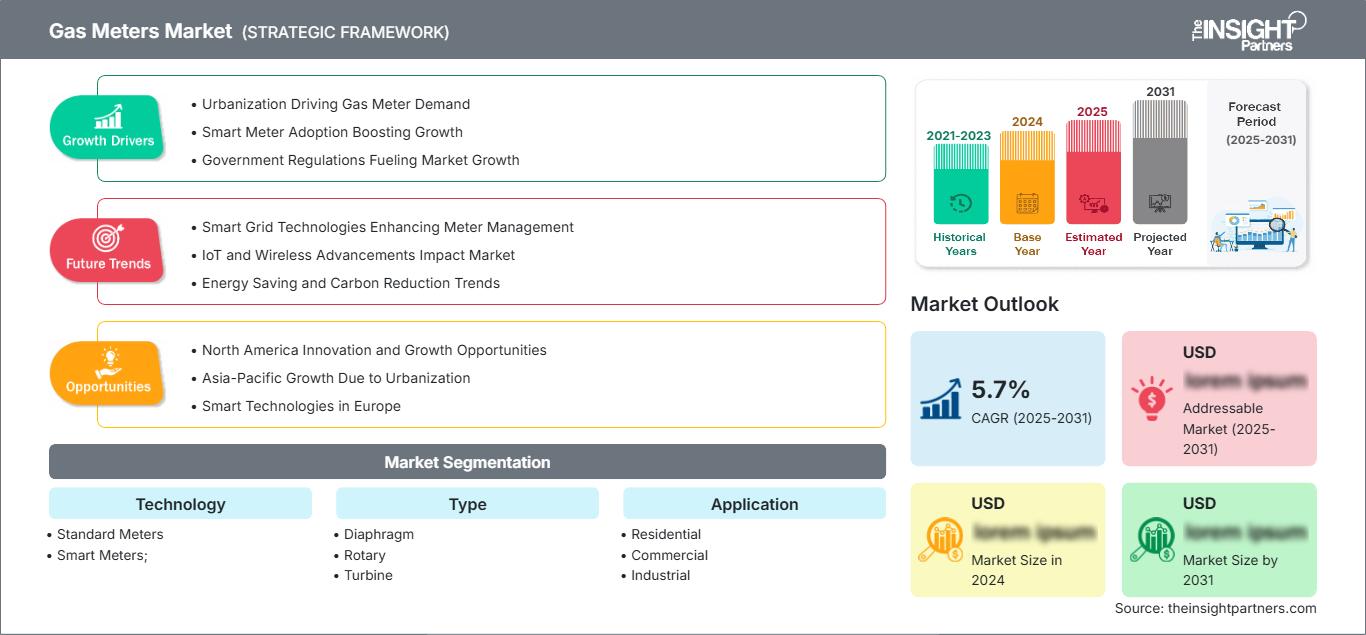
El mercado de contadores de gas alcanzó un valor de 2090 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2800 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,74 % durante el período 2026-2034. Esta expansión se debe a la sustitución de la infraestructura de medición obsoleta, al creciente despliegue de dispositivos conectados y al énfasis de las empresas de servicios públicos en la medición precisa del consumo, la detección de fugas, la lectura remota y la eficiencia operativa en las redes de gas residenciales, comerciales e industriales.
América del Norte sigue siendo un mercado regional importante, respaldado por redes de distribución de gas natural consolidadas y la continua sustitución de contadores antiguos. Se prevé que el mercado de contadores de gas se beneficie de la modernización con contadores inteligentes, los requisitos de seguridad y los programas de servicios públicos digitales. El creciente interés en la monitorización remota y la recopilación automatizada de datos debería impulsar la demanda, ya que las empresas de servicios públicos buscan reducir los costes de mantenimiento y mejorar la visibilidad en sus redes de clientes distribuidas.
Análisis y perspectivas del mercado de contadores de gas
- América del Norte ostenta una cuota de mercado estimada del 29-31% en el sector de los contadores de gas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4-3,8% entre 2026 y 2034, gracias a los programas de sustitución, la modernización de las empresas de servicios públicos y la creciente adopción de contadores inteligentes.
- Estados Unidos representa entre el 84 % y el 86 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,3 % al 3,7 % entre 2026 y 2034, gracias a una extensa infraestructura de distribución de gas y a la demanda de reemplazo.
- Europa representa una cuota estimada del 28-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,6-4,0% entre 2026 y 2034, con el Reino Unido, Alemania, Francia, Italia y España proporcionando una demanda consolidada.
- Se estima que la región de Asia-Pacífico representará entre el 25 % y el 27 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,5 % entre 2026 y 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande : Los contadores inteligentes representan una cuota de mercado estimada del 54-58% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,5-4,9% durante el período 2026-2034, impulsados por la modernización digital de las empresas de servicios públicos.
- Segmento de alto crecimiento : Los medidores ultrasónicos representan una cuota de mercado estimada del 12-15% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,4% durante el período 2026-2034, gracias a la medición de estado sólido y la integración inteligente.
- Empresas clave analizadas en detalle : ABB Ltd, AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited, Honeywell International Inc., Itron, Inc., Landis+Gyr AG, Zenner Gas Srl
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de contadores de gas ha evolucionado desde sistemas de diafragma mecánicos hasta sistemas electrónicos con capacidades de comunicación, lectura remota de contadores, control remoto de válvulas, monitorización de presión y medición de estado sólido. Los fabricantes se centran en el mantenimiento de la precisión, la duración de la batería, la electrónica compacta, los módulos de comunicación modulares y la compatibilidad con las normas metrológicas regionales. Los contadores convencionales siguen siendo importantes debido a las instalaciones existentes, mientras que las arquitecturas de medición inteligente se integran en el sistema de gestión de información de las empresas de servicios públicos.
El crecimiento futuro del mercado de contadores de gas debería estar impulsado por la modernización en Norteamérica y Europa, así como por la construcción de redes en la región de Asia-Pacífico y algunos países de Oriente Medio. Las empresas de servicios públicos están considerando los contadores como parte de la infraestructura conectada, no solo como equipos de medición. La presión regulatoria hacia una facturación precisa, transparencia para el cliente, eficiencia energética, seguridad y digitalización fomentará las instalaciones inteligentes. Los proveedores con soluciones de comunicación escalables y capacidad de modernización se beneficiarán del negocio de reemplazo.
Alcance del informe de mercado de medidores de gas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.090 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,74% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de contadores de gas
El desarrollo del mercado de contadores de gas se ve afectado por la necesidad de reemplazar infraestructuras, requisitos de medición más estrictos, la transformación digital de los servicios públicos y la reducción de la lectura manual de contadores. El ecosistema está compuesto por fabricantes de contadores, proveedores de componentes de medición, proveedores de comunicaciones, operadores de servicios públicos, integradores de sistemas, proveedores de software, instaladores y proveedores de servicios de mantenimiento. La demanda varía según la aplicación: las implementaciones residenciales priorizan la rentabilidad y la seguridad, mientras que los usuarios comerciales e industriales valoran la precisión de la medición, la robustez, el control de presión y las funciones de integración.
Las tendencias de producción se orientan hacia proveedores que ofrecen hardware de metrología junto con capacidades de comunicación, sensores, válvulas e interfaces de software. La disponibilidad de componentes semiconductores, baterías y su composición química, sensores de presión, transductores ultrasónicos, módulos de comunicación y carcasas especiales puede afectar la rentabilidad de la fabricación. Las certificaciones y homologaciones son relevantes para la entrada al mercado, ya que los sistemas de medición deben cumplir con las normas técnicas y legales específicas de cada jurisdicción. Los ciclos de reemplazo prolongados dificultan la compatibilidad de la base instalada, especialmente cuando las empresas de servicios públicos requieren actualizaciones sin un rediseño completo de su infraestructura de campo.
Entre los competidores del mercado de contadores de gas se encuentran proveedores diversificados de automatización, especialistas en hardware de medición y proveedores de tecnología para servicios públicos. Entre los primeros se encuentran ABB Ltd y Honeywell International Inc., cuyas capacidades abarcan una amplia gama de áreas industriales y de medición, mientras que Itron, Inc. y Landis+Gyr AG ofrecen soluciones de medición, comunicaciones y software para servicios públicos. Otros especialistas incluyen AEM SA, Apator SA, Badger Meter, Inc., Diehl Metering GmbH, EDMI Limited y Zenner Gas Srl.
Los avances tecnológicos en el sector se centran en la detección ultrasónica, la comunicación remota, la computación perimetral, las medidas de ciberseguridad, la optimización de baterías y las arquitecturas modulares de contadores inteligentes. Los proveedores están posicionando los contadores como parte de soluciones digitales integrales para servicios públicos, en lugar de como dispositivos de facturación independientes. Por lo tanto, las ventajas competitivas deben radicar en el coste del ciclo de vida, la interoperabilidad de la comunicación, la calidad de los datos, las características de seguridad, las posibilidades de instalación y los servicios. Los proveedores deberán prestar atención a la base instalada de las empresas de servicios públicos para garantizar una transición gradual sin interrupciones en las operaciones de campo ni en los procesos de facturación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de contadores de gas: Perspectivas estratégicas
Perspectivas regionales
Mercado de medidores de gas en Norteamérica
América del Norte representó una participación estimada del 29-31% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,4-3,8% hasta 2034. Estados Unidos lidera la demanda regional gracias a su extensa red de distribución de gas residencial, las políticas de adquisición de las empresas de servicios públicos y la modernización de su tecnología mecánica obsoleta. Canadá contribuye a través de sus redes de gas residenciales, comerciales e industriales, especialmente en aquellas donde las empresas de servicios públicos están mejorando su capacidad de medición y comunicación.
Los contadores modernos con lectura remota, diagnóstico y válvulas de seguridad están ganando terreno como el tipo de contador preferido en la demanda regional. Las empresas de servicios públicos están evaluando las tecnologías de estado sólido y ultrasónicas, ya que la necesidad de mayor precisión y compatibilidad justifica los costos de las actualizaciones. Los requisitos de certificación representan una barrera de entrada, pero también garantizan ciclos de adquisición confiables para los fabricantes calificados. El avanzado parque de contadores existente en Norteamérica implica que la sustitución y la actualización tendrán prioridad sobre las nuevas conexiones domiciliarias, lo que conducirá a un crecimiento estable hasta 2034.
Mercado de medidores de gas de EE. UU.
Se estima que Estados Unidos representará entre el 84 % y el 86 % del mercado norteamericano en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,7 % hasta 2034. Las grandes redes de distribución de gas, el uso residencial e industrial y los ciclos actuales de reemplazo de medidores de servicios públicos son las principales fuentes de demanda. La tecnología de medición moderna se centra cada vez más en la seguridad, la telemetría y la necesidad de minimizar las visitas de campo.
Itron Inc., Honeywell International Inc. y Landis+Gyr AG gozan de una sólida posición en el mercado de la medición inteligente y avanzada, mientras que otros proveedores se centran en aplicaciones residenciales y comerciales estándar. Entre las aplicaciones actuales se incluyen la medición de estado sólido, la capacidad de desconexión remota, la detección de presión y las comunicaciones celulares. Las empresas de servicios públicos también buscan tecnologías que puedan integrarse sin problemas en sus operaciones actuales, lo que implica que la posibilidad de modernización y las comunicaciones flexibles pueden llegar a ser tan importantes como la propia capacidad de medición.
Mercado europeo de contadores de gas
Europa representó una cuota estimada del 28-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6-4,0% hasta 2034. El Reino Unido y Alemania constituyen los mercados clave, con una red de distribución consolidada y una amplia implementación de la medición digital. Francia, Italia y España también contribuyen a la demanda derivada de la sustitución de equipos en viviendas, el uso comercial y la modernización de las empresas de servicios públicos.
En el Reino Unido, se ha implementado un sistema de medición inteligente a gran escala, y los contadores de gas se utilizan además de los contadores de electricidad y las redes de comunicación existentes. En Alemania, las competencias del sector metrológico se combinan con la modernización de los servicios públicos y la sustitución de contadores residenciales. En Francia, la precisión de las mediciones y los servicios públicos digitales siguen siendo áreas prioritarias, mientras que las redes de sustitución residencial, el uso comercial y la sustitución de contadores residenciales generan demanda en Italia y España. La contratación pública europea está cada vez más impulsada por la ciberseguridad, la interoperabilidad, el acceso de los consumidores a sus datos, las normas metrológicas y el rendimiento a lo largo de la vida útil.
Mercado de medidores de gas en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representó entre el 25 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,5 % hasta 2034. China lidera los mercados regionales, seguida de Japón, India, Corea del Sur y Australia. El desarrollo de las redes de gas, la urbanización, la industrialización y la renovación de los contadores impulsan la demanda en las principales economías.
China aprovecha su sólida capacidad de fabricación y sus redes de gas urbanas. Japón y Corea del Sur cuentan con servicios públicos avanzados, mientras que India ofrece oportunidades estructurales gracias a su red de distribución de gas urbana. Australia está ganando importancia debido a la digitalización de sus sistemas de medición de gas. Las empresas de servicios públicos regionales buscan un equilibrio entre la asequibilidad del producto y la seguridad, la monitorización remota y el ciclo de vida. Los programas de infraestructura y eficiencia energética respaldados por el gobierno pueden acelerar la implementación de contadores inteligentes.
Mercado de contadores de gas de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,3 % hasta 2034, con Arabia Saudita a la cabeza de la inversión regional. Los Emiratos Árabes Unidos contribuyen mediante actividades comerciales y de infraestructura, mientras que Sudáfrica abastece la demanda a través de servicios públicos e industrias ya en funcionamiento. En cuanto al resto de Oriente Medio y África, la situación es bastante dispar y depende del nivel de desarrollo de la red.
Los proyectos de infraestructura, la construcción de ciudades, la industrialización y el uso del gas natural definen las demandas regionales. Arabia Saudita y los Emiratos Árabes Unidos permiten la implementación de soluciones inteligentes y de control remoto en desarrollos emergentes, mientras que Sudáfrica se centra en la sustitución y la fiabilidad. Las condiciones climáticas extremas, las redes heterogéneas y los diferentes sistemas de comunicación hacen que los contadores robustos y las conexiones flexibles sean más valiosos. Los fabricantes que producen dispositivos robustos y ofrecen servicios locales podrán satisfacer las demandas de suministro.
Análisis de segmentación
Tecnología
La tecnología comprende medidores estándar y medidores inteligentes . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,4 % durante el período 2026-2034. El alcance del mercado de medidores de gas dentro de este segmento se ve cada vez más influenciado por la transición de las empresas de servicios públicos hacia la lectura remota, la facturación digital, el análisis operativo, la monitorización de la seguridad y la infraestructura conectada, mientras que los medidores convencionales mantienen una base de reemplazo sustancial.
- Medidores estándar : Continúan prestando servicio a redes residenciales y comerciales ya establecidas, donde el bajo costo de adquisición, la simplicidad mecánica y la larga vida útil siguen siendo prioridades. Su base instalada respalda una demanda constante de reemplazo.
- Medidores inteligentes : Su adopción se facilita mediante la lectura remota, las comunicaciones, el diagnóstico, la recopilación automatizada de datos y las funciones de seguridad. Las empresas de servicios públicos consideran cada vez más los medidores conectados como infraestructura para una mayor atención al cliente y aplicaciones de gestión de red.
Tipo
Los tipos incluyen diafragma, rotativos, de turbina y ultrasónicos . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,2 % durante el período 2026-2034. Los medidores de diafragma siguen siendo fundamentales para las aplicaciones residenciales, mientras que las tecnologías rotativas y de turbina se utilizan en instalaciones de mayor caudal. Los diseños ultrasónicos están ganando popularidad en aplicaciones donde la medición de estado sólido y la funcionalidad digital avanzada son prioritarias.
- Diafragma : Sigue utilizándose ampliamente en redes residenciales y de pequeños comercios debido a sus procesos de fabricación establecidos, su funcionamiento mecánico fiable y su compatibilidad con la infraestructura de servicios públicos existente.
- Rotary : Ideal para instalaciones comerciales e industriales que requieren mediciones fiables en condiciones de alto caudal. Su diseño compacto y sus características operativas consolidadas garantizan su uso continuo en aplicaciones de red.
- Turbina : Satisface las necesidades de medición comerciales e industriales de mayor volumen, donde las características del flujo y las condiciones de instalación permiten la medición mediante turbina. Las empresas de servicios públicos y los usuarios industriales valoran las prácticas operativas establecidas y los equipos de eficacia probada.
- Ultrasonido : Adquiere importancia estratégica gracias a la medición en estado sólido, el bajo desgaste mecánico, el diagnóstico digital y la integración de comunicaciones. Esta tecnología es especialmente relevante para la modernización de contadores inteligentes y aplicaciones avanzadas en servicios públicos.
Solicitud
Las aplicaciones abarcan los sectores residencial, comercial e industrial . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,1 % durante el período 2026-2034. Las instalaciones residenciales representan la mayor base instalada, mientras que las aplicaciones comerciales e industriales generan mayores exigencias en cuanto a rendimiento de medición, durabilidad, gestión de flujo, integración de datos y condiciones de instalación especializadas.
- Residencial : Representa la base instalada más amplia y sigue siendo el principal mercado de reemplazo. La demanda se inclina cada vez más por sistemas inteligentes compactos que ofrecen lectura remota, monitoreo de seguridad y mayor visibilidad de la facturación.
- Comercial : Incluye oficinas, locales comerciales, establecimientos hoteleros y edificios institucionales. Los compradores valoran cada vez más la medición precisa, la monitorización remota y la integración con los sistemas de gestión de edificios y de energía.
- Industrial : Requiere equipos robustos capaces de manejar caudales elevados y condiciones de funcionamiento exigentes. La precisión de las mediciones, el acceso para el mantenimiento, las condiciones de presión y la integración con los sistemas de control industrial influyen en las decisiones de compra.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Alto |
Facturación inteligente |
Escalada |
|
Comercial |
Medio |
Monitoreo remoto |
Escalada |
|
Industrial |
Medio |
Análisis de flujo |
Maduro |
Factores que impulsan el crecimiento del mercado de contadores de gas y análisis de su impacto
Sustitución de la infraestructura obsoleta de contadores de gas
El envejecimiento de las instalaciones existentes genera un ciclo de reemplazo constante, ya que los medidores mecánicos eventualmente requieren inspección, reacondicionamiento o reemplazo para mantener el rendimiento de medición y la seguridad operativa. Las empresas de servicios públicos evalúan cada vez más los reemplazos como oportunidades para introducir funciones de comunicación y diagnóstico, en lugar de simplemente instalar equipos mecánicos equivalentes. Esto transforma la propuesta de valor, pasando de un único dispositivo de medición a un activo conectado capaz de soportar operaciones remotas. El impacto es mayor en las redes consolidadas de Norteamérica y Europa, donde las grandes poblaciones instaladas pueden generar programas de adquisición recurrentes. La actividad de reemplazo también impulsa la demanda de módulos de comunicación y medidores compatibles con la modernización, que minimizan los cambios en las conexiones de servicio existentes. Los proveedores con amplias gamas de productos pueden utilizar estos programas para facilitar la transición gradual de los clientes de la tecnología estándar a arquitecturas inteligentes, controlando las interrupciones en la instalación y manteniendo la continuidad de la facturación.
Las empresas de servicios públicos se centran en la monitorización remota y la eficiencia operativa.
Las empresas de servicios públicos se enfrentan a la presión de mejorar la productividad en campo, manteniendo al mismo tiempo una facturación precisa y un servicio fiable. Los contadores de gas conectados pueden reducir la necesidad de lectura manual, facilitar el diagnóstico remoto y proporcionar información más frecuente sobre el consumo y el estado de los equipos. Esto genera un valor operativo cuantificable cuando las poblaciones de clientes están geográficamente dispersas o el acceso al campo es costoso. La tecnología inteligente también puede admitir alertas automatizadas para condiciones anómalas y, cuando sea compatible, la operación remota de válvulas. El efecto comercial es un cambio gradual en los criterios de adquisición, pasando del precio de compra del contador al coste total del ciclo de vida. Los proveedores pueden beneficiarse ofreciendo módulos de comunicación, software de cabecera, servicios de datos y capacidades de mantenimiento junto con el hardware. Por lo tanto, los programas de modernización de las empresas de servicios públicos crean oportunidades para los proveedores que puedan demostrar interoperabilidad con las plataformas existentes de facturación, atención al cliente y gestión de activos.
Mayor énfasis en la seguridad del gas y la integridad de las mediciones.
La seguridad sigue siendo una consideración fundamental en las adquisiciones, ya que los sistemas de distribución de gas requieren mediciones fiables y la rápida identificación de anomalías operativas. Los contadores modernos integran cada vez más sensores de presión, monitorización de temperatura, detección de manipulación o sistemas de apagado automático, según la aplicación y los requisitos regionales. Estas características reducen la exposición operativa y facilitan la respuesta de la empresa de servicios públicos ante consumos o fallos en los equipos inusuales. La integridad de las mediciones es igualmente importante, ya que las lecturas inexactas pueden afectar a la facturación, la confianza del cliente y la contabilidad de la red. Por ello, los organismos reguladores y las empresas de servicios públicos siguen haciendo hincapié en el rendimiento certificado y la trazabilidad de las mediciones. El mercado favorece a los fabricantes con experiencia consolidada en metrología, procesos de prueba rigurosos y capacidad de asistencia técnica. A medida que la conectividad se generaliza, la ciberseguridad y las comunicaciones seguras se convierten en elementos esenciales para mantener la confianza en la infraestructura de medición gestionada digitalmente.
Tendencias futuras del mercado de contadores de gas
Inteligencia perimetral y plataformas interoperables de contadores de gas
Las tendencias del mercado de contadores de gas apuntan cada vez más hacia contadores que procesan la información localmente antes de transmitir los datos seleccionados a las plataformas de las empresas de servicios públicos. La inteligencia en el borde permite una detección más rápida de flujos anómalos, cambios de presión, manipulación o problemas con los equipos, al tiempo que reduce la sobrecarga de comunicación. Es probable que los dispositivos futuros combinen sensores, diagnósticos, comunicaciones y lógica configurable en plataformas compactas. La interoperabilidad será cada vez más importante, ya que las empresas de servicios públicos operan flotas mixtas adquiridas en múltiples ciclos de compra. Las interfaces abiertas y las capacidades de comunicación entre múltiples proveedores pueden reducir la dependencia de arquitecturas propietarias y simplificar la modernización por fases. Los proveedores que combinan inteligencia local con conectividad segura en la nube pueden obtener una ventaja, ya que las empresas de servicios públicos pueden obtener información útil sin reemplazar todos los componentes de su infraestructura tecnológica actual. Este enfoque debería respaldar la transformación digital gradual, controlando al mismo tiempo el gasto de capital.
La medición ultrasónica se extiende más allá de las instalaciones de alta gama.
La tecnología ultrasónica está en vías de pasar gradualmente de aplicaciones especializadas y de alta gama a una implementación más amplia en los sectores residencial y comercial, a medida que las empresas de servicios públicos se familiaricen con la medición de estado sólido. La ausencia de componentes de medición móviles convencionales puede reducir el desgaste mecánico y permitir funciones adicionales de detección y diagnóstico. Las válvulas de cierre integradas, los transductores de presión, las comunicaciones celulares y las baterías de mayor duración pueden aumentar aún más el valor de la tecnología. El costo sigue siendo una limitación, especialmente en programas residenciales sensibles al precio, por lo que su adopción dependerá de la escala de fabricación y de ahorros demostrables durante el ciclo de vida. Con el tiempo, es probable que los equipos de compras comparen las tecnologías utilizando el costo total de propiedad en lugar del precio unitario inicial únicamente. Esto puede mejorar la posición comercial de las plataformas ultrasónicas, donde las operaciones remotas, las funciones de seguridad y el mantenimiento reducido brindan beneficios cuantificables para las empresas de servicios públicos.
Oportunidades de mercado para contadores de gas
Programas de modernización inteligente para redes de servicios públicos ya existentes
Las previsiones del mercado de contadores de gas indican una oportunidad para modernizar las redes existentes mediante estrategias de adaptación que incorporan funcionalidades digitales y de comunicación sin necesidad de sustituir por completo los sistemas de servicios públicos. Los proveedores pueden desarrollar dispositivos modulares compatibles con los contadores, las conexiones de servicio y la infraestructura de facturación existentes. Este enfoque permite reducir el tiempo de instalación y distribuir la inversión en varios ciclos de adquisición. Las oportunidades son especialmente relevantes en regiones con una gran cantidad de contadores convencionales y empresas de servicios públicos consolidadas. Los inversores deben priorizar las plataformas que admiten diversas tecnologías de comunicación, dado que las condiciones de la red varían según el territorio. Las alianzas con instaladores, empresas de servicios públicos y proveedores de software pueden acelerar aún más la implementación al combinar el hardware con las capacidades de puesta en marcha y gestión de datos. Por lo tanto, los productos orientados a la adaptación pueden satisfacer las necesidades de modernización minimizando las interrupciones para los clientes y las operaciones sobre el terreno.
Medición integrada para la gestión energética comercial e industrial.
Las instalaciones comerciales e industriales ofrecen la oportunidad de integrar los contadores de gas en sistemas de gestión energética más amplios, en lugar de considerarlos equipos de facturación aislados. Los contadores avanzados proporcionan datos de consumo para plataformas de gestión de edificios, monitorización de procesos, asignación de costes y optimización operativa. Los proveedores pueden dirigirse a hospitales, hoteles, plantas de fabricación, campus universitarios, centros logísticos y grandes propiedades comerciales donde la visibilidad del consumo energético tiene una relevancia financiera directa. La inversión debe centrarse en contadores con comunicaciones robustas, intervalos de medición configurables, alta integridad de datos e integración mediante protocolos industriales o de edificios establecidos. La combinación de contadores con análisis y contratos de servicio puede generar ingresos recurrentes y, al mismo tiempo, mejorar la fidelización de clientes. Esta oportunidad resulta especialmente atractiva cuando los gestores de instalaciones ya implementan sistemas digitales de gestión energética y pueden incorporar la medición de gas a una cartera más amplia de servicios públicos monitorizados.
Novedades recientes
- Agosto de 2026: El módulo de medición de gas SGM5304 de última generación de Sensirion completó con éxito la certificación EN 17526 en el Instituto de Metrología de los Países Bajos (NMi), lo que permite a los fabricantes de medidores de gas obtener la aprobación MID con un menor esfuerzo de certificación, menores costos de desarrollo y un lanzamiento al mercado más rápido. La certificación confirma el cumplimiento de los requisitos metrológicos de la norma EN 17526 para los rangos de operación G4 y G6 con compensación de presión y temperatura, así como para un nuevo modo G4 con compensación de temperatura únicamente.
- Julio de 2026: Mahanagar Gas Limited (MGL) se asoció con India Post, Círculo de Maharashtra, para lanzar servicios de lectura de contadores de gas natural por tubería (PNG) a domicilio en todo Mumbai, utilizando tecnología avanzada. Esta iniciativa, formalizada mediante un memorando de entendimiento, convierte a MGL en la primera empresa de distribución de gas urbano en India en colaborar con India Post para la lectura de contadores de gas domésticos, comenzando con un programa piloto en áreas seleccionadas del sur de Mumbai antes de una expansión gradual.
- Mayo de 2025: ABB y RMG firmaron un acuerdo marco de suministro en virtud del cual RMG proporcionará a ABB medidores de gas ultrasónicos para el mercado energético estadounidense, ampliando así la cartera de instrumentación de ABB para la medición de gas de alta precisión en aplicaciones de transferencia de custodia y transporte. Esta alianza combina la tecnología de medición ultrasónica de RMG con los computadores de flujo y las soluciones de medición más amplias de ABB, lo que permite a los clientes estadounidenses del sector del petróleo y el gas acceder a mediciones de gas de alta precisión respaldadas por la consolidada oferta de instrumentación de ABB.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -