
Markt für Glas Insulators: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Glasisolatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Hängeisolatoren, Stifteisolatoren); Anwendung (Verteilungs- und Bahnanwendungen, HGÜ-Anwendungen, HLK-Anwendungen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00027570
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
222,85 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
308,04 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,66 %
Wachstumsrate
Adressierbarer Markt
2.410,90 Mio. US$
(2026–2034)
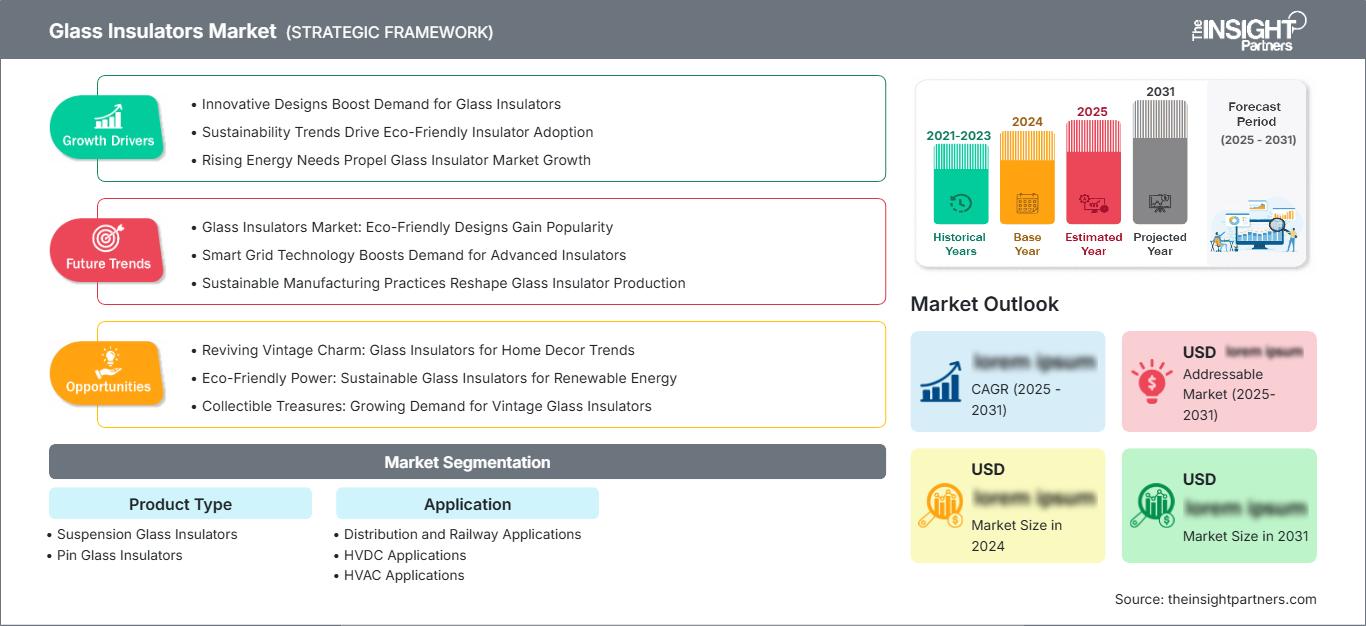
Der Markt für Glasisolatoren wird voraussichtlich von 222,85 Millionen US-Dollar im Jahr 2025 auf 308,04 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,66 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den Ausbau von Übertragungs- und Verteilungsnetzen, die Erneuerung veralteter Freileitungsinfrastruktur, die Integration erneuerbarer Energien und den kontinuierlichen Ausbau von Hoch- und Höchstspannungsleitungen bestimmt. Hängeisolatoren spielen weiterhin eine zentrale Rolle in Übertragungsanwendungen, während spezielle Ausführungen den zunehmend anspruchsvollen klimatischen und elektrischen Betriebsbedingungen gerecht werden.
Für Nordamerika wird bis 2034 ein durchschnittliches jährliches Wachstum von 4,0–4,5 % erwartet, das durch die Modernisierung der Stromnetze, Investitionen in die Netzstabilität und den Ersatz veralteter Übertragungsanlagen begünstigt wird. Die Marktaussichten für Glasisolatoren in der Region werden durch Investitionen der Energieversorger in die Fernübertragung, das steigende Lastwachstum im Zusammenhang mit Rechenzentren und den zunehmenden Bedarf an einer zuverlässigen Infrastruktur, die neue Erzeugungsanlagen integrieren und gleichzeitig die Systemstabilität gewährleisten kann, gestärkt.
Marktanalyse und Einblicke in den Markt für Glasisolatoren
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 24–28 % am Markt für Glasisolatoren halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen wird, unterstützt durch den Ersatz von Übertragungsleitungen, Programme zur Stärkung der Netzstabilität und Anforderungen an die Anbindung erneuerbarer Energien.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 68–72 % am nordamerikanischen Strommarkt ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % bis 2034, die auf den Ausbau des Übertragungsnetzes und die Modernisierung der Energieversorgungsunternehmen zurückzuführen ist.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt und soll im Zeitraum 2026–2034 um 3,3–3,8 % wachsen. Deutschland, Frankreich, Italien, Spanien und Großbritannien decken den Bedarf durch die Erneuerung veralteter Stromnetze und den Ausbau erneuerbarer Energien.
- Asien-Pazifik: Für Asien-Pazifik wird ein Anteil von 34–38 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–4,8 % bis 2034 erwartet, wobei China, Indien, Japan, Südkorea und Australien durch Netzausbau und Investitionen in Höchstspannungsanlagen führend sein werden.
- Größtes Segment: Es wird geschätzt, dass Hängeglasisolatoren im Jahr 2025 einen Marktanteil von 72–76 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen werden, da Übertragungsprojekte mechanisch robuste Strangkonfigurationen bevorzugen.
- Wachstumsstarkes Segment: Es wird geschätzt, dass HVDC-Anwendungen im Jahr 2025 einen Marktanteil von 10–14 % erreichen und bis 2034 um 5,0–5,6 % wachsen werden, da die Übertragung erneuerbarer Energien über große Entfernungen zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen: Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited, ZX Insulators, Hubbell, GAMMA Insulators, JSC UMEK, Shandong Ruitai Glass Insulator Co., Ltd., Nanjing Electric International Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Qualifizierung des Produktportfolios wurde durch die Weiterentwicklung der Prozesse im Zusammenhang mit gehärtetem Glas, thermischer Vorspannung, Verklebung, Metallteilen und der Entwicklung kontaminationsresistenter Profile vereinfacht. Darüber hinaus legen Hersteller zunehmend Wert auf gleichbleibende mechanische Festigkeit, die Erkennbarkeit von Fehlern und die Eignung für extreme Übertragungsbedingungen. Neuere Normen betonen ebenfalls die Bedeutung von Prüfungen, darunter Impuls-, Restfestigkeits-, Schlag- und Funkstörfestigkeitsprüfungen.
Zukünftig wird die Qualifizierung in Verbindung mit Lieferfähigkeit und lokaler technischer Unterstützung eine immer wichtigere Priorität im Beschaffungsprozess darstellen. Der Netzausbau in Entwicklungsländern wird die Nachfrage nach Glasaufhängungssträngen erhöhen, während in Industrieländern der Bedarf an Ersatz und Modernisierung im Vordergrund steht. Zuverlässigkeitsaspekte, die Integration erneuerbarer Energien und die Netzstabilität sollten den Bedarf an Produkten mit gleichbleibender Leistung im praktischen Einsatz und lückenloser Rückverfolgbarkeit von Herstellung und Prüfung vorantreiben.
Berichtsumfang zum Markt für Glasisolatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 222,85 Millionen US-Dollar |
| Marktgröße bis 2034 | 308,04 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Glasisolatoren
Der Netzausbau ist der Haupttreiber und verknüpft die Entwicklung des Marktes für Glasisolatoren daher eng mit dem Bau neuer Übertragungsleitungen, der Modernisierung von Verteilungsnetzen, der Elektrifizierung von Bahnstrecken und dem Austausch von Anlagen. Die Wertschöpfungskette beginnt bei Anbietern von Spezialglas und Metallkomponenten und umfasst anschließend das Mischen, Schmelzen, Formen, thermische Härten, Montieren, Prüfen, Verpacken und die Qualifizierung durch Energieversorgungsunternehmen. Zu den Nachfragefaktoren zählen der Verschmutzungsgrad, die Spannungsklasse, die mechanischen Belastungen und die Leitungskonfiguration.
Im Bereich der Lieferkette steigt die Abhängigkeit von Ofeneffizienz, Automatisierung, Strompreisen, Transportlogistik und dem Zugang zu hochwertigem Stahl und Zement. Hersteller mit vertikaler Integration können eine höhere Maßgenauigkeit und bessere mechanische Eigenschaften gewährleisten, während Exporteure Zertifizierungen und die spezifischen Anforderungen der Energieversorger berücksichtigen müssen. Groß angelegte Übertragungsprogramme können saisonale Spitzenzeiten beim Einkauf verursachen, wodurch die Planung und das Bestandsmanagement zu wichtigen Bestandteilen der Logistik werden, um zuverlässige Lieferungen ohne übermäßige Investitionen in Betriebskapital zu gewährleisten.
Die Wettbewerbsanalyse des Marktes für Glasisolatoren zeigt einen fragmentierten Markt mit etablierten multinationalen Herstellern, spezialisierten Herstellern und großen asiatischen Produzenten. Die Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited und Hubbell konkurrieren durch ein breites Produktportfolio, hohe Qualifikation und geografische Präsenz. Nanjing Electric International Co., Ltd. und Shandong Ruitai Glass Insulator Co., Ltd. konzentrieren sich auf Produktionsgröße, Exportkapazitäten und Produktionseffizienz, während GAMMA Insulators und JSC UMEK alternative Optionen darstellen.
Steigende Investitionen fließen in die Ofenmodernisierung, automatisierte Formgebung, Inspektionen, Energieeffizienz und flexible Kapazitätserweiterung. Die Modernisierung der Produktion von Nanjing Electric unterstreicht die Bedeutung der Automatisierung, während MacLean Power Systems Wert auf Fertigungsqualität und Leistungsfähigkeit seiner Produkte legt. Spezialisierte Hersteller von ZX-Isolatoren und anderen können ihre Marktposition durch kurze Lieferzeiten, kundenspezifische Profilanpassung und Zertifizierungsdienstleistungen in Verbindung mit wirtschaftlichen Lebenszyklusbetrachtungen stärken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Glasisolatoren: Strategische Einblicke
Regionale Einblicke
Markt für Glasisolatoren in Nordamerika
Nordamerika wird voraussichtlich 24–28 % des Strombedarfs im Jahr 2025 decken und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. Der regionale Bedarf hängt mit veralteter Übertragungsinfrastruktur, dem Strombedarf, dem Anschluss erneuerbarer Energien und Maßnahmen zur Stärkung der Resilienz zusammen. Die Energieversorgungsunternehmen konzentrieren sich bei ihren Ausgaben nun verstärkt auf Fernübertragungssysteme und den Austausch von Anlagen, die das Ende ihrer Nutzungsdauer erreichen.
Die USA decken den Großteil der regionalen Beschaffungen ab, während Kanada und Mexiko über die Verstärkung des Netzes und die Integration erneuerbarer Energien beteiligt sind. Glasaufhängungsisolatoren finden weiterhin überall dort Anwendung, wo Energieversorger hohe mechanische Festigkeit und visuelle Fehlererkennung benötigen. Die Sicherstellung der Lieferfähigkeit, Erfahrung in der Produktqualifizierung und die Kompatibilität der Isolatoren mit Leitungszubehör werden daher von den Käufern berücksichtigt.
US-Markt für Glasisolatoren
Die USA repräsentieren schätzungsweise 68–72 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. Die Nachfrage wird durch die Modernisierung des Übertragungsnetzes, den Ausbau der Resilienz, die Elektrifizierung und den steigenden Strombedarf aufgrund von Rechenzentren und der industriellen Fertigung getrieben. Die Beschaffung erfolgt durch Energieversorgungsunternehmen, die Qualitätsprodukte bevorzugen, welche den ANSI-Standards entsprechen.
Zu den wichtigsten Akteuren in diesem Markt zählen Hubbell und MacLean Power Systems für ihre jeweiligen Heimatmärkte sowie ausländische Anbieter, die über Vertriebsnetze tätig sind. Das Produkt findet Anwendung in den Bereichen Übertragung, Unterverteilung, Verteilung und ausgewählten Bahnanwendungen. Die Frage des Ersatzes gewinnt zunehmend an Bedeutung, da Energieversorger die Zuverlässigkeit der Anlagen gewährleisten und Ausfallzeiten minimieren müssen.
Europäischer Markt für Glasisolatoren
Schätzungen zufolge wird Europa im Jahr 2025 27–31 % des Strombedarfs decken und bis 2034 um 3,3–3,8 % wachsen, wobei Deutschland der führende nationale Markt sein wird. Großbritannien, Deutschland, Frankreich, Italien und Spanien bilden zusammen eine breite Basis für den Ersatz des Übertragungsnetzes, die Elektrifizierung des Schienennetzes und den Ausbau der Stromnetze mit erneuerbaren Energien.
Die Anbindung von Offshore-Windparks und der Netzausbau wirken sich auf Großbritannien aus. Deutschland benötigt einen Netzausbau im Zusammenhang mit erneuerbaren Energien und dem Nord-Süd-Transport von Strom. Frankreich setzt auf Kernenergie in der Stromerzeugung, ergänzt durch Netzverbindungen und erneuerbare Energien. In Italien besteht im Süden, wo ein erheblicher Anteil erneuerbarer Energien vorhanden ist, ein Bedarf an Netzausbau. Spanien treibt den Netzausbau zur Integration von Solar- und Windenergie weiter voran. Für all diese Märkte sind Qualifikation, ökologische Nachhaltigkeit und die Einhaltung der europäischen IEC-Normen weiterhin entscheidende Kaufkriterien.
Markt für Glasisolatoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge 34–38 % der Nachfrage im Jahr 2025 ausmachen und bis 2034 um 4,2–4,8 % wachsen. Damit ist er der führende regionale Markt. China ist Marktführer, gefolgt von Indien, Japan, Südkorea und Australien. Große Übertragungskorridore und die Integration erneuerbarer Energien bilden die Grundlage für die Energiebeschaffung.
Chinas Ausbau der Höchstspannungsnetze und Indiens geplante Netzerweiterungen schaffen erhebliche Anforderungen an Tragseile. Japan und Südkorea legen Wert auf Zuverlässigkeit und Austauschbarkeit, während Australien Produkte benötigt, die für Weitverkehrsnetze und raue Umgebungsbedingungen geeignet sind. Industrielles Wachstum, Förderprogramme für erneuerbare Energien und Investitionen in die Stromnetze bilden eine nachhaltige Nachfragebasis in der gesamten Region.
Markt für Glasisolatoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 3,8–4,4 % jährlich steigen, wobei Saudi-Arabien den regionalen Bedarf anführt. Investitionen der VAE in die Infrastruktur und der Netzausbau in Südafrika erhöhen die Nachfrage zusätzlich, während der Rest der MEA-Region weiterhin von Übertragungsnetzen und Erzeugungsprojekten abhängig ist.
Die Diversifizierung des Energiesektors, die Vernetzung von Stromnetzen und der Infrastrukturausbau erhöhen den Bedarf an zuverlässigen Freileitungskomponenten. Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren sich auf die großflächige Stromerzeugung und den Netzausbau, während Südafrika die Verstärkung der bestehenden Übertragungskorridore benötigt. Käufer im Nahen Osten und Afrika berücksichtigen bei der Bewertung von Glasisolatoren zunehmend die Emissionsbeständigkeit, die Hitzebeständigkeit, den Korrosionsschutz und die Verfügbarkeit von Ersatzgeräten.
Segmentierungsanalyse
Produkttyp
Für diesen Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,4–4,1 % prognostiziert. Das Segment spiegelt die etablierte Nachfrage nach Aufhängungs- und Stiftkonfigurationen für verschiedene Spannungsklassen und Leitungsarchitekturen wider. Der Markt für Glasisolatoren bevorzugt zunehmend Produkte, die mechanische Zuverlässigkeit, vorhersehbare elektrische Eigenschaften, Beständigkeit gegen Verschmutzungen und Kompatibilität mit bestehender Hardware vereinen.
- Hängende Glasisolatoren: Diese Produkte spielen eine zentrale Rolle in der Übertragungstechnik, da mehrere Einheiten zu Strängen für höhere Spannungsniveaus zusammengeschaltet werden können. Die Nachfrage ist weiterhin eng mit dem Bau und der Sanierung von Fernübertragungsnetzen sowie mit extremen Umgebungsbedingungen verbunden.
- Stiftisolatoren: Stiftisolatoren spielen weiterhin eine wichtige Rolle in Verteilnetzen und ausgewählten Niederspannungs-Freileitungsanwendungen. Ihre strategische Bedeutung ergibt sich aus der einfachen Installation, den etablierten Konstruktionsprinzipien der Energieversorger und dem kontinuierlichen Austauschbedarf in ausgereiften Verteilnetzen.
Anwendung
Für die Anwendung wird bis 2034 ein jährliches Wachstum von 3,9–4,4 % prognostiziert. Das Segment profitiert von gleichzeitigen Investitionen in Verteilungsnetze, die Elektrifizierung von Eisenbahnstrecken, die Hochspannungs- und Wärmeübertragung sowie in HGÜ-Korridore. Der Markt für Glasisolatoren wird zunehmend durch die Integration erneuerbarer Energien, interregionale Stromtransfers und den Bedarf an erhöhter Netzstabilität beeinflusst.
- Anwendungen im Bereich Energieverteilung und Bahntechnik: Diese Anwendungsbereiche erzeugen einen wiederkehrenden Ersatzteilbedarf in der Energieverteilung und der Bahnelektrifizierung. Bei der Beschaffung wird besonderer Wert auf standardisierte Abmessungen, mechanische Zuverlässigkeit, Umweltverträglichkeit und Kompatibilität mit der bestehenden Infrastruktur gelegt.
- HGÜ-Anwendungen: HGÜ-Projekte erfordern hochzuverlässige Isolationssysteme für die Übertragung großer Strommengen über weite Strecken. Der Bedarf ist strategisch wichtig, wenn erneuerbare Energieerzeugungsanlagen weit von den Verbrauchszentren entfernt liegen und die überregionale Übertragungskapazität erhöht werden muss.
- Anwendungen im Bereich der Klimatechnik: Klimatechnik bleibt ein wichtiger Anwendungsbereich in konventionellen Übertragungs- und Verteilungsnetzen. Die Nachfrage wird durch Netzausbau, den Austausch veralteter Leitungen, die Anbindung erneuerbarer Energien und den Ausbau von Hochspannungskorridoren gedeckt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Verteilungs- und Bahnanwendungen |
Hoch |
Netzerneuerung |
Reifen |
|
HGÜ-Anwendungen |
Medium |
UHV-Erweiterung |
Skalierung |
|
Anwendungen im Bereich Heizung, Lüftung und Klimatechnik |
Hoch |
Linienverstärkung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Glasisolatoren
Ausbau der Hochspannungsübertragungsinfrastruktur
Das Kapazitätswachstum wird die Nachfrage nach mechanisch robusten Isolatoren für hohe Spannungen und große Entfernungen erhöhen. Laut IEA werden die globalen Stromnetze bis 2040 erheblich ausgebaut und modernisiert, was die strukturelle Bedeutung der in Übertragungsnetzen verwendeten Komponenten unterstreicht. Für Hersteller von Glasisolatoren bedeutet dies größere Auftragsbestände, bessere Qualifizierungsmöglichkeiten und die Bedeutung skalierbarer Fertigungsprozesse. Energieversorger werden zudem standardisierte Produkte benötigen, die sich in bestehende Masten, Kabel und Armaturen integrieren lassen. Besonders erfolgreich dürften Hängeisolatoren sein, da diese je nach Spannungs- und mechanischen Anforderungen zu Strängen zusammengefügt werden können.
Integration erneuerbarer Energien und Fernstromübertragung
Die Erzeugung erneuerbarer Energien erfolgt zunehmend weit entfernt von großen Verbrauchszentren, wodurch Anforderungen an Übertragungskorridore entstehen, die Strom über beträchtliche Entfernungen transportieren können. China, Indien, Europa, Australien und Nordamerika bauen ihre Netze aus, um Erzeugungsgebiete mit Industrie- und Ballungszentren zu verbinden. Glasisolierung bietet Vorteile, wenn Energieversorger bei Freileitungsanwendungen Wert auf sichtbare Fehlererkennung, mechanische Festigkeit und lange Lebensdauer legen. Die Entwicklung von HGÜ eröffnet zusätzliche Möglichkeiten, da Gleichstromverbindungen über große Entfernungen sorgfältig entwickelte Isolationssysteme erfordern. Die Auswirkungen auf den Markt reichen über Neubauten hinaus, da Energieversorger auch bestehende Korridore verstärken müssen, um den veränderten Stromflüssen gerecht zu werden. Anbieter, die schmutzabweisende Profile, hohe mechanische Festigkeit und anwendungsspezifische Designs liefern, können ihre Relevanz in Projekten steigern, bei denen Umwelteinflüsse und Systemzuverlässigkeit die Geräteauswahl beeinflussen.
Ersatz veralteter Freileitungsanlagen
Die alternde Infrastruktur wird in entwickelten Stromnetzen zu einem entscheidenden Beschaffungsfaktor. In Europa ist ein erheblicher Teil der Verteilungsnetze über vierzig Jahre alt, während nordamerikanische Energieversorger weiterhin in Zuverlässigkeit und Ausfallsicherheit investieren. Austauschprogramme erzeugen unabhängig von neuen Erzeugungskapazitäten eine wiederkehrende Nachfrage, da Isolatoren, Armaturen und zugehörige Hardware über lange Betriebszeiten hinweg ihre elektrische und mechanische Leistungsfähigkeit gewährleisten müssen. Glasprodukte profitieren von ihren sichtbaren Ausfallmerkmalen, die es Wartungsteams ermöglichen, beschädigte Einheiten bei Inspektionen zu identifizieren. Dies führt zu einer Verlagerung hin zu einer lebenszyklusorientierten Beschaffung anstelle des niedrigsten Anschaffungspreises. Hersteller, die mechanische Beständigkeit, Umweltbeständigkeit, Testergebnisse und Kompatibilität mit bestehender Hardware dokumentieren können, erhalten Folgeaufträge von Energieversorgern, die schrittweise Modernisierungsprogramme durchführen.
Zukunftstrends auf dem Markt für Glasisolatoren
Erweiterte Inspektion und zustandsorientierte Instandhaltung
Zukünftige Trends im Markt für Glasisolatoren werden die Produktentwicklung zunehmend mit digitalen Prüfverfahren verknüpfen. Energieversorger setzen Drohnen, hochauflösende Bildgebung, thermische Analysen und strukturierte Anlagendatenbanken ein, um Defekte zu erkennen, bevor Ausfälle die Betriebssicherheit beeinträchtigen. Glasbauteile eignen sich besonders gut für die Sichtprüfung, da beschädigte oder gebrochene Komponenten leichter zu erkennen sind als verdeckte Verschleißmechanismen. Hersteller können darauf reagieren, indem sie die Oberflächenkonsistenz verbessern, eindeutigere Kennzeichnungssysteme entwickeln und digitale Produktdatensätze bereitstellen, die mit den Fertigungschargen verknüpft sind. Zustandsorientierte Instandhaltung kann die Beschaffungsspezifikationen ebenfalls verändern, indem sie die Prüfbarkeit und vorhersehbare Ausfallarten stärker gewichtet. Langfristig werden die Ingenieurteams der Energieversorger Isolatoren möglicherweise als Teil integrierter Anlagenmanagementsysteme bewerten, anstatt sie als isolierte Hardware zu beschaffen. Dies wird Lieferanten dazu anregen, neben den physischen Produkten auch Dokumentationen, Rückverfolgbarkeit, Installationsanleitungen und Prüfdaten bereitzustellen.
CO2-ärmere Fertigung und Prozessautomatisierung
Die Herstellung von Glasisolatoren ist energieintensiv, da sie kontrolliertes Schmelzen, Formen und Wärmebehandeln erfordert. Zukünftige Anbieter werden daher voraussichtlich Wert auf Ofeneffizienz, automatisierte Materialhandhabung, optimierte Heizzyklen, Abfallreduzierung und verbesserte Prozessüberwachung legen. Automatisierung kann zudem die Maßhaltigkeit verbessern und die Variabilität zwischen Produktionschargen verringern, was insbesondere dann von Vorteil ist, wenn für die Zulassung durch Energieversorger reproduzierbare mechanische und elektrische Eigenschaften gefordert werden. Hersteller mit älteren Anlagen könnten zunehmend unter Druck geraten, ihre Ausrüstung zu modernisieren, da Energiekosten und Umweltauflagen die Wirtschaftlichkeit der Produktion beeinflussen. Dies könnte zu einer schrittweisen Umstellung auf digital überwachte Öfen, automatisierte Inspektion und verbesserte Prozesskontrolle führen. Diese Veränderungen dürften die Ausbeute und Produktkonsistenz verbessern und den Herstellern gleichzeitig helfen, die Betriebskosten zu senken, ohne sich ausschließlich auf höhere Verkaufspreise zu verlassen.
Marktchancen für Glasisolatoren
Regionale Fertigung für den Ausbau des Übertragungsnetzes
Regionale Fertigung bietet attraktive Chancen für Regierungen und Energieversorger, die ihre Lieferketten für kritische Netzkomponenten stabiler gestalten wollen. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte bieten Potenzial für lokale Produktions-, Montage-, Test- oder Lagerzentren. Investoren können Standorte in der Nähe von Übertragungsnetz-Entwicklungszentren anvisieren, um Frachtkosten zu senken und Reaktionszeiten für Energieprojekte zu verkürzen. Prognosen für den Markt für Glasisolatoren profitieren von einem Beschaffungsumfeld, das zunehmend auf Liefersicherheit, kontinuierliche Qualifizierung und lokalen technischen Support ausgerichtet ist. Partnerschaften zwischen etablierten Herstellern und regionalen Ingenieurbüros können einen praktikablen Markteintritt ermöglichen, ohne alle vorgelagerten Kapazitäten duplizieren zu müssen. Die überzeugendsten Geschäftsmodelle dürften die Kombination von lokaler Weiterverarbeitung oder Lagerhaltung mit zentralisierter Spezialglasproduktion ergeben. So können Hersteller die Prozesseffizienz erhalten und gleichzeitig Produkte an regionale Standards und Umweltbedingungen anpassen.
Hochleistungsprodukte für HGÜ und extreme Umgebungen
Investitionsmöglichkeiten eröffnen sich im Bereich von Produkten, die für Hochspannungs-Gleichstromleitungen und Standorte mit starker Verschmutzung, Salzbelastung, Staub oder Temperaturschwankungen entwickelt wurden. Solche Projekte erfordern die sorgfältige Kontrolle von Kriechstrecken, mechanischer Belastung, elektrischer Leistung und Profilgeometrie. Anbieter können sich durch anwendungstechnische Lösungen anstatt durch die reine Komponentenlieferung differenzieren, indem sie Konfigurationen anbieten, die auf den jeweiligen Verschmutzungsgrad und die Leitungsplanung abgestimmt sind. Forschungsprogramme, die sich auf das Bruchverhalten von Glasisolatoren und Oberflächenbeschichtungen konzentrieren, schaffen ebenfalls Wege für schrittweise Produktverbesserungen. Hersteller können dedizierte Tests, Profiloptimierung und Kundendienst priorisieren, um den hohen Beschaffungsanforderungen gerecht zu werden. Diese Strategie ist insbesondere in Ländern relevant, die lange Übertragungskorridore aus Regionen mit erneuerbaren Energien aufbauen, wo die Folgen von Komponentenausfällen für die Zuverlässigkeit erheblich sind und Energieversorger Anlagen zunehmend anhand ihrer Gesamtlebenszyklusleistung bewerten.
Aktuelle Entwicklungen
- Mai 2026: AGC hat eine neue Produktionslinie für FINEO-Vakuumisolierglas in Betrieb genommen und damit die Fertigungskapazität für seine Hochleistungsverglasungslösung in Europa erweitert. FINEO nutzt eine ca. 0,1 mm dünne Vakuumschicht zwischen zwei Glasscheiben und bietet so eine Wärmedämmung, die mit Dreifachverglasung vergleichbar ist. Gleichzeitig ist es deutlich dünner und leichter und eignet sich daher besonders für Gebäudesanierungen und Anwendungen, bei denen bestehende Fensterrahmen erhalten bleiben müssen. Die neue Produktionskapazität deckt die steigende Nachfrage nach leistungsstarken, energieeffizienten Verglasungen ab, da Europa die Gebäudesanierung und Dekarbonisierung vorantreibt.
- September 2025: Saint-Gobain Glass hat sich mit LuxWall zusammengetan, um INSIO®, eine Vakuumverglasungslösung der nächsten Generation mit der transparenten Dämmtechnologie von LuxWall, auf dem europäischen Markt einzuführen. Die Kooperation vereint die globale Reichweite und Expertise von Saint-Gobain Glass im Bereich Bauglas mit der Enthermal-Technologie von LuxWall. So wird der Wärmeverlust durch Fenster und Fassaden reduziert, während gleichzeitig Tageslicht und gestalterische Flexibilität erhalten bleiben.
- Juni 2025: SORG setzte seine langjährige Partnerschaft mit der Nanjing Electric Technology Group Co., Ltd. fort, die SORG mit der Lieferung eines dritten Ofens zur Unterstützung der erhöhten Produktionskapazität für Glasisolatoren beauftragte. Der neue Ofen ist ein vollelektrischer SORG VSM-Schmelzofen mit einer Schmelzfläche von 21 m², der mit SORG-Engineering und -Technologie sowie einem Drehkranz, Transformatoren, einem oberen Elektrodensystem, einem STF-Vorherd mit Rührwerk und einem Conti-Drain-System ausgestattet ist.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -