
Marché des isolateurs en verre : taille, part de marché et prévisions 2034
Taille et prévisions du marché des isolateurs en verre (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de produit (isolateurs en verre suspendus, isolateurs en verre à broches) ; Application (distribution et applications ferroviaires, applications HVDC, applications CVC) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00027570
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
222,85 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
308,04 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,66 %
taux de croissance
Marché adressable
2 410,90 millions de dollars US
(2026-2034)
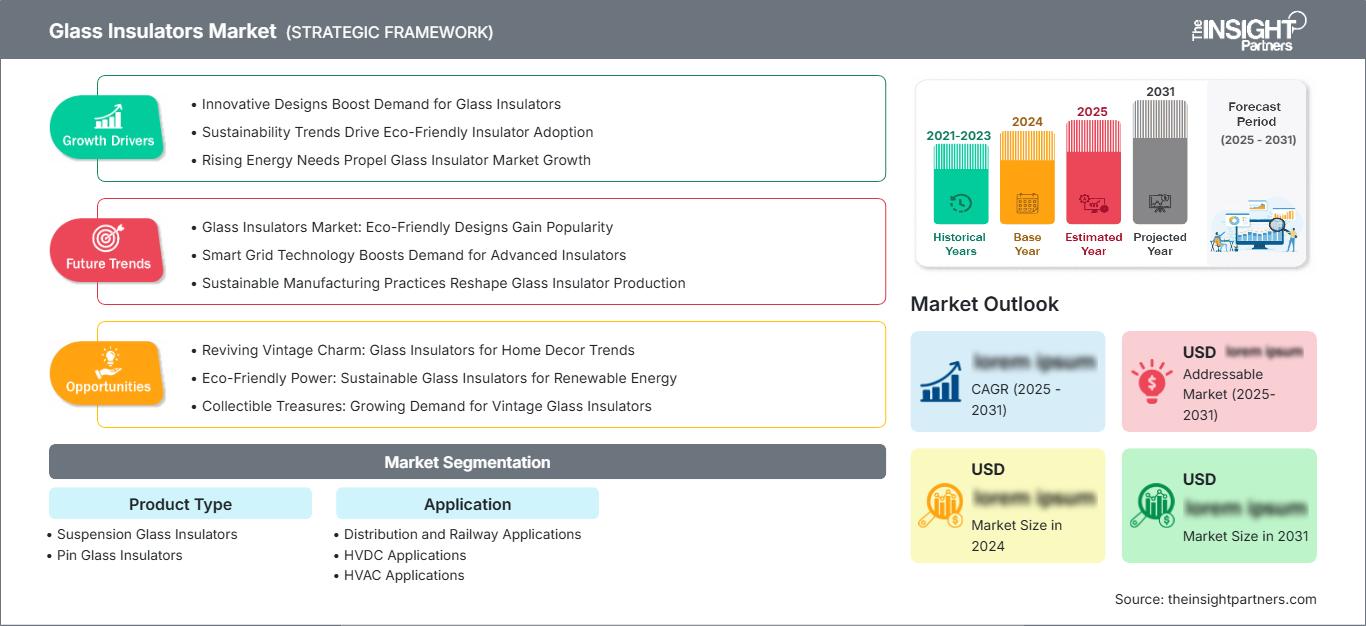
Le marché des isolateurs en verre devrait passer de 222,85 millions de dollars US en 2025 à 308,04 millions de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,66 % sur la période 2026-2034. Cette croissance est alimentée par l'expansion des réseaux de transport et de distribution d'électricité, le remplacement des infrastructures aériennes vieillissantes, l'intégration des énergies renouvelables et le déploiement continu des lignes à haute et très haute tension. Les isolateurs de suspension demeurent essentiels pour les applications de transport, tandis que des conceptions spécialisées permettent de répondre aux exigences croissantes des conditions climatiques et électriques.
L’Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) estimé entre 4,0 et 4,5 % jusqu’en 2034, grâce à la modernisation des réseaux électriques, aux investissements dans la résilience et au remplacement des infrastructures de transport vieillissantes. Les perspectives de croissance du marché des isolateurs en verre dans la région sont renforcées par les investissements des services publics dans le transport d’électricité sur de longues distances, la croissance de la demande liée aux centres de données et les exigences croissantes en matière d’infrastructures fiables capables d’intégrer de nouvelles ressources de production tout en maintenant la stabilité du réseau.
Analyse et perspectives du marché des isolateurs en verre
- Amérique du Nord : La région devrait détenir une part de marché de 24 à 28 % des isolateurs en verre en 2025 et connaître une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034, soutenue par le remplacement des lignes de transport, les programmes de résilience du réseau et les exigences d'interconnexion des énergies renouvelables.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % de la part de l'Amérique du Nord en 2025, avec un TCAC de 4,0 à 4,5 % jusqu'en 2034, grâce à l'expansion du réseau de transport et à la modernisation des services publics.
- Europe : La part de l'Europe devrait se situer entre 27 et 31 % en 2025, avec une croissance estimée entre 3,3 et 3,8 % entre 2026 et 2034. L'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutiennent la demande grâce au remplacement des réseaux vieillissants et à l'interconnexion des énergies renouvelables.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 34 à 38 % en 2025 et un TCAC de 4,2 à 4,8 % jusqu’en 2034, grâce à la Chine, l’Inde, le Japon, la Corée du Sud et l’Australie, via l’expansion du réseau et les investissements dans l’UHV.
- Segment le plus important : Les isolateurs en verre de suspension devraient représenter une part de marché de 72 à 76 % en 2025, avec un TCAC de 3,4 à 3,8 %, les projets de transport privilégiant les configurations de chaînes mécaniquement robustes.
- Segment à forte croissance : les applications HVDC devraient représenter une part de marché de 10 à 14 % en 2025 et croître de 5,0 à 5,6 % jusqu'en 2034, à mesure que le transfert d'énergie renouvelable sur de longues distances augmente.
- Principales entreprises analysées en détail : Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited, ZX Insulators, Hubbell, GAMMA Insulators, JSC UMEK, Shandong Ruitai Glass Insulator Co., Ltd., Nanjing Electric International Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La qualification des produits est facilitée par les progrès réalisés dans les procédés liés au verre trempé, au traitement thermique, au collage, aux pièces métalliques et au développement de profilés résistants à la contamination. De plus, les fabricants insistent de plus en plus sur la constance de la résistance mécanique, la détection des défaillances et la capacité à supporter des conditions de transmission extrêmes. Les nouvelles normes mettent également l'accent sur les essais, notamment les essais d'impulsion, les essais de résistance résiduelle, les essais d'impact et la résistance aux interférences radioélectriques.
À l'avenir, la qualification, associée aux capacités d'approvisionnement et de support technique local, deviendra une priorité croissante en matière d'achats. Le développement des réseaux dans les pays en développement augmentera la demande de tubes de suspension en verre, tandis que dans les pays développés, les besoins de remplacement et de modernisation seront prédominants. Les impératifs de fiabilité, l'intégration des énergies renouvelables et la résilience du réseau devraient favoriser le recours à des produits offrant des performances constantes sur le terrain et une traçabilité optimale de la fabrication et des tests.
Portée du rapport sur le marché des isolateurs en verre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 222,85 millions de dollars américains |
| Taille du marché d'ici 2034 | 308,04 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,66% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des isolateurs en verre
L'expansion du réseau électrique est le principal moteur de croissance du marché des isolateurs en verre, étroitement liée à la construction de nouvelles lignes de transport d'électricité, à la modernisation des réseaux de distribution, à l'électrification ferroviaire et au remplacement des équipements. La chaîne de valeur commence avec les fournisseurs de verre spécialisé et de composants métalliques, puis se poursuit par le dosage, la fusion, le formage, le durcissement thermique, l'assemblage, les tests, l'emballage et la qualification par les gestionnaires de réseau. La demande est influencée par le niveau de pollution, la classe de tension, les charges mécaniques et la configuration des lignes.
Du côté de l'offre, la dépendance à l'égard du rendement des fours, de l'automatisation, du prix de l'énergie, de la logistique du transport et de l'accès à des aciers et des liants de haute qualité s'accroît. Les producteurs verticalement intégrés pourront mieux contrôler la précision dimensionnelle et les propriétés mécaniques, tandis que les exportateurs devront veiller aux certifications et aux exigences spécifiques des services publics. Les vastes programmes de transport d'électricité pourraient engendrer des périodes de pointe pour les achats, ce qui rendra la planification et la gestion des stocks essentielles à la logistique afin d'assurer des livraisons fiables sans pour autant surinvestir le fonds de roulement.
L'analyse de la structure concurrentielle du marché des isolateurs en verre révèle un marché fragmenté, composé de producteurs multinationaux bien établis, de producteurs spécialisés et de grands producteurs asiatiques. Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited et Hubbell se disputent le marché grâce à un portefeuille de produits diversifié, leurs qualifications et leur présence géographique. Nanjing Electric International Co., Ltd. et Shandong Ruitai Glass Insulator Co., Ltd. privilégient le volume de production, les capacités d'exportation et l'efficacité de la production, tandis que GAMMA Insulators et JSC UMEK représentent des alternatives.
Les investissements croissants sont axés sur la rénovation des fours, le formage automatisé, les inspections, l'efficacité énergétique et la flexibilité des capacités. La modernisation de la production de Nanjing Electric témoigne de l'importance de l'automatisation, tandis que MacLean Power Systems privilégie la qualité de fabrication et les performances de ses produits. Les fabricants spécialisés d'isolateurs ZX et autres ont la possibilité de consolider leur position grâce à des délais de livraison courts, la personnalisation des profils et des services de certification, tout en tenant compte des aspects économiques liés au cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des isolateurs en verre : Perspectives stratégiques
Perspectives régionales
Marché des isolateurs en verre en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 24 et 28 % de la demande en 2025 et connaîtra une croissance annuelle composée de 4,0 à 4,5 % jusqu'en 2034. Cette demande régionale est liée au vieillissement des infrastructures de transport d'électricité, à la demande croissante d'électricité, au raccordement des énergies renouvelables et aux initiatives de résilience. Les entreprises de services publics concentrent désormais leurs efforts sur les systèmes de transport à long terme et le remplacement des équipements arrivant en fin de vie.
Les États-Unis représentent la majeure partie des achats régionaux, tandis que le Canada et le Mexique y participent par le biais du renforcement et de l'intégration des énergies renouvelables. Les isolateurs à suspension en verre restent utilisés partout où les entreprises de services publics exigent une résistance mécanique élevée et une capacité de détection visuelle des défauts. La garantie d'approvisionnement, l'expérience en matière de qualification des produits et la compatibilité des isolateurs avec les accessoires de ligne seront donc prises en compte par les acheteurs.
Marché américain des isolateurs en verre
Les États-Unis représentent environ 68 à 72 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,5 %. La demande est alimentée par la modernisation du réseau de transport, le développement de la résilience, l'électrification et l'augmentation de la consommation d'énergie liée aux centres de données et à la production industrielle. Les achats sont effectués par les entreprises de services publics qui privilégient les produits de qualité conformes aux normes ANSI.
Les principaux acteurs de ce marché sont Hubbell et MacLean Power Systems pour leurs marchés nationaux respectifs, ainsi que des fournisseurs étrangers opérant via des réseaux de distribution. Le produit est utilisé pour le transport, la sous-transmission, la distribution et certaines applications ferroviaires. La question du remplacement devient de plus en plus cruciale, car les entreprises de services publics doivent garantir la fiabilité de leurs réseaux et limiter les pannes.
Marché européen des isolateurs en verre
On estime que l'Europe représentera 27 à 31 % de la demande en 2025 et connaîtra une croissance de 3,3 à 3,8 % jusqu'en 2034, l'Allemagne étant le principal marché national. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne constituent ensemble une base solide pour le remplacement des infrastructures de transport d'électricité, l'électrification ferroviaire et le renforcement des réseaux par les énergies renouvelables.
Le développement de l'éolien offshore et le renforcement du réseau électrique ont des répercussions au Royaume-Uni. L'Allemagne doit renforcer son réseau pour intégrer les énergies renouvelables et les transferts nord-sud. La France privilégie le nucléaire pour sa production d'électricité, tout en développant les interconnexions et les énergies renouvelables. En Italie, le sud du pays, où les énergies renouvelables sont abondantes, nécessite un renforcement de son réseau. L'Espagne poursuit le développement de son réseau pour intégrer l'énergie solaire et éolienne. Sur tous ces marchés, la qualification, la durabilité environnementale et la conformité aux normes européennes de la CEI demeurent des critères d'achat essentiels.
Marché des isolateurs en verre de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % de la demande en 2025 et croître de 4,2 à 4,8 % jusqu'en 2034, ce qui en fait le premier marché régional. La Chine est en tête, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. L'approvisionnement repose sur d'importants corridors de transport d'électricité et l'intégration des énergies renouvelables.
Le développement du réseau à très haute tension en Chine et les projets d'extension du réseau de transport en Inde engendrent des besoins importants en chaînes de suspension. Le Japon et la Corée du Sud privilégient la fiabilité et le remplacement, tandis que l'Australie exige des produits adaptés aux réseaux longue distance et aux conditions environnementales difficiles. L'expansion industrielle, les politiques en faveur des énergies renouvelables et les investissements dans le réseau assurent une demande soutenue dans toute la région.
Marché des isolateurs en verre au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé (TCAC) de 3,8 % à 4,4 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de cette demande régionale. Les investissements des Émirats arabes unis dans les infrastructures et le renforcement du réseau électrique sud-africain contribuent également à cette demande, tandis que le reste de la région MENA demeure tributaire de l'accès au réseau de transport et des projets de production d'électricité.
La diversification énergétique, l'interconnexion et le développement des infrastructures accroissent le besoin en composants de lignes aériennes fiables. L'Arabie saoudite et les Émirats arabes unis privilégient la production d'électricité à grande échelle et le développement des réseaux, tandis que l'Afrique du Sud exige le renforcement des corridors de transport d'électricité saturés. Au Moyen-Orient et en Afrique, les acheteurs prennent de plus en plus en compte la performance en matière de pollution, la résistance à la chaleur, la protection contre la corrosion et la disponibilité des pièces de rechange lors de l'évaluation des spécifications des isolateurs en verre.
Analyse de segmentation
Type de produit
Le segment des isolateurs en verre devrait connaître une croissance annuelle composée (TCAC) de 3,4 % à 4,1 % entre 2026 et 2034. Cette croissance reflète une demande soutenue pour les isolateurs de suspension et les isolateurs à broches, et ce, pour différentes classes de tension et architectures de ligne. Le marché des isolateurs en verre privilégie de plus en plus les produits alliant fiabilité mécanique, performances électriques prévisibles, résistance à la pollution et compatibilité avec les équipements existants.
- Isolateurs en verre suspendus : ces produits occupent une place prépondérante dans le transport d’électricité, car plusieurs unités peuvent être assemblées en chaînes pour atteindre des niveaux de tension plus élevés. La demande reste étroitement liée à la construction et à la rénovation des lignes de transport d’électricité sur de longues distances, ainsi qu’aux conditions environnementales extrêmes.
- Isolateurs à broches en verre : Les isolateurs à broches conservent leur importance dans les réseaux de distribution et certaines applications aériennes basse tension. Leur intérêt stratégique réside dans leur installation simple, les conceptions éprouvées des réseaux de distribution et les besoins constants de remplacement dans les systèmes de distribution matures.
Application
Le marché des isolateurs en verre devrait enregistrer un TCAC de 3,9 % à 4,4 % jusqu'en 2034. Ce segment bénéficie d'investissements simultanés dans les réseaux de distribution, l'électrification ferroviaire, le transport d'électricité par courant alternatif et les corridors de transport d'électricité en courant continu haute tension. L'intégration des énergies renouvelables, les transferts interrégionaux d'électricité et la nécessité d'améliorer la fiabilité des réseaux existants influencent de plus en plus ce marché.
- Applications pour la distribution et le transport ferroviaire : Ces applications génèrent des besoins de remplacement récurrents dans les réseaux de distribution d’énergie et d’électrification ferroviaire. L’approvisionnement privilégie les dimensions standardisées, la fiabilité mécanique, la performance environnementale et la compatibilité avec l’infrastructure existante.
- Applications HVDC : Les projets HVDC nécessitent des systèmes d’isolation extrêmement fiables pour le transport d’électricité en grande quantité sur de longues distances. Cette demande est stratégiquement importante lorsque la production d’énergie renouvelable est éloignée des centres de consommation et que la capacité de transport interrégionale doit être augmentée.
- Applications du CVC : Le CVC demeure une application majeure sur les réseaux de transport et de distribution conventionnels. La demande est soutenue par le renforcement du réseau, le remplacement des lignes vieillissantes, l’interconnexion des énergies renouvelables et l’expansion des corridors à haute tension.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Applications de distribution et ferroviaires |
Haut |
Rénovation du réseau |
Mature |
|
Applications HVDC |
Moyen |
Extension UHV |
Mise à l'échelle |
|
Applications CVC |
Haut |
Renforcement de la ligne |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des isolateurs en verre
Extension des infrastructures de transport à haute tension
L'augmentation des capacités de production entraînera une demande accrue d'isolateurs mécaniquement résistants, capables de supporter des tensions élevées et de longues distances. Selon l'AIE, les réseaux électriques mondiaux connaîtront une expansion et une modernisation importantes d'ici 2040, soulignant ainsi le rôle structurel crucial des composants utilisés dans les réseaux de transport d'électricité. Pour les fabricants d'isolateurs en verre, cela se traduira par des carnets de commandes plus importants, des possibilités de qualification accrues et une importance accrue des processus de fabrication évolutifs. Par ailleurs, les entreprises de services publics rechercheront des produits standardisés compatibles avec les pylônes, câbles et accessoires existants. Le succès commercial sera particulièrement marqué pour les isolateurs de suspension, car ces derniers peuvent être assemblés en chaînes en fonction de la tension et des contraintes mécaniques.
Intégration des énergies renouvelables et transfert d'énergie à longue distance
La production d'énergie renouvelable est de plus en plus souvent située loin des grands centres de consommation, ce qui engendre des besoins en infrastructures de transport d'électricité capables d'acheminer l'électricité sur de longues distances. La Chine, l'Inde, l'Europe, l'Australie et l'Amérique du Nord développent leurs réseaux afin de relier les zones de production aux centres industriels et urbains. L'isolation du vitrage présente des avantages lorsque les gestionnaires de réseaux privilégient la détection visuelle des défaillances, la robustesse mécanique et la durabilité des lignes aériennes. Le développement des liaisons HVDC offre de nouvelles perspectives, car les liaisons à courant continu longue distance nécessitent des systèmes d'isolation conçus avec précision. L'impact sur le marché dépasse le cadre des nouvelles constructions, car les gestionnaires de réseaux doivent également renforcer les infrastructures existantes pour s'adapter à l'évolution des flux d'énergie. Les fournisseurs proposant des profilés résistants à la pollution, des performances mécaniques élevées et des conceptions adaptées aux applications spécifiques peuvent renforcer leur position sur les projets où l'exposition environnementale et la fiabilité du système influencent le choix des équipements.
Remplacement des équipements de lignes aériennes vieillissants
Le vieillissement des infrastructures devient un facteur déterminant dans les achats des réseaux électriques des pays développés. En Europe, une part importante des réseaux de distribution a plus de quarante ans, tandis qu'en Amérique du Nord, les entreprises continuent d'investir dans la fiabilité et la résilience de leurs installations. Les programmes de remplacement génèrent une demande récurrente, indépendante des nouvelles capacités de production, car les chaînes d'isolateurs, les raccords et les équipements associés doivent conserver leurs performances électriques et mécaniques pendant de longues périodes d'exploitation. Les produits en verre, grâce à leurs caractéristiques de défaillance visibles, permettent aux équipes de maintenance d'identifier les unités endommagées lors des inspections. Sur le plan commercial, cela se traduit par une évolution vers des achats basés sur le cycle de vie plutôt que sur le prix initial le plus bas. Les fabricants capables de démontrer la fiabilité mécanique, la résistance environnementale, les performances lors des tests et la compatibilité avec les équipements existants peuvent obtenir des commandes répétées de la part des entreprises qui mettent en œuvre des programmes de rénovation par étapes.
Tendances futures du marché des isolateurs en verre
Inspection avancée et maintenance conditionnelle
Les tendances futures du marché des isolateurs en verre s'orienteront de plus en plus vers une intégration des pratiques d'inspection numérique dans la conception des produits. Les entreprises de services publics adoptent les drones, l'imagerie haute résolution, l'évaluation thermique et les bases de données structurées d'actifs pour identifier les défauts avant que les pannes n'affectent la continuité du service. Les isolateurs en verre se prêtent particulièrement bien à l'inspection visuelle, car les composants perforés ou fracturés sont plus facilement détectables que les mécanismes de dégradation dissimulés. Les fabricants pourraient réagir en améliorant l'homogénéité des surfaces, en développant des systèmes d'identification plus précis et en fournissant des dossiers produits numériques liés aux lots de fabrication. La maintenance conditionnelle pourrait également modifier les spécifications d'approvisionnement en mettant davantage l'accent sur l'inspectabilité et la prévisibilité des modes de défaillance. À terme, les équipes d'ingénierie des entreprises de services publics pourraient évaluer les isolateurs dans le cadre de systèmes intégrés de gestion des actifs plutôt que comme des achats de matériel isolés, incitant ainsi les fournisseurs à fournir la documentation, la traçabilité, les guides d'installation et les données de test en complément des produits physiques.
Production à faible émission de carbone et automatisation des processus
La production d'isolateurs en verre est énergivore car sa fabrication requiert une fusion, une mise en forme et un traitement thermique contrôlés. Les futurs fournisseurs privilégieront donc probablement l'efficacité des fours, la manutention automatisée des matériaux, l'optimisation des cycles de chauffage, la réduction des déchets et un meilleur suivi des procédés. L'automatisation peut également améliorer la régularité dimensionnelle et réduire la variabilité entre les lots de production, un atout précieux lorsque les programmes de qualification des services publics exigent des caractéristiques mécaniques et électriques reproductibles. Les fabricants exploitant des installations plus anciennes pourraient être confrontés à une pression croissante pour moderniser leurs équipements, car les coûts énergétiques et les exigences environnementales influencent la rentabilité globale de la production. Il pourrait en résulter une transition progressive vers des fours à surveillance numérique, une inspection automatisée et un contrôle accru des procédés. Ces changements devraient améliorer le rendement et la constance des produits, tout en aidant les producteurs à maîtriser leurs coûts d'exploitation sans dépendre uniquement d'une hausse des prix de vente.
Opportunités du marché des isolateurs en verre
Production régionale pour l'expansion de la transmission
La production régionale représente une opportunité intéressante pour les gouvernements et les entreprises de services publics qui recherchent une meilleure résilience de leur chaîne d'approvisionnement en composants critiques pour les réseaux électriques. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine offrent un potentiel pour la création de centres de production, d'assemblage, de test ou de stockage localisés. Les investisseurs peuvent cibler les installations situées à proximité des pôles de développement des infrastructures de transport d'électricité afin de réduire les coûts de transport et d'améliorer les délais de réponse pour les projets des entreprises de services publics. Les prévisions du marché des isolateurs en verre peuvent bénéficier d'un environnement d'approvisionnement de plus en plus axé sur la certitude des livraisons, la continuité des qualifications et le support technique local. Les partenariats entre les fabricants établis et les groupes d'ingénierie régionaux pourraient constituer une voie d'entrée pratique sans dupliquer toutes les compétences en amont. Les modèles économiques les plus solides combineront probablement la finition ou l'entreposage local avec une production centralisée de verres spéciaux, permettant ainsi aux fabricants de préserver l'efficacité des processus tout en adaptant les produits aux normes régionales et aux conditions environnementales.
Produits haute performance pour applications HVDC et environnements extrêmes
Des opportunités d'investissement émergent autour des produits conçus pour les lignes à courant continu haute tension et les environnements fortement pollués, exposés au sel, à la poussière ou soumis à de fortes variations de température. Ces projets exigent une maîtrise rigoureuse des lignes de fuite, des contraintes mécaniques, des performances électriques et de la géométrie du profil. Les fournisseurs peuvent se différencier par leur expertise en ingénierie d'application plutôt que par la simple fourniture de composants, en proposant des configurations adaptées au niveau de contamination local et à la conception des lignes. Les programmes de recherche axés sur le comportement à la rupture des isolateurs en verre et les revêtements de surface ouvrent également la voie à une amélioration progressive des produits. Les fabricants peuvent privilégier les essais dédiés, l'optimisation du profil et les services après-vente afin de répondre aux exigences d'approvisionnement haut de gamme. Cette stratégie pourrait s'avérer particulièrement pertinente dans les pays construisant de longs corridors de transport d'électricité à partir de régions riches en ressources renouvelables, où les conséquences d'une défaillance de composant sur la fiabilité sont importantes et où les entreprises de services publics évaluent de plus en plus les équipements en fonction de leur performance sur l'ensemble de leur cycle de vie.
Développements récents
- Mai 2026 : AGC a inauguré une nouvelle ligne de production pour le vitrage isolant sous vide FINEO, augmentant ainsi sa capacité de fabrication en Europe. FINEO utilise une couche de vide d’environ 0,1 mm entre deux vitres pour offrir une isolation thermique comparable à celle du triple vitrage, tout en conservant un profil beaucoup plus fin et léger. Cette solution est particulièrement adaptée à la rénovation de bâtiments et aux applications où il est nécessaire de conserver les châssis de fenêtres existants. Cette nouvelle capacité de production répond à la demande croissante de vitrages performants et économes en énergie, alors que l’Europe accélère la rénovation des bâtiments et la décarbonation de son secteur.
- Septembre 2025 : Saint-Gobain Glass s’associe à LuxWall pour lancer INSIO®, une solution de vitrage sous vide de nouvelle génération intégrant la technologie d’isolation transparente de LuxWall, sur le marché européen. Cette collaboration associe l’envergure mondiale et l’expertise de Saint-Gobain Glass dans le domaine du verre pour le bâtiment à la technologie Enthermal de LuxWall afin de réduire les transferts de chaleur à travers les fenêtres et les façades, tout en préservant la lumière naturelle et la flexibilité de conception.
- Juin 2025 : SORG a poursuivi son partenariat de longue date avec Nanjing Electric Technology Group Co., Ltd., qui a choisi SORG pour la fourniture d’un troisième four destiné à soutenir l’augmentation de sa capacité de production d’isolateurs en verre. Ce nouveau four est un four de fusion SORG VSM entièrement électrique, doté d’une surface de fusion de 21 m², et équipé du système d’ingénierie et de technologie SORG, ainsi que d’une couronne rotative, de transformateurs, d’un système d’électrode supérieure, d’un avant-foyer STF avec agitateur et d’un système Conti-Drain.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -