
Mercato degli isolatori in vetro: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli isolatori in vetro (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (isolatori in vetro a sospensione, isolatori in vetro a perno); applicazione (applicazioni di distribuzione e ferroviarie, applicazioni HVDC, applicazioni HVAC) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027570
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
222,85 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
308,04 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,66 %
Tasso di crescita
Mercato di riferimento
2.410,90 milioni di dollari USA
(2026-2034)
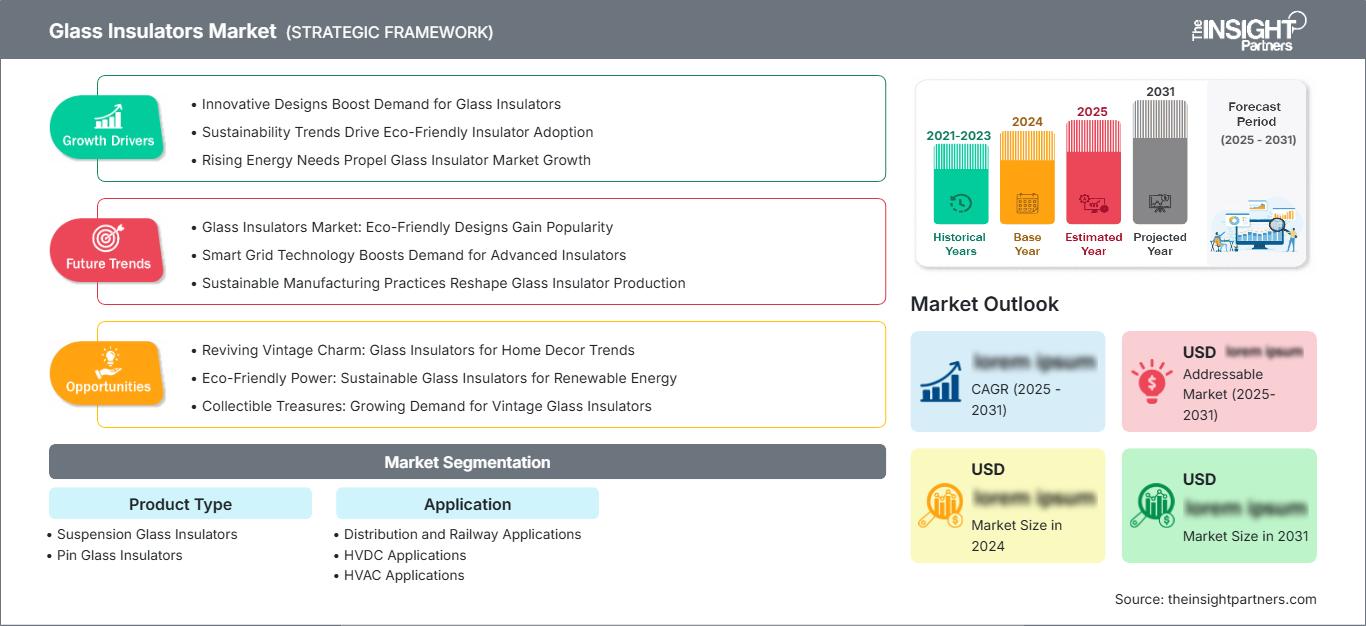
Si prevede che il mercato degli isolatori in vetro crescerà da 222,85 milioni di dollari nel 2025 a 308,04 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,66% nel periodo 2026-2034. La domanda è trainata dall'espansione delle reti di trasmissione e distribuzione, dalla sostituzione delle infrastrutture aeree obsolete, dall'integrazione delle energie rinnovabili e dalla continua implementazione di linee ad alta e altissima tensione. I prodotti per la sospensione rimangono fondamentali per le applicazioni di trasmissione, mentre le progettazioni specializzate supportano condizioni operative climatiche ed elettriche sempre più esigenti.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 4,0% e il 4,5% fino al 2034, grazie alla modernizzazione della rete, agli investimenti in resilienza e alla sostituzione delle infrastrutture di trasmissione obsolete. Le prospettive di crescita del mercato degli isolatori in vetro nella regione sono rafforzate dagli investimenti delle utility nelle reti di trasmissione a lunga distanza, dalla crescita della domanda legata ai data center e dalla crescente necessità di infrastrutture affidabili in grado di integrare nuove risorse di generazione, mantenendo al contempo la stabilità del sistema.
Analisi e approfondimenti sul mercato degli isolatori in vetro
- Nord America: si stima che la regione deterrà una quota di mercato degli isolatori in vetro pari al 24-28% nel 2025 e crescerà a un CAGR del 4,0-4,5% tra il 2026 e il 2034, grazie alla sostituzione delle linee di trasmissione, ai programmi di resilienza della rete e ai requisiti di interconnessione per le energie rinnovabili.
- USA: Si stima che gli Stati Uniti rappresenteranno il 68-72% della quota nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,0-4,5% fino al 2034, trainato dall'espansione della rete di trasmissione e dalla modernizzazione delle infrastrutture.
- Europa: Si stima che l'Europa deterrà una quota del 27-31% nel 2025, con una crescita del 3,3-3,8% nel periodo 2026-2034. Germania, Francia, Italia, Spagna e Regno Unito sosterranno la domanda attraverso la sostituzione delle reti obsolete e l'interconnessione con fonti rinnovabili.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 34-38% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,2-4,8% fino al 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia grazie all'espansione della rete e agli investimenti in energia ad altissima tensione (UHV).
- Segmento più ampio: si stima che gli isolatori in vetro a sospensione deterranno una quota di mercato del 72-76% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,4-3,8%, poiché i progetti di trasmissione privilegiano configurazioni di stringa meccanicamente robuste.
- Segmento ad alta crescita: si stima che le applicazioni HVDC rappresenteranno una quota di mercato del 10-14% nel 2025 e cresceranno del 5,0-5,6% entro il 2034, grazie all'aumento del trasferimento di energia rinnovabile su lunghe distanze.
- Aziende chiave analizzate nel dettaglio: Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited, ZX Insulators, Hubbell, GAMMA Insulators, JSC UMEK, Shandong Ruitai Glass Insulator Co., Ltd., Nanjing Electric International Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La qualificazione del portafoglio prodotti è stata semplificata grazie allo sviluppo dei processi relativi al vetro temperato, alla tempra termica, all'incollaggio, alle parti metalliche e allo sviluppo di profili resistenti alla contaminazione. Inoltre, i produttori pongono sempre maggiore enfasi sulla resistenza meccanica costante, sulla rilevabilità dei guasti e sulla capacità di gestire condizioni di trasmissione estreme. I nuovi standard pongono anche l'accento sui test, inclusi i test di impulso, i test di resistenza residua, i test di impatto e la resistenza alle interferenze radio.
In futuro, la qualificazione, unitamente alla capacità di fornitura e al supporto tecnico locale, diventerà una priorità sempre maggiore negli appalti. Lo sviluppo delle reti elettriche nelle economie in via di sviluppo aumenterà la domanda di fili di sospensione in vetro, mentre nelle economie sviluppate prevarranno le esigenze di sostituzione e ammodernamento. Considerazioni sull'affidabilità, l'integrazione delle fonti di energia rinnovabile e la resilienza della rete dovrebbero guidare la necessità di prodotti con prestazioni costanti sul campo e tracciabilità della produzione e dei test.
Ambito del rapporto sul mercato degli isolatori in vetro
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 222,85 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 308,04 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,66% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli isolatori in vetro
L'espansione della rete elettrica è il principale fattore trainante, pertanto lo sviluppo del mercato degli isolatori in vetro è fortemente legato alla realizzazione di nuove linee di trasmissione, all'ammodernamento della distribuzione, all'elettrificazione ferroviaria e alla sostituzione delle apparecchiature. La catena del valore inizia dai fornitori di vetro speciale e componenti metallici, seguiti da dosaggio, fusione, formatura, tempra termica, assemblaggio, collaudo, imballaggio e qualificazione da parte delle aziende di servizi pubblici. I fattori che influenzano la domanda includono il livello di inquinamento, la classe di tensione, i carichi meccanici e la configurazione della linea.
Sul fronte dell'offerta, si registra una crescente dipendenza dall'efficienza dei forni, dall'automazione, dai prezzi dell'energia, dalla logistica dei trasporti e dall'accesso ad acciaio e materiali cementizi di alta qualità. I produttori con integrazione verticale saranno in grado di controllare meglio la precisione dimensionale e le proprietà meccaniche, mentre gli esportatori dovranno prestare attenzione alle certificazioni e alle specifiche esigenze delle aziende di servizi pubblici. I programmi di trasmissione su larga scala potrebbero creare picchi stagionali di acquisto, rendendo la pianificazione e la gestione delle scorte elementi cruciali della logistica per garantire consegne affidabili senza però investire eccessivamente nel capitale circolante.
L'analisi della struttura competitiva del mercato degli isolatori in vetro mostra un mercato frammentato che comprende produttori multinazionali affermati, produttori specializzati e grandi produttori asiatici. Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited e Hubbell competono nel mercato grazie a un ampio portafoglio prodotti, qualifiche e presenza geografica. Nanjing Electric International Co., Ltd. e Shandong Ruitai Glass Insulator Co., Ltd. si concentrano su dimensioni di produzione, capacità di esportazione ed efficienza produttiva, mentre GAMMA Insulators e JSC UMEK rappresentano alternative valide.
Gli investimenti crescenti sono mirati alla ristrutturazione dei forni, alla formatura automatizzata, alle ispezioni, all'efficienza energetica e alla flessibilità della capacità produttiva. La modernizzazione della produzione di Nanjing Electric dimostra l'importanza dell'automazione, mentre MacLean Power Systems pone l'accento sulla qualità di produzione e sulle prestazioni dei propri prodotti. I produttori specializzati di isolatori ZX e di altri tipi di isolatori hanno la possibilità di rafforzare la propria posizione grazie a tempi di consegna ridotti, personalizzazione dei profili e servizi di certificazione, unitamente a considerazioni economiche relative al ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli isolatori in vetro: approfondimenti strategici
Approfondimenti regionali
Mercato degli isolatori in vetro in Nord America
Si stima che il Nord America rappresenterà il 24-28% della domanda nel 2025 e che crescerà a un tasso di crescita annuo composto (CAGR) del 4,0-4,5% fino al 2034. Il fabbisogno regionale è legato all'invecchiamento delle infrastrutture di trasmissione, alla domanda di elettricità, alla connessione delle fonti rinnovabili e alle iniziative di resilienza. L'attenzione delle aziende di servizi pubblici si sta ora spostando verso i sistemi di trasmissione a lungo raggio e la sostituzione delle apparecchiature che si avvicinano alla fine del loro ciclo di vita.
Gli Stati Uniti rappresentano la quota maggiore degli appalti regionali, mentre Canada e Messico sono coinvolti nel processo attraverso il rafforzamento e l'integrazione delle energie rinnovabili. Gli isolatori a sospensione in vetro trovano ancora applicazione ovunque le aziende di servizi pubblici richiedano elevata resistenza meccanica e capacità di rilevamento visivo dei guasti. La garanzia di fornitura, l'esperienza nella qualificazione dei prodotti e la compatibilità degli isolatori con gli accessori di linea saranno quindi fattori presi in considerazione dagli acquirenti.
Mercato statunitense degli isolatori in vetro
Si stima che gli Stati Uniti rappresentino il 68-72% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,5%. La domanda è trainata dalla modernizzazione delle reti di trasmissione, dallo sviluppo della resilienza, dall'elettrificazione e dall'aumento del carico dovuto ai data center e alla produzione industriale. Le attività di approvvigionamento sono condotte dalle società di servizi pubblici, che prediligono prodotti di qualità conformi agli standard ANSI.
Tra i principali attori di questo mercato figurano Hubbell e MacLean Power Systems, rispettivamente per i mercati nazionali, e fornitori esteri che operano attraverso le reti di distribuzione. L'utilizzo del prodotto riguarda la trasmissione, la sottotrasmissione, la distribuzione e alcune applicazioni ferroviarie. La questione della sostituzione assume un'importanza crescente, poiché le aziende di servizi pubblici devono garantire lo sviluppo dell'affidabilità e la limitazione delle interruzioni di corrente.
Mercato europeo degli isolatori in vetro
Si stima che l'Europa deterrà il 27-31% della domanda nel 2025 e crescerà del 3,3-3,8% fino al 2034, con la Germania come mercato nazionale leader. Regno Unito, Germania, Francia, Italia e Spagna, insieme, forniscono un'ampia base per la sostituzione delle linee di trasmissione, l'elettrificazione ferroviaria e il potenziamento della rete con fonti rinnovabili.
Il Regno Unito è interessato dalla connettività dell'energia eolica offshore e dal potenziamento della rete. La Germania ha esigenze di potenziamento della rete legate alle fonti di energia rinnovabile e ai trasferimenti nord-sud. La Francia ha una produzione di energia elettrica incentrata sul nucleare, oltre a interconnessioni e fonti rinnovabili. In Italia, le esigenze di potenziamento della rete si riscontrano nel sud, dove è presente una considerevole quantità di energia rinnovabile. La Spagna ha continuato a sviluppare la rete per l'integrazione dell'energia solare ed eolica. Per tutti questi mercati, la qualificazione, la sostenibilità ambientale e la conformità agli standard europei IEC continuano a essere fattori di acquisto cruciali.
Mercato degli isolatori in vetro nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 34-38% della domanda nel 2025 e crescerà del 4,2-4,8% fino al 2034, diventando il principale mercato regionale. La Cina è in testa, seguita da India, Giappone, Corea del Sud e Australia. Ampi corridoi di trasmissione e l'integrazione delle energie rinnovabili sono alla base degli acquisti.
L'espansione della rete ad altissima tensione in Cina e i progetti di ampliamento delle linee di trasmissione in India creano notevoli esigenze in termini di funi di sospensione. Giappone e Corea del Sud pongono l'accento sull'affidabilità e sulla possibilità di sostituzione, mentre l'Australia richiede prodotti adatti a reti a lunga distanza e a condizioni ambientali difficili. L'espansione industriale, le politiche in materia di energie rinnovabili e gli investimenti nella rete elettrica garantiscono una solida base di domanda in tutta la regione.
Mercato degli isolatori in vetro in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% fino al 2034, con l'Arabia Saudita in testa ai requisiti regionali. Gli investimenti degli Emirati Arabi Uniti nelle infrastrutture e il potenziamento della rete sudafricana contribuiscono ad aumentare la domanda, mentre il resto della regione Medio Oriente e Africa rimane legato ai progetti di accesso alla trasmissione e di generazione.
La diversificazione energetica, l'interconnessione e lo sviluppo delle infrastrutture stanno aumentando la necessità di componenti affidabili per le linee aeree. Arabia Saudita ed Emirati Arabi Uniti puntano sulla generazione su larga scala e sullo sviluppo delle reti, mentre il Sudafrica necessita di rafforzare i corridoi di trasmissione, attualmente limitati. Gli acquirenti in Medio Oriente e Africa considerano sempre più le prestazioni in termini di inquinamento, esposizione al calore, protezione dalla corrosione e disponibilità di unità di ricambio nella valutazione delle specifiche degli isolatori in vetro.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento di prodotto crescerà a un CAGR del 3,4-4,1% nel periodo 2026-2034. Questo segmento riflette la consolidata domanda di configurazioni a sospensione e a perno in diverse classi di tensione e architetture di linea. Il mercato degli isolatori in vetro privilegia sempre più prodotti che combinano affidabilità meccanica, prestazioni elettriche prevedibili, resistenza all'inquinamento e compatibilità con l'hardware esistente.
- Isolatori in vetro a sospensione: questi prodotti occupano una posizione di rilievo nel settore della trasmissione, poiché è possibile assemblare più unità in serie per raggiungere livelli di tensione più elevati. La domanda rimane strettamente legata alla costruzione e alla ristrutturazione di linee di trasmissione a lunga distanza, nonché alle severe condizioni ambientali.
- Isolatori in vetro a perno: le configurazioni a perno rimangono importanti nelle reti di distribuzione e in alcune applicazioni aeree a bassa tensione. La loro rilevanza strategica deriva dalla semplicità di installazione, dai progetti consolidati delle aziende di servizi pubblici e dalle continue esigenze di sostituzione nei sistemi di distribuzione maturi.
Applicazione
Si prevede che il settore degli isolatori in vetro registrerà un CAGR ( tasso di crescita annuale composto) del 3,9-4,4% fino al 2034. Il segmento beneficia di investimenti simultanei nelle reti di distribuzione, nell'elettrificazione ferroviaria, nella trasmissione HVAC e nei corridoi HVDC (alta tensione in corrente continua). Il mercato degli isolatori in vetro è sempre più influenzato dall'integrazione delle energie rinnovabili, dai trasferimenti interregionali di energia elettrica e dalla necessità di estendere l'affidabilità delle reti esistenti.
- Applicazioni per la distribuzione e le ferrovie: queste applicazioni generano una domanda ricorrente di sostituzione nei settori della distribuzione di energia elettrica e dell'elettrificazione ferroviaria. Gli acquisti privilegiano dimensioni standardizzate, affidabilità meccanica, prestazioni in termini di riduzione dell'inquinamento e compatibilità con le infrastrutture installate.
- Applicazioni HVDC: i progetti HVDC richiedono sistemi di isolamento altamente affidabili per il trasferimento di energia elettrica su lunghe distanze. La domanda è strategicamente importante laddove la produzione di energia rinnovabile è distante dai centri di consumo e la capacità di trasmissione interregionale deve aumentare.
- Applicazioni HVAC: Il riscaldamento, la ventilazione e il condizionamento dell'aria (HVAC) rimangono un'applicazione fondamentale nelle reti di trasmissione e distribuzione convenzionali. La domanda è sostenuta dal potenziamento della rete, dalla sostituzione delle linee obsolete, dall'interconnessione con fonti rinnovabili e dall'espansione dei corridoi ad alta tensione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Applicazioni per la distribuzione e il settore ferroviario |
Alto |
Rinnovo della rete elettrica |
Maturo |
|
Applicazioni HVDC |
Mezzo |
Espansione UHV |
Scalatura |
|
Applicazioni HVAC |
Alto |
Rinforzo della linea |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato degli isolatori in vetro.
Espansione delle infrastrutture di trasmissione ad alta tensione
La crescita della capacità produttiva comporterà un aumento della domanda di isolatori meccanicamente resistenti, in grado di gestire tensioni elevate e lunghe distanze. Secondo l'IEA, si assisterà a una significativa espansione e ammodernamento delle reti elettriche globali entro il 2040, il che sottolinea ulteriormente l'importanza strutturale dei componenti utilizzati nelle reti di trasmissione. Per i produttori di isolatori in vetro, ciò si tradurrà in un maggiore volume di ordini, maggiori opportunità di qualificazione e nell'importanza di processi produttivi scalabili. Inoltre, le aziende di servizi pubblici richiederanno prodotti standardizzati compatibili con tralicci, cavi e raccordi esistenti. Il successo commerciale sarà particolarmente evidente per gli isolatori a sospensione, poiché questi possono essere assemblati in serie in base alla tensione e alle caratteristiche meccaniche.
Integrazione delle energie rinnovabili e trasferimento di energia a lunga distanza
La produzione di energia da fonti rinnovabili è sempre più spesso situata lontano dai principali centri di consumo, creando la necessità di corridoi di trasmissione in grado di trasportare l'elettricità su distanze considerevoli. Cina, India, Europa, Australia e Nord America stanno espandendo le reti per collegare le zone di produzione con i centri industriali e abitativi. L'isolamento in vetro offre vantaggi laddove le aziende elettriche danno priorità al rilevamento visibile dei guasti, alla resistenza meccanica e alle prestazioni a lungo termine nelle applicazioni aeree. Lo sviluppo dell'HVDC aggiunge un ulteriore livello di opportunità, poiché i collegamenti in corrente continua a lunga distanza richiedono sistemi di isolamento progettati con cura. L'impatto sul mercato si estende oltre le nuove costruzioni, poiché le aziende elettriche devono anche rinforzare i corridoi esistenti per adattarsi ai flussi di energia in continua evoluzione. I fornitori che offrono profili resistenti all'inquinamento, elevate prestazioni meccaniche e progetti specifici per l'applicazione possono accrescere la propria rilevanza nei progetti in cui l'esposizione ambientale e l'affidabilità del sistema influenzano la scelta delle apparecchiature.
Sostituzione delle infrastrutture obsolete delle linee aeree
L'invecchiamento delle infrastrutture sta diventando un fattore determinante negli acquisti per i sistemi elettrici sviluppati. In Europa si segnala che una parte consistente delle reti di distribuzione ha più di quarant'anni, mentre le aziende elettriche nordamericane continuano a investire in affidabilità e resilienza. I programmi di sostituzione creano una domanda ricorrente, indipendente dalle nuove aggiunte di impianti di generazione, poiché le catene di isolatori, i raccordi e i relativi componenti devono mantenere prestazioni elettriche e meccaniche per lunghi periodi di funzionamento. I prodotti in vetro possono beneficiare delle loro caratteristiche di guasto visibili, che consentono ai team di manutenzione di identificare le unità danneggiate durante le ispezioni. L'effetto commerciale è uno spostamento verso acquisti basati sul ciclo di vita piuttosto che sul prezzo iniziale più basso. I produttori in grado di documentare la coerenza meccanica, la resistenza ambientale, le prestazioni di collaudo e la compatibilità con i componenti preesistenti possono ottenere ordini ripetuti dalle aziende elettriche che intraprendono programmi di ammodernamento a fasi.
Tendenze future del mercato degli isolatori in vetro
Ispezione avanzata e manutenzione predittiva
Le tendenze future del mercato degli isolatori in vetro vedranno una crescente integrazione tra la progettazione del prodotto e le pratiche di ispezione digitale. Le aziende di servizi pubblici stanno adottando droni, immagini ad alta risoluzione, valutazioni termiche e database strutturati degli asset per identificare i difetti prima che i guasti compromettano la continuità del servizio. Gli isolatori in vetro sono particolarmente adatti all'ispezione visiva, poiché i componenti perforati o fratturati possono essere rilevati più facilmente rispetto ai meccanismi di degrado nascosti. I produttori potrebbero rispondere migliorando la uniformità della superficie, sviluppando sistemi di identificazione più chiari e fornendo registrazioni digitali dei prodotti collegate ai lotti di produzione. La manutenzione predittiva può inoltre modificare le specifiche di acquisto, ponendo maggiore enfasi sull'ispezionabilità e sulle modalità di guasto prevedibili. Nel tempo, i team di ingegneri delle aziende di servizi pubblici potrebbero valutare gli isolatori come parte di sistemi integrati di gestione degli asset, anziché come acquisti hardware isolati, incoraggiando i fornitori a fornire documentazione, tracciabilità, linee guida per l'installazione e dati di collaudo insieme ai prodotti fisici.
Produzione a basse emissioni di carbonio e automazione dei processi
La produzione di isolanti in vetro è ad alta intensità energetica perché richiede processi controllati di fusione, formatura e trattamento termico. Pertanto, è probabile che i fornitori del futuro diano priorità all'efficienza dei forni, alla movimentazione automatizzata dei materiali, all'ottimizzazione dei cicli di riscaldamento, alla riduzione degli sprechi e a un migliore monitoraggio dei processi. L'automazione può anche migliorare la consistenza dimensionale e ridurre la variabilità tra i lotti di produzione, aspetto prezioso quando i programmi di qualificazione delle utility richiedono caratteristiche meccaniche ed elettriche ripetibili. I produttori che gestiscono impianti più datati potrebbero subire una pressione crescente per modernizzare le attrezzature, poiché i costi energetici e le aspettative ambientali influenzano l'economia complessiva della produzione. Il risultato potrebbe essere un graduale passaggio a forni con monitoraggio digitale, ispezione automatizzata e un maggiore controllo dei processi. Questi cambiamenti dovrebbero migliorare la resa e la consistenza del prodotto, aiutando al contempo i produttori a gestire i costi operativi senza dover fare affidamento esclusivamente su prezzi di vendita più elevati.
Opportunità di mercato per gli isolatori in vetro
Produzione regionale per l'ampliamento della trasmissione
La produzione regionale rappresenta un'opportunità interessante laddove governi e aziende di servizi pubblici cercano una maggiore resilienza della catena di approvvigionamento per i componenti critici della rete. India, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani offrono il potenziale per hub di produzione, assemblaggio, collaudo o stoccaggio localizzati. Gli investitori possono puntare su impianti situati vicino ai cluster di sviluppo delle linee di trasmissione per ridurre l'esposizione ai costi di trasporto e migliorare i tempi di risposta per i progetti delle aziende di servizi pubblici. Le previsioni di mercato per gli isolatori in vetro possono beneficiare di un contesto di approvvigionamento sempre più focalizzato sulla certezza delle consegne, la continuità delle qualifiche e il supporto tecnico locale. Le partnership tra produttori affermati e gruppi di ingegneria regionali potrebbero fornire una via d'ingresso pratica senza duplicare tutte le capacità a monte. I modelli di business più solidi probabilmente combineranno la finitura o lo stoccaggio locali con la produzione centralizzata di vetri speciali, consentendo ai produttori di preservare l'efficienza del processo adattando al contempo i prodotti agli standard regionali e alle condizioni ambientali.
Prodotti ad alte prestazioni per HVDC e ambienti difficili
Si stanno aprendo nuove opportunità di investimento per prodotti progettati per corridoi ad alta tensione in corrente continua e per aree con forte inquinamento, esposizione al sale, polvere o variazioni di temperatura. Tali progetti richiedono un controllo accurato della distanza di dispersione superficiale, del carico meccanico, delle prestazioni elettriche e della geometria del profilo. I fornitori possono differenziarsi attraverso l'ingegneria applicativa piuttosto che la semplice fornitura di componenti, offrendo configurazioni adatte alla gravità della contaminazione locale e alla progettazione della linea. Anche i programmi di ricerca incentrati sul comportamento di frattura vetro-isolante e sui rivestimenti superficiali creano percorsi per il miglioramento incrementale del prodotto. I produttori possono dare priorità a test dedicati, ottimizzazione del profilo e capacità di assistenza sul campo per soddisfare i requisiti di approvvigionamento premium. Questa strategia può essere particolarmente rilevante nei paesi che stanno costruendo lunghi corridoi di trasmissione da regioni con risorse rinnovabili, dove le conseguenze sull'affidabilità dei guasti dei componenti sono significative e le aziende di servizi pubblici valutano sempre più le apparecchiature in base alle prestazioni dell'intero ciclo di vita.
Sviluppi recenti
- Maggio 2026: AGC ha inaugurato una nuova linea di produzione per il vetro isolante sottovuoto FINEO, ampliando la capacità produttiva della sua soluzione di vetratura ad alte prestazioni in Europa. FINEO utilizza uno strato di vuoto di circa 0,1 mm tra due lastre di vetro per offrire un isolamento termico paragonabile a quello di un vetro triplo, pur mantenendo un profilo molto più sottile e leggero, il che lo rende particolarmente adatto per la ristrutturazione di edifici e per applicazioni in cui è necessario conservare i telai delle finestre esistenti. La nuova capacità produttiva supporta la crescente domanda di vetrate ad alte prestazioni ed efficienti dal punto di vista energetico, in un contesto in cui l'Europa sta accelerando la ristrutturazione degli edifici e la decarbonizzazione.
- Settembre 2025: Saint-Gobain Glass ha stretto una partnership con LuxWall per introdurre sul mercato europeo INSIO®, una soluzione di vetratura sottovuoto di nuova generazione che integra la tecnologia di isolamento trasparente di LuxWall. La collaborazione unisce la portata globale e l'esperienza di Saint-Gobain Glass nel settore del vetro per l'edilizia con la tecnologia Enthermal di LuxWall per ridurre la dispersione di calore attraverso finestre e facciate, mantenendo al contempo la luce naturale e la flessibilità progettuale.
- Giugno 2025: SORG ha proseguito la sua consolidata collaborazione con Nanjing Electric Technology Group Co., Ltd., che ha scelto SORG per la fornitura di un terzo forno a supporto dell'aumento della capacità produttiva di isolanti in vetro. Il nuovo forno è un fusore VSM SORG completamente elettrico con una superficie di fusione di 21 m², fornito con ingegneria e tecnologia SORG, insieme a corona rotante, trasformatori, sistema di elettrodi superiori, preriscaldatore STF con agitatore e sistema Conti-Drain.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -