
Mercado de aislad ores de vidrio: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de aisladores de vidrio y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (aisladores de vidrio de suspensión, aisladores de vidrio de pasador); aplicación (aplicaciones de distribución y ferrocarriles, aplicaciones HVDC, aplicaciones HVAC) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00027570
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
222,85 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
308,04 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,66 %
Índice de crecimiento
Mercado potencial
2.410,90 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de aisladores de vidrio crezca de 222,85 millones de dólares en 2025 a 308,04 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 3,66 % durante el período 2026-2034. La demanda está siendo impulsada por la expansión de las redes de transmisión y distribución, la sustitución de la infraestructura aérea obsoleta, la integración de energías renovables y el despliegue continuo de líneas de alta y ultra alta tensión. Los productos de suspensión siguen siendo fundamentales para las aplicaciones de transmisión, mientras que los diseños especializados permiten operar en condiciones climáticas y eléctricas cada vez más exigentes.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (CAGR) estimada del 4,0 % al 4,5 % hasta 2034, impulsada por la modernización de la red eléctrica, la inversión en resiliencia y la sustitución de activos de transmisión obsoletos. Las perspectivas del mercado de aisladores de vidrio en la región se ven reforzadas por la inversión de las empresas de servicios públicos en la transmisión de larga distancia, el aumento de la demanda relacionada con los centros de datos y la creciente necesidad de una infraestructura fiable capaz de integrar recursos de nueva generación manteniendo la estabilidad del sistema.
Análisis y perspectivas del mercado de aisladores de vidrio
- América del Norte: Se estima que la región tendrá una cuota de mercado de aisladores de vidrio del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,5% entre 2026 y 2034, impulsada por la sustitución de la transmisión, los programas de resiliencia de la red y los requisitos de interconexión de energías renovables.
- EE. UU.: Se estima que EE. UU. representará entre el 68 % y el 72 % de la cuota de mercado de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,5 % hasta 2034, impulsada por la expansión de la red de transmisión y la modernización de las empresas de servicios públicos.
- Europa: Se estima que Europa tendrá una participación del 27-31% en 2025, con un crecimiento del 3,3-3,8% durante el período 2026-2034. Alemania, Francia, Italia, España y el Reino Unido respaldan la demanda mediante la sustitución de redes obsoletas y la interconexión de energías renovables.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% hasta 2034, liderada por China, India, Japón, Corea del Sur y Australia a través de la expansión de la red eléctrica y la inversión en ultra alta tensión (UHV).
- Segmento más grande: Se estima que los aisladores de vidrio de suspensión controlarán una cuota de mercado del 72-76% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,4-3,8%, ya que los proyectos de transmisión favorecen las configuraciones de cadena mecánicamente robustas.
- Segmento de alto crecimiento: Se estima que las aplicaciones HVDC representarán una cuota de mercado del 10-14% en 2025 y se expandirán entre un 5,0% y un 5,6% hasta 2034, a medida que aumente la transferencia de energía renovable a larga distancia.
- Empresas clave analizadas en detalle: Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited, ZX Insulators, Hubbell, GAMMA Insulators, JSC UMEK, Shandong Ruitai Glass Insulator Co., Ltd., Nanjing Electric International Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La cualificación de la cartera de productos se ha simplificado gracias al desarrollo de procesos relacionados con el vidrio templado, el templado térmico, el cementado, las piezas metálicas y el desarrollo de perfiles resistentes a la contaminación. Además, los fabricantes hacen cada vez más hincapié en la resistencia mecánica uniforme, la detectabilidad de fallos y la capacidad para soportar condiciones de transmisión extremas. Las nuevas normas también destacan la importancia de las pruebas, incluidas las pruebas de impulso, las pruebas de resistencia residual, las pruebas de impacto y la resistencia a las interferencias radioeléctricas.
En adelante, la cualificación, junto con la capacidad de suministro y el soporte técnico local, se convertirá en una prioridad creciente en las adquisiciones. El desarrollo de las redes eléctricas en las economías en desarrollo incrementará la demanda de cables de suspensión de vidrio, mientras que en las economías desarrolladas predominarán las necesidades de reemplazo y actualización. La fiabilidad, la integración de fuentes de energía renovables y la resiliencia de la red impulsarán la necesidad de productos con un rendimiento constante en campo y trazabilidad de la fabricación y las pruebas.
Alcance del informe de mercado de aisladores de vidrio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 222,85 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 308,04 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,66% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de aisladores de vidrio
La expansión de la red eléctrica es el principal motor del crecimiento, lo que vincula estrechamente el desarrollo del mercado de aisladores de vidrio con la construcción de nuevas líneas de transmisión, la modernización de la distribución, la electrificación ferroviaria y la sustitución de equipos. La cadena de valor comienza con proveedores de vidrio especializado y componentes metálicos, seguidos de la dosificación, la fusión, el conformado, el endurecimiento térmico, el ensamblaje, las pruebas, el embalaje y la certificación por parte de las empresas de servicios públicos. Entre los factores que impulsan la demanda se incluyen el nivel de contaminación, la clase de voltaje, las cargas mecánicas y la configuración de la línea.
En el suministro, existe una creciente dependencia de la eficiencia de los hornos, la automatización, los precios de la energía, la logística del transporte y el acceso a acero y materiales cementantes de alta calidad. Los productores con integración vertical podrán controlar mejor la precisión dimensional y las propiedades mecánicas, mientras que los exportadores deberán prestar atención a las certificaciones y las exigencias específicas de las empresas de servicios públicos. Los programas de transmisión a gran escala pueden generar temporadas de alta demanda, lo que hará que la planificación y la gestión de inventarios sean aspectos cruciales de la logística para garantizar entregas confiables sin sobreinvertir capital de trabajo.
El análisis de la estructura competitiva del mercado de aisladores de vidrio revela un mercado fragmentado que incluye productores multinacionales consolidados, productores especializados y grandes productores asiáticos. Seves Group, MacLean Power Systems, Global Insulators Group, Incap Limited y Hubbell compiten en el mercado gracias a su amplia cartera de productos, cualificaciones y presencia geográfica. Nanjing Electric International Co., Ltd. y Shandong Ruitai Glass Insulator Co., Ltd. se centran en el volumen de producción, la capacidad de exportación y la eficiencia productiva, mientras que GAMMA Insulators y JSC UMEK representan alternativas.
Las crecientes inversiones se centran en la renovación de hornos, el conformado automatizado, las inspecciones, la eficiencia energética y la capacidad flexible. La modernización de la producción de Nanjing Electric demuestra la importancia de la automatización, mientras que MacLean Power Systems presta especial atención a la calidad de fabricación y el rendimiento de sus productos. Los fabricantes especializados de aisladores ZX y otros tienen la posibilidad de fortalecer su posición mediante plazos de entrega reducidos, la personalización de perfiles y los servicios de certificación, junto con consideraciones económicas sobre el ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
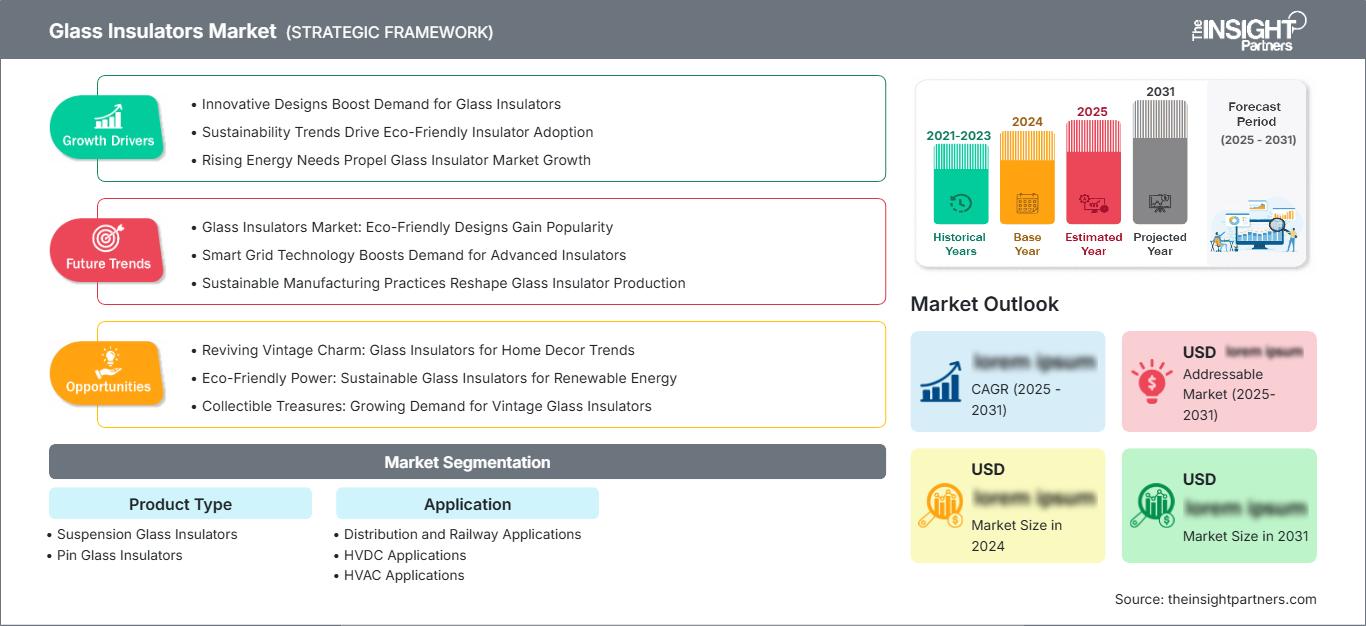
Mercado de aisladores de vidrio: Perspectivas estratégicas
Perspectivas regionales
Mercado de aisladores de vidrio en Norteamérica
Se estima que Norteamérica representará entre el 24 % y el 28 % de la demanda en 2025 y experimentará un crecimiento anual compuesto del 4,0 % al 4,5 % hasta 2034. Esta demanda regional se debe a la obsolescencia de la infraestructura de transmisión, la demanda de electricidad, la integración de energías renovables y las iniciativas de resiliencia. Las empresas de servicios públicos están centrando ahora su atención en los sistemas de transmisión de largo alcance y en la sustitución de equipos que se acercan al final de su vida útil.
Estados Unidos concentra la mayor parte de las adquisiciones regionales, mientras que Canadá y México participan en el proceso mediante el refuerzo y la integración de energías renovables. Los aisladores de suspensión de vidrio siguen teniendo aplicaciones donde las empresas de servicios públicos requieren alta resistencia mecánica y capacidad de detección visual de fallas. Por lo tanto, los compradores tendrán en cuenta la garantía de suministro, la experiencia en la calificación de productos y la compatibilidad de los aisladores con los accesorios de línea.
Mercado de aisladores de vidrio en EE. UU.
Se estima que Estados Unidos representa entre el 68 % y el 72 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 %. La demanda está impulsada por la modernización de la transmisión, el desarrollo de la resiliencia, la electrificación y el aumento de la carga debido a los centros de datos y la industria manufacturera. Las empresas de servicios públicos se encargan de las adquisiciones, priorizando productos de calidad que cumplan con las normas ANSI.
Entre los principales actores de este mercado se encuentran Hubbell y MacLean Power Systems, que operan en sus respectivos mercados nacionales, además de proveedores extranjeros que utilizan redes de distribución. El producto se emplea en transmisión, subtransmisión, distribución y ciertas aplicaciones ferroviarias. La cuestión de la sustitución cobra cada vez más importancia debido a que las empresas de servicios públicos deben garantizar la fiabilidad del suministro y minimizar las interrupciones.
Mercado europeo de aisladores de vidrio
Se estima que Europa concentrará entre el 27 % y el 31 % de la demanda en 2025 y crecerá entre un 3,3 % y un 3,8 % hasta 2034, siendo Alemania el principal mercado nacional. El Reino Unido, Alemania, Francia, Italia y España, en conjunto, ofrecen una amplia base para la sustitución de líneas de transmisión, la electrificación ferroviaria y el refuerzo de la red eléctrica con energías renovables.
La interconexión de la energía eólica marina y el refuerzo de la red eléctrica afectan al Reino Unido. Alemania tiene necesidades de refuerzo de la red asociadas a las fuentes de energía renovables y las transferencias norte-sur. Francia cuenta con una generación de electricidad centrada en la energía nuclear, junto con interconexiones y energías renovables. En el caso de Italia, existen necesidades de refuerzo de la red en el sur, donde hay una considerable cantidad de energía renovable. España ha continuado desarrollando su red para la integración de la energía solar y eólica. Para todos estos mercados, la cualificación, la sostenibilidad ambiental y el cumplimiento de las normas europeas de la IEC siguen siendo factores de compra cruciales.
Mercado de aisladores de vidrio en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 34 % y el 38 % de la demanda en 2025 y crecerá entre un 4,2 % y un 4,8 % hasta 2034, lo que la convierte en el principal mercado regional. China lidera el mercado, seguida de India, Japón, Corea del Sur y Australia. Los grandes corredores de transmisión y la integración de energías renovables son fundamentales para la adquisición de energía.
La expansión de la red de ultra alta tensión en China y las ampliaciones de la red de transmisión previstas en India generan importantes necesidades de cables de suspensión. Japón y Corea del Sur priorizan la fiabilidad y la sustitución, mientras que Australia requiere productos adecuados para redes de larga distancia y condiciones ambientales extremas. La expansión industrial, las políticas de energías renovables y la inversión en la red eléctrica proporcionan una base de demanda estable en toda la región.
Mercado de aisladores de vidrio de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % hasta 2034, con Arabia Saudita a la cabeza de la demanda regional. La inversión de los Emiratos Árabes Unidos en infraestructura y el refuerzo de la red eléctrica de Sudáfrica aumentan la demanda, mientras que el resto de Oriente Medio y África sigue dependiendo del acceso a la transmisión y de proyectos de generación.
La diversificación energética, la interconexión y el desarrollo de infraestructuras están incrementando la necesidad de componentes fiables para líneas aéreas. Arabia Saudita y los Emiratos Árabes Unidos priorizan la generación a gran escala y el desarrollo de redes, mientras que Sudáfrica requiere el refuerzo de corredores de transmisión limitados. Los compradores de Oriente Medio y África consideran cada vez más el rendimiento en materia de contaminación, la exposición al calor, la protección contra la corrosión y la disponibilidad de unidades de repuesto al evaluar las especificaciones de los aisladores de vidrio.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de productos experimente un crecimiento anual compuesto (CAGR) del 3,4 % al 4,1 % durante el período 2026-2034. Este segmento refleja la demanda consolidada de configuraciones de suspensión y pines en diferentes clases de voltaje y arquitecturas de línea. El mercado de aisladores de vidrio se inclina cada vez más hacia productos que combinan fiabilidad mecánica, rendimiento eléctrico predecible, resistencia a la contaminación y compatibilidad con el hardware existente.
- Aisladores de vidrio de suspensión: Estos productos ocupan una posición principal en la transmisión, ya que se pueden ensamblar varias unidades en cadenas para niveles de voltaje más altos. La demanda sigue estando estrechamente ligada a la construcción y renovación de líneas de transmisión de larga distancia, así como a las condiciones ambientales extremas.
- Aisladores de vidrio tipo pin: Las configuraciones tipo pin siguen siendo importantes en las redes de distribución y en ciertas aplicaciones aéreas de baja tensión. Su relevancia estratégica radica en su sencilla instalación, los diseños ya establecidos por las compañías eléctricas y la necesidad constante de reemplazo en los sistemas de distribución consolidados.
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (CAGR) del 3,9 % al 4,4 % hasta 2034. El segmento se beneficia de la inversión simultánea en redes de distribución, electrificación ferroviaria, transmisión de HVAC y corredores HVDC. El alcance del mercado de aisladores de vidrio se ve cada vez más influenciado por la integración de energías renovables, las transferencias interregionales de electricidad y la necesidad de ampliar la fiabilidad de las redes existentes.
- Aplicaciones de distribución y ferroviarias: Estas aplicaciones generan una demanda recurrente de reemplazo en la distribución de servicios públicos y la electrificación ferroviaria. El proceso de adquisición prioriza las dimensiones estandarizadas, la fiabilidad mecánica, el rendimiento en materia de contaminación y la compatibilidad con la infraestructura instalada.
- Aplicaciones de HVDC: Los proyectos de HVDC requieren sistemas de aislamiento altamente confiables para la transferencia de energía a gran escala a larga distancia. La demanda es estratégicamente importante en lugares donde la generación de energía renovable está alejada de los centros de consumo y es necesario aumentar la capacidad de transmisión interregional.
- Aplicaciones de climatización: La climatización sigue siendo una aplicación importante en las redes convencionales de transmisión y distribución. La demanda se ve respaldada por el refuerzo de la red, la sustitución de líneas obsoletas, la interconexión de energías renovables y la expansión de los corredores de alta tensión.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aplicaciones de distribución y ferrocarril |
Alto |
Renovación de la red eléctrica |
Maduro |
|
Aplicaciones de HVDC |
Medio |
Expansión de UHV |
Escalada |
|
Aplicaciones de climatización |
Alto |
Refuerzo de línea |
Maduro |
Factores que impulsan el crecimiento del mercado de aisladores de vidrio y análisis de su impacto
Expansión de la infraestructura de transmisión de alta tensión
El aumento de la capacidad generará una mayor demanda de aisladores mecánicamente resistentes que puedan soportar altos voltajes y largas distancias. Según la AIE, se prevé una expansión y modernización significativas de las redes eléctricas globales hasta 2040, lo que subraya aún más la importancia estructural de los componentes utilizados en las redes de transmisión. Para los fabricantes de aisladores de vidrio, esto se traducirá en mayores volúmenes de pedidos, mayores posibilidades de cualificación y la importancia de procesos de fabricación escalables. Además, las empresas de servicios públicos buscarán productos estandarizados que se adapten a las torres, cables y accesorios existentes. El éxito comercial se observará especialmente en el caso de los aisladores de suspensión, ya que estos pueden agruparse en cadenas en función del voltaje y las consideraciones mecánicas.
Integración de energías renovables y transferencia de energía a larga distancia
La generación de energía renovable se ubica cada vez más lejos de los principales centros de consumo, lo que exige corredores de transmisión capaces de transportar electricidad a distancias considerables. China, India, Europa, Australia y Norteamérica están ampliando sus redes para conectar las zonas de generación con centros industriales y poblacionales. El aislamiento de vidrio ofrece ventajas cuando las empresas de servicios públicos priorizan la detección visible de fallos, la resistencia mecánica y un rendimiento duradero en aplicaciones aéreas. El desarrollo de la transmisión de corriente continua de alta tensión (HVDC) añade otra oportunidad, ya que los enlaces de corriente continua de larga distancia requieren sistemas de aislamiento diseñados con precisión. El impacto en el mercado va más allá de las nuevas construcciones, puesto que las empresas de servicios públicos también deben reforzar los corredores existentes para adaptarse a los cambios en los flujos de energía. Los proveedores que ofrecen perfiles resistentes a la contaminación, altas clasificaciones mecánicas y diseños específicos para cada aplicación pueden mejorar su relevancia en proyectos donde la exposición ambiental y la fiabilidad del sistema influyen en la selección de equipos.
Sustitución de activos de líneas aéreas obsoletas
El envejecimiento de la infraestructura se está convirtiendo en un factor decisivo en las compras de los sistemas eléctricos desarrollados. Europa informa que una parte sustancial de las redes de distribución tiene más de cuatro décadas, mientras que las empresas de servicios públicos de Norteamérica siguen invirtiendo en fiabilidad y resiliencia. Los programas de reemplazo generan una demanda recurrente, independiente de las nuevas incorporaciones de generación, ya que las cadenas de aisladores, los accesorios y el hardware asociado deben mantener su rendimiento eléctrico y mecánico durante largos periodos de funcionamiento. Los productos de vidrio pueden beneficiarse de sus características de fallo visibles, lo que permite a los equipos de mantenimiento identificar las unidades dañadas durante las inspecciones. El efecto comercial es un cambio hacia la compra basada en el ciclo de vida, en lugar de la del precio inicial más bajo. Los fabricantes que puedan documentar la consistencia mecánica, la resistencia ambiental, el rendimiento en las pruebas y la compatibilidad con el hardware antiguo pueden obtener pedidos recurrentes de las empresas de servicios públicos que llevan a cabo programas de renovación por fases.
Tendencias futuras del mercado de aisladores de vidrio
Inspección avanzada y mantenimiento basado en la condición
Las tendencias futuras del mercado de aisladores de vidrio vincularán cada vez más el diseño del producto con las prácticas de inspección digital. Las empresas de servicios públicos están adoptando drones, imágenes de alta resolución, evaluación térmica y bases de datos de activos estructuradas para identificar defectos antes de que las fallas afecten la continuidad del servicio. Las unidades de vidrio son particularmente compatibles con la inspección visual, ya que los componentes perforados o fracturados se pueden detectar con mayor facilidad que los mecanismos de degradación ocultos. Los fabricantes pueden responder mejorando la consistencia de la superficie, desarrollando sistemas de identificación más claros y proporcionando registros digitales de productos vinculados a los lotes de fabricación. El mantenimiento basado en la condición también puede cambiar las especificaciones de adquisición al hacer mayor énfasis en la inspeccionabilidad y los modos de falla predecibles. Con el tiempo, los equipos de ingeniería de las empresas de servicios públicos pueden evaluar los aisladores como parte de sistemas integrados de gestión de activos en lugar de compras de hardware aisladas, incentivando a los proveedores a proporcionar documentación, trazabilidad, guía de instalación y datos de prueba junto con los productos físicos.
Automatización de procesos y fabricación con bajas emisiones de carbono
La producción de aislantes de vidrio requiere un alto consumo de energía, ya que su fabricación exige procesos controlados de fusión, conformado y tratamiento térmico. Por lo tanto, es probable que los futuros proveedores prioricen la eficiencia de los hornos, la automatización del manejo de materiales, la optimización de los ciclos de calentamiento, la reducción de residuos y una mejor monitorización de los procesos. La automatización también puede mejorar la uniformidad dimensional y reducir la variabilidad entre lotes de producción, lo cual resulta valioso cuando los programas de cualificación de servicios públicos exigen características mecánicas y eléctricas repetibles. Los fabricantes que operan instalaciones antiguas podrían enfrentarse a una creciente presión para modernizar sus equipos, dado que los costes energéticos y las expectativas medioambientales influyen en la rentabilidad total de la producción. El resultado podría ser una transición gradual hacia hornos con monitorización digital, inspección automatizada y un mayor control de los procesos. Estos cambios deberían mejorar el rendimiento y la uniformidad del producto, al tiempo que ayudan a los productores a gestionar los costes operativos sin depender exclusivamente de precios de venta más altos.
Oportunidades de mercado para aisladores de vidrio
Fabricación regional para la expansión de la transmisión
La fabricación regional representa una oportunidad atractiva para gobiernos y empresas de servicios públicos que buscan una mayor resiliencia en la cadena de suministro de componentes críticos para la red eléctrica. India, el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos ofrecen potencial para la producción, el ensamblaje, las pruebas o los centros de almacenamiento localizados. Los inversores pueden centrarse en instalaciones cercanas a los clústeres de desarrollo de transmisión para reducir los costos de transporte y mejorar los tiempos de respuesta de los proyectos de las empresas de servicios públicos. Las previsiones del mercado de aisladores de vidrio pueden beneficiarse de un entorno de adquisiciones cada vez más centrado en la certeza de la entrega, la continuidad de la cualificación y el soporte técnico local. Las alianzas entre fabricantes establecidos y grupos de ingeniería regionales podrían proporcionar una vía de entrada práctica sin duplicar todas las capacidades previas. Los modelos de negocio más sólidos probablemente combinen el acabado o el almacenamiento local con la producción centralizada de vidrio especializado, lo que permite a los fabricantes preservar la eficiencia del proceso al tiempo que adaptan los productos a las normas y condiciones ambientales regionales.
Productos de alto rendimiento para HVDC y entornos exigentes.
Están surgiendo oportunidades de inversión en torno a productos diseñados para corredores de corriente continua de alta tensión y ubicaciones con contaminación severa, exposición a la sal, polvo o variaciones de temperatura. Estos proyectos requieren un control preciso de la distancia de fuga, la carga mecánica, el rendimiento eléctrico y la geometría del perfil. Los proveedores pueden diferenciarse mediante la ingeniería de aplicaciones en lugar del suministro básico de componentes, ofreciendo configuraciones adaptadas a la gravedad de la contaminación local y al diseño de la línea. Los programas de investigación centrados en el comportamiento de fractura del aislante de vidrio y los recubrimientos superficiales también crean vías para la mejora incremental del producto. Los fabricantes pueden priorizar las pruebas especializadas, la optimización del perfil y las capacidades de servicio de campo para satisfacer los requisitos de adquisición de alta calidad. Esta estrategia puede ser particularmente relevante en países que construyen largos corredores de transmisión desde regiones de recursos renovables, donde las consecuencias para la fiabilidad de las fallas de los componentes son significativas y las empresas de servicios públicos evalúan cada vez más los equipos en función del rendimiento total del ciclo de vida.
Novedades recientes
- Mayo de 2026: AGC inauguró una nueva línea de producción para el vidrio aislante al vacío FINEO, ampliando así su capacidad de fabricación en Europa para esta solución de acristalamiento de alto rendimiento. FINEO utiliza una capa de vacío de aproximadamente 0,1 mm entre dos paneles de vidrio para ofrecer un aislamiento térmico comparable al del triple acristalamiento, manteniendo un perfil mucho más delgado y ligero. Esto lo hace especialmente adecuado para la renovación de edificios y aplicaciones donde se deben conservar los marcos de ventanas existentes. La nueva capacidad de producción respalda la creciente demanda de acristalamiento de alto rendimiento y eficiencia energética, en un contexto europeo que acelera la renovación de edificios y la descarbonización.
- Septiembre de 2025: Saint-Gobain Glass se asoció con LuxWall para lanzar INSIO®, una solución de acristalamiento al vacío de última generación que incorpora la tecnología de aislamiento transparente de LuxWall, al mercado europeo. Esta colaboración combina la presencia global y la experiencia de Saint-Gobain Glass en el sector del vidrio para la construcción con la tecnología Enthermal de LuxWall para reducir la transferencia de calor a través de ventanas y fachadas, manteniendo al mismo tiempo la entrada de luz natural y la flexibilidad de diseño.
- Junio de 2025: SORG continuó su larga colaboración con Nanjing Electric Technology Group Co., Ltd., que seleccionó a SORG para suministrar un tercer horno que respaldara el aumento de la capacidad de producción de aisladores de vidrio. El nuevo horno es un fundidor VSM SORG totalmente eléctrico con una superficie de fusión de 21 m², equipado con la ingeniería y la tecnología de SORG, junto con una corona giratoria, transformadores, sistema de electrodo superior, antehogamiento STF con unidad de agitación y sistema Conti-Drain.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -