
Markt für Graphene Elektronik: Größe & Prognose 2034
Marktgröße und Prognosen für Graphen-Elektronik (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Material (Photovoltaische Graphenmaterialien, Graphen-Nanotechnologiematerialien, Strukturierte Materialien, Elektronische Materialien, Nanotechnologiematerialien, Elektrische und leitfähige Materialien, Photovoltaikmaterialien, Sonstige Materialien); Bauelemente (Graphentransistoren, Graphen-Superkondensatoren, Graphensensoren, Graphen-ICs und -Chips, Sonstige Bauelemente); Anwendung (Kommunikationsanwendung, Computeranwendung, Konsumgüteranwendung, Datenspeicheranwendung, Display- und Touch-Anwendung, Sensoranwendung, Wärmemanagementanwendung, Sonstige Anwendungen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011664
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 25, 2026


Marktgröße 2025
1,79 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
31,14 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
42,90 %
Wachstumsrate
Adressierbarer Markt
142,19 Mrd. US-Dollar
(2026–2034)
Der Markt für Graphen-Elektronik hatte 2025 ein Volumen von 1,79 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 31,14 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 42,90 % im Zeitraum 2026–2034 entspricht. Mit zunehmender Kommerzialisierung umfasst das Anwendungsgebiet von Graphen Sensoren, Superkondensatoren, leitfähige Tinten, Hochfrequenzbauelemente, Wärmeleitmaterialien und flexible Elektronik.
Für Nordamerika wird ein Umsatzwachstum des Graphen-Elektronikmarktes von 40,0 % bis 43,0 % CAGR bis 2034 prognostiziert. Die intensive Zusammenarbeit zwischen Universitäten und Industrie, Investitionen in Halbleiterfertigungsanlagen und der Bedarf an hochempfindlichen Sensoren tragen zur Akzeptanz der Technologie bei. Zusätzlich wird das regionale Marktwachstum durch Initiativen in den Bereichen Verteidigung, Gesundheitswesen, Rechenzentren und Elektromobilität beflügelt, die leichte Leiter, schnelle Diagnosewerkzeuge, energieeffiziente Speicherlösungen und eine verbesserte Wärmeableitung erfordern.
Marktanalyse und Einblicke für Graphen-Elektronik
- Nordamerika hielt im Jahr 2025 einen modellierten Marktanteil von 31–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 40,0–43,0 % wachsen, unterstützt durch Foundry-Kapazitäten, die Kommerzialisierung von Sensoren und Elektronik in Verteidigungsqualität.
- Die USA machten im Jahr 2025 81–84 % des nordamerikanischen Umsatzes aus und dürften bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 40,5–43,5 % wachsen.
- Europa hatte im Jahr 2025 laut Modellprognose einen Anteil von 25–28 % und wird voraussichtlich ein jährliches Wachstum von 39,0–42,0 % verzeichnen, angeführt von Großbritannien, Deutschland, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum dürfte im Jahr 2025 einen Marktanteil von 34–37 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 44,0–47,0 % wachsen, angeführt von China, Südkorea, Japan, Indien und Australien.
- Das größte Segment , Elektronische Materialien, hielt im Jahr 2025 einen modellierten Marktanteil von 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 41,0–44,0 % erzielen.
- Das Segment der Graphensensoren mit hohem Wachstumspotenzial erreichte im Jahr 2025 einen modellierten Marktanteil von 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 45,0–48,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : AMG Critical Materials NV; Universal Matter GBR Ltd., ehemals Applied Graphene Materials plc; Grafoid Inc.; GrafTech International Ltd.; Graphene Laboratories, Inc.; Graphene Square Inc.; Graphenea Semiconductor SL; Graphenea Inc.; Haydale plc; und Samsung Electronics Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Graphenelektronik hat sich von mechanisch gespaltenen Flocken hin zu großflächiger chemischer Gasphasenabscheidung, transferfreiem Wachstum, druckbaren Tinten und fertigungstechnisch optimierten Verfahren entwickelt. Die Wirtschaftlichkeit wird heute neben experimentellen Mobilitäten zunehmend durch Defektdichte, Korngrößenverteilung, Kontaktwiderstand, Kontaminationsgrad und Chargenreproduzierbarkeit bestimmt. Zulieferunternehmen spezialisieren sich auf Materialien, Wafer/Foundry, Technologieplattformen zur Funktionalisierung, Bauelemente und Systemintegration. Diese Entwicklungen machen den Markt für Graphenelektronik mit dem qualifikationsbasierten Beschaffungsmodell kompatibel.
Bis 2034 müssen die Investitionen über die etablierten Regionen USA, Europa, China, Japan und Südkorea hinaus auf Indien, Südostasien und die Golfregion ausgeweitet werden. Programme öffentlicher Halbleiterinitiativen, europäische Pilotanlagen für 2D-Materialien und nationale Strategien zur Entwicklung fortschrittlicher Materialien senken die Prototypenkosten. Günstige regulatorische Entwicklungen dürften sich positiv auf rückverfolgbare Rezepturen, die sichere Handhabung und die Lebenszyklusleistung von Materialien auswirken, während Beschaffungstrends Lieferanten mit Referenzwafern und Anwendungsentwicklung belohnen werden.
Umfang des Marktberichts zu Graphen-Elektronik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,79 Milliarden US-Dollar |
| Marktgröße bis 2034 | 31,14 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 42,90 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Graphenelektronik
Das Wachstum des Marktes für Graphen-Elektronik ist auf die Nachfrage nach hochempfindlichen und energieeffizienten Sensoren, Schnellladespeichern, transparenten leitfähigen Filmen, kompakten Hochfrequenzkomponenten und Wärmemanagement in leistungsdichten Elektroniksystemen zurückzuführen. Die Wertschöpfungskette umfasst Lieferanten von Graphit und Vorläufermaterialien, Graphenmaterial, Funktionalisierungsdienstleistungen, Wafer-Foundries, Geräteentwickler, Gehäusehersteller, Elektronikhersteller und Endanwender.
Lieferengpässe entstehen durch Qualitätsschwankungen, Verunreinigungen beim Transfer, fehlende Standardisierung und aufwändige Qualifizierungsprozesse. Materialien, die sich in Kompositfolien gut bewähren, sind möglicherweise nicht für Transistoren und Biosensoren geeignet. Daher werden höhere Umsätze durch spezialisierte Formulierungen, qualifizierte Wafer und kundenspezifische Bauelemente anstelle von Rohpulver erzielt.
Die Marktanalyse für Graphenelektronik zeigt ein fragmentiertes Wettbewerbsumfeld. AMG Critical Materials NV, Universal Matter GBR Ltd., GrafTech International Ltd., Graphene Laboratories, Inc. und Haydale plc sind durch die Bereitstellung von Materialien und Verarbeitungskapazitäten beteiligt. Graphene Square Inc., Graphenea Semiconductor SL, Graphenea Inc. und Grafoid Inc. konzentrieren sich auf spezielle Graphenplattformen, während Samsung Electronics Co., Ltd. Materialinnovationen mit der Geräteherstellung verknüpft.
Aktuell wird in Foundry-Kapazitäten, Wafer-Reproduzierbarkeit, Direktwachstum, Oberflächenchemie-Modifizierung und gemeinsame Entwicklung mit Kunden aus den Bereichen Sensorik, Batterien, Photonik und Halbleiter investiert. Strategische Positionierung erfordert den Nachweis, dass die Fertigung innerhalb der aktuellen Prozessgrenzen möglich ist. Gemeinsame Entwicklung kann die Qualifizierungszeit verkürzen, wobei die Grenzen des geistigen Eigentums jedoch erheblich sind, da der Wert in der Schnittstelle zwischen Graphenqualität und Bauelement/Gehäuse liegt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Graphen-Elektronikmarkt: Strategische Einblicke
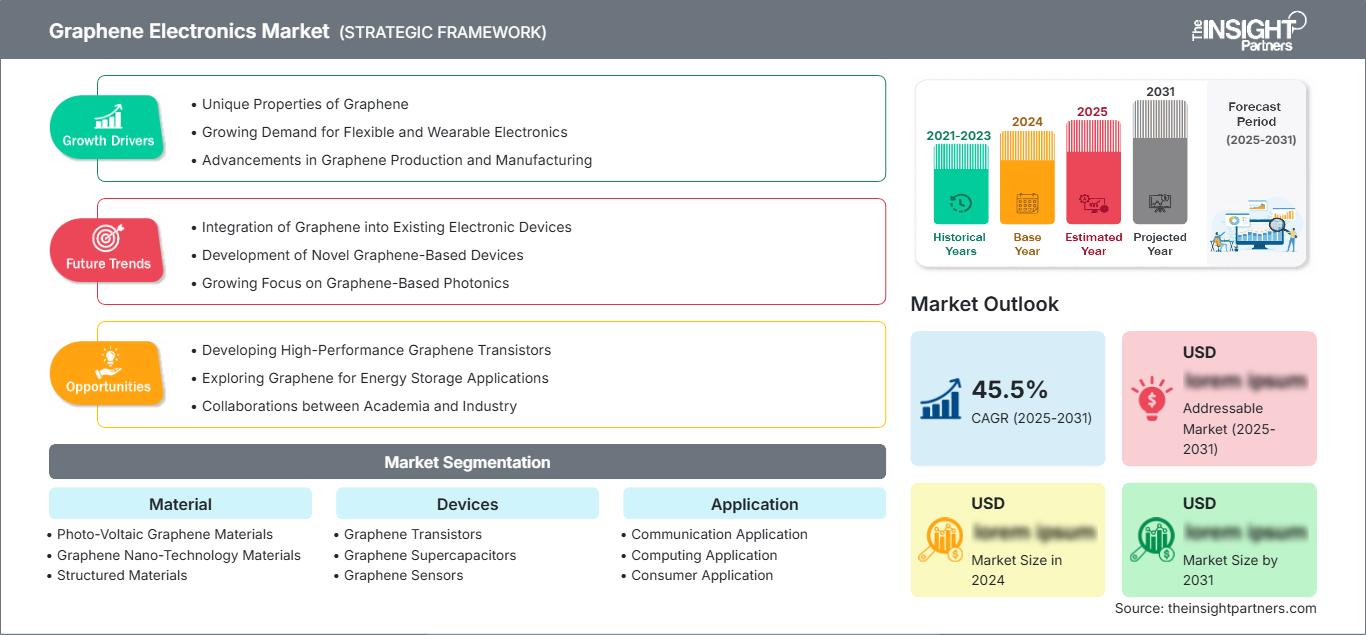
Regionale Einblicke
Markt für Graphenelektronik in Nordamerika
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 31–34 % im Bereich Graphen-Elektronik und wird voraussichtlich bis 2034 ein jährliches Wachstum von 40,0–43,0 % verzeichnen. Die kommerzielle Dynamik speist sich aus der Halbleiterforschung, Biosensoren, Kryotechnik, Luft- und Raumfahrt, Verteidigung, Elektrofahrzeugen und Wärmemanagement. Foundry-orientierte Geschäftsmodelle verbessern den Zugang zu Graphen-Feldeffekttransistoren und Referenzbauelementen und reduzieren den Entwicklungsaufwand für Universitäten, Start-ups und etablierte Elektronikhersteller.
In der Region herrscht ein Beschaffungsklima, das rückverfolgbare Materialien, dokumentierte, einheitliche Wafer und Anwendungsdienstleistungen vor Ort unterstützt. Die staatlichen Förderprogramme für Halbleiter und fortschrittliche Fertigungstechnologien verbessern die Prototypenentwicklung, die Einführung hängt jedoch von Zuverlässigkeitsinformationen und Kompatibilität mit bestehender Gehäusetechnologie ab. Forschungsbeiträge und Nanomaterialkenntnisse aus Kanada sowie Know-how in der Elektronikfertigung aus Mexiko werden bereitgestellt. Lieferanten, die sowohl die Materialentwicklung als auch die Geräteverifizierung abdecken, profitieren von wiederholten Designerfolgen.
US-Markt für Graphenelektronik
Im Jahr 2025 entfielen 81–84 % des nordamerikanischen Marktes auf die USA. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 40,5–43,5 % prognostiziert. Zu den Anwendungsgebieten zählen Quantencomputer-Instrumente, medizinische und Umweltsensoren, Hochfrequenzforschung, Energiespeichersysteme, Verteidigungselektronik und thermische Schnittstellen. Unternehmen, die im Graphenbereich tätig sind oder Graphenforschung betreiben, sind unter anderem Graphene Laboratories, Inc., Graphenea Inc., GrafTech International Ltd. und Samsung Electronics Co., Ltd.
Die Anwendungsentwicklung hat sich von Einzelproben hin zu GFET-basierten Konfigurationen, Dispersionen, Beschichtungen und Sensoren verlagert. Kunden legen mehr Wert auf Zuverlässigkeit, Gehäusekompatibilität und Referenzdaten als auf theoretische Leistungsdaten. Start-ups auf Basis universitärer Forschung und spezialisierte Foundry-Unternehmen beschleunigen die Kommerzialisierung, während führende Elektronikunternehmen die Möglichkeit bieten, skalierbare Lösungen zu finden. Lange Qualifizierungsprozesse stellen insbesondere in der Gesundheits-, Automobil-, Luft- und Raumfahrt- sowie Verteidigungsindustrie einen limitierenden Faktor dar.
Europäischer Markt für Graphenelektronik
Der modellierte Marktanteil Europas wurde für 2025 auf 25–28 % geschätzt und soll bis 2034 ein jährliches Wachstum von 39,0–42,0 % aufweisen. Großbritannien ist führend in der Kommerzialisierung, insbesondere durch Materialunternehmen, Sensorfabriken und die Forschungsgemeinschaft der Universität Manchester. Deutschland beliefert den Markt mit Halbleiteranlagen, Automobilelektronik, Messtechnik und Industrieprodukten, die einen hohen Bedarf an Graphensensoren, Wärmemanagement und leitfähigen Materialien haben.
Frankreich ist führend in den Bereichen Mikroelektronik, Photonik, Luft- und Raumfahrt sowie Forschung und Entwicklung, Italien in gedruckter Elektronik und fortschrittlichen Materialien, und Spanien ist bekannt für Nanowissenschaften und Graphenfabriken. EU-geförderte Pilotanlagen erleichtern den Zugang für Wafer aus mehreren Projekten und fördern die Prozessstandardisierung. Die kommerzielle Entwicklung hängt von der Qualifizierung von Demonstrationsanlagen ab, wobei die enge Zusammenarbeit von Materiallieferanten mit Herstellern und Anwendungsprüfern entscheidend ist.
APAC-Markt für Graphenelektronik
Die Region Asien-Pazifik wird voraussichtlich 2025 einen Marktanteil von 34–37 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 44,0–47,0 % das schnellste Wachstum aller Regionen verzeichnen. China dominiert den Markt dank seiner Größe in den Bereichen Elektronik, Batterien, Displays und Materialverarbeitung. Südkorea steuert Halbleiter und Unterhaltungselektronik bei, Japan punktet mit seinen Stärken bei Präzisionsmaterialien und Sensoren, und Indien baut seine Kapazitäten im Bereich fortschrittlicher Elektronik aus.
Australien liefert Graphiterz, betreibt universitäre Forschung und produziert Superkondensatoren. Die nationalen Förderprogramme für Halbleiter und saubere Energien bieten zusammen mit der Auftragsfertigung vielfältige Möglichkeiten zur Skalierung. Die Stärke des Landes liegt in der Dichte seines Ökosystems, allerdings müssen die Zulieferer die Qualität auch bei großen Mengen aufrechterhalten und die strengen Vorgaben der Gerätehersteller hinsichtlich Ausbeute, Zuverlässigkeit und Kosten erfüllen.
Markt für Graphenelektronik im Nahen Osten und Afrika
Der Nahe Osten und Afrika dürften bis 2034 ein jährliches Wachstum von 37,0–40,0 % verzeichnen. Saudi-Arabien ist führend durch industrielle Diversifizierung, Investitionen in erneuerbare Energien, fortschrittliche Werkstoffe und Elektronik. Die VAE bauen Forschungs- und Kommerzialisierungsbeziehungen auf, während Südafrika Beiträge im Bergbau, an Universitäten und im Bereich Sensoranwendungen leistet.
Die Nachfrage im übrigen Nahen Osten und Afrika ist weiterhin projektgetrieben und bietet Chancen in den Bereichen Energieinfrastruktur, Wasserüberwachung, Sicherheit und Sensorik für extreme Umgebungen. Begrenzte lokale Gießereikapazitäten und spezialisierte Dienstleistungen hemmen die Markteinführung. Regionale Investoren können das Risiko durch Partnerschaften, Anwendungslabore und Pilotproduktion anstelle des sofortigen Aufbaus großer Materialkapazitäten reduzieren.
Segmentierungsanalyse
Material
Das Segment der Materialien wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 41,0–44,0 % wachsen. Der Markt für Graphen-Elektronik umfasst Filme, Pulver, Tinten, Schäume, Heterostrukturen und funktionalisierte Formulierungen. Die Akzeptanz hängt von der Übereinstimmung von Reinheit, Schichtanzahl, Flockengeometrie, Oberflächenchemie, Leitfähigkeit und Transferqualität mit der jeweiligen Gerätearchitektur ab. Elektronische Materialien sind führend, da validierte Wafer und Filme in Gerätequalität einen höheren Preis erzielen.
- Photovoltaische Graphenmaterialien unterstützen transparente Elektroden, Ladungstransportschichten und flexible Solararchitekturen, wobei ihr strategischer Wert mit Leitfähigkeit, optischer Transmission, Beschichtungsgleichmäßigkeit und skalierbarer Abscheidung verbunden ist.
- Graphen-Nanotechnologie-Materialien werden für Sensoren, Transistoren und Hybridstrukturen im Nanobereich eingesetzt, wobei kontrollierte Abmessungen, saubere Grenzflächen und reproduzierbare elektronische Eigenschaften die kommerzielle Eignung bestimmen.
- Zu den strukturierten Materialien gehören technische Folien, Schäume, Laminate und strukturierte Architekturen, die die Wärmeleitfähigkeit, die mechanische Stabilität, den Ionentransport oder die Geräteintegration verbessern.
- Electronic Materials nimmt eine führende Position ein durch Wafer, Filme und Formulierungen in Gerätequalität, die in den Bereichen Sensorik, Hochfrequenztechnik, Logikforschung, Photonik und Gehäusetechnik eingesetzt werden.
- Nanotechnologie-Materialien dienen der Forschung und der aufstrebenden Produktion, die eine maßgeschneiderte Oberfläche, Funktionalisierung und Kompatibilität mit nanoskaligen Fertigungs-, Diagnose- oder Abscheidungsprozessen erfordern.
- Elektrische und leitfähige Materialien werden in Tinten, Elektroden, Verbindungsleitungen, Antennen und Beschichtungen eingesetzt, wobei niedriger Widerstand, Flexibilität, Bedruckbarkeit und Haftung die Akzeptanz beeinflussen.
- Photovoltaische Materialien sind von strategischer Bedeutung für leichte, flexible und transparente Solarbauelemente, erfordern jedoch stabile Grenzflächen, skalierbare Beschichtungsverfahren und eine dauerhafte Verkapselung.
Geräte
Das Segment der Bauelemente dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 43,0–46,0 % wachsen. Die Kommerzialisierung ist dort am stärksten, wo Graphen differenzierte Funktionen in den Bereichen Sensorik, Energieversorgung, Wärmebehandlung oder Hochfrequenz bietet, anstatt Silizium direkt zu ersetzen. Bauelementhersteller bieten zunehmend Referenzchips und Entwicklungskits an, um die Prototypenentwicklung zu beschleunigen. Graphensensoren bilden das wachstumsstärkste Segment, da Anwendungen in den Bereichen Biosensorik, Umweltüberwachung, Automobilindustrie und Kryotechnik weiterentwickelt werden.
- Graphen-Transistoren zielen auf Hochfrequenz-, Sensor-, optoelektronische und experimentelle Logikfunktionen ab, wobei die Verbreitung von der Gate-Stabilität, dem Kontaktwiderstand, der Passivierung und der Wafer-Gleichmäßigkeit abhängt.
- Graphen-Superkondensatoren vereinen schnelles Laden, hohe Leistung und lange Lebensdauer und schaffen so strategische Möglichkeiten in den Bereichen Transport, Netzunterstützung, Wearables und Backup-Systeme.
- Graphensensoren gewinnen vor allem durch Anwendungen in der Molekular-, Magnet-, Gas-, Dehnungs- und Biosensorik an Bedeutung, die ihre hohe Oberflächenempfindlichkeit und kompakte Bauform nutzen.
- Graphen-ICs und -Chips stellen nach wie vor eine aufstrebende Kategorie dar, die sich auf hybride Integration, Foundry-Prozessabläufe und spezialisierte Funktionen konzentriert, bei denen eine siliziumkompatible Fertigung demonstriert werden kann.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 42,0–45,0 % erwartet. Die Nachfrage verteilt sich auf Kommunikation, Computertechnik, Unterhaltungselektronik, Datenspeicherung, Displays, Sensorik und Wärmemanagement. Die Sensorik führt die kurzfristige Kommerzialisierung an, da Graphen messbare Leistung erbringt, ohne vollständige Halbleiterplattformen zu ersetzen. Längerfristig wird sich der Nutzen aus der hybriden Integration mit CMOS, Photonik, Batterien und flexiblen Substraten ergeben.
- Graphen wird in der Kommunikationstechnik in Hochfrequenzkomponenten, Antennen, Fotodetektoren und Modulatoren eingesetzt, wo Geschwindigkeit, Bandbreite, Kompaktheit und einstellbare Leitfähigkeit zu differenzierten Leistungen führen können.
- Der Schwerpunkt der Computeranwendungen liegt auf experimentellen Transistoren, Verbindungsleitungen, thermischen Schnittstellen und Quanteninstrumenten, wobei die Kommerzialisierung von der Integrationsausbeute und dem stabilen Geräteverhalten abhängt.
- Anwendungsbereiche für Endverbraucher sind Wearables, flexible Geräte, Schnellladekomponenten, transparente Leiter und intelligente Oberflächen, bei denen Kosten, Haltbarkeit und Herstellbarkeit die Auswahl der Lieferanten bestimmen.
- Die Anwendung „Datenspeicherung“ untersucht leitfähige, magnetische und thermische Funktionen, die die Speicherdichte, das Schaltverhalten oder die Wärmeregulierung in Speichersystemen der nächsten Generation verbessern können.
- Die Display- und Touch-Anwendung zielt auf transparente Elektroden und flexible Schnittstellen ab und vereint optische Transmission, Flächenwiderstand, Biegefestigkeit, Strukturierung und großflächige Gleichmäßigkeit.
- Der Sektor Sensoranwendungen treibt die Kommerzialisierung durch Biosensoren, Gassensoren, Hall-Sensoren und Umweltsensoren voran, die die exponierte Oberfläche und die elektrische Reaktionsfähigkeit von Graphen nutzen.
- Die Anwendung für Wärmemanagement befasst sich mit der Wärmeverteilung in Prozessoren, Batterien, Leistungselektronik und Displays, wo dünne, leichte Materialien den lokalen Temperaturanstieg reduzieren können.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Kommunikationsanwendung |
Medium |
HF-Integration |
Aufkommen |
|
Computeranwendung |
Niedrig |
Hybridlogik |
Aufkommen |
|
Verbraucheranwendung |
Hoch |
Flexible Geräte |
Skalierung |
|
Datenspeicheranwendung |
Niedrig |
Speicherschnittstellen |
Aufkommen |
|
Display- und Touch-Anwendung |
Medium |
Transparente Elektroden |
Skalierung |
|
Anwendungsbereich Sensorik |
Hoch |
GFET-Sensorik |
Skalierung |
|
Anwendung für Wärmemanagement |
Hoch |
Wärmeverteilung |
Skalierung |
|
Weitere Anwendungen |
Niedrig |
Spezialintegration |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Graphenelektronik
Kommerzielle Sensorplattformen reduzieren Integrationsbarrieren.
Die Anbieter von Graphen-Feldeffekttransistoren wandeln ihr Angebot: Statt nur Rohproben für Forschungszwecke zu verkaufen, bieten sie nun auch fertige Transistoren, Referenzplatinen, Multiprojekt-Wafer und kundenspezifische Foundry-Dienstleistungen an. Diese Umstellung spart enorm viel Zeit und Kosten, da die Evaluierung von Graphen für Entwickler von Biosensoren, Gassensoren, Hall-Sensoren und Umweltüberwachungsexperten deutlich vereinfacht wird. Auch kommerziell ergeben sich erhebliche Vorteile: Anwender müssen sich nur noch um Rezeptoren, Kalibrierung, Software und Zertifizierung kümmern, während die komplexe Herstellung und der Transfer von Graphen in professionelle Hände übergehen.
Die Anforderungen an Leistungsdichte und Wärmeentwicklung nehmen zu.
Die Infrastruktur für künstliche Intelligenz, Elektroautos, kleinere Leistungselektronik und schnellere Unterhaltungselektronikgeräte führt zu einer höheren Wärme- und Leistungsdichte auf kleinerem Raum. Aufgrund seiner Wärmeleitfähigkeit und Oberfläche eignet sich Graphen für Wärmeleitmaterialien, Wärmeleitpasten, leitfähige Beschichtungen und Hochleistungselektroden. Für Hersteller ergibt sich dadurch ein größerer Zielmarkt, der über den reinen Ersatz von Transistoren hinausgeht. Es bestehen Möglichkeiten, Graphen mithilfe bestehender Produktionsanlagen in Kunststoffe, Tinten, Folien und Elektroden zu integrieren. Käufer benötigen jedoch konkrete Vorteile in Bezug auf Wärmereduzierung, Widerstand, Gewichtsersparnis oder Ladegeschwindigkeit.
Pilotlinien schlagen eine Brücke zur Halbleiterfertigung
Spezielle Pilotlinien für 2D-Materialien und Waferprogramme mit mehreren Projekten ermöglichen Geräteentwicklern den Zugang zu standardisierter Fertigung, ohne dass dafür komplette Produktionsanlagen finanziert werden müssen. Durch die gemeinsame Nutzung von Produktionsläufen werden die Kosten für Masken, Prozesse und Charakterisierung auf mehrere Kunden verteilt, was schnellere Iterationen und vergleichbare Daten ermöglicht. Die Marktauswirkungen reichen über die Forschung hinaus, da Pilotlinien praktische Designregeln, Kontaminationskontrollen, Transfermethoden und Schnittstellen für die Gehäusefertigung definieren. Diese Möglichkeiten zeigen, welche Gerätekonzepte vor hohen Investitionskosten herstellbar sind. Halbleiterhersteller erhalten eine Pipeline qualifizierter Prozesse, während Materiallieferanten präzisere Spezifikationen erhalten. Erfolgreiche Programme können zudem die geografische Konzentration verringern, indem sie regionalen Halbleiter-Ökosystemen ermöglichen, Graphen neben konventionellen Materialien zu testen.
Zukunftstrends des Graphen-Elektronikmarktes
Transferfreie und Wafer-Scale-Integration
Die Trends im Markt für Graphen-Elektronik werden sich zunehmend auf direktes Wachstum, sauberere Transferprozesse, größere Wafer und Prozessmodule konzentrieren, die mit den Richtlinien zur Halbleiterkontamination kompatibel sind. Die Reduzierung von Falten, Rückständen, Korngrenzen und Ausrichtungsfehlern ist essenziell für reproduzierbares elektrisches Verhalten. Zukünftige Plattformen werden Graphen mit Silizium, Verbindungshalbleitern, Photonik und isolierenden 2D-Schichten kombinieren, anstatt es als universellen Ersatz zu positionieren. Halbleiterhersteller werden validierte Schritte in wiederholbare Abläufe integrieren, sodass Entwickler Leistung erwerben können, anstatt Materialexpertise aufzubauen. Die erfolgreichsten Anbieter werden die Gleichmäßigkeit über Wafer und Chargen hinweg dokumentieren und nicht nur die Spitzenwerte einzelner Bauelemente.
Graphen-CMOS-Sensorsysteme
Zukünftige Sensorprodukte werden Graphen-Transducer direkt über oder neben CMOS-Auslese-, Kalibrierungs-, Speicher- und Verbindungsschaltungen platzieren. Diese Architektur erhält die Oberflächenempfindlichkeit von Graphen und nutzt gleichzeitig etablierte Elektronik für die Signalaufbereitung und digitale Schnittstellen. Integrierte Plattformen sollen Systemgröße, Rauschen, Montageaufwand und Entwicklungszeit für Kunden reduzieren. Sie ermöglichen zudem Multiplex-Arrays, die mehrere Biomarker, Gase, Ionen oder magnetische Bedingungen auf einem Chip detektieren können. Der kommerzielle Erfolg hängt von stabiler Passivierung, Referenzkanälen, Funktionalisierungs-Workflows und skalierbarer Gehäusekonstruktion ab. Mit zunehmender Reife dieser Elemente verlagert sich der Wert von eigenständigen Graphen-Bauelementen hin zu kompletten Sensorsubsystemen.
Marktchancen für Graphen-Elektronik
Anwendungsspezifische Gießerei- und Qualifizierungsdienstleistungen
Prognosen für den Markt für Graphen-Elektronik unterstützen Investitionen in spezialisierte Foundry-Dienstleistungen, die Materialauswahl, Geräteherstellung, Funktionalisierung, Tests und Zuverlässigkeitsnachweise für definierte Anwendungen umfassen. Investoren sollten Plattformen für molekulare Sensorik, Kryotechnik, Hochfrequenzgeräte, Photonik oder thermische Schnittstellen gegenüber allgemeinen Kapazitäten priorisieren. Gemeinsame Prozessdesign-Kits und Referenzgeräte können kundenspezifische Entwicklungen in wiederkehrende Umsätze umwandeln. Partnerschaften mit CMOS-Foundries, Packaging-Unternehmen, Universitäten und Zertifizierungslaboren beschleunigen die Kommerzialisierung. Die Chance ist attraktiv, da Kunden für ein geringeres technisches Risiko und eine schnellere Qualifizierung bezahlen, während die Foundry wiederverwendbares Know-how über verschiedene Programme hinweg aufbaut, ohne in jedem Endmarkt direkt konkurrieren zu müssen.
Schnellladespeicher und Impulsleistungssysteme
Graphenbasierte Superkondensatoren bieten ein attraktives Investitionsfeld, bei dem Schnellladung, hohe Leistung und lange Lebensdauer wichtiger sind als maximale Energiedichte. Zu den prioritären Anwendungen zählen regeneratives Bremsen, Netzstabilisierung, Datensicherung in Rechenzentren, industrielle Aktuatoren, Drohnen, Wearables und die Speicherung von Energie neben Batterien. Entwickler sollten sich auf vollständige Elektrodensysteme, skalierbare Wärmebehandlung, Elektrolytkompatibilität und die Validierung von Pouchzellen konzentrieren, anstatt sich allein auf die Materialleistung zu fokussieren. Die gemeinsame Entwicklung mit Geräteherstellern kann anwendungsspezifische Anforderungen und Referenzimplementierungen generieren. Der kommerzielle Vorteil hängt davon ab, Kosten pro abgegebener Leistung, Sicherheit, Lebensdauer und Herstellbarkeit im Vergleich zu Aktivkohle-Superkondensatoren und Lithium-Ionen-Alternativen nachzuweisen.
Aktuelle Entwicklungen
- August 2026: Die Graphene Manufacturing Group Ltd. freut sich, über den aktuellen Stand der Entwicklung der Graphenbatterie-Technologie der nächsten Generation zu informieren. Diese wird von GMG und der University of Queensland („UQ“) im Rahmen einer gemeinsamen Entwicklungsvereinbarung mit Rio Tinto, einem der weltweit größten Metall- und Bergbaukonzerne, und mit Unterstützung des Battery Innovation Center of Indiana („BIC“) in den USA entwickelt. Die neue Markenbezeichnung verweist auf die sichere und schnelle Ladefähigkeit der Batterien und darauf, wie Graphen deren Leistung und Lebensdauer verbessert.
- November 2025: Graphenea Semiconductor SL kündigte eine strategische Zusammenarbeit mit Melexis an, um die Evaluierung einer integrierten GFET-auf-CMOS-Plattform für die Biosensorik zu beschleunigen. Die Initiative kombiniert Graphen-Transistoren mit Halbleiter-Ausleseelektronik und zielt auf skalierbare diagnostische und Umweltsensorik ab, einschließlich Biomarker- und PFAS-Nachweis.
- Februar 2025: Paragraf Limited stellte seine Graphen-Molekularsensorplattform für die Ionenmessung, Umweltüberwachung und medizinische Diagnostik vor. Das Verfahren der direkten Graphenabscheidung vermeidet transferbedingte Defekte und Verunreinigungen und ermöglicht so eine konsistentere Feldeffektmessung in anspruchsvollen Anwendungen mit Flüssigkeiten und Gasen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -