
グラフェンエレクトロニクス市場:需要・予測 2034
グラフェンエレクトロニクス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料別(光起電力グラフェン材料、グラフェンナノテクノロジー材料、構造材料、電子材料、ナノテクノロジー材料、電気および導電性材料、光起電力材料、その他の材料)、デバイス別(グラフェントランジスタ、グラフェンスーパーキャパシタ、グラフェンセンサー、グラフェンICおよびチップ、その他のデバイス)、用途別(通信用途、コンピューティング用途、消費者用途、データストレージ用途、ディスプレイおよびタッチ用途、センシング用途分野、熱管理用途、その他の用途)、および地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011664
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 25, 2026


2025年の市場規模
17億9000 万米ドル
基準年値
2034年の予測
311億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
42.90 %
成長率
対象市場
1421億9000 万米ドル
(2026年~2034年)
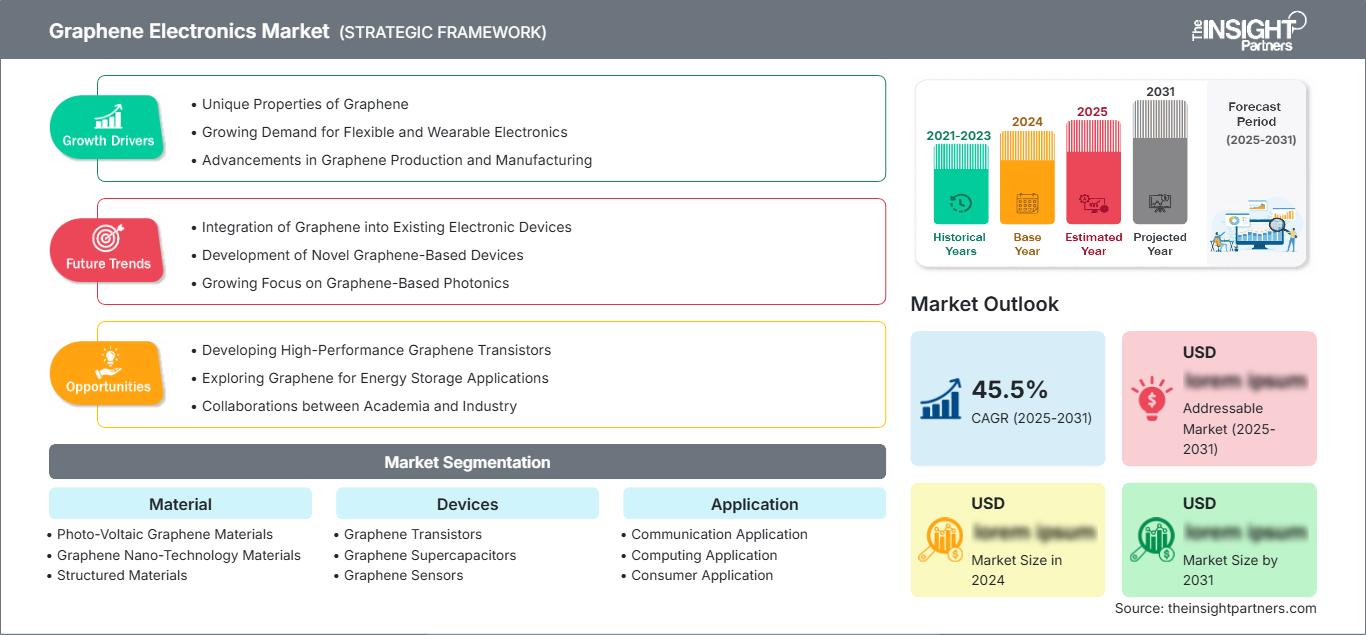
グラフェンエレクトロニクス市場の規模は、2025年には17億9,000万米ドルと評価され、2034年には311億4,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は42.90%となっています。商業化が進むにつれ、グラフェンの応用分野には、センサー、スーパーキャパシタ、導電性インク、高周波デバイス、熱界面材料、フレキシブルエレクトロニクスなどが含まれます。
北米地域におけるグラフェンエレクトロニクス市場の収益は、2034年まで年平均成長率(CAGR)40.0%~43.0%で成長すると予測されています。大学と産業界の緊密な連携、半導体製造工場への投資、高感度センサーへのニーズなどが、この技術の普及を後押しする要因となっています。また、軽量導体、迅速な診断ツール、エネルギー効率の高い蓄電ソリューション、優れた放熱性能を必要とする防衛、ヘルスケア、データセンター、電気自動車関連事業なども、地域市場の拡大を後押ししています。
グラフェンエレクトロニクス市場の評価と洞察
- 北米は2025年には31~34%のシェアを占めると予測されており、ファウンドリの生産能力、センサーの商業化、防衛グレードの電子機器に支えられ、2026年から2034年にかけて年平均成長率(CAGR)40.0~43.0%で成長すると見込まれている。
- 米国は2025年には北米全体の収益の81~84%を占め、2034年まで年平均成長率(CAGR)40.5~43.5%で拡大すると予測される。
- 欧州は2025年には25~28%のシェアを占めると予測されており、英国、ドイツ、フランス、イタリア、スペインが牽引役となり、年平均成長率(CAGR)は39.0~42.0%になると予測されている。
- アジア太平洋地域は2025年には34~37%の市場シェアを獲得すると予測されており、中国、韓国、日本、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)は44.0~47.0%で成長すると見込まれている。
- 最大のセグメントである電子材料は、2025年には31~35%の市場シェアを占めると予測されており、2026年から2034年の間に41.0~44.0%の年平均成長率(CAGR)を記録すると予測されている。
- 高成長分野であるグラフェンセンサーは、2025年には市場シェアの22~26%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)45.0~48.0%で成長すると見込まれています。
- 詳細に分析された主要企業:AMG Critical Materials NV、Universal Matter GBR Ltd.(旧Applied Graphene Materials plc)、Grafoid Inc.、GrafTech International Ltd.、Graphene Laboratories, Inc.、Graphene Square Inc.、Graphenea Semiconductor SL、Graphenea Inc.、Haydale plc、およびSamsung Electronics Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
グラフェンエレクトロニクスは、機械的に剥離した薄片から、大面積化学気相成長法、転写不要の成長、印刷可能なインク、ファウンドリ対応の製造へと進化を遂げてきました。現在では、実験的な移動度に加え、欠陥密度、粒径分布、接触抵抗、汚染レベル、ロット間の再現性といった要素が、経済性を左右する要因となっています。サプライヤー企業は、材料、ウェハ/ファウンドリ、機能化技術プラットフォーム、デバイス、システム統合といった分野に特化しています。こうした傾向により、グラフェンエレクトロニクス市場は、品質重視型の調達モデルに対応できるものとなっています。
2034年まで、投資は米国、欧州、中国、日本、韓国といった既存の地域に加え、インド、東南アジア、湾岸地域へと拡大していく必要がある。公的半導体イニシアチブ、欧州の2次元材料パイロットライン、各国の先端材料開発戦略といったプログラムは、試作コストの削減に貢献する。規制面での好ましい動向は、材料のトレーサビリティ、取り扱いの安全性、ライフサイクル性能の向上に寄与すると予想される一方、調達動向は、リファレンスウェハやアプリケーションエンジニアリングを提供するサプライヤーに報いるものとなるだろう。
グラフェンエレクトロニクス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億9000万米ドル |
| 2034年までの市場規模 | 311億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 42.90% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
グラフェンエレクトロニクス市場分析
グラフェンエレクトロニクス市場の成長は、高感度かつ電力効率の高いセンサー、高速充電ストレージ、透明導電膜、小型高周波部品、および電力密度の高い電子機器における熱管理に対する需要に起因しています。バリューチェーンには、グラファイトおよび前駆体材料のサプライヤー、グラフェン材料、機能化サービス、ウェハファウンドリ、デバイス設計者、パッケージング業者、電子機器メーカー、およびアプリケーションのエンドユーザーが含まれます。
品質のばらつき、輸送中の汚染、標準化の欠如、そして高コストな認証プロセスなどにより、供給には制約が生じています。複合フィルムで優れた性能を発揮する材料でも、トランジスタやバイオセンサーでは必ずしも良好な性能を発揮するとは限りません。そのため、原料粉末ではなく、特殊な配合、認証済みのウェハー、そしてカスタマイズされたデバイスを提供することで、より高い収益を生み出すことができます。
グラフェンエレクトロニクス市場の分析によると、競争環境は細分化されていることが明らかになった。AMG Critical Materials NV、Universal Matter GBR Ltd.、GrafTech International Ltd.、Graphene Laboratories, Inc.、およびHaydale plcは、材料と加工能力を提供することで市場に関与している。Graphene Square Inc.、Graphenea Semiconductor SL、Graphenea Inc.、およびGrafoid Inc.は特殊なグラフェンプラットフォームに注力しており、Samsung Electronics Co., Ltd.は材料革新とデバイス製造を結びつけている。
現在、ファウンドリ能力、ウェハ再現性、直接成長、表面化学修飾、そしてセンサー、バッテリー、フォトニクス、半導体分野の顧客との共同開発に投資が行われています。戦略的なポジショニングには、現在のプロセスウィンドウの制約内で製造が可能であることを示す必要があります。共同開発は認証にかかる時間を短縮できますが、グラフェンの品質とデバイス/パッケージの界面に価値があるため、知的財産権の境界は重要です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
グラフェンエレクトロニクス市場:戦略的洞察
地域別分析
北米グラフェンエレクトロニクス市場
北米は2025年までにグラフェンエレクトロニクス市場の31~34%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)40.0~43.0%を記録すると見込まれています。商業的な勢いは、半導体研究、バイオセンサー、極低温計測、航空宇宙、防衛、電気自動車、および熱管理といった分野から生まれています。ファウンドリ中心のビジネスモデルは、グラフェン電界効果トランジスタやリファレンスデバイスへのアクセスを改善し、大学、スタートアップ企業、既存の電子機器メーカーのエンジニアリング負担を軽減しています。
この地域では、トレーサブルな材料、記録された均一なウェハ、および近隣でのアプリケーションサービスを支援する調達環境が整っています。連邦政府の半導体資金援助および先進製造プログラムはプロトタイピング能力を向上させますが、その導入は信頼性情報と既存のパッケージング技術との互換性に左右されます。カナダからの研究貢献とナノ材料に関する知識、そしてメキシコからの電子機器製造ノウハウが提供されています。材料製造とデバイス検証の両方に対応できるサプライヤーは、設計の成功を繰り返すことで恩恵を受けるでしょう。
米国グラフェンエレクトロニクス市場
2025年には、米国が北米市場の81~84%を占め、2026~2034年には年平均成長率(CAGR)40.5~43.5%で成長すると予測されています。応用分野には、量子コンピューティング機器、医療・環境センサー、無線周波数研究、エネルギー貯蔵システム、防衛電子機器、熱インターフェースなどがあります。グラフェン関連事業に携わっている企業や、グラフェンの研究活動を行っている企業には、Graphene Laboratories, Inc.、Graphenea Inc.、GrafTech International Ltd.、Samsung Electronics Co., Ltd.などがあります。
アプリケーション開発は、個々のサンプルからGFETベースの構成、分散液、コーティング、センサーへと移行している。顧客は、理論的な性能よりも、性能の信頼性、パッケージの互換性、および参照データを重視している。大学の研究機関や専門ファウンドリを基盤とするスタートアップ企業は商業化プロセスを加速させており、大手エレクトロニクス企業は拡張可能なソリューションを見つける機会を提供している。長期にわたる認証プロセスは、特にヘルスケア、自動車、航空宇宙、防衛産業において制約要因となっている。
欧州グラフェンエレクトロニクス市場
欧州の市場シェアは、2025年には25~28%と推定され、2034年まで年平均成長率(CAGR)39.0~42.0%で成長すると予測されている。商業化において主導的な役割を担うのは英国であり、材料企業、センサー製造工場、マンチェスター大学コミュニティがその中心となっている。ドイツは、半導体製造装置、車載エレクトロニクス、計測機器、そしてグラフェンセンサー、熱管理、導電性材料に対する高いニーズを持つ産業顧客を市場に提供している。
フランスはマイクロエレクトロニクス、フォトニクス、航空宇宙、研究開発分野を担い、イタリアはプリンテッドエレクトロニクスと先端材料分野を代表し、スペインはナノサイエンスとグラフェン製造工場で知られています。EUの助成金によって支援されるパイロットラインは、マルチプロジェクトウェハへのアクセスを容易にし、プロセスの標準化を促進します。商業開発はデモンストレーターの認定に依存し、その鍵となるのは材料サプライヤーと製造・応用試験部門の連携です。
アジア太平洋地域のグラフェンエレクトロニクス市場
アジア太平洋地域は2025年には推定34~37%のシェアを占め、年平均成長率(CAGR)は44.0~47.0%と、全地域の中で最も高い成長率を記録すると予想されている。中国はエレクトロニクス、バッテリー、ディスプレイ、材料加工能力における規模の経済性を強みとしており、韓国は半導体と民生機器、日本は精密材料とセンサー、インドは先端エレクトロニクス分野での能力強化に注力している。
オーストラリアは、黒鉛鉱石、大学研究、スーパーキャパシタを提供しています。半導体およびクリーンエネルギー開発に向けた国内政策の取り組みと、受託製造は、規模拡大のための多様な道筋を提供しています。その強みは、エコシステムの密度の高さにありますが、サプライヤーは大量生産においても品質を維持し、デバイスメーカーの厳しい歩留まり、信頼性、コスト目標を満たす必要があります。
中東・アフリカのグラフェンエレクトロニクス市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)37.0~40.0%を記録すると予測される。サウジアラビアは、産業の多角化、再生可能エネルギー、先端材料、エレクトロニクスへの投資を通じて主導的な役割を果たしている。アラブ首長国連邦は研究開発と商業化の連携を強化しており、南アフリカは鉱業、大学、センシング技術の分野で貢献している。
中東・アフリカ地域(MEA)のその他の地域では、エネルギーインフラ、水質モニタリング、セキュリティ、過酷な環境下でのセンシングといった分野に機会があり、依然としてプロジェクト主導型の需要が見られます。しかし、現地の鋳造能力や専門サービスの不足が普及の妨げとなっています。地域投資家は、大規模な材料生産能力をすぐに確保するのではなく、パートナーシップ、応用研究所、パイロット生産などを通じてリスクを軽減することができます。
セグメンテーション分析
材料
材料セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)41.0~44.0%で成長すると予測されています。グラフェンエレクトロニクス市場の範囲は、フィルム、粉末、インク、フォーム、ヘテロ構造、および機能化された配合物に及びます。採用は、純度、層数、フレーク形状、表面化学、導電率、および転写品質を各デバイスアーキテクチャに適合させることに依存します。電子材料が市場をリードするのは、検証済みのウェーハとデバイスグレードのフィルムが高値で取引されるためです。
- 光起電力グラフェン材料は、透明電極、電荷輸送層、および柔軟な太陽光発電構造を支えており、その戦略的価値は導電性、光透過率、コーティングの均一性、およびスケーラブルな成膜性に関連している。
- グラフェンナノテクノロジー材料は、ナノスケールセンサー、トランジスタ、ハイブリッド構造などを対象としており、制御された寸法、クリーンな界面、再現性のある電子特性が商業的な適合性を決定づける。
- 構造材料には、熱伝導性、機械的安定性、イオン輸送、またはデバイス統合性を向上させるために設計されたフィルム、フォーム、ラミネート、およびパターン化された構造が含まれます。
- 電子材料は、センシング、高周波、論理回路研究、フォトニクス、パッケージングなどに使用されるデバイスグレードのウェハー、フィルム、および配合物を通じて、主導的な地位を占めている。
- ナノテクノロジー材料は、表面積の調整、機能化、ナノスケールでの製造、診断、または堆積プロセスとの適合性を必要とする研究および新興生産に利用されます。
- 電気伝導性材料は、インク、電極、相互接続部、アンテナ、コーティングなどをサポートしており、低抵抗、柔軟性、印刷性、接着性が採用に影響を与える。
- 光起電力材料は、軽量で柔軟性があり透明な太陽電池デバイスにとって戦略的に重要であるが、安定した界面、拡張可能なコーティング方法、および耐久性のある封止が必要となる。
デバイス
デバイス分野は、2034年まで年平均成長率(CAGR)43.0~46.0%で拡大すると予測される。グラフェンがシリコンを直接置き換えるのではなく、センシング、電力、熱、または高周波機能といった差別化された機能を提供する分野で、商業化が最も活発に進んでいる。デバイスベンダーは、プロトタイプ開発期間を短縮するために、リファレンスチップや開発キットの提供をますます増やしている。バイオセンシング、環境モニタリング、自動車、極低温用途の進展に伴い、グラフェンセンサー分野は高成長分野となる。
- グラフェントランジスタは、高周波、センシング、光電子、および実験的な論理機能を対象としており、その採用はゲート安定性、接触抵抗、パッシベーション、およびウェーハの均一性によって左右される。
- グラフェンスーパーキャパシタは、急速充電、高出力、長寿命を兼ね備えており、輸送、電力網支援、ウェアラブル機器、バックアップシステムなどの分野で戦略的な機会を生み出します。
- グラフェンセンサーは、高い表面感度とコンパクトな形状を活かす分子、磁気、ガス、歪み、およびバイオセンシング用途において、最も大きな勢いを得ている。
- グラフェンICおよびチップは、ハイブリッド集積、ファウンドリプロセスフロー、およびシリコン互換製造が実証可能な特殊機能を中心とした、依然として新興分野である。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)42.0~45.0%を記録すると予測されています。需要は、通信、コンピューティング、民生機器、ストレージ、ディスプレイ、センシング、熱管理など、幅広い分野に及んでいます。グラフェンは半導体プラットフォーム全体を置き換えることなく測定可能な性能を提供できるため、センシング分野が短期的な商業化を牽引するでしょう。長期的な価値は、CMOS、フォトニクス、バッテリー、フレキシブル基板とのハイブリッド統合から生まれると考えられます。
- 通信用途では、グラフェンは無線周波数部品、アンテナ、光検出器、変調器などに使用され、速度、帯域幅、小型化、調整可能な導電率によって差別化された性能を生み出すことができる。
- コンピューティングアプリケーションは、実験的なトランジスタ、相互接続、熱インターフェース、および量子計測機器を中心としており、商業化は集積歩留まりとデバイスの安定した動作に依存している。
- 消費者向けアプリケーションには、ウェアラブルデバイス、フレキシブルデバイス、急速充電コンポーネント、透明導体、スマートサーフェスなどが含まれ、これらの分野ではコスト、耐久性、製造可能性がサプライヤー選定の決め手となる。
- データストレージアプリケーションは、次世代メモリシステムにおける密度、スイッチング、または熱制御を改善できる、伝導性、磁気性、および熱的機能を探求します。
- ディスプレイおよびタッチアプリケーションは、透明電極とフレキシブルインターフェースを対象とし、光透過率、シート抵抗、曲げ耐久性、パターニング、および大面積均一性のバランスを取ることを目指しています。
- センシング応用分野は、グラフェンの露出した表面と電気的応答性を利用したバイオセンサー、ガスセンサー、ホールセンサー、環境デバイスなどを通じて、商業化を主導しています。
- 熱管理アプリケーションは、プロセッサ、バッテリー、パワーエレクトロニクス、ディスプレイにおける熱拡散に対処するもので、薄くて軽量な材料を用いることで局所的な温度上昇を抑えることができます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
コミュニケーションアプリケーション |
中くらい |
RF統合 |
新興 |
|
コンピューティングアプリケーション |
低い |
ハイブリッドロジック |
新興 |
|
消費者向けアプリケーション |
高い |
フレキシブルデバイス |
スケーリング |
|
データストレージアプリケーション |
低い |
メモリインターフェース |
新興 |
|
ディスプレイとタッチアプリケーション |
中くらい |
透明電極 |
スケーリング |
|
センシング応用分野 |
高い |
GFETセンシング |
スケーリング |
|
熱管理アプリケーション |
高い |
熱拡散 |
スケーリング |
|
その他の用途 |
低い |
専門分野の統合 |
新興 |
グラフェンエレクトロニクス市場の成長要因と影響分析
商用センサープラットフォームが統合の障壁を低減
グラフェン電界効果トランジスタのサプライヤー各社は、研究目的の生サンプル販売から、パッケージ化されたトランジスタ、リファレンスボード、マルチプロジェクトウェハ、カスタマイズ可能なファウンドリサービスの提供へと事業を転換しつつあります。この変化は、バイオセンサー開発者、ガスセンサー開発者、ホールセンサー開発者、環境モニタリング専門家にとってグラフェンの評価プロセスが容易になるため、コストと時間の節約という点で非常に大きな意義を持ちます。また、ユーザーは受容体、キャリブレーション、ソフトウェア、認証のみを気にすればよく、グラフェンの成長と移転の複雑な作業は他社に任せられるため、商業的にも大きなメリットがあります。
電力密度と熱的制約が深刻化
人工知能、電気自動車、小型パワーエレクトロニクス、高速化された民生用電子機器などのインフラは、より小さな空間に、より多くの熱と電力密度をもたらしています。グラフェンの熱伝導率と表面積特性は、放熱板、熱界面材料、導電性コーティング、高出力電極に適しています。ベンダーにとっては、トランジスタの代替にとどまらず、より大きな市場を開拓できるというメリットもあります。既存の製造設備を用いて、プラスチック、インク、箔、電極にグラフェンを組み込む可能性が検討されています。しかし、購入者は、熱低減、抵抗低減、軽量化、充電速度といった面で、具体的なメリットを求めています。
パイロットラインが半導体製造への架け橋となる
専用の2D材料パイロットラインとマルチプロジェクトウェハープログラムにより、デバイス開発者は設備投資をすることなく標準化された製造プロセスを利用できるようになります。共有生産により、マスク、プロセス、特性評価のコストが複数の顧客に分散され、反復開発の迅速化と比較可能なデータが得られます。パイロットラインは実用的な設計ルール、汚染管理、転写方法、パッケージングインターフェースを定義するため、市場への影響は研究分野にとどまりません。これらの機能により、多額の設備投資を行う前に、どのデバイスコンセプトが製造可能かを明らかにすることができます。ファウンドリは認定されたプロセスのパイプラインを獲得し、材料サプライヤーはより明確な仕様を得ることができます。また、成功したプログラムは、地域の半導体エコシステムが従来の材料と並行してグラフェンをテストできるようにすることで、地理的な集中を緩和する可能性もあります。
グラフェンエレクトロニクス市場の将来動向
転写不要かつウェハースケールでの集積
グラフェンエレクトロニクス市場のトレンドは、直接成長、よりクリーンな転写、大型ウェーハ、および半導体汚染規制に適合したプロセスモジュールにますます重点を置くようになるでしょう。再現性のある電気的特性を実現するには、しわ、残留物、結晶粒界、およびアライメントエラーを低減することが不可欠です。将来のプラットフォームは、グラフェンを汎用的な代替材料として位置づけるのではなく、シリコン、化合物半導体、フォトニクス、および絶縁性2D層と組み合わせるものとなるでしょう。ファウンドリは、検証済みの工程を再現可能なフローにパッケージ化し、設計者が材料に関する専門知識を開発するのではなく、性能を購入できるようにします。成功するサプライヤーは、個々のデバイスのピーク結果だけでなく、ウェーハ全体およびロット全体にわたる均一性を文書化します。
グラフェンCMOSセンシングシステム
将来のセンサー製品では、グラフェントランスデューサーがCMOS読み出し回路、キャリブレーション回路、メモリ回路、および接続回路の真上または横に配置されます。このアーキテクチャは、信号調整とデジタルインターフェースに既存の電子回路を使用しながら、グラフェンの表面感度を維持します。統合プラットフォームは、システムサイズ、ノイズ、組み立ての複雑さ、および顧客開発時間を削減します。また、1つのチップ上で複数のバイオマーカー、ガス、イオン、または磁気状態を検出するマルチプレックスアレイも実現します。商業的な成功は、安定したパッシベーション、参照チャネル、機能化ワークフロー、およびスケーラブルなパッケージングにかかっています。これらの要素が成熟するにつれて、価値はスタンドアロンのグラフェンデバイスから完全なセンシングサブシステムへと移行していくでしょう。
グラフェンエレクトロニクス市場の機会
用途別鋳造および認定サービス
グラフェンエレクトロニクス市場の予測では、特定の用途向けに材料選定、デバイス製造、機能化、テスト、信頼性検証をパッケージ化した専門ファウンドリサービスへの投資が推奨されています。投資家は、汎用的な能力よりも、分子センシング、極低温、高周波デバイス、フォトニクス、または熱インターフェースに対応するプラットフォームを優先すべきです。共有プロセス設計キットとリファレンスデバイスは、カスタムエンジニアリングを再現可能な収益に転換できます。CMOSファウンドリ、パッケージング会社、大学、認証機関とのパートナーシップは、商業化を短縮します。顧客は技術リスクの低減と迅速な認証に対して対価を支払う一方、ファウンドリはあらゆる最終市場で直接競合することなく、プログラム全体で再利用可能なノウハウを蓄積できるため、この機会は魅力的です。
急速充電ストレージおよびパルス電力システム
グラフェンベースのスーパーキャパシタは、最大エネルギー密度よりも急速充電、高出力、長寿命サイクルが重視される分野において、投資機会を提供します。優先的な用途としては、回生ブレーキ、電力系統の安定化、データセンターのバックアップ、産業用アクチュエータ、ドローン、ウェアラブル機器、バッテリー以外の電力バッファリングなどが挙げられます。開発者は、材料性能だけでなく、完全な電極システム、拡張可能な熱処理、電解質の適合性、パウチセルの検証にも注力すべきです。機器メーカーとの共同開発により、用途固有の要件やリファレンス展開を実現できます。商業的な優位性は、活性炭スーパーキャパシタやリチウムイオン電池と比較して、供給電力あたりのコスト、安全性、寿命、製造可能性を実証できるかどうかにかかっています。
最近の動向
- 2026年8月:Graphene Manufacturing Group Ltdは、世界最大級の金属・鉱業グループであるリオ・ティントとの共同開発契約に基づき、GMGとクイーンズランド大学(UQ)が共同で開発を進めている次世代グラフェン電池技術の最新の進捗状況をお知らせいたします。この開発は、米国インディアナ州のバッテリー・イノベーション・センター(BIC)の支援を受けて行われています。この新しいブランド名は、同社の電池の安全かつ高速な充電特性と、グラフェンが電池の性能とサイクル寿命の向上にどのように活用されているかを表しています。
- 2025年11月:Graphenea Semiconductor SLは、バイオセンシング向け統合型GFET-on-CMOSプラットフォームの評価を加速するため、Melexisとの戦略的提携を発表しました。この取り組みは、グラフェントランジスタと半導体読み出しエレクトロニクスを組み合わせ、バイオマーカーやPFAS検出を含む、拡張可能な診断および環境センシングを対象としています。
- 2025年2月:パラグラフ社は、イオンセンシング、環境モニタリング、およびヘルスケア診断向けのグラフェン分子センサープラットフォームの詳細を発表しました。直接堆積法によるグラフェン成膜は、転写に伴う欠陥や汚染を回避するように設計されており、要求の厳しい液体および気体アプリケーションにおいて、より安定した電界効果センシングを可能にします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -