
Mercato dell’elettronica di grafeno: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'elettronica al grafene (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (materiali al grafene fotovoltaico, materiali nanotecnologici al grafene, materiali strutturati, materiali elettronici, materiali nanotecnologici, materiali elettrici e conduttivi, materiali fotovoltaici, altri materiali); dispositivi (transistor al grafene, supercondensatori al grafene, sensori al grafene, circuiti integrati e chip al grafene, altri dispositivi); applicazione (applicazioni di comunicazione, applicazioni informatiche, applicazioni di consumo, applicazioni di archiviazione dati, applicazioni di visualizzazione e touch, settore delle applicazioni di rilevamento, applicazioni di gestione termica, altre applicazioni) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011664
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


Dimensioni del mercato nel 2025
1,79 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
31,14 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
42,90 %
Tasso di crescita
Mercato di riferimento
142,19 miliardi di dollari USA
(2026-2034)
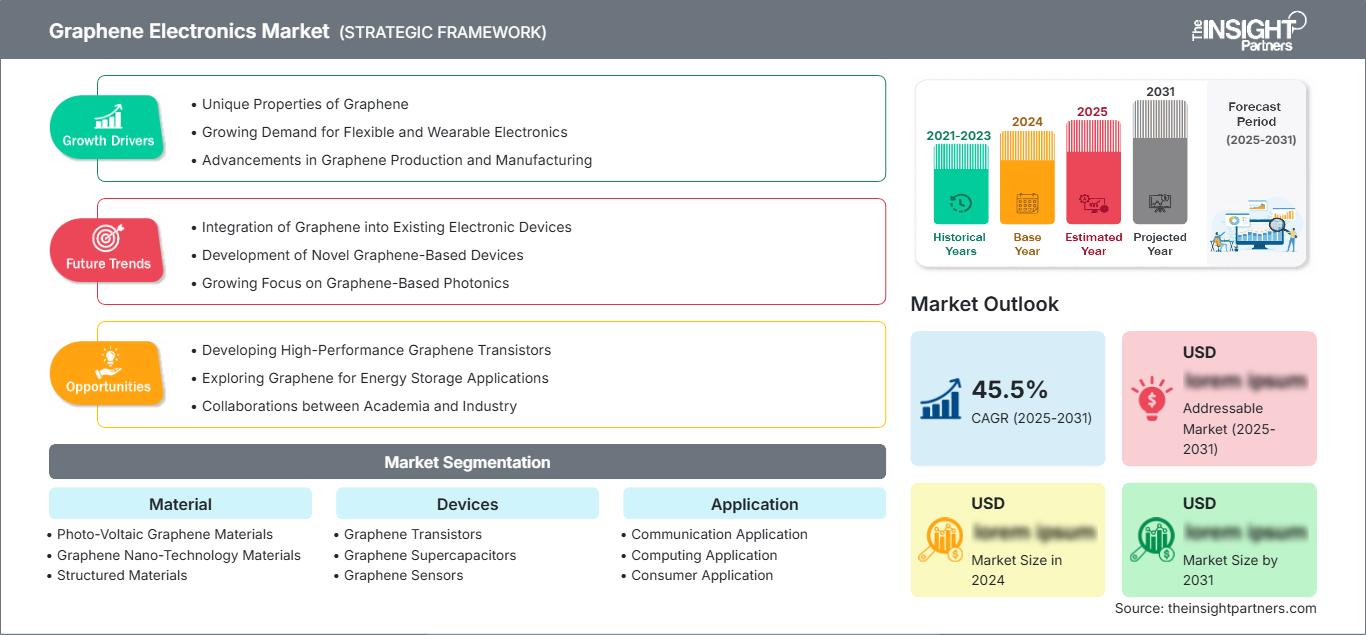
Il mercato dell'elettronica al grafene aveva un valore di 1,79 miliardi di dollari nel 2025 e si prevede che raggiungerà i 31,14 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 42,90% nel periodo 2026-2034. Con la commercializzazione in rapida espansione, le aree di applicazione del grafene includono sensori, supercondensatori, inchiostri conduttivi, dispositivi a radiofrequenza, materiali per interfacce termiche ed elettronica flessibile.
Per la regione nordamericana, si prevede che il mercato dell'elettronica al grafene registrerà una crescita annua composta (CAGR) del 40%-43% fino al 2034. La solida collaborazione tra università e industria, gli investimenti in impianti di produzione di semiconduttori e la necessità di sensori ad alta sensibilità sono alcuni dei fattori che contribuiscono all'adozione di questa tecnologia. L'espansione del mercato regionale è inoltre stimolata da iniziative nei settori della difesa, della sanità, dei data center e della mobilità elettrica, che richiedono conduttori leggeri, strumenti diagnostici rapidi, soluzioni di accumulo energetico efficienti e una migliore dissipazione del calore.
Analisi e approfondimenti sul mercato dell'elettronica al grafene
- Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 31% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 40,0-43,0% tra il 2026 e il 2034, grazie alla capacità produttiva delle fonderie, alla commercializzazione dei sensori e all'elettronica per la difesa.
- Nel 2025 gli Stati Uniti rappresentavano l'81-84% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 40,5-43,5% fino al 2034.
- Secondo le proiezioni, l'Europa rappresenterà una quota del 25-28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 39,0-42,0%, trainata da Regno Unito, Germania, Francia, Italia e Spagna.
- Si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato compresa tra il 34% e il 37% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 44,0-47,0%, trainata da Cina, Corea del Sud, Giappone, India e Australia.
- Il segmento più ampio, quello dei materiali elettronici, deteneva una quota di mercato stimata tra il 31% e il 35% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 41,0-44,0% nel periodo 2026-2034.
- Il segmento in forte crescita dei sensori al grafene rappresentava una quota di mercato stimata tra il 22% e il 26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 45,0-48,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : AMG Critical Materials NV; Universal Matter GBR Ltd., precedentemente Applied Graphene Materials plc; Grafoid Inc.; GrafTech International Ltd.; Graphene Laboratories, Inc.; Graphene Square Inc.; Graphenea Semiconductor SL; Graphenea Inc.; Haydale plc; e Samsung Electronics Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'elettronica al grafene si è evoluta dai fiocchi ottenuti per scissione meccanica alla crescita tramite deposizione chimica da fase vapore (CVD) su larga scala, alla crescita senza trasferimento, agli inchiostri stampabili e alla fabbricazione compatibile con le fonderie. Oggi, i fattori economici sono sempre più determinati dalla densità dei difetti, dalla distribuzione delle dimensioni dei grani, dalla resistenza di contatto, dal livello di contaminazione e dalla riproducibilità tra lotti, oltre che dalle mobilità sperimentali. Le aziende fornitrici si stanno specializzando in materiali, wafer/fonderie, piattaforme tecnologiche di funzionalizzazione, dispositivi e integrazione di sistemi. Queste tendenze rendono il mercato dell'elettronica al grafene compatibile con il modello di approvvigionamento basato sulle qualifiche.
Entro il 2034, gli investimenti dovranno estendersi oltre le consolidate regioni di Stati Uniti, Europa, Cina, Giappone e Corea del Sud, raggiungendo India, Sud-est asiatico e regione del Golfo. I programmi di iniziative pubbliche per i semiconduttori, le linee pilota europee per i materiali 2D e le strategie nazionali per lo sviluppo di materiali avanzati riducono i costi di prototipazione. Si prevede che le tendenze normative favorevoli favoriranno le formulazioni tracciabili, la sicurezza nella manipolazione e le prestazioni del ciclo di vita dei materiali, mentre le tendenze in materia di approvvigionamento premieranno i fornitori con wafer di riferimento e servizi di ingegneria applicativa.
Ambito del rapporto sul mercato dell'elettronica al grafene
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,79 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 31,14 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 42,90% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'elettronica al grafene
La crescita del mercato dell'elettronica al grafene è attribuita alla domanda di sensori altamente sensibili ed efficienti dal punto di vista energetico, dispositivi di accumulo a ricarica rapida, pellicole conduttive trasparenti, componenti a radiofrequenza compatti e gestione termica nell'elettronica ad alta densità di potenza. La catena del valore coinvolge fornitori di grafite e materiali precursori, materiale di grafene, servizi di funzionalizzazione, fonderie di wafer, progettisti di dispositivi, confezionatori, produttori di elettronica e utenti finali delle applicazioni.
Le limitazioni all'offerta sono dovute a variazioni di qualità, contaminazione durante il trasferimento, mancanza di standardizzazione e costosi processi di qualificazione. Un materiale che funziona bene nei film compositi potrebbe non avere prestazioni ottimali per transistor e biosensori. Pertanto, un maggiore valore aggiunto viene generato attraverso formulazioni specializzate, wafer qualificati e dispositivi personalizzati, piuttosto che con la polvere grezza.
L'analisi del mercato dell'elettronica al grafene rivela un ambiente competitivo frammentato. AMG Critical Materials NV, Universal Matter GBR Ltd., GrafTech International Ltd., Graphene Laboratories, Inc. e Haydale plc sono coinvolte fornendo materiali e capacità di lavorazione. Graphene Square Inc., Graphenea Semiconductor SL, Graphenea Inc. e Grafoid Inc. si concentrano su piattaforme speciali a base di grafene, mentre Samsung Electronics Co., Ltd. collega l'innovazione dei materiali alla produzione di dispositivi.
Attualmente si stanno effettuando investimenti nelle capacità di fonderia, nella riproducibilità dei wafer, nella crescita diretta, nella modifica della chimica superficiale e nello sviluppo congiunto con clienti nei settori dei sensori, delle batterie, della fotonica e dei semiconduttori. Il posizionamento strategico richiede di dimostrare che la produzione è possibile entro i limiti attuali della finestra di processo. Lo sviluppo congiunto può far risparmiare tempo nella fase di qualificazione, sebbene i confini della proprietà intellettuale siano significativi, poiché il valore risiede nell'interfaccia tra la qualità del grafene e il dispositivo/package.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'elettronica al grafene: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'elettronica al grafene
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 31% e il 34% nel settore dell'elettronica al grafene, con una crescita annua composta (CAGR) prevista tra il 40% e il 43% fino al 2034. La spinta commerciale proviene dalla ricerca sui semiconduttori, dai biosensori, dalle misurazioni criogeniche, dal settore aerospaziale, dalla difesa, dai veicoli elettrici e dalla gestione termica. I modelli di business orientati alle fonderie stanno migliorando l'accesso ai transistor a effetto di campo e ai dispositivi di riferimento in grafene, riducendo l'onere ingegneristico per università, start-up e produttori di elettronica affermati.
Nella regione, esiste un contesto favorevole agli acquisti che supporta materiali tracciabili, wafer uniformi registrati e servizi applicativi nelle vicinanze. I finanziamenti federali per i semiconduttori e i programmi di produzione avanzata migliorano le capacità di prototipazione, ma l'adozione è subordinata alle informazioni sull'affidabilità e alla compatibilità con le tecnologie di packaging esistenti. Vengono forniti contributi di ricerca e conoscenze sui nanomateriali dal Canada, nonché know-how sulla produzione elettronica dal Messico. I fornitori in grado di coprire sia la creazione dei materiali che la verifica dei dispositivi trarranno vantaggio dai successi di progettazione ripetuti.
Mercato statunitense dell'elettronica al grafene
Nel 2025, gli Stati Uniti rappresentavano l'81-84% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 40,5-43,5% nel periodo 2026-2034. Le aree di applicazione includono strumentazione per il calcolo quantistico, sensori medici e ambientali, studio delle radiofrequenze, sistemi di accumulo di energia, elettronica per la difesa e interfacce termiche. Tra le aziende attive nel settore del grafene o che svolgono attività di ricerca in questo campo figurano Graphene Laboratories, Inc., Graphenea Inc., GrafTech International Ltd. e Samsung Electronics Co., Ltd.
Lo sviluppo di applicazioni si è spostato dai singoli campioni a configurazioni basate su GFET, dispersioni, rivestimenti e sensori. I clienti privilegiano l'affidabilità delle prestazioni, la compatibilità con il packaging e i dati di riferimento rispetto alle prestazioni teoriche. Le start-up basate sulla ricerca universitaria e le fonderie specializzate accelerano il processo di commercializzazione, mentre le principali aziende di elettronica offrono l'opportunità di trovare soluzioni scalabili. I lunghi processi di qualificazione diventano un fattore limitante, in particolare nei settori sanitario, automobilistico, aerospaziale e della difesa.
Mercato europeo dell'elettronica al grafene
Si stima che la quota di mercato europea nel 2025 si attesti tra il 25% e il 28%, con una previsione di crescita annua composta (CAGR) del 39,0-42,0% fino al 2034. Il Paese leader in termini di commercializzazione è il Regno Unito, grazie alle aziende del settore dei materiali, agli stabilimenti di produzione di sensori e alla comunità dell'Università di Manchester. La Germania contribuisce al mercato con apparecchiature per semiconduttori, elettronica automobilistica, metrologia e clienti industriali con un elevato fabbisogno di sensori al grafene, gestione termica e materiali conduttivi.
La Francia è leader nei settori della microelettronica, della fotonica, dell'aerospazio e della ricerca e sviluppo, l'Italia è rappresentata dall'elettronica stampata e dai materiali avanzati, mentre la Spagna è nota per le nanoscienze e gli impianti di produzione di grafene. Le linee pilota, supportate da finanziamenti europei, facilitano l'accesso ai wafer multi-progetto e la standardizzazione dei processi. Lo sviluppo commerciale dipenderà dalla qualificazione dei prototipi, per i quali la chiave del successo sarà la sinergia tra fornitori di materiali, produzione e collaudo applicativo.
Mercato dell'elettronica al grafene nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico abbia una quota di mercato del 34-37% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 44,0-47,0%, il più rapido tra tutte le regioni. La Cina domina grazie alle economie di scala nei settori dell'elettronica, delle batterie, dei display e della lavorazione dei materiali. La Corea del Sud contribuisce con i semiconduttori e i dispositivi di consumo, il Giappone offre i suoi punti di forza nei materiali di precisione e nei sensori, e l'India sta sviluppando le sue competenze nell'elettronica avanzata.
L'Australia fornisce minerale di grafite, ricerca universitaria e supercondensatori. Le politiche interne volte allo sviluppo dei semiconduttori e delle energie pulite, insieme alla produzione su contratto, offrono molteplici opportunità di crescita. Il suo punto di forza risiede nella densità del suo ecosistema, sebbene i fornitori debbano mantenere la qualità su grandi volumi e soddisfare i rigorosi obiettivi di resa, affidabilità e costo imposti dai produttori di dispositivi.
Mercato dell'elettronica al grafene in Medio Oriente e Africa
Il Medio Oriente e l'Africa dovrebbero registrare un tasso di crescita annuo composto (CAGR) del 37,0-40,0% fino al 2034. L'Arabia Saudita è all'avanguardia grazie alla diversificazione industriale, alle energie rinnovabili, ai materiali avanzati e agli investimenti nell'elettronica. Gli Emirati Arabi Uniti stanno sviluppando legami tra ricerca e commercializzazione, mentre il Sudafrica contribuisce con il settore minerario, le università e le applicazioni di rilevamento.
Nel resto del Medio Oriente e dell'Africa, la domanda rimane trainata dai progetti, con opportunità nei settori delle infrastrutture energetiche, del monitoraggio delle acque, della sicurezza e dei sensori per ambienti ostili. La limitata capacità delle fonderie locali e la carenza di servizi specializzati ne ostacolano l'adozione. Gli investitori regionali possono ridurre il rischio attraverso partnership, laboratori applicativi e produzioni pilota, piuttosto che puntare immediatamente su una capacità produttiva di materiali su larga scala.
Analisi di segmentazione
Materiale
Si prevede che il segmento dei materiali crescerà a un CAGR del 41,0-44,0% nel periodo 2026-2034. Il mercato dell'elettronica al grafene comprende pellicole, polveri, inchiostri, schiume, eterostrutture e formulazioni funzionalizzate. L'adozione dipende dalla corrispondenza tra purezza, numero di strati, geometria dei fiocchi, chimica superficiale, conduttività e qualità di trasferimento per ciascuna architettura del dispositivo. I materiali elettronici sono leader perché i wafer validati e le pellicole di grado per dispositivi hanno un valore elevato.
- I materiali fotovoltaici a base di grafene supportano elettrodi trasparenti, strati di trasporto di carica e architetture solari flessibili, con un valore strategico legato alla conduttività, alla trasmissione ottica, all'uniformità del rivestimento e alla deposizione scalabile.
- I materiali nanotecnologici a base di grafene sono impiegati in sensori, transistor e strutture ibride su scala nanometrica, dove dimensioni controllate, interfacce pulite e proprietà elettroniche riproducibili sono fattori determinanti per l'idoneità commerciale.
- I materiali strutturati includono pellicole, schiume, laminati e architetture a motivi specifici che migliorano i percorsi termici, la stabilità meccanica, il trasporto ionico o l'integrazione dei dispositivi.
- Electronic Materials occupa una posizione di leadership grazie a wafer, pellicole e formulazioni di qualità per dispositivi, utilizzati in settori quali la sensoristica, le radiofrequenze, la ricerca logica, la fotonica e il packaging.
- I materiali nanotecnologici sono al servizio della ricerca e della produzione emergente che richiedono una superficie specifica, una funzionalizzazione precisa e la compatibilità con processi di fabbricazione, diagnostica o deposizione su scala nanometrica.
- I materiali elettrici e conduttivi supportano inchiostri, elettrodi, interconnessioni, antenne e rivestimenti, dove bassa resistenza, flessibilità, stampabilità e adesione influenzano l'adozione.
- I materiali fotovoltaici sono strategicamente importanti per la realizzazione di dispositivi solari leggeri, flessibili e trasparenti, ma richiedono interfacce stabili, metodi di rivestimento scalabili e un incapsulamento durevole.
Dispositivi
Il segmento dei dispositivi dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 43,0-46,0% fino al 2034. La commercializzazione è più forte laddove il grafene fornisce una funzione differenziata di rilevamento, alimentazione, termica o ad alta frequenza, piuttosto che sostituire direttamente il silicio. I fornitori di dispositivi offrono sempre più spesso chip di riferimento e kit di sviluppo per abbreviare i tempi di prototipazione. I sensori al grafene costituiscono il segmento a più alta crescita, grazie ai progressi nelle applicazioni di biosensing, monitoraggio ambientale, automotive e criogeniche.
- I transistor al grafene sono destinati ad applicazioni in radiofrequenza, rilevamento, optoelettronica e logica sperimentale, e la loro adozione è determinata dalla stabilità del gate, dalla resistenza di contatto, dalla passivazione e dall'uniformità del wafer.
- I supercondensatori al grafene combinano ricarica rapida, elevata potenza e lunga durata, creando opportunità strategiche nei settori dei trasporti, del supporto alle reti elettriche, dei dispositivi indossabili e dei sistemi di backup.
- I sensori al grafene stanno acquisendo sempre maggiore importanza grazie alle applicazioni di rilevamento molecolare, magnetico, dei gas, della deformazione e biologico, che sfruttano l'elevata sensibilità superficiale e le dimensioni compatte.
- I circuiti integrati e i chip in grafene rimangono una categoria emergente incentrata sull'integrazione ibrida, sui flussi di processo di fonderia e sulle funzioni specializzate in cui è possibile dimostrare la compatibilità della produzione con il silicio.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 42,0-45,0% nel periodo 2026-2034. La domanda è distribuita tra comunicazioni, informatica, dispositivi di consumo, archiviazione, display, sensoristica e gestione termica. La sensoristica è in testa alla commercializzazione a breve termine perché il grafene può offrire prestazioni misurabili senza sostituire intere piattaforme a semiconduttore. Il valore a lungo termine emergerà dall'integrazione ibrida con CMOS, fotonica, batterie e substrati flessibili.
- Il grafene viene utilizzato nelle applicazioni di comunicazione, in particolare nei componenti a radiofrequenza, nelle antenne, nei fotorivelatori e nei modulatori, dove velocità, larghezza di banda, compattezza e conduttività regolabile possono garantire prestazioni differenziate.
- Il settore delle applicazioni informatiche si concentra su transistor sperimentali, interconnessioni, interfacce termiche e strumentazione quantistica, con la commercializzazione che dipende dalla resa di integrazione e dalla stabilità del dispositivo.
- Le applicazioni per i consumatori includono dispositivi indossabili, dispositivi flessibili, componenti a ricarica rapida, conduttori trasparenti e superfici intelligenti, dove costo, durata e producibilità sono i fattori determinanti nella scelta del fornitore.
- Data Storage Application esplora le funzioni conduttive, magnetiche e termiche che possono migliorare la densità, la commutazione o il controllo del calore nei sistemi di memoria di nuova generazione.
- La tecnologia Display and Touch Application si concentra su elettrodi trasparenti e interfacce flessibili, bilanciando trasmissione ottica, resistenza superficiale, resistenza alla flessione, modellazione e uniformità su ampie superfici.
- Il settore delle applicazioni di rilevamento guida la commercializzazione attraverso biosensori, sensori di gas, sensori di Hall e dispositivi ambientali che sfruttano la superficie esposta e la reattività elettrica del grafene.
- L'applicazione per la gestione termica affronta il problema della propagazione del calore in processori, batterie, dispositivi elettronici di potenza e display, dove materiali sottili e leggeri possono ridurre l'aumento localizzato della temperatura.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Applicazione di comunicazione |
Mezzo |
Integrazione RF |
Emergenti |
|
Applicazione informatica |
Basso |
Logica ibrida |
Emergenti |
|
Applicazione per consumatori |
Alto |
Dispositivi flessibili |
Scalatura |
|
Applicazione di archiviazione dati |
Basso |
Interfacce di memoria |
Emergenti |
|
Applicazione per display e touch |
Mezzo |
Elettrodi trasparenti |
Scalatura |
|
Settore delle applicazioni di rilevamento |
Alto |
Rilevamento GFET |
Scalatura |
|
Applicazione per la gestione termica |
Alto |
Diffusione del calore |
Scalatura |
|
Altre applicazioni |
Basso |
Integrazione specialistica |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dell'elettronica al grafene
Le piattaforme di sensori commerciali riducono le barriere all'integrazione.
I fornitori di transistor a effetto di campo al grafene stanno passando dalla semplice vendita di campioni grezzi per scopi di ricerca all'offerta di transistor confezionati, schede di riferimento, wafer multiprogetto e servizi di fonderia personalizzabili. L'importanza di questo cambiamento in termini di risparmio di costi e tempi sarà enorme, poiché il processo di valutazione del grafene diventerà più semplice per gli sviluppatori di biosensori, sensori di gas, sensori di Hall ed esperti di monitoraggio ambientale. Ci sarà anche un significativo vantaggio commerciale, poiché gli utenti dovranno preoccuparsi solo dei recettori, della calibrazione, del software e della certificazione, lasciando a terzi le complessità della crescita e del trasferimento del grafene.
La densità di potenza e i vincoli termici si intensificano.
L'infrastruttura dell'intelligenza artificiale, delle auto elettriche, dell'elettronica di potenza miniaturizzata e dei dispositivi elettronici di consumo più veloci sta concentrando sempre più calore e densità di potenza in spazi ridotti. Le caratteristiche di conduttività termica e superficie del grafene lo rendono adatto per dissipatori di calore, materiali di interfaccia termica, rivestimenti conduttivi ed elettrodi ad alta potenza. Per i fornitori, si aggiunge il vantaggio di un mercato potenziale più ampio, che va oltre la semplice sostituzione dei transistor. Esistono diverse possibilità di formulazione per incorporare il grafene in plastiche, inchiostri, fogli e elettrodi utilizzando le apparecchiature di produzione esistenti. Tuttavia, gli acquirenti necessitano di vantaggi tangibili in termini di riduzione del calore, resistenza, risparmio di peso o velocità di ricarica.
Le linee pilota creano un ponte verso la produzione di semiconduttori
Linee pilota dedicate ai materiali 2D e programmi di wafer multi-progetto offrono agli sviluppatori di dispositivi l'accesso a processi di fabbricazione standardizzati senza la necessità di finanziare impianti completi. Le produzioni condivise distribuiscono i costi di maschera, processo e caratterizzazione tra più clienti, consentendo iterazioni più rapide e dati comparabili. L'impatto sul mercato si estende oltre la ricerca, poiché le linee pilota definiscono regole di progettazione pratiche, controlli di contaminazione, metodi di trasferimento e interfacce di packaging. Queste capacità possono rivelare quali concetti di dispositivo sono realizzabili prima di ingenti investimenti di capitale. Le fonderie ottengono una pipeline di processi qualificati, mentre i fornitori di materiali ricevono specifiche più chiare. I programmi di successo possono anche ridurre la concentrazione geografica, consentendo agli ecosistemi regionali dei semiconduttori di testare il grafene insieme ai materiali convenzionali.
Tendenze future del mercato dell'elettronica al grafene
Integrazione su scala wafer e senza trasferimento
Le tendenze del mercato dell'elettronica al grafene si concentreranno sempre più sulla crescita diretta, sul trasferimento più pulito, sui wafer di dimensioni maggiori e sui moduli di processo compatibili con le normative sulla contaminazione dei semiconduttori. Ridurre pieghe, residui, bordi di grano ed errori di allineamento è essenziale per un comportamento elettrico riproducibile. Le piattaforme future combineranno il grafene con il silicio, i semiconduttori composti, la fotonica e gli strati isolanti 2D, anziché proporlo come sostituto universale. Le fonderie incapsuleranno le fasi validate in flussi ripetibili, consentendo ai progettisti di acquistare prestazioni anziché sviluppare competenze sui materiali. I fornitori vincenti documenteranno l'uniformità tra wafer e lotti, non solo i risultati di picco dei singoli dispositivi.
Sistemi di rilevamento CMOS al grafene
I futuri prodotti di sensori posizioneranno i trasduttori in grafene direttamente sopra o accanto ai circuiti CMOS di lettura, calibrazione, memoria e connettività. Questa architettura preserva la sensibilità superficiale del grafene, utilizzando al contempo l'elettronica tradizionale per il condizionamento del segnale e le interfacce digitali. Le piattaforme integrate dovrebbero ridurre le dimensioni del sistema, il rumore, la complessità di assemblaggio e i tempi di sviluppo per il cliente. Permetteranno inoltre la realizzazione di array multiplex in grado di rilevare diversi biomarcatori, gas, ioni o condizioni magnetiche su un singolo chip. Il successo commerciale dipenderà da una passivazione stabile, canali di riferimento, flussi di lavoro di funzionalizzazione e packaging scalabile. Man mano che questi elementi matureranno, il valore si sposterà dai dispositivi in grafene autonomi verso sottosistemi di rilevamento completi.
Opportunità di mercato nell'elettronica al grafene
Servizi di fonderia e qualificazione specifici per applicazioni
Le previsioni di mercato per l'elettronica al grafene supportano gli investimenti in servizi di fonderia specializzati che comprendono la selezione dei materiali, la fabbricazione dei dispositivi, la funzionalizzazione, il collaudo e la verifica dell'affidabilità per applicazioni specifiche. Gli investitori dovrebbero dare priorità alle piattaforme dedicate al rilevamento molecolare, alla criogenia, ai dispositivi a radiofrequenza, alla fotonica o alle interfacce termiche, piuttosto che a capacità generiche. Kit di progettazione di processo condivisi e dispositivi di riferimento possono trasformare l'ingegneria personalizzata in ricavi ripetibili. Le partnership con fonderie CMOS, aziende di packaging, università e laboratori di certificazione accelereranno la commercializzazione. L'opportunità è interessante perché i clienti pagano per una riduzione del rischio tecnico e una qualificazione più rapida, mentre la fonderia accumula know-how riutilizzabile tra i programmi senza competere direttamente in ogni mercato finale.
Sistemi di accumulo a ricarica rapida e sistemi di alimentazione pulsata
I supercondensatori a base di grafene rappresentano un'opportunità di investimento interessante, dove la ricarica rapida, l'elevata potenza e la lunga durata del ciclo di vita contano più della massima densità energetica. Le applicazioni prioritarie includono la frenata rigenerativa, la stabilizzazione della rete elettrica, il backup dei data center, gli attuatori industriali, i droni, i dispositivi indossabili e l'accumulo di energia oltre alle batterie. Gli sviluppatori dovrebbero concentrarsi su sistemi di elettrodi completi, trattamenti termici scalabili, compatibilità con gli elettroliti e validazione delle celle a sacchetto, piuttosto che sulle sole prestazioni del materiale. Lo sviluppo congiunto con i produttori di apparecchiature può generare requisiti specifici per le applicazioni e implementazioni di riferimento. Il vantaggio commerciale dipenderà dalla dimostrazione del costo per unità di potenza erogata, della sicurezza, della durata e della producibilità rispetto ai supercondensatori a carbone attivo e alle alternative agli ioni di litio.
Sviluppi recenti
- Agosto 2026: Graphene Manufacturing Group Ltd è lieta di fornire l'ultimo aggiornamento sui progressi della tecnologia di batterie al grafene di nuova generazione sviluppata da GMG e dall'Università del Queensland ("UQ") nell'ambito di un accordo di sviluppo congiunto con Rio Tinto, uno dei più grandi gruppi metallurgici e minerari al mondo, e con il supporto del Battery Innovation Center of Indiana ("BIC") negli Stati Uniti d'America. Questo nuovo marchio si riferisce alla natura sicura e alla ricarica rapida delle batterie dell'azienda e a come il grafene viene utilizzato per migliorarne le prestazioni e la durata del ciclo di vita.
- Novembre 2025: Graphenea Semiconductor SL ha annunciato una collaborazione strategica con Melexis per accelerare la valutazione di una piattaforma integrata GFET-on-CMOS per il biosensing. L'iniziativa combina transistor al grafene con elettronica di lettura a semiconduttore e mira a una diagnostica e a un rilevamento ambientale scalabili, inclusi biomarcatori e rilevamento di PFAS.
- Febbraio 2025: Paragraf Limited ha presentato in dettaglio la sua piattaforma di sensori molecolari al grafene per il rilevamento di ioni, il monitoraggio ambientale e la diagnostica sanitaria. L'approccio di deposizione diretta del grafene è progettato per evitare difetti e contaminazioni legati al trasferimento, garantendo un rilevamento a effetto di campo più coerente in applicazioni complesse con liquidi e gas.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -