
Marché de l’électronique au graphène : taille et prévisions 2034
Taille et prévisions du marché de l'électronique au graphène (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les aspects suivants : matériaux (graphène photovoltaïque, nanotechnologies du graphène, matériaux structurés, matériaux électroniques, nanotechnologies, matériaux conducteurs et électriques, autres matériaux) ; dispositifs (transistors au graphène, supercondensateurs au graphène, capteurs au graphène, circuits intégrés et puces au graphène, autres dispositifs) ; applications (communication, informatique, grand public, stockage de données, affichage et tactile, détection, gestion thermique, autres applications) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011664
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
1,79 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
31,14 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
42,90 %
taux de croissance
Marché adressable
142,19 milliards de dollars américains
(2026-2034)
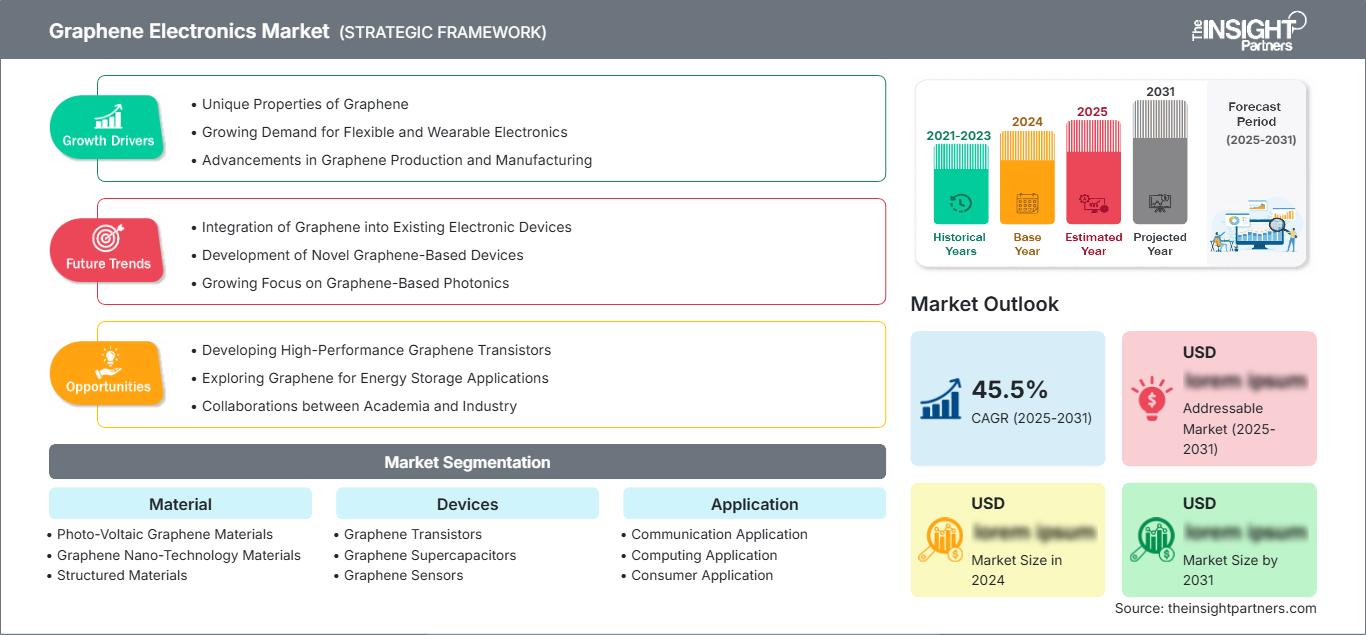
Le marché de l'électronique au graphène était évalué à 1,79 milliard de dollars américains en 2025 et devrait atteindre 31,14 milliards de dollars américains d'ici 2034, ce qui représente un TCAC de 42,90 % entre 2026 et 2034. Avec une commercialisation qui prend de l'ampleur, les domaines d'application du graphène comprennent les capteurs, les supercondensateurs, les encres conductrices, les dispositifs radiofréquences, les matériaux d'interface thermique et l'électronique flexible.
En Amérique du Nord, le chiffre d'affaires du marché de l'électronique au graphène devrait croître à un TCAC de 40 % à 43 % jusqu'en 2034. La collaboration étroite entre les universités et l'industrie, les investissements dans les usines de fabrication de semi-conducteurs et le besoin de capteurs de haute sensibilité sont autant de facteurs qui expliquent l'adoption de cette technologie. L'expansion du marché régional est également stimulée par les initiatives liées à la défense, à la santé, aux centres de données et à la mobilité électrique, qui nécessitent des conducteurs légers, des outils de diagnostic rapides, des solutions de stockage écoénergétiques et une meilleure dissipation thermique.
Analyse et perspectives du marché de l'électronique au graphène
- L'Amérique du Nord détenait une part de marché estimée entre 31 et 34 % en 2025 et devrait connaître une croissance annuelle composée de 40,0 à 43,0 % entre 2026 et 2034, soutenue par la capacité des fonderies, la commercialisation des capteurs et l'électronique de qualité militaire.
- Les États-Unis représentaient 81 à 84 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 40,5 à 43,5 % jusqu'en 2034.
- L'Europe représentait une part modélisée de 25 à 28 % en 2025 et devrait enregistrer un TCAC de 39,0 à 42,0 %, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de marché modélisée de 34 à 37 % en 2025 et devrait progresser à un TCAC de 44,0 à 47,0 %, sous l'impulsion de la Chine, de la Corée du Sud, du Japon, de l'Inde et de l'Australie.
- Le segment le plus important, celui des matériaux électroniques, détenait une part de marché estimée entre 31 et 35 % en 2025 et devrait afficher un TCAC de 41,0 à 44,0 % entre 2026 et 2034.
- Le segment à forte croissance des capteurs de graphène représentait une part de marché modélisée de 22 à 26 % en 2025 et devrait croître à un TCAC de 45,0 à 48,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : AMG Critical Materials NV ; Universal Matter GBR Ltd., anciennement Applied Graphene Materials plc ; Grafoid Inc. ; GrafTech International Ltd. ; Graphene Laboratories, Inc. ; Graphene Square Inc. ; Graphenea Semiconductor SL ; Graphenea Inc. ; Haydale plc ; et Samsung Electronics Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'électronique au graphène a évolué, passant des feuillets clivés mécaniquement à la croissance par dépôt chimique en phase vapeur sur grande surface, la croissance sans transfert, les encres imprimables et la fabrication compatible avec les fonderies. La rentabilité dépend désormais de plus en plus de la densité de défauts, de la distribution granulométrique, de la résistance de contact, du niveau de contamination et de la reproductibilité inter-lots, en plus des mobilités expérimentales. Les fournisseurs se spécialisent dans les matériaux, les plaquettes/fonderies, les plateformes technologiques de fonctionnalisation, les dispositifs et l'intégration de systèmes. Ces tendances rendent le marché de l'électronique au graphène compatible avec le modèle d'approvisionnement basé sur la qualification.
D’ici 2034, les investissements doivent s’étendre au-delà des régions bien établies que sont les États-Unis, l’Europe, la Chine, le Japon et la Corée du Sud, pour atteindre l’Inde, l’Asie du Sud-Est et la région du Golfe. Les programmes d’initiatives publiques dans le domaine des semi-conducteurs, les lignes pilotes européennes de production de matériaux 2D et les stratégies nationales de développement des matériaux avancés contribuent à réduire les coûts de prototypage. L’évolution favorable de la réglementation devrait améliorer la traçabilité des formulations, la sécurité de la manipulation et la performance des matériaux tout au long de leur cycle de vie, tandis que les tendances en matière d’approvisionnement récompenseront les fournisseurs disposant de plaquettes de référence et de services d’ingénierie d’application.
Portée du rapport sur le marché de l'électronique au graphène
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,79 milliard de dollars américains |
| Taille du marché d'ici 2034 | 31,14 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 42,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'électronique au graphène
La croissance du marché de l'électronique au graphène s'explique par la demande croissante de capteurs haute sensibilité et à faible consommation, de systèmes de stockage à charge rapide, de films conducteurs transparents, de composants radiofréquences compacts et de solutions de gestion thermique pour l'électronique à haute densité énergétique. La chaîne de valeur englobe les fournisseurs de graphite et de précurseurs, de graphène, de services de fonctionnalisation, les fonderies de semi-conducteurs, les concepteurs de dispositifs, les intégrateurs, les fabricants de produits électroniques et les utilisateurs finaux.
L'approvisionnement est limité par les variations de qualité, la contamination lors du transfert, le manque de normalisation et le coût élevé du processus de qualification. Un matériau performant dans les films composites peut ne pas l'être pour les transistors et les biocapteurs. Par conséquent, les formulations spécialisées, les plaquettes qualifiées et les dispositifs personnalisés génèrent des revenus plus importants que la poudre brute.
L'analyse du marché de l'électronique au graphène révèle un environnement concurrentiel fragmenté. AMG Critical Materials NV, Universal Matter GBR Ltd., GrafTech International Ltd., Graphene Laboratories, Inc. et Haydale plc interviennent en fournissant des matériaux et des capacités de traitement. Graphene Square Inc., Graphenea Semiconductor SL, Graphenea Inc. et Grafoid Inc. se concentrent sur des plateformes de graphène spécifiques, tandis que Samsung Electronics Co., Ltd. associe l'innovation en matière de matériaux à la fabrication de dispositifs.
Des investissements sont actuellement réalisés dans les capacités de fonderie, la reproductibilité des plaquettes, la croissance directe, la modification de la chimie de surface et le développement conjoint avec les clients des secteurs des capteurs, des batteries, de la photonique et des semi-conducteurs. Le positionnement stratégique exige de démontrer la faisabilité de la fabrication dans les limites des procédés actuels. Le développement conjoint peut permettre de gagner du temps lors de la qualification, même si les enjeux liés à la propriété intellectuelle sont importants, car la valeur réside dans l'interface entre la qualité du graphène et le dispositif/boîtier.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'électronique au graphène : Perspectives stratégiques
Perspectives régionales
Marché de l'électronique au graphène en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 31 et 34 % pour l'électronique au graphène en 2025 et devrait enregistrer un TCAC de 40 à 43 % jusqu'en 2034. Cette dynamique commerciale est portée par la recherche sur les semi-conducteurs, les biocapteurs, les mesures cryogéniques, l'aérospatiale, la défense, les véhicules électriques et la gestion thermique. Les modèles commerciaux axés sur les fonderies facilitent l'accès aux transistors à effet de champ et aux dispositifs de référence en graphène, allégeant ainsi la charge d'ingénierie pour les universités, les start-ups et les fabricants d'électronique établis.
Dans la région, un environnement d'approvisionnement favorable à la traçabilité des matériaux, à l'homogénéité des plaquettes et à la proximité des services d'application est en place. Les programmes fédéraux de financement des semi-conducteurs et de fabrication avancée renforcent les capacités de prototypage, mais leur adoption est conditionnée par la fiabilité des données et la compatibilité avec les technologies d'encapsulation existantes. Le Canada apporte son expertise en recherche et en nanomatériaux, tandis que le Mexique offre un savoir-faire en fabrication électronique. Les fournisseurs capables de maîtriser à la fois la création de matériaux et la vérification des dispositifs bénéficieront de la répétition des succès en matière de conception.
Marché américain de l'électronique au graphène
En 2025, les États-Unis représentaient 81 à 84 % du marché nord-américain et devraient connaître une croissance annuelle composée de 40,5 % à 43,5 % entre 2026 et 2034. Les domaines d'application comprennent l'instrumentation pour l'informatique quantique, les capteurs médicaux et environnementaux, l'étude des radiofréquences, les systèmes de stockage d'énergie, l'électronique de défense et les interfaces thermiques. Parmi les entreprises actives dans le secteur du graphène ou menant des activités de recherche sur ce matériau, on peut citer Graphene Laboratories, Inc., Graphenea Inc., GrafTech International Ltd. et Samsung Electronics Co., Ltd.
Le développement d'applications est passé des échantillons individuels aux configurations, dispersions, revêtements et capteurs à base de GFET. Les clients privilégient la fiabilité des performances, la compatibilité d'intégration et les données de référence aux performances théoriques. Les start-ups issues de la recherche universitaire et les fonderies spécialisées accélèrent la commercialisation, tandis que les grandes entreprises d'électronique offrent la possibilité de trouver des solutions évolutives. La longueur des procédures de qualification constitue un facteur limitant, notamment dans les secteurs de la santé, de l'automobile, de l'aérospatiale et de la défense.
Marché européen de l'électronique au graphène
La part de marché modélisée de l'Europe était estimée entre 25 et 28 % en 2025 et devrait afficher un TCAC de 39,0 à 42,0 % jusqu'en 2034. Le Royaume-Uni est le pays leader en termes de commercialisation, grâce aux entreprises de matériaux, aux usines de capteurs et à la communauté de l'Université de Manchester. L'Allemagne fournit au marché des équipements pour semi-conducteurs, de l'électronique automobile, des systèmes de métrologie et des clients industriels ayant une forte demande en capteurs de graphène, en gestion thermique et en matériaux conducteurs.
La France fournit des services en microélectronique, photonique, aérospatiale et R&D ; l’Italie est représentée par l’électronique imprimée et les matériaux avancés ; et l’Espagne est reconnue pour ses nanosciences et ses usines de fabrication de graphène. Des lignes pilotes, soutenues par des subventions européennes, facilitent l’accès aux plaquettes multi-projets et la standardisation des procédés. Le développement commercial reposera sur la qualification de démonstrateurs, dont la clé résidera dans la collaboration étroite entre les fournisseurs de matériaux, les entreprises de fabrication et les laboratoires d’essais d’application.
Marché de l'électronique au graphène en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 34 et 37 % en 2025 et devrait afficher un taux de croissance annuel composé (TCAC) de 44,0 à 47,0 %, soit le plus rapide de toutes les régions. La Chine domine ce marché grâce à ses capacités de production et de fabrication d'électronique, de batteries, d'écrans et de transformation des matériaux. La Corée du Sud y ajoute les semi-conducteurs et les appareils grand public, le Japon son expertise en matériaux de précision et en capteurs, et l'Inde développe ses capacités dans le domaine de l'électronique avancée.
L'Australie fournit du minerai de graphite, des services de recherche universitaire et des supercondensateurs. Les politiques nationales visant à développer les semi-conducteurs et les énergies propres, conjuguées à la sous-traitance de la fabrication, offrent de multiples possibilités de croissance. Sa force réside dans la densité de son écosystème, même si les fournisseurs doivent maintenir la qualité sur de grands volumes et respecter les exigences strictes des fabricants de dispositifs en matière de rendement, de fiabilité et de coûts.
Marché de l'électronique au graphène au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 37,0 à 40,0 % d'ici à 2034. L'Arabie saoudite est en tête grâce à la diversification industrielle, aux énergies renouvelables, aux matériaux avancés et aux investissements dans l'électronique. Les Émirats arabes unis développent des liens entre la recherche et la commercialisation, tandis que l'Afrique du Sud contribue par ses activités minières, universitaires et dans les applications de détection.
Dans le reste du Moyen-Orient et de l'Afrique, la demande demeure axée sur les projets, avec des opportunités dans les infrastructures énergétiques, la surveillance de l'eau, la sécurité et la détection en environnements extrêmes. Le manque de capacités locales en fonderie et de services spécialisés freine l'adoption de ces technologies. Les investisseurs régionaux peuvent réduire les risques en privilégiant les partenariats, les laboratoires d'application et la production pilote plutôt que la mise en place immédiate de capacités de production de matériaux à grande échelle.
Analyse de segmentation
Matériel
Le segment des matériaux devrait connaître une croissance annuelle composée (TCAC) de 41,0 à 44,0 % entre 2026 et 2034. Le marché de l'électronique au graphène englobe les films, les poudres, les encres, les mousses, les hétérostructures et les formulations fonctionnalisées. L'adoption de ces matériaux dépend de leur adéquation à l'architecture de chaque dispositif, notamment en termes de pureté, de nombre de couches, de géométrie des feuillets, de chimie de surface, de conductivité et de qualité de transfert. Les matériaux électroniques dominent le marché car les plaquettes validées et les films de qualité pour dispositifs bénéficient d'une valeur supérieure.
- Les matériaux photovoltaïques à base de graphène permettent de réaliser des électrodes transparentes, des couches de transport de charge et des architectures solaires flexibles, leur valeur stratégique étant liée à la conductivité, à la transmission optique, à l'uniformité du revêtement et au dépôt à grande échelle.
- Les matériaux issus de la nanotechnologie du graphène concernent les capteurs, les transistors et les structures hybrides à l'échelle nanométrique, où des dimensions contrôlées, des interfaces propres et des propriétés électroniques reproductibles déterminent leur potentiel commercial.
- Les matériaux structurés comprennent des films, des mousses, des stratifiés et des architectures à motifs conçus pour améliorer les voies thermiques, la stabilité mécanique, le transport d'ions ou l'intégration des dispositifs.
- Les matériaux électroniques occupent une position de premier plan grâce aux plaquettes, films et formulations de qualité dispositif utilisés dans la détection, la radiofréquence, la recherche logique, la photonique et l'encapsulation.
- Les matériaux nanotechnologiques servent la recherche et les productions émergentes nécessitant une surface spécifique, une fonctionnalisation et une compatibilité adaptées aux procédés de fabrication, de diagnostic ou de dépôt à l'échelle nanométrique.
- Les matériaux électriques et conducteurs servent de support aux encres, électrodes, interconnexions, antennes et revêtements, où la faible résistance, la flexibilité, l'imprimabilité et l'adhérence influencent leur adoption.
- Les matériaux photovoltaïques sont stratégiquement pertinents pour les dispositifs solaires légers, flexibles et transparents, mais nécessitent des interfaces stables, des méthodes de revêtement évolutives et une encapsulation durable.
Appareils
Le segment des dispositifs devrait connaître une croissance annuelle composée de 43,0 à 46,0 % jusqu'en 2034. La commercialisation est la plus forte lorsque le graphène offre une fonction différenciée de détection, d'alimentation, thermique ou haute fréquence, plutôt que de remplacer directement le silicium. Les fabricants de dispositifs proposent de plus en plus de puces de référence et de kits de développement pour accélérer le prototypage. Les capteurs en graphène constituent le segment à forte croissance, porté par les progrès des applications en biodétection, surveillance environnementale, automobile et cryogénique.
- Les transistors en graphène ciblent les fonctions radiofréquence, de détection, optoélectroniques et logiques expérimentales, leur adoption étant régie par la stabilité de la grille, la résistance de contact, la passivation et l'uniformité de la plaquette.
- Les supercondensateurs en graphène combinent charge rapide, puissance élevée et longue durée de vie, créant des opportunités stratégiques dans les transports, le soutien du réseau électrique, les objets connectés et les systèmes de secours.
- Les capteurs en graphène connaissent un essor considérable grâce à leurs applications de détection moléculaire, magnétique, de gaz, de contrainte et de biodétection, qui exploitent leur haute sensibilité de surface et leur format compact.
- Les circuits intégrés et les puces en graphène restent une catégorie émergente axée sur l'intégration hybride, les flux de processus de fonderie et les fonctions spécialisées où une fabrication compatible avec le silicium peut être démontrée.
Application
Le segment des applications devrait enregistrer un TCAC de 42,0 à 45,0 % entre 2026 et 2034. La demande se répartit entre les communications, l'informatique, les appareils grand public, le stockage, les écrans, la détection et la gestion thermique. La détection est le principal moteur de la commercialisation à court terme, car le graphène peut offrir des performances mesurables sans remplacer les plateformes semi-conductrices traditionnelles. À plus long terme, la valeur ajoutée proviendra de l'intégration hybride avec les technologies CMOS, photonique, les batteries et les substrats flexibles.
- Les applications de communication utilisent le graphène dans les composants radiofréquences, les antennes, les photodétecteurs et les modulateurs, où la vitesse, la bande passante, la compacité et la conductivité ajustable peuvent créer des performances différenciées.
- Le secteur des applications informatiques est axé sur les transistors expérimentaux, les interconnexions, les interfaces thermiques et l'instrumentation quantique, sa commercialisation dépendant du rendement d'intégration et du comportement stable des dispositifs.
- Les applications grand public comprennent les dispositifs portables, les appareils flexibles, les composants à charge rapide, les conducteurs transparents et les surfaces intelligentes, où le coût, la durabilité et la facilité de fabrication déterminent le choix du fournisseur.
- L'application de stockage de données explore les fonctions conductrices, magnétiques et thermiques susceptibles d'améliorer la densité, la commutation ou le contrôle de la chaleur dans les systèmes de mémoire de nouvelle génération.
- L'application Display and Touch cible les électrodes transparentes et les interfaces flexibles, en équilibrant la transmission optique, la résistance de surface, la durabilité à la flexion, la structuration et l'uniformité sur grande surface.
- Le secteur des applications de détection est à la pointe de la commercialisation grâce aux biocapteurs, aux capteurs de gaz, aux capteurs à effet Hall et aux dispositifs environnementaux qui exploitent la surface exposée et la réactivité électrique du graphène.
- L'application de gestion thermique traite de la propagation de la chaleur dans les processeurs, les batteries, l'électronique de puissance et les écrans, où des matériaux fins et légers peuvent réduire l'élévation localisée de la température.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Application de communication |
Moyen |
Intégration RF |
Émergent |
|
Application informatique |
Faible |
Logique hybride |
Émergent |
|
Application grand public |
Haut |
Dispositifs flexibles |
Mise à l'échelle |
|
Application de stockage de données |
Faible |
Interfaces mémoire |
Émergent |
|
Application d'affichage et tactile |
Moyen |
Électrodes transparentes |
Mise à l'échelle |
|
Secteur des applications de détection |
Haut |
Détection GFET |
Mise à l'échelle |
|
Application de gestion thermique |
Haut |
Propagation de la chaleur |
Mise à l'échelle |
|
Autres applications |
Faible |
Intégration spécialisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'électronique au graphène
Les plateformes de capteurs commerciaux réduisent les obstacles à l'intégration
Les fournisseurs de transistors à effet de champ à base de graphène évoluent : au lieu de se contenter de vendre des échantillons bruts pour la recherche, ils proposent désormais des transistors encapsulés, des cartes de référence, des plaquettes multi-projets et des services de fonderie personnalisables. Ce changement représente un gain considérable en termes de coûts et de temps, car il simplifie l’évaluation du graphène pour les développeurs de biocapteurs, de capteurs de gaz, de capteurs à effet Hall et les experts en surveillance environnementale. Il en résultera également un avantage commercial important : les utilisateurs n’auront plus qu’à se concentrer sur les récepteurs, l’étalonnage, les logiciels et la certification, laissant à d’autres le soin de gérer la complexité de la culture et du transfert du graphène.
La densité de puissance et les contraintes thermiques s'intensifient
L'infrastructure de l'intelligence artificielle, des voitures électriques, de l'électronique de puissance miniaturisée et des appareils électroniques grand public plus rapides concentre la chaleur et la puissance dans des espaces toujours plus réduits. La conductivité thermique et la surface spécifique du graphène le rendent idéal pour les dissipateurs thermiques, les matériaux d'interface thermique, les revêtements conducteurs et les électrodes haute puissance. Pour les fournisseurs, cela représente un avantage supplémentaire : un marché potentiel plus vaste, au-delà du simple remplacement des transistors. Il est possible d'intégrer le graphène dans les plastiques, les encres, les films et les électrodes grâce aux équipements de fabrication existants. Cependant, les acheteurs recherchent des avantages concrets en termes de réduction de la chaleur, de résistance, de gain de poids ou de vitesse de charge.
Les lignes pilotes créent un pont vers la fabrication de semi-conducteurs
Les lignes pilotes dédiées aux matériaux 2D et les programmes de fabrication de plaquettes multi-projets permettent aux développeurs de dispositifs d'accéder à une fabrication standardisée sans avoir à financer des installations complètes. Les productions partagées répartissent les coûts de masquage, de procédé et de caractérisation entre plusieurs clients, ce qui accélère les itérations et permet d'obtenir des données comparables. L'impact sur le marché dépasse le cadre de la recherche, car les lignes pilotes définissent des règles de conception pratiques, des contrôles de contamination, des méthodes de transfert et des interfaces d'encapsulation. Ces capacités permettent d'identifier les concepts de dispositifs fabricables avant d'investir massivement. Les fonderies bénéficient ainsi d'un flux constant de procédés qualifiés, tandis que les fournisseurs de matériaux reçoivent des spécifications plus claires. Les programmes réussis peuvent également réduire la concentration géographique en permettant aux écosystèmes régionaux de semi-conducteurs de tester le graphène parallèlement aux matériaux conventionnels.
Tendances futures du marché de l'électronique au graphène
Intégration sans transfert et à l'échelle de la plaquette
Les tendances du marché de l'électronique au graphène privilégieront de plus en plus la croissance directe, un transfert plus propre, des plaquettes de plus grande taille et des modules de traitement compatibles avec les normes de contamination des semi-conducteurs. La réduction des plis, des résidus, des joints de grains et des erreurs d'alignement est essentielle pour un comportement électrique reproductible. Les plateformes futures combineront le graphène avec le silicium, les semi-conducteurs composés, la photonique et les couches 2D isolantes, plutôt que de le positionner comme un substitut universel. Les fonderies intégreront des étapes validées dans des flux reproductibles, permettant aux concepteurs d'acquérir des performances sans développer d'expertise en matériaux. Les fournisseurs retenus démontreront l'uniformité de la production sur l'ensemble des plaquettes et des lots, et non seulement les performances maximales de chaque dispositif.
Systèmes de détection graphène-CMOS
Les futurs capteurs intégreront des transducteurs en graphène directement au-dessus ou à côté des circuits CMOS de lecture, d'étalonnage, de mémoire et de connectivité. Cette architecture préserve la sensibilité de surface du graphène tout en utilisant des composants électroniques éprouvés pour le conditionnement du signal et les interfaces numériques. Les plateformes intégrées devraient réduire la taille du système, le bruit, la complexité d'assemblage et les délais de développement pour le client. Elles permettront également la création de réseaux multiplexés capables de détecter plusieurs biomarqueurs, gaz, ions ou conditions magnétiques sur une seule puce. Le succès commercial repose sur une passivation stable, des canaux de référence, des processus de fonctionnalisation efficaces et un conditionnement évolutif. À mesure que ces éléments gagneront en maturité, la valeur ajoutée passera des dispositifs en graphène autonomes aux sous-systèmes de détection complets.
Opportunités du marché de l'électronique au graphène
Services de fonderie et de qualification spécifiques à l'application
Les prévisions du marché de l'électronique au graphène encouragent les investissements dans des services de fonderie spécialisés qui intègrent la sélection des matériaux, la fabrication des dispositifs, leur fonctionnalisation, les tests et les preuves de fiabilité pour des applications spécifiques. Les investisseurs devraient privilégier les plateformes dédiées à la détection moléculaire, la cryogénie, les dispositifs radiofréquences, la photonique ou les interfaces thermiques plutôt que les capacités généralistes. Des kits de conception de procédés partagés et des dispositifs de référence permettent de transformer l'ingénierie personnalisée en revenus reproductibles. Les partenariats avec les fonderies CMOS, les entreprises d'encapsulation, les universités et les laboratoires de certification accéléreront la commercialisation. Cette opportunité est attractive car les clients paient pour une réduction des risques techniques et une qualification plus rapide, tandis que la fonderie accumule un savoir-faire réutilisable d'un programme à l'autre sans avoir à concurrencer directement tous les marchés finaux.
Systèmes de stockage à charge rapide et à alimentation pulsée
Les supercondensateurs à base de graphène offrent une opportunité d'investissement intéressante, où la charge rapide, la puissance élevée et la longue durée de vie priment sur la densité énergétique maximale. Parmi les applications prioritaires figurent le freinage régénératif, la stabilisation du réseau électrique, l'alimentation de secours des centres de données, les actionneurs industriels, les drones, les objets connectés et le stockage d'énergie en complément des batteries. Les développeurs doivent privilégier les systèmes d'électrodes complets, le traitement thermique adaptable, la compatibilité avec les électrolytes et la validation des cellules souples plutôt que la seule performance des matériaux. Un développement conjoint avec les fabricants d'équipements peut définir des exigences spécifiques à l'application et des déploiements de référence. L'avantage commercial dépendra de la démonstration d'un coût par puissance fournie, d'une sécurité, d'une durée de vie et d'une facilité de fabrication compétitifs par rapport aux supercondensateurs à charbon actif et aux alternatives lithium-ion.
Développements récents
- Août 2026 : Graphene Manufacturing Group Ltd a le plaisir de présenter les dernières avancées concernant la technologie de batterie au graphène de nouvelle génération développée par GMG et l’Université du Queensland (« UQ ») dans le cadre d’un accord de développement conjoint avec Rio Tinto, l’un des plus grands groupes miniers et métallurgiques au monde, et avec le soutien du Battery Innovation Center of Indiana (« BIC ») aux États-Unis. Cette nouvelle appellation met l’accent sur la charge rapide et sûre des batteries de la société et sur la manière dont le graphène contribue à améliorer leurs performances et leur durée de vie.
- Novembre 2025 : Graphenea Semiconductor SL a annoncé une collaboration stratégique avec Melexis afin d’accélérer l’évaluation d’une plateforme intégrée GFET-sur-CMOS pour la biodétection. Cette initiative combine des transistors en graphène avec une électronique de lecture semi-conductrice et vise des solutions de diagnostic et de détection environnementale à grande échelle, notamment la détection de biomarqueurs et de PFAS.
- Février 2025 : Paragraf Limited a présenté en détail sa plateforme de capteurs moléculaires en graphène pour la détection d’ions, la surveillance environnementale et le diagnostic médical. L’approche de dépôt direct du graphène vise à éviter les défauts et la contamination liés au transfert, permettant ainsi une détection par effet de champ plus fiable pour les applications exigeantes en milieu liquide et gazeux.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -