
Markt für Hardwarebeschleuniger: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hardwarebeschleuniger (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (Grafikprozessoreinheit, Videoprozessoreinheit, KI-Beschleuniger, Beschleuniger für reguläre Ausdrücke, kryptografischer Beschleuniger, Sonstige); Anwendung (Deep-Learning-Training, Public-Cloud-Inferenz, Unternehmensinferenz, Sonstige); Endnutzer (IT und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Einzelhandel, Gastgewerbe, Logistik, Automobilindustrie, Gesundheitswesen, Energie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017726
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 18, 2026


Marktgröße 2025
9,96 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
35,42 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
15,14 %
Wachstumsrate
Adressierbarer Markt
193,65 Mrd. US-Dollar
(2026–2034)
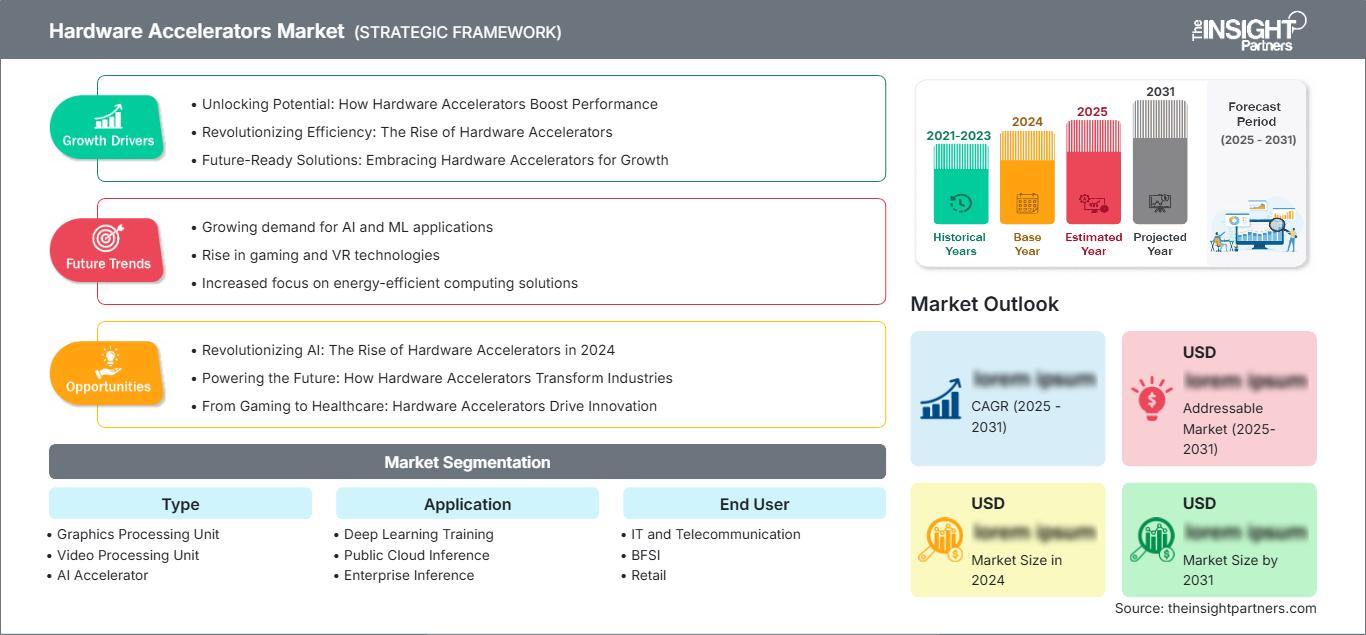
Der Markt für Hardwarebeschleuniger wurde 2025 auf 9,96 Milliarden US-Dollar geschätzt und soll bis 2034 auf 35,42 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,14 % von 2026 bis 2034 entspricht. Der Markt umfasst spezialisierte Hardwarekomponenten, die rechenintensive Aufgaben von Allzweck-CPUs auslagern, darunter Grafikprozessoren (GPUs), KI-Beschleuniger, Videoprozessoren (VPUs) und kryptografische Beschleuniger. Die zunehmende Nutzung von KI-Workloads, Deep-Learning-Training und Cloud-basierter Inferenz treibt das nachhaltige Marktwachstum in Rechenzentren und IT-Umgebungen von Unternehmen weiter voran.
Nordamerika stellt eine bedeutende Umsatzbasis für den Markt für Hardwarebeschleuniger dar. Schätzungen zufolge wird die Region im Jahr 2025 etwa 43–47 % des weltweiten Umsatzes generieren. Der regionale Markt soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–15,5 % wachsen. Unterstützt wird dies durch massive Investitionen von Hyperscalern, hohe Ausgaben für KI-Infrastruktur und die Präsenz führender Halbleiterhersteller. Die starke Nachfrage von Rechenzentren, Cloud-Service-Anbietern und Unternehmen, die KI-Lösungen implementieren, festigt weiterhin die dominante Marktposition Nordamerikas.
Marktanalyse und Einblicke zu Hardwarebeschleunigern
- Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von ca. 43–47 % am globalen Markt halten, angetrieben durch massive Investitionen von Hyperscalern und hohe Ausgaben für KI-Infrastruktur. Für die Region wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 13,5–15,5 % prognostiziert.
- USA – Die Vereinigten Staaten machen im Jahr 2025 etwa 85–90 % der Umsätze des nordamerikanischen Marktes aus. Es wird erwartet, dass der Markt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % wachsen wird, was auf den Ausbau von Rechenzentren und die zunehmende Einführung von KI in Unternehmen zurückzuführen ist.
- Europa – Europa wird im Jahr 2025 voraussichtlich einen Anteil von 22–26 % am Weltmarkt ausmachen, wobei Großbritannien, Deutschland und Frankreich die führenden nationalen Märkte sind. Für den regionalen Markt wird ein jährliches Wachstum von 12–14 % zwischen 2026 und 2034 prognostiziert.
- Asien-Pazifik – Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 etwa 24–28 % der Markteinnahmen ausmachen wird. Für diese Region wird bis 2034 das schnellste Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–17 % erwartet, angeführt von China, Japan und Indien.
- Größtes Segment – Grafikprozessoren (GPUs) stellen das größte Produktsegment dar und machen im Jahr 2025 schätzungsweise 55–60 % des globalen Marktanteils aus. Für den Zeitraum von 2026 bis 2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14–16 % prognostiziert.
- Wachstumsstarkes Segment – KI-Beschleuniger sind das am schnellsten wachsende Segment mit einem geschätzten Marktanteil von 18–22 % im Jahr 2025 und einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–20 % von 2026 bis 2034.
- Detaillierte Analyse der wichtigsten Unternehmen : Achronix Semiconductor Corporation, Advanced Micro Devices, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Development LP, Intel Corporation, NVIDIA Corporation, Oracle Corporation, Revvx Hardware Accelerator, VMware, Inc., Xilinx
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Hardwarebeschleuniger hat sich grundlegend gewandelt: von universellen Rechenarchitekturen hin zu spezialisierten, workload-optimierten Siliziumchips für KI, maschinelles Lernen und Hochleistungsrechnen. Verbesserungen in der Halbleiterproduktion durch kleinere Strukturgrößen und fortschrittliche Gehäusetechnologien ermöglichen eine beispiellose Leistung bei gleichzeitig höherer Energieeffizienz. Hardwarebeschleuniger differenzieren sich heute über Software-Ökosysteme und Plattformintegration, was Entwicklern die Nutzung in Cloud-, Unternehmens- und Edge-Computing-Umgebungen erleichtert. Der Wandel hin zu heterogenen Architekturen mit CPUs, GPUs, KI-Beschleunigern und FPGAs verändert die Wettbewerbsdynamik.
Der Markt dürfte aufgrund der steigenden Nachfrage nach Rechenleistung für generative KI-Workloads und große Sprachmodelle künftig ein starkes Wachstum verzeichnen. Die zunehmende KI-Nutzung in Unternehmen verschiedener Branchen, darunter Gesundheitswesen, Automobilindustrie und Finanzwesen, wird voraussichtlich weitere Nachfragetreiber für Hardwarebeschleuniger für Inferenz und Training nach sich ziehen. Staatliche Investitionen in die Halbleiterfertigung und KI-Infrastruktur in den USA, Europa und im asiatisch-pazifischen Raum werden das Marktwachstum zusätzlich fördern. Die Kombination von Hardwarebeschleunigung mit Edge Computing, autonomen Fahrzeugen und Quantencomputing wird neue Wege in der spezialisierten Prozessorarchitektur eröffnen.
Marktbericht zu Hardwarebeschleunigern – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,96 Milliarden US-Dollar |
| Marktgröße bis 2034 | 35,42 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,14 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hardwarebeschleuniger
Das Wachstum des Marktes für Hardwarebeschleuniger ist auf den steigenden Bedarf an leistungsstarken Rechenkapazitäten für künstliche Intelligenz und maschinelles Lernen zurückzuführen. Aktuell benötigen über 65 % der Trainingsprozesse für maschinelles Lernen dedizierte Hardwarebeschleuniger anstelle der herkömmlichen CPU-Architektur, was einen Paradigmenwechsel hin zu dedizierten Rechenplattformen verdeutlicht. Der zunehmende Einsatz generativer KI-Modelle, großer Sprachmodelle und Deep-Learning-Modelle hat die Nachfrage nach GPUs und KI-Beschleunigern deutlich erhöht. Rechenzentren und Cloud-Anbieter investieren Milliarden von Dollar in die Entwicklung der entsprechenden Infrastruktur. Darüber hinaus treibt die unternehmensweite Einführung von KI in verschiedenen Branchen wie dem Gesundheitswesen, der Automobilindustrie, dem Einzelhandel und dem Finanzsektor die Nachfrage nach Beschleunigern weiter an. Unternehmen implementieren KI-gestützte Anwendungen für Betrugserkennung, autonome Fahrzeuge, Empfehlungssysteme und prädiktive Analysen. Die steigende Komplexität von KI-Modellen – von Millionen bis hin zu Billionen von Parametern – verstärkt die Nachfrage nach Beschleunigern zusätzlich.
Der Bericht zum Markt für Hardwarebeschleuniger zeigt eine stark konsolidierte Angebotsseite, auf der sich nur wenige etablierte Halbleiterhersteller eine starke Marktposition sichern konnten. NVIDIA Corporation ist dank seines hochentwickelten CUDA-Software-Ökosystems und kontinuierlicher Hardware-Innovationen Marktführer im Segment der GPU-Beschleuniger. Advanced Micro Devices, Inc. hat mit seiner Instinct-Produktreihe von KI-Beschleunigern beachtliche Fortschritte erzielt, während Intel Corporation mit seinen Gaudi-KI-Beschleunigern und FPGAs seine Marktpräsenz weiter ausbaut. Der Gesamtmarktanteil der drei größten Wettbewerber (NVIDIA, AMD und Intel) liegt bei etwa 85–90 %. Der Wettbewerb verlagert sich zunehmend in Richtung Software-Differenzierung und Kundenbindung an das jeweilige Anbieter-Ökosystem. Jeder der führenden Anbieter entwickelt eigene Software-Frameworks, Bibliotheken und Tools, was den Wechselkosten für die Kunden einen erheblichen Aufwand beschert. Im Hinblick auf die Investitionstätigkeit ist ein deutlicher Trend hin zur Entwicklung kundenspezifischer Siliziumchips erkennbar, wie die Initiativen großer Hyperscaler wie Google (mit TPUs), Amazon (mit Trainium) und Microsoft (mit Maia) verdeutlichen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hardwarebeschleuniger: Strategische Einblicke
Regionale Einblicke
Markt für Hardwarebeschleuniger in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 43–47 % am globalen Markt für Hardwarebeschleuniger. Grund dafür war die führende Rolle der Region als Epizentrum der KI-Forschung, des Cloud Computing und der Halbleiterinnovationen. Die prognostizierte jährliche Wachstumsrate (CAGR) für die Region lag zwischen 2026 und 2034 bei 13,5–15,5 %. Enorme Investitionen von Hyperscale-Cloud-Anbietern wie Amazon Web Services, Microsoft Azure und Google Cloud in den Ausbau der Infrastruktur trieben das Marktwachstum an. Der Ausbau von Rechenzentren, beispielsweise in Virginia, Texas und im pazifischen Nordwesten, trug dazu bei, die steigende Nachfrage nach Rechenkapazität zu decken. Die USA dominierten den Markt, mit dem Silicon Valley, Seattle und Austin als führenden Zentren für KI-Beschleuniger. Investitionen der kanadischen Regierung in KI-Forschung und Rechenzentren in Toronto und Vancouver stärkten das Wachstum Kanadas auf dem Markt. Führende Acceleratoren wie NVIDIA, AMD und Intel trugen zusammen mit einer umfangreichen F&E-Infrastruktur und Risikokapitalinvestitionen in KI-Startups ebenfalls zum dominanten Marktanteil in der Region bei.
US-Markt für Hardwarebeschleuniger
Die USA dominieren den nordamerikanischen Markt für Hardwarebeschleuniger mit einem geschätzten Umsatzanteil von 85–90 % im Jahr 2025. Die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) für den US-Markt liegt im Zeitraum von 2026 bis 2034 bei 13–15 %. Zu den wichtigsten Nachfragefaktoren in Nordamerika zählen Investitionen in große Rechenzentrumsinfrastrukturen, die Implementierung von KI in Unternehmen und staatliche Förderprogramme für die Halbleiterfertigung. Die umfangreichen Technologieportfolios und Kooperationen mit Cloud-Anbietern von Marktführern wie NVIDIA, AMD, Intel und Hewlett Packard Enterprise tragen maßgeblich zu ihrer dominanten Marktstellung bei. Die zunehmende Nutzung von Hardwarebeschleunigern für KI in Unternehmensprozessen und Edge-Computing-Infrastrukturen treibt das Marktwachstum weiter an.
Markt für Hardwarebeschleuniger in Europa
Europa hatte 2025 einen geschätzten Marktanteil von 22–26 % und erwartete für den Zeitraum von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12–14 %. Großbritannien dominiert den europäischen Markt, angetrieben von starken KI-Forschungszentren und Investitionen in Rechenzentren und KI-Technologien. Deutschland ist der zweitgrößte Markt in Europa und profitiert von der Nachfrage der Automobil- und Fertigungsindustrie nach Hardwarebeschleunigern für die Entwicklung KI-gestützter Produkte wie autonomer Fahrzeuge und KI-gesteuerter Industrieprozesse. In Frankreich und Italien steigt der Einsatz von Hardwarebeschleunigern im Gesundheits- und Finanzwesen, während Spanien von zunehmenden Investitionen in Cloud-Infrastruktur und KI-Forschung profitiert.
Markt für Hardwarebeschleuniger im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird Prognosen zufolge 2025 einen Marktanteil von rund 24–28 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–17 % im Zeitraum 2026–2034 das schnellste regionale Wachstum verzeichnen. China bleibt der dominierende Markt, was auf hohe Investitionen der chinesischen Regierung in KI und die Förderung der Halbleiter-Selbstversorgung zurückzuführen ist. Länder wie Japan und Südkorea tragen durch den Einsatz fortschrittlicher Technologien in der Automobil-, Elektronik- und Fertigungsindustrie zum Marktwachstum bei. Indien dürfte aufgrund von Faktoren wie steigenden Investitionen in Cloud-Infrastruktur, einer wachsenden Zahl von KI-Experten und staatlichen Maßnahmen zur digitalen Transformation einer der am schnellsten wachsenden Märkte der Region werden.
Markt für Hardwarebeschleuniger im Nahen Osten und Afrika
Der Nahe Osten und Afrika haben zwar einen kleinen, aber wachsenden Anteil am Gesamtmarkt für Hardwarebeschleuniger und weisen im Prognosezeitraum von 2026 bis 2034 eine erwartete durchschnittliche jährliche Wachstumsrate (CAGR) von 11–13 % auf. Märkte wie Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend, was auf Investitionen in die Infrastruktur für KI, Smart Cities und staatliche Digitalisierungsprogramme zurückzuführen ist. In Südafrika lässt sich das Wachstum des Marktes für Hardwarebeschleuniger auf den Einsatz von KI in Unternehmen sowie auf Investitionen in Rechenzentren im Finanzdienstleistungs- und Telekommunikationssektor zurückführen. Auch in den übrigen Ländern der Region, darunter Ägypten und Kenia, ist eine stetige Verbreitung von Hardwarebeschleunigern zu beobachten.
Segmentierungsanalyse
Typ
Der Markt für Hardwarebeschleuniger ist nach Typen in Grafikprozessoren (GPUs), Videoprozessoren (VPUs), KI-Beschleuniger, Beschleuniger für reguläre Ausdrücke und kryptografische Beschleuniger unterteilt. Grafikprozessoren dominieren den Markt mit einem geschätzten Anteil von 55–60 % im Jahr 2025. Dies ist auf ihre überlegenen parallelen Verarbeitungsfähigkeiten für KI-Trainings- und Inferenz-Workloads zurückzuführen. Für dieses Segment wird ein jährliches Wachstum von 14–16 % von 2026 bis 2034 prognostiziert. KI-Beschleuniger stellen mit einer prognostizierten jährlichen Wachstumsrate von 18–20 % die am schnellsten wachsende Kategorie dar. Treiber dieses Wachstums ist der zunehmende Einsatz spezialisierter Siliziumchips für Anwendungen im Bereich maschinelles Lernen und Deep Learning.
- Grafikprozessoren (GPUs) dominieren den Markt für Beschleuniger dank ihrer enormen parallelen Verarbeitungskapazitäten und eignen sich daher ideal für KI-Training und HPC-Workloads. Ihr umfangreiches Software-Ökosystem und die Entwicklertools verursachen jedoch erhebliche Umstellungskosten für Unternehmenskunden.
- Videoprozessoren (VPUs) sind spezialisierte Prozessoren, die für Videocodierung, -decodierung und Bildverarbeitung entwickelt wurden. Sie werden zunehmend in Cloud-Gaming-, Videostreaming- und Computer-Vision-Anwendungen eingesetzt, wo Echtzeitverarbeitung von entscheidender Bedeutung ist.
- KI-Beschleuniger – KI-Beschleuniger sind speziell entwickelte Siliziumchips, die für maschinelles Lernen, Inferenz und Training optimiert sind. Dieses Segment verzeichnet das schnellste Wachstum, da Unternehmen spezialisierte Hardware für KI-Anwendungen einsetzen.
- RegEx-Beschleuniger – RegEx-Beschleuniger dienen der Beschleunigung von Mustervergleich und Verarbeitung regulärer Ausdrücke und werden häufig in Anwendungen zur Netzwerksicherheit, Angriffserkennung und Datenanalyse eingesetzt.
- Kryptografischer Beschleuniger – Kryptografische Beschleuniger bieten hardwarebeschleunigte Verschlüsselungs- und Entschlüsselungsfunktionen, die für sichere Kommunikations-, Blockchain- und Datenschutzanwendungen unerlässlich sind.
Anwendung
Der Markt ist nach Anwendungsbereich in Deep-Learning-Training, Public-Cloud-Inferenz und Enterprise-Inferenz unterteilt. Deep-Learning-Training stellt das größte Anwendungssegment dar und wird 2025 voraussichtlich 38–42 % des Marktumsatzes ausmachen. Treiber dieses Wachstums sind die enormen Rechenanforderungen für das Training großer Sprachmodelle und generativer KI-Systeme.
- Deep-Learning-Training – Trainingsworkloads erfordern massive parallele Rechenkapazitäten zur Verarbeitung großer Datensätze und zur Iteration von Modellparametern. Dieser Bereich profitiert vom kontinuierlichen Anstieg der Modellkomplexität und den zunehmenden KI-Forschungsaktivitäten.
- Public-Cloud-Inferenz – Public-Cloud-Inferenz umfasst die Bereitstellung von KI-Modellen in Cloud-Umgebungen zur Bereitstellung von Vorhersagen für Endnutzer. Dieses Segment profitiert von der zunehmenden Cloud-Nutzung und dem steigenden Verbrauch API-basierter KI-Dienste.
- Enterprise Inference – Enterprise Inference umfasst den Einsatz von KI-Modellen in privaten Rechenzentren und On-Premise-Infrastrukturen. Dieses Segment wächst, da Unternehmen Datensouveränität und geringere Latenzzeiten für geschäftskritische KI-Anwendungen anstreben.
Endbenutzer
Der Markt für Hardwarebeschleuniger bedient zahlreiche Endkundenbranchen, darunter IT und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Einzelhandel, Gastgewerbe, Logistik, Automobilindustrie, Gesundheitswesen und Energiewirtschaft. IT und Telekommunikation stellen das größte Endkundensegment dar und werden 2025 voraussichtlich 36–40 % des Marktumsatzes generieren. Treiber dieses Wachstums sind der Ausbau von Rechenzentren, Investitionen von Cloud-Service-Anbietern und die Modernisierung von Telekommunikationsnetzen.
- IT und Telekommunikation – Dieses Segment stellt den Hauptmarkt für Hardwarebeschleuniger dar und umfasst Cloud-Anbieter, Rechenzentrumsbetreiber und Telekommunikationsunternehmen, die KI zur Netzwerkoptimierung und Servicebereitstellung einsetzen.
- BFSI – Banken, Finanzdienstleistungs- und Versicherungsinstitute setzen Beschleuniger für Betrugserkennung, algorithmischen Handel, Risikoanalysen und Anwendungen zur Kundenpersonalisierung ein, die eine Verarbeitung mit geringer Latenz erfordern.
- Einzelhandel – Einzelhandelsunternehmen setzen Beschleuniger für Bestandsmanagement, Bedarfsplanung, personalisierte Empfehlungen und Computer-Vision-Anwendungen in Geschäften und Lagern ein.
- Gastgewerbe – Unternehmen im Gastgewerbe nutzen Beschleuniger für die Automatisierung des Kundenservice, das Umsatzmanagement und die operative Optimierung durch KI-gestützte Analysen.
- Logistik – Logistik- und Lieferkettenorganisationen nutzen Beschleuniger zur Routenoptimierung, Bedarfsprognose, Lagerautomatisierung und Echtzeit-Tracking-Analyse.
- Automobilindustrie – Automobilhersteller und Entwickler autonomer Fahrzeuge setzen Beschleuniger für die Sensordatenverarbeitung, Computer Vision und das Training von KI-Modellen für fortschrittliche Fahrerassistenzsysteme ein.
- Gesundheitswesen – Organisationen im Gesundheitswesen setzen Beschleuniger für die medizinische Bildanalyse, die Wirkstoffforschung, die Genomsequenzierung und klinische Entscheidungsunterstützungssysteme ein, die Hochleistungsrechner erfordern.
- Energie – Energieunternehmen nutzen Beschleuniger für Anwendungen in den Bereichen vorausschauende Wartung, Ressourcenerkundung, Netzoptimierung und Prognose erneuerbarer Energien.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
IT und Telekommunikation |
Hoch |
Cloud-KI |
Reifen |
|
BFSI |
Hoch |
FinTech KI |
Skalierung |
|
Einzelhandel |
Medium |
Personalisierung |
Skalierung |
|
Gastfreundschaft |
Niedrig |
Service-KI |
Aufkommen |
|
Logistik |
Medium |
Lieferkette |
Skalierung |
|
Automobil |
Medium |
Autonom |
Skalierung |
|
Gesundheitspflege |
Medium |
Medizinische KI |
Skalierung |
|
Energie |
Niedrig |
Netzoptimierung |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Hardwarebeschleuniger
Stark steigende Nachfrage nach Rechenkapazität für KI und maschinelles Lernen
Das exponentielle Wachstum von KI- und Machine-Learning-Anwendungen hat eine beispiellose Nachfrage nach spezialisierter Hardwarebeschleunigung geschaffen. Generative KI-Modelle, große Sprachmodelle und Deep-Learning-Frameworks benötigen massive parallele Rechenkapazitäten, die herkömmliche CPUs nicht effizient bereitstellen können. Die Anzahl der KI-Modellparameter ist innerhalb weniger Jahre von Millionen auf Billionen angestiegen, wobei jede Generation exponentiell mehr Rechenkapazität erfordert. Unternehmen aller Branchen setzen KI-Anwendungen zur Betrugserkennung, für autonome Systeme, personalisierte Empfehlungen und prädiktive Analysen ein und treiben so die Nachfrage nach GPU- und KI-Beschleunigerinfrastruktur kontinuierlich an. Hyperscale-Cloud-Anbieter investieren jährlich Milliarden in Beschleunigerkapazität, um die Kundennachfrage nach KI-gestützten Diensten zu decken.
Zunehmende KI-Einführung in Unternehmen branchenübergreifend
Die Demokratisierung künstlicher Intelligenz durch cloudbasierte KI-Dienste und Open-Source-Frameworks hat die Einführung von KI in Unternehmen nahezu aller Branchen beschleunigt. Organisationen im Gesundheitswesen setzen Beschleuniger für die medizinische Bildanalyse und die Wirkstoffforschung ein, Automobilhersteller nutzen sie für die Entwicklung autonomer Fahrzeuge und Finanzinstitute setzen sie zur Betrugserkennung und für den algorithmischen Handel ein. Der gesamte Markt für KI in Unternehmen wächst rasant, da Unternehmen erkennen, dass KI-Fähigkeiten unerlässlich sind, um Wettbewerbsvorteile zu sichern. Diese breite Akzeptanz schafft eine diversifizierte Nachfrage nach Hardwarebeschleunigern für Trainings-, Inferenz- und Edge-Computing-Anwendungen, reduziert das Konzentrationsrisiko und fördert nachhaltiges Marktwachstum.
Staatliche Investitionen in Halbleiter- und KI-Infrastruktur
Weltweit setzen Regierungen Maßnahmen und Förderprogramme um, um die heimische Halbleiterfertigung und die KI-Forschungsinfrastruktur zu stärken. Der US-amerikanische CHIPS and Science Act, der europäische Chips Act und ähnliche Initiativen in China, Japan und Indien treiben erhebliche Investitionen in die Halbleiterproduktion und KI-Forschungseinrichtungen voran. Diese staatlichen Programme senken die Markteintrittsbarrieren für neue Beschleunigeranbieter, unterstützen Forschungs- und Entwicklungsaktivitäten und schaffen langfristige Nachfragesicherheit für Hardwarebeschleunigerhersteller. Darüber hinaus generiert die staatliche Beschaffung von KI-Infrastruktur für Verteidigung, Forschung und öffentliche Anwendungen stabile Nachfrageströme, die die Dynamik des kommerziellen Marktes ergänzen.
Markt für Hardwarebeschleuniger: Zukunftstrends
Aufstieg von kundenspezifischen Siliziumchips und domänenspezifischen Beschleunigern
Die Trends im Markt für Hardwarebeschleuniger deuten auf eine deutliche Verlagerung hin zu kundenspezifischen Siliziumchips und domänenspezifischen Beschleunigern für spezifische Workloads. Führende Cloud-Anbieter wie Google (TPU), Amazon (Trainium und Inferentia) und Microsoft (Maia) entwickeln eigene, kundenspezifische Beschleuniger, um Kosten und Leistung für ihre jeweiligen Workloads zu optimieren. Dieser Trend greift auch auf Unternehmenskunden über, die zunehmend kundenspezifische Siliziumlösungen für ihre individuellen KI- und Datenverarbeitungsanforderungen in Betracht ziehen. Die wachsende Verfügbarkeit von Open-Source-Chipdesign-Tools und die gesunkenen Hürden in der Halbleiterfertigung ermöglichen eine neue Welle spezialisierter Beschleunigeranbieter, die Nischenanwendungen bedienen. Es wird erwartet, dass dieser Trend den Wettbewerb im Beschleunigermarkt verschärfen und Innovationen bei Architekturansätzen vorantreiben wird.
Konvergenz von KI-Beschleunigung mit Edge Computing und IoT
Der Einsatz von KI-Funktionen am Netzwerkrand, einschließlich IoT-Geräten, autonomen Systemen und Edge-Rechenzentren, eröffnet neue Möglichkeiten für spezialisierte Hardwarebeschleuniger, die für energiebeschränkte Umgebungen optimiert sind. Edge-KI-Beschleuniger werden mit geringerem Stromverbrauch, kompakterer Bauform und verbesserten Sicherheitsfunktionen entwickelt, um Echtzeit-Inferenz in Anwendungen wie autonomen Fahrzeugen, intelligenten Kameras, industriellen Sensoren und Endgeräten zu unterstützen. Die zunehmende Verbreitung von 5G-Netzen und das wachsende Datenvolumen am Netzwerkrand treiben die Nachfrage nach lokaler KI-Verarbeitung an, die Latenz und Bandbreitenbedarf reduziert. Dieser Trend erweitert den adressierbaren Markt für Hardwarebeschleuniger über traditionelle Rechenzentren hinaus und schafft neue Produktkategorien, die für Edge-Einsatzszenarien optimiert sind.
Marktchancen für Hardwarebeschleuniger
Expansion in Schwellenländer mit wachsender digitaler Infrastruktur
Die Marktprognosen für Hardwarebeschleuniger deuten auf signifikante Wachstumschancen in Schwellenländern im asiatisch-pazifischen Raum, Lateinamerika und Afrika hin, da diese Regionen in digitale Infrastruktur, Cloud Computing und KI-Technologien investieren. Länder wie Indien, Indonesien, Brasilien und Mexiko erleben einen rasanten Ausbau von Rechenzentren, eine zunehmende Verfügbarkeit von Cloud-Diensten und eine steigende KI-Nutzung in Unternehmen, angetrieben durch Initiativen zur digitalen Transformation. Staatliche Förderprogramme für KI-Forschung, Halbleiterfertigung und technologische Innovationen schaffen günstige Marktbedingungen. Anbieter, die kostenoptimierte Beschleunigerlösungen entwickeln, die auf die Anforderungen dieser Schwellenländer zugeschnitten sind und Aspekte wie Energieeffizienz und Wärmemanagement berücksichtigen, sind gut positioniert, um in diesen wachstumsstarken Regionen Marktanteile zu gewinnen. Partnerschaften mit lokalen Cloud-Anbietern, Systemintegratoren und Technologievertrieben sind für eine erfolgreiche Marktdurchdringung entscheidend.
Entwicklung von Beschleunigern für spezialisierte KI-Workloads
Neben universellen GPUs und KI-Beschleunigern steigt die Nachfrage nach spezialisierter Hardware, die für spezifische KI-Workloads optimiert ist, darunter Inferenz großer Sprachmodelle, Computer Vision, Empfehlungssysteme und generative KI. Jeder Workload weist einzigartige Recheneigenschaften, Speicherbandbreitenanforderungen und Latenzbeschränkungen auf, die durch speziell entwickelte Architekturen adressiert werden können. Die rasante Entwicklung von KI-Modellen eröffnet Anbietern, die schnell spezialisierte Beschleuniger für neue Workload-Typen entwickeln und bereitstellen können, neue Chancen. Anbieter flexibler, programmierbarer Beschleunigerarchitekturen mit robusten Software-Toolchains zur Workload-Optimierung können sich in einem zunehmend wettbewerbsintensiven Markt differenzieren. Strategische Partnerschaften mit Entwicklern von KI-Frameworks, Modellanbietern und Forschungseinrichtungen ermöglichen die Entwicklung validierter Lösungen, die messbare Leistungsverbesserungen für spezifische Anwendungsfälle liefern.
Aktuelle Entwicklungen
- März 2025: Die Australian Renewable Energy Agency (ARENA) unterstützte im Rahmen ihres Accelerator-Programms die Auswahl von Hardware-orientierten Startups im Bereich Klimatechnologie. Ziel des Programms ist es, jungen Unternehmen bei der Kommerzialisierung innovativer Hardwarelösungen zur Emissionsreduzierung, zur Nutzung erneuerbarer Energien und zur Bewältigung von Klimaproblemen zu helfen. Dies geschieht durch Finanzierung, Mentoring und Unterstützung beim Marktzugang.
- Juli 2026: Die OGBC Group hat in San Francisco ihren Global Hardware Accelerator ins Leben gerufen, um Hardware-Startups der nächsten Generation zu unterstützen, die Innovationen im Bereich der künstlichen Intelligenz mit globalen Lieferkettenkompetenzen kombinieren. Der Accelerator ist darauf ausgelegt, die Produktentwicklungszyklen zu verkürzen und Gründern zu helfen, Hardwaretechnologien von der Forschung bis zur Markteinführung zu skalieren.
- August 2026: Advanced Micro Devices, Inc. (AMD) vereinbarte die Übernahme von Taalas, einem auf Inferenz-Chips spezialisierten KI-Startup. Die Übernahme stärkt AMDs Roadmap für KI-Beschleuniger, indem die spezialisierte Hardware-Technologie von Taalas mit AMD Instinct GPUs und umfassenderen KI-Computing-Plattformen integriert wird, um die Effizienz der KI-Inferenz zu verbessern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -