
ハードウェアアクセラレータ市場:シェア・成長・予測 2034
ハードウェアアクセラレータ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(グラフィックス処理ユニット、ビデオ処理ユニット、AIアクセラレータ、正規表現アクセラレータ、暗号化アクセラレータ、その他)、アプリケーション別(ディープラーニングトレーニング、パブリッククラウド推論、エンタープライズ推論、その他)、エンドユーザー別(ITおよび通信、BFSI、小売、ホスピタリティ、物流、自動車、ヘルスケア、エネルギー、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017726
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 18, 2026


2025年の市場規模
9.96米ドル 万
基準年値
2034年の予測
35.42米ドル 2000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
15.14 %
成長率
対象市場
193.65米ドル 億5000万
(2026年~2034年)
ハードウェアアクセラレータ市場は、2025年に99億6,000万米ドルと評価され、2034年には354億2,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は15.14%です。この市場には、グラフィックス処理ユニット、AIアクセラレータ、ビデオ処理ユニット、暗号化アクセラレータなど、汎用CPUから計算負荷の高いタスクをオフロードするように設計された専用ハードウェアコンポーネントが含まれます。人工知能ワークロード、ディープラーニングトレーニング、クラウドベースの推論の採用拡大が、データセンターや企業IT環境全体で市場の持続的な拡大を牽引し続けています。
北米はハードウェアアクセラレータ市場において重要な収益基盤となっており、2025年には世界の収益の約43~47%を占めると予測されています。ハイパースケーラーへの大規模な投資、堅調なAIインフラ投資、そして大手半導体メーカーの存在に支えられ、北米市場は2034年まで年平均成長率(CAGR)13.5~15.5%で拡大すると見込まれています。データセンター、クラウドサービスプロバイダー、そして企業におけるAI導入からの強い需要が、北米の市場における優位性をさらに強固なものにしています。
ハードウェアアクセラレータ市場の評価と洞察
- 北米 地域は、ハイパースケーラーへの大規模な投資とAIインフラへの多額の支出に牽引され、2025年には世界市場の約43~47%のシェアを占めると推定されています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)13.5~15.5%で成長すると予測されています。
- 私たち – 2025年には、北米市場の収益の約85~90%を米国が占める見込みです。データセンターの拡張と企業におけるAIの導入を背景に、市場は2034年まで年平均成長率(CAGR)13~15%で拡大すると予測されています。
- ヨーロッパ – 欧州は2025年には世界市場の22~26%を占めると推定されており、英国、ドイツ、フランスが主要国市場となる見込みです。地域市場は2026年から2034年にかけて年平均成長率(CAGR)12~14%で成長すると予測されています。
- アジア太平洋地域 – アジア太平洋地域は、2025年には市場収益の約24~28%を占めると推定されています。同地域は、中国、日本、インドを筆頭に、2034年まで年平均成長率(CAGR)15~17%で最も速い成長を遂げると予想されています。
- 最大のセグメント グラフィックス処理ユニット(GPU)は、最大の製品セグメントであり、2025年には世界市場シェアの55~60%を占めると推定され、2026年から2034年にかけて14~16%のCAGRで成長すると予測されています。
- 高成長セグメント – AIアクセラレーターは最も急速に成長している分野であり、2025年には市場シェアが18~22%に達すると推定され、2026年から2034年にかけての年平均成長率(CAGR)は18~20%と予測されています。
- 詳細に分析された主要企業 :Achronix Semiconductor Corporation、Advanced Micro Devices, Inc.、Cisco Systems, Inc.、Hewlett Packard Enterprise Development LP、Intel Corporation、NVIDIA Corporation、Oracle Corporation、Revvx Hardware Accelerator、VMware, Inc.、Xilinx
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ハードウェアアクセラレータ市場は、汎用コンピューティングアーキテクチャから、AI、機械学習、高性能コンピューティングアプリケーション向けに設計された、ワークロードに最適化された専用シリコンへと根本的な変革を遂げています。プロセスノードの縮小と高度なパッケージングによる半導体製造の改善により、比類のないパフォーマンスと電力効率の向上が実現しました。ハードウェアアクセラレータの差別化は、ソフトウェアエコシステムとプラットフォーム統合に基づいて行われており、開発者はクラウド、エンタープライズ、エッジコンピューティング環境でアクセラレータをより容易に利用できるようになりました。CPU、GPU、AIアクセラレータ、FPGAが混在するヘテロジニアスアーキテクチャへの移行に伴い、競争力学も変化しています。
今後、生成型AIワークロードや大規模言語モデルからのコンピューティング能力需要の増加により、市場は力強い成長が見込まれます。ヘルスケア、自動車、金融など様々な分野の企業によるAIの導入拡大も、推論およびトレーニング用ハードウェアアクセラレータの需要増加要因となることが予想されます。米国、欧州、アジア太平洋地域における政府による半導体製造およびAIインフラへの投資も、市場の成長を後押しするでしょう。ハードウェアアクセラレーションとエッジコンピューティング、自動運転車、量子コンピューティングの組み合わせは、特殊プロセッサアーキテクチャの新たな領域を切り開くことになります。
ハードウェアアクセラレータ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 99億6000万米ドル |
| 2034年までの市場規模 | 354億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 15.14% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ハードウェアアクセラレータ市場分析
ハードウェアアクセラレータ市場の成長は、人工知能(AI)と機械学習機能を提供する強力なコンピューティング能力へのニーズの高まりに起因しています。現在、機械学習トレーニング操作の65%以上が、従来のCPUアーキテクチャと比較して専用のハードウェアアクセラレータを必要としており、専用コンピューティングプラットフォームへのパラダイムシフトを示しています。生成AIモデル、大規模言語モデル、ディープラーニングモデルの使用の増加により、GPUおよびAIアクセラレータの需要が高まり、データセンターやクラウドプロバイダーはアクセラレータインフラストラクチャの開発に数十億ドルを投じています。さらに、ヘルスケア、自動車、小売、金融などのさまざまな分野で企業レベルでのAIの採用が進み、企業が不正検出、自動運転車、レコメンデーションシステム、予測分析などのAI搭載アプリケーションを実装するにつれて、アクセラレータの需要が高まっています。パラメータ数が数百万から数兆に及ぶAIモデルの複雑化も、アクセラレータの需要をさらに高めています。
ハードウェアアクセラレータ市場レポートによると、競争という点では、供給側は高度に統合されており、既存の半導体ベンダーのうちごく少数が市場シェアを確保しているに過ぎません。NVIDIA Corporationは、高度に開発されたCUDAソフトウェアエコシステムと継続的なハードウェア革新により、GPUアクセラレータ分野で市場をリードしています。Advanced Micro Devices, Inc.は、InstinctシリーズのAIアクセラレータによって大きな進歩を遂げており、Intel CorporationはGaudi AIアクセラレータとFPGAで市場での存在感を高めようとしています。上位3社(NVIDIA、AMD、Intel)の市場シェアは合計で約85~90%に達します。競争は、ソフトウェアの差別化と顧客をベンダーのエコシステムに囲い込む方向へとますます進んでいます。実際、主要ベンダーはそれぞれ独自のソフトウェアプログラミングフレームワーク、ライブラリ、ツールを開発しており、これらが顧客がサプライヤーを切り替える際のコスト増につながっています。投資活動という点では、カスタムシリコンの開発への明らかな傾向が見られ、Google(TPU)、Amazon(Trainium)、Microsoft(Maia)といった大手ハイパースケーラーの取り組みがその典型例となっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
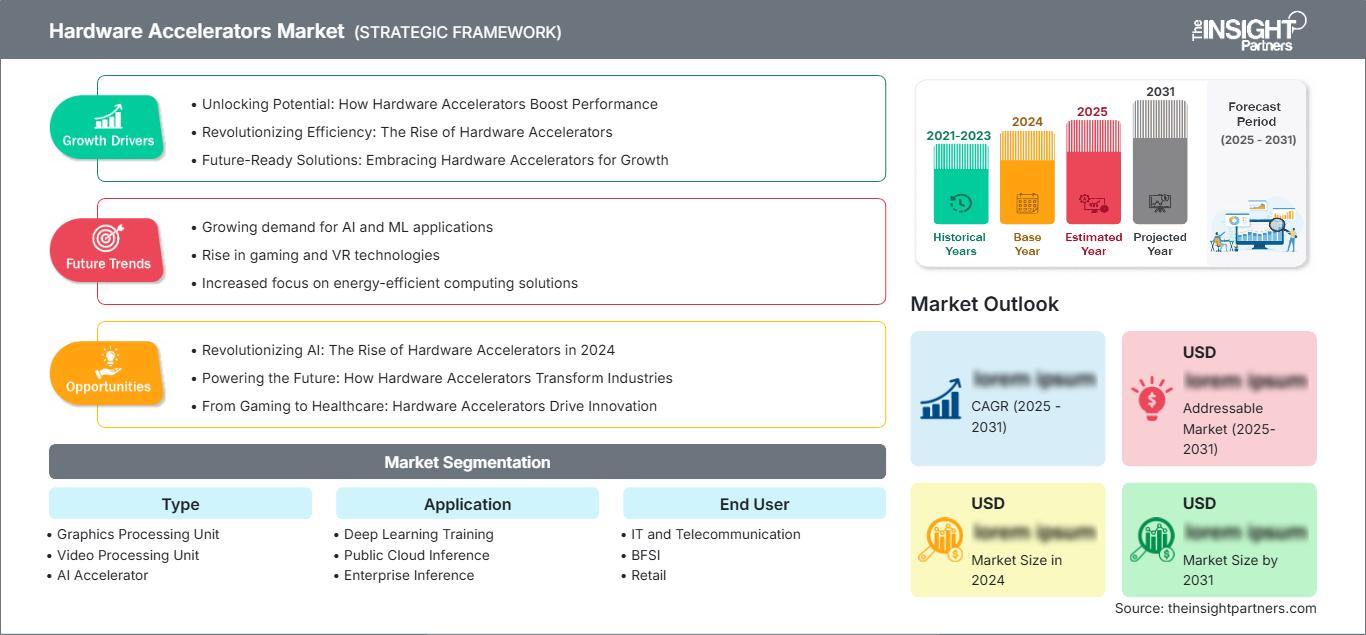
ハードウェアアクセラレータ市場:戦略的洞察
地域別分析
北米ハードウェアアクセラレータ市場
北米地域は、AI研究、クラウドコンピューティング、半導体イノベーションに関して世界の中心地として際立っていることから、2025年には世界のハードウェアアクセラレータ市場シェアの43~47%を占めると予測されています。2026年から2034年にかけての同地域のCAGR成長率は13.5~15.5%と予測されています。Amazon Web Services、Microsoft Azure、Google Cloudなどのハイパースケールクラウドサービスプロバイダーによるインフラストラクチャの高速化への巨額投資が市場の成長を牽引しており、バージニア州、テキサス州、太平洋岸北西部などのデータセンターの拡張が、コンピュータ容量に対する需要の高まりに対応しています。米国は同地域を支配しており、シリコンバレー、シアトル、オースティンがAIアクセラレータの主要拠点となっています。カナダ政府によるトロントとバンクーバーのAI研究およびデータセンターへの投資が、カナダの市場成長を後押ししています。 NVIDIA、AMD、Intelといった大手アクセラレーターの存在に加え、広範な研究開発インフラやAIスタートアップへのベンチャーキャピタル投資も、この地域の圧倒的な市場シェアに貢献している。
米国ハードウェアアクセラレータ市場
米国は北米ハードウェアアクセラレータ市場で圧倒的な存在感を示しており、2025年には同地域の収益の85%~90%を占めると推定されています。米国市場の予測年平均成長率(CAGR)は、2026年から2034年の期間で13%~15%です。北米地域における主な需要要因は、大規模データセンターインフラへの投資、企業におけるAIの実装、および同地域での半導体製造を促進する政府政策です。NVIDIA、AMD、Intel、Hewlett Packard Enterpriseなどの市場ベンダーは、大規模なテクノロジーポートフォリオとクラウドプロバイダーとの連携により、市場で圧倒的な存在感を示しています。企業におけるAI推論タスクやエッジコンピューティングインフラにおけるハードウェアアクセラレータの採用拡大が、市場の成長を牽引しています。
欧州ハードウェアアクセラレータ市場
欧州は2025年には市場全体の22~26%を占めると推定されており、地域市場は2026年から2034年の間に年平均成長率(CAGR)12~14%で成長すると予測されている。英国は、AIを専門とする強力な研究センターとデータセンターおよびAIへの投資に支えられ、欧州市場を牽引している。ドイツは欧州で2番目に大きな市場であり、自動車および製造業界から、自動運転車やAI駆動型産業プロセスなどのAI駆動型製品の開発にハードウェアアクセラレータを使用する需要が高まっている。フランスとイタリアでは、医療および金融業界でハードウェアアクセラレータの使用が増加しており、スペインでは、クラウドインフラへの投資とAI研究の増加が市場の成長を後押ししている。
アジア太平洋地域のハードウェアアクセラレータ市場
アジア太平洋地域は、2025年には市場シェアの約24~28%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)15~17%で最も速い成長を遂げる地域となる見込みです。中国は、政府によるAIと半導体自給自足への多額の投資により、引き続き市場を牽引しています。日本や韓国などの国々は、自動車、エレクトロニクス、製造業における先端技術の活用を通じて市場に貢献しています。インドは、クラウドインフラへの投資の増加、AI専門家の増加、デジタル変革に向けた政府の施策などの要因により、この地域で最も急速に成長する市場の一つとなる見込みです。
中東・アフリカのハードウェアアクセラレータ市場
市場規模の観点から見ると、中東・アフリカ地域はハードウェアアクセラレータ市場全体のごく一部を占めるに過ぎませんが、着実に成長しており、2026年から2034年の予測期間における年平均成長率(CAGR)は11~13%と見込まれています。サウジアラビアやアラブ首長国連邦などの市場は、AI、スマートシティ、政府のデジタル化プログラムのためのインフラ投資によって、この成長を牽引しています。南アフリカの場合、ハードウェアアクセラレータ市場の成長は、企業におけるAIの活用に加え、金融サービスおよび通信業界におけるデータセンターへの投資に起因しています。エジプトやケニアなどの国々を含む同地域の残りの地域では、ハードウェアアクセラレータの導入が着実に進んでいます。
セグメンテーション分析
タイプ
ハードウェアアクセラレータ市場の範囲は、グラフィックス処理ユニット、ビデオ処理ユニット、AIアクセラレータ、正規表現アクセラレータ、および暗号化アクセラレータのタイプ別セグメンテーションを含みます。グラフィックス処理ユニットは、AIトレーニングおよび推論ワークロードに対する優れた並列処理能力により、2025年には推定55~60%のシェアで市場を支配しています。このセグメントは、2026年から2034年にかけて14~16%のCAGRで成長すると予測されています。AIアクセラレータは、機械学習および深層学習アプリケーション向けの専用シリコンの導入の増加により、18~20%のCAGRで成長が見込まれる最も急速に成長しているカテゴリです。
- グラフィックス処理ユニット (GPU)は、その膨大な並列処理能力によりアクセラレータ市場を席巻しており、AIトレーニングやHPCワークロードに最適です。しかし、GPUの広範なソフトウェアエコシステムと開発者ツールは、企業顧客にとって大きな移行コストをもたらします。
- ビデオ処理ユニット (VPU)は、ビデオのエンコード、デコード、画像処理といったワークロード向けに設計された専用プロセッサです。リアルタイム処理が不可欠なクラウドゲーミング、ビデオストリーミング、コンピュータビジョンなどのアプリケーションで、VPUの導入がますます進んでいます。
- AIアクセラレータ – AIアクセラレータは、機械学習の推論およびトレーニングワークロード向けに最適化された専用設計のシリコンです。企業がAIアプリケーション専用のハードウェアを導入するにつれ、この分野は最も急速な成長を遂げています。
- 正規表現アクセラレータ – RegExアクセラレータは、パターンマッチングと正規表現処理を高速化するように設計されており、ネットワークセキュリティ、侵入検知、データ分析アプリケーションなどで一般的に使用されています。
- 暗号化アクセラレータ – 暗号化アクセラレータは、ハードウェアアクセラレーションによる暗号化および復号化機能を提供し、安全な通信、ブロックチェーン、データ保護アプリケーションにとって不可欠です。
応用
市場は、用途別にディープラーニングトレーニング、パブリッククラウド推論、エンタープライズ推論の3つに分類されます。ディープラーニングトレーニングは最大の用途分野であり、大規模な言語モデルや生成型AIシステムのトレーニングに必要な膨大な計算能力を背景に、2025年には市場収益の38~42%を占めると推定されています。
- ディープラーニングのトレーニング – トレーニングワークロードには、大規模なデータセットを処理し、モデルパラメータを反復的に調整するための、膨大な並列計算能力が必要です。この分野は、モデルの複雑化が継続的に進み、AI研究活動が拡大するにつれて、恩恵を受けています。
- パブリッククラウド推論 – パブリッククラウド推論とは、エンドユーザーに予測結果を提供するために、クラウド環境にAIモデルをデプロイすることを意味します。この分野は、クラウドの普及拡大とAPIベースのAIサービスの利用増加の恩恵を受けています。
- エンタープライズ推論 – エンタープライズ推論とは、プライベートデータセンターやオンプレミスインフラストラクチャ内にAIモデルを展開することです。企業がデータ主権の確保と、ビジネス上重要なAIアプリケーションのレイテンシ低減を求めるにつれ、この分野は成長を続けています。
エンドユーザー
ハードウェアアクセラレータ市場は、IT・通信、金融サービス、小売、ホスピタリティ、物流、自動車、ヘルスケア、エネルギーなど、複数のエンドユーザー業界を対象としています。中でもIT・通信分野は最大のエンドユーザーセグメントであり、データセンターの拡張、クラウドサービスプロバイダーの投資、通信ネットワークの近代化などを背景に、2025年には市場収益の36~40%を占めると予測されています。
- ITおよび通信分野 – このセグメントは、ハードウェアアクセラレータの主要市場であり、ネットワーク最適化やサービス提供のためにAIを導入するクラウドプロバイダー、データセンター事業者、通信会社などが含まれます。
- BFSI (銀行、金融サービス、保険)業界では、低遅延処理を必要とする不正検出、アルゴリズム取引、リスク分析、顧客パーソナライゼーションなどのアプリケーション向けに、アクセラレータの導入が進んでいる。
- 小売業 – 小売企業は、店舗や倉庫において、在庫管理、需要予測、パーソナライズされたレコメンデーション、コンピュータビジョンアプリケーションのためのアクセラレーターを導入している。
- ホスピタリティ業界 – ホスピタリティ企業は、AIを活用した分析を通じて、顧客サービスの自動化、収益管理、および業務最適化のためにアクセラレーターを活用しています。
- 物流 – 物流およびサプライチェーン組織は、経路最適化、需要予測、倉庫自動化、リアルタイム追跡分析のためにアクセラレータを使用します。
- 自動車分野 – 自動車メーカーや自動運転車開発者は、先進運転支援システム向けに、センサーデータ処理、コンピュータビジョン、AIモデルトレーニングのためのアクセラレータを導入している。
- 医療分野 – 医療機関は、高性能な計算能力を必要とする医用画像解析、創薬、ゲノム配列決定、臨床意思決定支援システム向けにアクセラレータを採用している。
- エネルギー分野 – エネルギー企業は、予知保全、資源探査、送電網最適化、再生可能エネルギー予測などの用途にアクセラレーターを活用している。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ITおよび電気通信 |
高い |
クラウドAI |
成熟した |
|
金融サービス業界 |
高い |
フィンテックAI |
スケーリング |
|
小売り |
中くらい |
パーソナライゼーション |
スケーリング |
|
ホスピタリティ |
低い |
サービスAI |
新興 |
|
ロジスティクス |
中くらい |
サプライチェーン |
スケーリング |
|
自動車 |
中くらい |
自律型 |
スケーリング |
|
健康管理 |
中くらい |
医療AI |
スケーリング |
|
エネルギー |
低い |
グリッド最適化 |
新興 |
ハードウェアアクセラレータ市場の成長要因と影響分析
AIおよび機械学習のコンピューティング能力に対する需要の急増
人工知能(AI)と機械学習ワークロードの爆発的な増加により、専用ハードウェアアクセラレーションに対する前例のない需要が生まれています。生成型AIモデル、大規模言語モデル、ディープラーニングフレームワークは、汎用CPUでは効率的に提供できない膨大な並列計算能力を必要とします。AIモデルのパラメータ数はわずか数年で数百万から数兆に増加し、世代を重ねるごとに計算能力が指数関数的に増加しています。あらゆる業界の企業が、不正検出、自律システム、パーソナライズされたレコメンデーション、予測分析などのAIアプリケーションを導入しており、GPUおよびAIアクセラレータインフラストラクチャに対する持続的な需要を牽引しています。ハイパースケールクラウドプロバイダーは、AIを活用したサービスに対する顧客の需要に応えるため、アクセラレータ容量に年間数十億ドルを投資しています。
業界全体で企業向けAIの導入が拡大
クラウドベースのAIサービスとオープンソースフレームワークによる人工知能の民主化は、ほぼすべての業界において企業AIの導入を加速させています。医療機関は医療画像解析や創薬にアクセラレータを導入し、自動車メーカーは自動運転車の開発に、金融機関は不正検出やアルゴリズム取引に活用しています。企業AIの潜在市場規模は急速に拡大しており、企業は競争優位性を維持するためにAI機能が不可欠であることを認識しています。こうした幅広い導入により、トレーニング、推論、エッジコンピューティングといった様々なアプリケーションにおいてハードウェアアクセラレータへの需要が多様化し、市場集中リスクの低減と持続的な市場成長を支えています。
半導体およびAIインフラへの政府投資
世界各国の政府は、国内の半導体製造能力とAI研究インフラを強化するための政策や資金提供プログラムを実施しています。米国のCHIPS and Science Act、欧州のChips Act、そして中国、日本、インドにおける同様の取り組みは、半導体生産能力とAI研究施設への大規模な投資を促進しています。これらの政府プログラムは、新規アクセラレータベンダーの参入障壁を低減し、研究開発活動を支援するとともに、ハードウェアアクセラレータメーカーにとって長期的な需要予測を可能にしています。さらに、防衛、研究、公共部門向けのAIインフラの政府調達は、商業市場の動向を補完する安定した需要の流れを生み出しています。
ハードウェアアクセラレータ市場の将来動向
カスタムシリコンとドメイン特化型アクセラレータの台頭
ハードウェアアクセラレータ市場の動向は、特定のワークロードタイプ向けに設計されたカスタムシリコンおよびドメイン特化型アクセラレータへの大きなシフトを示しています。Google(TPU)、Amazon(TrainiumおよびInferentia)、Microsoft(Maia)などの主要クラウドプロバイダーは、それぞれのワークロードのコストとパフォーマンスを最適化するために、独自のカスタムアクセラレータを開発しています。この傾向は、独自のAIおよびデータ処理要件に対応するためにカスタムシリコンソリューションを検討する企業顧客にも広がっています。オープンソースのチップ設計ツールの利用可能性の向上と半導体製造の障壁の低下により、ニッチなアプリケーションをターゲットとする新たな専門アクセラレータベンダーの波が押し寄せています。この傾向は、アクセラレータ市場の競争を激化させ、アーキテクチャアプローチの革新を促進すると予想されます。
AIアクセラレーションとエッジコンピューティングおよびIoTの融合
IoTデバイス、自律システム、エッジデータセンターなど、エッジにおけるAI機能の展開は、電力制約のある環境向けに最適化された専用ハードウェアアクセラレータに新たな機会をもたらしています。エッジAIアクセラレータは、低消費電力、小型化、セキュリティ機能の強化を実現し、自動運転車、スマートカメラ、産業用センサー、民生機器などのアプリケーションにおけるリアルタイム推論をサポートするように設計されています。5Gネットワークの普及とエッジで生成されるデータ量の増加は、レイテンシと帯域幅要件を削減するローカルAI処理への需要を高めています。この傾向は、ハードウェアアクセラレータの対象市場を従来のデータセンターを超えて拡大し、エッジ展開シナリオに最適化された新しい製品カテゴリを生み出しています。
ハードウェアアクセラレータ市場の機会
デジタルインフラが拡大する新興市場への進出
ハードウェアアクセラレータ市場の予測によると、アジア太平洋、ラテンアメリカ、アフリカの新興経済国では、デジタルインフラ、クラウドコンピューティング、AI機能への投資が活発化しており、大きな成長機会が見込まれています。インド、インドネシア、ブラジル、メキシコなどの国々では、デジタル変革イニシアチブに牽引され、データセンターの建設が急速に進み、クラウドサービスの利用範囲が拡大し、企業におけるAIの導入が拡大しています。AI研究、半導体製造、技術革新を促進する政府プログラムも、市場参入に有利な環境を作り出しています。電力効率や熱管理といった新興市場のニーズに合わせてコスト最適化されたアクセラレータソリューションを開発するベンダーは、これらの高成長地域で市場シェアを獲得する上で有利な立場にあります。市場浸透を成功させるには、現地のクラウドプロバイダー、システムインテグレーター、テクノロジーディストリビューターとのパートナーシップが不可欠です。
特殊なAIワークロード向けアクセラレータの開発
汎用GPUやAIアクセラレータに加え、大規模言語モデル推論、コンピュータビジョン、レコメンデーションシステム、生成AIなど、特定のAIワークロードタイプに最適化された専用ハードウェアへの需要が高まっています。各ワークロードには、独自の計算特性、メモリ帯域幅要件、レイテンシ制約があり、これらは専用アーキテクチャによって対応できます。AIモデルの急速な進化は、新たなワークロードタイプ向けに専用アクセラレータを迅速に開発・展開できるベンダーにとって大きなチャンスとなっています。ワークロード最適化を可能にする堅牢なソフトウェアツールチェーンを備えた、柔軟でプログラマブルなアクセラレータアーキテクチャを提供するベンダーは、競争が激化する市場で差別化を図ることができます。AIフレームワーク開発者、モデルプロバイダー、研究機関との戦略的パートナーシップにより、特定のユースケースにおいて測定可能なパフォーマンス向上を実現する、検証済みのソリューションの開発が可能になります。
最近の動向
- 2025年3月:オーストラリア再生可能エネルギー庁(ARENA)は、アクセラレータープログラムを通じて、ハードウェアに特化した気候変動対策技術スタートアップ企業の選定を支援しました。このプログラムは、資金提供、メンターシップ、市場参入支援などを通じて、排出削減、再生可能エネルギー、気候変動といった課題に取り組む革新的なハードウェアソリューションを、初期段階の企業が商業化できるよう支援することを目的としています。
- 2026年7月:OGBCグループは、人工知能の革新とグローバルなサプライチェーン能力を組み合わせた次世代ハードウェアスタートアップを支援するため、サンフランシスコにグローバルハードウェアアクセラレーターを開設しました。このアクセラレーターは、製品開発サイクルを短縮し、創業者がハードウェア技術を研究段階から商業化へと拡大できるよう支援することを目的としています。
- 2026年8月:アドバンスト・マイクロ・デバイセズ(AMD)は、専用の推論用シリコンを専門とするAIチップのスタートアップ企業であるTaalasを買収することに合意した。この買収により、Taalasの専用ハードウェア技術をAMD Instinct GPUおよびより広範なAIコンピューティングプラットフォームに統合することで、AI推論の効率を向上させ、AMDのAIアクセラレータロードマップが強化される。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -