
Mercato degli acceleratori di hardware: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli acceleratori hardware (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tipo (unità di elaborazione grafica, unità di elaborazione video, acceleratore AI, acceleratore di espressioni regolari, acceleratore crittografico, altri); applicazione (addestramento di deep learning, inferenza nel cloud pubblico, inferenza aziendale, altri); utente finale (IT e telecomunicazioni, BFSI, vendita al dettaglio, settore alberghiero, logistica, settore automobilistico, sanità, energia, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017726
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 18, 2026


Dimensioni del mercato nel 2025
9,96 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
35,42 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
15,14 %
Tasso di crescita
Mercato di riferimento
193,65 miliardi di dollari USA
(2026-2034)
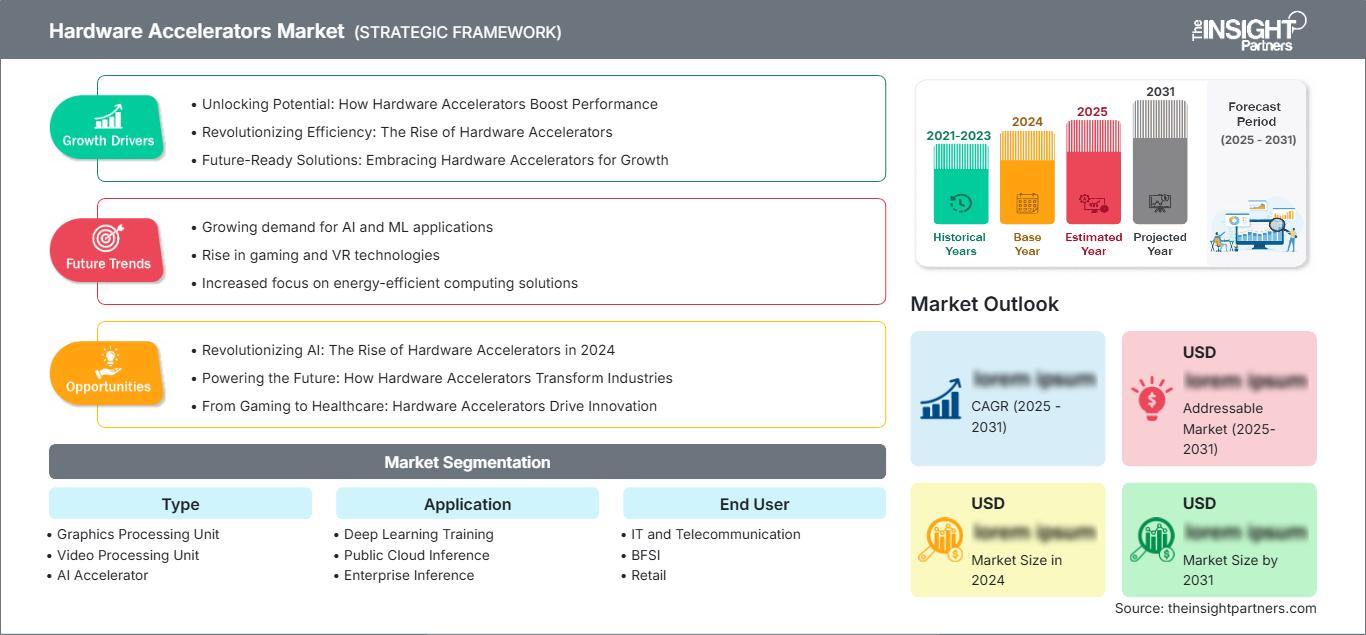
Il mercato degli acceleratori hardware aveva un valore di 9,96 miliardi di dollari nel 2025 e si prevede che raggiungerà i 35,42 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 15,14% dal 2026 al 2034. Il mercato comprende componenti hardware specializzati progettati per alleggerire il carico di lavoro computazionale delle CPU generiche, tra cui unità di elaborazione grafica (GPU), acceleratori di intelligenza artificiale (IA), unità di elaborazione video (VPU) e acceleratori crittografici. La crescente adozione di carichi di lavoro di intelligenza artificiale, addestramento del deep learning e inferenza basata sul cloud continua a guidare una crescita sostenuta del mercato nei data center e negli ambienti IT aziendali.
Il Nord America rappresenta una base di fatturato considerevole per il mercato degli acceleratori hardware, con una stima di circa il 43-47% dei ricavi globali nel 2025. Si prevede che il mercato regionale crescerà a un CAGR del 13,5-15,5% fino al 2034, grazie ai massicci investimenti degli hyperscaler, alla solida spesa per le infrastrutture di intelligenza artificiale e alla presenza dei principali produttori di semiconduttori. La forte domanda da parte di data center, fornitori di servizi cloud e implementazioni di intelligenza artificiale in ambito aziendale continua a rafforzare la posizione dominante del Nord America sul mercato.
Analisi e approfondimenti sul mercato degli acceleratori hardware
- Nord America – Si stima che deterrà una quota di mercato globale pari a circa il 43-47% nel 2025, grazie ai massicci investimenti in hyperscaler e alla forte spesa per le infrastrutture di intelligenza artificiale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 13,5-15,5% dal 2026 al 2034.
- USA – Gli Stati Uniti rappresentano circa l'85-90% dei ricavi del mercato nordamericano nel 2025. Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 13-15% fino al 2034, grazie all'espansione dei data center e all'adozione dell'intelligenza artificiale nelle aziende.
- Europa – Si stima che nel 2025 l'Europa rappresenterà una quota del mercato globale pari al 22-26%, con Regno Unito, Germania e Francia come mercati nazionali leader. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 12-14% dal 2026 al 2034.
- Asia-Pacifico – Si stima che la regione Asia-Pacifico rappresenterà circa il 24-28% dei ricavi di mercato nel 2025. Si prevede che la regione registrerà la crescita più rapida, con un CAGR del 15-17% fino al 2034, trainata da Cina, Giappone e India.
- Segmento più ampio – Le unità di elaborazione grafica (GPU) rappresentano il segmento di prodotto più ampio, con una quota di mercato globale stimata tra il 55% e il 60% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto tra il 14% e il 16% dal 2026 al 2034.
- Segmento ad alta crescita : gli acceleratori di intelligenza artificiale rappresentano il segmento in più rapida crescita, con una quota di mercato stimata tra il 18% e il 22% nel 2025 e un CAGR previsto tra il 18% e il 20% dal 2026 al 2034.
- Aziende chiave analizzate nel dettaglio : Achronix Semiconductor Corporation, Advanced Micro Devices, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Development LP, Intel Corporation, NVIDIA Corporation, Oracle Corporation, Revvx Hardware Accelerator, VMware, Inc., Xilinx
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli acceleratori hardware ha subito una trasformazione fondamentale, passando da architetture di calcolo generiche a chip specializzati e ottimizzati per carichi di lavoro specifici, progettati per applicazioni di intelligenza artificiale, apprendimento automatico e calcolo ad alte prestazioni. I miglioramenti nella produzione di semiconduttori, grazie alla riduzione dei nodi di processo e al packaging avanzato, hanno portato a prestazioni senza precedenti e a una maggiore efficienza energetica. La differenziazione degli acceleratori hardware si basa ora sugli ecosistemi software e sull'integrazione con le piattaforme, facilitando l'utilizzo degli acceleratori da parte degli sviluppatori in ambienti cloud, aziendali e di edge computing. A causa del passaggio a un'architettura eterogenea che include CPU, GPU, acceleratori AI e FPGA, le dinamiche competitive stanno cambiando.
Guardando al futuro, il mercato è destinato a una forte crescita grazie all'aumento della domanda di potenza di calcolo derivante da carichi di lavoro di intelligenza artificiale generativa e modelli linguistici di grandi dimensioni. Si prevede inoltre che la crescente adozione dell'IA da parte delle imprese in diversi settori, tra cui sanità, automotive e finanza, genererà ulteriori fattori di domanda per acceleratori hardware per inferenza e training. Gli investimenti governativi nella produzione di semiconduttori e nelle infrastrutture per l'IA negli Stati Uniti, in Europa e nella regione Asia-Pacifico sosterranno la crescita del mercato. La combinazione dell'accelerazione hardware con l'edge computing, i veicoli autonomi e il calcolo quantistico aprirà nuove frontiere nell'architettura dei processori specializzati.
Ambito del rapporto di mercato sugli acceleratori hardware
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,96 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 35,42 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 15,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli acceleratori hardware
The Growth of the Hardware Accelerators Market can be attributed to the increasing need for powerful computing capabilities that will provide artificial intelligence and machine learning capabilities. Currently, more than 65% of machine learning training operations require dedicated hardware accelerators compared to the traditional CPU architecture, indicating a paradigm shift towards dedicated computing platforms. The rise in the use of generative AI models, large language models, and deep learning models has led to an increasing demand for GPU and AI accelerators with data centers and cloud providers allocating billions of dollars to the development of accelerators infrastructure. In addition, the enterprise-level adoption of AI in various sectors, such as healthcare, automotive, retail, and finance is driving demand for accelerators as enterprises implement AI-powered applications for fraud detection, autonomous vehicles, recommendation systems, and predictive analytics. The increasing complexity of AI models in terms of parameters from millions to trillions further increases the demand for accelerators.
In terms of competition, the Hardware Accelerators Market report points to a highly consolidated supply side where only a few incumbent semiconductor vendors have managed to secure market positions. NVIDIA Corporation holds the leading market position within the GPU accelerator segment thanks to its highly developed CUDA software ecosystem and ongoing hardware innovations. Advanced Micro Devices, Inc. has made considerable progress by virtue of its Instinct line of AI accelerators, whereas Intel Corporation is working towards increasing its presence in the market with its Gaudi AI accelerators and FPGAs. The total market share of the top three competitors (NVIDIA, AMD, and Intel) comes to roughly 85-90%. Competitive forces are increasingly moving in the direction of software differentiation and locking-in the customer into vendor's ecosystem. Indeed, each of the main vendors develops proprietary software programming frameworks, libraries, and tools that add up to switching costs of the customers from one supplier to another. In terms of investment activity, there is an apparent trend towards development of custom silicon, exemplified by the initiatives of major hyperscalers like Google (with TPUs), Amazon (with Trainium), and Microsoft (with Maia).
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
This report can be customized to align precisely with your business objectives, scope, and target markets. Customization options include tailored segmentation, geography, competitive analysis, and strategic insights to support informed decision-making.
Customize This Report →WHAT YOU CAN ADJUST
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Mercato degli acceleratori hardware: approfondimenti strategici
Approfondimenti regionali
Mercato degli acceleratori hardware in Nord America
Nel 2025, la regione nordamericana rappresentava il 43-47% della quota di mercato globale degli acceleratori hardware, grazie al suo ruolo di epicentro mondiale nella ricerca sull'intelligenza artificiale, nel cloud computing e nell'innovazione dei semiconduttori. Il tasso di crescita annuo composto (CAGR) della regione era previsto tra il 13,5% e il 15,5% tra il 2026 e il 2034. Gli ingenti investimenti da parte di fornitori di servizi cloud hyperscale come Amazon Web Services, Microsoft Azure e Google Cloud nell'accelerazione delle infrastrutture stavano trainando la crescita del mercato, con l'espansione dei data center in aree come Virginia, Texas e Pacific Northwest, contribuendo a soddisfare la crescente domanda di maggiore capacità di calcolo. Gli Stati Uniti dominavano la regione, con la Silicon Valley, Seattle e Austin come centri principali per gli acceleratori di intelligenza artificiale. Gli investimenti del governo canadese nella ricerca sull'intelligenza artificiale e nei data center di Toronto e Vancouver stavano stimolando la crescita del Canada nel mercato. Acceleratori leader come NVIDIA, AMD e Intel, insieme alla presenza di un'ampia infrastruttura di ricerca e sviluppo e agli investimenti di capitale di rischio nelle startup di intelligenza artificiale, hanno contribuito alla quota di mercato dominante della regione.
Mercato statunitense degli acceleratori hardware
Gli Stati Uniti detengono una posizione dominante nel mercato nordamericano degli acceleratori hardware, con una quota di fatturato stimata tra l'85% e il 90% nel 2025. Il tasso di crescita annuo composto (CAGR) previsto per il mercato statunitense si attesterà tra il 13% e il 15% nel periodo compreso tra il 2026 e il 2034. I principali fattori trainanti della domanda in Nord America sono gli investimenti in enormi infrastrutture di data center, l'implementazione dell'intelligenza artificiale nelle aziende e le politiche governative che promuovono la produzione di semiconduttori nella regione. L'ampio portafoglio tecnologico e le collaborazioni con i fornitori di servizi cloud di aziende come NVIDIA, AMD, Intel e Hewlett Packard Enterprise contribuiscono alla loro posizione dominante sul mercato. La crescente adozione di acceleratori hardware per l'intelligenza artificiale nelle attività di inferenza aziendale e nelle infrastrutture di edge computing sta trainando il mercato.
Mercato europeo degli acceleratori hardware
Si stima che l'Europa detenga una quota di mercato totale compresa tra il 22% e il 26% nel 2025, con una crescita annua composta (CAGR) prevista tra il 12% e il 14% tra il 2026 e il 2034. Il Regno Unito domina il mercato europeo, grazie a solidi centri di ricerca specializzati in intelligenza artificiale e a investimenti in data center e tecnologie di IA. La Germania è il secondo mercato più grande in Europa, con una forte domanda da parte dell'industria automobilistica e manifatturiera per l'utilizzo di acceleratori hardware nello sviluppo di prodotti basati sull'IA, come auto a guida autonoma e processi industriali gestiti dall'IA. In Francia e Italia, si registra un crescente utilizzo di acceleratori hardware nei settori sanitario e finanziario, mentre in Spagna il mercato beneficia dell'aumento degli investimenti in infrastrutture cloud e nella ricerca sull'IA.
Mercato degli acceleratori hardware nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato pari a circa il 24-28% nel 2025 e registrerà la crescita regionale più rapida, con un CAGR del 15-17% nel periodo 2026-2034. La Cina continua a essere il mercato dominante, grazie ai consistenti investimenti del governo nell'intelligenza artificiale e nell'autosufficienza nel settore dei semiconduttori. Paesi come il Giappone e la Corea del Sud contribuiscono al mercato attraverso l'utilizzo di tecnologie avanzate nei settori automobilistico, elettronico e manifatturiero. L'India si appresta a diventare uno dei mercati a più rapida crescita nella regione, grazie a fattori quali i crescenti investimenti nelle infrastrutture cloud, l'aumento del numero di esperti in intelligenza artificiale e le misure governative a favore della trasformazione digitale.
Mercato degli acceleratori hardware in Medio Oriente e Africa
In termini di dimensioni del mercato, il Medio Oriente e l'Africa rappresentano una quota piccola ma in crescita del mercato totale degli acceleratori hardware, con un CAGR previsto dell'11-13% durante il periodo di previsione dal 2026 al 2034. Mercati come l'Arabia Saudita e gli Emirati Arabi Uniti sono in testa grazie agli investimenti effettuati nelle infrastrutture per l'intelligenza artificiale, le città intelligenti e i programmi di digitalizzazione governativa. Nel caso del Sudafrica, la crescita del mercato degli acceleratori hardware è attribuibile all'utilizzo dell'intelligenza artificiale nelle imprese, unitamente agli investimenti nei data center nei settori dei servizi finanziari e delle telecomunicazioni. La restante parte della regione, inclusi paesi come l'Egitto e il Kenya, mostra una costante adozione degli acceleratori hardware.
Analisi di segmentazione
Tipo
Il mercato degli acceleratori hardware è segmentato per tipologia in unità di elaborazione grafica (GPU), unità di elaborazione video (VPU), acceleratori AI, acceleratori per espressioni regolari e acceleratori crittografici. Le unità di elaborazione grafica dominano il mercato con una quota stimata del 55-60% nel 2025, grazie alle loro superiori capacità di elaborazione parallela per i carichi di lavoro di addestramento e inferenza dell'IA. Si prevede che questo segmento crescerà a un CAGR del 14-16% dal 2026 al 2034. Gli acceleratori AI rappresentano la categoria in più rapida crescita, con un CAGR previsto del 18-20%, alimentato dalla crescente diffusione di chip specializzati per applicazioni di machine learning e deep learning.
- Unità di elaborazione grafica (GPU ): le GPU dominano il panorama degli acceleratori grazie alle loro enormi capacità di elaborazione parallela, che le rendono ideali per l'addestramento dell'IA e i carichi di lavoro HPC. Il loro vasto ecosistema software e gli strumenti di sviluppo generano costi di transizione significativi per le aziende.
- Unità di elaborazione video (VPU): si tratta di processori specializzati progettati per la codifica, la decodifica video e l'elaborazione delle immagini. Il loro utilizzo è in costante aumento nel cloud gaming, nello streaming video e nelle applicazioni di visione artificiale, dove l'elaborazione in tempo reale è fondamentale.
- Acceleratori di IA – Gli acceleratori di IA sono chip di silicio progettati specificamente e ottimizzati per i carichi di lavoro di inferenza e addestramento dell'apprendimento automatico. Questo segmento sta registrando la crescita più rapida, poiché le aziende implementano hardware specializzato per le applicazioni di IA.
- Acceleratore di espressioni regolari – Gli acceleratori RegEx sono progettati per velocizzare la corrispondenza di pattern e l'elaborazione delle espressioni regolari, comunemente utilizzate nella sicurezza di rete, nel rilevamento delle intrusioni e nelle applicazioni di analisi dei dati.
- Acceleratore crittografico – Gli acceleratori crittografici forniscono funzionalità di crittografia e decrittografia accelerate dall'hardware, fondamentali per le comunicazioni sicure, la blockchain e le applicazioni di protezione dei dati.
Applicazione
Il mercato è segmentato per applicazione in Deep Learning Training, Public Cloud Inference e Enterprise Inference. Il deep learning training rappresenta il segmento applicativo più ampio, con una quota stimata tra il 38% e il 42% dei ricavi di mercato nel 2025, trainato dagli ingenti requisiti computazionali necessari per addestrare modelli linguistici di grandi dimensioni e sistemi di intelligenza artificiale generativa.
- Addestramento del Deep Learning : i carichi di lavoro di addestramento richiedono enormi capacità di calcolo parallelo per elaborare grandi set di dati e iterare i parametri del modello. Questo segmento beneficia della continua crescita della complessità dei modelli e dell'espansione delle attività di ricerca sull'IA.
- Inferenza nel cloud pubblico – L'inferenza nel cloud pubblico comprende l'implementazione di modelli di intelligenza artificiale in ambienti cloud per fornire previsioni agli utenti finali. Questo segmento beneficia della crescente adozione del cloud e del consumo di servizi di intelligenza artificiale basati su API.
- Inferenza aziendale – L'inferenza aziendale prevede l'implementazione di modelli di intelligenza artificiale all'interno di data center privati e infrastrutture on-premise. Questo segmento è in crescita poiché le organizzazioni cercano la sovranità dei dati e una latenza ridotta per le applicazioni di intelligenza artificiale critiche per il business.
Utente finale
Il mercato degli acceleratori hardware serve molteplici settori di utenti finali, tra cui IT e telecomunicazioni, servizi finanziari e assicurativi (BFSI), vendita al dettaglio, ospitalità, logistica, automotive, sanità ed energia. Il settore IT e telecomunicazioni rappresenta il segmento di utenti finali più ampio, con una quota stimata tra il 36% e il 40% dei ricavi di mercato nel 2025, trainato dall'espansione dei data center, dagli investimenti dei fornitori di servizi cloud e dalla modernizzazione delle reti di telecomunicazioni.
- IT e telecomunicazioni : questo segmento rappresenta il mercato principale per gli acceleratori hardware e comprende fornitori di servizi cloud, operatori di data center e aziende di telecomunicazioni che implementano l'intelligenza artificiale per l'ottimizzazione della rete e l'erogazione dei servizi.
- BFSI – Gli istituti bancari, finanziari e assicurativi stanno adottando acceleratori per applicazioni di rilevamento frodi, trading algoritmico, analisi del rischio e personalizzazione del cliente che richiedono un'elaborazione a bassa latenza.
- Vendita al dettaglio – Le organizzazioni del settore retail implementano acceleratori per la gestione delle scorte, la previsione della domanda, i consigli personalizzati e le applicazioni di visione artificiale nei negozi e nei magazzini.
- Settore alberghiero – Le aziende del settore alberghiero sfruttano gli acceleratori per automatizzare il servizio clienti, gestire i ricavi e ottimizzare le operazioni attraverso analisi basate sull'intelligenza artificiale.
- Logistica – Le organizzazioni che si occupano di logistica e catena di approvvigionamento utilizzano acceleratori per l'ottimizzazione dei percorsi, la previsione della domanda, l'automazione del magazzino e l'analisi del tracciamento in tempo reale.
- Settore automobilistico – I produttori di automobili e gli sviluppatori di veicoli autonomi utilizzano acceleratori per l'elaborazione dei dati dei sensori, la visione artificiale e l'addestramento di modelli di intelligenza artificiale per i sistemi avanzati di assistenza alla guida.
- Settore sanitario – Le organizzazioni sanitarie adottano acceleratori per l'analisi di immagini mediche, la scoperta di farmaci, il sequenziamento genomico e i sistemi di supporto alle decisioni cliniche che richiedono un'elevata potenza di calcolo.
- Energia – Le aziende energetiche utilizzano gli acceleratori per applicazioni di manutenzione predittiva, esplorazione delle risorse, ottimizzazione della rete e previsione delle energie rinnovabili.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Informatica e telecomunicazioni |
Alto |
Intelligenza artificiale nel cloud |
Maturo |
|
BFSI |
Alto |
Intelligenza artificiale nel settore FinTech |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
la santità |
Scalatura |
|
Ospitalità |
Basso |
Intelligenza artificiale al servizio |
Emergenti |
|
Logistica |
Mezzo |
Catena di fornitura |
Scalatura |
|
Automobilistico |
Mezzo |
Autonomo |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Intelligenza artificiale in ambito medico |
Scalatura |
|
Energia |
Basso |
Ottimizzazione della griglia |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato degli acceleratori hardware.
Domanda in forte crescita di capacità di calcolo per l'intelligenza artificiale e l'apprendimento automatico
La crescita esponenziale dei carichi di lavoro di intelligenza artificiale e apprendimento automatico ha creato una domanda senza precedenti di accelerazione hardware specializzata. I modelli di IA generativa, i modelli linguistici di grandi dimensioni e i framework di deep learning richiedono enormi capacità di calcolo parallelo che le CPU generiche non possono fornire in modo efficiente. Il numero di parametri dei modelli di IA è passato da milioni a trilioni in pochi anni, e ogni generazione richiede una capacità di calcolo esponenzialmente maggiore. Le aziende di tutti i settori stanno implementando applicazioni di IA per il rilevamento delle frodi, i sistemi autonomi, le raccomandazioni personalizzate e l'analisi predittiva, alimentando una domanda costante di GPU e infrastrutture di accelerazione per l'IA. I fornitori di cloud hyperscale investono miliardi ogni anno in capacità di accelerazione per soddisfare la domanda dei clienti di servizi basati sull'IA.
Crescente adozione dell'IA aziendale in tutti i settori
La democratizzazione dell'intelligenza artificiale attraverso servizi di IA basati sul cloud e framework open source ha accelerato l'adozione dell'IA aziendale in praticamente ogni settore verticale. Le organizzazioni sanitarie stanno implementando acceleratori per l'analisi di immagini mediche e la scoperta di farmaci, le case automobilistiche li utilizzano per lo sviluppo di veicoli autonomi e gli istituti finanziari li sfruttano per il rilevamento delle frodi e il trading algoritmico. Il mercato potenziale complessivo per l'IA aziendale si sta espandendo rapidamente, con le organizzazioni che riconoscono come le capacità di IA siano essenziali per mantenere un vantaggio competitivo. Questa ampia adozione sta creando una domanda diversificata di acceleratori hardware per applicazioni di training, inferenza e edge computing, riducendo il rischio di concentrazione e supportando una crescita sostenibile del mercato.
Investimenti governativi nelle infrastrutture per semiconduttori e intelligenza artificiale
I governi di tutto il mondo stanno implementando politiche e programmi di finanziamento per rafforzare le capacità produttive nazionali di semiconduttori e le infrastrutture di ricerca sull'intelligenza artificiale. Il CHIPS and Science Act degli Stati Uniti, il Chips Act europeo e iniziative simili in Cina, Giappone e India stanno catalizzando investimenti significativi nella capacità produttiva di semiconduttori e nelle strutture di ricerca sull'IA. Questi programmi governativi stanno riducendo le barriere all'ingresso per i nuovi fornitori di acceleratori, supportando le attività di ricerca e sviluppo e creando una visibilità a lungo termine della domanda per i produttori di acceleratori hardware. Inoltre, gli appalti governativi per infrastrutture di IA destinate alla difesa, alla ricerca e alle applicazioni del settore pubblico stanno creando flussi di domanda stabili che integrano le dinamiche del mercato commerciale.
Tendenze future del mercato degli acceleratori hardware
L'ascesa dei chip personalizzati e degli acceleratori specifici per settore
Le tendenze del mercato degli acceleratori hardware indicano un significativo spostamento verso soluzioni in silicio personalizzate e acceleratori specifici per dominio, progettati per particolari tipologie di carico di lavoro. I principali fornitori di servizi cloud, tra cui Google (TPU), Amazon (Trainium e Inferentia) e Microsoft (Maia), stanno sviluppando i propri acceleratori personalizzati per ottimizzare costi e prestazioni per i loro specifici carichi di lavoro. Questa tendenza si sta estendendo anche ai clienti aziendali, che stanno prendendo sempre più in considerazione soluzioni in silicio personalizzate per le loro esigenze specifiche di intelligenza artificiale ed elaborazione dati. La crescente disponibilità di strumenti di progettazione di chip open source e la riduzione delle barriere alla produzione di semiconduttori stanno favorendo la nascita di una nuova ondata di fornitori di acceleratori specializzati, rivolti ad applicazioni di nicchia. Si prevede che questa tendenza aumenterà la concorrenza nel mercato degli acceleratori e stimolerà l'innovazione negli approcci architetturali.
Convergenza dell'accelerazione dell'IA con l'edge computing e l'IoT
L'implementazione di funzionalità di intelligenza artificiale in ambito edge computing, inclusi dispositivi IoT, sistemi autonomi e data center edge, sta creando nuove opportunità per acceleratori hardware specializzati e ottimizzati per ambienti con risorse energetiche limitate. Gli acceleratori AI edge vengono progettati con un consumo energetico ridotto, dimensioni compatte e funzionalità di sicurezza avanzate per supportare l'inferenza in tempo reale in applicazioni quali veicoli autonomi, telecamere intelligenti, sensori industriali e dispositivi di consumo. La proliferazione delle reti 5G e il crescente volume di dati generati in ambito edge computing stanno alimentando la domanda di elaborazione AI localizzata che riduca la latenza e i requisiti di larghezza di banda. Questa tendenza sta ampliando il mercato potenziale per gli acceleratori hardware al di là dei data center tradizionali e creando nuove categorie di prodotti ottimizzate per scenari di implementazione edge.
Opportunità di mercato per gli acceleratori hardware
Espansione nei mercati emergenti con infrastrutture digitali in crescita
Le previsioni di mercato sugli acceleratori hardware indicano significative opportunità di crescita nelle economie emergenti dell'Asia-Pacifico, dell'America Latina e dell'Africa, grazie agli investimenti in infrastrutture digitali, cloud computing e capacità di intelligenza artificiale. Paesi come India, Indonesia, Brasile e Messico stanno assistendo a una rapida costruzione di data center, all'espansione della disponibilità di servizi cloud e alla crescente adozione dell'IA aziendale, trainata da iniziative di trasformazione digitale. I programmi governativi che promuovono la ricerca sull'IA, la produzione di semiconduttori e l'innovazione tecnologica stanno creando condizioni favorevoli per l'ingresso nel mercato. I fornitori che sviluppano soluzioni di accelerazione ottimizzate in termini di costi e adattate alle esigenze dei mercati emergenti, tenendo conto dell'efficienza energetica e della gestione termica, sono ben posizionati per conquistare quote di mercato in queste regioni in forte crescita. Le partnership con i fornitori di servizi cloud locali, gli integratori di sistemi e i distributori di tecnologia saranno fondamentali per una penetrazione di mercato di successo.
Sviluppo di acceleratori per carichi di lavoro specializzati di intelligenza artificiale
Oltre alle GPU e agli acceleratori AI generici, cresce la domanda di hardware specializzato ottimizzato per specifici tipi di carico di lavoro AI, tra cui l'inferenza di modelli linguistici complessi, la visione artificiale, i sistemi di raccomandazione e l'IA generativa. Ogni carico di lavoro presenta caratteristiche computazionali, requisiti di larghezza di banda della memoria e vincoli di latenza unici, che possono essere gestiti tramite architetture progettate appositamente. La rapida evoluzione dei modelli AI sta creando opportunità per i fornitori in grado di sviluppare e implementare rapidamente acceleratori specializzati per i nuovi tipi di carico di lavoro. I fornitori che offrono architetture di accelerazione flessibili e programmabili, con solide toolchain software che consentono l'ottimizzazione del carico di lavoro, possono differenziarsi in un mercato sempre più competitivo. Partnership strategiche con sviluppatori di framework AI, fornitori di modelli e istituti di ricerca consentiranno lo sviluppo di soluzioni validate che offrono miglioramenti prestazionali misurabili per casi d'uso specifici.
Sviluppi recenti
- Marzo 2025: l'Australian Renewable Energy Agency (ARENA) ha sostenuto la selezione di startup focalizzate sull'hardware nel settore delle tecnologie climatiche attraverso la sua iniziativa di accelerazione. Il programma mira ad aiutare le aziende in fase iniziale a commercializzare soluzioni hardware innovative per affrontare le sfide legate alla riduzione delle emissioni, alle energie rinnovabili e al cambiamento climatico, fornendo finanziamenti, tutoraggio e supporto per l'accesso al mercato.
- Luglio 2026: OGBC Group ha lanciato a San Francisco il suo Global Hardware Accelerator per supportare le startup di nuova generazione nel settore hardware, combinando l'innovazione dell'intelligenza artificiale con le capacità della catena di fornitura globale. L'acceleratore è progettato per accorciare i cicli di sviluppo del prodotto e aiutare i fondatori a scalare le tecnologie hardware dalla ricerca alla commercializzazione.
- Agosto 2026: Advanced Micro Devices, Inc. (AMD) ha raggiunto un accordo per l'acquisizione di Taalas, una startup specializzata in chip per l'intelligenza artificiale e in particolare in silicio dedicato all'inferenza. L'acquisizione rafforza la roadmap di AMD per gli acceleratori di intelligenza artificiale, integrando la tecnologia hardware specializzata di Taalas con le GPU AMD Instinct e piattaforme di calcolo per l'IA più ampie, al fine di migliorare l'efficienza dell'inferenza AI.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -