
Mercado de aceleradores de hardware: tamaño, cuota de mercado y previsiones 2034
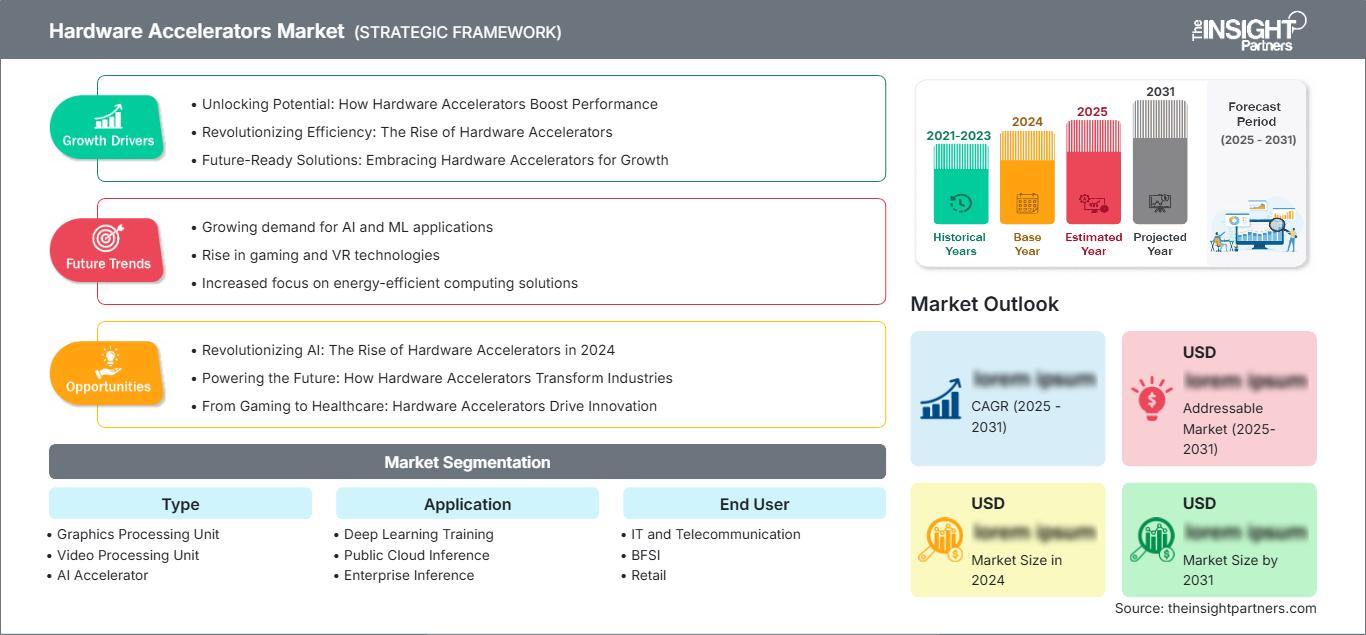
Tamaño del mercado de aceleradores de hardware y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (unidad de procesamiento gráfico, unidad de procesamiento de video, acelerador de IA, acelerador de expresiones regulares, acelerador criptográfico, otros); aplicación (entrenamiento de aprendizaje profundo, inferencia en la nube pública, inferencia empresarial, otros); usuario final (TI y telecomunicaciones, servicios financieros y seguros, comercio minorista, hostelería, logística, automoción, atención médica, energía, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017726
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


Tamaño del mercado en 2025
9.960 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
35.420 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,14 %
Índice de crecimiento
Mercado potencial
193.650 millones de dólares estadounidenses
(2026-2034)
El mercado de aceleradores de hardware alcanzó un valor de 9960 millones de dólares en 2025 y se prevé que llegue a los 35 420 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 15,14 % entre 2026 y 2034. Este mercado abarca componentes de hardware especializados diseñados para descargar tareas de computación intensiva de las CPU de propósito general, incluyendo unidades de procesamiento gráfico, aceleradores de IA, unidades de procesamiento de vídeo y aceleradores criptográficos. La creciente adopción de cargas de trabajo de inteligencia artificial, el entrenamiento de aprendizaje profundo y la inferencia basada en la nube siguen impulsando una expansión sostenida del mercado en centros de datos y entornos de TI empresariales.
América del Norte representa una importante fuente de ingresos para el mercado de aceleradores de hardware, y se estima que la región representará entre el 43 % y el 47 % de los ingresos globales en 2025. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 15,5 % hasta 2034, impulsado por las cuantiosas inversiones de los proveedores de servicios en la nube, el sólido gasto en infraestructura de IA y la presencia de los principales fabricantes de semiconductores. La fuerte demanda de los centros de datos, los proveedores de servicios en la nube y las implementaciones de IA empresarial continúa reforzando la posición dominante de América del Norte en el mercado.
Análisis y perspectivas del mercado de aceleradores de hardware
- América del Norte : Se estima que representará entre el 43 % y el 47 % del mercado global en 2025, impulsada por las enormes inversiones de las grandes empresas de hiperescala y el fuerte gasto en infraestructura de IA. Se proyecta que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 15,5 % entre 2026 y 2034.
- EE. UU. – Estados Unidos representa aproximadamente entre el 85 % y el 90 % de los ingresos del mercado norteamericano en 2025. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 13 % al 15 % hasta 2034, impulsado por la expansión de los centros de datos y la adopción de la IA empresarial.
- Europa – Se estima que Europa representará entre el 22 % y el 26 % del mercado global en 2025, con el Reino Unido, Alemania y Francia como mercados nacionales líderes. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 12 % al 14 % entre 2026 y 2034.
- Asia Pacífico : Se estima que la región de Asia Pacífico representará aproximadamente entre el 24 % y el 28 % de los ingresos del mercado en 2025. Se prevé que la región registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 15 % al 17 % hasta 2034, liderada por China, Japón e India.
- El segmento más grande , las unidades de procesamiento gráfico (GPU), representan el segmento de productos más grande, con una cuota de mercado estimada del 55-60% en 2025 y una tasa de crecimiento anual compuesta (CAGR) proyectada del 14-16% entre 2026 y 2034.
- Segmento de alto crecimiento : los aceleradores de IA constituyen el segmento de mayor crecimiento, con una cuota de mercado estimada del 18-22% en 2025 y una tasa de crecimiento anual compuesta (CAGR) proyectada del 18-20% entre 2026 y 2034.
- Empresas clave analizadas en detalle : Achronix Semiconductor Corporation, Advanced Micro Devices, Inc., Cisco Systems, Inc., Hewlett Packard Enterprise Development LP, Intel Corporation, NVIDIA Corporation, Oracle Corporation, Revvx Hardware Accelerator, VMware, Inc., Xilinx
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de aceleradores de hardware ha experimentado una transformación fundamental, pasando de arquitecturas informáticas de propósito general a silicio especializado y optimizado para cargas de trabajo específicas, diseñado para aplicaciones de IA, aprendizaje automático y computación de alto rendimiento. Las mejoras en la producción de semiconductores, gracias a la reducción de nodos de proceso y al empaquetado avanzado, han dado como resultado un rendimiento sin precedentes y una mayor eficiencia energética. La diferenciación de los aceleradores de hardware se basa ahora en los ecosistemas de software y la integración de plataformas, lo que facilita a los desarrolladores su uso en implementaciones de computación en la nube, empresarial y de borde. Debido al cambio hacia una arquitectura heterogénea que incluye CPU, GPU, aceleradores de IA y FPGA, la dinámica competitiva está cambiando.
De cara al futuro, el mercado está preparado para un fuerte crecimiento debido al aumento de la demanda de potencia de cálculo derivada de las cargas de trabajo de IA generativa y los grandes modelos de lenguaje. Se prevé que la mayor adopción de la IA por parte de empresas de diversos sectores, como la sanidad, la automoción y las finanzas, también impulse la demanda de aceleradores de hardware para inferencia y entrenamiento. Las inversiones gubernamentales en la fabricación de semiconductores y la infraestructura de IA en Estados Unidos, Europa y Asia-Pacífico respaldarán el crecimiento del mercado. La combinación de la aceleración de hardware con la computación perimetral, los vehículos autónomos y la computación cuántica abrirá nuevas fronteras en la arquitectura de procesadores especializados.
Alcance del informe de mercado de aceleradores de hardware
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.960 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 35.420 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,14% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de aceleradores de hardware
El crecimiento del mercado de aceleradores de hardware se atribuye a la creciente necesidad de capacidades de computación potentes que permitan el desarrollo de inteligencia artificial y aprendizaje automático. Actualmente, más del 65 % de las operaciones de entrenamiento de aprendizaje automático requieren aceleradores de hardware dedicados, en comparación con la arquitectura de CPU tradicional, lo que indica un cambio de paradigma hacia plataformas de computación dedicadas. El aumento en el uso de modelos de IA generativa, modelos de lenguaje a gran escala y modelos de aprendizaje profundo ha generado una creciente demanda de aceleradores de GPU e IA, con centros de datos y proveedores de nube que destinan miles de millones de dólares al desarrollo de infraestructura de aceleradores. Además, la adopción de IA a nivel empresarial en diversos sectores, como la salud, la automoción, el comercio minorista y las finanzas, impulsa la demanda de aceleradores, ya que las empresas implementan aplicaciones basadas en IA para la detección de fraudes, vehículos autónomos, sistemas de recomendación y análisis predictivo. La creciente complejidad de los modelos de IA, con parámetros que van desde millones hasta billones, incrementa aún más la demanda de aceleradores.
En términos de competencia, el informe del mercado de aceleradores de hardware señala una oferta altamente consolidada donde solo unos pocos proveedores de semiconductores establecidos han logrado asegurar posiciones de mercado. NVIDIA Corporation mantiene la posición de liderazgo en el segmento de aceleradores de GPU gracias a su ecosistema de software CUDA altamente desarrollado y sus constantes innovaciones de hardware. Advanced Micro Devices, Inc. ha logrado un progreso considerable gracias a su línea de aceleradores de IA Instinct, mientras que Intel Corporation trabaja para aumentar su presencia en el mercado con sus aceleradores de IA Gaudi y FPGA. La cuota de mercado total de los tres principales competidores (NVIDIA, AMD e Intel) ronda el 85-90%. Las fuerzas competitivas se orientan cada vez más hacia la diferenciación de software y la fidelización del cliente al ecosistema del proveedor. De hecho, cada uno de los principales proveedores desarrolla marcos de programación, bibliotecas y herramientas de software propietarias que incrementan los costos de cambio para los clientes. En lo que respecta a la actividad inversora, se observa una clara tendencia hacia el desarrollo de silicio personalizado, ejemplificada por las iniciativas de grandes empresas de hiperescala como Google (con TPU), Amazon (con Trainium) y Microsoft (con Maia).
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de aceleradores de hardware: Perspectivas estratégicas
Perspectivas regionales
Mercado de aceleradores de hardware en Norteamérica
La región de Norteamérica representó entre el 43 % y el 47 % de la cuota de mercado global de aceleradores de hardware en 2025, debido a su prominencia como epicentro mundial en investigación de IA, computación en la nube e innovaciones en semiconductores. Se pronosticó que la tasa de crecimiento anual compuesta (CAGR) de la región sería del 13,5 % al 15,5 % entre 2026 y 2034. La enorme inversión de proveedores de servicios en la nube a hiperescala como Amazon Web Services, Microsoft Azure y Google Cloud en infraestructura de aceleración impulsó el crecimiento del mercado, con la expansión de centros de datos en lugares como Virginia, Texas y el noroeste del Pacífico, lo que ayudó a satisfacer la creciente demanda de mayor capacidad informática. Estados Unidos dominó la región, con Silicon Valley, Seattle y Austin como centros líderes en aceleradores de IA. Las inversiones del gobierno de Canadá en investigación de IA y centros de datos en Toronto y Vancouver impulsaron el crecimiento de Canadá en el mercado. La presencia de aceleradoras líderes como NVIDIA, AMD e Intel, junto con una amplia infraestructura de I+D y la inversión de capital riesgo en empresas emergentes de IA, también contribuían a la cuota de mercado dominante de la región.
Mercado de aceleradores de hardware en EE. UU.
Estados Unidos ostenta una posición dominante en el mercado norteamericano de aceleradores de hardware, con una cuota de ingresos estimada del 85 % al 90 % en 2025. La tasa de crecimiento anual compuesta (TCAC) prevista para el mercado estadounidense será del 13 % al 15 % entre 2026 y 2034. Los principales factores de demanda en Norteamérica son las inversiones en grandes infraestructuras de centros de datos, la implementación de IA en las empresas y las políticas gubernamentales que fomentan la fabricación de semiconductores en la región. Las amplias carteras tecnológicas y las colaboraciones con proveedores de servicios en la nube de empresas como NVIDIA, AMD, Intel y Hewlett Packard Enterprise consolidan su dominio en el mercado. La creciente adopción de aceleradores de hardware para IA en las tareas de inferencia empresarial y la infraestructura de computación perimetral impulsan el mercado.
Mercado europeo de aceleradores de hardware
Europa tenía una cuota de mercado estimada del 22-26% en 2025, con un mercado regional que se esperaba que experimentara una CAGR del 12-14% entre 2026 y 2034. El Reino Unido domina el mercado europeo, impulsado por sólidos centros de investigación especializados en IA e inversiones en centros de datos e IA. Alemania es el segundo mercado más grande de Europa, experimentando una demanda por parte de la industria automotriz y manufacturera para el uso de aceleradores de hardware en el desarrollo de productos impulsados por IA, como automóviles autónomos y procesos industriales impulsados por IA. En Francia e Italia, hay un uso creciente de aceleradores de hardware en los sectores de salud y finanzas, mientras que en España, el mercado se beneficia del aumento de la inversión en infraestructura en la nube y la investigación en IA.
Mercado de aceleradores de hardware en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 24 % y el 28 % del mercado en 2025 y experimente el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 15 % al 17 % entre 2026 y 2034. China continúa siendo el mercado dominante, gracias a las importantes inversiones del gobierno en inteligencia artificial y autosuficiencia en semiconductores. Países como Japón y Corea del Sur contribuyen al mercado mediante el uso de tecnología avanzada en las industrias automotriz, electrónica y manufacturera. India se perfila como uno de los mercados de mayor crecimiento en la región debido a factores como el aumento de las inversiones en infraestructura en la nube, el creciente número de expertos en inteligencia artificial y las medidas gubernamentales para la transformación digital.
Mercado de aceleradores de hardware de Oriente Medio y África
En términos de tamaño de mercado, Oriente Medio y África representan una cuota pequeña pero creciente del mercado total de aceleradores de hardware, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 11-13% durante el período de pronóstico de 2026 a 2034. Mercados como Arabia Saudita y los Emiratos Árabes Unidos lideran el sector gracias a las inversiones en infraestructura para IA, ciudades inteligentes y programas de digitalización gubernamental. En el caso de Sudáfrica, el crecimiento del mercado de aceleradores de hardware se atribuye al uso de IA en las empresas, junto con las inversiones en centros de datos en los sectores de servicios financieros y telecomunicaciones. El resto de la región, incluyendo países como Egipto y Kenia, muestra una adopción constante de aceleradores de hardware.
Análisis de segmentación
Tipo
El mercado de aceleradores de hardware abarca la segmentación por tipo en unidades de procesamiento gráfico (GPU), unidades de procesamiento de vídeo (VPU), aceleradores de IA, aceleradores de expresiones regulares (RE) y aceleradores criptográficos. Las GPU dominan el mercado con una cuota estimada del 55-60% en 2025, gracias a sus capacidades superiores de procesamiento paralelo para cargas de trabajo de entrenamiento e inferencia de IA. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 14-16% entre 2026 y 2034. Los aceleradores de IA representan la categoría de mayor crecimiento, con una CAGR proyectada del 18-20%, impulsada por el creciente despliegue de silicio especializado para aplicaciones de aprendizaje automático y aprendizaje profundo.
- Unidad de Procesamiento Gráfico (GPU ): Las GPU dominan el panorama de los aceleradores gracias a su enorme capacidad de procesamiento paralelo, lo que las hace ideales para el entrenamiento de IA y las cargas de trabajo de computación de alto rendimiento (HPC). Su extenso ecosistema de software y herramientas para desarrolladores generan importantes costes de cambio para las empresas.
- Unidad de Procesamiento de Video (VPU): Las VPU son procesadores especializados diseñados para la codificación, decodificación y procesamiento de imágenes de video. Su uso se está extendiendo cada vez más en juegos en la nube, transmisión de video y aplicaciones de visión artificial, donde el procesamiento en tiempo real es fundamental.
- Aceleradores de IA : Los aceleradores de IA son chips de silicio diseñados específicamente y optimizados para cargas de trabajo de inferencia y entrenamiento de aprendizaje automático. Este segmento está experimentando el crecimiento más rápido, ya que las empresas implementan hardware especializado para aplicaciones de IA.
- Acelerador de expresiones regulares : los aceleradores RegEx están diseñados para acelerar la coincidencia de patrones y el procesamiento de expresiones regulares, y se utilizan comúnmente en aplicaciones de seguridad de redes, detección de intrusiones y análisis de datos.
- Acelerador criptográfico : Los aceleradores criptográficos proporcionan capacidades de cifrado y descifrado aceleradas por hardware, fundamentales para las comunicaciones seguras, la tecnología blockchain y las aplicaciones de protección de datos.
Solicitud
El mercado se segmenta por aplicación en entrenamiento de aprendizaje profundo, inferencia en la nube pública e inferencia empresarial. El entrenamiento de aprendizaje profundo representa el segmento de aplicación más grande, con un estimado del 38-42% de los ingresos del mercado en 2025, impulsado por los enormes requisitos computacionales del entrenamiento de grandes modelos de lenguaje y sistemas de IA generativa.
- Entrenamiento de aprendizaje profundo : Las cargas de trabajo de entrenamiento requieren una gran capacidad de computación paralela para procesar conjuntos de datos extensos e iterar los parámetros del modelo. Este segmento se beneficia del continuo aumento de la complejidad de los modelos y de la expansión de las actividades de investigación en IA.
- Inferencia en la nube pública : La inferencia en la nube pública abarca el despliegue de modelos de IA en entornos de nube para ofrecer predicciones a los usuarios finales. Este segmento se beneficia de la creciente adopción de la nube y del consumo de servicios de IA basados en API.
- Inferencia empresarial : La inferencia empresarial implica el despliegue de modelos de IA en centros de datos privados e infraestructura local. Este segmento está creciendo a medida que las organizaciones buscan soberanía de datos y menor latencia para aplicaciones de IA críticas para el negocio.
Usuario final
El mercado de aceleradores de hardware atiende a múltiples sectores de usuarios finales, incluyendo TI y telecomunicaciones, servicios financieros y seguros, comercio minorista, hostelería, logística, automoción, sanidad y energía. El sector de TI y telecomunicaciones constituye el segmento de usuarios finales más grande, representando entre el 36 % y el 40 % de los ingresos del mercado en 2025, impulsado por la expansión de los centros de datos, las inversiones de los proveedores de servicios en la nube y la modernización de las redes de telecomunicaciones.
- Tecnologías de la Información y las Telecomunicaciones : este segmento representa el mercado principal para los aceleradores de hardware, que abarca a los proveedores de servicios en la nube, los operadores de centros de datos y las empresas de telecomunicaciones que implementan IA para la optimización de redes y la prestación de servicios.
- BFSI – Las instituciones bancarias, de servicios financieros y de seguros están adoptando aceleradores para la detección de fraudes, el comercio algorítmico, el análisis de riesgos y las aplicaciones de personalización de clientes que requieren un procesamiento de baja latencia.
- Comercio minorista : las organizaciones minoristas implementan aceleradores para la gestión de inventarios, la previsión de la demanda, las recomendaciones personalizadas y las aplicaciones de visión artificial en tiendas y almacenes.
- Hostelería : Las empresas del sector de la hostelería utilizan aceleradores para la automatización del servicio al cliente, la gestión de ingresos y la optimización operativa mediante análisis basados en inteligencia artificial.
- Logística : Las organizaciones de logística y cadena de suministro utilizan aceleradores para la optimización de rutas, la previsión de la demanda, la automatización de almacenes y el análisis de seguimiento en tiempo real.
- Automoción : Los fabricantes de automóviles y los desarrolladores de vehículos autónomos utilizan aceleradores para el procesamiento de datos de sensores, la visión artificial y el entrenamiento de modelos de IA para sistemas avanzados de asistencia al conductor.
- Sector sanitario : las organizaciones sanitarias adoptan aceleradores para el análisis de imágenes médicas, el descubrimiento de fármacos, la secuenciación genómica y los sistemas de apoyo a la toma de decisiones clínicas que requieren computación de alto rendimiento.
- Energía : Las empresas energéticas utilizan aceleradores para aplicaciones de mantenimiento predictivo, exploración de recursos, optimización de la red y previsión de energías renovables.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
IA en la nube |
Maduro |
|
BFSI |
Alto |
Inteligencia artificial en tecnología financiera |
Escalada |
|
Minorista |
Medio |
Personalización |
Escalada |
|
Hospitalidad |
Bajo |
IA de servicio |
Emergente |
|
Logística |
Medio |
Cadena de suministro |
Escalada |
|
Automotor |
Medio |
Autónomo |
Escalada |
|
Cuidado de la salud |
Medio |
IA médica |
Escalada |
|
Energía |
Bajo |
Optimización de la red |
Emergente |
Factores que impulsan el crecimiento del mercado de aceleradores de hardware y análisis de su impacto
Aumento vertiginoso de la demanda de capacidad de cómputo para IA y aprendizaje automático
El crecimiento exponencial de las cargas de trabajo de inteligencia artificial y aprendizaje automático ha generado una demanda sin precedentes de aceleración de hardware especializada. Los modelos de IA generativa, los modelos de lenguaje de gran tamaño y los marcos de aprendizaje profundo requieren capacidades de computación paralela masivas que las CPU de propósito general no pueden proporcionar de manera eficiente. El número de parámetros de los modelos de IA ha pasado de millones a billones en tan solo unos años, y cada generación exige una capacidad de computación exponencialmente mayor. Empresas de todos los sectores están implementando aplicaciones de IA para la detección de fraudes, sistemas autónomos, recomendaciones personalizadas y análisis predictivos, lo que impulsa una demanda constante de infraestructura de aceleración de GPU e IA. Los proveedores de nube hiperescalable invierten miles de millones anualmente en capacidad de aceleración para satisfacer la demanda de sus clientes de servicios basados en IA.
Creciente adopción de la IA empresarial en todos los sectores.
La democratización de la inteligencia artificial mediante servicios de IA en la nube y marcos de código abierto ha acelerado la adopción de la IA empresarial en prácticamente todos los sectores. Las organizaciones sanitarias están implementando aceleradores para el análisis de imágenes médicas y el descubrimiento de fármacos; las empresas automovilísticas los utilizan para el desarrollo de vehículos autónomos; y las instituciones financieras los aprovechan para la detección de fraudes y el comercio algorítmico. El mercado potencial total para la IA empresarial se está expandiendo rápidamente, y las organizaciones reconocen que las capacidades de IA son esenciales para mantener la ventaja competitiva. Esta adopción generalizada está generando una demanda diversificada de aceleradores de hardware para aplicaciones de entrenamiento, inferencia y computación perimetral, lo que reduce el riesgo de concentración y fomenta un crecimiento sostenible del mercado.
Inversiones gubernamentales en infraestructura de semiconductores e inteligencia artificial.
Gobiernos de todo el mundo están implementando políticas y programas de financiación para fortalecer la capacidad de fabricación nacional de semiconductores y la infraestructura de investigación en IA. La Ley de Chips y Ciencia de Estados Unidos, la Ley Europea de Chips e iniciativas similares en China, Japón e India están impulsando importantes inversiones en capacidad de producción de semiconductores e instalaciones de investigación en IA. Estos programas gubernamentales reducen las barreras de entrada para nuevos proveedores de aceleradores, apoyan las actividades de I+D y generan una visibilidad de la demanda a largo plazo para los fabricantes de aceleradores de hardware. Además, la adquisición gubernamental de infraestructura de IA para aplicaciones de defensa, investigación y sector público está creando flujos de demanda estables que complementan la dinámica del mercado comercial.
Tendencias futuras del mercado de aceleradores de hardware
El auge de los chips personalizados y los aceleradores específicos para cada dominio.
Las tendencias del mercado de aceleradores de hardware indican un cambio significativo hacia el silicio personalizado y los aceleradores específicos para cada dominio, diseñados para tipos de carga de trabajo concretos. Los principales proveedores de servicios en la nube, como Google (TPU), Amazon (Trainium e Inferentia) y Microsoft (Maia), están desarrollando sus propios aceleradores personalizados para optimizar el coste y el rendimiento de sus cargas de trabajo específicas. Esta tendencia se extiende a las empresas, que cada vez más consideran soluciones de silicio personalizadas para sus necesidades únicas de IA y procesamiento de datos. La creciente disponibilidad de herramientas de diseño de chips de código abierto y la reducción de las barreras para la fabricación de semiconductores están impulsando una nueva ola de proveedores de aceleradores especializados que se centran en aplicaciones de nicho. Se espera que esta tendencia aumente la competencia en el mercado de aceleradores e impulse la innovación en los enfoques arquitectónicos.
Convergencia de la aceleración de la IA con la computación perimetral y el IoT
El despliegue de capacidades de IA en el borde de la red, incluyendo dispositivos IoT, sistemas autónomos y centros de datos periféricos, está generando nuevas oportunidades para aceleradores de hardware especializados optimizados para entornos con limitaciones de energía. Estos aceleradores se diseñan con menor consumo energético, menor tamaño y funciones de seguridad mejoradas para admitir la inferencia en tiempo real en aplicaciones como vehículos autónomos, cámaras inteligentes, sensores industriales y dispositivos de consumo. La proliferación de redes 5G y el creciente volumen de datos generados en el borde impulsan la demanda de procesamiento de IA localizado que reduce la latencia y los requisitos de ancho de banda. Esta tendencia está ampliando el mercado potencial para los aceleradores de hardware más allá de los centros de datos tradicionales y creando nuevas categorías de productos optimizadas para escenarios de despliegue en el borde de la red.
Oportunidades de mercado en aceleradores de hardware
Expansión hacia mercados emergentes con infraestructura digital en crecimiento.
Las previsiones del mercado de aceleradores de hardware indican importantes oportunidades de crecimiento en las economías emergentes de Asia Pacífico, Latinoamérica y África, a medida que estas regiones invierten en infraestructura digital, computación en la nube y capacidades de IA. Países como India, Indonesia, Brasil y México están experimentando una rápida construcción de centros de datos, una mayor disponibilidad de servicios en la nube y una creciente adopción de la IA empresarial impulsada por iniciativas de transformación digital. Los programas gubernamentales que promueven la investigación en IA, la fabricación de semiconductores y la innovación tecnológica están creando condiciones favorables para la entrada al mercado. Los proveedores que desarrollan soluciones de aceleradores optimizadas en costes y adaptadas a las necesidades de los mercados emergentes, incluyendo la eficiencia energética y la gestión térmica, están bien posicionados para captar cuota de mercado en estas regiones de alto crecimiento. Las alianzas con proveedores locales de servicios en la nube, integradores de sistemas y distribuidores de tecnología serán fundamentales para una penetración exitosa en el mercado.
Desarrollo de aceleradores para cargas de trabajo de IA especializadas
Más allá de las GPU y aceleradores de IA de propósito general, existe una creciente demanda de hardware especializado optimizado para tipos específicos de cargas de trabajo de IA, incluyendo la inferencia de modelos de lenguaje a gran escala, la visión artificial, los sistemas de recomendación y la IA generativa. Cada carga de trabajo tiene características computacionales, requisitos de ancho de banda de memoria y limitaciones de latencia únicos que pueden abordarse mediante arquitecturas diseñadas específicamente para ello. La rápida evolución de los modelos de IA está creando oportunidades para los proveedores que puedan desarrollar e implementar rápidamente aceleradores especializados para los nuevos tipos de cargas de trabajo. Los proveedores que ofrecen arquitecturas de aceleradores flexibles y programables con cadenas de herramientas de software robustas que permiten la optimización de la carga de trabajo pueden diferenciarse en un mercado cada vez más competitivo. Las alianzas estratégicas con desarrolladores de marcos de IA, proveedores de modelos e instituciones de investigación permitirán el desarrollo de soluciones validadas que ofrezcan mejoras de rendimiento medibles para casos de uso específicos.
Novedades recientes
- Marzo de 2025: La Agencia Australiana de Energías Renovables (ARENA) apoyó la selección de startups de tecnología climática centradas en hardware a través de su programa acelerador. Este programa busca ayudar a las empresas en fase inicial a comercializar soluciones de hardware innovadoras que aborden la reducción de emisiones, las energías renovables y los desafíos climáticos, proporcionándoles financiación, mentoría y apoyo para el acceso al mercado.
- Julio de 2026: OGBC Group lanzó su Aceleradora Global de Hardware en San Francisco para apoyar a las startups de hardware de última generación que combinan la innovación en inteligencia artificial con capacidades de cadena de suministro global. La aceleradora está diseñada para acortar los ciclos de desarrollo de productos y ayudar a los fundadores a escalar las tecnologías de hardware desde la investigación hasta la comercialización.
- Agosto de 2026: Advanced Micro Devices, Inc. (AMD) acordó adquirir Taalas, una empresa emergente de chips de IA especializada en silicio dedicado a la inferencia. Esta adquisición fortalece la hoja de ruta de aceleradores de IA de AMD al integrar la tecnología de hardware especializada de Taalas con las GPU AMD Instinct y plataformas de computación de IA más amplias para mejorar la eficiencia de la inferencia de IA.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -