
Marktpotenzial und Treiber des globalen Wärmetauschermarktes bis 2034
Marktgröße und Prognosen für Wärmetauscher (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Rohrbündelwärmetauscher, Plattenwärmetauscher, luftgekühlte Wärmetauscher, Sonstige); Anwendung (Öl und Gas, Energieerzeugung, HLK und Kältetechnik, Chemie, Lebensmittel und Getränke, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006221
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
21,92 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
32,31 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,41 %
Wachstumsrate
Adressierbarer Markt
246,31 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Wärmetauscher wurde im Jahr 2025 auf 21,92 Milliarden US-Dollar geschätzt und soll bis 2034 auf 32,31 Milliarden US-Dollar anwachsen; Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,41 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu Wärmetauschern
- Nordamerika: Nordamerika hielt 2025 einen Marktanteil von 20–22 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,8 % wachsen, unterstützt durch industrielle Erneuerungen, Energieinfrastruktur, fortschrittliche Kühltechnik und den Kühlbedarf von Rechenzentren.
- USA: Die USA repräsentierten 2025 82–85 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen Wachstumsrate von 4,5–4,9 % wachsen, angeführt von industriellen Anwendungen, Energieanwendungen und Kühlungsanwendungen.
- Europa: Europa hatte im Jahr 2025 einen Anteil von 24–26 % und wird voraussichtlich ein jährliches Wachstum von 4,3–4,7 % verzeichnen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien Effizienzsteigerungen und industrielle Modernisierung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 30–32 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,8 % wachsen. Angeführt wird das Wachstum von China, Japan, Südkorea, Indien und Australien im Bereich industrieller und infrastruktureller Anwendungen.
- Größtes Segment: Shell and Tube stellte im Jahr 2025 einen Marktanteil von 40–42 % dar und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,8 % wachsen, wodurch die Marktführerschaft bei anspruchsvollen Prozessaufgaben erhalten bleibt.
- Wachstumsstarkes Segment: Platten- und Rahmenkonstruktionen erreichten im Jahr 2025 einen Marktanteil von 26–29 % und werden voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,5 % verzeichnen, was auf kompakte Bauweise und hohe thermische Effektivität zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Aggreko plc, Alfa Laval AB, API Heat Transfer, Cummins Inc., Danfoss A/S, Doosan Corporation, GEA Group AG, IHI Corporation, Kelvion Holding GmbH, Xylem Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichte von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wärmetauscher entwickelt sich weg von Standard-Wärmetauschern hin zu kundenspezifischen Lösungen mit Fokus auf Kompaktheit, Wartungsfreundlichkeit, Energieeffizienz und Materialverträglichkeit. Rohrbündelwärmetauscher spielen weiterhin eine wichtige Rolle bei Hochdruckanwendungen, während Plattenwärmetauscher in Bereichen mit geringem Platzbedarf und einfacher Reinigung an Bedeutung gewinnen. Zu den angewandten Technologien gehören die Automatisierung von Fertigungsprozessen, die Weiterentwicklung der Metallurgie, computergestützte Konstruktion und eine verbesserte Qualitätskontrolle. Dadurch können Hersteller die Wärmeleistung, den Druckverlust, den Schutz vor Ablagerungen und die Lebensdauer präzise abstimmen.
Die zukünftige Entwicklung von Wärmetauschern wird stärker mit der Entwicklung von Volkswirtschaften, der Elektrifizierung, der Wärmerückgewinnung und dem Infrastrukturbedarf für hocheffiziente Kühlung verknüpft sein. Der Druck auf Regulierungsbehörden hinsichtlich Energieeffizienz und Umweltschutz könnte die Wirtschaftlichkeit von Wärmerückgewinnungsprojekten und dem Austausch thermischer Anlagen verbessern. Zudem bauen Hersteller regionale Produktions- und Servicekapazitäten auf, um die Lieferzeiten zu verkürzen. Diese Entwicklungen dürften günstige Bedingungen für fortlaufende Investitionen in Prozessanlagen schaffen und Kunden dazu anregen, ihre thermischen Ressourcen anhand der Gesamtbetriebskosten und nicht nur anhand des Anschaffungspreises zu bewerten.
Umfang des Marktberichts zu Wärmetauschern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 21,92 Milliarden US-Dollar |
| Marktgröße bis 2034 | 32,31 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wärmetauscher
Der Markt für Wärmetauscher ist stark von den Investitionen in der Öl- und Gasindustrie, der Energieerzeugung, der Chemieindustrie, der Klima- und Kältetechnik sowie der Lebensmittelverarbeitung abhängig. Die Nachfrage wird durch technische Spezifikationen hinsichtlich Wärmeleistung, Druck, Temperaturen, verwendeten Medien, Korrosionsrisiko, Ablagerungsgefahr, Druckverlust und Wartung bestimmt. Die Lieferkette umfasst Materialhersteller, Verarbeiter, Ingenieurbüros, Installateure, Inbetriebsetzungsingenieure und Kundendienstunternehmen.
Die Lieferkettenüberlegungen basieren auf der Verfügbarkeit von Rohren, Platten, Rahmen, Dichtungen, Lüftern, Schmiedeteilen, Speziallegierungen und Fertigungsprozessen. Speziallegierungen wie Edelstahl, Duplexstahl, Nickellegierungen und Beschichtungen werden für den Betrieb unter schwierigen Bedingungen eingesetzt, während Standardlegierungen schnellere Lieferzeiten ermöglichen. Kaufentscheidungen berücksichtigen Energieeffizienz, Wartung, Reinigungsintervalle und die Verfügbarkeit von Ersatzteilen.
Der Marktbericht für Wärmetauscher zeigt ein wettbewerbsintensives Umfeld auf, das auf Kompetenzunterschieden in der Wärmetechnik, Produktpalette, Produktionskapazitäten, Anwendungsbereichen, geografischer Präsenz und Kundendienst basiert. Alfa Laval AB und Danfoss A/S sind im Markt für Kompakt- und Plattenwärmetauscher gut positioniert, während die Kelvion Holding GmbH auf kundenspezifische Wärmetechnik spezialisiert ist. API Heat Transfer, GEA Group AG, IHI Corporation und Xylem Inc. bieten kundenspezifische industrielle Wärmetauscher an, während Aggreko plc, Cummins Inc. und Doosan Corporation in diesem Bereich im Rahmen ihrer breiteren Portfolios an Anlagen und Dienstleistungen zur Energieerzeugung tätig sind.
Investitionen in thermische Engineering-Lösungen, lokale Fertigung, Konfigurierbarkeit, Materialien und Spezialisierung im Bereich Kühlung gewinnen zunehmend an Bedeutung. Die Positionierung erfolgt durch Nachrüstungen, Zustandsüberwachung, Serviceverträge und Austauschprogramme. Wettbewerbsvorteile ergeben sich aus der Kombination von Plattformstandardisierung und anwendungsspezifischer Anpassung. Unternehmen, die den Engineering-Prozess beschleunigen können, ohne Zertifizierung und Servicequalität zu gefährden, werden in Projekten und im Industriegeschäft erfolgreicher sein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
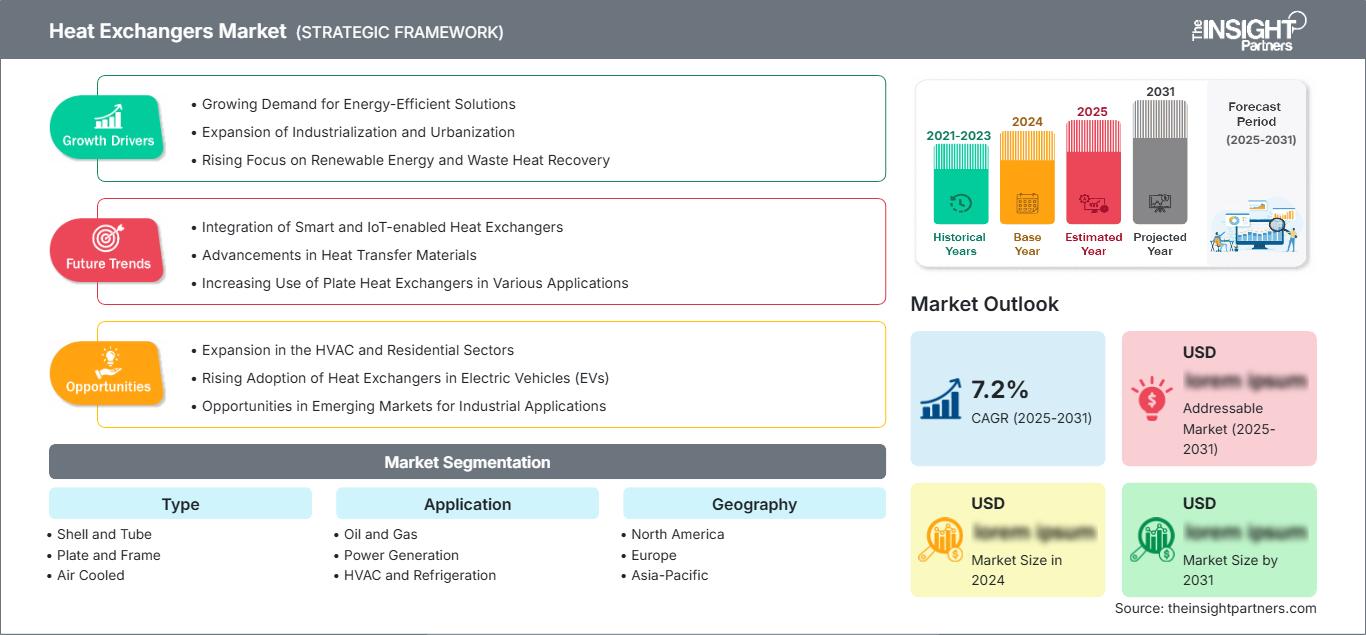
Wärmetauschermarkt: Strategische Einblicke
Regionale Einblicke
Markt für Wärmetauscher in Nordamerika
Nordamerika hatte 2025 einen Marktanteil von 20–22 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,8 % wachsen. Die USA decken den größten Teil der regionalen Nachfrage ab, während Kanada in den Bereichen Energie, Bergbau, Lebensmittelverarbeitung und Industrie zur weiteren Nachfrage beiträgt. Raffinerien, Erdgastransportsysteme, die chemische Industrie, die Stromerzeugung und die gewerbliche Kühlung bieten Potenzial für Ersatz- und Neuinstallationen. Der Bau neuer Rechenzentren erzeugt zusätzlichen Bedarf an Flüssigkeits- und Anlagenkühlsystemen.
Der Marktanteil von Wärmetauschern in Nordamerika wird auch durch die Modernisierung bestehender Maschinen und die Berücksichtigung der Energieintensität der Anlagen angetrieben. Betreiber benötigen zunehmend Anlagen mit geringerem Druckverlust, Wärmerückgewinnung, Korrosionsbeständigkeit und Wartungsfreundlichkeit. Die Nachfrage ist am höchsten, wenn thermische Anlagen die Produktions- oder Betriebskontinuität beeinträchtigen. Regionale Anbieter bevorzugen Anlagenhersteller, die regionale Leistungen in den Bereichen Engineering, Fertigung, Installation, Prüfung und Ersatzteile anbieten, da die Beschaffung direkt mit der Wirtschaftlichkeit zusammenhängt.
US-Markt für Wärmetauscher
Die USA machten 2025 82–85 % des nordamerikanischen Verbrauchs aus und werden voraussichtlich bis 2034 ein jährliches Wachstum von 4,5–4,9 % verzeichnen. Zu den wichtigsten Anwendungsbereichen zählen Raffinerien, LNG, Chemie, Energieerzeugung, HLK, Kältetechnik, Lebensmittelverarbeitung und Rechenzentren. Der Ersatzbedarf wird weiterhin hoch bleiben, da die Wartung und Optimierung der thermischen Leistung bestehender Industrieanlagen stets notwendig sein wird.
Zu den tätigen Unternehmen gehören Cummins Inc., Danfoss A/S, API Heat Transfer, Xylem Inc. und Aggreko plc. Hinsichtlich Anlagengröße, Korrosionsbeständigkeit, Steuerung und der Fähigkeit, wechselnde Lasten zu bewältigen, bevorzugen Kunden kleinere Anlagen. Die steigende Nachfrage nach Flüssigkeitskühlsystemen aufgrund des Baus neuer Rechenzentren und der Dekarbonisierung der Industrie trägt zusätzlich zur Nachfrage nach Wärmeträgerölerhitzern bei.
Europäischer Markt für Wärmetauscher
Europa hielt 2025 einen Marktanteil von 24–26 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 4,3–4,7 % verzeichnen. Deutschland ist führend, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die regionale Nachfrage wird durch industrielle Modernisierung, Fernwärme, Energieeffizienzmaßnahmen, Prozesselektrifizierung und den Austausch veralteter Anlagen gestützt. Der Wärmetauschermarkt vereint eine etablierte Nachfragebasis mit neuen Chancen im Bereich der industriellen Wärmerückgewinnung.
In Deutschland existieren bedeutende Normen für Chemie, Maschinenbau, Lebensmittelverarbeitung, Energie und Fertigung. Großbritannien profitiert von der Modernisierung der Energieinfrastruktur, der Fernwärme, gewerblicher HLK-Systeme und Industrieprojekten. Frankreich kombiniert Normen des Energiesektors mit industriellen Prozessen. Italien verfügt über gute Normen für HLK, Kältetechnik, Lebensmittelverarbeitung und Fertigung. Spanien profitiert von der Lebensmittelproduktion, der industriellen Kühlung, der Energieinfrastruktur und der Modernisierung von Gewerbegebäuden.
APAC-Markt für Wärmetauscher
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 30–32 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,8 % wachsen. Damit ist er der größte regionale Markt. Zu den größten regionalen Märkten zählen China, Japan, Südkorea, Indien und Australien. Die Nachfrage wird durch Kapazitätserweiterungen, die Fertigungsindustrie, die chemische Produktion, Raffinerien, die Energieerzeugung und Anwendungen im Bereich Heizung, Lüftung und Klimatechnik (HLK) getrieben.
Politische Maßnahmen zur Förderung von Industrieeffizienz, Infrastruktur, Urbanisierung und Energiewende tragen zur steigenden Nachfrage bei. China ist führend unter den Ländermärkten, während Indien Wachstum in den Bereichen Raffinerie, Petrochemie, Lebensmittelverarbeitung, Energieerzeugung und gewerbliche Kältetechnik verzeichnet. Japan und Südkorea konzentrieren sich auf Fertigung und Effizienzsteigerung. Australien hingegen wird von den Nachfragetreibern im Bergbau, bei LNG, im Energiesektor und bei Infrastrukturprojekten angetrieben.
Wärmetauschermarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 5,2–5,6 % prognostiziert. Zu den wichtigsten Nachfragetreibern in der Region zählen Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika. Die wichtigsten Anwendungsbereiche sind Raffinerien, Petrochemie, Energieerzeugung, Meerwasserentsalzung, Bergbau und Infrastrukturprojekte.
Die klimatischen Bedingungen in der Region beeinflussen die Spezifikationen der für den Prozess benötigten Anlagen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren hohe Summen in Energie und Infrastruktur. Südafrika trägt mit seinem Bergbau- und Energiesektor zur Nachfrage bei.
Segmentierungsanalyse
Typ
Die Auswahlkriterien für Wärmetauscher sind im Marktsegment der Wärmetauscher weiterhin entscheidend, da Druck, Temperatur, Verschmutzung, Platzbedarf, Fluidverträglichkeit und Wartungsaufwand je nach Anwendung erheblich variieren. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,2 % erwartet. Rohrbündelwärmetauscher genießen nach wie vor breite industrielle Akzeptanz, während Plattenwärmetauscher an Bedeutung gewinnen, wenn Kompaktheit, Effizienz und Zugänglichkeit betriebliche Vorteile bieten.
- Rohrbündelwärmetauscher: Diese Bauart behält ihre starke Position bei großen Prozessanlagen aufgrund ihrer Drucktoleranz, ihres breiten Temperaturbereichs, etablierter Konstruktionspraktiken und ihrer Eignung für die Öl- und Gas-, Energie- und Chemieindustrie.
- Platten- und Rahmenkonstruktion: Kompakte Bauweise, hohe Wärmeeffizienz, modulare Kapazität und bequemer Plattenzugang unterstützen den Einsatz in der HLK-Technik, der Kältetechnik, der Lebensmittelverarbeitung und in industriellen Anwendungen, die eine häufige Inspektion oder Reinigung erfordern.
- Luftgekühlt: Luftgekühlte Systeme sind von strategischer Bedeutung dort, wo die Verfügbarkeit von Kühlwasser eingeschränkt ist, insbesondere in Raffinerien, petrochemischen Anlagen, Kraftwerken und ariden Industrieumgebungen, die eine geringere Wasserabhängigkeit erfordern.
Anwendung
Die Nachfrage nach Wärmetauschern im Anwendungssegment erstreckt sich auf die Bereiche Energie, Prozessindustrie, Gebäudetechnik, Kältetechnik und Lebensmittelherstellung. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,4 % erwartet. Thermische Anlagen sind integraler Bestandteil von Heiz-, Kühl-, Kondensations-, Verdampfungs- und Wärmerückgewinnungsprozessen, weshalb die Anwendungsbedingungen entscheidend für die Produktauswahl und die technischen Spezifikationen sind.
- Öl und Gas: Raffinerien, Gasverarbeitungsanlagen, LNG-Anlagen und petrochemische Anlagen benötigen langlebige thermische Systeme für Kondensations-, Kühl-, Heiz-, Trenn- und Rückgewinnungsaufgaben im kontinuierlichen Betrieb.
- Energieerzeugung: In Kraftwerken werden Wärmetauscher für die Kühlung des Dampfkreislaufs, für Hilfssysteme, für Speisewasseranwendungen und für die thermische Integration eingesetzt, wo Zuverlässigkeit und kontrollierter Wärmeaustausch unerlässlich sind.
- Heizung, Lüftung, Klima und Kältetechnik: In Gewerbegebäuden, Industrieanlagen, Supermärkten und der Kühlketteninfrastruktur werden kompakte Geräte bevorzugt, die eine bessere Wärmeleistung bieten und gleichzeitig Kältemitteländerungen und variable Betriebslasten ermöglichen.
- Chemie: Chemieproduzenten benötigen anwendungsspezifische Anlagen, die in der Lage sind, mit korrosiven Flüssigkeiten, erhöhten Temperaturen, Druckschwankungen und Kontaminationskontrollen in verschiedenen Produktionsphasen umzugehen.
- Lebensmittel und Getränke: Hygienische Konstruktion, einfache Reinigung, kompatible Materialien und zuverlässige Temperaturregelung machen Wärmetauscher wichtig für Pasteurisierung, Brauprozesse, Milchprodukte, Getränke und ähnliche Verarbeitungsvorgänge.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Öl und Gas |
Hoch |
Raffinerie-Modernisierungen |
Reifen |
|
Stromerzeugung |
Hoch |
Thermische Rückgewinnung |
Reifen |
|
Heizung, Lüftung, Klima und Kältetechnik |
Hoch |
Effiziente Kühlung |
Skalierung |
|
Chemische |
Hoch |
Prozessintegration |
Reifen |
|
Speisen und Getränke |
Medium |
Hygienische Verarbeitung |
Skalierung |
|
Andere |
Medium |
Industrielle Modernisierung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Wärmetauscher
Industrielle Energieeffizienz führt zu höheren Prioritäten bei der Wärmerückgewinnung
Industrieunternehmen bewerten thermische Anlagen zunehmend anhand ihrer Lebenszyklusökonomie anstatt nur anhand des Anschaffungspreises. Wärmerückgewinnung kann den Bedarf an externer Energie reduzieren, indem heiße und kalte Prozessströme integriert werden. Dies verbessert die Wirtschaftlichkeit in Raffinerien, der chemischen Industrie, der Lebensmittelverarbeitung und der Energieerzeugung. Dadurch wird der Austausch ineffizienter oder veralteter Anlagen gegen besser geeignete Systeme gefördert. Kaufentscheidungen berücksichtigen zunehmend die thermische Effektivität, das Druckverlustmanagement, das Foulingverhalten, die verwendeten Materialien und die erwartete Lebensdauer. Die Auswirkungen erstrecken sich über die gesamte Wertschöpfungskette, da sich Anlagenhersteller durch Engineering, Monitoring und Nachrüstungskompetenz differenzieren können. Für Endnutzer können messbare Reduzierungen des Energieverbrauchs und des Wartungsaufwands die Notwendigkeit eines Anlagenaustauschs untermauern, selbst wenn die Produktionskapazität unverändert bleibt. Folglich können Effizienzprojekte neben Greenfield-Investitionen und Kapazitätserweiterungen eine kontinuierliche Nachfragequelle darstellen.
Die industrielle Elektrifizierung weitet wärmepumpengestützte Anwendungen aus.
Die Elektrifizierung eröffnet neue Möglichkeiten für Wärmetauscher in den Bereichen industrielle Wärmepumpen, gewerbliche Heizung, Kältetechnik und Prozessenergie. Um die Abhängigkeit von Verbrennungsprozessen zu verringern, muss die Wärmeanlage Energie unabhängig von wechselnden Betriebsbedingungen hocheffizient übertragen. Plattenwärmetauscher bieten in Kompaktanlagen zahlreiche Vorteile, da sie kompakt und dennoch leistungsstark sind. Der Einsatz von Kältemitteln beeinflusst die Spezifikationen durch die Notwendigkeit unterschiedlicher Druck- und Temperaturkennwerte sowie geeigneter Materialien. Der Markt für Wärmetauscher erweitert sich dadurch und umfasst nun auch den Hochbau, Kühlketten, Supermärkte und industrielle Wärmepumpenanwendungen. Wärmetauscher müssen mit Kompressoren, Pumpen, Ventilen, Steuerungen und Kältemitteln integriert werden.
Der Ausbau von Rechenzentren erzeugt einen hohen Bedarf an Hochleistungskühlung.
Die Expansion von Rechenzentren erfordert spezielle Kühllösungen mit hoher Wärmedichte, kontinuierlichem Betrieb, geringer Ausfalltoleranz und strengen Energieeffizienzzielen. Flüssigkeitskühlung gewinnt mit steigender Rechenlast an Bedeutung und erfordert kompakte Wärmetauscher in Kühlverteilungseinheiten und Wasserkreisläufen. Bei der Beschaffung stehen geringer Druckverlust, Temperaturstabilität, Redundanz, Wartungsfreundlichkeit und vorhersehbare Leistung im Vordergrund. Dieser Anwendungsbereich unterscheidet sich von vielen traditionellen Industriemärkten, da thermische Anlagen die Verfügbarkeit digitaler Infrastruktur und den Stromverbrauch direkt beeinflussen. Anbieter mit skalierbarer Fertigung, bewährten Kühltechnologien und Überwachungssystemen können sich eine differenzierte Infrastrukturnische erschließen. Bestehende Anlagen bieten zudem Nachrüstpotenzial, da die Prozessordichte steigt und die Kühlarchitekturen modernisiert werden. Die Möglichkeiten umfassen daher sowohl Neubauprojekte als auch die Modernisierung bestehender Rechenzentren und schaffen so eine breitere Produktpipeline als reine Neubauten.
Markt für Wärmetauscher – Zukunftstrends
Die digitale Temperaturüberwachung wird sich in Richtung vorausschauender Wartung entwickeln.
Die Marktentwicklung bei Wärmetauschern dürfte einen verstärkten Einsatz von Sensoren, vernetzten Steuerungen und Analysesoftware umfassen, die Temperaturdifferenzen, Druckverluste, Strömungsverhalten und Ablagerungsindikatoren erfassen. Betreiber können diese Messwerte nutzen, um Leistungsabfall zu erkennen und die Wartung bedarfsgerecht statt in festen Intervallen zu planen. Digitale Modelle unterstützen die Ferninbetriebnahme, Leistungsvergleiche, Fehlererkennung und den Vergleich von Anlagen an verschiedenen Standorten. Die größte Akzeptanz dürfte bei Betreibern geografisch verteilter Anlagen herrschen, wo Inspektionskosten und Ausfallrisiken hoch sind. Zukünftig könnte zustandsorientierter Service für Anbieter zu einem entscheidenden Wettbewerbsvorteil werden, da softwaregestützte Überwachung nach der Installation regelmäßige Kundeninteraktionen ermöglicht. Hersteller können zudem aggregierte Betriebsdaten nutzen, um zukünftige Konstruktionen zu verbessern, Wartungsempfehlungen zu optimieren und wiederkehrende Fehlerursachen in verschiedenen Anwendungsumgebungen zu identifizieren.
Fortschrittliche Materialien werden auch unter anspruchsvolleren Betriebsbedingungen zuverlässig funktionieren.
Die Materialentwicklung wird voraussichtlich an Bedeutung gewinnen, da Anlagen zunehmend höheren Temperaturen, korrosiven Flüssigkeiten, alternativen Kraftstoffen und anspruchsvollen Prozesschemikalien ausgesetzt sind. Nickellegierungen, Duplex-Edelstähle, Schutzbeschichtungen, verbesserte Fügeverfahren und spezielle Oberflächenbehandlungen können den Einsatzbereich erweitern, in dem herkömmliche Werkstoffe an Korrosions- oder Ermüdungsgrenzen stoßen. Wasserstoff, CO₂-Abscheidung, fortschrittliche chemische Verfahren und hocheffiziente Energiesysteme können zusätzliche Kompatibilitätsanforderungen mit sich bringen. Hersteller müssen jedoch die Leistungsvorteile gegen Materialkosten, Fertigungskomplexität und Lieferverfügbarkeit abwägen. Computergestützte Ingenieurwissenschaften können die Materialauswahl unterstützen, indem sie Temperaturgradienten, Spannungskonzentrationen, Korrosionsbelastung und die zu erwartende Lebensdauer vor der Fertigung bewerten. Dieser Trend dürfte die Zusammenarbeit zwischen Anlagenherstellern, Materiallieferanten, Generalunternehmern und Endanwendern während der Spezifikationsphase intensivieren. Er kann zudem Chancen für spezialisierte Lieferanten mit Expertise in Anwendungen unter extremen Bedingungen eröffnen.
Marktchancen für Wärmetauscher
Lokale Fertigung kann die Projektreaktionsfähigkeit verbessern
Lokale Fertigung bietet Lieferanten in wachstumsstarken Industriemärkten attraktive Möglichkeiten, kürzere Lieferzeiten, geringere Logistikrisiken und eine stärkere Aftermarket-Abdeckung zu erreichen. Regionale Fertigungs-, Montage-, Prüf- und Servicekapazitäten verbessern die Reaktionsfähigkeit, wenn Kunden kundenspezifische Anlagen oder schnell austauschbare Komponenten benötigen. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Volkswirtschaften bieten Chancen, da Industriekapazitäten und Infrastruktur parallel wachsen. Lokalisierung kann zudem die Beschaffung im Inland und die Beziehungen zu EPC-Auftragnehmern unterstützen. Die erfolgreichsten Modelle kombinieren voraussichtlich standardisierte globale Entwicklung mit regional angepasster Produktion und Service. Dieser Ansatz gewährleistet die Designkonsistenz und verbessert gleichzeitig den Zugang zu lokalen Materialien, Zertifizierungsverfahren, Arbeitskräften und Kundenspezifikationen. Prognosen für den Wärmetauschermarkt hängen daher maßgeblich davon ab, wie schnell Lieferanten globale Reichweite und regionale Reaktionsfähigkeit in Einklang bringen.
Abwärmenutzung schafft Investitionspotenzial durch Nachrüstung
Die Abwärmenutzung bietet eine Investitionsmöglichkeit für Anlagen, die erhebliche Mengen an Wärmeenergie über Abgase, Kühlkreisläufe, Kondensatoren oder Prozessströme abgeben. Nachrüstungsprojekte können die Energieausnutzung verbessern, ohne dass bestehende Produktionsanlagen komplett ersetzt werden müssen. Dies macht sie relevant für Raffinerien, die chemische Industrie, die Lebensmittelverarbeitung, die Metallverarbeitung, die Fernwärmeversorgung und große Gewerbebetriebe. Die Wirtschaftlichkeit von Projekten hängt von Temperatur, Verschmutzungsgrad, Ablagerungen, Druckbeschränkungen, Betriebszeiten und der effizienten Nutzung der zurückgewonnenen Energie ab. Anbieter können ihre Wertversprechen stärken, indem sie Wärmetauscher mit Steuerungen, Pumpen, Wärmepumpen und Speichersystemen integrieren. Modulare Systeme können Betreibern helfen, Investitionen zu staffeln und Einsparungen vor einer breiteren Implementierung zu messen. Da die Prioritäten im industriellen Energiemanagement immer anspruchsvoller werden, können Abwärmenutzungsprojekte zunehmend mit Kapazitätsinvestitionen um die Kapitalallokation konkurrieren, da sie sowohl die Betriebseffizienz als auch die Ressourcennutzung verbessern.
Aktuelle Entwicklungen
- September 2025: Alfa Laval Aalborg Header-Coil A/S, ein Joint Venture der Wärmetauscherhersteller Alfa Laval und Aalborg CSP, hat sein erstes Produkt im Bereich Energiespeicherung auf den Markt gebracht. Der Wärmetauscher mit Verteilerrohr und Spule ist speziell für den Einsatz in großtechnischen Wärmespeichersystemen konzipiert und zeichnet sich durch hohe thermische Effizienz, kompakte Bauweise und hohe Zuverlässigkeit unter zyklischen Betriebsbedingungen aus.
- September 2025: Danfoss freut sich, die Markteinführung seiner hygienischen Plattenwärmetauscher mit Dichtung bekanntzugeben. Diese Wärmetauscher wurden entwickelt, um die hygienische Prozessführung in zahlreichen Branchen neu zu definieren. Präzise und sorgfältig konstruiert, erfüllen sie strengste Hygieneanforderungen und verwenden FDA-konforme Materialien, um höchste Qualität Ihrer Endprodukte zu gewährleisten.
- Januar 2024: Tranter hat kürzlich einen Großauftrag für eine Anwendung zur CO₂-Abscheidung nach der Verbrennung erhalten. Der Auftrag umfasst sechs (6) große Plattenwärmetauscher aus Edelstahl und 254 SMO mit EPDM-Dichtungen. Diese werden zur Wärmerückgewinnung und als Abgaskondensatoren bei der CO₂-Abscheidung aus einem Gasstrom eingesetzt. Die Abscheidung erfolgt durch Absorption in einem kontinuierlichen Prozess mit regenerierbaren Lösungsmitteln.
Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -