
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de intercambiadores de calor.
Tamaño del mercado de intercambiadores de calor y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (carcasa y tubos, placas y bastidores, refrigerado por aire, otros); aplicación (petróleo y gas, generación de energía, climatización y refrigeración, industria química, alimentos y bebidas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006221
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
21.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
32.310 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,41 %
Índice de crecimiento
Mercado potencial
246.310 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de intercambiadores de calor estaba valorado en 21.920 millones de dólares estadounidenses en 2025 y se espera que alcance los 32.310 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,41% durante el período 2026-2034.
Análisis y perspectivas del mercado de intercambiadores de calor
- América del Norte: América del Norte representó entre el 20 % y el 22 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,8 % durante el período 2026-2034, impulsada por la sustitución industrial, la infraestructura energética, la refrigeración avanzada y las necesidades de refrigeración de los centros de datos.
- EE. UU.: Estados Unidos representó entre el 82 % y el 85 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 4,9 % hasta 2034, impulsada por las aplicaciones industriales, energéticas y de refrigeración.
- Europa: Europa representó entre el 24 % y el 26 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,7 %, con Alemania, el Reino Unido, Francia, Italia y España impulsando las mejoras de eficiencia y la modernización industrial.
- Asia Pacífico: La región de Asia Pacífico representó entre el 30 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 5,8 %, liderada por China, Japón, Corea del Sur, India y Australia en las aplicaciones industriales y de infraestructura.
- Segmento más grande: El segmento de carcasas y tubos representó una cuota de mercado del 40-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4-5,8% hasta 2034, manteniendo su liderazgo en tareas de procesamiento exigentes.
- Segmento de alto crecimiento: El sector de placas y marcos representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,5 %, gracias a sus diseños compactos y su alta eficacia térmica.
- Empresas clave analizadas en detalle: Aggreko plc, Alfa Laval AB, API Heat Transfer, Cummins Inc., Danfoss A/S, Doosan Corporation, GEA Group AG, IHI Corporation, Kelvion Holding GmbH, Xylem Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de intercambiadores de calor muestra una tendencia que se aleja de los equipos térmicos estándar para centrarse en aplicaciones diseñadas a medida, priorizando la compacidad, la facilidad de mantenimiento, la eficiencia energética y la compatibilidad de materiales. Los intercambiadores de carcasa y tubos siguen siendo importantes para aplicaciones de alta presión, mientras que las soluciones de placas se popularizan en aplicaciones donde el ahorro de espacio y la limpieza son cruciales. Las tecnologías de procesamiento incluyen la automatización del proceso de fabricación, el desarrollo metalúrgico, la ingeniería computacional y un control de calidad mejorado, lo que permite a los fabricantes optimizar el rendimiento térmico, la caída de presión, la protección contra la incrustación y la vida útil del componente.
El desarrollo futuro de los intercambiadores de calor estará más vinculado a las economías emergentes, la electrificación, la recuperación de calor y las necesidades de infraestructura para la refrigeración de alta eficiencia. La presión sobre los organismos reguladores en materia de eficiencia energética y protección ambiental podría impulsar la viabilidad económica de los proyectos de recuperación de calor y la sustitución de equipos térmicos. Además, los fabricantes están desarrollando capacidades regionales de fabricación y servicio para reducir los plazos de entrega. Se espera que estos avances generen condiciones favorables para las inversiones en equipos de proceso y animen a los clientes a evaluar sus recursos térmicos en función del coste total de propiedad, en lugar del precio inicial.
Alcance del informe de mercado de intercambiadores de calor
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 21.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 32.310 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,41% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de intercambiadores de calor
El mercado de intercambiadores de calor depende en gran medida de la inversión de capital en las industrias de petróleo y gas, generación de energía, química, climatización y refrigeración, y procesamiento de alimentos. La demanda está determinada por las especificaciones técnicas en cuanto a carga térmica, presión, temperatura, fluidos utilizados, riesgo de corrosión, potencial de ensuciamiento, caída de presión y mantenimiento. La cadena de suministro incluye fabricantes de materiales, empresas de fabricación, compañías de ingeniería, instaladores, ingenieros de puesta en marcha y servicios posventa.
Las consideraciones de la cadena de suministro se basarán en la disponibilidad de tubos, placas, bastidores, sellos, ventiladores, piezas forjadas, aleaciones especiales y procesos de fabricación. Las aleaciones especiales, como el acero inoxidable, el acero dúplex, las aleaciones de níquel y los recubrimientos, se utilizan para operar en condiciones difíciles, mientras que las aleaciones comunes permiten entregas más rápidas. Las decisiones de compra tendrán en cuenta la eficiencia energética, el mantenimiento, los programas de limpieza y la disponibilidad de repuestos.
El informe del mercado de intercambiadores de calor muestra un entorno competitivo basado en las diferencias de competencia en ingeniería térmica, gama de productos, capacidades de producción, aplicaciones, geografía y servicios posventa. Alfa Laval AB y Danfoss A/S ocupan posiciones destacadas en los mercados de intercambiadores de calor compactos y de placas, mientras que Kelvion Holding GmbH se especializa en ingeniería térmica a medida. API Heat Transfer, GEA Group AG, IHI Corporation y Xylem Inc. ofrecen intercambiadores de calor industriales personalizados, mientras que Aggreko plc, Cummins Inc. y Doosan Corporation operan en este sector dentro de sus amplias carteras de equipos y servicios relacionados con la producción de energía.
Las inversiones en soluciones de ingeniería térmica, producción local, configurabilidad, materiales y especialización en refrigeración están adquiriendo cada vez mayor importancia. El posicionamiento se logra mediante modernizaciones, monitoreo de condiciones, contratos de servicio y programas de reemplazo. La ventaja competitiva proviene de la combinación de estandarización de plataformas y personalización de aplicaciones. Las empresas que puedan agilizar el proceso de ingeniería sin comprometer la certificación y la calidad del servicio obtendrán mejores resultados en proyectos y en el sector industrial.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
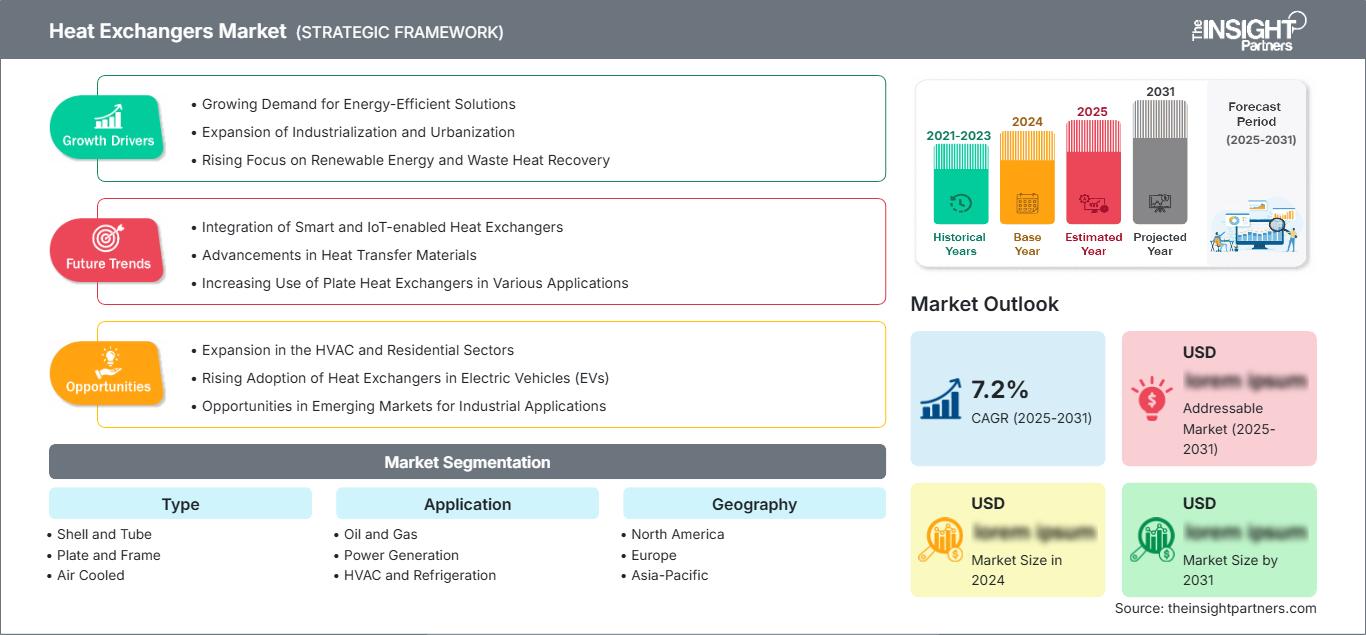
Mercado de intercambiadores de calor: Perspectivas estratégicas
Perspectivas regionales
Mercado de intercambiadores de calor de Norteamérica
América del Norte representó entre el 20 % y el 22 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,8 % hasta 2034. Estados Unidos concentra la mayor parte de la demanda regional, mientras que Canadá contribuye a otras demandas en los sectores de energía, minería, procesamiento de alimentos e industria. La refinación, los sistemas de transmisión de gas natural, la industria química, la generación de electricidad y la refrigeración comercial ofrecen oportunidades para la sustitución y la instalación de nuevos equipos. La construcción de nuevos centros de datos genera una demanda adicional de sistemas de refrigeración líquida y para instalaciones.
La cuota de mercado de los intercambiadores de calor en Norteamérica se ve impulsada, en parte, por la modernización de la maquinaria existente y la consideración de la intensidad energética de los equipos. Cada vez más, los operadores requieren equipos con menor caída de presión, recuperación de calor, resistencia a la corrosión y facilidad de mantenimiento. La demanda es mayor donde los equipos térmicos afectan la continuidad de la producción o el funcionamiento de los edificios. La demanda regional prefiere proveedores de equipos que ofrezcan ingeniería, fabricación, instalación, pruebas y repuestos a nivel local, ya que la adquisición está directamente relacionada con el rendimiento económico.
Mercado de intercambiadores de calor de EE. UU.
En 2025, Estados Unidos representó entre el 82 % y el 85 % del consumo norteamericano, y se estima que registrará un crecimiento anual compuesto del 4,5 % al 4,9 % hasta 2034. Algunas de las principales áreas de aplicación son la refinación, el GNL, la industria química, la generación de energía, la climatización, la refrigeración, el procesamiento de alimentos y los centros de datos. La demanda de reemplazo seguirá siendo alta, ya que siempre existirá la necesidad de mantenimiento y optimización del rendimiento térmico de las plantas industriales ya existentes.
Entre las empresas que operan en este sector se encuentran Cummins Inc., Danfoss A/S, API Heat Transfer, Xylem Inc. y Aggreko plc. En cuanto al tamaño del equipo, la resistencia a la corrosión, el control y la capacidad para manejar cargas variables, los clientes prefieren equipos más pequeños. La creciente demanda de sistemas de refrigeración líquida, debido a la construcción de nuevos centros de datos y la descarbonización de las industrias, está impulsando la demanda de calentadores de fluido térmico.
Mercado europeo de intercambiadores de calor
Europa representó entre el 24 % y el 26 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,7 % hasta 2034. Alemania es el país líder, seguido del Reino Unido, Francia, Italia y España. La demanda regional se ve impulsada por la modernización industrial, la energía de distrito, las medidas de eficiencia energética, la electrificación de procesos y la sustitución de equipos obsoletos. El mercado de intercambiadores de calor combina una demanda consolidada con oportunidades emergentes en la recuperación de calor industrial.
En Alemania existen estándares importantes para los sectores químico, de maquinaria, procesamiento de alimentos, energía y manufactura. El Reino Unido se beneficiará de la modernización de la infraestructura energética, la calefacción urbana, los sistemas de climatización comerciales y los proyectos industriales. Francia combina estándares para el sector energético con procesos industriales. Italia cuenta con buenos estándares para climatización, refrigeración, procesamiento de alimentos y manufactura. España se beneficia de la producción de alimentos, la refrigeración industrial, la infraestructura energética y la modernización de edificios comerciales.
Mercado de intercambiadores de calor en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 30 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,8 % durante 2034, lo que la convierte en el mayor mercado regional. Entre los principales mercados regionales se encuentran China, Japón, Corea del Sur, India y Australia. La demanda está impulsada por la expansión de la capacidad productiva, la fabricación, la producción química, el refinado, la generación de energía y las aplicaciones de climatización (HVAC).
Las políticas que promueven la eficiencia industrial, la infraestructura, la urbanización y la transición energética contribuyen al aumento de la demanda. China lidera el mercado, mientras que India experimenta un crecimiento en los sectores de refinación, petroquímica, procesamiento de alimentos, generación de energía y refrigeración comercial. Japón y Corea del Sur se centran en la manufactura y la eficiencia. Por otro lado, Australia cuenta con factores que impulsan la demanda en minería, gas natural licuado (GNL), energía y proyectos de infraestructura.
Mercado de intercambiadores de calor de Oriente Medio y África
Se prevé que el segmento de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2-5,6% hasta 2034. Los principales impulsores de la demanda en la región son Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Los mercados clave para su aplicación son la refinación, la petroquímica, la generación de energía, la desalinización, la minería y los proyectos de infraestructura.
Las condiciones climáticas de la zona influyen en las especificaciones de los equipos necesarios para el proceso. Arabia Saudita y los Emiratos Árabes Unidos realizan importantes inversiones en energía e infraestructura en el país. Sudáfrica contribuye a la demanda con su actividad minera y energética.
Análisis de segmentación
Tipo
En el mercado de intercambiadores de calor, el tipo de intercambiador sigue siendo un criterio de selección fundamental, ya que la presión, la temperatura, la incrustación, el tamaño, la compatibilidad de fluidos y los requisitos de mantenimiento varían considerablemente entre las distintas aplicaciones. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,2 % durante el periodo 2026-2034. Los intercambiadores de carcasa y tubos mantienen una amplia aceptación industrial, mientras que los de placas y bastidores ganan importancia en aplicaciones donde la compacidad, la eficiencia y la accesibilidad ofrecen ventajas operativas.
- Estructura de carcasa y tubos: Esta configuración mantiene la posición más sólida en grandes instalaciones de procesamiento debido a su tolerancia a la presión, su amplio rango de temperatura de funcionamiento, las prácticas de ingeniería establecidas y su idoneidad para los servicios de petróleo y gas, energía y productos químicos.
- El sistema de placas y bastidores: su construcción compacta, alta eficacia térmica, capacidad modular y fácil acceso a las placas favorecen su adopción en sistemas de climatización, refrigeración, procesamiento de alimentos y aplicaciones industriales que requieren inspección o limpieza frecuentes.
- Refrigeración por aire: Los sistemas de refrigeración por aire son estratégicamente importantes cuando la disponibilidad de agua de refrigeración es limitada, especialmente en refinerías, plantas petroquímicas, instalaciones eléctricas y entornos industriales áridos que requieren una menor dependencia del agua.
Solicitud
El segmento de aplicaciones en el mercado de intercambiadores de calor abarca los sectores de energía, industrias de procesos, servicios para edificios, refrigeración y fabricación de alimentos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,4 % durante el período 2026-2034. Los equipos térmicos son fundamentales para las operaciones de calefacción, refrigeración, condensación, evaporación y recuperación, por lo que las condiciones de aplicación son cruciales para la selección de productos y las especificaciones de ingeniería.
- Petróleo y gas: Las refinerías, las plantas de procesamiento de gas, las instalaciones de GNL y las plantas petroquímicas requieren sistemas térmicos duraderos para las funciones de condensación, refrigeración, calefacción, separación y recuperación en operaciones continuas.
- Generación de energía: Las centrales eléctricas utilizan intercambiadores de calor para la refrigeración de ciclos de vapor, sistemas auxiliares, aplicaciones de agua de alimentación e integración térmica, donde la fiabilidad y la transferencia de calor controlada son esenciales.
- Climatización y refrigeración: Los edificios comerciales, las instalaciones industriales, los supermercados y la infraestructura de la cadena de frío prefieren equipos compactos que mejoren el rendimiento térmico a la vez que se adaptan a los cambios de refrigerante y a las cargas operativas variables.
- Industria química: Los productores de productos químicos requieren equipos específicos para cada aplicación, capaces de manejar fluidos corrosivos, temperaturas elevadas, variaciones de presión y controles de contaminación en diversas etapas de producción.
- Alimentos y bebidas: Su construcción higiénica, facilidad de limpieza, materiales compatibles y control fiable de la temperatura hacen que los intercambiadores de calor sean importantes para la pasteurización, la elaboración de cerveza, los productos lácteos, las bebidas y las operaciones de procesamiento relacionadas.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Petróleo y gas |
Alto |
Mejoras en la refinería |
Maduro |
|
Generación de energía |
Alto |
Recuperación térmica |
Maduro |
|
Climatización y refrigeración |
Alto |
Refrigeración eficiente |
Escalada |
|
Químico |
Alto |
Integración de procesos |
Maduro |
|
Alimentos y bebidas |
Medio |
Procesamiento higiénico |
Escalada |
|
Otros |
Medio |
Remodelación industrial |
Escalada |
Factores que impulsan el crecimiento del mercado de intercambiadores de calor y análisis de su impacto
La eficiencia energética industrial está elevando las prioridades en la recuperación térmica.
Los operadores industriales evalúan cada vez más los equipos térmicos considerando la economía del ciclo de vida en lugar del precio de compra únicamente. La recuperación de calor puede reducir el consumo de energía externa cuando se integran flujos de procesos calientes y fríos, mejorando la rentabilidad en aplicaciones de refinación, química, procesamiento de alimentos y generación de energía. Esto fomenta la sustitución de equipos ineficientes o deteriorados por sistemas más adecuados. Las decisiones de compra consideran cada vez más la eficacia térmica, la gestión de la caída de presión, el comportamiento ante la incrustación, los materiales y la vida útil prevista. El impacto se extiende a lo largo de la cadena de valor, ya que los fabricantes de equipos pueden diferenciarse mediante la ingeniería, el monitoreo y la capacidad de modernización. Para los usuarios finales, las reducciones cuantificables en el consumo de energía y la exposición al mantenimiento pueden fortalecer los argumentos de reemplazo, incluso cuando la capacidad de producción permanece inalterada. En consecuencia, los proyectos orientados a la eficiencia pueden proporcionar una fuente recurrente de demanda, junto con la inversión en nuevas instalaciones industriales y la expansión de la capacidad.
La electrificación industrial está ampliando las aplicaciones vinculadas a bombas de calor.
La electrificación está generando nuevas oportunidades para los intercambiadores de calor en el ámbito de las bombas de calor industriales, la calefacción comercial, la refrigeración y las aplicaciones de energía para procesos industriales. Para que el operador del sistema dependa menos de la combustión, el equipo térmico debe transferir energía de forma altamente eficiente, independientemente de las condiciones de funcionamiento. El diseño de placas ofrece numerosas ventajas en sistemas compactos, ya que es eficaz y a la vez eficiente. El uso de refrigerantes influye en las especificaciones, al requerir diferentes presiones y temperaturas, así como distintos materiales. Por lo tanto, el mercado de intercambiadores de calor se amplía para abarcar la construcción de edificios, cadenas de frío, supermercados y aplicaciones de bombas de calor industriales. Los intercambiadores de calor deberán integrarse con compresores, bombas, válvulas, controles y refrigerantes.
La expansión de los centros de datos está generando una demanda de sistemas de refrigeración de alto rendimiento.
La expansión de los centros de datos está generando una necesidad de refrigeración especializada, caracterizada por una alta densidad de calor, funcionamiento continuo, tolerancia limitada al tiempo de inactividad y objetivos de rendimiento energético rigurosos. La refrigeración líquida cobra cada vez más importancia a medida que aumentan las cargas de computación, lo que requiere intercambiadores de calor compactos dentro de las unidades de distribución de refrigeración y los circuitos de agua de las instalaciones. La adquisición prioriza la baja caída de presión, la estabilidad de la temperatura, la redundancia, la facilidad de mantenimiento y el rendimiento predecible. Esta aplicación difiere de muchos mercados industriales tradicionales, ya que los equipos térmicos afectan directamente la disponibilidad de la infraestructura digital y el consumo de electricidad. Los proveedores con fabricación escalable, tecnologías de refrigeración probadas y capacidades de monitorización pueden dirigirse a un nicho de infraestructura diferenciado. Las instalaciones existentes también ofrecen potencial de modernización a medida que aumenta la densidad de procesadores y se actualizan las arquitecturas de refrigeración. Por lo tanto, la oportunidad abarca tanto instalaciones nuevas como la modernización de centros de datos en funcionamiento, creando una cartera de equipos más amplia que la que ofrece la construcción de nuevas instalaciones.
Tendencias futuras del mercado de intercambiadores de calor
El monitoreo térmico digital avanzará hacia el mantenimiento predictivo.
Las tendencias del mercado de intercambiadores de calor probablemente incluyan una mayor implementación de sensores, controles conectados y software analítico que registren las diferencias de temperatura, la caída de presión, el comportamiento del flujo y los indicadores de ensuciamiento. Los operadores pueden usar estas mediciones para identificar la disminución del rendimiento y programar el mantenimiento según el estado real del equipo en lugar de intervalos fijos. Los modelos digitales pueden admitir la puesta en marcha remota, la evaluación comparativa del rendimiento, la detección de fallas y la comparación de activos en múltiples instalaciones. La adopción debería ser mayor entre los operadores que administran equipos distribuidos geográficamente, donde los costos de inspección y los riesgos de tiempo de inactividad son altos. Con el tiempo, el servicio basado en condiciones podría convertirse en un diferenciador significativo para los proveedores, ya que el monitoreo habilitado por software crea una interacción recurrente con el cliente después de la instalación. Los fabricantes también pueden usar datos operativos agregados para mejorar los diseños futuros, optimizar las recomendaciones de mantenimiento e identificar modos de falla recurrentes en diferentes entornos de aplicación.
Los materiales avanzados permitirán operar en entornos más exigentes.
Se prevé que el desarrollo de materiales adquiera mayor importancia a medida que los equipos se enfrenten a temperaturas más elevadas, fluidos corrosivos, combustibles alternativos y procesos químicos exigentes. Las aleaciones de níquel, los aceros inoxidables dúplex, los recubrimientos protectores, los métodos de unión mejorados y los tratamientos superficiales especializados pueden ampliar los rangos de operación donde los materiales convencionales presentan limitaciones por corrosión o fatiga. El hidrógeno, la captura de carbono, los procesos químicos avanzados y los sistemas de energía de alta eficiencia pueden introducir requisitos de compatibilidad adicionales. No obstante, los fabricantes deben equilibrar los beneficios de rendimiento con el coste del material, la complejidad de la fabricación y la disponibilidad de suministro. La ingeniería computacional puede ayudar en la selección de materiales mediante la evaluación de gradientes de temperatura, concentración de tensiones, exposición a la corrosión y vida útil prevista antes de la fabricación. Esta tendencia debería fomentar la colaboración entre fabricantes de equipos, proveedores de materiales, contratistas EPC y usuarios finales durante la especificación. También puede generar oportunidades para proveedores especializados con experiencia en aplicaciones de servicio severo.
Oportunidades de mercado para intercambiadores de calor
La fabricación localizada puede mejorar la capacidad de respuesta de los proyectos.
La fabricación localizada representa una oportunidad atractiva para los proveedores que buscan ciclos de entrega más cortos, menor exposición logística y una mayor cobertura posventa en mercados industriales en crecimiento. Las capacidades regionales de fabricación, ensamblaje, pruebas y servicio pueden mejorar la capacidad de respuesta cuando los clientes requieren equipos personalizados o componentes de reemplazo rápido. India, el sudeste asiático, Oriente Medio y algunas economías latinoamericanas ofrecen oportunidades debido a la expansión simultánea de la capacidad industrial y la infraestructura. La localización también puede respaldar los requisitos de adquisición nacionales y las relaciones con contratistas EPC. Es probable que los modelos más sólidos combinen la ingeniería global estandarizada con la producción y el servicio adaptados regionalmente. Este enfoque preserva la coherencia del diseño al tiempo que mejora el acceso a materiales locales, procesos de certificación, mano de obra y especificaciones del cliente. Por lo tanto, las previsiones del mercado de intercambiadores de calor pueden verse influenciadas por el ritmo al que los proveedores equilibran la escala global con la capacidad de respuesta regional.
La recuperación del calor residual genera potencial de inversión mediante la modernización de edificios.
La recuperación de calor residual ofrece una vía de inversión para instalaciones que desperdician una cantidad significativa de energía térmica a través de gases de escape, circuitos de refrigeración, condensadores o corrientes de proceso. Los proyectos de modernización pueden mejorar el aprovechamiento energético sin necesidad de reemplazar por completo los activos de producción existentes, lo que los hace relevantes para refinerías, industrias químicas, procesamiento de alimentos, metalurgia, energía de distrito y grandes instalaciones comerciales. La viabilidad económica de los proyectos depende de los niveles de temperatura, la contaminación, la incrustación, las limitaciones de presión, los programas de operación y la capacidad de utilizar la energía recuperada de manera eficaz. Los proveedores pueden fortalecer sus propuestas de valor integrando intercambiadores de calor con sistemas de control, bombas, bombas de calor y sistemas de almacenamiento. Los paquetes modulares pueden ayudar a los operadores a planificar las inversiones y medir los ahorros antes de una implementación a mayor escala. A medida que las prioridades de gestión energética industrial se vuelven más rigurosas, los proyectos de recuperación pueden competir cada vez más con las inversiones en capacidad por la asignación de capital, ya que abordan tanto la eficiencia operativa como el aprovechamiento de los recursos.
Novedades recientes
- Septiembre de 2025: Alfa Laval Aalborg Header-Coil A/S, una empresa conjunta entre los fabricantes de intercambiadores de calor Alfa Laval y Aalborg CSP, ha lanzado su primer producto para el almacenamiento de energía. El intercambiador de calor de cabezal y serpentín está diseñado específicamente para su uso en sistemas de almacenamiento de energía térmica a gran escala, ofreciendo alta eficiencia térmica, un tamaño compacto y alta fiabilidad en condiciones de funcionamiento cíclicas.
- Septiembre de 2025: Danfoss se enorgullece en anunciar el lanzamiento de sus intercambiadores de calor de placas con juntas higiénicas, diseñados para redefinir los procesos higiénicos en múltiples industrias. Fabricados con precisión y esmero, estos intercambiadores de calor cumplen con los requisitos higiénicos más estrictos, utilizando materiales que cumplen con la normativa de la FDA para garantizar la máxima calidad en sus productos finales.
- Enero de 2024: Tranter ha ganado recientemente un importante pedido para una aplicación de captura de carbono postcombustión. El pedido consiste en seis (6) intercambiadores de calor de placas y bastidores de gran tamaño, fabricados en acero inoxidable y 254 SMO con juntas de EPDM, que se utilizarán para la recuperación de calor y como condensadores de ventilación en el proceso de eliminación de CO2 de una corriente de gas, llevado a cabo mediante absorción en un proceso continuo con disolventes regenerables.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -