
Taille et demande du marché des échangeurs de chaleur en 2034
Taille et prévisions du marché des échangeurs de chaleur (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (à faisceau tubulaire, à plaques, refroidi par air, autres) ; application (pétrole et gaz, production d’énergie, CVC et réfrigération, chimie, agroalimentaire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006221
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
21,92 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
32,31 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,41 %
taux de croissance
Marché adressable
246,31 milliards de dollars américains
(2026-2034)
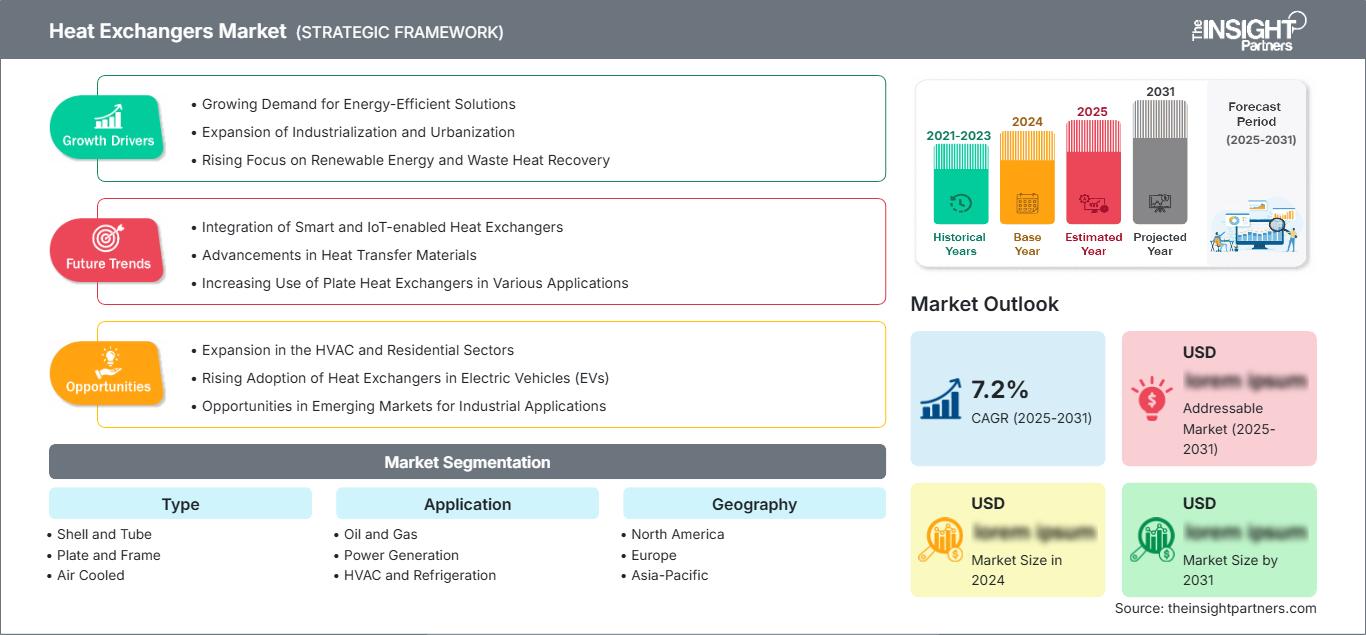
Le marché mondial des échangeurs de chaleur était évalué à 21,92 milliards de dollars américains en 2025 et devrait atteindre 32,31 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,41 % entre 2026 et 2034.
Analyse et perspectives du marché des échangeurs de chaleur
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 20 à 22 % en 2025 et devrait connaître une croissance annuelle composée de 4,4 à 4,8 % entre 2026 et 2034, soutenue par le remplacement industriel, les infrastructures énergétiques, la réfrigération avancée et les besoins en refroidissement des centres de données.
- États-Unis : Les États-Unis représentaient 82 à 85 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,5 à 4,9 % jusqu'en 2034, tirée par les applications industrielles, énergétiques et de refroidissement.
- Europe : L'Europe représentait une part de 24 à 26 % en 2025 et devrait enregistrer un TCAC de 4,3 à 4,7 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les améliorations d'efficacité et la modernisation industrielle.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de marché de 30 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 5,4 à 5,8 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie dans les applications industrielles et d'infrastructure.
- Segment le plus important : Les tubes et calandres représentaient une part de marché de 40 à 42 % en 2025 et devraient croître à un TCAC de 5,4 à 5,8 % jusqu’en 2034, conservant ainsi leur leadership dans les processus exigeants.
- Segment à forte croissance : Les panneaux à plaques et cadres représentaient une part de marché de 26 à 29 % en 2025 et devraient enregistrer un TCAC de 6,0 à 6,5 %, grâce à des conceptions compactes et une efficacité thermique élevée.
- Principales entreprises analysées en détail : Aggreko plc, Alfa Laval AB, API Heat Transfer, Cummins Inc., Danfoss A/S, Doosan Corporation, GEA Group AG, IHI Corporation, Kelvion Holding GmbH, Xylem Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des échangeurs de chaleur évolue des équipements thermiques standard vers des applications sur mesure, privilégiant la compacité, la facilité d'entretien, l'efficacité énergétique et la compatibilité des matériaux. Les échangeurs à calandre et tubes restent essentiels pour les applications haute pression, tandis que les solutions à plaques gagnent en popularité lorsque l'encombrement et la facilité de nettoyage sont des critères importants. Les technologies mises en œuvre incluent l'automatisation des processus de fabrication, le développement de la métallurgie, l'ingénierie numérique et un contrôle qualité renforcé, permettant aux fabricants d'optimiser la puissance thermique, la perte de charge, la protection contre l'encrassement et la durée de vie.
Le développement futur des échangeurs de chaleur sera davantage lié aux économies émergentes, à l'électrification, à la récupération de chaleur et aux besoins en infrastructures de refroidissement à haut rendement. La pression exercée sur les organismes de réglementation en matière d'efficacité énergétique et de protection de l'environnement pourrait renforcer la rentabilité des projets de récupération de chaleur et du remplacement des équipements thermiques. Par ailleurs, les fabricants développent des capacités régionales de production et de maintenance afin de réduire les délais de livraison. Ces évolutions devraient créer un environnement favorable aux investissements continus dans les équipements de process et inciter les clients à évaluer leurs ressources thermiques en fonction du coût total de possession plutôt que du prix d'achat.
Rapport sur le marché des échangeurs de chaleur : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 21,92 milliards de dollars américains |
| Taille du marché d'ici 2034 | 32,31 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des échangeurs de chaleur
Le marché des échangeurs de chaleur est fortement tributaire des investissements dans les secteurs du pétrole et du gaz, de la production d'énergie, de la chimie, du CVC et de la réfrigération, ainsi que de l'agroalimentaire. La demande est déterminée par les spécifications techniques relatives à la puissance thermique, la pression, les températures, les fluides utilisés, le risque de corrosion, le potentiel d'encrassement, la perte de charge et la maintenance. La chaîne d'approvisionnement comprend les fabricants de matériaux, les entreprises de fabrication, les sociétés d'ingénierie, les installateurs, les ingénieurs de mise en service et les prestataires de services après-vente.
Les choix relatifs à la chaîne d'approvisionnement dépendront de la disponibilité des tubes, plaques, châssis, joints d'étanchéité, ventilateurs, pièces forgées, alliages spéciaux et procédés de fabrication. Les alliages spéciaux, tels que l'acier inoxydable, l'acier duplex, les alliages de nickel et les revêtements, sont utilisés pour un fonctionnement en conditions difficiles, tandis que les alliages courants permettent des délais de livraison plus courts. Les décisions d'achat tiendront compte de l'efficacité énergétique, de la maintenance, des calendriers de nettoyage et de la disponibilité des pièces de rechange.
Le rapport sur le marché des échangeurs de chaleur révèle un environnement concurrentiel fondé sur les différences de compétences en ingénierie thermique, la gamme de produits, les capacités de production, les applications, la présence géographique et les services après-vente. Alfa Laval AB et Danfoss A/S occupent des positions importantes sur les marchés des échangeurs de chaleur compacts et à plaques, tandis que Kelvion Holding GmbH est spécialisée dans l'ingénierie thermique sur mesure. API Heat Transfer, GEA Group AG, IHI Corporation et Xylem Inc. proposent des échangeurs de chaleur industriels personnalisés, tandis qu'Aggreko plc, Cummins Inc. et Doosan Corporation interviennent dans ce domaine au sein de leurs portefeuilles plus larges d'équipements et de services liés à la production d'énergie.
Les investissements dans les solutions d'ingénierie thermique, la production locale, la configurabilité, les matériaux et la spécialisation dans le refroidissement prennent une importance croissante. Le positionnement concurrentiel s'effectue par le biais de rénovations, de la surveillance de l'état des équipements, de contrats de service et de programmes de remplacement. L'avantage concurrentiel repose sur la combinaison de la standardisation des plateformes et de la personnalisation des applications. Les entreprises capables d'accélérer le processus d'ingénierie sans compromettre la certification et la qualité du service seront plus performantes dans leurs projets et leurs activités industrielles.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des échangeurs de chaleur : Perspectives stratégiques
Perspectives régionales
Marché des échangeurs de chaleur en Amérique du Nord
L'Amérique du Nord représentait 20 à 22 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,4 à 4,8 % jusqu'en 2034. Les États-Unis concentrent la majeure partie de la demande régionale, tandis que le Canada contribue à d'autres secteurs tels que l'énergie, les mines, l'agroalimentaire et l'industrie. Le raffinage, les réseaux de transport de gaz naturel, la chimie, la production d'électricité et le refroidissement commercial offrent des opportunités de remplacement et de nouvelles installations. La construction de nouveaux centres de données génère une demande supplémentaire en systèmes de refroidissement liquide et en systèmes de refroidissement des installations.
La part de marché des échangeurs de chaleur en Amérique du Nord est également stimulée par la modernisation des machines existantes et la prise en compte de l'intensité énergétique des équipements. Les opérateurs recherchent de plus en plus des équipements présentant une faible perte de charge, une récupération de chaleur, une résistance à la corrosion et une facilité d'entretien. La demande est la plus forte lorsque les équipements thermiques ont un impact sur la continuité de la production ou l'exploitation des bâtiments. La demande régionale privilégie les fournisseurs d'équipements proposant des services régionaux d'ingénierie, de fabrication, d'installation, de test et de pièces détachées, car l'approvisionnement est directement lié à la performance économique.
Marché américain des échangeurs de chaleur
Les États-Unis représentaient 82 à 85 % de la consommation nord-américaine en 2025 et devraient enregistrer une croissance annuelle composée de 4,5 à 4,9 % jusqu'en 2034. Parmi les principaux secteurs d'application figurent le raffinage, le GNL, la chimie, la production d'électricité, le CVC, la réfrigération, l'agroalimentaire et les centres de données. La demande de remplacement restera élevée, car la maintenance et l'optimisation des performances thermiques des installations industrielles existantes demeureront indispensables.
Parmi les entreprises en activité figurent Cummins Inc., Danfoss A/S, API Heat Transfer, Xylem Inc. et Aggreko plc. Les clients privilégient les équipements plus compacts, notamment en termes de taille, de résistance à la corrosion, de contrôle et de capacité à gérer des charges variables. La demande croissante de systèmes de refroidissement liquide, liée à la construction de nouveaux centres de données et à la décarbonation des industries, contribue également à la demande de réchauffeurs de fluides thermiques.
Marché européen des échangeurs de chaleur
L'Europe détenait entre 24 et 26 % du marché en 2025 et devrait enregistrer un TCAC de 4,3 à 4,7 % jusqu'en 2034. L'Allemagne est le premier pays concerné, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La demande régionale est soutenue par la modernisation industrielle, les réseaux de chaleur urbains, les mesures d'efficacité énergétique, l'électrification des procédés et le remplacement des équipements vieillissants. Le marché des échangeurs de chaleur combine une demande soutenue par une base installée mature et les opportunités émergentes liées à la récupération de chaleur industrielle.
L'Allemagne dispose de normes importantes pour les produits chimiques, les machines, l'agroalimentaire, l'énergie et la production industrielle. Le Royaume-Uni bénéficiera de la modernisation de ses infrastructures énergétiques, du chauffage urbain, des systèmes CVC commerciaux et des projets industriels. La France associe les normes du secteur de l'énergie aux procédés industriels. L'Italie possède de bonnes normes pour le CVC, la réfrigération, l'agroalimentaire et la production industrielle. L'Espagne tire son soutien de la production alimentaire, du refroidissement industriel, des infrastructures énergétiques et de la modernisation des bâtiments commerciaux.
Marché des échangeurs de chaleur de la région Asie-Pacifique
La région Asie-Pacifique représentait 30 à 32 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 à 5,8 % d'ici 2034, ce qui en fait le premier marché régional. Les principaux marchés régionaux sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La demande est tirée par l'expansion des capacités de production, le secteur manufacturier, la production chimique, le raffinage, la production d'énergie et les applications CVC (chauffage, ventilation et climatisation).
Les politiques favorisant l'efficacité industrielle, les infrastructures, l'urbanisation et la transition énergétique contribuent à la hausse de la demande. La Chine domine le marché, tandis que l'Inde connaît une croissance dans les secteurs du raffinage, de la pétrochimie, de l'agroalimentaire, de la production d'électricité et du froid commercial. Le Japon et la Corée du Sud privilégient la production manufacturière et l'efficacité. En Australie, la demande est stimulée par les mines, le GNL, l'énergie et les projets d'infrastructure.
Marché des échangeurs de chaleur au Moyen-Orient et en Afrique
Le segment Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,6 % jusqu'en 2034. La demande dans la région est principalement portée par l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud. Les principaux marchés d'application sont le raffinage, la pétrochimie, la production d'électricité, le dessalement, l'exploitation minière et les projets d'infrastructure.
Les conditions climatiques de la région influent sur les spécifications des équipements nécessaires au procédé. L'Arabie saoudite et les Émirats arabes unis investissent massivement dans l'énergie et les infrastructures. L'Afrique du Sud contribue à la demande grâce à ses activités minières et énergétiques.
Analyse de segmentation
Taper
Le type d'échangeur de chaleur demeure un critère de sélection essentiel sur le marché, car la pression, la température, l'encrassement, l'encombrement, la compatibilité des fluides et les exigences de maintenance varient considérablement d'une application à l'autre. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,2 % entre 2026 et 2034. Les échangeurs à calandre et tubes restent largement utilisés dans l'industrie, tandis que les échangeurs à plaques et cadres gagnent en importance grâce à leurs avantages opérationnels en termes de compacité, d'efficacité et d'accessibilité.
- Tuyauterie tubulaire : Cette configuration conserve la position dominante dans les grandes installations industrielles grâce à sa tolérance à la pression, sa large plage de températures de fonctionnement, ses pratiques d'ingénierie éprouvées et son adéquation aux secteurs pétrolier et gazier, énergétique et chimique.
- Plaque et cadre : construction compacte, haute efficacité thermique, capacité modulaire et accès facile aux plaques favorisent son adoption dans les secteurs du CVC, de la réfrigération, de la transformation alimentaire et des applications industrielles nécessitant des inspections ou des nettoyages fréquents.
- Refroidissement par air : Les systèmes refroidis par air sont d’une importance stratégique lorsque la disponibilité en eau de refroidissement est limitée, notamment dans les raffineries, les usines pétrochimiques, les installations électriques et les environnements industriels arides nécessitant une dépendance réduite à l’eau.
Application
Le marché des échangeurs de chaleur est concerné par un large éventail d'applications , notamment dans les secteurs de l'énergie, des industries de transformation, du bâtiment, de la réfrigération et de l'agroalimentaire. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,0 % à 5,4 % entre 2026 et 2034. Les équipements thermiques sont essentiels aux opérations de chauffage, de refroidissement, de condensation, d'évaporation et de récupération d'énergie ; les conditions d'application sont donc un critère déterminant pour le choix des produits et les spécifications techniques.
- Pétrole et gaz : les installations de raffinage, de traitement du gaz, de GNL et de pétrochimie nécessitent des systèmes thermiques durables pour les opérations de condensation, de refroidissement, de chauffage, de séparation et de récupération en fonctionnement continu.
- Production d'énergie : Les centrales électriques utilisent des échangeurs de chaleur pour le refroidissement du cycle de vapeur, les systèmes auxiliaires, les applications d'alimentation en eau et l'intégration thermique, là où la fiabilité et le transfert de chaleur contrôlé sont essentiels.
- CVC et réfrigération : les bâtiments commerciaux, les installations industrielles, les supermarchés et les infrastructures de la chaîne du froid privilégient les équipements compacts qui améliorent les performances thermiques tout en s’adaptant aux changements de réfrigérant et aux charges de fonctionnement variables.
- Industrie chimique : Les producteurs de produits chimiques ont besoin d’équipements spécifiques à l’application, capables de gérer les fluides corrosifs, les températures élevées, les variations de pression et les contrôles de contamination à travers diverses étapes de production.
- Industrie agroalimentaire : La construction hygiénique, la facilité de nettoyage, les matériaux compatibles et le contrôle fiable de la température font des échangeurs de chaleur des éléments importants pour la pasteurisation, le brassage, l’industrie laitière, la fabrication de boissons et les opérations de transformation connexes.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Pétrole et gaz |
Haut |
Modernisation de la raffinerie |
Mature |
|
Production d'énergie |
Haut |
Récupération thermique |
Mature |
|
CVC et réfrigération |
Haut |
Refroidissement efficace |
Mise à l'échelle |
|
Chimique |
Haut |
Intégration des processus |
Mature |
|
Nourriture et boissons |
Moyen |
Traitement hygiénique |
Mise à l'échelle |
|
Autres |
Moyen |
Rénovation industrielle |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des échangeurs de chaleur
L'efficacité énergétique industrielle fait de la récupération thermique une priorité accrue.
Les opérateurs industriels évaluent de plus en plus les équipements thermiques en fonction de leur coût de cycle de vie plutôt que du seul prix d'achat. La récupération de chaleur permet de réduire la consommation d'énergie externe grâce à l'intégration des flux chauds et froids, améliorant ainsi la rentabilité des opérations de raffinage, de chimie, d'agroalimentaire et de production d'énergie. Cette tendance encourage le remplacement des équipements inefficaces ou dégradés par des systèmes plus adaptés. Les décisions d'achat prennent de plus en plus en compte l'efficacité thermique, la gestion des pertes de charge, le comportement à l'encrassement, les matériaux et la durée de vie prévue. L'impact se répercute sur l'ensemble de la chaîne de valeur, car les fabricants d'équipements peuvent se différencier par leurs capacités d'ingénierie, de surveillance et de modernisation. Pour les utilisateurs finaux, des réductions mesurables de la consommation d'énergie et des coûts de maintenance peuvent justifier le remplacement des équipements, même à capacité de production inchangée. Par conséquent, les projets axés sur l'efficacité énergétique peuvent constituer une source de demande récurrente, parallèlement aux investissements dans de nouvelles installations industrielles et à l'extension des capacités de production.
L'électrification industrielle développe les applications liées aux pompes à chaleur
L'électrification ouvre de nouvelles perspectives aux échangeurs de chaleur dans les domaines des pompes à chaleur industrielles, du chauffage commercial, de la réfrigération et des applications énergétiques de process. Afin de réduire la dépendance des exploitants aux énergies de combustion, les équipements thermiques doivent assurer un transfert d'énergie très efficace, quelles que soient les conditions de fonctionnement. La conception à plaques offre de nombreux avantages pour les systèmes compacts, grâce à sa compacité et son efficacité. Le choix du fluide frigorigène influence les spécifications, notamment les exigences en matière de pression, de température et de matériaux. Le marché des échangeurs de chaleur s'étend ainsi à la construction de bâtiments, aux chaînes du froid, aux supermarchés et aux applications industrielles de pompes à chaleur. Les échangeurs de chaleur doivent être intégrés aux compresseurs, pompes, vannes, systèmes de régulation et fluides frigorigènes.
L'expansion des centres de données crée une demande de refroidissement haute performance
L'expansion des centres de données engendre des besoins spécifiques en refroidissement, caractérisés par une forte densité thermique, un fonctionnement continu, une tolérance aux interruptions de service très limitée et des objectifs de performance énergétique rigoureux. Le refroidissement liquide prend de l'importance avec l'augmentation des charges de calcul, nécessitant des échangeurs de chaleur compacts au sein des unités de distribution de refroidissement et des circuits d'eau des installations. Les achats privilégient une faible perte de charge, la stabilité de la température, la redondance, la facilité d'entretien et des performances prévisibles. Cette application se distingue de nombreux marchés industriels traditionnels car les équipements thermiques influent directement sur la disponibilité de l'infrastructure numérique et la consommation d'électricité. Les fournisseurs disposant d'une capacité de production évolutive, de technologies de refroidissement éprouvées et de capacités de surveillance peuvent cibler un créneau différencié en matière d'infrastructures. Les installations existantes offrent également un potentiel de modernisation à mesure que la densité des processeurs augmente et que les architectures de refroidissement évoluent. Cette opportunité englobe donc à la fois les nouvelles constructions et la modernisation des centres de données en exploitation, créant ainsi un portefeuille d'équipements plus large que la seule construction de nouveaux centres.
Tendances futures du marché des échangeurs de chaleur
La surveillance thermique numérique évoluera vers la maintenance prédictive
Les tendances du marché des échangeurs de chaleur devraient inclure un déploiement accru de capteurs, de systèmes de contrôle connectés et de logiciels d'analyse permettant de suivre les écarts de température, les pertes de charge, le comportement des fluides et les indicateurs d'encrassement. Les opérateurs peuvent utiliser ces mesures pour identifier les baisses de performance et planifier la maintenance en fonction de l'état réel des équipements plutôt que selon des intervalles fixes. Les modèles numériques peuvent faciliter la mise en service à distance, l'évaluation comparative des performances, la détection des pannes et la comparaison des actifs entre plusieurs installations. L'adoption devrait être la plus forte chez les opérateurs gérant des équipements géographiquement dispersés, où les coûts d'inspection et les risques d'indisponibilité sont élevés. À terme, le service basé sur l'état des équipements pourrait devenir un avantage concurrentiel significatif pour les fournisseurs, car la surveillance logicielle favorise les échanges réguliers avec les clients après l'installation. Les fabricants peuvent également utiliser les données d'exploitation agrégées pour améliorer les conceptions futures, optimiser les recommandations de maintenance et identifier les modes de défaillance récurrents dans différents environnements d'application.
Les matériaux avancés permettront de résister à des environnements d'exploitation plus difficiles.
Le développement des matériaux devrait prendre une importance croissante à mesure que les équipements seront exposés à des températures plus élevées, à des fluides corrosifs, à des carburants alternatifs et à des procédés chimiques exigeants. Les alliages de nickel, les aciers inoxydables duplex, les revêtements protecteurs, les méthodes d'assemblage améliorées et les traitements de surface spécialisés peuvent étendre les plages de fonctionnement là où les matériaux conventionnels atteignent leurs limites en matière de corrosion ou de fatigue. L'hydrogène, la capture du carbone, les procédés chimiques avancés et les systèmes énergétiques à haut rendement pourraient engendrer des exigences de compatibilité supplémentaires. Les fabricants doivent néanmoins trouver un équilibre entre les gains de performance et le coût des matériaux, la complexité de fabrication et la disponibilité des approvisionnements. L'ingénierie numérique peut faciliter le choix des matériaux en évaluant les gradients de température, la concentration des contraintes, l'exposition à la corrosion et la durée de vie prévue avant la fabrication. Cette tendance devrait renforcer la collaboration entre les fabricants d'équipements, les fournisseurs de matériaux, les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et les utilisateurs finaux lors de la définition des spécifications. Elle pourrait également créer des opportunités pour les fournisseurs spécialisés possédant une expertise dans les applications en conditions extrêmes.
Opportunités du marché des échangeurs de chaleur
La production locale peut améliorer la réactivité des projets.
La production localisée représente une opportunité intéressante pour les fournisseurs recherchant des cycles de livraison plus courts, une moindre dépendance à la logistique et une meilleure couverture après-vente sur les marchés industriels en croissance. Les capacités régionales de fabrication, d'assemblage, de test et de service permettent d'améliorer la réactivité lorsque les clients ont besoin d'équipements personnalisés ou de pièces de rechange rapidement. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines économies d'Amérique latine offrent des opportunités grâce à l'expansion simultanée des capacités industrielles et des infrastructures. La localisation peut également faciliter l'approvisionnement local et renforcer les relations avec les entreprises d'ingénierie, d'approvisionnement et de construction (EPC). Les modèles les plus performants combinent généralement une ingénierie standardisée à l'échelle mondiale avec une production et un service adaptés aux spécificités régionales. Cette approche préserve la cohérence de la conception tout en facilitant l'accès aux matériaux, aux processus de certification, à la main-d'œuvre et aux spécifications clients locales. Les prévisions du marché des échangeurs de chaleur peuvent donc être influencées par la capacité des fournisseurs à concilier envergure mondiale et réactivité régionale.
La récupération de chaleur résiduelle crée un potentiel d'investissement axé sur la rénovation
La récupération de chaleur fatale offre une voie d'investissement intéressante pour les installations qui rejettent une quantité importante d'énergie thermique par les gaz d'échappement, les circuits de refroidissement, les condenseurs ou les flux de procédés. Les projets de rénovation permettent d'améliorer l'utilisation de l'énergie sans nécessiter le remplacement complet des équipements de production existants, ce qui les rend pertinents pour les raffineries, les industries chimiques, agroalimentaires, métallurgiques, les réseaux de chaleur urbains et les grandes installations commerciales. La rentabilité d'un projet dépend des niveaux de température, de la contamination, de l'encrassement, des contraintes de pression, des calendriers d'exploitation et de la capacité à utiliser efficacement l'énergie récupérée. Les fournisseurs peuvent renforcer leur proposition de valeur en intégrant les échangeurs de chaleur aux systèmes de contrôle, aux pompes, aux pompes à chaleur et aux systèmes de stockage. Des solutions modulaires peuvent aider les exploitants à échelonner leurs investissements et à mesurer les économies réalisées avant un déploiement plus large. Face à des priorités de plus en plus exigeantes en matière de gestion de l'énergie industrielle, les projets de récupération peuvent de plus en plus concurrencer les investissements de capacité pour l'allocation des capitaux, car ils optimisent à la fois l'efficacité opérationnelle et l'utilisation des ressources.
Développements récents
- Septembre 2025 : Alfa Laval Aalborg Header-Coil A/S, une coentreprise entre les fabricants d’échangeurs de chaleur Alfa Laval et Aalborg CSP, a lancé son premier produit pour le stockage d’énergie. Cet échangeur de chaleur à serpentin et collecteur est spécialement conçu pour les systèmes de stockage d’énergie thermique à grande échelle. Il offre un rendement thermique élevé, un encombrement réduit et une grande fiabilité en conditions de fonctionnement cycliques.
- Septembre 2025 : Danfoss est fier d’annoncer le lancement de ses échangeurs de chaleur à plaques à joints hygiéniques, conçus pour révolutionner les procédés hygiéniques dans de nombreux secteurs industriels. Fabriqués avec précision et rigueur, ces échangeurs de chaleur répondent aux exigences d’hygiène les plus strictes et utilisent des matériaux conformes aux normes FDA afin de garantir une qualité optimale de vos produits finis.
- Janvier 2024 : Tranter a récemment remporté une importante commande pour une application de capture du carbone après combustion. Cette commande porte sur six (6) grands échangeurs de chaleur à plaques et cadres en acier inoxydable et 254 SMO avec joints EPDM. Ces échangeurs seront utilisés pour la récupération de chaleur et la ventilation des condenseurs lors du processus d'élimination du CO2 d'un flux gazeux, réalisé par absorption en continu avec des solvants régénérables.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -