
Previsioni e quote di mercato degli scambiatori di calore fino al 2034
Dimensioni e previsioni del mercato degli scambiatori di calore (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (a fascio tubiero, a piastre, raffreddati ad aria, altri); applicazione (petrolio e gas, produzione di energia, riscaldamento, ventilazione e condizionamento e refrigerazione, industria chimica, alimentare e delle bevande, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006221
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
21,92 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
32,31 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,41 %
Tasso di crescita
Mercato di riferimento
246,31 miliardi di dollari USA
(2026-2034)
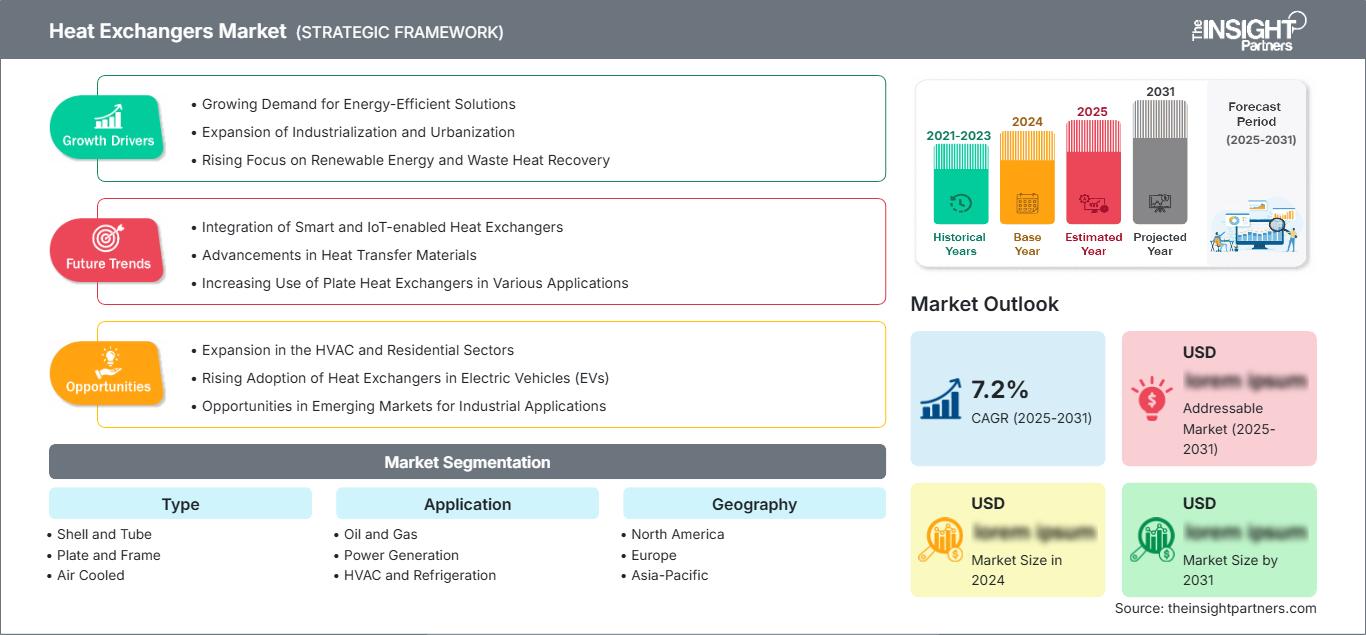
Il mercato globale degli scambiatori di calore aveva un valore di 21,92 miliardi di dollari nel 2025 e si prevede che raggiungerà i 32,31 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 4,41% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato degli scambiatori di calore
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato del 20-22% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,4-4,8% nel periodo 2026-2034, grazie alla sostituzione degli impianti industriali, alle infrastrutture energetiche, alla refrigerazione avanzata e alle esigenze di raffreddamento dei data center.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'82-85% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-4,9% fino al 2034, trainati dalle applicazioni industriali, energetiche e di raffreddamento.
- Europa: Nel 2025 l'Europa ha rappresentato una quota del 24-26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,7%, con Germania, Regno Unito, Francia, Italia e Spagna a sostegno degli interventi di efficientamento e modernizzazione industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato del 30-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,8%, trainata da Cina, Giappone, Corea del Sud, India e Australia nei settori industriale e infrastrutturale.
- Segmento più ampio: Il settore dei sistemi a guscio e tubo rappresentava una quota di mercato del 40-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,8% fino al 2034, mantenendo la leadership nei processi più complessi.
- Segmento in forte crescita: nel 2025, il segmento delle strutture a pannelli e telai rappresentava una quota di mercato del 26-29% e si prevede che registrerà un CAGR del 6,0-6,5%, grazie al design compatto e all'elevata efficienza termica.
- Aziende chiave analizzate nel dettaglio: Aggreko plc, Alfa Laval AB, API Heat Transfer, Cummins Inc., Danfoss A/S, Doosan Corporation, GEA Group AG, IHI Corporation, Kelvion Holding GmbH, Xylem Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli scambiatori di calore si sta allontanando dalle apparecchiature termiche standard per orientarsi verso applicazioni progettate su misura, focalizzate su compattezza, facilità di manutenzione, efficienza energetica e compatibilità dei materiali. Gli scambiatori a fascio tubiero continuano a essere importanti per le applicazioni ad alta pressione, mentre le soluzioni a piastre stanno diventando popolari in applicazioni in cui il risparmio di spazio e la facilità di pulizia rivestono un ruolo fondamentale. Le tecnologie di processo includono l'automazione del processo di fabbricazione, lo sviluppo metallurgico, l'ingegneria computazionale e un controllo qualità avanzato, consentendo ai produttori di ottimizzare il carico termico, la caduta di pressione, la protezione dall'incrostazione e le prestazioni durante l'intero ciclo di vita.
Lo sviluppo futuro degli scambiatori di calore sarà sempre più legato alle economie in via di sviluppo, all'elettrificazione, al recupero di calore e alle esigenze infrastrutturali per il raffreddamento ad alta efficienza. La pressione sugli enti regolatori in materia di efficienza energetica e tutela ambientale potrebbe rafforzare la convenienza economica dei progetti di recupero di calore e della sostituzione delle apparecchiature termiche. Inoltre, i produttori stanno iniziando a sviluppare capacità produttive e di assistenza a livello regionale per ridurre i tempi di consegna. Si prevede che tali sviluppi creino condizioni favorevoli per i continui investimenti in apparecchiature di processo e incoraggino i clienti a valutare le proprie risorse termiche in base al costo totale di proprietà piuttosto che al prezzo iniziale.
Ambito del rapporto sul mercato degli scambiatori di calore
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 21,92 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 32,31 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli scambiatori di calore
Il mercato degli scambiatori di calore dipende in modo significativo dagli investimenti di capitale nei settori petrolifero e del gas, della produzione di energia, chimico, del riscaldamento, ventilazione e condizionamento (HVAC) e della refrigerazione, nonché nell'industria alimentare. La domanda è guidata dalle specifiche ingegneristiche relative a carico termico, pressione, temperature, fluidi utilizzati, rischio di corrosione, potenziale di incrostazione, caduta di pressione e manutenzione. La catena di fornitura comprende quindi produttori di materiali, fabbricanti, società di ingegneria, installatori, ingegneri di collaudo e servizi post-vendita.
Le considerazioni relative alla catena di approvvigionamento si baseranno sulla disponibilità di tubi, lamiere, telai, guarnizioni, ventilatori, forgiati, leghe speciali e processi produttivi. Le leghe speciali, come l'acciaio inossidabile, l'acciaio duplex, le leghe di nichel e i rivestimenti, vengono utilizzate per operare in condizioni difficili, mentre le leghe ordinarie consentono consegne più rapide. Le decisioni di acquisto terranno conto dell'efficienza energetica, della manutenzione, dei programmi di pulizia e della disponibilità dei pezzi di ricambio.
Il rapporto sul mercato degli scambiatori di calore evidenzia un ambiente competitivo basato su differenze di competenza nell'ingegneria termica, gamma di prodotti, capacità produttive, applicazioni, area geografica e servizi post-vendita. Alfa Laval AB e Danfoss A/S occupano posizioni di rilievo nei mercati degli scambiatori di calore compatti e a piastre, mentre Kelvion Holding GmbH è specializzata in ingegneria termica personalizzata. API Heat Transfer, GEA Group AG, IHI Corporation e Xylem Inc. forniscono scambiatori di calore industriali su misura, mentre Aggreko plc, Cummins Inc. e Doosan Corporation operano in questo settore nell'ambito dei loro più ampi portafogli di apparecchiature e servizi relativi alla produzione di energia.
Gli investimenti in soluzioni di ingegneria termica, produzione localizzata, configurabilità, materiali e specializzazione nel raffreddamento stanno acquisendo sempre maggiore importanza. Il posizionamento sul mercato si concretizza attraverso interventi di ammodernamento, monitoraggio delle condizioni, contratti di assistenza e programmi di sostituzione. Il vantaggio competitivo deriva dalla combinazione di standardizzazione delle piattaforme e personalizzazione delle applicazioni. Le aziende in grado di accelerare il processo di progettazione senza compromettere la certificazione e la qualità del servizio otterranno risultati migliori nei progetti e nelle attività industriali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli scambiatori di calore: approfondimenti strategici
Approfondimenti regionali
Mercato degli scambiatori di calore in Nord America
Nel 2025 il Nord America deteneva una quota di mercato del 20-22% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,4-4,8% fino al 2034. Gli Stati Uniti rappresentano la maggior parte della domanda regionale, mentre il Canada contribuisce ad altri settori, come quello energetico, minerario, alimentare e industriale. La raffinazione, i sistemi di trasporto del gas naturale, l'industria chimica, la produzione di energia elettrica e il raffreddamento commerciale offrono opportunità di sostituzione e nuove installazioni. La costruzione di nuovi data center crea un'ulteriore domanda di sistemi di raffreddamento a liquido e per impianti.
La quota di mercato degli scambiatori di calore in Nord America è trainata anche dalla modernizzazione dei macchinari esistenti e dalla considerazione dell'intensità energetica delle apparecchiature. Gli operatori richiedono sempre più apparecchiature con minore perdita di carico, recupero di calore, resistenza alla corrosione e facilità di manutenzione. La domanda è massima laddove le apparecchiature termiche incidono sulla continuità della produzione o sul funzionamento degli edifici. La domanda regionale predilige i fornitori di apparecchiature che offrono servizi regionali di ingegneria, produzione, installazione, collaudo e fornitura di pezzi di ricambio, poiché l'approvvigionamento è direttamente correlato alle prestazioni economiche.
Mercato statunitense degli scambiatori di calore
Nel 2025 gli Stati Uniti rappresentavano l'82-85% del consumo nordamericano e si prevede che registreranno una crescita annua composta (CAGR) del 4,5-4,9% fino al 2034. Alcuni dei principali settori di applicazione sono la raffinazione, il GNL, l'industria chimica, la produzione di energia, il riscaldamento, la ventilazione e il condizionamento dell'aria (HVAC), la refrigerazione, l'industria alimentare e i data center. La domanda di sostituzione rimarrà elevata, poiché vi sarà sempre la necessità di manutenzione e ottimizzazione delle prestazioni termiche degli impianti industriali già esistenti.
Tra le aziende operanti nel settore figurano Cummins Inc., Danfoss A/S, API Heat Transfer, Xylem Inc. e Aggreko plc. In termini di dimensioni delle apparecchiature, resistenza alla corrosione, controllo e capacità di gestire carichi variabili, i clienti prediligono apparecchiature di dimensioni più ridotte. La crescente domanda di sistemi di raffreddamento a liquido, dovuta alla costruzione di nuovi data center e alla decarbonizzazione delle industrie, sta incrementando la richiesta di riscaldatori a fluido termico.
Mercato europeo degli scambiatori di calore
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,7% fino al 2034. La Germania è il paese leader, seguita da Regno Unito, Francia, Italia e Spagna. La domanda regionale è sostenuta dalla modernizzazione industriale, dal teleriscaldamento, dalle misure di efficienza energetica, dall'elettrificazione dei processi e dalla sostituzione delle apparecchiature obsolete. Il mercato degli scambiatori di calore combina una domanda consolidata derivante da installazioni consolidate con le opportunità emergenti nel recupero del calore industriale.
In Germania sono disponibili standard significativi per i settori chimico, dei macchinari, della lavorazione alimentare, dell'energia e della produzione manifatturiera. Il Regno Unito trarrà vantaggio dalla modernizzazione delle infrastrutture energetiche, del teleriscaldamento, dei sistemi HVAC commerciali e dei progetti industriali. La Francia combina gli standard del settore energetico con i processi industriali. In Italia esistono buoni standard per il riscaldamento, la ventilazione e il condizionamento dell'aria (HVAC), la refrigerazione, la lavorazione alimentare e la produzione manifatturiera. La Spagna trae il suo sostegno dalla produzione alimentare, dal raffreddamento industriale, dalle infrastrutture energetiche e dalla modernizzazione degli edifici commerciali.
Mercato degli scambiatori di calore nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 30-32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,8% entro il 2034, diventando così il mercato regionale più grande. I principali mercati regionali includono Cina, Giappone, Corea del Sud, India e Australia. La domanda è trainata dall'espansione della capacità produttiva, dalla produzione manifatturiera, dalla produzione chimica, dalla raffinazione, dalla generazione di energia e dalle applicazioni HVAC.
Le politiche che promuovono l'efficienza industriale, le infrastrutture, l'urbanizzazione e la transizione energetica contribuiscono all'aumento della domanda. La Cina è leader in termini di mercati nazionali, mentre l'India sta registrando una crescita nei settori della raffinazione, della petrolchimica, della trasformazione alimentare, della produzione di energia e della refrigerazione commerciale. Giappone e Corea del Sud si concentrano sulla produzione manifatturiera e sull'efficienza. L'Australia, invece, trae impulso alla domanda i settori minerario, del GNL, dell'energia e dei progetti infrastrutturali.
Mercato degli scambiatori di calore in Medio Oriente e Africa
Si prevede che il segmento Medio Oriente e Africa crescerà con un CAGR del 5,2-5,6% fino al 2034. I principali motori della domanda nella regione includono Arabia Saudita, Emirati Arabi Uniti e Sudafrica. I mercati di applicazione chiave sono la raffinazione, la petrolchimica, la produzione di energia, la desalinizzazione, l'industria mineraria e i progetti infrastrutturali.
Le condizioni climatiche della zona influenzano le specifiche delle apparecchiature necessarie per il processo. L'Arabia Saudita e gli Emirati Arabi Uniti investono ingenti somme in energia e infrastrutture. Il Sudafrica contribuisce alla domanda con i settori minerario ed energetico.
Analisi di segmentazione
Tipo
Nel mercato degli scambiatori di calore, la tipologia di scambiatore rimane un criterio di selezione fondamentale, poiché pressione, temperatura, incrostazioni, ingombro, compatibilità dei fluidi e requisiti di manutenzione variano considerevolmente tra le diverse applicazioni. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 4,8-5,2% nel periodo 2026-2034. Gli scambiatori a fascio tubiero mantengono un'ampia diffusione industriale, mentre quelli a piastre e telaio acquisiscono importanza laddove compattezza, efficienza e accessibilità offrono vantaggi operativi.
- Reattori a fascio tubiero: questa configurazione mantiene la posizione di leader negli impianti di processo di grandi dimensioni grazie alla tolleranza alla pressione, all'ampio intervallo di temperature di esercizio, alle consolidate pratiche ingegneristiche e all'idoneità per i settori petrolifero e del gas, energetico e chimico.
- Piastra e telaio: la struttura compatta, l'elevata efficienza termica, la modularità e il comodo accesso alle piastre ne favoriscono l'adozione in applicazioni HVAC, di refrigerazione, di lavorazione alimentare e in settori industriali che richiedono frequenti ispezioni o pulizie.
- Raffreddamento ad aria: i sistemi di raffreddamento ad aria sono strategicamente importanti laddove la disponibilità di acqua di raffreddamento è limitata, in particolare nelle raffinerie, negli impianti petrolchimici, nelle centrali elettriche e negli ambienti industriali aridi che richiedono una ridotta dipendenza dall'acqua.
Applicazione
Il segmento applicativo del mercato degli scambiatori di calore comprende energia, industrie di processo, impianti per l'edilizia, refrigerazione e produzione alimentare. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 5,0-5,4% nel periodo 2026-2034. Le apparecchiature termiche sono parte integrante dei processi di riscaldamento, raffreddamento, condensazione, evaporazione e recupero, pertanto le condizioni di applicazione sono fondamentali per la selezione del prodotto e le specifiche ingegneristiche.
- Settore petrolifero e del gas: gli impianti di raffinazione, trattamento del gas, GNL e petrolchimici richiedono sistemi termici durevoli per le funzioni di condensazione, raffreddamento, riscaldamento, separazione e recupero durante le operazioni continue.
- Produzione di energia: gli impianti di produzione di energia utilizzano scambiatori di calore per il raffreddamento del ciclo a vapore, i sistemi ausiliari, le applicazioni con acqua di alimentazione e l'integrazione termica, dove l'affidabilità e il controllo del trasferimento di calore sono essenziali.
- Riscaldamento, ventilazione e condizionamento (HVAC) e refrigerazione: edifici commerciali, impianti industriali, supermercati e infrastrutture della catena del freddo prediligono apparecchiature compatte che migliorino le prestazioni termiche, adattandosi al contempo ai cambi di refrigerante e ai carichi operativi variabili.
- Settore chimico: i produttori di prodotti chimici necessitano di apparecchiature specifiche per l'applicazione, in grado di gestire fluidi corrosivi, temperature elevate, variazioni di pressione e controlli della contaminazione nelle diverse fasi di produzione.
- Settore alimentare e delle bevande: la costruzione igienica, la facilità di pulizia, i materiali compatibili e il controllo affidabile della temperatura rendono gli scambiatori di calore elementi essenziali per la pastorizzazione, la produzione di birra, l'industria lattiero-casearia, delle bevande e i relativi processi di trasformazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Petrolio e gas |
Alto |
Ammodernamenti della raffineria |
Maturo |
|
Generazione di energia |
Alto |
Recupero termico |
Maturo |
|
Riscaldamento, ventilazione e condizionamento (HVAC) e refrigerazione |
Alto |
Raffreddamento efficiente |
Scalatura |
|
Chimica |
Alto |
Integrazione dei processi |
Maturo |
|
Cibo e bevande |
Mezzo |
Trattamento igienico |
Scalatura |
|
Altri |
Mezzo |
Riqualificazione industriale |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli scambiatori di calore.
L'efficienza energetica industriale sta innalzando le priorità del recupero termico.
Gli operatori industriali valutano sempre più le apparecchiature termiche in base all'economia del ciclo di vita, piuttosto che al solo prezzo di acquisto. Il recupero di calore può ridurre l'energia fornita dall'esterno laddove i flussi di processo caldi e freddi possono essere integrati, migliorando l'economia operativa nelle applicazioni di raffinazione, chimiche, alimentari e di produzione di energia. Ciò sta incentivando la sostituzione di apparecchiature inefficienti o degradate con sistemi più adeguati. Le decisioni di acquisto tengono sempre più conto dell'efficienza termica, della gestione della caduta di pressione, del comportamento all'incrostazione, dei materiali e della durata di vita prevista. L'impatto si estende lungo tutta la catena del valore, poiché i produttori di apparecchiature possono differenziarsi attraverso la progettazione, il monitoraggio e le capacità di retrofit. Per gli utenti finali, riduzioni misurabili del consumo energetico e dei costi di manutenzione possono rafforzare le motivazioni per la sostituzione, anche laddove la capacità produttiva rimanga invariata. Di conseguenza, i progetti orientati all'efficienza possono fornire una fonte ricorrente di domanda, insieme ai nuovi investimenti industriali e all'espansione della capacità produttiva.
L'elettrificazione industriale sta ampliando le applicazioni collegate alle pompe di calore.
L'elettrificazione sta creando nuove opportunità per gli scambiatori di calore nel campo delle pompe di calore industriali, del riscaldamento commerciale, della refrigerazione e delle applicazioni energetiche di processo. Affinché l'operatore del sistema possa ridurre la dipendenza dalla combustione, le apparecchiature termiche devono trasferire energia in modo altamente efficiente, indipendentemente dalle mutevoli condizioni operative. Il design a piastre offre numerosi vantaggi nei sistemi compatti, in quanto risulta efficiente e al contempo compatto. L'utilizzo di refrigeranti influenzerà le specifiche, richiedendo diverse pressioni e temperature nominali, nonché diversi materiali. Il mercato degli scambiatori di calore si sta quindi ampliando per includere la costruzione di edifici, le catene del freddo, i supermercati e le applicazioni industriali con pompe di calore. Gli scambiatori di calore dovranno essere integrati con compressori, pompe, valvole, sistemi di controllo e refrigeranti.
L'espansione dei data center sta creando una crescente domanda di sistemi di raffreddamento ad alte prestazioni.
L'espansione dei data center sta creando esigenze di raffreddamento specifiche, caratterizzate da elevata densità di calore, funzionamento continuo, tolleranza limitata ai tempi di inattività e rigorosi obiettivi di prestazione energetica. Il raffreddamento a liquido sta acquisendo sempre maggiore importanza con l'aumento dei carichi di calcolo, richiedendo scambiatori di calore compatti all'interno delle unità di distribuzione del raffreddamento e dei circuiti idrici degli impianti. In fase di acquisto, l'accento è posto su bassa perdita di carico, stabilità della temperatura, ridondanza, facilità di manutenzione e prestazioni prevedibili. Questa applicazione si differenzia da molti mercati industriali tradizionali perché le apparecchiature termiche influiscono direttamente sulla disponibilità dell'infrastruttura digitale e sul consumo di energia elettrica. I fornitori con capacità produttive scalabili, tecnologie di raffreddamento collaudate e competenze di monitoraggio possono rivolgersi a una nicchia infrastrutturale specifica. Gli impianti esistenti offrono anche un potenziale di ammodernamento con l'aumento della densità dei processori e l'aggiornamento delle architetture di raffreddamento. L'opportunità comprende quindi sia nuove installazioni che la modernizzazione di data center operativi, creando un portafoglio di apparecchiature più ampio rispetto alle sole nuove costruzioni.
Tendenze future del mercato degli scambiatori di calore
Il monitoraggio termico digitale si evolverà verso la manutenzione predittiva.
Le tendenze del mercato degli scambiatori di calore prevedono una maggiore diffusione di sensori, controlli connessi e software analitici in grado di monitorare differenze di temperatura, caduta di pressione, comportamento del flusso e indicatori di incrostazione. Gli operatori possono utilizzare queste misurazioni per identificare cali di prestazioni e programmare la manutenzione in base alle effettive condizioni delle apparecchiature, anziché a intervalli fissi. I modelli digitali possono supportare la messa in servizio da remoto, il benchmarking delle prestazioni, il rilevamento dei guasti e il confronto delle risorse in più impianti. L'adozione dovrebbe essere più forte tra gli operatori che gestiscono apparecchiature distribuite geograficamente, dove i costi di ispezione e i rischi di fermo macchina sono elevati. Nel tempo, l'assistenza basata sulle condizioni potrebbe diventare un importante elemento di differenziazione per i fornitori, poiché il monitoraggio abilitato dal software crea un'interazione ricorrente con il cliente dopo l'installazione. I produttori possono anche utilizzare i dati operativi aggregati per migliorare i progetti futuri, ottimizzare le raccomandazioni di manutenzione e identificare le modalità di guasto ricorrenti nei diversi ambienti applicativi.
I materiali avanzati supporteranno ambienti operativi più severi
Si prevede che lo sviluppo dei materiali diventerà sempre più importante man mano che le apparecchiature saranno esposte a temperature più elevate, fluidi corrosivi, combustibili alternativi e processi chimici impegnativi. Leghe di nichel, acciai inossidabili duplex, rivestimenti protettivi, metodi di giunzione migliorati e trattamenti superficiali specializzati possono estendere i campi di applicazione laddove i materiali convenzionali presentano limitazioni dovute alla corrosione o alla fatica. L'idrogeno, la cattura del carbonio, i processi chimici avanzati e i sistemi di alimentazione ad alta efficienza potrebbero introdurre ulteriori requisiti di compatibilità. I produttori devono tuttavia bilanciare i benefici in termini di prestazioni con il costo dei materiali, la complessità di fabbricazione e la disponibilità delle forniture. L'ingegneria computazionale può supportare la selezione dei materiali valutando i gradienti di temperatura, la concentrazione delle sollecitazioni, l'esposizione alla corrosione e la durata di servizio prevista prima della fabbricazione. Questa tendenza dovrebbe incrementare la collaborazione tra produttori di apparecchiature, fornitori di materiali, appaltatori EPC e utenti finali durante la fase di specifica. Potrebbe anche creare opportunità per fornitori specializzati con competenze in applicazioni in condizioni di servizio gravose.
Opportunità di mercato per gli scambiatori di calore
La produzione localizzata può migliorare la reattività del progetto
La produzione localizzata rappresenta un'opportunità interessante per i fornitori che cercano cicli di consegna più brevi, una minore esposizione logistica e una copertura post-vendita più solida nei mercati industriali in crescita. Le capacità regionali di fabbricazione, assemblaggio, collaudo e assistenza possono migliorare la reattività quando i clienti richiedono apparecchiature personalizzate o componenti di ricambio rapidi. India, Sud-est asiatico, Medio Oriente e alcune economie latinoamericane offrono opportunità perché la capacità industriale e le infrastrutture si stanno espandendo simultaneamente. La localizzazione può anche supportare i requisiti di approvvigionamento nazionali e le relazioni con i contraenti EPC. I modelli più efficaci probabilmente combineranno l'ingegneria globale standardizzata con la produzione e l'assistenza adattate a livello regionale. Questo approccio preserva la coerenza della progettazione migliorando al contempo l'accesso a materiali locali, processi di certificazione, manodopera e specifiche del cliente. Le previsioni di mercato per gli scambiatori di calore possono quindi essere influenzate dalla velocità con cui i fornitori bilanciano la scala globale con la reattività regionale.
Il recupero del calore di scarto crea un potenziale di investimento basato sulla riqualificazione.
Il recupero del calore di scarto offre una via d'investimento per gli impianti che disperdono una quantità significativa di energia termica attraverso gas di scarico, circuiti di raffreddamento, condensatori o flussi di processo. I progetti di ammodernamento possono migliorare l'utilizzo dell'energia senza richiedere la completa sostituzione degli impianti di produzione esistenti, risultando quindi interessanti per raffinerie, industrie chimiche, alimentari, metallurgiche, di teleriscaldamento e grandi complessi commerciali. La redditività dei progetti dipende da fattori quali temperature, contaminazione, incrostazioni, vincoli di pressione, orari di funzionamento e capacità di utilizzare efficacemente l'energia recuperata. I fornitori possono rafforzare la propria offerta integrando scambiatori di calore con sistemi di controllo, pompe, pompe di calore e sistemi di accumulo. I pacchetti modulari possono aiutare gli operatori a pianificare gli investimenti in fasi e a misurare i risparmi prima di un'implementazione su larga scala. Con l'inasprirsi delle priorità in materia di gestione energetica industriale, i progetti di recupero possono competere sempre più con gli investimenti in capacità produttiva per l'allocazione di capitale, in quanto affrontano sia l'efficienza operativa che l'utilizzo delle risorse.
Sviluppi recenti
- Settembre 2025: Alfa Laval Aalborg Header-Coil A/S, una joint venture tra i produttori di scambiatori di calore Alfa Laval e Aalborg CSP, ha lanciato il suo primo prodotto per l'accumulo di energia. Lo scambiatore di calore a collettore e serpentina è specificamente progettato per l'utilizzo in sistemi di accumulo di energia termica su larga scala, offrendo un'elevata efficienza termica, un ingombro ridotto e un'elevata affidabilità in condizioni operative cicliche.
- Settembre 2025: Danfoss è orgogliosa di annunciare il lancio dei suoi scambiatori di calore a piastre igieniche con guarnizione, progettati per ridefinire i processi igienici in diversi settori industriali. Realizzati con precisione e cura, questi scambiatori di calore soddisfano i requisiti igienici più rigorosi, utilizzando materiali conformi alle normative FDA per garantire la massima qualità dei prodotti finali.
- Gennaio 2024: Tranter ha recentemente ottenuto un importante ordine per un'applicazione di cattura del carbonio post-combustione. L'ordine riguarda sei (6) grandi scambiatori di calore a piastre e telaio in acciaio inossidabile e 254 SMO con guarnizioni in EPDM che saranno utilizzati per il recupero di calore e i condensatori di sfiato nel processo di rimozione della CO2 da un flusso gassoso, effettuato mediante assorbimento in un processo continuo con solventi rigenerabili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -