
Markt für Hoch Energie LED: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hochleistungs-LEDs (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Gehäusetyp (Mesa, Flip-Chip, Vertikal); Anwendung (Automobil, Hintergrundbeleuchtung, Mobilgeräte, Allgemeinbeleuchtung, Signale und Beschilderung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006039
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
10,51 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,60 %
Wachstumsrate
Adressierbarer Markt
153,81 Mrd. US-Dollar
(2026–2034)
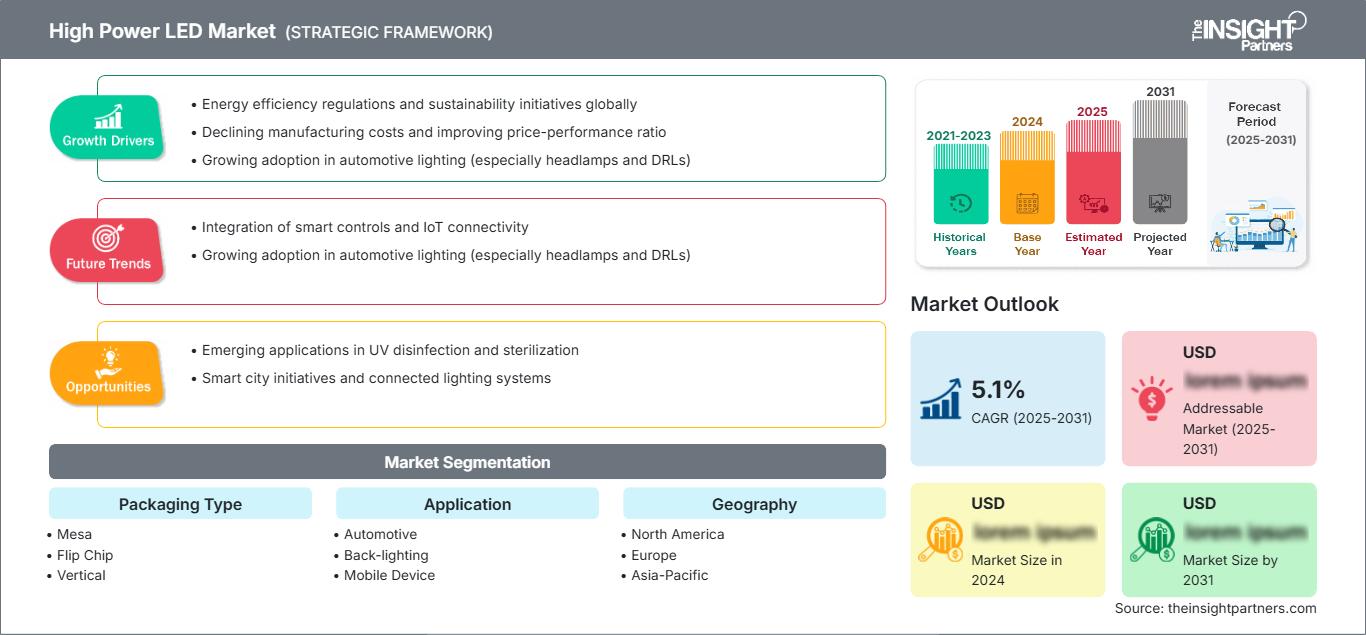
Der Markt für Hochleistungs-LEDs wird im Jahr 2025 ein Volumen von 10,51 Milliarden US-Dollar erreichen und bis 2034 voraussichtlich auf 23,99 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,60 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf die steigende Effizienz, das verbesserte Wärmemanagement, die optimierte optische Steuerung und den Einsatz kleiner LED-Gehäuse unter anspruchsvollen Bedingungen zurückzuführen. Es wird erwartet, dass sich das Marktwachstum durch die Einführung von Festkörperbeleuchtung für Fahrzeuge, Beleuchtungstechnik, Displays, Mobilgeräte und die Signalerzeugung fortsetzen wird.
Die Nachfrage in Nordamerika wird von der Elektrifizierung von Fahrzeugen, der Nachrüstung für gewerbliche Zwecke, vernetzten Infrastrukturen und effizienten Beschaffungsmethoden getrieben. Die geschätzte durchschnittliche jährliche Wachstumsrate (CAGR) der Region wird im Zeitraum 2026–2034 zwischen 8,2 % und 9,0 % liegen. Faktoren wie Fahrzeugbeleuchtung, Infrastrukturentwicklung und der Austausch bestehender Beleuchtungssysteme werden zum Wachstum des Marktes für Hochleistungs-LEDs in dieser Region beitragen.
Marktanalyse und Einblicke für Hochleistungs-LEDs
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 24–28 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,2–9,0 % wachsen wird. Unterstützt wird dies durch Fahrzeugbeleuchtung, Nachrüstprogramme, kommerzielle Infrastruktur und etablierte Komponenten-Ökosysteme.
- USA: Die USA machen im Jahr 2025 schätzungsweise 70–74 % des nordamerikanischen Umsatzes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,0–8,8 % wachsen, wobei die Automobil-, Straßenbau- und kommerziellen Anwendungen an erster Stelle stehen.
- Europa: Für Europa wird im Jahr 2025 ein Marktanteil von 22–26 % prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % bis 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch Fahrzeugtechnologie, Effizienzregulierung, Modernisierung und Premiumbeleuchtung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 39–43 % geschätzt und soll bis 2034 ein jährliches Wachstum von 10,2–11,0 % verzeichnen. China, Japan, Südkorea und Indien sind die Haupttreiber der Nachfrage in den Bereichen Fertigung, Elektronik, Automobil und Infrastruktur.
- Größtes Segment: Die allgemeine Beleuchtung wird voraussichtlich im Jahr 2025 einen Marktanteil von 35–39 % ausmachen und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen, unterstützt durch Nachrüstungen und professionelle Beleuchtung.
- Wachstumsstarkes Segment: Der Automobilsektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 23–27 % erreichen und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,0 % wachsen, was auf die Elektrifizierung und fortschrittliche Beleuchtung zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Cree LED, EPISTAR Corporation, LG Innotek, Lumileds Holding BV, Nichia Corporation, Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd., Siemens AG, Signify Holding und Toyoda Gosei Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung hat sich von einfacheren Hochleistungsbauteilen hin zu anwendungsspezifischen Gehäusedesigns verlagert, die eine höhere Anforderungen an Wärmeleitfähigkeit, Farbkontrolle, Lichtausbeute und Stromtragfähigkeit stellen. Die Gehäusedesigns werden zunehmend von den jeweiligen Anwendungsbeschränkungen beeinflusst, wobei Unternehmen Chip-, Phosphor-, Substrat-, Optik- und Wärmedesign integrieren.
Zukünftig werden Investitionen in hocheffiziente LED-Produkte, intelligente Steuerungssysteme, Fahrzeugbeleuchtungslösungen und Kreislaufwirtschaft fließen. Die aufstrebenden Märkte bieten aufgrund der ineffizienten Beleuchtungstechnik in Wohn-, Gewerbe- und Außenbereichen die Möglichkeit zur direkten Einführung dieser Technologien. In Europa existieren Effizienzstandards, während die USA Programme zur Entwicklung von Festkörperbeleuchtungslösungen fördern.
Berichtsumfang zum Markt für Hochleistungs-LEDs
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,51 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,60 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochleistungs-LEDs
Die Nachfrageseite wird durch den Bedarf an hoher Leuchtkraft bei kleinen Bauformen getrieben. Es besteht ein steigender Bedarf an Fahrzeugscheinwerfern, Tagfahrlicht, Display-Hintergrundbeleuchtung, Straßenbeleuchtung, Industriebeleuchtung und Spezialbeleuchtung, die mit kontrollierten Lichtstrahlen arbeitet und auch bei hohen Sperrschichttemperaturen zuverlässig funktioniert. Die Wertschöpfungskette umfasst die Verwendung von Epitaxiematerialien, LED-Chips, Substraten, Verpackungsmaterialien, Leuchtstoffen, Treibern, Optiken, thermischen Schnittstellen, Modulen, Leuchten und die Integration in Erstausrüstersysteme.
Hinsichtlich der Angebotsdynamik besteht eine starke Konzentration in Asien mit Produktionszentren in China, Taiwan, Japan und Südkorea. Dies ist auf die Verfügbarkeit von Fachkräften in der Halbleiterindustrie sowie in der Verpackungs- und Elektronikfertigung zurückzuführen. China zählt zu den weltweit größten Herstellern, Verbrauchern und Exporteuren von LED-Beleuchtungsprodukten. Daher wird der Kostendruck bei standardisierten Produkten am höchsten sein, während für Automobilprodukte und Spezialprodukte vergleichsweise höhere technische Hürden bestehen.
Die Positionierung im Wettbewerb erfordert geistiges Eigentum und die Qualifikation für spezifische Anwendungen. Cree LED ist auf Hochleistungs- und anwendungsspezifische Komponenten spezialisiert, während Nichia seine LED-Entwicklung mit optischer und ultravioletter Technologie kombiniert. Samsung Electronics Co., Ltd. und LG Innotek bauen ihre Kompetenzen auf Display- und Automobilsystemen auf, während Lumileds Holding BV, Seoul Semiconductor Co., Ltd. und Toyoda Gosei Co., Ltd. durch ihre Kompetenzen in den Bereichen Packaging, Automobil und Beleuchtung konkurrieren.
Die Investitionen im Rahmen der Strategie konzentrieren sich auf die Systemvorteile im Marktbericht für Hochleistungs-LEDs. Signify Holding fokussiert sich auf vernetzte Beleuchtung und spezifische professionelle Anwendungen, während die Siemens AG durch Elektrifizierung und intelligente Infrastruktur aktiv ist. Die EPISTAR Corporation spielt eine wichtige Rolle im asiatischen Halbleiter-Ökosystem. Die Wettbewerbsdifferenzierung basiert daher auf thermischer Architektur, optischer Effizienz, Zuverlässigkeitsnachweisen, Fertigungsflexibilität, geistigem Eigentum und der Integration in zunehmend digitale Beleuchtungssysteme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hochleistungs-LEDs: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Hochleistungs-LEDs
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 24–28 % am Markt für Hochleistungs-LEDs erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 8,2–9,0 % verzeichnen. Zu den Markttreibern zählen gewerbliche Sanierungen, der Ausbau von Straßen, Fortschritte in der Fahrzeugbeleuchtung und die Beschaffung professioneller Beleuchtungslösungen. Die US-Bundesregierung fördert die Forschung an effizienter LED-Beleuchtung und hat Leistungsanforderungen für externe Anwendungen im Rahmen der Beschaffung festgelegt.
In der Region sind die USA aufgrund etablierter OEM-Partnerschaften und der vielfältigen Anwendungsmöglichkeiten der größte Markt. Kanada trägt durch Infrastrukturverbesserungen und Energieeffizienzprogramme seinen Teil bei, während Mexiko mit Anwendungen im Bereich der Fahrzeugbeleuchtung eine wichtige Rolle spielt. Die Produkte werden sich zunehmend unter anderem auf thermische Zuverlässigkeit, optische Leistung, Steuerungsintegration und Lebensdauer konzentrieren.
US-Markt für Hochleistungs-LEDs
Die Vereinigten Staaten halten im Jahr 2025 einen Marktanteil von rund 70–74 % in Nordamerika und werden voraussichtlich von 2026 bis 2034 jährliche Wachstumsraten zwischen 8,0 % und 8,8 % verzeichnen. Die Nachfrage nach LEDs wird durch die Beleuchtung von Straßen, Sanierungsprojekte von Gewerbegebäuden, die Automobilindustrie und die professionelle Beleuchtung angetrieben.
Auf dem Markt sind zahlreiche Unternehmen tätig, darunter Cree LED, Lumileds Holding BV, Samsung Electronics Co., Ltd., Signify Holding und mehrere internationale Anbieter. In der Automobilindustrie besteht ein wachsender Bedarf an kleinen, leistungsstarken Beleuchtungsprodukten für adaptive und elektronisch gesteuerte Beleuchtung. Im kommerziellen Bereich gewinnen Energieeffizienz und Steuerbarkeit von Beleuchtung zunehmend an Bedeutung.
Europäischer Markt für Hochleistungs-LEDs
Die Region wird Prognosen zufolge 2025 einen Marktanteil von 22–26 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen. Deutschland ist technologisch führend, vor allem dank der Automobilproduktion, während Großbritannien im Bereich der gewerblichen Sanierung und vernetzten Infrastruktur eine bedeutende Rolle spielt. Frankreich, Italien und Spanien sind aufgrund ihrer Bedeutung in den Bereichen Bausanierung, Transport, Gastgewerbe und Outdoor-Aktivitäten ebenfalls präsent. EU-Ökodesign und Energielabel fördern energieeffiziente Kaufentscheidungen.
Der deutsche Einfluss auf diesen Markt ist besonders bedeutend, da High-End-Fahrzeuge hohe Zuverlässigkeit, präzise Lichtverteilung und optimale optische Leistung erfordern. Automobilzertifizierungen ermöglichen den Absatz hochwertigerer Komponenten, und Installationen aus Industrie und Gewerbe sorgen für einen vielfältigeren Ersatzteilpool. Zulieferer und Hersteller in Europa und weltweit konkurrieren nicht nur über Produktionsmengen, sondern auch über Konformität, Zuverlässigkeit, Kreislaufwirtschaft und Integration.
Zu den Markttreibern in Großbritannien zählen Effizienzinitiativen im öffentlichen Sektor, Modernisierungen von Gewerbegebäuden und intelligente Straßenbeleuchtung. Es besteht eine zunehmende Nachfrage nach Geräten, die sich mit Sensoren und anderen Steuergeräten verbinden lassen und gleichzeitig eine gleichbleibende Leistung über den gesamten Lebenszyklus gewährleisten. Sanierungsmaßnahmen bieten Gelegenheiten zum Austausch; die Komplexität solcher Prozesse kann jedoch den Austausch einzelner Beleuchtungskomponenten erschweren.
In Frankreich vereinen sich der Bedarf an Gebäudesanierung mit den Anforderungen an Verkehr und öffentliche Räume. Italien und Spanien bieten zusätzliche Nachfrage durch Gewerbeimmobilien, Gastgewerbe, Einzelhandelsflächen und die Infrastruktur außerhalb von Gebäuden. Hochleistungs-LEDs erfreuen sich in den regionalen Märkten großer Beliebtheit, da sie durch ihre kompakte Bauform, den geringen Wartungsaufwand und die präzise Lichtverteilung höhere Komponentenkosten ausgleichen können.
Markt für Hochleistungs-LEDs im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 einen Marktanteil von 39–43 % und wird bis 2034 voraussichtlich um 10,2–11,0 % jährlich wachsen. China dominiert sowohl Nachfrage als auch Produktion in der Region, gefolgt von Japan, Südkorea und Indien. Professionelle Beleuchtungsanwendungen und die Modernisierung der Infrastruktur in Australien treiben die Nachfrage im APAC-Raum an. Die Produktionsstärke, politische Anreize und Nachfragetreiber in der Region werden die Akzeptanz fördern.
Die hohen Produktionsmengen aus China sorgen für Stabilität in der Lieferkette, während Japan und Südkorea die Komponenten- und Automobilproduktion stärken. Die steigende Nachfrage aufgrund von Urbanisierung und Industriewachstum in Indien treibt die Einführung effizienter Beleuchtungslösungen für Gewerbe und Außenbereiche in Australien voran. Die Stärke der Fertigungskapazitäten und die politischen Anreize werden den asiatisch-pazifischen Raum (APAC) zur wichtigsten Wachstumsregion für Hochleistungs-LED-Komponenten machen.
Markt für Hochleistungs-LEDs im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2 % bis 8,0 % wachsen. Führende Projekte in der Region werden aus Saudi-Arabien und den Vereinigten Arabischen Emiraten kommen, vor allem im Rahmen groß angelegter Infrastruktur-, Hotel-, Gewerbe- und Stadtentwicklungsprojekte. Kommunale und gewerbliche Projekte in Südafrika bleiben wichtige Wachstumstreiber, während die Region Naher Osten und Afrika (RoMEA) durch die zunehmende Verbreitung energieeffizienter Beleuchtungssysteme neue Möglichkeiten für den Austausch bestehender Beleuchtungsanlagen bietet.
Energieeffizienz und Infrastrukturmodernisierung werden die Nachfrage ankurbeln. Während Großprojekte tendenziell auf leistungsstarke Leuchten setzen, die auch unter schwierigen thermischen Bedingungen effizient arbeiten, suchen Kommunen zunehmend nach wartungsarmen Lösungen. Die VAE sind Vorreiter bei der Ablösung veralteter Beleuchtungstechnologien, ein Beispiel, das zukünftig in der gesamten Region Anwendung finden könnte.
Segmentierungsanalyse
Verpackungsart
Das Segment der Gehäusetypen im Markt für Hochleistungs-LEDs wird laut Prognosen von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,5 % wachsen, da die Anforderungen an Wärmemanagement, Stromdichte, Lichtausbeute und Bauform zunehmend anwendungsspezifischer werden. Insbesondere in der Automobilindustrie und der professionellen Beleuchtung werden Gehäuse benötigt, die auf hohe Zuverlässigkeit und kontrollierte Wärmeableitung ausgelegt sind. Die Wahl des Gehäuses beeinflusst zudem das optische Design, die Fertigungsausbeute, die Lebensdauer und die Integrationskosten.
- Mesa: Mesa-Strukturen bleiben relevant, wo etablierte Fertigungsprozesse, optische Steuerung und Anwendungserfahrung eine zuverlässige Komponentenproduktion gewährleisten. Ihre strategische Bedeutung bleibt in standardisierten Hochleistungsanwendungen bestehen, die ein vorhersagbares Verhalten erfordern.
- Flip-Chip: Flip-Chip-Architekturen gewinnen an Bedeutung, wenn eine verbesserte Wärmeableitung, eine kompakte Bauweise und eine höhere Strombelastbarkeit anspruchsvolle Beleuchtungsanwendungen ermöglichen. Sie sind strategisch wichtig für Anwendungen, die eine höhere Leistung bei kleineren Gehäusen erfordern.
- Vertikal: Vertikale Strukturen unterstützen Anwendungen, die effiziente Strompfade und etablierte Hochleistungsarchitekturen benötigen. Ihre anhaltende Relevanz spiegelt die Kompatibilität mit ausgereiften Fertigungssystemen und die Anforderungen an eine stabile elektrische und thermische Leistung wider.
Anwendung
Das Anwendungssegment im Markt für Hochleistungs-LEDs wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–10,1 % wachsen. Dies spiegelt den zunehmenden Einsatz in Automobilsystemen, Displays, Mobilgeräten, Allgemeinbeleuchtung und Signaltechnik wider. Höhere Effizienz, präzisere optische Steuerung, thermische Zuverlässigkeit und lange Lebensdauer sind dabei von zunehmender Bedeutung. Die Allgemeinbeleuchtung stellt weiterhin den größten Nachfragebereich dar, während Automobilanwendungen ein höheres Wertschöpfungspotenzial bieten.
- Automobilindustrie: Die Nachfrage im Automobilsektor wird durch Elektrifizierung, adaptive Beleuchtung, Tagfahrlicht, Außensignalisierung und hochwertige Innenraumsysteme gestärkt. Aufgrund der Qualifikationsanforderungen sind Zuverlässigkeit und optische Präzision für Komponentenlieferanten von strategischer Bedeutung.
- Hintergrundbeleuchtung: Die Hintergrundbeleuchtung bleibt bei Displays und spezialisierten visuellen Geräten relevant, wobei sich die Nachfrage hin zu dünneren Architekturen, höherer Helligkeit, verbesserter Farbwiedergabe und geringerem Stromverbrauch verschiebt.
- Mobilgeräte: Bei mobilen Anwendungen stehen Kompaktheit, geringer Stromverbrauch, Helligkeit und Farbtreue im Vordergrund. Komponentenhersteller konkurrieren mit immer komplexeren Displayarchitekturen um Miniaturisierung und Effizienz.
- Allgemeinbeleuchtung: Die Allgemeinbeleuchtung bietet das größte Anwendungspotenzial, da Systeme in Gewerbe-, Wohn-, Industrie- und Außenbereichen ältere Technologien kontinuierlich ersetzen. Hochleistungssysteme werden bevorzugt, wenn Beleuchtungsstärke und optische Leistung entscheidend sind.
- Signale und Beschilderungen: Signale und Beschilderungen erfordern hohe Sichtbarkeit, Zuverlässigkeit und Farbkonsistenz unter wechselnden Umgebungsbedingungen. Transportwesen, Werbung, Öffentlichkeitsarbeit und industrielle Systeme sorgen für eine kontinuierliche Nachfrage nach diesen Komponenten.
- Sonstige: Weitere Anwendungsbereiche sorgen für eine vielfältige Nachfrage in den Bereichen Spezialbeleuchtung, Gartenbau, Ultraviolettsysteme, Unterhaltung und industrielle Anwendungen und verringern so die Abhängigkeit von einem einzelnen Endmarkt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Adaptive Beleuchtung |
Skalierung |
|
Hintergrundbeleuchtung |
Medium |
Farbeffizienz |
Reifen |
|
Mobilgerät |
Medium |
Dünne Displays |
Reifen |
|
Allgemeine Beleuchtung |
Hoch |
Intelligente Nachrüstung |
Reifen |
|
Signale und Beschilderung |
Medium |
Digitale Beschilderung |
Skalierung |
|
Andere |
Niedrig |
Spezialoptik |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Hochleistungs-LEDs
Fahrzeugelektrifizierung steigert den Wert des Beleuchtungssystems
Elektrofahrzeuge schaffen ein günstiges Umfeld für hochwertige Beleuchtung, da elektronische Architekturen eine programmierbarere Beleuchtung, ein fortschrittliches Wärmemanagement und eine engere Integration zwischen Beleuchtungs- und Fahrzeugsteuerungssystemen ermöglichen. Hochleistungs-LEDs können Scheinwerfer, Tagfahrlicht, Außenblinker und Innenraumfunktionen bei gleichzeitig kompakter Bauweise unterstützen. Die weltweite Elektrifizierung von Fahrzeugen rückt den Energieverbrauch stärker in den Fokus, da elektrische Zusatzverbraucher die Fahrzeugeffizienz beeinflussen. Die Fahrzeugbeleuchtung wandelt sich daher von einer reinen Beleuchtungsfunktion hin zu elektronisch gesteuerten Sicherheits- und Designkomponenten. Anbieter, die optische Leistung, thermische Zuverlässigkeit, kompakte Bauformen und Qualifizierungsunterstützung kombinieren können, sind besser positioniert, um Designaufträge zu gewinnen. Das daraus resultierende Beschaffungsumfeld fördert Premium-Komponentenspezifikationen und Investitionen in automatisierte Tests, fortschrittliche Gehäusetechnologien und Anwendungsentwicklung.
Effizienzstandards sichern Ersatznachfrage
Effizienzvorschriften schaffen einen kontinuierlichen Austauschprozess für LED-Komponenten in der gewerblichen, öffentlichen und industriellen Beleuchtung. Die Europäische Union schreibt verbindliche Ökodesign-Anforderungen für Lichtquellen und separate Vorschaltgeräte vor, während die USA Effizienzvorgaben für die Beschaffung von Außenbeleuchtung beibehalten. Diese Rahmenbedingungen verändern die Kaufkriterien, indem sie die gemessene Effizienz, Qualität und Lebenszyklusleistung anstelle der Nennleistung in den Vordergrund stellen. Wenn installierte Geräte das Austauschalter erreichen, können Käufer leistungsstärkere Systeme durch geringere Betriebskosten und einen niedrigeren Wartungsaufwand rechtfertigen. Dieser Effekt ist besonders wichtig bei großen Installationen, wo sich der Energieverbrauch auf Tausende von Leuchten summiert. Komponentenhersteller, die Effizienz, Zuverlässigkeit und Kompatibilität mit Steuerungen nachweisen können, verschaffen sich einen Vorteil bei spezifikationsorientierten Projekten, während leistungsschwächere Produkte mit zunehmenden Qualifizierungshürden konfrontiert werden.
Digitale Steuerungen erweitern den Wert von Hochleistungskomponenten
Vernetzte Beleuchtung erweitert den wirtschaftlichen Nutzen von Hochleistungs-LEDs, indem sie die Beleuchtung an Anwesenheit, Tageslicht, Zeitpläne und Betriebsbedingungen anpasst. Die Internationale Energieagentur (IEA) weist darauf hin, dass Steuerungen neben der Lampeneffizienz zusätzliche Einsparungen ermöglichen, während vernetzte Systeme vorausschauende Wartung und Nutzungsanalysen unterstützen. Leistungsstarke LED-Systeme gewinnen an Wert, wenn sie mit Optiken und Steuerungen kombiniert werden, die das Licht präzise dorthin lenken, wo es benötigt wird, und so unnötigen Energieverbrauch reduzieren. Dies begünstigt Anbieter, die über die Komponentenebene hinaus durch Treiber, Module, thermische Schnittstellen, optische Systeme und softwarekompatible Architekturen agieren können. Der Wandel schafft zudem Möglichkeiten für Nachrüstungsprogramme, da vernetzte Steuerungen die bestehende Beleuchtung verbessern können, ohne dass ein kompletter Austausch der Gebäudetechnik erforderlich ist. Produktinteroperabilität und Serviceleistungen über den gesamten Lebenszyklus werden die Anbieterauswahl zunehmend beeinflussen.
Zukunftstrends im Markt für Hochleistungs-LEDs
Leistungsstärkere Pakete priorisieren die Systemleistung.
Die zukünftige Produktentwicklung im Markt für Hochleistungs-LEDs wird sich zunehmend auf die Systemeffizienz anstatt allein auf die Chip-Effizienz konzentrieren. Hersteller werden voraussichtlich Gehäusegeometrie, Phosphorkonversion, Wärmeleitwege, Optik und Ansteuerbedingungen gemeinsam optimieren, um die nutzbare Lichtausbeute zu erhöhen. Die nächste Produktgeneration sollte zudem Lebensdauer, Farbstabilität, Flimmerfreiheit, Recyclingfähigkeit und Kompatibilität mit intelligenten Steuerungen berücksichtigen. Diese Entwicklung spiegelt die wachsende Bedeutung der Gesamtsystemleistung wider, da sich die LED-Technologie in wichtigen Anwendungsbereichen etabliert. Installationen der ersten Generation erreichen bald ihren Austauschzyklus, wodurch ein Markt für Upgrades entsteht, die eine höhere Leistung mit der vorhandenen elektrischen und mechanischen Infrastruktur ermöglichen. Anbieter, die messbare Effizienzsteigerungen mit einfacherer Wartung und verbesserter optischer Steuerung kombinieren, können die Nachfrage nach Premium-Retrofits bedienen.
Die Fahrzeugbeleuchtung wird sich in Richtung programmierbarer optischer Architekturen entwickeln.
Die Fahrzeugbeleuchtung wird sich voraussichtlich in Richtung zunehmend programmierbarer optischer Architekturen weiterentwickeln, da Hersteller differenziertes Design, adaptive Sicherheitsfunktionen und eine bessere Integration in die Fahrzeugelektronik anstreben. Hochleistungs-LEDs können als Bausteine für Matrix-, Segment- und elektronisch gesteuerte Beleuchtung dienen, sofern die Anforderungen an Wärmeentwicklung und Zuverlässigkeit erfüllt werden. Die zukünftige Nachfrage dürfte daher Komponenten mit engerer Qualitätsklassifizierung, höherer Strombelastbarkeit, vorhersehbarer Lebensdauer und Kompatibilität mit kompakten optischen Systemen bevorzugen. Der Wettbewerbsvorteil wird sich von reiner Helligkeit hin zu Steuerbarkeit, optischer Präzision und validierter Leistung unter Fahrzeugbetriebsbedingungen verlagern. Entwicklungen im Bereich hochleuchtstarker Automobil-LEDs und des zugehörigen geistigen Eigentums weisen bereits den Weg, insbesondere dort, wo Premiumfahrzeuge fortschrittliche Außenbeleuchtungsfunktionen benötigen.
Marktchancen für Hochleistungs-LEDs
Nachrüstplattformen können den nächsten Austauschzyklus monetarisieren.
Der bevorstehende Austauschzyklus für LED-Installationen der ersten Generation bietet Anbietern die Chance, leistungsstärkere Komponenten in bestehende Leuchtenplattformen zu integrieren. Anstatt sich ausschließlich auf Neubauten zu konzentrieren, können Hersteller Ersatzmodule anbieten, die die mechanischen Schnittstellen beibehalten und gleichzeitig Effizienz, Wärmeleistung, Lichtverteilung und Kompatibilität mit Steuerungssystemen verbessern. Das größte Potenzial besteht in Gewerbegebäuden, Lagerhallen, der öffentlichen Beleuchtung, im Gastgewerbe und in Industrieanlagen, wo die Betriebszeiten hoch sind und Energieeinsparungen die Wirtschaftlichkeit von Projekten maßgeblich beeinflussen. Produktentwickler sollten Modularität, dokumentierte Lebensdauer, einfache Installation und Kompatibilität mit bestehenden Treibern priorisieren. Partnerschaften mit Leuchtenherstellern, Elektrogroßhändlern, Energiedienstleistern und Facility-Management-Unternehmen können die Spezifikation und Implementierung beschleunigen. Die Marktprognose für Hochleistungs-LEDs belohnt Anbieter, die die Komplexität von Nachrüstungen reduzieren und gleichzeitig messbare Vorteile über den gesamten Lebenszyklus bieten.
Die Fertigung in Schwellenländern kann den Zugang zu Komponenten erweitern
Investitionen in regionale Fertigung und Montage eröffnen Chancen, sobald die LED-Nutzung über etablierte Märkte hinaus zunimmt. Der asiatisch-pazifische Raum bietet bereits eine hohe Produktionstiefe, während Indien, Südostasien, der Nahe Osten und Afrika Möglichkeiten für lokale Montage, Vertrieb, Prüfung und Anwendungsentwicklung bieten. Investoren sollten zwischen Standardkapazitäten und differenzierten Kompetenzen unterscheiden, da der Preiswettbewerb bei standardisierten Komponenten intensiv ist. Lokale Produktionsstätten können dennoch Lieferzeiten verkürzen, die Kundenqualifizierung unterstützen, das logistische Risiko reduzieren und Produkte an die regionalen Infrastrukturbedingungen anpassen. Hochleistungsanwendungen in der Automobilindustrie, der Industrie, dem Gartenbau und im Außenbereich bieten besonders attraktive Nischen, in denen technischer Support und Zuverlässigkeit wichtiger sind als der niedrigste Komponentenpreis. Partnerschaften mit etablierten Halbleiter- und Beleuchtungs-Ökosystemen können das Markteintrittsrisiko verringern.
Aktuelle Entwicklungen
- Februar 2026: Cree LED stellte OptiLamp LEDs vor, eine Displaytechnologie, die Treiber- und Steuerungsintelligenz in jedes LED-Pixel integriert und so einen echten 1:1-Scan-Betrieb, verbesserte Helligkeit, präzise Steuerung auf Pixelebene, 24-Bit-Farbe pro Kanal, sanftere Farbabstufungen und tiefen Kontrast ermöglicht, während gleichzeitig der Stromverbrauch, die Systemkomplexität und der Wartungsaufwand reduziert werden.
- Januar 2026: Panasonic erweiterte sein KAIROS Alliance Partner-Programm um die LED-Prozessor-Unternehmen Brompton Technology, Colorlight, Megapixel und NovaStar und stärkte damit die Interoperabilität für groß angelegte Live-Veranstaltungen sowie Vermietungs- und Bühnenanwendungen durch flexible IT/IP-Workflows, SMPTE ST 2110-Unterstützung, schnellere Einrichtung, gleichbleibende Bildqualität, reduziertes Betriebsrisiko und größere kreative Freiheit.
- Mai 2025: Nichia gab bekannt, dass seine Hochleistungs-UV-C-LED mit 280 nm Wellenlänge (NCSU434D), die in ein von Mutoh Industries hergestelltes UV-C-LED-Desinfektionsgerät integriert ist, für die Abfüllmaschinen für Lebensmittel und Getränke von Shikoku Kakoki übernommen wurde. Dies ermöglicht eine quecksilberfreie und umweltfreundliche Desinfektion von Lebensmittelbehältern, Folien und Verschlüssen und unterstützt gleichzeitig den Übergang weg von Quecksilberlampen in Lebensmittelbetrieben.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -