
高電力LED市場:動向・需要・予測 2034
高出力LED市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:パッケージタイプ別(メサ型、フリップチップ型、垂直型)、用途別(自動車、バックライト、モバイル機器、一般照明、信号・看板、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006039
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
105 億1000万米ドル
基準年値
2034年の予測
239億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.60 %
成長率
対象市場
1538億1000 万米ドル
(2026年~2034年)
高出力LED市場規模は2025年に105億1000万米ドルに達し、2034年には239億9000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.60%を記録する見込みです。この成長は、効率の向上、優れた熱管理、高度な光学制御、そして厳しい条件下での小型LEDパッケージの応用によるものです。自動車、照明、ディスプレイパネル、モバイル機器、信号生成などへの固体照明の導入により、市場の成長は今後も続くと予想されます。
北米における需要は、車両の電動化、ビジネス用途への改造、コネクテッドインフラ、効率的な購買方法によって牽引されるでしょう。2026年から2034年までの同地域の推定CAGRは8.2%から9.0%の間になると見込まれています。車両照明、インフラ開発、既存照明システムの交換といった要素が、同地域の高出力LED市場規模の拡大に貢献するでしょう。
高出力LED市場の評価と洞察
- 北米: 同地域は、自動車照明、改修プログラム、商業インフラ、確立された部品エコシステムに支えられ、2025年には24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.2~9.0%で拡大すると予測されている。
- 米国: 米国は2025年には北米全体の収益の70~74%を占めると推定されており、自動車、道路、商業用途に牽引され、2034年まで年平均成長率(CAGR)8.0~8.8%で成長すると予測されている。
- ヨーロッパ: ヨーロッパは2025年に22~26%のシェアを占め、2034年までの年平均成長率(CAGR)は8.7~9.5%と予測されています。ドイツ、英国、フランス、イタリア、スペインは、車両技術、効率規制、改修、高級照明などを通じて需要を支えています。
- アジア太平洋地域: アジア太平洋地域は2025年には39~43%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)10.2~11.0%を記録すると予測されている。中国、日本、韓国、インドが製造業、エレクトロニクス、自動車、インフラ分野の需要を牽引している。
- 最大のセグメントである 一般照明は、2025年には市場シェアの35~39%を占めると推定されており、改修照明や業務用照明に支えられ、2034年まで年平均成長率(CAGR)8.8~9.6%で成長すると予測されている。
- 高成長分野で ある自動車分野は、2025年には市場シェアの23~27%を占めると推定されており、電動化と先進照明の普及を反映して、2034年まで年平均成長率(CAGR)10.2~11.0%で拡大すると予測されている。
- 詳細に分析された主要企業: Cree LED、EPISTAR Corporation、LG Innotek、Lumileds Holding BV、日亜化学工業、サムスン電子、ソウル半導体、シーメンスAG、Signify Holding、豊田合成株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の動向は、高輝度部品というシンプルな形態から、特定の用途のニーズに合わせて設計されたパッケージへと移行しており、より堅牢な熱伝導性、色制御、光抽出効率、そして電流伝送能力が求められるようになっています。パッケージ設計は、各用途の制約にますます影響を受けるようになり、企業はチップ、蛍光体、基板、光学設計、そして熱設計を統合的に行うようになっています。
将来的には、高効率LED製品、インテリジェント制御、車両照明ソリューション、循環型製品設計への投資が行われるだろう。新興市場では、住宅、商業施設、屋外などにおいて非効率な照明器具が依然として存在するため、技術を直接導入する機会が生まれている。ヨーロッパには効率基準があり、米国では固体照明ソリューションの開発を目指すプログラムが実施されている。
高出力LED市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 105億1000万米ドル |
| 2034年までの市場規模 | 239億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.60% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
高出力LED市場分析
需要面では、小型フォームファクタ内での高輝度化へのニーズが高まっています。自動車用ヘッドライト、デイタイムランニングライト、ディスプレイバックライト、街路灯、産業用照明、そして制御された光ビームを使用し、高い接合部温度でも安定した動作を実現する特殊照明へのニーズが高まっています。バリューチェーンには、エピタキシャル材料、LEDチップ、基板、パッケージング材料、蛍光体、ドライバ、光学部品、熱インターフェース、モジュール、照明器具、およびOEM統合が含まれます。
供給側の動向に関して言えば、生産拠点が中国、台湾、日本、韓国に集中しており、アジア地域に大きく偏っています。これは、半導体産業、パッケージング産業、電子機器製造産業における専門知識が豊富に存在するためです。中国は、LED照明製品の世界最大の生産国、消費国、輸出国の一つです。したがって、標準化された製品ではコスト圧力が最も高くなる一方、自動車用製品や特殊製品では技術的な障壁が比較的高くなります。
競争環境におけるポジショニングは、知的財産と特定の用途への適合性によって左右される。Cree LEDは高出力で用途に特化した部品を専門としている一方、日亜化学工業はLED開発と光学・紫外線技術を組み合わせている。サムスン電子とLGイノテックはディスプレイと車載システムを基盤に強みを築いており、ルミレッズ・ホールディングス、ソウル半導体、豊田合成はパッケージング、車載、照明分野における強みを活かして競争している。
この戦略における投資は、高出力LED市場レポートにおけるシステムレベルのメリットに焦点を当てています。Signify Holdingはコネクテッドライティングと特定のプロフェッショナルアプリケーションに注力しており、Siemens AGは電化とインテリジェントインフラストラクチャを通じて関与しています。EPISTAR Corporationはアジアの半導体エコシステムにおいて重要な役割を果たしています。したがって、競争上の差別化は、熱アーキテクチャ、光学的効率、信頼性の認定、製造の柔軟性、知的財産、そしてますますデジタル化が進む照明システムとの統合に依存しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
高出力LED市場:戦略的洞察
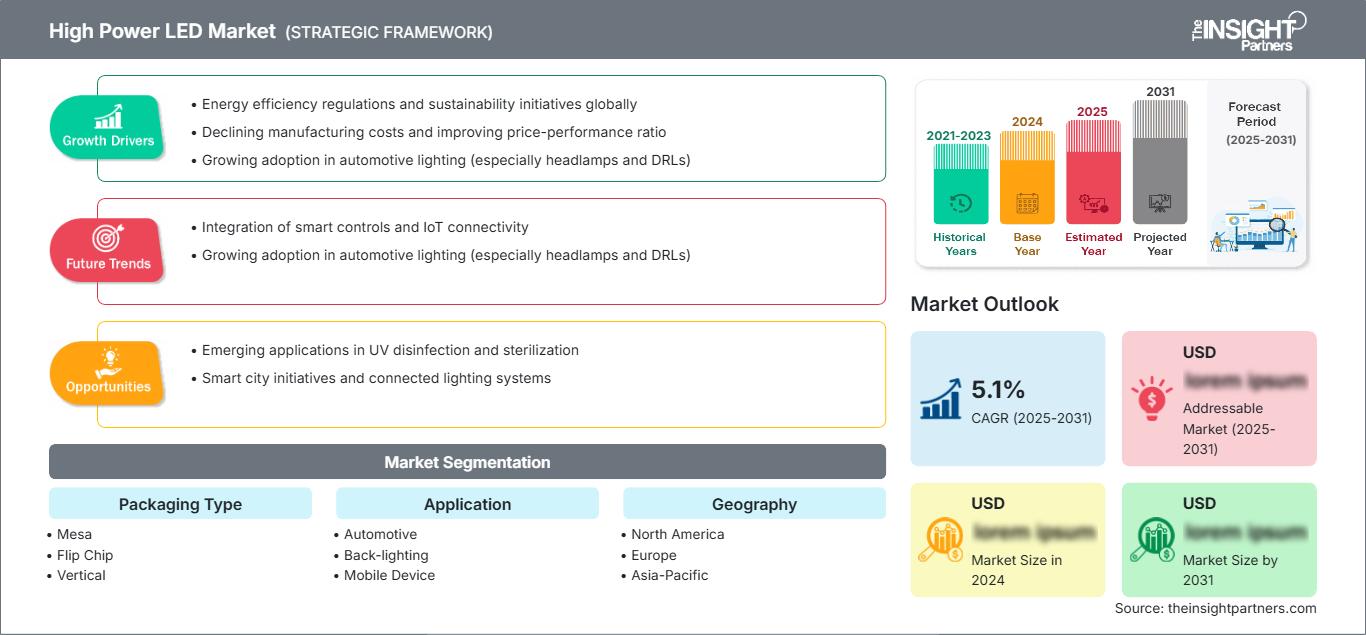
地域別分析
北米高出力LED市場
北米市場は、2025年に高出力LED市場の24~28%のシェアを占め、2034年まで年平均成長率(CAGR)8.2~9.0%で成長すると予測されています。市場を牽引する要因としては、商業施設の改修、道路の改良、自動車照明の技術進歩、業務用照明の調達などが挙げられます。米国連邦政府は、効率的なLED照明の研究に資金を提供しており、屋外用途向けの性能仕様も調達のために策定されています。
この地域では、確立されたOEMパートナーシップと幅広い用途により、米国が最大の市場となっています。カナダはインフラ整備とエネルギー効率化プログラムを通じて貢献しており、メキシコは自動車照明用途で重要な役割を果たしています。製品は今後、熱信頼性、光学性能、制御統合、寿命性能などにますます重点を置くようになるでしょう。
米国高出力LED市場
米国は2025年時点で北米地域における市場シェアの約70~74%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%の成長率を記録すると予測されている。LEDの需要は、道路照明、商業ビルの改修プロジェクト、自動車産業、および業務用照明によって牽引されている。
市場には、Cree LED、Lumileds Holding BV、Samsung Electronics Co., Ltd.、Signify Holdingをはじめとする多くの企業や、複数の海外企業が参入しています。自動車業界では、適応型照明や電子制御照明向けに、小型で高出力の照明製品へのニーズが高まっています。商業分野では、照明のエネルギー効率と制御性の重要性がますます高まっています。
欧州高出力LED市場
この地域は2025年には市場シェアの22~26%を占めると予測されており、2034年まで年平均成長率(CAGR)8.7~9.5%で成長する見込みです。ドイツは自動車生産部門のおかげで技術面で優位に立っており、英国は商業施設の改修やコネクテッドインフラで重要な役割を果たしています。また、フランス、イタリア、スペインも建設改修、運輸、ホスピタリティ、アウトドアなどの分野で存在感を示しています。EUのエコデザインとエネルギーラベルは、効率性を重視した購買を促進しています。
高級車には高い信頼性、配光制御、そして優れた光学性能が求められるため、ドイツがこの市場に与える影響は特に大きい。自動車関連の認証取得により、より高付加価値の部品の販売が可能になり、産業・商業分野からの導入事例が増えることで、交換部品の供給源も多様化する。欧州および世界中のサプライヤーやメーカーは、生産量だけでなく、コンプライアンス、信頼性、循環性、そして統合性といった点でも競争を繰り広げている。
英国における市場牽引要因としては、公共部門の効率化への取り組み、商業ビルの改善、そしてインテリジェント街路照明などが挙げられます。センサーやその他の制御機器に接続でき、かつライフサイクル全体を通して安定した性能を発揮できる機器への需要が高まっています。改修工事は機器交換の機会となりますが、改修工事の複雑さが、照明機器単体での交換を妨げる可能性があります。
フランスでは、建物の改修ニーズと交通ニーズ、公共空間のニーズが融合しています。イタリアとスペインでは、商業不動産、宿泊施設、小売スペース、建物外のインフラなどを通じて、さらに需要が高まっています。高出力LEDは、コンパクトな形状、メンテナンスの手間が少ないこと、そして部品コストの高さを相殺できる精密な配光特性を兼ね備えているため、地域市場全体で人気を集めています。
アジア太平洋地域の高出力LED市場
アジア太平洋地域は、2025年には市場全体の39~43%を占め、2034年まで年平均成長率(CAGR)10.2~11.0%で成長すると予測されています。この地域では、需要と生産の両面で中国が圧倒的なシェアを占め、次いで日本、韓国、インドが続きます。オーストラリアにおける業務用照明の用途拡大とインフラ整備の進展が、アジア太平洋地域全体の需要を牽引しています。製造力の強さ、政策による優遇措置、そして需要促進要因が、この地域における普及を促進するでしょう。
中国からの供給量はサプライチェーンの安定性を支え、日本と韓国は部品および自動車生産において強みを発揮する。インドでは都市化と産業成長に伴う需要増が普及を促進し、オーストラリアでは効率的な商業用および屋外照明ソリューションが普及を牽引する。製造能力の高さと政策的インセンティブにより、アジア太平洋地域は高出力LED部品の成長における主要地域となるだろう。
中東・アフリカの高出力LED市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)7.2%~8.0%で成長すると予測されています。この地域における主要な導入事例は、サウジアラビアとアラブ首長国連邦(UAE)による大規模なインフラ、ホテル、商業施設、都市開発プロジェクトを通じて実現されるでしょう。南アフリカの自治体および商業プロジェクトも引き続き主要な推進力となっており、中東・アフリカ地域(RoMEA)では、エネルギー効率の高い照明の普及拡大に伴い、既存照明の交換機会が生まれています。
エネルギー効率の向上とインフラの近代化が需要を牽引するでしょう。大規模プロジェクトでは、厳しい熱環境下でも効率的に稼働できる高出力照明器具が主流となる一方、自治体はメンテナンスの手間が少ないソリューションをますます求めるようになっています。アラブ首長国連邦は、旧式の照明技術の撤去において先駆的な役割を果たしており、この取り組みは将来的に地域全体に広がる可能性があります。
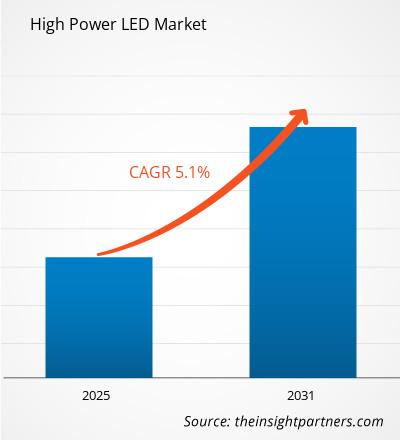
セグメンテーション分析
包装タイプ
高出力LED市場におけるパッケージタイプ 別セグメントは、熱管理、電流密度、光抽出、および形状に関する要件が用途ごとに特化するにつれて、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.5%で拡大すると予測されています。自動車および業務用照明では、高い信頼性と制御された放熱を実現するパッケージがますます求められています。パッケージの選択は、光学設計、製造歩留まり、耐用年数、および統合コストにも影響を与えます。
- メサ構造: メサ構造は、確立された製造プロセス、光学制御、およびアプリケーションに関する知識が信頼性の高い部品生産を支える分野では依然として有効です。予測可能な性能が求められる標準化された高出力アプリケーションにおいて、その戦略的な役割は継続されます。
- フリップチップ: フリップチップアーキテクチャは、熱伝導性の向上、コンパクトな構造、および高電流処理能力によって、要求の厳しい照明環境を支えることができるため、注目を集めています。小型パッケージでより高い性能が求められるアプリケーションにとって、戦略的に重要な存在です。
- 垂直型: 垂直構造は、効率的な電流経路と確立された高出力アーキテクチャを必要とするアプリケーションをサポートします。その継続的な重要性は、成熟した製造エコシステムとの互換性、および安定した電気的・熱的性能に対する要求を反映しています。
応用
高出力LED市場のアプリケーション 分野は、自動車システム、ディスプレイ、モバイル機器、一般照明、信号伝送など、幅広い用途での用途拡大を反映し、2026年から2034年にかけて年平均成長率(CAGR)9.3~10.1%で成長すると予測されています。アプリケーション構成においては、高効率、高精度な光学制御、熱信頼性、長寿命といった特性がますます重視されるようになっています。一般照明は依然として最大の需要分野であり、自動車用途はより大きな付加価値を提供します。
- 自動車分野: 電動化、アダプティブ照明、デイタイムランニングライト、外部信号システム、高級インテリアシステムなどにより、自動車需要は拡大しています。認証要件により、部品サプライヤーにとって信頼性と光学精度が戦略的に重要になっています。
- バックライト: バックライトは、ディスプレイや特殊な映像機器において依然として重要な役割を果たしており、薄型化、高輝度化、色再現性の向上、低消費電力化といったニーズが高まっている。
- モバイルデバイス: モバイルアプリケーションでは、小型化、低消費電力、高輝度、色の一貫性が重視されます。ディスプレイアーキテクチャが高度化するにつれ、部品サプライヤーは小型化と効率化を競い合っています。
- 一般照明: 一般照明は、商業施設、住宅、産業施設、屋外照明システムにおいて、旧来の技術が次々と置き換えられているため、最大の用途機会を秘めています。照度密度と光学性能が重要な場面では、高出力パッケージが好まれます。
- 信号機と標識: 信号機と標識には、高い視認性、信頼性、そして様々な環境条件下での一貫した発色が求められます。輸送、広告、公共情報、産業システムなどにおいて、これらの部品に対する需要は継続的に高まっています。
- その他: その他の用途では、特殊照明、園芸、紫外線システム、エンターテイメント、産業用途など、多様な需要があり、特定の最終市場への依存度を低減します。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
適応型照明 |
スケーリング |
|
バックライト |
中くらい |
色効率 |
成熟した |
|
モバイルデバイス |
中くらい |
薄型ディスプレイ |
成熟した |
|
一般照明 |
高い |
スマートレトロフィット |
成熟した |
|
信号と標識 |
中くらい |
デジタルサイネージ |
スケーリング |
|
その他 |
低い |
特殊光学機器 |
新興 |
高出力LED市場の成長要因と影響分析
車両の電動化により照明システムの価値が高まる
電気自動車は、電子アーキテクチャがよりプログラマブルな照明、高度な熱管理、照明と車両制御システムの緊密な統合をサポートするため、高付加価値照明にとって好ましい環境を作り出しています。高出力LEDは、コンパクトなパッケージを維持しながら、ヘッドランプ、デイタイムランニングライト、外部信号、および内部機能をサポートできます。世界的な車両の電動化は、補助電気負荷が車両効率に影響を与えるため、エネルギー消費への注目も高めています。そのため、自動車照明は、基本的な照明機能から、電子制御による安全性とスタイリングのためのハードウェアへと移行しています。光学性能、熱信頼性、コンパクトなパッケージ、および認証サポートを兼ね備えたサプライヤーは、設計採用を獲得する上で有利な立場にあります。結果として生じる調達環境は、プレミアムコンポーネント仕様をサポートし、自動テスト、高度なパッケージ、およびアプリケーションエンジニアリングへの投資を促進します。
効率基準が交換需要を維持
効率規制は、商業照明、公共照明、産業照明などあらゆる照明分野において、LED部品の恒久的な交換経路を確立しつつあります。欧州連合は、対象となる光源と独立した制御装置にエコデザイン要件を義務付けており、米国は屋外照明の調達に関して効率仕様を維持しています。これらの枠組みは、公称ワット数ではなく、測定された効率、品質、ライフサイクル性能を重視することで、購入基準を変えています。設置済みの機器が交換時期を迎えると、購入者は運用コストの削減とメンテナンス要件の軽減によって、より高性能なパッケージを正当化できます。この効果は、数千もの照明器具でエネルギー消費が蓄積される大規模な設備において特に重要です。効率、信頼性、制御システムとの互換性を文書化できる部品メーカーは、仕様主導型のプロジェクトで優位に立つ一方、性能の低い製品は、認証のハードルがますます高くなっています。
デジタル制御により高出力部品の価値が拡大
コネクテッドライティングは、照明を在室状況、自然光、スケジュール、運用条件に応じて調整できるようにすることで、高出力LEDの経済的価値を拡大しています。国際エネルギー機関(IEA)は、制御によってランプ効率以上の省エネ効果が得られること、またコネクテッドシステムは予知保全や使用状況分析をサポートできることを指摘しています。高出力パッケージは、必要な場所に正確に光を届ける光学系や制御システムと組み合わせることで、不要なエネルギー消費を削減し、より価値が高まります。これは、ドライバー、モジュール、熱インターフェース、光学システム、ソフトウェア互換アーキテクチャなど、コンポーネントレベルを超えて貢献できるサプライヤーにとって有利です。また、コネクテッド制御によって建物全体のシステム交換を必要とせずに既存の照明を改善できるため、改修プログラムの機会も生まれます。製品の相互運用性とライフサイクルサービス機能は、サプライヤー選定においてますます重要な要素となるでしょう。
高出力LED市場の将来動向
高効率パッケージでは、システムレベルのパフォーマンスが優先されます。
高出力LED市場の今後の製品開発トレンドは、チップ効率だけでなく、システム全体の効率にますます重点を置くようになるでしょう。メーカーは、パッケージ形状、蛍光体変換、熱経路、光学系、駆動条件を総合的に最適化することで、有効光出力を向上させることが期待されます。次世代製品では、寿命、色安定性、フリッカー、リサイクル性、インテリジェント制御との互換性にも配慮する必要があります。この方向性は、LED技術が主要な用途に普及するにつれて、システム全体の性能の重要性が高まっていることを反映しています。初期世代の設備は交換サイクルに近づいており、既存の電気的および機械的フットプリントからより多くの出力を実現するアップグレード市場が生まれています。測定可能な効率向上と容易なメンテナンス、優れた光学制御を組み合わせたサプライヤーは、プレミアムな改修需要を獲得できるでしょう。
自動車照明はプログラマブル光学アーキテクチャへと移行するだろう
自動車照明は、メーカー各社が差別化されたスタイリング、適応型安全機能、車両電子機器とのより優れた統合を追求するにつれ、ますますプログラマブルな光学アーキテクチャへと進化していくと予想される。高出力LEDは、熱的制約と信頼性制約が適切に管理されれば、マトリックス型、セグメント型、電子制御型の照明の構成要素として利用できる。したがって、将来の需要は、より厳密な選別、より高い電流容量、予測可能な寿命、そしてコンパクトな光学システムとの互換性を備えた部品を優先するだろう。競争の焦点は、単なる明るさから、制御性、光学精度、そして自動車の動作条件下での実証済みの性能へと移行する。高輝度自動車用LEDとその関連知的財産の開発は、特に高級車が高度な外装照明機能を必要とする分野において、既にその方向性を示している。
高出力LED市場の機会
改修プラットフォームは、次の交換サイクルを収益化できる
初期世代LED照明器具の交換サイクルが近づくにつれ、サプライヤーは既存の照明器具プラットフォームに高性能コンポーネントを販売する機会を得ています。メーカーは新規建設のみを対象とするのではなく、機械的なインターフェースを維持しながら、効率、熱性能、配光、および制御互換性を向上させる交換用モジュールをターゲットにすることができます。この機会は、稼働時間が長く、省エネルギーがプロジェクトの経済性に大きく影響する商業ビル、倉庫、公共照明、ホテル、および産業施設で最も顕著です。製品開発者は、モジュール性、実証済みの耐用年数、簡単な設置、および既存のドライバとの互換性を優先する必要があります。照明器具メーカー、電気機器販売業者、エネルギーサービスプロバイダー、および施設管理会社とのパートナーシップは、仕様策定と導入を加速させます。高出力LED市場予測では、測定可能なライフサイクル上のメリットを提供しながら、改修の複雑さを軽減するサプライヤーが評価されます。
新興国市場での製造業は部品へのアクセスを拡大できる
LEDの普及が成熟市場を超えて拡大するにつれ、地域における製造・組立への投資は新たな機会を生み出す可能性がある。アジア太平洋地域は既に豊富な生産能力を有しており、インド、東南アジア、中東、アフリカは、現地での組立、流通、試験、およびアプリケーションエンジニアリングの機会を提供している。標準化された部品では価格競争が激しいため、投資家は汎用的な生産能力と差別化された能力を区別する必要がある。しかしながら、現地での事業展開はリードタイムの短縮、顧客資格認定のサポート、物流リスクの軽減、および地域インフラ条件への製品の適応を可能にする。高出力の自動車、産業、園芸、および屋外用途は、部品価格の安さよりも技術サポートと信頼性が重視される、特に魅力的なニッチ市場である。確立された半導体および照明エコシステムとのパートナーシップは、市場参入リスクを軽減するのに役立つ。
最近の動向
- 2026年2月:Cree LEDは、ドライバーと制御のインテリジェンスをすべてのLEDピクセルに統合したディスプレイ技術であるOptiLamp LEDを発表しました。これにより、真の1/1スキャン動作、輝度の向上、ピクセルレベルの精密な制御、チャンネルあたり24ビットの色、より滑らかな色のグラデーション、深いコントラストを実現すると同時に、消費電力、システムの複雑さ、メンテナンス要件を削減します。
- 2026年1月:パナソニックは、KAIROSアライアンスパートナープログラムを拡大し、LEDプロセッサー企業のBrompton Technology、Colorlight、Megapixel、NovaStarをパートナーに加えました。これにより、柔軟なIT/IPワークフロー、SMPTE ST 2110のサポート、迅速なセットアップ、一貫した画質、運用リスクの低減、クリエイティブな自由度の向上を通じて、大規模なライブイベントやレンタル・ステージング用途における相互運用性を強化します。
- 2025年5月:日亜化学工業は、武藤工業が製造するUV-C LED除菌装置に組み込まれた同社の高出力280nm UV-C LED(NCSU434D)が、四国化工機の食品・飲料充填機に採用されたと発表した。これにより、食品容器、フィルム、キャップの除菌を水銀フリーかつ環境に優しい方法で行えるようになり、食品工場における水銀ランプからの脱却を支援する。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -