
Mercado de LED de alta potencia: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de LED de alta potencia y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de empaque (mesa, flip chip, vertical); aplicación (automotriz, retroiluminación, dispositivos móviles, iluminación general, señales y señalización, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006039
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
10.510 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,60 %
Índice de crecimiento
Mercado potencial
153.810 millones de dólares estadounidenses
(2026-2034)
El mercado de LED de alta potencia alcanzó un valor de 10.510 millones de dólares en 2025 y se prevé que llegue a los 23.990 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 9,60% durante el período 2026-2034. Este crecimiento se debe al aumento de la eficiencia, una mejor gestión térmica, un control óptico superior y la aplicación de encapsulados LED pequeños en condiciones exigentes. Se estima que el crecimiento del mercado continuará gracias a la introducción de la iluminación de estado sólido para automóviles, iluminación, paneles de visualización, dispositivos móviles y generación de señales.
La demanda en Norteamérica estará impulsada por la electrificación de vehículos, la modernización de infraestructuras para uso comercial, las infraestructuras conectadas y los métodos de compra eficientes. Se estima que la tasa de crecimiento anual compuesta (CAGR) de la región durante el período 2026-2034 se situará entre el 8,2 % y el 9,0 %. Ciertos aspectos, como la iluminación vehicular, el desarrollo de infraestructuras y la sustitución de los sistemas de iluminación existentes, contribuirán al crecimiento del mercado de LED de alta potencia en esta región.
Análisis y perspectivas del mercado de LED de alta potencia
- América del Norte: Se estima que la región tendrá una participación del 24-28% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 8,2-9,0% entre 2026 y 2034, impulsada por la iluminación automotriz, los programas de modernización, la infraestructura comercial y los ecosistemas de componentes establecidos.
- EE. UU.: Se estima que Estados Unidos representa entre el 70 % y el 74 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 % hasta 2034, impulsado por las aplicaciones automotrices, de carreteras y comerciales.
- Europa: Se prevé que Europa alcance una cuota de mercado del 22-26% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,5% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España impulsan la demanda mediante la tecnología vehicular, la regulación de la eficiencia, la renovación y la iluminación de alta gama.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 39-43% en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,0% hasta 2034. China, Japón, Corea del Sur e India son los principales impulsores de la demanda en los sectores de manufactura, electrónica, automoción e infraestructura.
- Segmento más grande: Se estima que la iluminación general representará una cuota de mercado del 35-39% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,6% hasta 2034, impulsada por la modernización y la iluminación profesional.
- Segmento de alto crecimiento: Se estima que el sector automotriz tendrá una cuota de mercado del 23-27% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,0% hasta 2034, lo que refleja la electrificación y la iluminación avanzada.
- Empresas clave analizadas en detalle: Cree LED, EPISTAR Corporation, LG Innotek, Lumileds Holding BV, Nichia Corporation, Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd., Siemens AG, Signify Holding y Toyoda Gosei Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado ha evolucionado, pasando de componentes de alto brillo más sencillos a diseños de encapsulado adaptados a las necesidades de aplicaciones específicas. Estas aplicaciones requieren una mayor conductividad térmica, control del color, eficiencia de extracción de luz y capacidad de conducción de corriente eléctrica. Los diseños de encapsulado se ven cada vez más influenciados por las limitaciones de cada aplicación, y las empresas integran el diseño del chip, el fósforo, el sustrato, la óptica y el sistema térmico.
En el futuro, se invertirá en productos LED de mayor eficiencia, sistemas de control inteligentes, soluciones de iluminación para vehículos y diseño de productos circulares. Los mercados emergentes ofrecen una oportunidad para la adopción directa de tecnologías debido a la existencia de luminarias ineficientes en áreas residenciales, comerciales y exteriores. En Europa existen estándares de eficiencia, mientras que en Estados Unidos hay programas destinados al desarrollo de soluciones de iluminación de estado sólido.
Alcance del informe de mercado de LED de alta potencia
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.510 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,60% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de LED de alta potencia
La demanda se debe a la necesidad de una iluminación brillante en formatos compactos. Existe una creciente demanda de faros para automóviles, luces de circulación diurna, retroiluminación de pantallas, alumbrado público, iluminación industrial e iluminación especializada que utilice haces de luz controlados y funcione de forma fiable a altas temperaturas de unión. La cadena de valor abarca el uso de materiales epitaxiales, chips LED, sustratos, materiales de encapsulado, fósforos, controladores, óptica, interfaces térmicas, módulos, luminarias e integración de equipos originales.
En lo que respecta a la dinámica de la oferta, existe una fuerte concentración en Asia, con centros de producción en China, Taiwán, Japón y Corea del Sur. Esto se debe a la disponibilidad de experiencia en la industria de semiconductores, el embalaje y la fabricación de productos electrónicos. China es uno de los mayores productores, consumidores y exportadores mundiales de productos de iluminación LED. Por lo tanto, las presiones sobre los costos serán mayores para los productos estandarizados, mientras que existe un nivel relativamente más alto de barreras técnicas para los productos automotrices y los productos especializados.
El posicionamiento dentro de la competencia implica propiedad intelectual y cualificación para aplicaciones específicas. Cree LED se especializa en componentes de alta potencia y orientados a aplicaciones concretas, mientras que Nichia combina el desarrollo de LED con tecnología óptica y ultravioleta. Samsung Electronics Co., Ltd y LG Innotek basan sus competencias en sistemas de visualización y automoción, mientras que Lumileds Holding BV, Seoul Semiconductor Co., Ltd y Toyoda Gosei Co., Ltd compiten gracias a sus competencias en embalaje, automoción e iluminación.
La inversión dentro de la estrategia se centra en los beneficios a nivel de sistema en el Informe del Mercado de LED de Alta Potencia. Signify Holding se enfoca en la iluminación conectada y aplicaciones profesionales específicas, mientras que Siemens AG participa a través de la electrificación y la infraestructura inteligente. EPISTAR Corporation desempeña un papel importante en el ecosistema de semiconductores asiático. Por lo tanto, la diferenciación competitiva se basa en la arquitectura térmica, la eficiencia óptica, la calificación de confiabilidad, la flexibilidad de fabricación, la propiedad intelectual y la integración con sistemas de iluminación cada vez más digitales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de LED de alta potencia: Perspectivas estratégicas
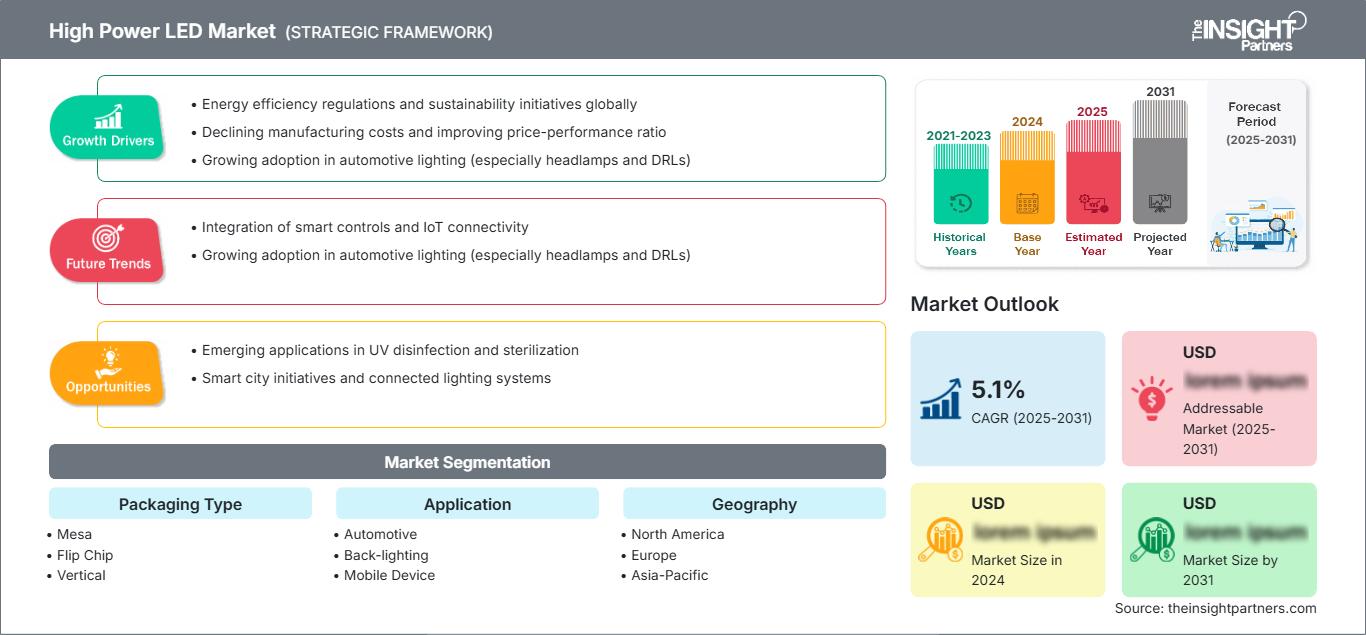
Perspectivas regionales
Mercado norteamericano de LED de alta potencia
Se estima que Norteamérica representará entre el 24 % y el 28 % de la cuota de mercado de LED de alta potencia en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,0 % hasta 2034. Entre los factores que impulsan el mercado se incluyen la renovación de edificios comerciales, la mejora de las carreteras, los avances en la iluminación automotriz y la adquisición de iluminación profesional. El gobierno federal de EE. UU. ha financiado investigaciones sobre iluminación LED eficiente, y también se han establecido especificaciones de rendimiento para aplicaciones exteriores en el ámbito de la adquisición de equipos.
En la región, Estados Unidos es el mercado más grande gracias a las alianzas consolidadas con fabricantes de equipos originales (OEM) y la amplia gama de aplicaciones. Canadá contribuye mediante programas de mejora de infraestructura y eficiencia energética, mientras que México aporta un valor significativo con sus aplicaciones de iluminación automotriz. Los productos se centrarán cada vez más en la fiabilidad térmica, el rendimiento óptico, la integración de controles y la vida útil, entre otros aspectos.
Mercado estadounidense de LED de alta potencia
En 2025, Estados Unidos ostentaba una cuota de mercado de entre el 70 % y el 74 % en Norteamérica, y se prevé que registre tasas de crecimiento anual compuesto (CAGR) de entre el 8,0 % y el 8,8 % entre 2026 y 2034. La demanda de LED está impulsada por la iluminación de carreteras, los proyectos de modernización de edificios comerciales, la industria automotriz y la iluminación profesional.
En el mercado operan numerosas empresas, entre ellas Cree LED, Lumileds Holding BV, Samsung Electronics Co., Ltd., Signify Holding y varias compañías internacionales. Existe una creciente demanda de productos de iluminación compactos y de alta potencia para sistemas de iluminación adaptativos y controlados electrónicamente en la industria automotriz. En el sector comercial, la eficiencia energética y la capacidad de control de la iluminación cobran cada vez mayor importancia.
Mercado europeo de LED de alta potencia
Se prevé que la región alcance una cuota de mercado del 22-26% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7-9,5% hasta 2034. Alemania domina en tecnología gracias a su sector de producción automotriz, mientras que el Reino Unido destaca en la renovación comercial y la infraestructura conectada. Francia, Italia y España también tienen presencia debido a su papel en la renovación de edificios, el transporte, la hostelería y el sector de actividades al aire libre. El ecodiseño y el etiquetado energético de la UE impulsan las compras basadas en la eficiencia.
El impacto de Alemania en este mercado es especialmente significativo, ya que los vehículos de alta gama requieren alta fiabilidad, control preciso de la distribución del haz y un rendimiento óptico superior. Las certificaciones para el sector automotriz permiten la venta de componentes de mayor valor, y las instalaciones de los sectores industrial y comercial generan una oferta de repuestos más diversa. Los proveedores y fabricantes, tanto en Europa como a nivel mundial, compiten en función del cumplimiento normativo, la fiabilidad, la economía circular y la integración, no solo del volumen de producción.
En el Reino Unido, los factores que impulsan el mercado incluyen iniciativas de eficiencia en el sector público, mejoras en edificios comerciales e iluminación pública inteligente. Existe una creciente preferencia por equipos que se puedan conectar a sensores y otros dispositivos de control, garantizando un rendimiento constante durante todo su ciclo de vida. Los procesos de renovación ofrecen oportunidades de reemplazo; sin embargo, la complejidad de estos procesos puede dificultar la sustitución de equipos de iluminación independientes.
Francia combina la necesidad de renovación de edificios con las necesidades de transporte y espacios públicos. Italia y España presentan una demanda adicional derivada del sector inmobiliario comercial, la hostelería, los locales comerciales y las infraestructuras exteriores. Los LED de alta potencia gozan de popularidad en los mercados regionales gracias a su diseño compacto, su menor mantenimiento y su precisa distribución óptica, factores que compensan el mayor coste de los componentes.
Mercado de LED de alta potencia en la región Asia-Pacífico
La región Asia-Pacífico representa entre el 39 % y el 43 % del mercado en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 10,2 % al 11,0 % hasta 2034. China lidera tanto la demanda como la producción en la región, seguida de Japón, Corea del Sur e India. Las aplicaciones de iluminación profesional y la revitalización de la infraestructura en Australia impulsan la demanda en Asia-Pacífico. La solidez de la industria manufacturera, los incentivos políticos y los factores que impulsan la demanda en la región fomentarán la adopción de estas tecnologías.
El volumen procedente de China aporta estabilidad a la cadena de suministro, mientras que Japón y Corea del Sur fortalecen la producción de componentes y la industria automotriz. La creciente demanda derivada de la urbanización y el crecimiento industrial en India impulsa la adopción, junto con las eficientes soluciones de iluminación comercial y exterior en Australia. La capacidad de fabricación y los incentivos políticos consolidarán a la región Asia-Pacífico como la principal zona de crecimiento en componentes LED de alto rendimiento.
Mercado de LED de alta potencia de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % hasta 2034. Los principales despliegues en la región provendrán de Arabia Saudita y los Emiratos Árabes Unidos, a través de proyectos de infraestructura, hostelería, desarrollo comercial y urbano a gran escala. Los proyectos municipales y comerciales en Sudáfrica siguen siendo impulsores clave, y el resto de Oriente Medio y África ofrece oportunidades de reemplazo gracias a una mayor penetración de la iluminación de bajo consumo.
La eficiencia energética y la modernización de las infraestructuras impulsarán la demanda. Si bien los proyectos a gran escala tenderán a utilizar luminarias de alto rendimiento que puedan operar eficientemente en entornos térmicos difíciles, los municipios buscan cada vez más soluciones de bajo mantenimiento. Los Emiratos Árabes Unidos están a la vanguardia en la eliminación de tecnologías de iluminación obsoletas, una iniciativa que podría replicarse en toda la región en el futuro.
Análisis de segmentación
Tipo de embalaje
Se prevé que el segmento de tipos de encapsulado en el mercado de LED de alta potencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,5 % entre 2026 y 2034, a medida que la gestión térmica, la densidad de corriente, la extracción óptica y los requisitos de formato se vuelven más específicos para cada aplicación. La iluminación automotriz y profesional exige cada vez más encapsulados diseñados para ofrecer alta fiabilidad y una disipación de calor controlada. La selección del encapsulado también influye en el diseño óptico, el rendimiento de fabricación, la vida útil y los costes de integración.
- Mesa: Las estructuras Mesa siguen siendo relevantes allí donde los procesos de fabricación establecidos, el control óptico y la familiaridad con la aplicación permiten una producción de componentes fiable. Su papel estratégico persiste en aplicaciones estandarizadas de alta potencia que requieren un rendimiento predecible.
- Flip Chip: Las arquitecturas flip-chip están ganando popularidad en aplicaciones donde la transferencia térmica mejorada, la construcción compacta y la mayor capacidad de manejo de corriente permiten una iluminación exigente. Son estratégicamente importantes para aplicaciones que requieren un mayor rendimiento en encapsulados más pequeños.
- Vertical: Las estructuras verticales son compatibles con aplicaciones que requieren vías de corriente eficientes y arquitecturas de alta potencia consolidadas. Su relevancia actual refleja su compatibilidad con ecosistemas de fabricación maduros y los requisitos de un rendimiento eléctrico y térmico estable.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de LED de alta potencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,3 % al 10,1 % durante el período 2026-2034, lo que refleja su creciente uso en sistemas automotrices, pantallas, dispositivos móviles, iluminación general y señalización. La combinación de aplicaciones valora cada vez más la mayor eficacia, un control óptico más preciso, una mayor fiabilidad térmica y una larga vida útil. La iluminación general sigue siendo el segmento de mayor demanda, mientras que las aplicaciones automotrices ofrecen un mayor valor incremental.
- Automoción: La demanda en el sector automotriz se ve impulsada por la electrificación, la iluminación adaptativa, las luces de circulación diurna, la señalización exterior y los sistemas interiores de alta gama. Los requisitos de cualificación hacen que la fiabilidad y la precisión óptica sean estratégicamente importantes para los proveedores de componentes.
- Retroiluminación: La retroiluminación sigue siendo relevante en pantallas y equipos visuales especializados, y la demanda se inclina hacia arquitecturas más delgadas, mayor brillo, mejor rendimiento del color y menor consumo de energía.
- Dispositivos móviles: Las aplicaciones móviles priorizan la compacidad, el bajo consumo de energía, el brillo y la consistencia del color. Los proveedores de componentes compiten en miniaturización y eficiencia a medida que las arquitecturas de pantalla se vuelven más sofisticadas.
- Iluminación general: La iluminación general representa la mayor oportunidad de aplicación, ya que los sistemas comerciales, residenciales, industriales y exteriores siguen reemplazando las tecnologías antiguas. Se prefieren los paquetes de alta potencia cuando la densidad de iluminación y el rendimiento óptico son fundamentales.
- Señales y señalización: Las señales y la señalización requieren alta visibilidad, fiabilidad y colores uniformes en diversas condiciones ambientales. Los sistemas de transporte, publicidad, información pública e industriales satisfacen la demanda constante de estos componentes.
- Otros: Otras aplicaciones proporcionan una demanda diversificada en iluminación especializada, horticultura, sistemas ultravioleta, entretenimiento y usos industriales, lo que reduce la dependencia de un único mercado final.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Iluminación adaptativa |
Escalada |
|
Contraluz |
Medio |
Eficiencia del color |
Maduro |
|
Dispositivo móvil |
Medio |
Pantallas delgadas |
Maduro |
|
Iluminación general |
Alto |
Modernización inteligente |
Maduro |
|
Señales y señalización |
Medio |
Señalización digital |
Escalada |
|
Otros |
Bajo |
Óptica especializada |
Emergente |
Factores de crecimiento del mercado de LED de alta potencia y análisis de su impacto
La electrificación de los vehículos aumenta el valor de los sistemas de iluminación.
Los vehículos eléctricos crean un entorno favorable para la iluminación de mayor valor, ya que las arquitecturas electrónicas permiten una iluminación más programable, una gestión térmica avanzada y una mayor integración entre los sistemas de iluminación y control del vehículo. Los LED de alta potencia pueden alimentar faros, luces de circulación diurna, señalización exterior y funciones interiores, manteniendo un tamaño compacto. La electrificación global de los vehículos también aumenta la atención al consumo de energía, dado que las cargas eléctricas auxiliares influyen en la eficiencia del vehículo. Por lo tanto, la iluminación automotriz está pasando de una función básica de iluminación a un hardware de seguridad y diseño controlado electrónicamente. Los proveedores que combinan rendimiento óptico, fiabilidad térmica, tamaño compacto y soporte para la cualificación están mejor posicionados para obtener contratos de diseño. El entorno de adquisición resultante favorece las especificaciones de componentes de alta gama y fomenta la inversión en pruebas automatizadas, embalaje avanzado e ingeniería de aplicaciones.
Los estándares de eficiencia mantienen la demanda de reemplazo.
La regulación de la eficiencia está generando una necesidad constante de reemplazar los componentes LED en la iluminación comercial, pública e industrial. La Unión Europea aplica requisitos obligatorios de ecodiseño a las fuentes de luz y los equipos de control, mientras que Estados Unidos mantiene especificaciones de eficiencia para la adquisición de iluminación exterior. Estos marcos normativos modifican los criterios de compra, priorizando la eficacia, la calidad y el rendimiento durante todo el ciclo de vida, en lugar de la potencia nominal. A medida que los equipos instalados alcanzan su vida útil, los compradores pueden justificar la adquisición de paquetes de mayor rendimiento gracias a la reducción de los costos operativos y los menores requisitos de mantenimiento. Este efecto es especialmente importante en grandes instalaciones donde el consumo de energía se acumula en miles de luminarias. Los fabricantes de componentes que pueden documentar la eficacia, la fiabilidad y la compatibilidad con los sistemas de control obtienen una ventaja en proyectos que requieren especificaciones técnicas, mientras que los productos de menor rendimiento se enfrentan a crecientes obstáculos para su homologación.
Los controles digitales amplían el valor de los componentes de alto rendimiento.
La iluminación conectada amplía el valor económico de los LED de alta potencia al permitir que la iluminación responda a la ocupación, la luz natural, la programación y las condiciones operativas. La Agencia Internacional de Energía señala que los controles pueden generar ahorros adicionales más allá de la eficacia de la lámpara, mientras que los sistemas conectados pueden respaldar el mantenimiento predictivo y el análisis del uso. Los paquetes de alto rendimiento se vuelven más valiosos cuando se combinan con ópticas y controles que dirigen la luz con precisión donde se necesita, reduciendo el consumo innecesario de energía. Esto favorece a los proveedores que pueden participar más allá del nivel de componentes a través de controladores, módulos, interfaces térmicas, sistemas ópticos y arquitecturas compatibles con software. Este cambio también crea oportunidades para programas de modernización, ya que los controles conectados pueden mejorar la iluminación existente sin necesidad de reemplazar por completo el sistema del edificio. La interoperabilidad de los productos y las capacidades de servicio durante todo el ciclo de vida influirán cada vez más en la selección de proveedores.
Tendencias futuras del mercado de LED de alta potencia
Los paquetes de mayor eficacia priorizarán el rendimiento a nivel del sistema.
Las tendencias futuras en el desarrollo de productos para el mercado de LED de alta potencia se centrarán cada vez más en la eficacia del sistema en lugar de la eficacia del chip por sí sola. Es probable que los fabricantes optimicen la geometría del encapsulado, la conversión del fósforo, las rutas térmicas, la óptica y las condiciones de control para aumentar la salida de luz útil. La próxima generación de productos también deberá abordar la vida útil, la estabilidad del color, el parpadeo, la reciclabilidad y la compatibilidad con controles inteligentes. Esta dirección refleja la creciente importancia del rendimiento total del sistema a medida que la tecnología LED se consolida en las principales aplicaciones. Las instalaciones de primera generación se acercan a sus ciclos de reemplazo, lo que crea un mercado para actualizaciones que ofrecen mayor rendimiento con las infraestructuras eléctricas y mecánicas existentes. Los proveedores que combinen mejoras de eficiencia cuantificables con un mantenimiento más sencillo y un mejor control óptico pueden captar la demanda de modernizaciones de alta gama.
La iluminación automotriz evolucionará hacia arquitecturas ópticas programables.
Es probable que la iluminación automotriz evolucione hacia arquitecturas ópticas cada vez más programables, a medida que los fabricantes busquen un estilo diferenciado, funciones de seguridad adaptativas y una mejor integración con la electrónica del vehículo. Los LED de alta potencia pueden servir como componentes básicos para la iluminación matricial, segmentada y controlada electrónicamente, siempre que se gestionen las restricciones térmicas y de fiabilidad. Por lo tanto, la demanda futura debería favorecer los componentes con una clasificación más precisa, mayor capacidad de corriente, vida útil predecible y compatibilidad con sistemas ópticos compactos. El enfoque competitivo se desplazará del brillo puro a la controlabilidad, la precisión óptica y el rendimiento validado en condiciones de funcionamiento automotriz. Los avances en LED automotrices de alta luminancia y la propiedad intelectual relacionada ya demuestran la dirección que tomará esta tendencia, especialmente en vehículos de alta gama que requieren funcionalidades avanzadas de iluminación exterior.
Oportunidades de mercado para LED de alta potencia
Las plataformas de modernización pueden monetizar el próximo ciclo de reemplazo.
El próximo ciclo de reemplazo de las instalaciones LED de primera generación ofrece a los proveedores la oportunidad de vender componentes de mayor rendimiento para las plataformas de luminarias existentes. En lugar de competir únicamente por las nuevas construcciones, los fabricantes pueden centrarse en módulos de reemplazo que conserven las interfaces mecánicas a la vez que mejoran la eficacia, el rendimiento térmico, la distribución óptica y la compatibilidad de control. Esta oportunidad es especialmente relevante en edificios comerciales, almacenes, alumbrado público, hostelería e instalaciones industriales, donde las horas de funcionamiento son elevadas y el ahorro energético influye significativamente en la rentabilidad del proyecto. Los desarrolladores de productos deben priorizar la modularidad, la vida útil documentada, la facilidad de instalación y la compatibilidad con los controladores existentes. Las alianzas con fabricantes de luminarias, distribuidores eléctricos, proveedores de servicios energéticos y empresas de gestión de instalaciones pueden acelerar la especificación y la implementación. El informe High Power LED Market Forecast premia a los proveedores que reducen la complejidad de la modernización a la vez que ofrecen beneficios cuantificables durante todo el ciclo de vida.
La fabricación en mercados emergentes puede ampliar el acceso a los componentes.
La inversión en fabricación y ensamblaje regional puede generar oportunidades a medida que la adopción de LED se expande más allá de los mercados maduros. Asia Pacífico ya cuenta con una amplia capacidad de producción, mientras que India, el Sudeste Asiático, Oriente Medio y África ofrecen oportunidades para el ensamblaje, la distribución, las pruebas y la ingeniería de aplicaciones a nivel local. Los inversores deben distinguir entre la capacidad de producción de productos básicos y las capacidades diferenciadas, ya que la competencia de precios es intensa en los componentes estandarizados. Sin embargo, las operaciones localizadas pueden acortar los plazos de entrega, facilitar la cualificación del cliente, reducir la exposición logística y adaptar los productos a las condiciones de la infraestructura regional. Las aplicaciones de alta potencia para automoción, industria, horticultura y exteriores ofrecen nichos particularmente atractivos donde el soporte técnico y la fiabilidad son más importantes que el precio más bajo del componente. Las alianzas con ecosistemas de semiconductores e iluminación consolidados pueden reducir el riesgo de entrada al mercado.
Novedades recientes
- Febrero de 2026: Cree LED presentó los LED OptiLamp, una tecnología de visualización que integra la inteligencia del controlador y el control en cada píxel LED, lo que proporciona un funcionamiento de escaneo 1/1 real, brillo mejorado, control preciso a nivel de píxel, color de 24 bits por canal, gradaciones de color más suaves y un contraste profundo, al tiempo que reduce el consumo de energía, la complejidad del sistema y los requisitos de mantenimiento.
- Enero de 2026: Panasonic amplió su programa de socios de la Alianza KAIROS para incluir a las empresas de procesadores LED Brompton Technology, Colorlight, Megapixel y NovaStar, fortaleciendo la interoperabilidad para eventos en vivo a gran escala y aplicaciones de alquiler y montaje a través de flujos de trabajo de TI/IP flexibles, compatibilidad con SMPTE ST 2110, configuración más rápida, calidad de imagen constante, riesgo operativo reducido y mayor libertad creativa.
- Mayo de 2025: Nichia anunció que su LED UV-C de alta potencia de 280 nm (NCSU434D), integrado en un dispositivo de desinfección LED UV-C fabricado por Mutoh Industries, fue adoptado para las máquinas de llenado de alimentos y bebidas de Shikoku Kakoki, lo que permite una desinfección ecológica y sin mercurio de envases, películas y tapas de alimentos, al tiempo que apoya la transición hacia el abandono de las lámparas de mercurio en las fábricas de alimentos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -