
Marché des LED haute puissance : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des LED haute puissance : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de boîtier (Mesa, Flip Chip, Vertical) ; application (automobile, rétroéclairage, appareils mobiles, éclairage général, signalisation, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006039
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
10,51 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,60 %
taux de croissance
Marché adressable
153,81 milliards de dollars américains
(2026-2034)
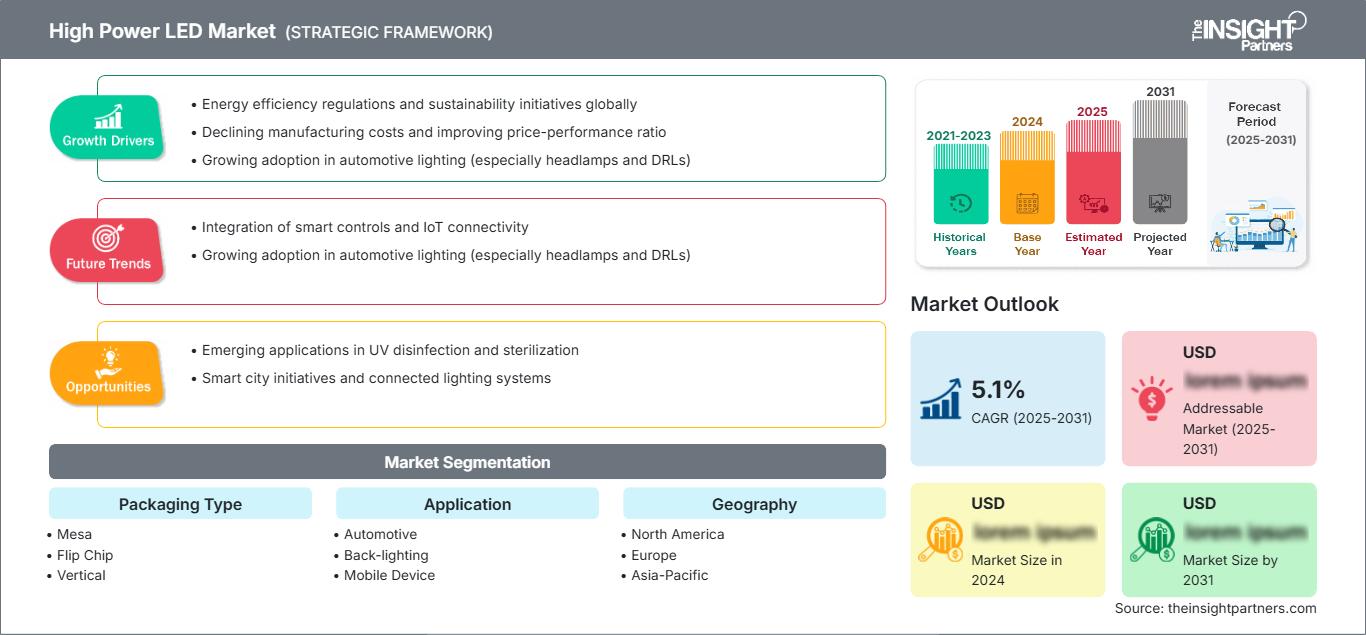
Le marché des LED haute puissance représentait 10,51 milliards de dollars américains en 2025 et devrait atteindre 23,99 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 9,60 % sur la période 2026-2034. Cette croissance est due à l'amélioration du rendement, à une meilleure gestion thermique, à un contrôle optique supérieur et à l'utilisation de petits boîtiers LED dans des conditions difficiles. L'introduction de l'éclairage à semi-conducteurs pour les automobiles, l'éclairage général, les écrans, les appareils mobiles et la génération de signaux devrait également stimuler la croissance du marché.
La demande en Amérique du Nord sera tirée par l'électrification des véhicules, leur modernisation à des fins commerciales, les infrastructures connectées et l'optimisation des méthodes d'achat. Le taux de croissance annuel composé (TCAC) estimé pour la région entre 2026 et 2034 se situera entre 8,2 % et 9,0 %. Certains facteurs, tels que l'éclairage des véhicules, le développement des infrastructures et le remplacement des systèmes d'éclairage existants, contribueront à la croissance du marché des LED haute puissance dans cette région.
Analyse et perspectives du marché des LED haute puissance
- Amérique du Nord : La région devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 8,2 à 9,0 % entre 2026 et 2034, grâce à l'éclairage automobile, aux programmes de modernisation, aux infrastructures commerciales et aux écosystèmes de composants établis.
- États-Unis : Les États-Unis représentent environ 70 à 74 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,8 % jusqu'en 2034, tirée par les applications automobiles, routières et commerciales.
- Europe : La part de marché de l'Europe devrait se situer entre 22 et 26 % en 2025, avec un TCAC de 8,7 à 9,5 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à la technologie automobile, la réglementation en matière d'efficacité énergétique, la rénovation des véhicules et l'éclairage haut de gamme.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 39 à 43 % en 2025 et devrait enregistrer un TCAC de 10,2 à 11,0 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont les principaux moteurs de la demande dans les secteurs de la fabrication, de l'électronique, de l'automobile et des infrastructures.
- Segment le plus important : L’éclairage général devrait représenter une part de marché de 35 à 39 % en 2025 et devrait croître à un TCAC de 8,8 à 9,6 % jusqu’en 2034, soutenu par la rénovation et l’éclairage professionnel.
- Segment à forte croissance : Le secteur automobile devrait représenter une part de marché de 23 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 10,2 à 11,0 % jusqu’en 2034, grâce à l’électrification et à l’éclairage avancé.
- Principales entreprises analysées en détail : Cree LED, EPISTAR Corporation, LG Innotek, Lumileds Holding BV, Nichia Corporation, Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd., Siemens AG, Signify Holding et Toyoda Gosei Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché s'est éloignée des composants haute luminosité simples pour privilégier des boîtiers adaptés aux besoins d'applications spécifiques. Ces dernières exigent une conductivité thermique plus robuste, un meilleur contrôle des couleurs, une efficacité d'extraction de la lumière accrue et une capacité de transport de courant électrique supérieure. La conception des boîtiers est de plus en plus influencée par les contraintes de chaque application, les entreprises intégrant conjointement la puce, le phosphore, le substrat, les composants optiques et thermiques.
À l'avenir, des investissements seront réalisés dans des produits LED à haut rendement, des systèmes de contrôle intelligents, des solutions d'éclairage pour véhicules et une conception circulaire des produits. Les marchés émergents offrent une opportunité d'adoption directe de ces technologies, compte tenu de la présence de luminaires inefficaces dans les espaces résidentiels, commerciaux et extérieurs. L'Europe a établi des normes d'efficacité énergétique, tandis que les États-Unis ont mis en place des programmes visant à développer des solutions d'éclairage à semi-conducteurs.
Rapport sur le marché des LED haute puissance : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,51 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,60% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des LED haute puissance
La demande est principalement tirée par le besoin de luminosité dans des formats compacts. On observe une demande croissante pour les phares automobiles, les feux de jour, le rétroéclairage d'écrans, l'éclairage public, l'éclairage industriel et les éclairages spécialisés utilisant des faisceaux lumineux contrôlés et fonctionnant de manière fiable à haute température de jonction. La chaîne de valeur englobe l'utilisation de matériaux épitaxiaux, de puces LED, de substrats, de matériaux d'encapsulation, de phosphores, de circuits de commande, d'optiques, d'interfaces thermiques, de modules, de luminaires et l'intégration en première monte.
Du point de vue de l'offre, on observe une forte concentration en Asie, avec des centres de production en Chine, à Taïwan, au Japon et en Corée du Sud. Cette situation s'explique par la disponibilité d'une expertise dans les secteurs des semi-conducteurs, de l'emballage et de la fabrication électronique. La Chine est l'un des plus grands producteurs, consommateurs et exportateurs mondiaux de produits d'éclairage LED. Par conséquent, les pressions sur les coûts seront les plus fortes pour les produits standardisés, tandis que les produits automobiles et les produits de spécialité seront soumis à des barrières techniques relativement plus élevées.
Le positionnement concurrentiel repose sur la propriété intellectuelle et la qualification pour des applications spécifiques. Cree LED est spécialisée dans les composants haute puissance et destinés à des applications particulières, tandis que Nichia associe le développement de ses LED aux technologies optiques et ultraviolettes. Samsung Electronics Co., Ltd et LG Innotek fondent leurs compétences sur les systèmes d'affichage et automobiles, tandis que Lumileds Holding BV, Seoul Semiconductor Co., Ltd et Toyoda Gosei Co., Ltd se distinguent par leurs compétences dans les domaines de l'encapsulation, de l'automobile et de l'éclairage.
Les investissements prévus dans cette stratégie sont axés sur les avantages systémiques décrits dans le rapport sur le marché des LED haute puissance. Signify Holding se concentre sur l'éclairage connecté et des applications professionnelles spécifiques, tandis que Siemens AG intervient dans les domaines de l'électrification et des infrastructures intelligentes. EPISTAR Corporation joue un rôle majeur dans l'écosystème asiatique des semi-conducteurs. La différenciation concurrentielle repose donc sur l'architecture thermique, l'efficacité optique, la fiabilité, la flexibilité de production, la propriété intellectuelle et l'intégration avec des systèmes d'éclairage de plus en plus numériques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des LED haute puissance : Perspectives stratégiques
Perspectives régionales
Marché des LED haute puissance en Amérique du Nord
Le marché nord-américain devrait représenter entre 24 et 28 % des parts de marché des LED haute puissance en 2025, avec un taux de croissance annuel composé (TCAC) de 8,2 à 9 % jusqu'en 2034. La rénovation des bâtiments commerciaux, l'amélioration du réseau routier, les progrès de l'éclairage automobile et les achats d'éclairage professionnel sont autant de facteurs qui stimulent ce marché. Aux États-Unis, le gouvernement fédéral finance la recherche sur l'éclairage LED performant et a défini des spécifications de performance pour les applications extérieures en vue des marchés publics.
Dans la région, les États-Unis constituent le principal marché grâce à des partenariats établis avec les équipementiers et à la grande variété d'applications. Le Canada contribue à ce marché par le biais de programmes d'amélioration des infrastructures et d'efficacité énergétique, tandis que le Mexique y joue un rôle important dans le domaine de l'éclairage automobile. Les produits mettront de plus en plus l'accent sur la fiabilité thermique, les performances optiques, l'intégration des systèmes de contrôle et la durée de vie, entre autres.
Marché américain des LED haute puissance
Les États-Unis détiennent une part de marché d'environ 70 à 74 % en Amérique du Nord en 2025 et devraient enregistrer des taux de croissance annuels composés (TCAC) de 8,0 % à 8,8 % entre 2026 et 2034. La demande de LED est tirée par l'éclairage des routes, les projets de rénovation des bâtiments commerciaux, l'industrie automobile et l'éclairage professionnel.
De nombreuses entreprises opèrent sur ce marché, notamment Cree LED, Lumileds Holding BV, Samsung Electronics Co., Ltd., Signify Holding, ainsi que plusieurs acteurs internationaux. Le secteur automobile connaît une demande croissante de solutions d'éclairage compactes et à haut rendement pour un éclairage adaptatif et à commande électronique. Dans le secteur commercial, l'efficacité énergétique et la maîtrise de l'éclairage revêtent une importance grandissante.
Marché européen des LED haute puissance
La région devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 8,7 à 9,5 % jusqu'en 2034. L'Allemagne domine le secteur technologique grâce à son industrie automobile, tandis que le Royaume-Uni joue un rôle important dans la rénovation commerciale et les infrastructures connectées. La France, l'Italie et l'Espagne sont également présentes grâce à leur expertise dans la rénovation du bâtiment, les transports, l'hôtellerie et les activités de plein air. Les normes européennes d'écoconception et d'étiquetage énergétique encouragent les achats basés sur l'efficacité énergétique.
L'influence allemande sur ce marché est particulièrement significative, car les véhicules haut de gamme exigent une fiabilité élevée, une maîtrise de la distribution du faisceau et des performances optiques optimales. Les certifications automobiles permettent la vente de composants à plus forte valeur ajoutée, et les installations des secteurs industriel et commercial diversifient le parc de pièces de rechange. En Europe comme dans le monde, les fournisseurs et les fabricants se font concurrence sur la conformité, la fiabilité, l'économie circulaire et l'intégration, et non plus seulement sur les volumes.
Au Royaume-Uni, les facteurs de croissance du marché incluent les initiatives d'efficacité énergétique dans le secteur public, l'amélioration des bâtiments commerciaux et l'éclairage public intelligent. On observe une préférence croissante pour les équipements pouvant se connecter à des capteurs et autres dispositifs de contrôle, tout en garantissant des performances constantes tout au long de leur cycle de vie. Les travaux de rénovation offrent des opportunités de remplacement ; toutefois, leur complexité peut freiner le remplacement des équipements d'éclairage autonomes.
En France, la rénovation des bâtiments s'accompagne de besoins en transport et en espaces publics. En Italie et en Espagne, la demande s'accroît grâce à l'immobilier commercial, l'hôtellerie, les commerces et les infrastructures extérieures. Les LED haute puissance sont plébiscitées sur les marchés régionaux pour leur format compact, leurs faibles besoins de maintenance et leur distribution optique précise, autant d'atouts qui compensent le coût plus élevé des composants.
Marché des LED haute puissance en Asie-Pacifique
La région Asie-Pacifique représentera 39 à 43 % du marché en 2025 et affichera un TCAC de 10,2 à 11 % jusqu'en 2034. La Chine domine la demande et la production dans la région, suivie du Japon, de la Corée du Sud et de l'Inde. Les applications d'éclairage professionnel et la revitalisation des infrastructures en Australie stimulent la demande en Asie-Pacifique. La vigueur du secteur manufacturier, les incitations politiques et les facteurs de demande dans la région favoriseront l'adoption de ces technologies.
Les volumes en provenance de Chine assurent la stabilité de la chaîne d'approvisionnement, tandis que le Japon et la Corée du Sud renforcent la production de composants et l'industrie automobile. La demande croissante liée à l'urbanisation et à la croissance industrielle en Inde stimule l'adoption de ces technologies, de même que les solutions d'éclairage commercial et extérieur performantes en Australie. La solidité des capacités de production et les incitations politiques feront de la région Asie-Pacifique le principal moteur de croissance des composants LED haute puissance.
Marché des LED haute puissance au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 7,2 % à 8,0 % jusqu'en 2034. Les principaux déploiements dans la région proviendront d'Arabie saoudite et des Émirats arabes unis, grâce à des projets d'infrastructures, d'hôtellerie, de commerce et d'aménagement urbain de grande envergure. Les projets municipaux et commerciaux en Afrique du Sud demeurent des moteurs essentiels de cette croissance, tandis que la région Moyen-Orient et Afrique offre des opportunités de remplacement grâce à une pénétration accrue des solutions d'éclairage écoénergétiques.
L'efficacité énergétique et la modernisation des infrastructures stimuleront la demande. Si les projets de grande envergure privilégieront les luminaires à haut rendement capables de fonctionner efficacement dans des environnements thermiques difficiles, les municipalités recherchent de plus en plus des solutions nécessitant peu d'entretien. Les Émirats arabes unis sont à la pointe du processus d'élimination des technologies d'éclairage obsolètes, une approche qui pourrait être reproduite dans toute la région à l'avenir.
Analyse de segmentation
Type d'emballage
Le segment « Type de boîtier » du marché des LED haute puissance devrait connaître une croissance annuelle composée (TCAC) de 8,7 % à 9,5 % entre 2026 et 2034, à mesure que les exigences en matière de gestion thermique, de densité de courant, d’extraction optique et de format se préciseront. L’éclairage automobile et professionnel requiert de plus en plus de boîtiers conçus pour une fiabilité élevée et une dissipation thermique contrôlée. Le choix du boîtier influe également sur la conception optique, le rendement de fabrication, la durée de vie et les coûts d’intégration.
- Les structures Mesa conservent toute leur pertinence là où les procédés de fabrication éprouvés, le contrôle optique et la connaissance des applications garantissent une production fiable de composants. Leur rôle stratégique demeure essentiel dans les applications haute puissance standardisées exigeant des performances prévisibles.
- Flip Chip : Les architectures flip chip suscitent un intérêt croissant lorsqu’un meilleur transfert thermique, une construction compacte et une capacité de gestion de courant plus élevée répondent aux exigences d’éclairage élevées. Elles sont stratégiquement importantes pour les applications nécessitant des performances accrues dans des boîtiers plus petits.
- Structures verticales : Les structures verticales prennent en charge les applications nécessitant des chemins de courant efficaces et des architectures haute puissance éprouvées. Leur pertinence continue témoigne de leur compatibilité avec les écosystèmes de fabrication matures et des exigences de stabilité des performances électriques et thermiques.
Application
Le segment des applications du marché des LED haute puissance devrait connaître une croissance annuelle composée (TCAC) de 9,3 % à 10,1 % entre 2026 et 2034, reflétant leur utilisation croissante dans les systèmes automobiles, les écrans, les appareils mobiles, l'éclairage général et la signalisation. Les applications privilégient de plus en plus une efficacité accrue, un contrôle optique plus précis, une fiabilité thermique renforcée et une longue durée de vie. L'éclairage général demeure le principal moteur de la demande, tandis que les applications automobiles offrent une plus forte valeur ajoutée.
- Automobile : La demande automobile est renforcée par l’électrification, l’éclairage adaptatif, les feux de jour, la signalisation extérieure et les systèmes intérieurs haut de gamme. Les exigences de qualification confèrent à la fiabilité et à la précision optique une importance stratégique pour les fournisseurs de composants.
- Rétroéclairage : Le rétroéclairage reste pertinent pour les écrans et les équipements visuels spécialisés, la demande évoluant vers des architectures plus fines, une luminosité plus élevée, des performances de couleur améliorées et une consommation d’énergie réduite.
- Appareils mobiles : les applications mobiles privilégient la compacité, la faible consommation d’énergie, la luminosité et la fidélité des couleurs. Les fournisseurs de composants rivalisent de miniaturisation et d’efficacité à mesure que les architectures d’affichage se perfectionnent.
- Éclairage général : L’éclairage général représente le plus grand potentiel d’application, car les systèmes commerciaux, résidentiels, industriels et extérieurs continuent de remplacer les technologies plus anciennes. Les solutions haute puissance sont privilégiées lorsque la densité d’éclairage et les performances optiques sont essentielles.
- Signalisation et signalisation : La signalisation et la signalisation exigent une visibilité élevée, une grande fiabilité et une couleur uniforme quelles que soient les conditions environnementales. Les systèmes de transport, de publicité, d’information publique et industriels alimentent une demande constante en composants.
- Autres : D'autres applications permettent de diversifier la demande dans les domaines de l'éclairage spécialisé, de l'horticulture, des systèmes ultraviolets, du divertissement et des usages industriels, réduisant ainsi la dépendance à un seul marché final.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Éclairage adaptatif |
Mise à l'échelle |
|
Rétroéclairage |
Moyen |
Efficacité des couleurs |
Mature |
|
Appareil mobile |
Moyen |
Écrans fins |
Mature |
|
Éclairage général |
Haut |
Rénovation intelligente |
Mature |
|
Signalisation et signalisation |
Moyen |
Affichage numérique |
Mise à l'échelle |
|
Autres |
Faible |
Optiques spécialisées |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des LED haute puissance
L'électrification des véhicules augmente la valeur des systèmes d'éclairage
Les véhicules électriques créent un environnement favorable au développement d'un éclairage de haute performance, car les architectures électroniques permettent une programmation plus poussée de l'éclairage, une gestion thermique avancée et une intégration plus étroite entre l'éclairage et les systèmes de contrôle du véhicule. Les LED haute puissance peuvent alimenter les phares, les feux de jour, la signalisation extérieure et les fonctions intérieures, tout en conservant un format compact. L'électrification mondiale des véhicules accroît également l'attention portée à la consommation d'énergie, car les charges électriques auxiliaires influent sur le rendement énergétique. L'éclairage automobile évolue donc d'une simple fonction d'éclairage vers des systèmes de sécurité et d'esthétique à commande électronique. Les fournisseurs capables de combiner performance optique, fiabilité thermique, compacité et assistance à la qualification sont mieux placés pour remporter des contrats. Ce contexte d'approvisionnement favorise des spécifications de composants haut de gamme et encourage l'investissement dans les tests automatisés, les solutions d'encapsulation avancées et l'ingénierie d'application.
Les normes d'efficacité soutiennent la demande de remplacement
La réglementation en matière d'efficacité énergétique favorise le remplacement progressif des composants LED dans l'éclairage commercial, public et industriel. L'Union européenne impose des exigences d'écoconception obligatoires aux sources lumineuses concernées et aux appareillages de commande séparés, tandis que les États-Unis maintiennent des spécifications d'efficacité pour l'acquisition d'éclairage extérieur. Ces cadres réglementaires modifient les critères d'achat en privilégiant l'efficacité mesurée, la qualité et la performance sur l'ensemble du cycle de vie plutôt que la puissance nominale. À mesure que les équipements installés arrivent en fin de vie, les acheteurs peuvent justifier l'acquisition de solutions plus performantes grâce à la réduction des coûts d'exploitation et des besoins de maintenance. Cet effet est particulièrement important dans les grandes installations où la consommation d'énergie s'accumule sur des milliers de luminaires. Les fabricants de composants capables de documenter l'efficacité, la fiabilité et la compatibilité avec les systèmes de commande bénéficient d'un avantage concurrentiel dans les projets soumis à des spécifications précises, tandis que les produits moins performants sont confrontés à des obstacles de qualification de plus en plus importants.
Les commandes numériques augmentent la valeur des composants à haut rendement
L'éclairage connecté accroît la valeur économique des LED haute puissance en permettant à l'éclairage de s'adapter à l'occupation des lieux, à la lumière naturelle, à la programmation et aux conditions d'exploitation. L'Agence internationale de l'énergie souligne que les systèmes de contrôle peuvent générer des économies supplémentaires au-delà de l'efficacité des lampes, tandis que les systèmes connectés facilitent la maintenance prédictive et l'analyse de la consommation. Les modules à haut rendement prennent toute leur valeur lorsqu'ils sont associés à des systèmes optiques et de contrôle qui diffusent la lumière précisément là où elle est nécessaire, réduisant ainsi la consommation d'énergie inutile. Ceci avantage les fournisseurs capables d'intervenir au-delà du simple composant, via les drivers, les modules, les interfaces thermiques, les systèmes optiques et les architectures logicielles compatibles. Cette évolution ouvre également des perspectives pour les programmes de rénovation, car les systèmes de contrôle connectés peuvent améliorer l'éclairage existant sans nécessiter le remplacement complet du système du bâtiment. L'interopérabilité des produits et les services proposés tout au long de leur cycle de vie influenceront de plus en plus le choix des fournisseurs.
Tendances futures du marché des LED haute puissance
Les solutions à plus haute efficacité privilégieront les performances au niveau du système
Les tendances futures du développement de produits sur le marché des LED haute puissance privilégieront de plus en plus l'efficacité du système plutôt que celle de la seule puce. Les fabricants optimiseront probablement la géométrie du boîtier, la conversion du phosphore, les chemins thermiques, l'optique et les conditions de pilotage afin d'accroître le flux lumineux utile. La prochaine génération de produits devra également prendre en compte la durée de vie, la stabilité des couleurs, le scintillement, la recyclabilité et la compatibilité avec les systèmes de contrôle intelligents. Cette orientation reflète l'importance croissante de la performance globale du système à mesure que la technologie LED s'impose dans les principales applications. Les installations de première génération approchent de leur fin de vie, créant un marché pour les mises à niveau permettant d'obtenir un rendement supérieur avec les mêmes contraintes électriques et mécaniques. Les fournisseurs qui combinent des gains d'efficacité mesurables avec une maintenance simplifiée et un meilleur contrôle optique pourront capter la demande de modernisation haut de gamme.
L'éclairage automobile évoluera vers des architectures optiques programmables.
L'éclairage automobile devrait évoluer vers des architectures optiques de plus en plus programmables, les constructeurs recherchant un style distinctif, des fonctions de sécurité adaptatives et une meilleure intégration avec l'électronique embarquée. Les LED haute puissance peuvent servir de base à l'éclairage matriciel, segmenté et à commande électronique, sous réserve du respect des contraintes thermiques et de fiabilité. La demande future devrait donc privilégier les composants présentant un tri plus précis, une capacité de courant plus élevée, une durée de vie prévisible et une compatibilité avec les systèmes optiques compacts. L'enjeu concurrentiel passera de la luminosité brute à la contrôlabilité, à la précision optique et à des performances validées en conditions d'utilisation automobile. Les développements en matière de LED automobiles haute luminance et de propriété intellectuelle associée témoignent déjà de cette évolution, notamment pour les véhicules haut de gamme qui requièrent des fonctionnalités d'éclairage extérieur avancées.
Opportunités du marché des LED haute puissance
Les plateformes de modernisation peuvent monétiser le prochain cycle de remplacement
Le cycle de remplacement imminent des installations LED de première génération offre aux fournisseurs l'opportunité de commercialiser des composants plus performants pour les plateformes de luminaires existantes. Plutôt que de se concentrer uniquement sur les nouvelles constructions, les fabricants peuvent cibler les modules de remplacement qui préservent les interfaces mécaniques tout en améliorant l'efficacité, les performances thermiques, la distribution optique et la compatibilité avec les systèmes de contrôle. Cette opportunité est particulièrement intéressante dans les bâtiments commerciaux, les entrepôts, l'éclairage public, l'hôtellerie et les installations industrielles où les heures d'exploitation sont élevées et où les économies d'énergie ont un impact significatif sur la rentabilité des projets. Les concepteurs de produits doivent privilégier la modularité, la durée de vie documentée, la simplicité d'installation et la compatibilité avec les drivers existants. Les partenariats avec les fabricants de luminaires, les distributeurs de matériel électrique, les fournisseurs de services énergétiques et les sociétés de gestion d'installations peuvent accélérer la spécification et le déploiement. Les prévisions du marché des LED haute puissance récompensent les fournisseurs qui simplifient les rénovations tout en offrant des avantages mesurables sur l'ensemble du cycle de vie.
La fabrication dans les marchés émergents peut élargir l'accès aux composants
L'investissement dans la production et l'assemblage régionaux peut créer des opportunités à mesure que l'adoption des LED s'étend au-delà des marchés matures. La région Asie-Pacifique offre déjà une capacité de production importante, tandis que l'Inde, l'Asie du Sud-Est, le Moyen-Orient et l'Afrique présentent des opportunités pour l'assemblage, la distribution, les tests et l'ingénierie d'application localisés. Les investisseurs doivent distinguer les capacités de production de base des capacités différenciées, car la concurrence sur les prix est intense pour les composants standardisés. Les opérations localisées peuvent néanmoins raccourcir les délais de livraison, faciliter la qualification des clients, réduire l'exposition aux aléas logistiques et adapter les produits aux infrastructures régionales. Les applications automobiles, industrielles, horticoles et d'extérieur à haute puissance offrent des niches particulièrement attractives où le support technique et la fiabilité priment sur le prix le plus bas des composants. Les partenariats avec les écosystèmes établis des semi-conducteurs et de l'éclairage peuvent réduire les risques liés à l'entrée sur le marché.
Développements récents
- Février 2026 : Cree LED a dévoilé OptiLamp LEDs, une technologie d’affichage qui intègre l’intelligence du pilote et du contrôle dans chaque pixel LED, offrant un véritable fonctionnement de balayage 1/1, une luminosité améliorée, un contrôle précis au niveau du pixel, une couleur 24 bits par canal, des dégradés de couleurs plus fluides et un contraste profond tout en réduisant la consommation d’énergie, la complexité du système et les exigences de maintenance.
- Janvier 2026 : Panasonic a étendu son programme de partenaires KAIROS Alliance pour inclure les sociétés de processeurs LED Brompton Technology, Colorlight, Megapixel et NovaStar, renforçant ainsi l’interopérabilité pour les événements en direct à grande échelle et les applications de location et de mise en scène grâce à des flux de travail IT/IP flexibles, la prise en charge de la norme SMPTE ST 2110, une configuration plus rapide, une qualité d’image constante, un risque opérationnel réduit et une liberté créative accrue.
- Mai 2025 : Nichia a annoncé que sa LED UV-C haute puissance de 280 nm (NCSU434D), intégrée dans un dispositif de désinfection LED UV-C fabriqué par Mutoh Industries, a été adoptée pour les machines de remplissage de produits alimentaires et de boissons de Shikoku Kakoki, permettant une désinfection sans mercure et respectueuse de l'environnement des contenants, films et bouchons alimentaires tout en soutenant la transition vers l'abandon des lampes à mercure dans les usines alimentaires.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -