
Mercato del LED di alta potenza: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei LED ad alta potenza (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di packaging (Mesa, Flip Chip, Verticale); applicazione (Automotive, Retroilluminazione, Dispositivi mobili, Illuminazione generale, Segnaletica e segnaletica, Altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006039
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
10,51 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,60 %
Tasso di crescita
Mercato di riferimento
153,81 miliardi di dollari USA
(2026-2034)
Il mercato dei LED ad alta potenza ha raggiunto un valore di 10,51 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,99 miliardi di dollari entro il 2034, registrando un CAGR del 9,60% nel periodo 2026-2034. La crescita è dovuta all'aumento dell'efficienza, a una migliore gestione del calore, a un controllo ottico superiore e all'applicazione di piccoli pacchetti LED in condizioni difficili. Si stima che la crescita del mercato continuerà grazie all'introduzione dell'illuminazione a stato solido per automobili, illuminazione, pannelli display, dispositivi mobili e generazione di segnali.
In Nord America, la domanda sarà trainata dall'elettrificazione dei veicoli, dagli interventi di ammodernamento per scopi commerciali, dalle infrastrutture connesse e da metodi di acquisto efficienti. Il tasso di crescita annuale composto (CAGR) stimato per la regione nel periodo 2026-2034 sarà compreso tra l'8,2% e il 9,0%. Alcuni fattori, come l'illuminazione dei veicoli, lo sviluppo delle infrastrutture e la sostituzione dei sistemi di illuminazione esistenti, contribuiranno alla crescita del mercato dei LED ad alta potenza in questa regione.
Analisi e approfondimenti sul mercato dei LED ad alta potenza
- Nord America: si stima che la regione deterrà una quota di mercato del 24-28% nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0% tra il 2026 e il 2034, grazie al supporto dell'illuminazione automobilistica, dei programmi di retrofit, delle infrastrutture commerciali e degli ecosistemi di componenti consolidati.
- USA: Si stima che gli Stati Uniti rappresentino il 70-74% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,8% fino al 2034, trainati dai settori automobilistico, stradale e commerciale.
- Europa: Si prevede che l'Europa raggiungerà una quota di mercato del 22-26% nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,7-9,5% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna sosterranno la domanda attraverso la tecnologia dei veicoli, la regolamentazione dell'efficienza, la ristrutturazione e l'illuminazione di alta gamma.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 39-43% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,2-11,0% fino al 2034. Cina, Giappone, Corea del Sud e India sono i principali motori della domanda nei settori manifatturiero, elettronico, automobilistico e delle infrastrutture.
- Segmento più ampio: si stima che l'illuminazione generale rappresenterà una quota di mercato del 35-39% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% fino al 2034, grazie al supporto degli interventi di ammodernamento e dell'illuminazione professionale.
- Segmento ad alta crescita: si stima che il settore automobilistico detenga una quota di mercato del 23-27% nel 2025 e si prevede che si espanderà a un tasso annuo composto (CAGR) del 10,2-11,0% fino al 2034, grazie all'elettrificazione e ai sistemi di illuminazione avanzati.
- Aziende chiave analizzate nel dettaglio: Cree LED, EPISTAR Corporation, LG Innotek, Lumileds Holding BV, Nichia Corporation, Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd., Siemens AG, Signify Holding e Toyoda Gosei Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato si è allontanata dalla semplice forma di componente ad alta luminosità per orientarsi verso una progettazione del packaging su misura per le esigenze di applicazioni specifiche, che richiederanno una maggiore conduttanza termica, controllo del colore, efficienza di estrazione della luce e capacità di trasporto di corrente elettrica. La progettazione del packaging è sempre più influenzata dai limiti di ciascuna applicazione, mentre le aziende integrano la progettazione del chip, del fosforo, del substrato, dell'ottica e della dissipazione del calore.
In futuro, gli investimenti si concentreranno su prodotti LED ad alta efficienza, sistemi di controllo intelligenti, soluzioni di illuminazione per veicoli e progettazione circolare dei prodotti. I mercati emergenti offrono l'opportunità di un'adozione diretta delle tecnologie, data la presenza di apparecchi di illuminazione inefficienti in aree residenziali, commerciali ed esterne. In Europa esistono standard di efficienza, mentre negli Stati Uniti sono in corso programmi volti allo sviluppo di soluzioni di illuminazione a stato solido.
Ambito del rapporto sul mercato dei LED ad alta potenza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,51 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,60% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei LED ad alta potenza
La domanda è trainata dalla necessità di elevata luminosità in dispositivi di piccole dimensioni. Vi è una crescente esigenza di fari per autoveicoli, luci diurne, retroilluminazione per display, illuminazione stradale, illuminazione industriale e illuminazione specialistica che utilizzi fasci luminosi controllati e garantisca prestazioni affidabili ad alte temperature di giunzione. La catena del valore comprende l'utilizzo di materiali epitassiali, chip LED, substrati, materiali di incapsulamento, fosfori, driver, ottiche, interfacce termiche, moduli, apparecchi di illuminazione e integrazione con apparecchiature originali.
Per quanto riguarda le dinamiche dal lato dell'offerta, si osserva una forte concentrazione in Asia, con centri di produzione in Cina, Taiwan, Giappone e Corea del Sud. Ciò è dovuto alla disponibilità di competenze nel settore dei semiconduttori, del packaging e della produzione elettronica. La Cina è uno dei maggiori produttori, consumatori ed esportatori mondiali di prodotti per l'illuminazione a LED. Pertanto, le pressioni sui costi saranno maggiori per i prodotti standardizzati, mentre le barriere tecniche saranno relativamente più elevate per i prodotti per il settore automobilistico e i prodotti speciali.
Il posizionamento competitivo si basa sulla proprietà intellettuale e sulla qualificazione per applicazioni specifiche. Cree LED è specializzata in componenti ad alta potenza e orientati ad applicazioni particolari, mentre Nichia combina lo sviluppo di LED con la tecnologia ottica e ultravioletta. Samsung Electronics Co., Ltd e LG Innotek basano le proprie competenze sui sistemi di visualizzazione e per il settore automobilistico, mentre Lumileds Holding BV, Seoul Semiconductor Co., Ltd e Toyoda Gosei Co., Ltd competono grazie alle loro competenze nel packaging, nell'automotive e nell'illuminazione.
L'investimento nell'ambito della strategia si concentra sui vantaggi a livello di sistema, come evidenziato nel rapporto sul mercato dei LED ad alta potenza. Signify Holding si focalizza sull'illuminazione connessa e su specifiche applicazioni professionali, mentre Siemens AG è coinvolta attraverso l'elettrificazione e le infrastrutture intelligenti. EPISTAR Corporation svolge un ruolo importante nell'ecosistema asiatico dei semiconduttori. La differenziazione competitiva si basa quindi su architettura termica, efficienza ottica, qualificazione dell'affidabilità, flessibilità produttiva, proprietà intellettuale e integrazione con sistemi di illuminazione sempre più digitali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei LED ad alta potenza: approfondimenti strategici
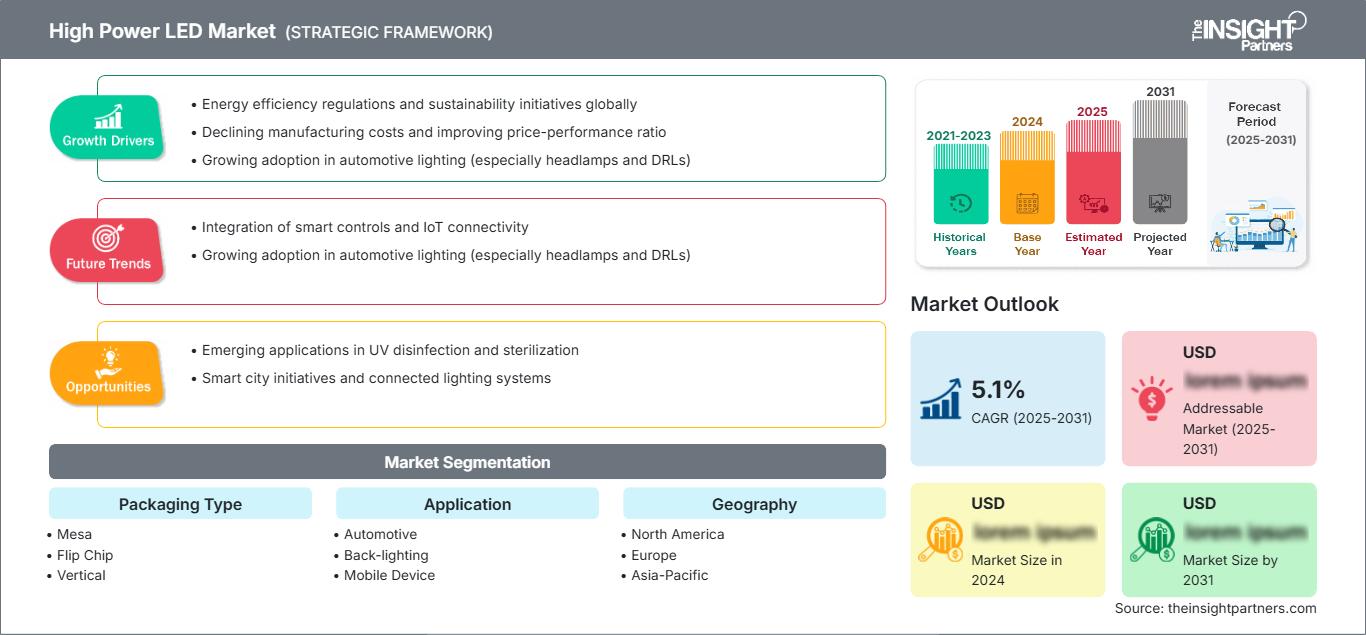
Approfondimenti regionali
Mercato nordamericano dei LED ad alta potenza
Il mercato nordamericano si baserà su un modello che prevede una quota di mercato dei LED ad alta potenza compresa tra il 24% e il 28% nel 2025 e un tasso di crescita annuo composto (CAGR) dell'8,2-9,0% fino al 2034. I fattori trainanti del mercato includono la ristrutturazione di edifici commerciali, il miglioramento delle infrastrutture stradali, i progressi nell'illuminazione automobilistica e gli acquisti di illuminazione professionale. Il governo federale statunitense ha finanziato la ricerca sull'illuminazione a LED efficiente, definendo al contempo le specifiche prestazionali per le applicazioni esterne ai fini degli acquisti.
Nella regione, gli Stati Uniti rappresentano il mercato più grande grazie alle consolidate partnership con i produttori di apparecchiature originali (OEM) e all'ampia gamma di applicazioni. Il Canada contribuisce con programmi di miglioramento delle infrastrutture e di efficienza energetica, mentre il Messico riveste un ruolo significativo nel settore dell'illuminazione automobilistica. I prodotti si concentreranno sempre più su aspetti quali l'affidabilità termica, le prestazioni ottiche, l'integrazione dei sistemi di controllo e la durata utile.
Mercato statunitense dei LED ad alta potenza
Nel 2025 gli Stati Uniti detenevano una quota di mercato pari a circa il 70-74% nella regione nordamericana e si prevede che registreranno tassi di crescita annua composta (CAGR) compresi tra l'8,0% e l'8,8% dal 2026 al 2034. La domanda di LED è trainata dall'illuminazione stradale, dai progetti di ammodernamento degli edifici commerciali, dall'industria automobilistica e dall'illuminazione professionale.
Nel mercato operano numerose aziende, tra cui Cree LED, Lumileds Holding BV, Samsung Electronics Co., Ltd., Signify Holding e diversi player internazionali. Nel settore automobilistico si registra una crescente esigenza di prodotti di illuminazione compatti e ad alta potenza per l'illuminazione adattiva e a controllo elettronico. Anche nel settore commerciale l'efficienza energetica e la controllabilità delle luci rivestono un'importanza sempre maggiore.
Mercato europeo dei LED ad alta potenza
Si prevede che la regione deterrà una quota di mercato del 22-26% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,7-9,5% fino al 2034. La Germania domina in termini di tecnologia grazie al settore della produzione automobilistica, mentre il Regno Unito è significativo nel settore della ristrutturazione commerciale e delle infrastrutture connesse; Francia, Italia e Spagna sono presenti grazie al loro ruolo nella ristrutturazione edilizia, nei trasporti, nell'ospitalità e nelle attività all'aperto. La normativa europea sull'ecodesign e l'etichettatura energetica promuovono acquisti basati sull'efficienza.
L'impatto della Germania su questo mercato è particolarmente significativo, poiché i veicoli di fascia alta richiedono elevata affidabilità, controllo della distribuzione del fascio luminoso e prestazioni ottiche di alto livello. Le certificazioni per il settore automobilistico consentono la vendita di componenti di maggior valore, e le installazioni provenienti dai settori industriale e commerciale contribuiscono a diversificare il bacino di ricambi. Fornitori e produttori in Europa e nel mondo competono non solo sui volumi, ma anche sulla conformità, l'affidabilità, l'economia circolare e l'integrazione.
Nel Regno Unito, i fattori trainanti del mercato includono iniziative di efficienza nel settore pubblico, miglioramenti negli edifici commerciali e illuminazione stradale intelligente. Si registra una crescente preferenza per apparecchiature in grado di connettersi a sensori e altri dispositivi di controllo, garantendo al contempo prestazioni costanti durante l'intero ciclo di vita. I processi di ristrutturazione offrono opportunità di sostituzione; tuttavia, la complessità di tali processi può ostacolare la sostituzione delle singole apparecchiature di illuminazione.
In Francia, la necessità di ristrutturazione degli edifici si coniuga con le esigenze di trasporto e degli spazi pubblici. Italia e Spagna offrono un'ulteriore domanda attraverso il settore immobiliare commerciale, l'ospitalità, gli spazi per la vendita al dettaglio e le infrastrutture esterne agli edifici. I LED ad alta potenza riscuotono successo nei mercati regionali grazie alla combinazione di dimensioni compatte, minori esigenze di manutenzione e una precisa distribuzione ottica che può compensare i costi più elevati dei componenti.
Mercato dei LED ad alta potenza nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenta il 39-43% del mercato nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 10,2-11,0% fino al 2034. La Cina domina sia la domanda che la produzione nella regione, seguita da Giappone, Corea del Sud e India. Le applicazioni di illuminazione professionale e la riqualificazione delle infrastrutture in Australia trainano la domanda nell'APAC. La solidità del settore manifatturiero, gli incentivi politici e i fattori trainanti della domanda nella regione favoriranno l'adozione di queste tecnologie.
I volumi provenienti dalla Cina garantiscono stabilità alla catena di approvvigionamento, mentre Giappone e Corea del Sud offrono un solido contributo nella produzione di componenti e nel settore automobilistico. La crescente domanda derivante dall'urbanizzazione e dalla crescita industriale in India stimola l'adozione di queste tecnologie, così come le soluzioni di illuminazione commerciale ed esterna efficienti in Australia. La forza della capacità produttiva e gli incentivi politici faranno sì che la regione Asia-Pacifico diventi la principale area geografica di crescita per i componenti LED ad alta potenza.
Mercato dei LED ad alta potenza in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà con un CAGR compreso tra il 7,2% e l'8,0% fino al 2034. Le principali implementazioni nella regione proverranno dall'Arabia Saudita e dagli Emirati Arabi Uniti, attraverso progetti infrastrutturali, alberghieri, commerciali e di sviluppo urbano su larga scala. I progetti municipali e commerciali in Sudafrica continuano a essere i principali motori di crescita, mentre il resto del Medio Oriente e dell'Africa offre opportunità di sostituzione grazie alla maggiore diffusione di sistemi di illuminazione a basso consumo energetico.
L'efficienza energetica e la modernizzazione delle infrastrutture guideranno la domanda. Mentre i progetti su larga scala tenderanno a privilegiare apparecchi ad alta potenza in grado di funzionare in modo efficiente anche in ambienti termici difficili, i comuni sono sempre più alla ricerca di soluzioni a bassa manutenzione. Gli Emirati Arabi Uniti sono all'avanguardia nel processo di rimozione delle tecnologie di illuminazione obsolete, un esempio che potrebbe essere replicato in tutta la regione in futuro.
Analisi di segmentazione
Tipo di imballaggio
Si prevede che il segmento relativo al tipo di packaging nel mercato dei LED ad alta potenza crescerà a un tasso annuo composto (CAGR) compreso tra l'8,7% e il 9,5% dal 2026 al 2034, in quanto la gestione termica, la densità di corrente, l'estrazione ottica e i requisiti di forma diventano sempre più specifici per le diverse applicazioni. L'illuminazione automobilistica e professionale richiede sempre più spesso packaging progettati per garantire elevata affidabilità e dissipazione del calore controllata. La scelta del packaging influenza anche la progettazione ottica, la resa produttiva, la durata e i costi di integrazione.
- Mesa: Le strutture Mesa rimangono rilevanti laddove processi di fabbricazione consolidati, controllo ottico e familiarità con le applicazioni supportano una produzione affidabile dei componenti. Il loro ruolo strategico persiste nelle applicazioni standardizzate ad alta potenza che richiedono prestazioni prevedibili.
- Flip Chip: Le architetture flip-chip stanno attirando l'attenzione laddove un trasferimento termico migliorato, una costruzione compatta e una maggiore capacità di gestione della corrente supportano esigenze di illuminazione elevate. Sono strategicamente importanti per le applicazioni che richiedono prestazioni superiori da contenitori più piccoli.
- Verticale: Le strutture verticali supportano applicazioni che richiedono percorsi di corrente efficienti e architetture ad alta potenza consolidate. La loro continua rilevanza riflette la compatibilità con ecosistemi di produzione maturi e i requisiti di prestazioni elettriche e termiche stabili.
Applicazione
Si prevede che il segmento applicativo del mercato dei LED ad alta potenza crescerà a un tasso annuo composto (CAGR) del 9,3-10,1% nel periodo 2026-2034, a seguito del crescente utilizzo in sistemi automobilistici, display, dispositivi mobili, illuminazione generale e segnalazione. Il mix applicativo premia sempre più l'efficienza elevata, il controllo ottico più preciso, l'affidabilità termica e la lunga durata. L'illuminazione generale rimane il principale bacino di domanda, mentre le applicazioni automobilistiche offrono un valore incrementale più elevato.
- Settore automobilistico: la domanda nel settore automobilistico è rafforzata dall'elettrificazione, dall'illuminazione adattiva, dalle luci diurne, dalla segnalazione esterna e dai sistemi interni di alta gamma. I requisiti di qualificazione rendono l'affidabilità e la precisione ottica strategicamente importanti per i fornitori di componenti.
- Retroilluminazione: la retroilluminazione rimane un elemento rilevante per display e apparecchiature visive specializzate, con una crescente domanda di architetture più sottili, maggiore luminosità, migliori prestazioni cromatiche e minori consumi energetici.
- Dispositivi mobili: le applicazioni mobili privilegiano compattezza, basso consumo energetico, luminosità e uniformità dei colori. I fornitori di componenti competono sulla miniaturizzazione e sull'efficienza man mano che le architetture dei display diventano più sofisticate.
- Illuminazione generale: L'illuminazione generale rappresenta la maggiore opportunità di applicazione, poiché i sistemi commerciali, residenziali, industriali e per esterni continuano a sostituire le tecnologie più datate. I sistemi ad alta potenza sono preferiti laddove la densità di illuminazione e le prestazioni ottiche sono fondamentali.
- Segnaletica e segnaletica: La segnaletica e la segnaletica richiedono elevata visibilità, affidabilità e uniformità del colore in condizioni ambientali variabili. I sistemi di trasporto, pubblicità, informazione pubblica e industriali supportano una domanda continua di questi componenti.
- Altri: Altre applicazioni offrono una domanda diversificata nei settori dell'illuminazione specializzata, dell'orticoltura, dei sistemi a raggi ultravioletti, dell'intrattenimento e degli usi industriali, riducendo la dipendenza da un singolo mercato finale.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Illuminazione adattiva |
Scalatura |
|
Retroilluminazione |
Mezzo |
Efficienza del colore |
Maturo |
|
Dispositivo mobile |
Mezzo |
Schermi sottili |
Maturo |
|
Illuminazione generale |
Alto |
Ristrutturazione intelligente |
Maturo |
|
Segnaletica e segnaletica |
Mezzo |
Segnaletica digitale |
Scalatura |
|
Altri |
Basso |
Ottica specializzata |
Emergenti |
Fattori trainanti della crescita del mercato dei LED ad alta potenza e analisi del loro impatto
L'elettrificazione dei veicoli aumenta il valore dei sistemi di illuminazione.
I veicoli elettrici creano un ambiente favorevole per un'illuminazione di maggior valore, poiché le architetture elettroniche supportano un'illuminazione più programmabile, una gestione termica avanzata e una maggiore integrazione tra i sistemi di illuminazione e di controllo del veicolo. I LED ad alta potenza possono alimentare fari, luci diurne, indicatori di direzione esterni e funzioni interne, mantenendo al contempo dimensioni compatte. L'elettrificazione globale dei veicoli sta inoltre aumentando l'attenzione al consumo energetico, poiché i carichi elettrici ausiliari influenzano l'efficienza del veicolo. L'illuminazione automobilistica si sta quindi evolvendo da una semplice funzione di illuminazione verso componenti di sicurezza e di design controllati elettronicamente. I fornitori in grado di combinare prestazioni ottiche, affidabilità termica, dimensioni compatte e supporto alla qualificazione sono in una posizione migliore per aggiudicarsi i progetti. Il contesto di approvvigionamento che ne deriva supporta specifiche di componenti di alta qualità e incoraggia gli investimenti in test automatizzati, packaging avanzato e ingegneria applicativa.
Gli standard di efficienza sostengono la domanda di sostituzione
La regolamentazione dell'efficienza sta creando un percorso di sostituzione permanente per i componenti LED nell'illuminazione commerciale, pubblica e industriale. L'Unione Europea impone requisiti di ecodesign obbligatori per le sorgenti luminose coperte e i relativi sistemi di controllo, mentre gli Stati Uniti mantengono specifiche di efficienza per l'acquisto di illuminazione per esterni. Questi quadri normativi modificano i criteri di acquisto, ponendo l'accento sull'efficienza misurata, sulla qualità e sulle prestazioni del ciclo di vita, piuttosto che sulla potenza nominale. Man mano che le apparecchiature installate raggiungono l'età di sostituzione, gli acquirenti possono giustificare pacchetti ad alte prestazioni grazie alla riduzione dei costi operativi e alla minore necessità di manutenzione. L'effetto è particolarmente rilevante nei grandi impianti, dove il consumo energetico si accumula su migliaia di apparecchi di illuminazione. I produttori di componenti in grado di documentare efficacia, affidabilità e compatibilità con i sistemi di controllo ottengono un vantaggio nei progetti basati su specifiche rigorose, mentre i prodotti con prestazioni inferiori si trovano ad affrontare ostacoli sempre maggiori in termini di qualificazione.
I controlli digitali aumentano il valore dei componenti ad alte prestazioni
L'illuminazione connessa sta ampliando il valore economico dei LED ad alta potenza, consentendo all'illuminazione di adattarsi all'occupazione degli ambienti, alla luce naturale, alla programmazione e alle condizioni operative. L'Agenzia Internazionale dell'Energia (IEA) osserva che i sistemi di controllo possono generare ulteriori risparmi oltre all'efficienza delle lampade, mentre i sistemi connessi possono supportare la manutenzione predittiva e l'analisi dei consumi. I pacchetti ad alta potenza diventano più preziosi se abbinati a ottiche e sistemi di controllo che diffondono la luce esattamente dove serve, riducendo il consumo energetico superfluo. Questo favorisce i fornitori in grado di operare oltre il livello dei componenti, attraverso driver, moduli, interfacce termiche, sistemi ottici e architetture compatibili con il software. Questa transizione crea anche opportunità per i programmi di retrofit, poiché i sistemi di controllo connessi possono migliorare l'illuminazione esistente senza richiedere la sostituzione completa degli impianti dell'edificio. L'interoperabilità dei prodotti e le capacità di assistenza durante l'intero ciclo di vita influenzeranno sempre più la scelta dei fornitori.
Tendenze future del mercato dei LED ad alta potenza
I pacchetti più efficienti daranno priorità alle prestazioni a livello di sistema.
Lo sviluppo futuro dei prodotti nel mercato dei LED ad alta potenza si concentrerà sempre più sull'efficienza del sistema piuttosto che sulla sola efficienza del chip. I produttori probabilmente ottimizzeranno congiuntamente la geometria del package, la conversione del fosforo, i percorsi termici, l'ottica e le condizioni di pilotaggio per aumentare la resa luminosa utile. La prossima generazione di prodotti dovrebbe inoltre affrontare i problemi di durata, stabilità del colore, sfarfallio, riciclabilità e compatibilità con i sistemi di controllo intelligenti. Questa direzione riflette la crescente importanza delle prestazioni complessive del sistema, man mano che la tecnologia LED si afferma nelle principali applicazioni. Gli impianti di prima generazione si stanno avvicinando ai cicli di sostituzione, creando un mercato per gli aggiornamenti che offrono una maggiore resa luminosa a parità di ingombro elettrico e meccanico esistente. I fornitori che combinano guadagni di efficienza misurabili con una manutenzione più semplice e un migliore controllo ottico possono conquistare la domanda di retrofit di fascia alta.
L'illuminazione automobilistica si evolverà verso architetture ottiche programmabili.
L'illuminazione automobilistica si evolverà probabilmente verso architetture ottiche sempre più programmabili, in quanto i produttori ricercano uno stile differenziato, funzioni di sicurezza adattive e una migliore integrazione con l'elettronica del veicolo. I LED ad alta potenza possono fungere da elementi costitutivi per sistemi di illuminazione a matrice, segmentati e controllati elettronicamente, a condizione che vengano gestiti i vincoli termici e di affidabilità. La domanda futura dovrebbe quindi privilegiare componenti con una selezione più rigorosa, una maggiore capacità di corrente, una durata prevedibile e la compatibilità con sistemi ottici compatti. L'enfasi competitiva si sposterà dalla pura luminosità verso la controllabilità, la precisione ottica e le prestazioni validate in condizioni operative automobilistiche. Gli sviluppi nei LED ad alta luminosità per autoveicoli e la relativa proprietà intellettuale dimostrano già la direzione intrapresa, in particolare laddove i veicoli premium richiedono funzionalità avanzate di illuminazione esterna.
Opportunità di mercato per i LED ad alta potenza
Le piattaforme di retrofit possono monetizzare il prossimo ciclo di sostituzione
L'imminente ciclo di sostituzione degli impianti LED di prima generazione crea un'opportunità per i fornitori di vendere componenti ad alte prestazioni da integrare nelle piattaforme di illuminazione esistenti. Invece di competere solo per le nuove costruzioni, i produttori possono puntare su moduli di ricambio che preservino le interfacce meccaniche, migliorando al contempo l'efficienza, le prestazioni termiche, la distribuzione ottica e la compatibilità con i sistemi di controllo. L'opportunità è particolarmente interessante negli edifici commerciali, nei magazzini, nell'illuminazione pubblica, nel settore alberghiero e negli impianti industriali, dove le ore di funzionamento sono elevate e il risparmio energetico incide significativamente sulla redditività del progetto. Gli sviluppatori di prodotti dovrebbero dare priorità alla modularità, alla durata documentata, alla semplicità di installazione e alla compatibilità con i driver esistenti. Le partnership con i produttori di apparecchi di illuminazione, i distributori di materiale elettrico, i fornitori di servizi energetici e le società di facility management possono accelerare la specifica e l'implementazione. Le previsioni di mercato per i LED ad alta potenza premiano i fornitori che riducono la complessità degli interventi di retrofit, offrendo al contempo vantaggi misurabili in termini di ciclo di vita.
La produzione nei mercati emergenti può ampliare l'accesso ai componenti
Investire nella produzione e nell'assemblaggio a livello regionale può creare opportunità man mano che l'adozione dei LED si espande oltre i mercati maturi. L'area Asia-Pacifico offre già una notevole capacità produttiva, mentre India, Sud-est asiatico, Medio Oriente e Africa offrono opportunità per l'assemblaggio, la distribuzione, il collaudo e l'ingegneria applicativa localizzati. Gli investitori dovrebbero distinguere tra capacità produttiva standardizzata e capacità differenziate, poiché la concorrenza sui prezzi è intensa per i componenti standardizzati. Le operazioni localizzate possono tuttavia ridurre i tempi di consegna, supportare la qualificazione dei clienti, minimizzare i rischi logistici e adattare i prodotti alle condizioni infrastrutturali regionali. Le applicazioni ad alta potenza nei settori automobilistico, industriale, orticolo e per esterni offrono nicchie particolarmente interessanti, dove il supporto tecnico e l'affidabilità contano più del prezzo più basso dei componenti. Le partnership con ecosistemi consolidati nel settore dei semiconduttori e dell'illuminazione possono ridurre il rischio di ingresso nel mercato.
Sviluppi recenti
- Febbraio 2026: Cree LED ha presentato OptiLamp LEDs, una tecnologia di visualizzazione che integra driver e controllo intelligenti in ogni singolo pixel LED, offrendo una vera scansione 1:1, maggiore luminosità, controllo preciso a livello di pixel, colore a 24 bit per canale, gradazioni di colore più uniformi e contrasto profondo, riducendo al contempo il consumo energetico, la complessità del sistema e le esigenze di manutenzione.
- Gennaio 2026: Panasonic ha ampliato il suo programma KAIROS Alliance Partner includendo le aziende produttrici di processori LED Brompton Technology, Colorlight, Megapixel e NovaStar, rafforzando l'interoperabilità per eventi live su larga scala e applicazioni di noleggio e allestimento grazie a flussi di lavoro IT/IP flessibili, supporto SMPTE ST 2110, configurazione più rapida, qualità dell'immagine costante, riduzione del rischio operativo e maggiore libertà creativa.
- Maggio 2025: Nichia ha annunciato che il suo LED UV-C ad alta potenza da 280 nm (NCSU434D), integrato in un dispositivo di disinfezione a LED UV-C prodotto da Mutoh Industries, è stato adottato per le macchine di riempimento di alimenti e bevande di Shikoku Kakoki, consentendo una disinfezione senza mercurio ed ecocompatibile di contenitori, pellicole e tappi per alimenti, supportando al contempo la transizione verso l'abbandono delle lampade al mercurio negli stabilimenti alimentari.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -