
Markt für Hoch Geschwindigkeit Motoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hochgeschwindigkeitsmotoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Induktionsmotor, Permanentmagnetmotor, Sonstige); Leistungsbereich (Hochspannung, Niederspannung); Anwendung (Werkzeugmaschinen, Energieerzeugung, Kompressor, Lager, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014289
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
584,25 Mio. US$
Basisjahrwert
Prognose für 2034
701 Mio. US- Dollar
Prognose bis 2034
CAGR 2026-2034
2,04 %
Wachstumsrate
Adressierbarer Markt
5.824,84 Mio. US$
(2026–2034)
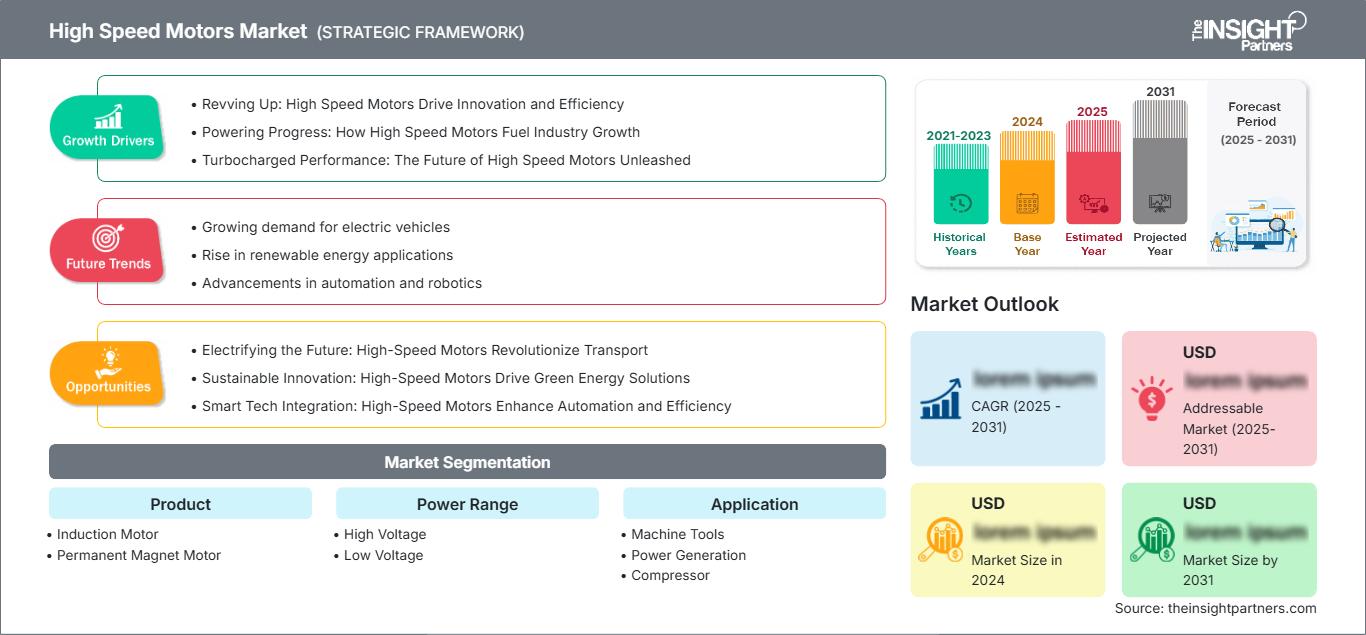
Der Markt für Hochgeschwindigkeitsmotoren wird im Jahr 2025 auf 584,25 Millionen US-Dollar geschätzt und soll bis 2034 auf 701,0 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,04 % von 2026 bis 2034 entspricht. Der Markt verzeichnet ein kontrolliertes Wachstum, da industrielle Endanwender kleine, effiziente Hochgeschwindigkeitsantriebslösungen bevorzugen. Das Wachstum wird durch die Automatisierung von Maschinen, die Modernisierung von Kompressoren und die zunehmende Verbreitung von Direktantriebslösungen begünstigt, die aufgrund geringerer mechanischer Ineffizienzen effizienter sind.
Der Markt für Hochgeschwindigkeitsmotoren in Nordamerika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,0 % wachsen. Treiber dieses Wachstums sind die Automatisierung in der Industrie, die Flugzeugproduktion und die Modernisierung rotierender Maschinen. Anwendungen in Kompressoren bleiben wichtig, da elektrische Hochgeschwindigkeitsantriebe dazu beitragen können, den Bedarf an Getrieben zu minimieren, eine bessere Steuerung zu ermöglichen und den Wartungsaufwand in Prozessanlagen zu reduzieren.
Marktanalyse und Einblicke für Hochgeschwindigkeitsmotoren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,4–3,0 % wachsen wird , unterstützt durch Kompressor-Modernisierungen, Luft- und Raumfahrtproduktion, industrielle Automatisierung und den Ersatz mechanisch gekoppelter Antriebssysteme.
- USA: Die USA repräsentieren im Jahr 2025 etwa 22–25 % des Weltmarktes , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,1 % zwischen 2026 und 2034 , die auf Investitionen in die Modernisierung der Fertigung und in Energieeffizienz zurückzuführen ist.
- Europa: Der Anteil Europas wird für 2025 auf 25–29 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,1–2,7 % wachsen . Deutschland, Italien, Frankreich und Großbritannien bleiben aufgrund der Maschinenbauindustrie, der Prozessindustrie und effizienzorientierter Motorenaustauschprogramme wichtige Märkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von ca. 31–35 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,3 % wachsen . China, Japan, Südkorea und Indien profitieren von der Werkzeugmaschinenproduktion, der Elektronikfertigung, der industriellen Automatisierung und dem Ausbau der Kompressoreninstallationen.
- Größtes Segment: Permanentmagnetmotoren werden im Jahr 2025 voraussichtlich einen Marktanteil von 48–52 % erreichen , was auf eine hohe Leistungsdichte und Effizienz zurückzuführen ist. Zwischen 2026 und 2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,1 % gerechnet .
- Wachstumsstarkes Segment: Werkzeugmaschinen werden im Jahr 2025 voraussichtlich einen Marktanteil von 24–28 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,6 % zwischen 2026 und 2034 , was die Nachfrage nach schnellerer und präziserer Bearbeitung widerspiegelt.
- Die wichtigsten analysierten Unternehmen sind: ABB Ltd., Emerson, GE Company, Meidensha Corporation, Mitsubishi Electric Corporation, Nidec Industrial Solutions, Siemens AG, Synchrony, TOSHIBA und Turbo Power Systems (TPS).
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Ansatz hat sich von der traditionellen Motorenauswahl hin zu Hochgeschwindigkeitsantriebstechnologien gewandelt, die den Motor mit Leistungselektronik, Kühlung, Sensorik und Steuerungssoftware integrieren. Permanentmagnet- und Synchronmotoren sind besonders relevant, wenn Drehmomentdichte und Wirkungsgrad entscheidend sind. Hersteller legen zunehmend Wert darauf, Rotoren, Lager, Kühlsysteme und Umrichter als integrierte Einheit zu entwickeln und gleichzeitig eine präzisere Auswuchtung und Qualitätskontrolle während der Fertigung zu gewährleisten.
Zukünftige Innovationen werden sich auf kleinere Direktantriebssysteme, digital gesteuerte Motoren und eine verbesserte Effizienz von Kompressoren und Werkzeugmaschinen konzentrieren. Die Elektrifizierung der Industrie, höhere Anforderungen an die Energieeffizienz und die Modernisierung alter Maschinen könnten zu Ersatzmöglichkeiten beitragen. Die Ansiedlung neuer Produktionsstätten in Indien und Südostasien wäre aus logistischen Gründen vorteilhaft; Kunden aus Europa und Nordamerika werden jedoch die Lebenszykluskosten im Blick behalten.
Berichtsumfang zum Markt für Hochgeschwindigkeitsmotoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 584,25 Millionen US-Dollar |
| Marktgröße bis 2034 | 701 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,04 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochgeschwindigkeitsmotoren
Der Markt für Hochgeschwindigkeitsmotoren wird von Endanwendungen bestimmt, bei denen Geschwindigkeit, Genauigkeit und geringe Größe die Wirtschaftlichkeit beeinflussen. Hohe Spindeldrehzahlen sind für die Effizienz von Werkzeugmaschinen erforderlich, während Direktantriebe für Kompressoren besser geeignet sind, da sie den Verzicht auf Zwischengetriebe ermöglichen. Die Lieferkette umfasst Elektrostahl, Kupfer, Magnete, Lager, Wellen, Isolierung, Leistungselektronik, Motorenfertigung und -prüfung sowie die Systemintegration in industrielle Prozesse. Die Anbieter konkurrieren daher anhand der Leistung des Motors und anderer Komponenten.
Zu den Herausforderungen in der Lieferkette gehören spezifische Fertigungstechnologien wie Rotorauswuchtung, Wärmemanagement, Hochfrequenz-Elektrotechnik und der Einsatz hochwertiger Lager. Magnete in Permanentmagnetmaschinen müssen speziell ausgewählt werden, während Induktionsmotoren aus verschiedenen Materialien gefertigt werden können. Kunden kaufen in der Regel Antriebssysteme anstelle von reinen Motoren, was eine enge Abstimmung der Motoren- und Umrichtergeschäfte sowie der zugehörigen Serviceleistungen des Lieferanten erfordert.
Der Bericht zum wettbewerbsintensiven Markt für Hochgeschwindigkeitsmotoren zeigt einen fragmentierten Markt mit diversifizierten Herstellern elektrischer Ausrüstung sowie Motoren- und Antriebsherstellern. ABB Ltd., Emerson, Siemens AG, Mitsubishi Electric Corporation und Toshiba sind aktive Akteure im Bereich der industriellen Elektrifizierung und Automatisierung. Nidec Industrial Solutions konzentriert sich auf spezialisierte Hochgeschwindigkeitsmaschinen. Turbo Power Systems (TPS) ist auf die Entwicklung und Konstruktion von Hochleistungs-Elektromaschinen spezialisiert. GE Company und Meidensha Corporation bringen ihre Kompetenzen im Bereich industrieller Energie- und Rotationsmaschinen ein.
Kapitalinvestitionen konzentrieren sich zunehmend auf Motorplattformen mit gesteigerter Effizienz, Zustandsüberwachung, verbesserter Kühlung und Produktionsautomatisierungstechnologien. Der Erfolg einer strategischen Positionierung liegt in der Möglichkeit, Systeme anzubieten, die auf spezifische Anwendungen zugeschnitten sind – und nicht nur Motoren selbst. Synchrony fokussiert sich auf spezialisierte Hochgeschwindigkeitsmotoren, während Generalisten dank ihrer installierten Basis, ihres Know-hows im Bereich der Steuerungstechnik und ihrer Serviceleistungen auf Ersatzmöglichkeiten zählen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hochgeschwindigkeitsmotoren: Strategische Einblicke
Regionale Einblicke
Markt für Hochgeschwindigkeitsmotoren in Nordamerika
Die Region hielt 2025 einen geschätzten Marktanteil von 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,0 % wachsen. Zu den wichtigsten Treibern zählen US-Investitionen in die Fertigungsindustrie, die Modernisierung von Kompressionsanlagen, die Produktion der Luft- und Raumfahrtindustrie sowie die Automatisierung in der Prozessindustrie. Hochgeschwindigkeitsantriebe gewinnen zunehmend an Bedeutung, da sie potenziell geringere Verluste als mechanische Getriebe, eine kompakte Bauweise und eine variable Drehzahlregelung ermöglichen. Kanadas Beitrag stammt aus den Bereichen Energie, Bergbau und industrielle Verarbeitung, während Mexiko von der Verlagerung von Industrieanlagen profitiert.
Im Hinblick auf die Kundenlandschaft müssen Lieferanten Motoren, Antriebe, Steuerungen und Serviceleistungen anbieten können. Werkzeugmaschinen sind ein Anwendungsgebiet, während Kompressoren ein Potenzial für Direktantriebe bieten. Initiativen zur Steigerung der Energieeffizienz und zur industriellen Digitalisierung treiben den Austausch alter rotierender Anlagen voran. Die USA dominieren den Markt und werden voraussichtlich 2025 einen Anteil von 22–25 % erreichen, was einem jährlichen Wachstum von 2,5–3,1 % entspricht.
US-Markt für Hochgeschwindigkeitsmotoren
Die USA hielten 2025 einen Marktanteil von etwa 22–25 % am Markt für Hochgeschwindigkeitsmotoren und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,1 % wachsen. Industrieautomation, Luft- und Raumfahrtindustrie, Investitionen in die Halbleiterindustrie und die Modernisierung von Prozessanlagen treiben die Nachfrage an. Kompressoren und Werkzeugmaschinen nutzen Hochgeschwindigkeitsmotoren, die dank guter Steuerung und kompakter Bauweise eine höhere Leistung bieten.
In Nordamerika decken die USA rund 79–81 % des regionalen Gesamtbedarfs ab. Anbieter wie ABB Ltd., Emerson, GE Company, Siemens AG, Nidec Industrial Solutions etc. sind in den Bereichen Motoren, Antriebe, Automatisierung und rotierende Anlagen tätig. Digitale Anlagenüberwachung und effizientere Geräte gewinnen für Anwender zunehmend an Bedeutung. Industriekunden legen neben den Anschaffungskosten heute verstärkt Wert auf Energieverbrauch, Wartung, Vibrationsverhalten und die gesamten Lebenszykluskosten von Hochgeschwindigkeitsmotoren.
Europäischer Markt für Hochgeschwindigkeitsmotoren
Europa erreichte 2025 einen Marktanteil von 25–29 % und wird voraussichtlich ein jährliches Wachstum von 2,1–2,7 % verzeichnen. Deutschland dominiert den europäischen Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Deutschland profitiert von seiner Stärke im Werkzeugmaschinenbau und der industriellen Automatisierung, während Großbritannien Chancen in der Luft- und Raumfahrt, der Energiewirtschaft und der Prozessanlagentechnik hat. Frankreich trägt mit Industriemaschinen und Verkehrstechnik zum Marktwachstum bei.
Italien und Spanien bieten Potenzial in den Bereichen Maschinenbau, Industrieanlagen, Kompressoren und energieintensive Fertigungsprozesse. In Europa gewinnen Energieeffizienz, kleine Antriebe, vorausschauende Wartung und die Einhaltung von Vorschriften bei den Kunden zunehmend an Bedeutung. Das etablierte Engineering-Ökosystem in Europa begünstigt die Entwicklung fortschrittlicher Motoren, während die Dekarbonisierung der Industrie den Austausch bestehender, ineffizienter rotierender Anlagen fördert. Deutschland bleibt aufgrund seines breit gefächerten Ökosystems in den Bereichen Automatisierung, Maschinenbau, Automobilindustrie und Prozessindustrie der größte nationale Markt.
Markt für Hochgeschwindigkeitsmotoren im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 einen Marktanteil von rund 31–35 % erreichen und voraussichtlich ein jährliches Wachstum von 2,7–3,3 % verzeichnen. China ist aufgrund des Einsatzes von Werkzeugmaschinen und der industriellen Fertigung führend, während Japan und Südkorea mit fortschrittlicher Automatisierung punkten. Indien und Australien bringen ihr Potenzial in den Bereichen Fertigung, Bergbau, Energie und Prozessindustrie ein.
Staatliche Förderprogramme zur Modernisierung der Industrie und Steigerung der Energieeffizienz gehen einher mit privaten Investitionen in die automatisierte Fertigung. China behauptet seine Führungsposition, während Indien seine Fertigungskapazitäten ausbaut. Hochgeschwindigkeitsmotoren finden Anwendung in der Präzisionsbearbeitung, in Kompressoren, Pumpen und kundenspezifischen rotierenden Anlagen.
Markt für Hochgeschwindigkeitsmotoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,6 % steigen. Treiber dieser Entwicklung sind die Öl- und Gasförderung, die Meerwasserentsalzung, Industrieanlagen und die Stromerzeugung. Saudi-Arabien ist der größte Abnehmer in der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Im übrigen Nahen Osten und in Afrika bieten sich ausgewählte Wachstumschancen.
Hochgeschwindigkeitsantriebe sind in Anwendungen wie Kompressoren und Prozessanlagen wichtig, wo zuverlässige Leistung und präzise Drehzahlregelung entscheidend sind. Während Saudi-Arabien und die VAE von der Diversifizierung in neue Branchen sowie von Infrastrukturentwicklungsprojekten profitieren, trägt Südafrika mit seiner Nachfrage im Bergbau- und Verarbeitungsbereich zum Markt bei.
Segmentierungsanalyse
Produkt
Die Produktauswahl spiegelt zunehmend das Gleichgewicht zwischen Effizienz, Drehzahlfähigkeit, thermischem Verhalten, Kosten und Anwendungsanforderungen wider. Der Markt für Hochgeschwindigkeitsmotoren wird sowohl von Induktions- als auch von Permanentmagnetmotoren geprägt. Die Produktnachfrage wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,8 % steigen , wobei Permanentmagnetmotoren dort an Bedeutung gewinnen, wo die Leistungsdichte entscheidend ist.
- Induktionsmotor: Induktionsmotoren sind weiterhin relevant, wo robuste Bauweise, etablierte Lieferketten und vertraute Bedienung Priorität haben. Ihre vergleichsweise einfache Architektur eignet sich für industrielle Anwendungen, die zuverlässige Leistung und überschaubare Wartung erfordern.
- Permanentmagnetmotor: Permanentmagnetmotoren werden aufgrund ihrer hohen Leistungsdichte, ihres Wirkungsgrades und ihrer kompakten Bauweise zunehmend eingesetzt. Sie sind von strategischer Bedeutung in Anwendungen, bei denen geringe Größe, hohe Drehzahl und präzise Steuerung eine höhere Systemkomplexität rechtfertigen.
Leistungsbereich
Das Leistungssegment im Markt für Hochgeschwindigkeitsmotoren hängt von der Anwendungslast, der Betriebsdrehzahl, der Spannungsinfrastruktur und den Installationsbedingungen ab. Für dieses Segment wird ein jährliches Wachstum von 1,9–2,5 % im Zeitraum 2026–2034 prognostiziert . Niederspannungssysteme profitieren dabei von der Automatisierung und dem Einsatz in Werkzeugmaschinen, während Hochspannungssysteme für größere Industrieanlagen weiterhin wichtig sind.
- Hochspannung: Hochspannungssysteme dienen der Versorgung größerer Kompressoren, industrieller Antriebe und Energieerzeugungsanlagen. Ihr strategischer Wert ergibt sich aus ihrer Eignung für Anwendungen mit hoher Dauerleistung, bei denen Übertragungseffizienz und Anlagenzuverlässigkeit die Wirtschaftlichkeit des Betriebs beeinflussen.
- Niederspannung: Niederspannungsmotoren werden in Werkzeugmaschinen, Kompaktkompressoren und automatisierten Produktionsanlagen eingesetzt. Die Nachfrage wird durch die einfachere Integration in industrielle Antriebe, die weitverbreitete elektrische Infrastruktur und den zunehmenden Einsatz von Drehzahlregelung unterstützt.
Anwendung
Die Anwendungssegmente im Markt für Hochgeschwindigkeitsmotoren bestimmen Motordrehzahl, Drehmomentcharakteristik, Kühlkonfiguration, Lagerkonstruktion und Steuerungsarchitektur. Für dieses Segment wird ein jährliches Wachstum von 2,6–3,2 % im Zeitraum 2026–2034 erwartet . Werkzeugmaschinen und Kompressoren sind besonders relevant, da hohe Drehzahlen die Produktivität, die Kompaktheit der Anlagen und die Prozesseffizienz direkt beeinflussen können.
- Werkzeugmaschinen: Hochgeschwindigkeitsmotoren unterstützen Spindelanwendungen, die Präzision, schnelle Beschleunigung und stabilen Betrieb erfordern. Die Nachfrage hängt mit der automatisierten Bearbeitung, Luft- und Raumfahrtkomponenten, der Automobilproduktion und zunehmend komplexen Werkstücken zusammen, die kürzere Zykluszeiten erfordern.
- Energieerzeugung: Hochgeschwindigkeitsmotorsysteme unterstützen Hilfseinrichtungen und spezielle rotierende Maschinen in Kraftwerken. Ihre Bedeutung steigt dort, wo kompakte Anlagen, kontrollierter Betrieb und effiziente elektrische Integration die Modernisierung von Kraftwerken unterstützen.
- Kompressoren: Kompressoren stellen eine strategisch wichtige Anwendung dar, da direkt angetriebene Hochgeschwindigkeitsmotoren den Bedarf an Getrieben reduzieren können. Die Anwendung wird von Prozessindustrien unterstützt, die einen kontrollierbaren Betrieb, eine optimierte Stellfläche der Anlagen und eine geringere Komplexität der mechanischen Kraftübertragung anstreben.
- Lager: Lagersysteme sind für einen zuverlässigen Hochgeschwindigkeitsbetrieb unerlässlich, da Reibung, Vibrationen, Temperatur und Schmierung die Lebensdauer direkt beeinflussen. Mit steigenden Drehzahlen und engeren Toleranzen der Anlagen wächst auch der Bedarf an spezialisierten Lagerlösungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verteidigung |
Medium |
Präzisionsantrieb |
Skalierung |
|
Kommerziell |
Hoch |
Industrielle Automatisierung |
Reifen |
Markt für Hochgeschwindigkeitsmotoren: Wachstumstreiber und Wirkungsanalyse
Anforderungen an die Energieeffizienz begünstigen leistungsstärkere rotierende Anlagen.
Der Stromverbrauch in der Industrie bietet einen hohen Anreiz für die Steigerung der Motoreffizienz, da rotierende Maschinen kontinuierlich laufen und einen Großteil der Betriebskosten ausmachen. Effizientere Motorlösungen ermöglichen die Reduzierung von Verlusten und gewährleisten so die erforderliche Motordrehzahl und das Drehmoment, insbesondere bei Kompressoren und automatisierten Anlagen. Daher verlagern sich die Prioritäten beim Kauf von den reinen Gerätepreisen hin zu den Lebenszykluskosten, dem Energieverbrauch und dem Ausfallrisiko. Darüber hinaus setzen Industrieunternehmen zunehmend Motoren mit Frequenzumrichtern und Sensoren ein. Die Marktfolgen dieser Entwicklung umfassen einen schrittweisen Übergang zu kompletten Motorantriebssystemen und die Substitution ineffizienter Bestandsanlagen. Unternehmen, die ihre Effizienz, thermische Stabilität und Betriebssicherheit nachweisen können, haben einen Vorteil bei der Teilnahme an Modernisierungsprogrammen. Effizienzvorschriften verstärken diesen Trend zusätzlich.
Direktantriebsarchitekturen reduzieren die Komplexität der mechanischen Getriebe.
Hochgeschwindigkeits-Direktantriebe können Getriebe, Kupplungen und andere mechanische Übertragungselemente zwischen Motor und angetriebener Maschine reduzieren oder sogar überflüssig machen. Diese Bauweise senkt mechanische Verluste, verringert die Bauteilanzahl und vereinfacht die Wartung, erfordert jedoch eine sorgfältige Auslegung von Lagern, Kühlung, Rotordynamik und Steuerungssystemen. Kompressoren sind ein wichtiges Anwendungsgebiet, da hohe Drehzahlen direkt auf die Prozessanforderungen abgestimmt werden können. Auch Werkzeugmaschinen profitieren von Motor-Spindel-Anordnungen, die eine schnelle Beschleunigung und präzise Drehzahlregelung ermöglichen. Die Marktauswirkungen reichen über den reinen Motorenabsatz hinaus, da Kunden zunehmend komplette Antriebsstränge anstelle einzelner Komponenten bewerten. Dies begünstigt Anbieter mit Kompetenzen in den Bereichen Motorenentwicklung, Leistungselektronik, Steuerungstechnik, Wärmemanagement und Service. Zudem eröffnen sich Chancen für spezialisierte Hersteller, die anwendungsspezifische Herausforderungen in den Bereichen Vibration, Auswuchtung und Kühlung lösen können.
Die industrielle Automatisierung erhöht die Nachfrage nach präzisem Hochgeschwindigkeitsbetrieb.
Die industrielle Automatisierung steigert den Wert von Motoren, die sich durch schnelle Beschleunigung, stabilen Hochgeschwindigkeitsbetrieb und präzise elektronische Steuerung auszeichnen. Werkzeugmaschinen, Roboteranlagen, automatisierte Produktionslinien und fortschrittliche Fertigungssysteme benötigen zunehmend kompakte Antriebskomponenten, die auch unter anspruchsvollen Bedingungen zuverlässig arbeiten. Hochgeschwindigkeitsmotoren ermöglichen kürzere Bearbeitungszyklen und eine reaktionsschnellere Prozesssteuerung, wenn sie optimal mit Umrichtern und mechanischen Systemen kombiniert werden. Besonders stark ist dieser Effekt in Branchen, die komplexe Bauteile fertigen, wo Produktivität und Maßgenauigkeit die Wirtschaftlichkeit der Produktion beeinflussen. Daher investieren Zulieferer neben der Motorhardware auch in Sensoren, digitale Diagnosetechnik, verbesserte Isolationssysteme und Steuerungsalgorithmen. Dies erweitert die Wettbewerbsbasis von der reinen elektromagnetischen Leistung hin zur integrierten Systemzuverlässigkeit. Mit dem Ausbau automatisierter Fabriken dürfte die Nachfrage nach Hochgeschwindigkeitsmotoren zunehmend den Investitionen in fortschrittliche Produktionsanlagen folgen und weniger den herkömmlichen Motorwechselzyklen.
Markt für Hochgeschwindigkeitsmotoren – Zukunftstrends
Die digitale Zustandsüberwachung wird in Hochgeschwindigkeitsmotorplattformen integriert werden.
Zukünftige Trends im Markt für Hochgeschwindigkeitsmotoren werden zunehmend integrierte Sensoren und Analysen umfassen, die Vibrationen, Temperatur, Lagerzustand, Rotorverhalten und elektrische Leistung überwachen. Anstatt sich hauptsächlich auf periodische Inspektionen zu verlassen, werden Betreiber kontinuierliche Messungen nutzen, um anormale Betriebszustände zu erkennen, bevor es zu Ausfällen kommt. Die digitale Überwachung kann zudem die zustandsorientierte Instandhaltung unterstützen, unnötige Komponentenaustausche reduzieren und die Anlagenverfügbarkeit verbessern. Motorenhersteller werden voraussichtlich Sensorhardware in Antriebe und industrielle Kommunikationsprotokolle integrieren und so standardisierte Datenwege für Anlagenmanagementsysteme schaffen. Cloud-Konnektivität dürfte in verteilten Industrieumgebungen häufiger zum Einsatz kommen, obwohl kritische Anwendungen weiterhin lokale Steuerung und Cybersicherheit in den Vordergrund stellen werden. Die daraus resultierende Produktarchitektur wird die Diagnose als integralen Bestandteil der Motorfunktion und nicht als nachträglich erhältliches Zubehör behandeln. Dies stärkt die Möglichkeiten für wiederkehrende Serviceleistungen und verbessert die Transparenz über den gesamten Lebenszyklus für Industriekunden.
Fortschrittliche Kühlsysteme und Materialien werden höhere Drehzahlen ermöglichen.
Höhere Drehzahlen stellen thermische und mechanische Herausforderungen dar, die verbesserte Kühlsysteme, Isoliermaterialien, Lager, Magnetwerkstoffe und Rotorkonstruktionen erfordern. Zukünftige Produkte werden voraussichtlich aufwendigere Flüssigkeits- oder Zwangsluftkühlungen nutzen, wenn herkömmliche Wärmeableitungssysteme die Wärme nicht effizient genug abführen können. Hersteller werden zudem elektromagnetische Materialien und Rotorstrukturen optimieren, um Verluste bei hohen Frequenzen zu minimieren. Fortschrittliche Fertigungstechniken können die Maßhaltigkeit und Auswuchtung verbessern, was mit steigender Drehzahl zunehmend an Bedeutung gewinnt. Diese Entwicklungen sollten es ermöglichen, dass kleinere Motoren eine höhere Leistungsdichte ohne Einbußen bei der Zuverlässigkeit erreichen. Dieser Trend ist besonders relevant für Kompressoren, Werkzeugmaschinen und spezielle Industrieanlagen mit begrenztem Bauraum. Langfristig können verbesserte Materialien und Wärmekonzepte das Anwendungsspektrum für Hochgeschwindigkeits-Elektroantriebe erweitern und deren Wettbewerbsfähigkeit gegenüber mechanisch gekoppelten Alternativen stärken.
Marktchancen für Hochgeschwindigkeitsmotoren
Lokalisierte Fertigung kann die Lieferketten in Schwellenländern stärken
Hersteller können Chancen nutzen, indem sie lokale Produktions- und Servicekapazitäten in Indien, Südostasien und anderen Schwellenländern aufbauen, in denen die Investitionen in Maschinen steigen. Lokale Montage-, Prüf-, Auswucht- und Servicezentren können Lieferzeiten verkürzen und die Reaktionsfähigkeit auf anwendungsspezifische Anforderungen verbessern. Strategische Partnerschaften mit Werkzeugmaschinenherstellern, Kompressorenherstellern und Integratoren für industrielle Automatisierung können den Marktzugang weiter stärken. Die Marktprognosen für Hochgeschwindigkeitsmotoren sollten daher nicht nur anhand der Stücknachfrage, sondern auch im Hinblick auf die regionale Wertschöpfungskettenlokalisierung bewertet werden. Anbieter, die importierte Kerntechnologien mit lokalen Entwicklungs- und Servicekapazitäten kombinieren, können eine höhere Kundenakzeptanz erzielen. Investitionsprioritäten sollten Präzisionsfertigung, Rotorauswuchtung, thermische Prüfung, digitale Diagnostik und Technikerschulung umfassen. Eine solche Lokalisierung kann auch die Abhängigkeit von langen internationalen Lieferketten für routinemäßige Servicekomponenten verringern und eine stärkere Kundenbindung schaffen.
Anwendungsspezifische Motorplattformen können die Wettbewerbsdifferenzierung verbessern.
Eine zweite Chance liegt in der Entwicklung anwendungsspezifischer Motorplattformen anstatt sich ausschließlich auf generische Produktfamilien zu verlassen. Kompressoren, Werkzeugmaschinen, Energieerzeugungsanlagen und lagerintensive Systeme stellen unterschiedliche Anforderungen an Drehzahl, Drehmoment, Kühlung, Schwingungsdämpfung und Wartung. Anbieter können daher differenzierte Pakete schnüren, die Motor, Umrichter, Steuerungssoftware, Sensoren und Serviceverträge kombinieren. Dieser Ansatz ermöglicht es Herstellern, sich im Wettbewerb auf Basis messbarer Betriebsergebnisse anstatt allein auf Basis von Motorspezifikationen zu positionieren. Entwicklungspartnerschaften mit Erstausrüstern (OEMs) bieten frühzeitigen Zugang zu neuen Geräteprogrammen und sichern eine Design-in-Position, die für Wettbewerber schwer zu verdrängen ist. Investitionen sollten Simulationstools, Anwendungsentwicklung, Testeinrichtungen und digitale Inbetriebnahme priorisieren. Solche Fähigkeiten können die Anpassungszyklen verkürzen und gleichzeitig die Zuverlässigkeit verbessern. Die größten Chancen ergeben sich voraussichtlich dort, wo Kunden umfassende Leistungsgarantien und Lebenszyklusoptimierung höher bewerten als die niedrigsten Anschaffungskosten.
Aktuelle Entwicklungen
- Mai 2026: ABB Ltd. hat einen IE6-Hochleistungsmotor für explosionsgefährdete Bereiche mit magnetfreier Synchronreluktanztechnologie vorgestellt. Laut Unternehmen erfüllt der Motor die ATEX- und IECEx-Anforderungen und kann die Energieverluste im Vergleich zu IE3-Induktionsmotoren um bis zu 60 % reduzieren. Damit erweitert ABB die Einsatzmöglichkeiten hocheffizienter Motorentechnologie auf anspruchsvolle Industriezweige wie Chemie, Schifffahrt, Öl und Gas, Pharmazie und Lebensmittelverarbeitung.
- Dezember 2025: Die Siemens AG gab bekannt, dass ihr Vorstand den Verkauf ihres Geschäfts mit Niederspannungsmotoren und Getriebemotoren in Indien an Innomotics India Private Limited zu einem Unternehmenswert von 22 Milliarden INR genehmigt hat. Der Abschluss der Transaktion wurde vorbehaltlich üblicher Bedingungen und behördlicher Genehmigungen für Juni 2026 erwartet und stellt eine strategische Portfolioänderung im Motorengeschäft von Siemens auf dem indischen Markt dar.
- Juni 2025: Die Nidec Corporation eröffnete ihren Produktionsstandort Orchard Hub in Hubli-Dharwad, Karnataka. Die 20 Hektar große Anlage ist die achte und größte Produktionsstätte des Unternehmens in Indien und dient der Fertigung von Generatoren, Windkraftanlagen, Energiespeichersystemen, Elektromotoren für Elektrofahrzeuge, Steuerungen, Ladegeräten sowie hocheffizienten Motoren und Antrieben. Damit stärkt Nidec seine Produktionspräsenz in Indien.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -