
Mercado de motores de alta velocidad: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de motores de alta velocidad y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (motor de inducción, motor de imán permanente, otros); rango de potencia (alta tensión, baja tensión); aplicación (máquinas herramienta, generación de energía, compresor, rodamientos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014289
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
584,25 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
701 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,04 %
Índice de crecimiento
Mercado potencial
US$ 5.824,84 millones
(2026-2034)
El mercado de motores de alta velocidad alcanzó un valor de 584,25 millones de dólares en 2025 y se prevé que llegue a los 701 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 2,04 % entre 2026 y 2034. El mercado se encamina hacia un crecimiento controlado debido a la preferencia de los usuarios industriales por soluciones de accionamiento de alta velocidad, compactas y eficientes. Este crecimiento se sustenta en la automatización de la maquinaria, la modernización de los compresores y la creciente adopción de soluciones de accionamiento directo, que resultan más eficientes gracias a la reducción de las ineficiencias mecánicas.
Se proyecta que el mercado de motores de alta velocidad en Norteamérica crecerá a una tasa anual compuesta estimada del 2,4 % al 3,0 % entre 2026 y 2034, impulsado por la automatización en la industria, la fabricación de aeronaves y la modernización de la maquinaria rotativa. Las aplicaciones en compresores siguen siendo importantes, ya que los accionamientos eléctricos de alta velocidad pueden ayudar a minimizar la necesidad de reductores, mejorar el control y reducir los costos de mantenimiento en las plantas de procesamiento.
Análisis y perspectivas del mercado de motores de alta velocidad
- América del Norte: Se estima que América del Norte tendrá una participación del 27-31% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 2,4-3,0% entre 2026 y 2034 , impulsada por las mejoras en los compresores, la producción aeroespacial, la automatización industrial y la sustitución de los sistemas de accionamiento acoplados mecánicamente.
- EE. UU.: Estados Unidos representa aproximadamente entre el 22 % y el 25 % del mercado mundial en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 2,5 % al 3,1 % entre 2026 y 2034 , impulsada por la modernización de la industria manufacturera y las inversiones en eficiencia energética.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 2,1 % al 2,7 % entre 2026 y 2034. Alemania, Italia, Francia y el Reino Unido siguen siendo mercados importantes debido a la fabricación de maquinaria, las industrias de procesos y los programas de sustitución de motores orientados a la eficiencia.
- Asia Pacífico: Asia Pacífico representará aproximadamente entre el 31 % y el 35 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,7 % al 3,3 % entre 2026 y 2034. China, Japón, Corea del Sur e India se benefician de la producción de máquinas herramienta, la fabricación de productos electrónicos, la automatización industrial y la expansión de las instalaciones de compresores.
- Segmento más grande: Se estima que el motor de imán permanente tendrá una cuota de mercado del 48-52% en 2025 , respaldado por su alta densidad de potencia y eficiencia, con una tasa de crecimiento anual compuesta (CAGR) del 2,5-3,1% entre 2026 y 2034 .
- Segmento de alto crecimiento: Se estima que el mercado de máquinas herramienta alcanzará una cuota del 24-28% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 3,0-3,6% entre 2026 y 2034 , lo que refleja la demanda de un mecanizado más rápido y preciso.
- Empresas clave analizadas en detalle: ABB Ltd., Emerson, GE Company, Meidensha Corporation, Mitsubishi Electric Corporation, Nidec Industrial Solutions, Siemens AG, Synchrony, TOSHIBA y Turbo Power Systems (TPS).
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se ha producido un cambio de enfoque, pasando de la selección tradicional de motores a la tecnología de accionamiento de alta velocidad, que integra el motor con la electrónica de potencia, la refrigeración, los sensores y el software de control. Los motores síncronos y de imanes permanentes cobran mayor relevancia cuando la densidad de par y la eficiencia son factores clave. Los fabricantes han puesto mayor énfasis en el diseño de rotores, cojinetes, sistemas de refrigeración e inversores como una unidad integrada, junto con un control de calidad y un equilibrio más precisos durante la fabricación.
Las futuras innovaciones se centrarán en sistemas de accionamiento directo de menor tamaño, motores con control digital y una mayor eficiencia en compresores y máquinas herramienta. La electrificación del sector, las mayores exigencias de eficiencia energética y la modernización de la maquinaria antigua podrían generar oportunidades de reemplazo. La ubicación de nuevas plantas de producción en India y el sudeste asiático resultaría ventajosa por razones logísticas; sin embargo, los clientes de Europa y Norteamérica estarán preocupados por los costes del ciclo de vida.
Alcance del informe de mercado de motores de alta velocidad
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 584,25 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 701 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,04% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de alta velocidad
El mercado de motores de alta velocidad está impulsado por las aplicaciones finales donde la velocidad, la precisión y el tamaño reducido influyen en la rentabilidad. Se requiere una alta velocidad de husillo para la eficiencia en máquinas herramienta, mientras que el accionamiento directo es más adecuado para compresores, ya que permite eliminar engranajes intermedios. La cadena de suministro abarca acero eléctrico, cobre, imanes, cojinetes, ejes, aislamiento, electrónica de potencia, fabricación y pruebas de motores, e integración de sistemas en procesos industriales. Por lo tanto, los proveedores compiten en función del rendimiento del motor y otros componentes.
Los problemas de la cadena de suministro incluyen tecnologías de fabricación específicas, como el equilibrado del rotor, la gestión térmica, el diseño eléctrico de alta frecuencia y el uso de rodamientos de alta calidad. Los imanes en las máquinas de imanes permanentes deben seleccionarse especialmente, mientras que los motores de inducción pueden utilizar diferentes materiales. Los clientes suelen adquirir sistemas de accionamiento en lugar de solo el motor, lo que implica la coordinación de los servicios de soporte y mantenimiento del proveedor, tanto para motores como para inversores.
El informe sobre el mercado competitivo de motores de alta velocidad revela la presencia de un mercado fragmentado caracterizado por la diversidad de productores de equipos eléctricos, así como de fabricantes de motores y variadores. ABB Ltd., Emerson, Siemens AG, Mitsubishi Electric Corporation y TOSHIBA participan activamente en el sector de la electrificación y automatización industrial. Nidec Industrial Solutions se centra en máquinas especializadas de alta velocidad. Turbo Power Systems (TPS) se especializa en el diseño y desarrollo de máquinas eléctricas de alto rendimiento. GE Company y Meidensha Corporation aportan su experiencia en equipos rotativos y de potencia industrial.
Las inversiones de capital se están orientando hacia plataformas de motores con mayor eficiencia, monitorización de estado, refrigeración optimizada y tecnologías de automatización de la producción. El éxito del posicionamiento estratégico radica en la oportunidad de ofrecer sistemas adaptados a aplicaciones específicas, no solo los motores en sí. Synchrony se centra en motores especializados de alta velocidad, mientras que los clientes generalistas pueden contar con oportunidades de reemplazo gracias a su base instalada, su conocimiento en sistemas de control y sus servicios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
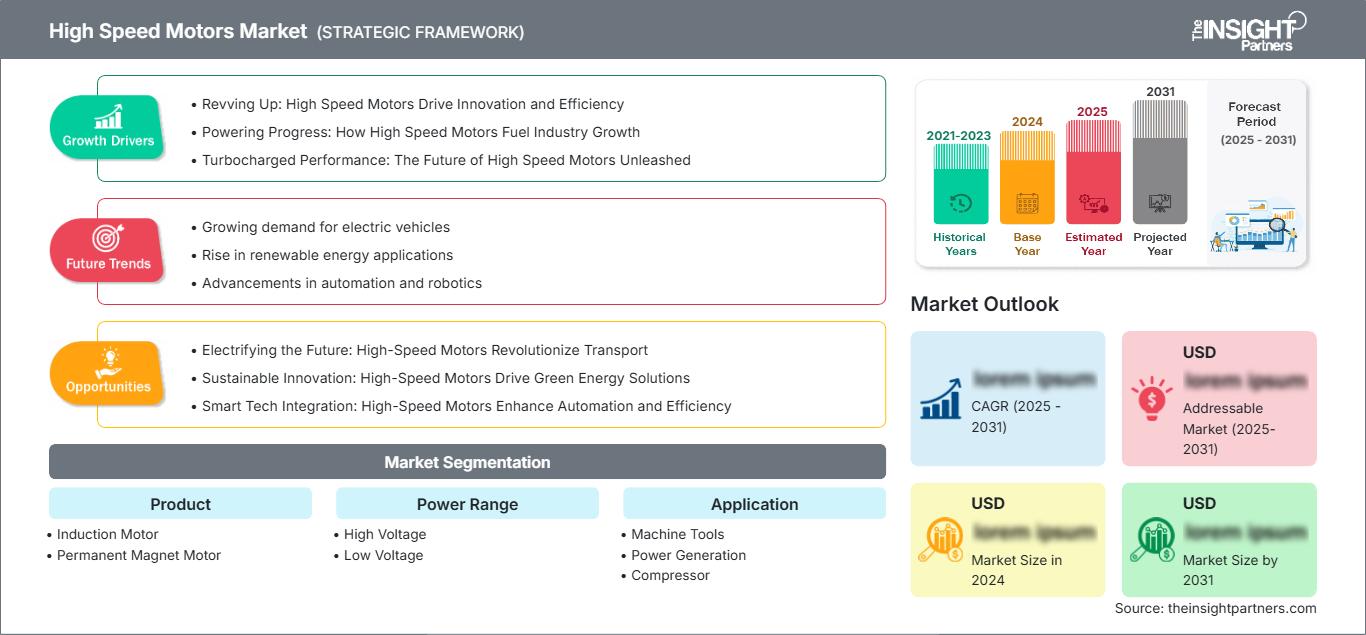
Mercado de motores de alta velocidad: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores de alta velocidad en Norteamérica
Se estima que la región representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 3,0 % hasta 2034. Entre los principales impulsores se incluyen las inversiones estadounidenses en manufactura, la modernización de la maquinaria de compresión, la producción de la industria aeroespacial y la automatización en las industrias de procesos. Se observa una creciente consideración de los variadores de velocidad debido al potencial de menores pérdidas asociadas a la transmisión mecánica, su tamaño compacto y el control de velocidad variable. La contribución de Canadá proviene de sus mercados de energía, minería y procesamiento industrial, mientras que el beneficio de México se debe a la reubicación industrial.
En cuanto al panorama del cliente, los proveedores deben ofrecer soluciones integrales de motores, variadores, controladores y servicios. Las máquinas herramienta constituyen una de las áreas de aplicación, mientras que los compresores representan una oportunidad para la aplicación de accionamiento directo. Las iniciativas en el campo de la eficiencia energética y la digitalización industrial impulsan la sustitución de equipos rotativos obsoletos. Estados Unidos domina el mercado a nivel nacional, con una cuota estimada del 22-25% en 2025 y un crecimiento anual compuesto del 2,5-3,1%.
Mercado estadounidense de motores de alta velocidad
En 2025, Estados Unidos representaba entre el 22 % y el 25 % de la cuota de mercado de motores de alta velocidad, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 3,1 %. La automatización industrial, la fabricación aeroespacial, las inversiones en semiconductores y la modernización de los equipos de proceso impulsan la demanda. Los compresores y las máquinas herramienta utilizan motores de alta velocidad que ofrecen un mejor rendimiento gracias a su buen control y diseño mecánico compacto.
En Norteamérica, Estados Unidos representa entre el 79 % y el 81 % de la demanda regional total. Proveedores como ABB Ltd., Emerson, GE Company, Siemens AG y Nidec Industrial Solutions operan a través de carteras de motores, variadores, automatización y equipos rotativos. El monitoreo digital de equipos y la mayor eficiencia de los mismos son cada vez más comunes entre los usuarios. Los consumidores industriales ahora se preocupan más por el consumo de energía, el mantenimiento, el rendimiento ante vibraciones y los costos totales del ciclo de vida de los motores de alta velocidad, además de su costo de adquisición.
Mercado europeo de motores de alta velocidad
Europa representó entre el 25 % y el 29 % del mercado en 2025 y se prevé que registre un crecimiento anual compuesto del 2,1 % al 2,7 %. En Europa, Alemania domina el mercado, seguida del Reino Unido, Francia, Italia y España. Alemania cuenta con la ventaja de la fabricación de máquinas herramienta y la automatización industrial, mientras que el Reino Unido tiene oportunidades en los sectores aeroespacial, energético y de equipos de proceso. Francia contribuye en términos de maquinaria industrial e ingeniería de transporte.
Italia y España tienen un gran potencial en la fabricación de maquinaria, equipos industriales, compresores y procesos de fabricación de alto consumo energético. En Europa, la atención al cliente se centra cada vez más en la eficiencia energética, los accionamientos de pequeño tamaño, el mantenimiento predictivo y el cumplimiento normativo. El consolidado ecosistema de ingeniería europeo facilita el diseño avanzado de motores, mientras que la descarbonización industrial promueve la sustitución de los equipos rotativos ineficientes. Alemania sigue siendo el mayor mercado nacional gracias a su amplio ecosistema de automatización, maquinaria, automoción e industria de procesos.
Mercado de motores de alta velocidad en la región Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que experimente un crecimiento anual compuesto del 2,7 % al 3,3 %. China lidera el mercado gracias al uso de máquinas herramienta y la fabricación industrial, mientras que Japón y Corea del Sur ofrecen automatización avanzada. Por su parte, India y Australia aportan su potencial en los sectores de manufactura, minería, energía e industrias de procesos.
El apoyo gubernamental a las políticas para modernizar la industria y aumentar la eficiencia energética va de la mano con las inversiones privadas en la fabricación automatizada. China mantiene su posición de liderazgo, mientras que India mejora sus capacidades de fabricación. Los motores de alta velocidad se pueden utilizar en el mecanizado de precisión, compresores, bombas y equipos rotativos a medida.
Mercado de motores de alta velocidad de Oriente Medio y África
Se prevé que la demanda en la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,0-2,6%, impulsada por la producción de petróleo y gas, la desalinización, las instalaciones industriales y la generación de energía. En la región, Arabia Saudita concentra la mayor demanda, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de la región de Oriente Medio y África ofrece oportunidades de crecimiento específicas.
Los variadores de velocidad son importantes en aplicaciones como compresores y plantas de procesamiento, donde el rendimiento fiable y el control de velocidad son fundamentales. Mientras que Arabia Saudita y los Emiratos Árabes Unidos se benefician de la diversificación hacia nuevas industrias y actividades de desarrollo de infraestructura, Sudáfrica añade al mercado la demanda relacionada con la minería y el procesamiento.
Análisis de segmentación
Producto
La selección de productos refleja cada vez más el equilibrio entre eficiencia, velocidad, comportamiento térmico, coste y requisitos de la aplicación. El mercado de motores de alta velocidad está definido por arquitecturas de inducción y de imanes permanentes. Se prevé que la demanda de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,2 % al 2,8 % entre 2026 y 2034 , y que los diseños de imanes permanentes cobren mayor relevancia en aplicaciones donde la densidad de potencia es fundamental.
- Motor de inducción: Los motores de inducción siguen siendo relevantes en aplicaciones donde la robustez, las cadenas de suministro consolidadas y la familiaridad con su funcionamiento son prioritarias. Su arquitectura relativamente sencilla permite su uso en aplicaciones industriales que requieren un rendimiento fiable y un mantenimiento manejable.
- Motor de imán permanente: Los motores de imán permanente se eligen cada vez más por su alta densidad de potencia, eficiencia y tamaño compacto. Son estratégicamente importantes en aplicaciones donde el tamaño reducido, la alta velocidad de rotación y el control preciso justifican una mayor complejidad del sistema.
Rango de potencia
El segmento de potencia en el mercado de motores de alta velocidad depende de la carga de la aplicación, la velocidad de operación, la infraestructura de voltaje y las condiciones de instalación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 1,9 % al 2,5 % entre 2026 y 2034. Los sistemas de bajo voltaje se beneficiarán de la automatización y la implementación de máquinas herramienta, mientras que los sistemas de alto voltaje seguirán siendo importantes para las instalaciones industriales de mayor tamaño.
- Alta tensión: Los sistemas de alta tensión se utilizan en compresores de mayor tamaño, accionamientos industriales y equipos de generación de energía. Su valor estratégico radica en su idoneidad para aplicaciones de alta potencia y funcionamiento continuo, donde la eficiencia de la transmisión y la fiabilidad de los equipos influyen en la rentabilidad operativa.
- Baja tensión: Los motores de baja tensión se utilizan en máquinas herramienta, compresores compactos y equipos de producción automatizados. La demanda se ve impulsada por una integración más sencilla con variadores industriales, una infraestructura eléctrica generalizada y el uso cada vez mayor del control de velocidad variable.
Solicitud
El segmento de aplicaciones en el mercado de motores de alta velocidad determina la velocidad del motor, las características de par, la configuración de refrigeración, el diseño de los rodamientos y la arquitectura de control. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,6 % al 3,2 % entre 2026 y 2034. Las máquinas herramienta y los compresores son especialmente relevantes, ya que la alta velocidad de rotación puede influir directamente en la productividad, la compacidad de los equipos y la eficiencia de los procesos.
- Máquinas herramienta: Los motores de alta velocidad son compatibles con aplicaciones de husillo que requieren precisión, aceleración rápida y funcionamiento estable. La demanda está ligada al mecanizado automatizado, los componentes aeroespaciales, la producción automotriz y las piezas cada vez más complejas que requieren tiempos de ciclo más cortos.
- Generación de energía: Los sistemas de motores de alta velocidad dan soporte a los equipos auxiliares y a la maquinaria rotativa especializada en las centrales eléctricas. Su importancia aumenta cuando los equipos compactos, el funcionamiento controlado y la integración eléctrica eficiente favorecen la modernización de la planta.
- Compresores: Los compresores representan una aplicación estratégicamente importante, ya que los motores de alta velocidad de accionamiento directo pueden reducir los requisitos de la caja de engranajes. Su adopción se ve favorecida por las industrias de procesos que buscan un funcionamiento controlable, una menor huella de los equipos y una menor complejidad en la transmisión mecánica.
- Rodamientos: Los sistemas de rodamientos son fundamentales para un funcionamiento fiable a alta velocidad, ya que la fricción, la vibración, la temperatura y la lubricación afectan directamente a su vida útil. La demanda de soluciones de rodamientos especializadas aumenta a la par que las velocidades de rotación y las tolerancias de los equipos se vuelven más estrictas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Defensa |
Medio |
Accionamiento de precisión |
Escalada |
|
Comercial |
Alto |
Automatización industrial |
Maduro |
Factores que impulsan el crecimiento del mercado de motores de alta velocidad y análisis de su impacto
Los requisitos de eficiencia energética favorecen los equipos rotativos de mayor rendimiento.
El consumo de energía eléctrica en la industria impulsa la búsqueda de la eficiencia en los motores, dado que los equipos rotativos funcionan de forma continua y representan una parte importante de los gastos operativos. Las soluciones de motores más eficientes permiten reducir las pérdidas para garantizar la velocidad y el par motor necesarios, especialmente en compresores y equipos automatizados. Por lo tanto, las prioridades de compra están cambiando, pasando del precio del equipo al costo total de propiedad, el consumo de energía y el riesgo de averías. Además, las empresas industriales utilizan cada vez más motores con convertidores de frecuencia y sensores. Las implicaciones de esta tendencia en el mercado incluyen una transición gradual hacia kits completos de accionamiento de motores y la sustitución de equipos existentes ineficientes. Las empresas que pueden demostrar su eficiencia, estabilidad térmica y fiabilidad operativa tienen ventaja para participar en programas de modernización. Las regulaciones de eficiencia acentúan aún más esta tendencia.
Las arquitecturas de accionamiento directo reducen la complejidad de la transmisión mecánica.
Las configuraciones de accionamiento directo de alta velocidad pueden reducir o eliminar las cajas de engranajes, los acoplamientos y otros elementos de transmisión mecánica entre el motor y el equipo accionado. Esta arquitectura puede disminuir las pérdidas mecánicas, reducir el número de componentes y simplificar el mantenimiento, aunque requiere una ingeniería cuidadosa de los cojinetes, la refrigeración, la dinámica del rotor y los sistemas de control. Los compresores constituyen una aplicación importante, ya que la alta velocidad de rotación se puede ajustar directamente a los requisitos del proceso. Las máquinas herramienta también se benefician cuando las configuraciones de motor y husillo ofrecen una aceleración rápida y un control de velocidad preciso. El impacto en el mercado va más allá de la venta de motores, ya que los clientes evalúan cada vez más los sistemas de transmisión completos en lugar de los componentes individuales. Esto favorece a los proveedores con capacidades que abarcan la ingeniería de motores, la electrónica de potencia, los controles, la gestión térmica y el servicio. También crea oportunidades para fabricantes especializados capaces de resolver los desafíos específicos de vibración, equilibrado y refrigeración de cada aplicación.
La automatización industrial aumenta la demanda de un funcionamiento preciso y de alta velocidad.
La automatización industrial está incrementando el valor de los motores capaces de una aceleración rápida, un funcionamiento estable a alta velocidad y un control electrónico preciso. Las máquinas herramienta, los equipos robóticos, las líneas de producción automatizadas y los sistemas de fabricación avanzados requieren cada vez más componentes de accionamiento compactos que puedan operar de forma fiable bajo ciclos de trabajo exigentes. Los motores de alta velocidad permiten ciclos de mecanizado más cortos y un control de procesos más ágil cuando se combinan adecuadamente con inversores y sistemas mecánicos. El impacto es mayor en las industrias que producen componentes complejos, donde la productividad y la precisión dimensional influyen en la rentabilidad de la fabricación. En consecuencia, los proveedores están invirtiendo en sensores, diagnósticos digitales, sistemas de aislamiento mejorados y algoritmos de control, además del hardware del motor. Esto amplía la base competitiva, pasando del rendimiento electromagnético a la fiabilidad del sistema integrado. A medida que se expanden las fábricas automatizadas, la demanda de motores de alta velocidad debería seguir cada vez más la inversión en equipos de producción avanzados, en lugar de los ciclos de reemplazo de motores convencionales.
Tendencias futuras del mercado de motores de alta velocidad
La monitorización digital del estado se integrará en las plataformas de motores de alta velocidad.
Las tendencias futuras del mercado de motores de alta velocidad incluirán cada vez más sensores integrados y análisis que monitorizan la vibración, la temperatura, el estado de los rodamientos, el comportamiento del rotor y el rendimiento eléctrico. En lugar de depender principalmente de inspecciones periódicas, los operadores utilizarán mediciones continuas para identificar condiciones de funcionamiento anómalas antes de que se produzcan fallos. La monitorización digital también puede respaldar el mantenimiento predictivo, reduciendo la sustitución innecesaria de componentes y mejorando la disponibilidad de los equipos. Es probable que los fabricantes de motores integren el hardware de detección con los variadores y los protocolos de comunicación industrial, creando así rutas de datos estandarizadas para los sistemas de gestión de planta. La conectividad en la nube podría volverse más común en entornos industriales distribuidos, aunque las aplicaciones críticas seguirán priorizando el control local y la ciberseguridad. La arquitectura de producto resultante considerará el diagnóstico como una función integral del motor, en lugar de un accesorio de posventa, lo que fortalecerá las oportunidades de servicio recurrentes y mejorará la visibilidad del ciclo de vida para los clientes industriales.
Los sistemas de refrigeración y los materiales avanzados permitirán alcanzar velocidades de rotación más elevadas.
Las velocidades de rotación más elevadas generan desafíos térmicos y mecánicos que requieren sistemas de refrigeración, materiales aislantes, cojinetes, materiales magnéticos y estructuras de rotor mejorados. Es probable que los productos futuros utilicen sistemas de refrigeración líquida o por aire forzado más sofisticados, donde los diseños térmicos convencionales no pueden disipar el calor de manera eficiente. Los fabricantes también optimizarán los materiales electromagnéticos y las estructuras del rotor para controlar las pérdidas a frecuencias elevadas. Las técnicas de fabricación avanzadas pueden mejorar la consistencia dimensional y el equilibrio, aspectos cada vez más importantes a medida que aumenta la velocidad de rotación. Estos avances deberían permitir que motores más pequeños ofrezcan una mayor densidad de potencia sin comprometer la fiabilidad. Esta tendencia es particularmente relevante para compresores, máquinas herramienta y equipos industriales especializados, donde el espacio de instalación disponible es limitado. Con el tiempo, la mejora de los materiales y las arquitecturas térmicas puede ampliar el rango de aplicaciones adecuadas para accionamientos eléctricos de alta velocidad y fortalecer su competitividad frente a las alternativas de acoplamiento mecánico.
Oportunidades de mercado para motores de alta velocidad
La fabricación localizada puede fortalecer las cadenas de suministro de los mercados emergentes.
Los fabricantes pueden aprovechar las oportunidades desarrollando capacidades de producción y servicio localizadas en India, el sudeste asiático y otras economías en vías de industrialización donde la inversión en maquinaria está en auge. Los centros locales de ensamblaje, pruebas, equilibrado y servicio pueden reducir los plazos de entrega y mejorar la capacidad de respuesta a los requisitos específicos de cada aplicación. Las alianzas estratégicas con fabricantes de máquinas herramienta, fabricantes de compresores e integradores de automatización industrial pueden fortalecer aún más el acceso al mercado. Por lo tanto, las previsiones del mercado de motores de alta velocidad deben evaluarse no solo en función de la demanda unitaria, sino también mediante la localización de la cadena de valor regional. Los proveedores que combinan tecnologías centrales importadas con capacidades locales de ingeniería y servicio pueden lograr una mayor aceptación por parte de los clientes. Las prioridades de inversión deben incluir la fabricación de precisión, el equilibrado de rotores, las pruebas térmicas, el diagnóstico digital y la formación de técnicos. Dicha localización también puede reducir la dependencia de largas cadenas de suministro internacionales para componentes de servicio rutinarios y crear una relación más sólida con la base instalada.
Las plataformas de motores específicas para cada aplicación pueden mejorar la diferenciación competitiva.
Una segunda oportunidad reside en el desarrollo de plataformas de motores específicas para cada aplicación, en lugar de depender exclusivamente de familias de productos generalizadas. Los compresores, las máquinas herramienta, los equipos de generación de energía y los sistemas con uso intensivo de rodamientos imponen diferentes requisitos de velocidad, par, refrigeración, control de vibraciones y mantenimiento. Por lo tanto, los proveedores pueden crear paquetes diferenciados que combinen motor, inversor, software de control, sensores y contratos de servicio. Este enfoque permite a los fabricantes competir en función de resultados operativos medibles, en lugar de basarse únicamente en las especificaciones del motor. Las alianzas de ingeniería con fabricantes de equipos originales pueden proporcionar acceso anticipado a nuevos programas de equipos y establecer posiciones de diseño difíciles de superar para la competencia. La inversión debe priorizar las herramientas de simulación, la ingeniería de aplicaciones, las instalaciones de prueba y la puesta en marcha digital. Estas capacidades pueden acortar los ciclos de personalización y, al mismo tiempo, mejorar la fiabilidad. La mayor oportunidad probablemente surgirá donde los clientes valoren las garantías de rendimiento completas y la optimización del ciclo de vida por encima del menor coste de adquisición inicial.
Novedades recientes
- Mayo de 2026: ABB Ltd. presentó un motor IE6 de hipereficiencia para áreas peligrosas que utiliza tecnología de reluctancia síncrona sin imanes. La compañía afirmó que el motor cuenta con la certificación ATEX e IECEx y puede reducir las pérdidas de energía hasta en un 60 % en comparación con los motores de inducción IE3, extendiendo así la tecnología de motores de alta eficiencia a entornos industriales exigentes, como los sectores químico, marítimo, de petróleo y gas, farmacéutico y de procesamiento de alimentos.
- Diciembre de 2025: Siemens AG anunció que su consejo de administración había aprobado la venta de sus negocios de motores de baja tensión y motorreductores en India a Innomotics India Private Limited por un valor empresarial de 2200 millones de rupias indias. Se esperaba que la transacción se cerrara en junio de 2026, sujeta a las condiciones habituales y a las aprobaciones regulatorias, lo que representa un cambio estratégico en la cartera de actividades de Siemens en el sector de los motores en el mercado indio.
- Junio de 2025: Nidec Corporation inauguró su campus de fabricación Orchard Hub en Hubli-Dharwad, Karnataka. Las instalaciones, de 50 acres, se establecieron como la octava y más grande planta de fabricación de la compañía en la India y están destinadas a respaldar la producción de generadores, equipos para turbinas eólicas, sistemas de almacenamiento de energía, motores para vehículos eléctricos, controladores, cargadores y motores y accionamientos de alta eficiencia, fortaleciendo así la presencia manufacturera de Nidec en la India.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -