
高速モーター市場:規模・成長・予測 2034
高速モーター市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(誘導モーター、永久磁石モーター、その他)、電力範囲別(高電圧、低電圧)、用途別(工作機械、発電、コンプレッサー、ベアリング、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014289
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
5億8425 万米ドル
基準年値
2034年の予測
7億100 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.04 %
成長率
対象市場
58億2484 万米ドル
(2026年~2034年)
高速モーター市場は、2025年には5億8,425万米ドルと評価され、2034年には7億100万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)2.04%で成長すると見込まれています。この市場は、産業用エンドユーザーが小型で効率的な高速駆動ソリューションを好む傾向にあるため、着実な成長が見込まれています。成長を支えているのは、機械の自動化、コンプレッサーのアップグレード、そして機械的非効率性を低減することで効率性を向上させたダイレクトドライブソリューションの採用拡大です。
北米における高速モーター市場の規模は、産業における自動化、航空機製造、回転機械のアップグレードなどを背景に、2026年から2034年にかけて年平均成長率(CAGR)2.4~3.0%で成長すると予測されています。高速電気駆動装置は、プロセスプラントにおけるギアボックスの必要性を最小限に抑え、制御性を向上させ、メンテナンスリスクを軽減できるため、コンプレッサー用途は引き続き重要です。
高速モーター市場の評価と洞察
- 北米:北米は2025年には27~31%のシェアを占めると推定され、 2026年から2034年にかけては年平均成長率(CAGR)2.4~3.0%で成長すると見込まれています。これは、コンプレッサーのアップグレード、航空宇宙生産、産業オートメーション、および機械的に結合された駆動システムの交換によって支えられています。
- 米国:米国は2025年には世界市場の約22~25%を占め、製造業の近代化とエネルギー効率への投資に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)は2.5~3.1%になると予測されている。
- 欧州:欧州の市場シェアは2025年には25~29%と推定され、2026年から2034年にかけて年平均成長率(CAGR)2.1~2.7%で拡大すると予測されています。ドイツ、イタリア、フランス、英国は、機械製造業、プロセス産業、効率重視のモーター交換プログラムなどにより、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の約31~35%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)2.7~3.3%で成長すると予測されています。中国、日本、韓国、インドは、工作機械製造、電子機器製造、産業オートメーション、コンプレッサー設備の拡大といった分野で恩恵を受けています。
- 最大のセグメント: 永久磁石モーターは、高い出力密度と効率に支えられ、2025年には48~52%の市場シェアを占めると推定されており、2026年から2034年の間に2.5~3.1%のCAGRで成長すると見込まれています。
- 高成長分野: 工作機械は、 2025年には市場シェアの24~28%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は3.0~3.6%になると予測されています。これは、より高速で高精度な加工に対する需要を反映しています。
- 詳細に分析された主要企業: ABB Ltd.、エマソン、GE Company、明電社、三菱電機株式会社、日本電産インダストリアルソリューションズ、シーメンスAG、シンクロニー、東芝、およびターボパワーシステムズ(TPS)。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
従来のモーター選定から、モーターとパワーエレクトロニクス、冷却システム、センシング、制御ソフトウェアを統合した高速駆動技術へとアプローチが変化しています。永久磁石モーターや同期モーターは、トルク密度と効率が重要な要素となる用途でより適しています。メーカー各社は、ローター、ベアリング、冷却システム、インバーターを一体型ユニットとして設計することに重点を置き、製造工程におけるバランス調整と品質管理の精度向上にも注力しています。
今後の技術革新は、小型のダイレクトドライブシステム、デジタル制御モーター、コンプレッサーや工作機械の効率向上に重点が置かれるだろう。産業の電化、エネルギー効率要件の強化、旧型機械の近代化は、代替需要の創出につながる可能性がある。インドや東南アジアに新たな生産拠点を設けることは、物流面で有利となるだろう。しかし、欧州や北米の顧客はライフサイクルコストを懸念するだろう。
高速モーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 5億8425万米ドル |
| 2034年までの市場規模 | 7億100万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.04% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
高速モーター市場分析
高速モーター市場は、速度、精度、小型化がコスト効率に影響を与える最終用途によって牽引されています。工作機械では効率性を高めるために高速スピンドル回転が求められる一方、コンプレッサーでは中間ギアを不要にできるダイレクトドライブ方式がより適しています。サプライチェーンは、電磁鋼板、銅、磁石、ベアリング、シャフト、絶縁材、パワーエレクトロニクス、モーターの製造・試験、そして産業プロセスへのシステム統合までを網羅しています。そのため、サプライヤーはモーターやその他のコンポーネントの性能に基づいて競争しています。
サプライチェーン上の課題には、ローターバランス調整、熱管理、高周波電気設計、高品質ベアリングの使用など、特定の製造技術が含まれます。永久磁石モーターでは磁石を特別に選定する必要がありますが、誘導モーターでは異なる材料を使用できます。顧客はモーター単体ではなく駆動システムを購入する傾向があるため、サプライヤーのモーターおよびインバーター事業とサポートサービスの連携が重要になります。
高速モーター市場の競争状況に関するレポートによると、この市場は多様な電気機器メーカー、モーターメーカー、ドライブメーカーによって特徴づけられる細分化された市場であることが明らかになっています。ABB Ltd.、Emerson、Siemens AG、Mitsubishi Electric Corporation、TOSHIBAは、産業用電化および自動化分野で積極的に活動しています。Nidec Industrial Solutionsは、特殊な高速モーターに注力しています。Turbo Power Systems (TPS)は、高性能電気機械の設計と開発を専門としています。GE CompanyとMeidensha Corporationは、産業用電力および回転機器の分野でそれぞれの専門知識を提供しています。
設備投資は、効率性の向上、状態監視、冷却性能の改善、生産自動化技術を備えたモータープラットフォームへとシフトしつつあります。戦略的なポジショニングの成功は、モーターそのものだけでなく、特定の用途に合わせたシステムを提供できる機会にかかっています。Synchronyは高速モーターに特化しており、一方、汎用モーターメーカーは、既存顧客基盤、制御に関する知識、およびサービスを通じて、交換需要に対応できる機会を期待できます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
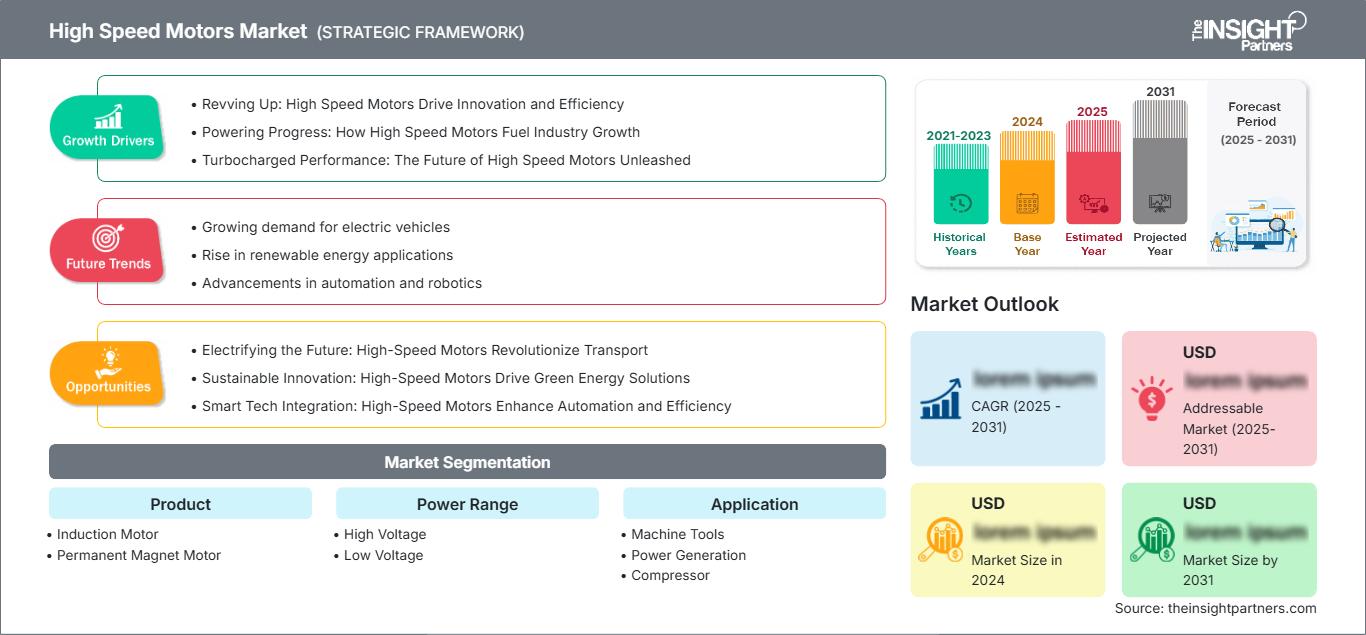
高速モーター市場:戦略的洞察
地域別分析
北米高速モーター市場
この地域は2025年には推定27~31%のシェアを占め、2034年まで年平均成長率(CAGR)2.4~3.0%で成長すると予測されている。主な成長要因としては、米国における製造業への投資、圧縮機械の近代化、航空宇宙産業の生産、プロセス産業における自動化などが挙げられる。機械式伝動に伴う損失の低減、コンパクトな設置面積、可変速制御の可能性から、高速駆動装置への関心が高まっている。カナダの貢献はエネルギー、鉱業、工業プロセス市場によるものであり、メキシコの恩恵は産業移転によるものである。
顧客層の観点から見ると、サプライヤーはモーター、ドライブ、コントローラー、およびサービスソリューションを提供できる必要があります。工作機械は応用分野の一つであり、コンプレッサーはダイレクトドライブの応用機会を提供します。エネルギー効率と産業デジタル化の分野における取り組みは、古い回転機器の交換を促進します。米国は国別で市場を支配しており、2025年には推定22~25%のシェアを占め、年平均成長率(CAGR)は2.5~3.1%で成長すると予測されています。
米国高速モーター市場
米国は2025年時点で高速モーター市場の約22~25%を占め、年平均成長率(CAGR)は2.5~3.1%と予測されています。産業オートメーション、航空宇宙製造、半導体投資、プロセス機器のアップグレードなどが需要を押し上げています。コンプレッサーや工作機械には高速モーターが使用されており、優れた制御性とコンパクトな機械設計により、より優れた性能を発揮します。
北米では、米国が地域全体の需要の約79~81%を占めています。ABB Ltd.、Emerson、GE Company、Siemens AG、Nidec Industrial Solutionsなどのサプライヤーは、モーター、ドライブ、オートメーション、回転機器のポートフォリオを通じて事業を展開しています。機器のデジタル監視とより効率的な機器は、ユーザーの間でますます普及しています。産業用消費者は、高速モーターの購入コストに加えて、エネルギー消費量、メンテナンス、振動性能、およびライフサイクルコスト全体に関心を寄せています。
欧州高速モーター市場
2025年には欧州が市場シェアの25~29%を占め、年平均成長率(CAGR)は2.1~2.7%と予測されている。欧州ではドイツが市場を牽引し、次いで英国、フランス、イタリア、スペインが続く。ドイツは工作機械製造と産業オートメーションの分野で優位性を持ち、英国は航空宇宙、エネルギー、プロセス機器の分野で成長の可能性を秘めている。フランスは産業機械と輸送工学の分野で貢献している。
イタリアとスペインは、機械製造、産業機器、コンプレッサー、およびエネルギー集約型製造業において大きな可能性を秘めています。ヨーロッパの顧客層では、エネルギー効率、小型駆動装置、予知保全、および法令遵守への重視が高まっています。ヨーロッパの確立されたエンジニアリング・エコシステムは、高度なモーター設計を促進する一方、産業の脱炭素化は、既存の非効率な回転機器の置き換えを後押ししています。ドイツは、オートメーション、機械、自動車、およびプロセス産業の幅広いエコシステムにより、引き続き最大の国内市場となっています。
アジア太平洋高速モーター市場
アジア太平洋地域は2025年までに市場シェアの約31~35%を占め、年平均成長率(CAGR)2.7~3.3%で成長すると予測されている。中国は工作機械や工業製造の活用により市場を牽引しており、日本と韓国は高度な自動化技術を提供している。一方、インドとオーストラリアは製造業、鉱業、エネルギー、プロセス産業において潜在力を発揮するだろう。
産業の近代化とエネルギー効率の向上を目的とした政府の政策支援は、自動化製造への民間投資と密接に関連している。中国は引き続き主導的な地位を維持しており、インドは製造能力を向上させている。高速モーターは、精密機械加工、コンプレッサー、ポンプ、特注回転機器などに使用できる。
中東・アフリカ高速モーター市場
中東・アフリカ地域における需要は、石油・ガス生産、海水淡水化、工業施設、発電活動などを背景に、年平均成長率(CAGR)2.0~2.6%で成長すると予測されている。同地域では、サウジアラビアが最大の需要を占め、次いでアラブ首長国連邦、南アフリカが続く。その他の中東・アフリカ地域には、限られた成長機会が存在する。
高速駆動装置は、信頼性の高い性能と速度制御が不可欠なコンプレッサーや加工プラントなどの用途において重要です。サウジアラビアとアラブ首長国連邦は、新たな産業への多角化やインフラ開発活動から利益を得ていますが、南アフリカは鉱業および加工関連の需要を市場にもたらしています。
セグメンテーション分析
製品
製品選定においては、効率性、速度性能、熱特性、コスト、および用途要件のバランスがますます重視されるようになっています。高速モーター市場は、誘導型と永久磁石型の両方のアーキテクチャによって構成されています。製品需要は2026年から2034年にかけて年平均成長率(CAGR)2.2~2.8%で拡大すると予想されており、電力密度が重要な用途では永久磁石型設計が注目を集めています。
- 誘導電動機:堅牢な構造、確立されたサプライチェーン、そして操作の容易さが重視される分野では、誘導電動機は依然として重要な役割を担っています。比較的シンプルな構造は、信頼性の高い性能と容易なメンテナンスが求められる産業用途に適しています。
- 永久磁石モーター:永久磁石モーターは、高出力密度、高効率、コンパクトな構成といった特長から、ますます多く採用されています。小型化、高速回転、高精度制御といった、システムの複雑化を正当化する要素が求められる用途において、戦略的に重要な役割を果たしています。
パワーレンジ
高速モーター市場における出力範囲セグメントは、用途負荷、動作速度、電圧インフラ、および設置条件によって異なります。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)1.9~2.5%で成長すると予測されており、低電圧システムは自動化や工作機械の導入によって恩恵を受ける一方、高電圧システムは大規模な産業設備にとって引き続き重要となります。
- 高電圧:高電圧システムは、大型コンプレッサー、産業用駆動装置、発電設備などに使用されます。その戦略的価値は、送電効率と機器の信頼性が運用経済性に影響を与える高出力連続運転用途に適している点にあります。
- 低電圧モーター:低電圧モーターは、工作機械、小型コンプレッサー、自動生産設備などに使用されます。産業用駆動装置との統合が容易であること、電気インフラが広く普及していること、可変速制御の利用が増加していることなどが、需要を支えています。
応用
高速モーター市場における用途分野は、モーターの速度、トルク特性、冷却構成、ベアリング設計、および制御アーキテクチャを決定します。この分野は、2026年から2034年にかけて年平均成長率(CAGR)2.6~3.2%で拡大すると予測されています。工作機械やコンプレッサーは、高速回転が生産性、機器の小型化、およびプロセス効率に直接影響を与えるため、特に重要です。
- 工作機械:高速モーターは、精度、高速加速、安定した動作が求められるスピンドル用途を支えています。需要は、自動加工、航空宇宙部品、自動車生産、そしてサイクルタイム短縮が求められるますます複雑化するワークピースに関連しています。
- 発電:高速モーターシステムは、発電施設における補助機器や特殊な回転機械を支える役割を担っています。コンパクトな機器、制御された運転、効率的な電気統合がプラントの近代化を支える場合、その重要性は高まります。
- コンプレッサー:コンプレッサーは、ダイレクトドライブ式高速モーターによってギアボックスの必要性を低減できるため、戦略的に重要な用途です。制御可能な運転、設置面積の縮小、機械式伝動機構の複雑さの軽減を求めるプロセス産業において、その採用が促進されています。
- ベアリング:ベアリングシステムは、摩擦、振動、温度、潤滑といった要素が耐用年数に直接影響するため、高速運転における信頼性を確保する上で極めて重要です。回転速度の向上と機器の公差の厳格化に伴い、特殊なベアリングソリューションへの需要が高まっています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
防衛 |
中くらい |
精密駆動 |
スケーリング |
|
コマーシャル |
高い |
産業オートメーション |
成熟した |
高速モーター市場の成長要因と影響分析
エネルギー効率の要件は、より高性能な回転機器を有利にする。
産業における電力消費は、回転機器が連続稼働し、運転費用の大部分を占めるため、モーター効率の向上に対する高い動機付けとなっています。より効率的なモーターソリューションは、特にコンプレッサーや自動化機器において、必要なモーター速度とトルクを確保するために損失を削減することを可能にします。そのため、購入の優先順位は、機器の価格から、ライフサイクルコスト、エネルギー消費量、故障リスクへと移行しています。さらに、産業企業は周波数変換器とセンサーを備えたモーターをますます使用するようになっています。この傾向が市場に与える影響としては、完全なモーター駆動キットへの緩やかな移行と、非効率な既存機器の置き換えが挙げられます。効率性、熱安定性、および動作信頼性を証明できる企業は、近代化プログラムへの参加において有利になります。効率規制は、この流れをさらに加速させています。
ダイレクトドライブ方式は機械的な伝達機構の複雑さを軽減する
高速ダイレクトドライブ構成では、モーターと駆動機器間のギアボックス、カップリング、その他の機械式伝達要素を削減または排除できます。このアーキテクチャは、ベアリング、冷却、ローターダイナミクス、制御システムの慎重な設計が必要ですが、機械的損失を低減し、部品点数を減らし、メンテナンスを簡素化できます。コンプレッサーは、高速回転をプロセス要件に直接合わせることができるため、重要な用途となります。工作機械も同様に、モーターとスピンドルの配置によって高速加速と精密な速度制御が実現される場合に恩恵を受けます。市場への影響はモーターの販売にとどまらず、顧客は個々の部品ではなく、ドライブトレイン全体を評価する傾向が強まっています。これは、モーターエンジニアリング、パワーエレクトロニクス、制御、熱管理、サービスといった幅広い能力を持つサプライヤーに有利です。また、用途固有の振動、バランス、冷却の課題を解決できる専門メーカーにも機会が生まれます。
産業オートメーションは、高精度かつ高速な動作に対する需要を高めている。
産業オートメーションの進展に伴い、高速加速、安定した高速運転、高精度な電子制御が可能なモーターの価値が高まっています。工作機械、ロボット関連機器、自動生産ライン、高度な製造システムでは、厳しいデューティサイクル下でも確実に動作する小型駆動部品がますます求められています。高速モーターは、インバーターや機械システムと適切に組み合わせることで、加工サイクルの短縮とプロセス制御の応答性向上を実現できます。特に、生産性と寸法精度が製造コストに影響を与える複雑な部品を製造する業界では、その影響は顕著です。そのため、サプライヤーはモーターハードウェアに加え、センサー、デジタル診断、絶縁システムの改良、制御アルゴリズムへの投資を進めています。これにより、競争の基盤は電磁性能だけでなく、統合システムの信頼性へと拡大しています。自動化された工場が拡大するにつれ、高速モーターの需要は、従来のモーター交換サイクルではなく、高度な生産設備への投資に追随していくと考えられます。
高速モーター市場の将来動向
デジタル状態監視は高速モータープラットフォームに組み込まれるようになるだろう。
将来の高速モーター市場のトレンドとしては、振動、温度、ベアリングの状態、ローターの挙動、電気的性能を監視する組み込みセンサーと分析機能がますます重要になってくるでしょう。オペレーターは、定期的な点検に頼るのではなく、継続的な測定を使用して、故障が発生する前に異常な動作状態を特定するようになります。デジタル監視は、状態基準保全もサポートし、不要な部品交換を減らし、機器の稼働率を向上させます。モーターメーカーは、センシングハードウェアをドライブや産業用通信プロトコルと統合し、プラント管理システム向けの標準化されたデータ経路を構築する可能性が高いでしょう。クラウド接続は、分散型産業環境でより一般的になるかもしれませんが、重要なアプリケーションでは、引き続きローカル制御とサイバーセキュリティが重視されるでしょう。結果として、製品アーキテクチャは、診断機能をアフターマーケットのアクセサリではなく、モーターの不可欠な機能として扱い、産業顧客にとってライフサイクルの可視性を向上させながら、継続的なサービス機会を強化します。
高度な冷却技術と素材により、より高い回転速度に対応可能
回転速度が速くなると、熱的および機械的な課題が生じ、冷却システム、絶縁材、ベアリング、磁性材料、ローター構造の改良が求められます。従来の熱設計では効率的に放熱できない箇所では、将来の製品ではより高度な液冷または強制空冷方式が採用されるでしょう。メーカーはまた、高周波での損失を抑制するために、電磁材料とローター構造を最適化するでしょう。高度な製造技術によって寸法精度とバランスを向上させることができ、これは回転速度の上昇に伴いますます重要になります。これらの技術開発により、信頼性を損なうことなく、より小型のモーターでより高い電力密度を実現できるようになるはずです。この傾向は、設置スペースが限られているコンプレッサー、工作機械、特殊産業機器に特に当てはまります。時間の経過とともに、改良された材料と熱構造によって、高速電気駆動に適した用途の範囲が拡大し、機械的に結合された代替手段に対する競争力が強化されるでしょう。
高速モーター市場の機会
地域密着型の製造は、新興市場のサプライチェーンを強化できる。
製造業者は、機械投資が拡大しているインド、東南アジア、その他の工業化途上国で現地生産およびサービス能力を開発することで機会を捉えることができます。現地での組立、試験、バランス調整、およびサービスセンターは、リードタイムを短縮し、用途固有の要件への対応力を向上させることができます。工作機械メーカー、コンプレッサーメーカー、および産業オートメーションインテグレーターとの戦略的パートナーシップは、市場アクセスをさらに強化することができます。したがって、高速モーター市場の予測は、ユニット需要だけでなく、地域バリューチェーンの現地化によっても評価する必要があります。輸入コア技術と現地のエンジニアリングおよびサービス能力を組み合わせたサプライヤーは、より高い顧客受容度を獲得できる可能性があります。投資の優先事項には、精密製造、ローターバランス調整、熱試験、デジタル診断、および技術者トレーニングが含まれるべきです。このような現地化は、日常的なサービス部品の長い国際サプライチェーンへの依存を減らし、より強固な設置ベース関係を構築することにもつながります。
用途に特化したモータープラットフォームは、競争上の差別化を向上させることができる。
2つ目の機会は、汎用的な製品ファミリーにのみ依存するのではなく、用途に特化したモータープラットフォームを開発することにあります。コンプレッサー、工作機械、発電設備、ベアリングを多用するシステムなどでは、速度、トルク、冷却、振動制御、メンテナンスに関してそれぞれ異なる要件が課せられます。そのため、サプライヤーはモーター、インバーター、制御ソフトウェア、センサー、サービス契約を組み合わせた差別化されたパッケージを作成できます。このアプローチにより、メーカーはモーターの仕様だけでなく、測定可能な運用結果に基づいて競争できるようになります。機器メーカーとのエンジニアリングパートナーシップにより、新しい機器プログラムへの早期アクセスが可能になり、競合他社が容易に取って代わることのできない設計上の優位性を確立できます。投資は、シミュレーションツール、アプリケーションエンジニアリング、テスト設備、デジタルコミッショニングを優先すべきです。こうした機能により、カスタマイズサイクルを短縮し、信頼性を向上させることができます。最も大きな機会は、顧客が初期取得コストの最小化よりも、完全な性能保証とライフサイクル最適化を重視する場合に生まれる可能性が高いでしょう。
最近の動向
- 2026年5月:ABB社は、磁石を使用しない同期リラクタンス技術を採用した、危険区域向けの高効率モーター「IE6」を発表しました。同社によると、このモーターはATEXおよびIECExの認証を取得しており、IE3誘導モーターと比較してエネルギー損失を最大60%削減できるため、化学、海洋、石油・ガス、医薬品、食品加工などの厳しい産業環境にも高効率モーター技術を適用できるとのことです。
- 2025年12月:シーメンスAGは、取締役会がインドにおける低電圧モーターおよびギアードモーター事業をInnomotics India Private Limitedに220億インドルピーの企業価値で売却することを承認したと発表した。この取引は、慣例的な条件および規制当局の承認を経て、2026年6月に完了する予定であり、インド市場におけるシーメンスのモーター事業の戦略的なポートフォリオ変更となる。
- 2025年6月:日本電産株式会社は、カルナータカ州フブリ・ダールワドにオーチャード・ハブ製造キャンパスを開設しました。50エーカーの敷地を持つこの施設は、同社にとってインドで8番目かつ最大の製造拠点となり、発電機、風力タービン機器、エネルギー貯蔵システム、電気自動車用モーター、コントローラー、充電器、高効率モーターおよびドライブなどの生産をサポートし、インドにおける日本電産の製造拠点を強化することを目的としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -