
Marché des moteurs à grande vitesse : taille, part de marché et prévisions 2034
Taille et prévisions du marché des moteurs à grande vitesse (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (moteur à induction, moteur à aimant permanent, autres) ; Plage de puissance (haute tension, basse tension) ; Application (machines-outils, production d’énergie, compresseurs, roulements, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00014289
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
584,25 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
701 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,04 %
taux de croissance
Marché adressable
5 824,84 millions de dollars américains
(2026-2034)
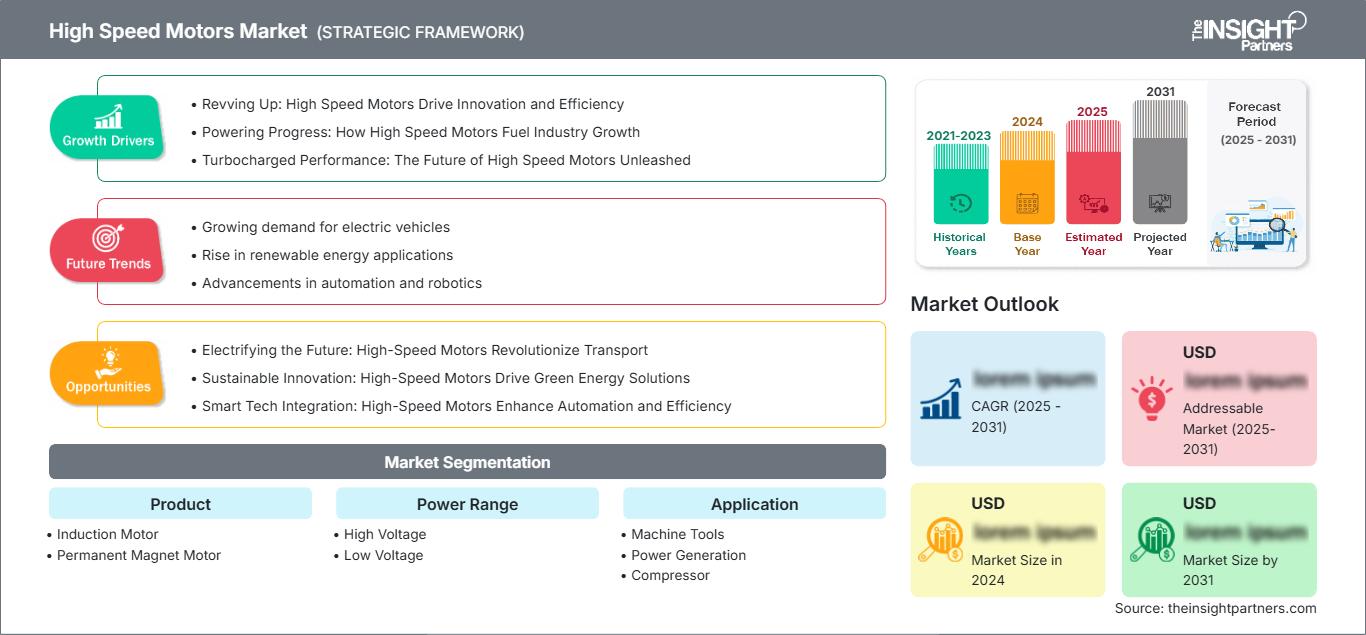
Le marché des moteurs à grande vitesse était évalué à 584,25 millions de dollars américains en 2025 et devrait atteindre 701 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 2,04 % entre 2026 et 2034. Ce marché est en voie de connaître une croissance maîtrisée, portée par la préférence des utilisateurs industriels pour des solutions d'entraînement compactes, performantes et à grande vitesse. Cette croissance est soutenue par l'automatisation des machines, la modernisation des compresseurs et l'adoption croissante des solutions à entraînement direct, plus efficaces grâce à la réduction des pertes mécaniques.
Le marché des moteurs à grande vitesse en Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) estimée entre 2,4 % et 3,0 % entre 2026 et 2034, portée par l'automatisation industrielle, la construction aéronautique et la modernisation des machines tournantes. Les applications de compression demeurent importantes, car les entraînements électriques à grande vitesse permettent de réduire le recours aux réducteurs, d'améliorer le contrôle et de diminuer les coûts de maintenance dans les installations de traitement.
Analyse et perspectives du marché des moteurs à grande vitesse
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 2,4 à 3,0 % entre 2026 et 2034 , grâce à la modernisation des compresseurs, la production aérospatiale, l'automatisation industrielle et le remplacement des systèmes d'entraînement à couplage mécanique.
- États-Unis : Les États-Unis représentent environ 22 à 25 % du marché mondial en 2025 , avec un TCAC de 2,5 à 3,1 % entre 2026 et 2034 , tiré par la modernisation du secteur manufacturier et les investissements dans l'efficacité énergétique.
- Europe : La part de l'Europe est estimée à 25-29 % en 2025 , avec une croissance annuelle composée de 2,1-2,7 % entre 2026 et 2034. L'Allemagne, l'Italie, la France et le Royaume-Uni restent des marchés importants grâce à la fabrication de machines, aux industries de transformation et aux programmes de remplacement des moteurs axés sur l'efficacité.
- Asie-Pacifique : La région Asie-Pacifique représente environ 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 2,7 à 3,3 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde bénéficient de la production de machines-outils, de la fabrication de produits électroniques, de l’automatisation industrielle et de l’expansion des installations de compresseurs.
- Segment le plus important : le moteur à aimant permanent devrait représenter une part de marché de 48 à 52 % en 2025 , grâce à sa haute densité de puissance et à son rendement, avec un TCAC de 2,5 à 3,1 % entre 2026 et 2034 .
- Segment à forte croissance : Les machines-outils devraient représenter une part de marché de 24 à 28 % en 2025 , avec un TCAC de 3,0 à 3,6 % entre 2026 et 2034 , reflétant la demande d'usinage plus rapide et plus précis.
- Principales entreprises analysées en détail : ABB Ltd., Emerson, GE Company, Meidensha Corporation, Mitsubishi Electric Corporation, Nidec Industrial Solutions, Siemens AG, Synchrony, TOSHIBA et Turbo Power Systems (TPS).
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe un changement d'approche, passant de la sélection traditionnelle des moteurs à une technologie d'entraînement à grande vitesse intégrant le moteur à l'électronique de puissance, au refroidissement, aux capteurs et au logiciel de commande. Les moteurs à aimants permanents et synchrones sont plus pertinents lorsque la densité de couple et le rendement sont des facteurs clés. Les fabricants privilégient désormais la conception de rotors, de roulements, de systèmes de refroidissement et d'onduleurs comme un ensemble intégré, ainsi qu'un équilibrage et un contrôle qualité plus précis lors de la fabrication.
Les innovations futures se concentreront sur les systèmes d'entraînement direct plus compacts, les moteurs à commande numérique et l'amélioration du rendement des compresseurs et des machines-outils. L'électrification du secteur industriel, les exigences accrues en matière d'efficacité énergétique et la modernisation des machines anciennes pourraient favoriser le renouvellement du parc. L'implantation de nouveaux sites de production en Inde et en Asie du Sud-Est serait avantageuse pour des raisons logistiques ; toutefois, les clients européens et nord-américains s'intéresseront au coût du cycle de vie.
Portée du rapport sur le marché des moteurs à grande vitesse
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 584,25 millions de dollars américains |
| Taille du marché d'ici 2034 | 701 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 2,04% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs à grande vitesse
Le marché des moteurs à grande vitesse est déterminé par les applications finales où la vitesse, la précision et la compacité influent sur la rentabilité. Une vitesse de broche élevée est nécessaire pour l'efficacité des machines-outils, tandis que l'entraînement direct est plus adapté aux compresseurs car il permet de supprimer les engrenages intermédiaires. La chaîne d'approvisionnement englobe l'acier électrique, le cuivre, les aimants, les roulements, les arbres, l'isolation, l'électronique de puissance, la fabrication et les tests des moteurs, ainsi que l'intégration des systèmes dans les processus industriels. Les fournisseurs se font donc concurrence sur la base des performances du moteur et des autres composants.
Les problématiques liées à la chaîne d'approvisionnement concernent notamment les technologies de fabrication spécifiques, telles que l'équilibrage des rotors, la gestion thermique, la conception électrique haute fréquence et l'utilisation de roulements de haute qualité. Les aimants des machines à aimants permanents doivent être sélectionnés avec soin, tandis que les moteurs à induction peuvent utiliser différents matériaux. Les clients privilégient généralement l'achat de systèmes d'entraînement plutôt que du seul moteur, ce qui implique une coordination des activités du fournisseur en matière de moteurs et d'onduleurs, ainsi que des services d'assistance.
Le rapport sur le marché concurrentiel des moteurs à grande vitesse révèle un marché fragmenté, caractérisé par la présence de divers fabricants d'équipements électriques, ainsi que de fabricants de moteurs et de variateurs. ABB Ltd., Emerson, Siemens AG, Mitsubishi Electric Corporation et TOSHIBA sont des acteurs majeurs de l'électrification et de l'automatisation industrielles. Nidec Industrial Solutions se concentre sur les machines à grande vitesse spécialisées. Turbo Power Systems (TPS) est spécialisé dans la conception et le développement de machines électriques hautes performances. GE Company et Meidensha Corporation apportent leur expertise dans le domaine de l'énergie industrielle et des équipements rotatifs.
Les investissements se concentrent désormais sur des plateformes de moteurs à haut rendement, dotées de systèmes de surveillance de l'état, de refroidissement amélioré et de technologies d'automatisation de la production. La réussite d'un positionnement stratégique repose sur la capacité à fournir des systèmes adaptés à des applications spécifiques, et non pas seulement les moteurs eux-mêmes. Synchrony se spécialise dans les moteurs haute vitesse, tandis que les fournisseurs généralistes peuvent compter sur les opportunités de remplacement grâce à leur parc installé, leur expertise en matière de contrôle et leurs services.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs à grande vitesse : Perspectives stratégiques
Perspectives régionales
Marché des moteurs à grande vitesse en Amérique du Nord
La région détenait une part de marché estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 2,4 à 3,0 % jusqu'en 2034. Les principaux moteurs de cette croissance sont les investissements américains dans le secteur manufacturier, la modernisation des machines de compression, la production de l'industrie aérospatiale et l'automatisation des industries de transformation. On observe un intérêt croissant pour les variateurs de vitesse en raison des pertes potentiellement moindres associées à la transmission mécanique, de leur format compact et de leur contrôle de vitesse variable. La contribution du Canada provient de ses marchés de l'énergie, des mines et de la transformation industrielle, tandis que le Mexique bénéficie de la délocalisation industrielle.
Du point de vue des clients, les fournisseurs doivent être en mesure de proposer des solutions de moteurs, d'entraînements, de contrôleurs et de services. Les machines-outils constituent un domaine d'application, tandis que les compresseurs offrent des opportunités pour les systèmes à entraînement direct. Les initiatives en matière d'efficacité énergétique et de numérisation industrielle favorisent le remplacement des anciens équipements rotatifs. Les États-Unis dominent le marché et devraient représenter une part de marché estimée entre 22 et 25 % en 2025, avec un taux de croissance annuel composé (TCAC) de 2,5 à 3,1 %.
Marché américain des moteurs à grande vitesse
Les États-Unis représentaient environ 22 à 25 % du marché des moteurs à grande vitesse en 2025 et devraient connaître une croissance annuelle composée de 2,5 à 3,1 %. L'automatisation industrielle, la fabrication aérospatiale, les investissements dans les semi-conducteurs et la modernisation des équipements de production stimulent la demande. Les compresseurs et les machines-outils utilisent des moteurs à grande vitesse qui offrent de meilleures performances grâce à une commande précise et une conception mécanique compacte.
En Amérique du Nord, les États-Unis représentent environ 79 à 81 % de la demande régionale totale. Des fournisseurs tels qu'ABB Ltd., Emerson, GE Company, Siemens AG et Nidec Industrial Solutions proposent des moteurs, des variateurs, des solutions d'automatisation et des équipements rotatifs. La surveillance numérique des équipements et l'utilisation d'équipements plus performants se généralisent. Outre leur prix d'achat, les industriels sont désormais plus attentifs à la consommation d'énergie, à la maintenance, aux performances vibratoires et au coût total du cycle de vie des moteurs à grande vitesse.
Marché européen des moteurs à grande vitesse
L'Europe représentait 25 à 29 % du marché en 2025 et devrait enregistrer une croissance annuelle composée (TCAC) de 2,1 à 2,7 %. En Europe, l'Allemagne domine le marché, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'Allemagne bénéficie d'un avantage concurrentiel grâce à la fabrication de machines-outils et à l'automatisation industrielle, tandis que le Royaume-Uni a des atouts dans les secteurs de l'aérospatiale, de l'énergie et des équipements de process. La France contribue quant à elle à la production de machines industrielles et à l'ingénierie des transports.
L'Italie et l'Espagne offrent des perspectives intéressantes dans la fabrication de machines, d'équipements industriels, de compresseurs et dans les opérations de production à forte intensité énergétique. En Europe, l'efficacité énergétique, les petits variateurs, la maintenance prédictive et la conformité réglementaire sont des sujets de plus en plus prisés par la clientèle. L'écosystème d'ingénierie bien établi en Europe facilite la conception de moteurs de pointe, tandis que la décarbonation industrielle encourage le remplacement des équipements rotatifs inefficaces. L'Allemagne demeure le plus grand marché national grâce à son vaste écosystème d'automatisation, de machines, d'automobile et d'industries de procédés.
Marché des moteurs à grande vitesse de la région Asie-Pacifique
La région Asie-Pacifique représenterait environ 31 à 35 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,7 à 3,3 %. La Chine domine ce marché grâce à l'utilisation de machines-outils et à la production industrielle, tandis que le Japon et la Corée du Sud proposent des solutions d'automatisation avancées. L'Inde et l'Australie, quant à elles, misent sur leur potentiel dans les secteurs de la production, des mines, de l'énergie et des industries de transformation.
Le soutien politique du gouvernement à la modernisation de l'industrie et à l'amélioration de l'efficacité énergétique s'accompagne d'investissements privés dans la production automatisée. La Chine conserve sa position de leader, tandis que l'Inde renforce ses capacités de production. Les moteurs à grande vitesse peuvent être utilisés dans l'usinage de précision, les compresseurs, les pompes et les équipements rotatifs sur mesure.
Marché des moteurs à grande vitesse au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 2,0 à 2,6 %, tirée par la production de pétrole et de gaz, le dessalement, les installations industrielles et la production d'électricité. Dans cette région, l'Arabie saoudite représente la plus forte demande, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région MENA offre des perspectives de croissance plus ciblées.
Les variateurs de vitesse sont essentiels dans des applications telles que les compresseurs et les usines de traitement, où la fiabilité et la régulation de la vitesse sont primordiales. Tandis que l'Arabie saoudite et les Émirats arabes unis profitent de la diversification vers de nouvelles industries et du développement de leurs infrastructures, l'Afrique du Sud contribue à la demande du marché grâce à l'exploitation minière et au traitement des minerais.
Analyse de segmentation
Produit
Le choix des produits reflète de plus en plus l'équilibre entre efficacité, vitesse, comportement thermique, coût et exigences d'application. Le marché des moteurs à grande vitesse est structuré par les architectures à induction et à aimants permanents. La demande devrait croître à un TCAC de 2,2 % à 2,8 % entre 2026 et 2034 , les moteurs à aimants permanents étant privilégiés lorsque la densité de puissance est un critère essentiel.
- Moteur à induction : Les moteurs à induction restent pertinents lorsque la robustesse, la fiabilité des chaînes d’approvisionnement et la simplicité d’utilisation sont des critères essentiels. Leur architecture relativement simple convient aux applications industrielles exigeant des performances fiables et une maintenance aisée.
- Moteur à aimant permanent : Les moteurs à aimant permanent sont de plus en plus plébiscités pour leur forte densité de puissance, leur rendement élevé et leur compacité. Ils jouent un rôle stratégique dans les applications où la réduction de la taille, la vitesse de rotation élevée et la précision du contrôle justifient une plus grande complexité du système.
Gamme de puissance
Le segment de puissance des moteurs à grande vitesse dépend de la charge applicative, de la vitesse de fonctionnement, de l'infrastructure électrique et des conditions d'installation. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 1,9 % à 2,5 % entre 2026 et 2034. Les systèmes basse tension bénéficieront de l'automatisation et du déploiement de machines-outils, tandis que les systèmes haute tension resteront essentiels pour les grandes installations industrielles.
- Haute tension : Les systèmes haute tension alimentent les compresseurs de grande taille, les variateurs industriels et les groupes électrogènes. Leur intérêt stratégique réside dans leur aptitude aux applications à fonctionnement continu de forte puissance, où le rendement de la transmission et la fiabilité des équipements influent sur la rentabilité d’exploitation.
- Basse tension : Les moteurs basse tension sont destinés aux machines-outils, aux compresseurs compacts et aux équipements de production automatisés. La demande est soutenue par une intégration plus aisée aux variateurs industriels, une infrastructure électrique largement répandue et l’utilisation croissante de la commande à vitesse variable.
Application
Le segment d'application du marché des moteurs à grande vitesse détermine la vitesse du moteur, ses caractéristiques de couple, sa configuration de refroidissement, la conception des roulements et l'architecture de commande. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 2,6 % à 3,2 % entre 2026 et 2034. Les machines-outils et les compresseurs sont particulièrement concernés, car une vitesse de rotation élevée influe directement sur la productivité, la compacité des équipements et l'efficacité des processus.
- Machines-outils : Les moteurs à grande vitesse prennent en charge les applications de broche exigeant précision, accélération rapide et fonctionnement stable. La demande est liée à l’usinage automatisé, aux composants aérospatiaux, à la production automobile et à des pièces de plus en plus complexes nécessitant des temps de cycle plus courts.
- Production d'énergie : Les systèmes de moteurs à grande vitesse alimentent les équipements auxiliaires et les machines tournantes spécialisées des centrales électriques. Leur importance s'accroît lorsque la modernisation des installations repose sur des équipements compacts, un fonctionnement contrôlé et une intégration électrique efficace.
- Compresseur : Les compresseurs constituent une application stratégique, car les moteurs à entraînement direct à grande vitesse permettent de réduire les besoins en réducteurs. Leur adoption est favorisée par les industries de transformation qui recherchent un fonctionnement contrôlable, un encombrement réduit des équipements et une simplification de la transmission mécanique.
- Roulements : Les systèmes de roulements sont essentiels au bon fonctionnement des équipements à haute vitesse, car le frottement, les vibrations, la température et la lubrification influent directement sur leur durée de vie. La demande en solutions de roulements spécialisées augmente avec la vitesse de rotation et la précision des équipements.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Défense |
Moyen |
Entraînement de précision |
Mise à l'échelle |
|
Commercial |
Haut |
Automatisation industrielle |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des moteurs à grande vitesse
Les exigences en matière d'efficacité énergétique favorisent les équipements rotatifs à hautes performances.
La forte consommation d'énergie électrique dans l'industrie incite fortement à améliorer le rendement des moteurs, car les équipements rotatifs fonctionnent en continu et représentent une part importante des dépenses d'exploitation. Des moteurs plus performants permettent de réduire les pertes et de garantir la vitesse et le couple nécessaires, notamment pour les compresseurs et les équipements automatisés. De ce fait, les priorités d'achat évoluent : le coût total de possession, la consommation d'énergie et le risque de pannes remplacent le prix d'achat initial. Par ailleurs, les entreprises industrielles utilisent de plus en plus de moteurs équipés de variateurs de fréquence et de capteurs. Cette tendance se traduit par une transition progressive vers des kits complets de motorisation et le remplacement des équipements existants peu performants. Les entreprises capables de démontrer leur efficacité, leur stabilité thermique et leur fiabilité opérationnelle bénéficient d'un avantage concurrentiel pour participer aux programmes de modernisation. Les réglementations en matière d'efficacité énergétique accentuent encore cette dynamique.
Les architectures à entraînement direct réduisent la complexité de la transmission mécanique
Les configurations à entraînement direct à grande vitesse permettent de réduire, voire d'éliminer, les réducteurs, les accouplements et autres éléments de transmission mécanique entre le moteur et l'équipement entraîné. Cette architecture permet de diminuer les pertes mécaniques, de réduire le nombre de composants et de simplifier la maintenance, tout en exigeant une conception soignée des roulements, du refroidissement, de la dynamique du rotor et des systèmes de commande. Les compresseurs constituent une application importante, car la vitesse de rotation élevée peut être directement adaptée aux exigences du processus. De même, les machines-outils bénéficient de configurations moteur/broche offrant une accélération rapide et un contrôle précis de la vitesse. L'impact sur le marché dépasse le cadre des ventes de moteurs, car les clients évaluent de plus en plus les chaînes cinématiques complètes plutôt que les composants individuels. Ceci avantage les fournisseurs maîtrisant l'ingénierie des moteurs, l'électronique de puissance, les commandes, la gestion thermique et le service après-vente. Cela crée également des opportunités pour les fabricants spécialisés capables de résoudre les problèmes spécifiques de vibrations, d'équilibrage et de refroidissement rencontrés dans certaines applications.
L'automatisation industrielle accroît la demande en opérations précises à grande vitesse
L'automatisation industrielle accroît la valeur des moteurs capables d'une accélération rapide, d'un fonctionnement stable à haute vitesse et d'une commande électronique précise. Les machines-outils, les équipements robotisés, les lignes de production automatisées et les systèmes de fabrication avancés exigent de plus en plus des composants d'entraînement compacts, fiables et soumis à des cycles de service exigeants. Les moteurs à grande vitesse permettent des cycles d'usinage plus courts et une commande de processus plus réactive lorsqu'ils sont correctement associés à des variateurs de fréquence et des systèmes mécaniques. L'impact est particulièrement marqué dans les industries produisant des composants complexes, où la productivité et la précision dimensionnelle influent sur la rentabilité de la production. Les fournisseurs investissent donc, en plus des moteurs eux-mêmes, dans des capteurs, des systèmes de diagnostic numérique, des systèmes d'isolation améliorés et des algorithmes de commande. Ceci élargit le champ de la compétitivité, passant de la seule performance électromagnétique à la fiabilité du système intégré. Avec l'expansion des usines automatisées, la demande de moteurs à grande vitesse devrait davantage suivre les investissements dans les équipements de production avancés que les cycles de remplacement de moteurs classiques.
Tendances futures du marché des moteurs à grande vitesse
La surveillance numérique de l'état sera intégrée aux plateformes de moteurs à grande vitesse
Les tendances futures du marché des moteurs à grande vitesse s'orienteront de plus en plus vers l'intégration de capteurs et d'outils d'analyse embarqués pour surveiller les vibrations, la température, l'état des roulements, le comportement du rotor et les performances électriques. Au lieu de se fier principalement à des inspections périodiques, les opérateurs utiliseront des mesures continues pour identifier les anomalies de fonctionnement avant toute panne. La surveillance numérique peut également faciliter la maintenance conditionnelle, réduisant ainsi les remplacements inutiles de composants et améliorant la disponibilité des équipements. Les fabricants de moteurs intégreront probablement des capteurs aux variateurs et aux protocoles de communication industrielle, créant ainsi des flux de données standardisés pour les systèmes de gestion d'usine. La connectivité au cloud devrait se généraliser dans les environnements industriels distribués, même si les applications critiques continueront de privilégier le contrôle local et la cybersécurité. L'architecture produit qui en résultera considérera le diagnostic comme une fonction intrinsèque du moteur plutôt que comme un accessoire après-vente, renforçant ainsi les opportunités de maintenance récurrente et améliorant la visibilité du cycle de vie pour les clients industriels.
Les technologies de refroidissement et les matériaux de pointe permettront des vitesses de rotation plus élevées.
Les vitesses de rotation élevées engendrent des défis thermiques et mécaniques qui exigent des systèmes de refroidissement, des matériaux d'isolation, des roulements, des matériaux magnétiques et une conception de rotor améliorés. Les produits futurs utiliseront probablement des systèmes de refroidissement liquide ou à air pulsé plus sophistiqués, là où les conceptions thermiques conventionnelles ne permettent pas une dissipation thermique efficace. Les fabricants optimiseront également les matériaux électromagnétiques et les structures de rotor afin de limiter les pertes aux hautes fréquences. Les techniques de fabrication avancées peuvent améliorer la précision dimensionnelle et l'équilibrage, deux aspects de plus en plus importants à mesure que la vitesse de rotation augmente. Ces évolutions devraient permettre à des moteurs plus compacts de fournir une densité de puissance supérieure sans compromettre leur fiabilité. Cette tendance est particulièrement pertinente pour les compresseurs, les machines-outils et les équipements industriels spécialisés où l'espace d'installation disponible est limité. À terme, l'amélioration des matériaux et des architectures thermiques permettra d'élargir le champ d'application des entraînements électriques à grande vitesse et de renforcer leur compétitivité face aux alternatives à couplage mécanique.
Opportunités du marché des moteurs à grande vitesse
La production locale peut renforcer les chaînes d'approvisionnement des marchés émergents.
Les fabricants peuvent saisir des opportunités en développant des capacités de production et de service localisées en Inde, en Asie du Sud-Est et dans d'autres économies en voie d'industrialisation où les investissements dans les machines sont en hausse. Des centres locaux d'assemblage, de test, d'équilibrage et de service peuvent réduire les délais et améliorer la réactivité aux exigences spécifiques des applications. Des partenariats stratégiques avec des fabricants de machines-outils, de compresseurs et des intégrateurs d'automatisation industrielle peuvent renforcer l'accès au marché. Les prévisions du marché des moteurs à grande vitesse doivent donc être évaluées non seulement en fonction de la demande unitaire, mais aussi en fonction de la localisation régionale de la chaîne de valeur. Les fournisseurs qui combinent des technologies de base importées avec des capacités locales d'ingénierie et de service peuvent obtenir une meilleure acceptation par les clients. Les priorités d'investissement devraient inclure la fabrication de précision, l'équilibrage des rotors, les tests thermiques, les diagnostics numériques et la formation des techniciens. Une telle localisation peut également réduire la dépendance aux longues chaînes d'approvisionnement internationales pour les composants de service courant et créer une relation plus solide avec la base installée.
Les plateformes motrices spécifiques à une application peuvent améliorer la différenciation concurrentielle.
Une seconde opportunité réside dans le développement de plateformes de moteurs spécifiques à une application, plutôt que de s'appuyer exclusivement sur des gammes de produits standardisées. Les compresseurs, les machines-outils, les groupes électrogènes et les systèmes à forte intensité de roulements imposent des exigences différentes en matière de vitesse, de couple, de refroidissement, de contrôle des vibrations et de maintenance. Les fournisseurs peuvent ainsi créer des solutions différenciées combinant moteur, variateur de fréquence, logiciel de commande, capteurs et contrats de service. Cette approche permet aux fabricants de se positionner sur des résultats opérationnels mesurables plutôt que sur les seules spécifications du moteur. Les partenariats d'ingénierie avec les équipementiers peuvent offrir un accès anticipé aux nouveaux programmes d'équipements et permettre d'obtenir des positions dominantes difficiles à déloger pour la concurrence. Les investissements doivent privilégier les outils de simulation, l'ingénierie d'application, les bancs d'essai et la mise en service numérique. Ces capacités permettent de raccourcir les cycles de personnalisation tout en améliorant la fiabilité. La meilleure opportunité se présentera probablement lorsque les clients privilégieront des garanties de performance complètes et une optimisation du cycle de vie plutôt qu'un coût d'acquisition initial minimal.
Développements récents
- Mai 2026 : ABB Ltd. a lancé un moteur IE6 à très haut rendement destiné aux zones dangereuses, utilisant la technologie de réluctance synchrone sans aimant. L’entreprise a indiqué que ce moteur est certifié conforme aux normes ATEX et IECEx et permet de réduire les pertes d’énergie jusqu’à 60 % par rapport aux moteurs à induction IE3, étendant ainsi la technologie des moteurs à haut rendement aux environnements industriels exigeants tels que la chimie, le secteur maritime, le pétrole et le gaz, la pharmacie et l’agroalimentaire.
- Décembre 2025 : Siemens AG a annoncé que son conseil d’administration avait approuvé la vente de ses activités de moteurs basse tension et de motoréducteurs en Inde à Innomotics India Private Limited pour une valeur d’entreprise de 2 200 crores de roupies indiennes. La transaction devrait être finalisée en juin 2026, sous réserve des conditions habituelles et des autorisations réglementaires, et représente un changement stratégique dans le portefeuille d’activités moteurs de Siemens sur le marché indien.
- Juin 2025 : Nidec Corporation a inauguré son site de production Orchard Hub à Hubli-Dharwad, dans l’État du Karnataka. Ce site de 20 hectares est le huitième et le plus important site de production de l’entreprise en Inde. Il est destiné à soutenir la production de générateurs, d’équipements pour éoliennes, de systèmes de stockage d’énergie, de moteurs pour véhicules électriques, de contrôleurs, de chargeurs, ainsi que de moteurs et variateurs à haut rendement, renforçant ainsi la présence industrielle de Nidec en Inde.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -