
Markt für Hoch-Spannung Schaltung Breakers: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Hochspannungs-Leistungsschalter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Hochspannungs-Vakuum-Leistungsschalter, Schwefelhexafluorid-Leistungsschalter, Luft-Hochspannungs-Leistungsschalter, Öl-Hochspannungs-Leistungsschalter, Sonstige); Anwendung (Bauwesen, Transportwesen, Energieerzeugung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022919
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
15,22 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
29,2 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,49 %
Wachstumsrate
Adressierbarer Markt
210,46 Mrd. US-Dollar
(2026–2034)
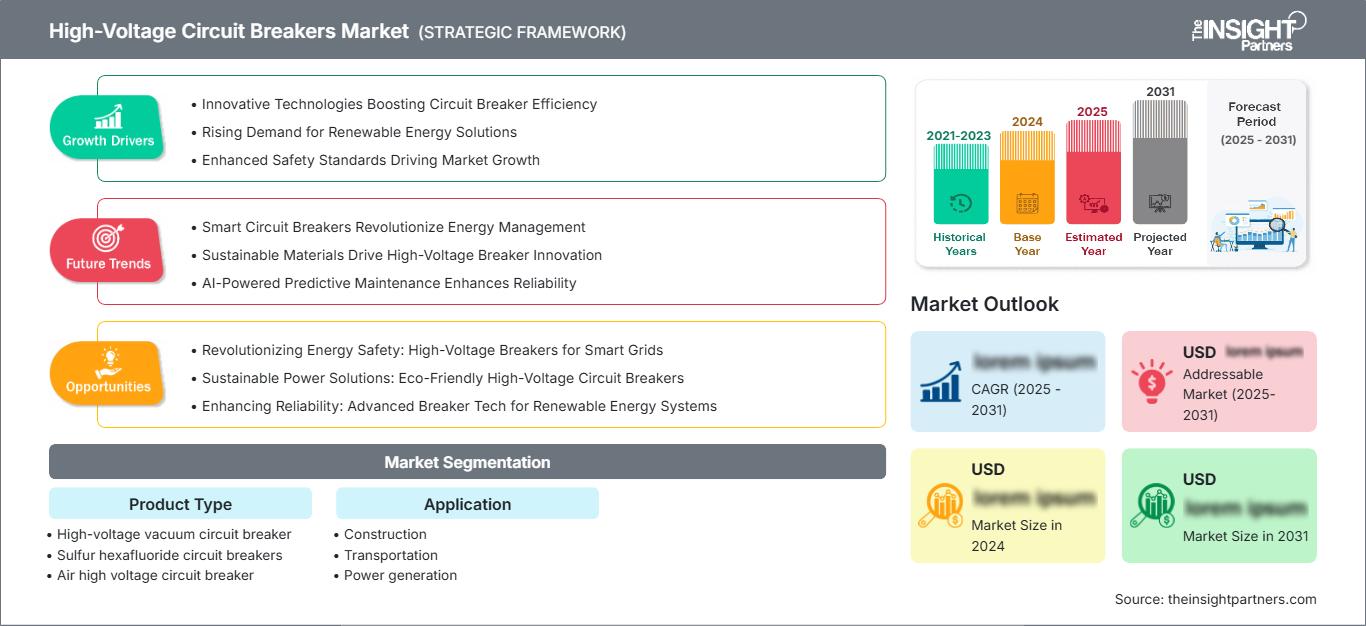
Der Umsatz des Marktes für Hochspannungs-Leistungsschalter wurde im Jahr 2025 auf 15,22 Milliarden US-Dollar geschätzt und soll bis 2034 auf 29,2 Milliarden US-Dollar ansteigen, was einem durchschnittlichen jährlichen Wachstum von 8,49 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Hochspannungs-Vakuum-Leistungsschalter, Schwefelhexafluorid-Leistungsschalter, Luft-Hochspannungs-Leistungsschalter und Öl-Hochspannungs-Leistungsschalter, die in den Bereichen Bauwesen, Transport und Energieerzeugung eingesetzt werden.
In Nordamerika wird der Markt für Hochspannungs-Leistungsschalter bis 2034 voraussichtlich um 7,6–8,2 % wachsen. Erneuerungszyklen der Energieversorger, neue Übertragungsnetzanschlüsse, steigende Lasten in Rechenzentren und Programme zur Anbindung erneuerbarer Energien erfordern höhere Abschaltleistungen und eine zuverlässige Anlagenüberwachung. Förderprogramme für die heimische Produktion und Investitionen in die Resilienz stärken die lokale Kapazität, während lange Genehmigungsverfahren sowie Lieferzeiten für Transformatoren und Schaltanlagen die Projektumsetzung bremsen.
Marktanalyse und Einblicke für Hochspannungs-Leistungsschalter
- Nordamerika: Hielt 2025 einen Marktanteil von 27–30 % und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,2 % wachsen, unterstützt durch Netzerneuerung, Rechenzentrumslasten, Anschlüsse an erneuerbare Energien und Investitionen in die Resilienz.
- USA: Entsprach 2025 79–83 % der nordamerikanischen Nachfrage und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,8–8,4 % wachsen.
- Europa: Der Marktanteil lag 2025 bei 23–26 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,2–7,8 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 38–42 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 9,2–9,8 % verzeichnen, wobei China, Indien, Japan und Südkorea die führenden Investitionsländer sind.
- Größtes Segment: Schwefelhexafluorid-Leistungsschalter hielten 2025 einen Marktanteil von 52–56 % und werden voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,6–7,2 % verzeichnen.
- Wachstumsstarkes Segment: Hochspannungs-Vakuumleistungsschalter hatten 2025 einen Marktanteil von 19–23 % und werden voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,7–11,5 % erzielen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd, GE Vernova Inc., Schneider Electric SE, Mitsubishi Electric Corporation, Siemens Energy AG, Toshiba Energy Systems & Solutions Corporation, Hitachi Energy Ltd., TE Connectivity plc, Zhejiang Zhegui Electric Co., Ltd. (ZHIYUE GROUP) und Mitsubishi Electric Power Products, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Hochspannungsunterbrechung hat sich von arbeitsintensiven Öl- und Luftlösungen hin zu SF6-Technologie, digitalen Lösungen und Vakuumlösungen entwickelt. Montageautomatisierung, Dichtungsautomatisierung, Typprüfung und Sensorik haben zu höherer Qualität und Konsistenz beigetragen, da Energieversorger komplette Anlagenlösungen anstelle einzelner Leistungsschalter beziehen. Die Produktion ist durch Gussteile, Unterbrecher, Betätigungsmechanismen und die Hochspannungsprüfkapazität begrenzt, weshalb mehrjährige Rahmenverträge und Werkserweiterungen auf regionaler Ebene ratsam sind.
Investitionen bis 2034 fließen in F-Gas-freie Technologien, zustandsorientierte Instandhaltung, HGÜ-Schutz und lokale Fertigung. Der asiatisch-pazifische Raum wird den größten Zuwachs an Anlagen verzeichnen, während in Nordamerika und Europa Umweltaspekte, Cybersicherheit und der Lebenszyklus die Kaufentscheidungen leiten. Verbote von Gasen mit hohem Treibhauspotenzial sowie Investitionen in Übertragungsnetze und den Anschluss erneuerbarer Energien wirken sich positiv aus, doch Qualifizierungsverfahren, Genehmigungsverzögerungen und der Mangel an Ingenieuren sind entscheidende Faktoren.
Marktbericht über Hochspannungs-Leistungsschalter – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,22 Milliarden US-Dollar |
| Marktgröße bis 2034 | 29,2 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,49 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Hochspannungs-Leistungsschalter
Das Wachstum des Marktes für Hochspannungs-Leistungsschalter wird durch die Weiterentwicklung der Übertragungsnetze gestützt. Die IEA schätzte, dass die weltweiten Investitionen in Übertragungsnetze bis 2023 auf 140 Milliarden US-Dollar gestiegen waren, ein Plus von 10 %, während 2024 noch über 1.650 GW innovativer Solar- und Windkraftkapazität auf ihren Netzanschluss warteten. Jede zusätzliche Leitung, jedes zusätzliche Transformatorfeld, jede zusätzliche Generatorverbindung oder jede zusätzliche Verbindungsleitung erfordert Fehlerstromschutzgeräte, die hinsichtlich Spannung, Stromstärke und Einschaltdauer kalibriert sind.
Die Wertschöpfungskette umfasst Leiter, Isolatoren aus Porzellan oder Verbundwerkstoffen, Vakuum-Leistungsschalter oder gasgefüllte Schaltkreise, Mechanismen, Sensoren, Steuerungen und Prüfgeräte. Die Lieferanten fertigen aus diesen Komponenten Systeme für aktive, stille und gasisolierte Anlagen. Käufer sollten qualifiziert sein und über Erfahrung in der Lieferkette und im praktischen Einsatz verfügen, da der Ausfall eines Leistungsschalters das gesamte Umspannwerk beeinträchtigen würde. Mängel bei Gussteilen, Messwandlern und Prüfgeräten verschaffen vertikal integrierten Anbietern einen Wettbewerbsvorteil.
Der Markt für Hochspannungs-Leistungsschalter ist durch einen konzentrierten Wettbewerb im Premiumsegment gekennzeichnet. Hitachi Energy Ltd., Siemens Energy AG, GE Vernova Inc., ABB Ltd. und Mitsubishi Electric Corporation konkurrieren im Hochspannungsmarkt über ihre installierte Basis, ihr Engineering und ihre Serviceleistungen. Schneider Electric SE ist führend in angrenzenden Verteilungsnetzen und digitalen Technologien, während Toshiba Energy Systems & Solutions Corporation und Mitsubishi Electric Power Products, Inc. strategische Partnerschaften mit Energieversorgungsunternehmen pflegen.
Die Mittel fließen in F-Gas-freie Schaltanlagen, erhöhte Produktionskapazitäten, Fernüberwachung und regionale Wartungszentren. GE Vernova Inc. baut seine Produktionskapazitäten für US-Hochspannungsschaltanlagen aus; Siemens Energy AG und Hitachi Energy Ltd. erweitern ihr Produktportfolio um Lösungen für saubere Luft und ökologische Lösungen. TE Connectivity plc ist im Bereich Schutz und Vernetzung tätig, während Zhejiang Zhegui Electric Co., Ltd. dank niedrigerer Kosten mit wettbewerbsfähigen Produkten in den Markt eintritt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Hochspannungs-Leistungsschalter: Strategische Einblicke
Regionale Einblicke
Markt für Hochspannungs-Leistungsschalter in Nordamerika
Die nordamerikanische Region hatte 2025 einen Marktanteil von 27-30 % am Markt für Hochspannungs-Leistungsschalter und wird voraussichtlich von 2025 bis 2034 eine durchschnittliche jährliche Wachstumsrate von 7,6-8,2 % aufweisen. Der Austausch bestehender Leistungsschalter, die Integration erneuerbarer Energiequellen, der Ausbau von Rechenzentren und Initiativen zur Erhöhung der Resilienz treiben die Nachfrage nach Leistungsschaltern mit spannungsfreiem, spannungsführendem und gasisoliertem Betrieb an.
Die Versorgung mit Leistungsschaltern wird aufgrund der langen Lieferzeiten für Großanlagen und der damit verbundenen Auswirkungen auf Bauzeitpläne zunehmend regionaler. Zu den führenden Anbietern auf dem Markt für Hochspannungs-Leistungsschalter zählen GE Vernova Inc., ABB Ltd., Hitachi Energy Ltd., Siemens Energy AG und Mitsubishi Electric Power Products, Inc. Sie bieten neben einem umfassenden globalen Liefernetzwerk lokales Design-Know-how und Kundendienst. Kanada ist auf Wasserkraftprojekte, Verbundprojekte und Bergbauprojekte spezialisiert. Mexiko konzentriert sich auf Industrie- und Projekte im Bereich erneuerbarer Energien.
US-Markt für Hochspannungs-Leistungsschalter
Nordamerika wurde 2025 zu 79–83 % vom US-Markt bedient und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen. Das US-Energieministerium stellte 8 Millionen US-Dollar für HGÜ-Leistungsschalter bereit. Der Bedarf an nationalen Stromnetzen wird durch die Erzeugung erneuerbarer Energien im Kraftwerksmaßstab, Rechenzentren, Produktionsstätten und den Netzausbau bestimmt. Diese Anwendungsbereiche erfordern eine schnelle Fehlerbehebung, hohe Kurzschlussfestigkeit und die Interoperabilität der Schutzsysteme.
GE Vernova Inc., ABB Ltd., Hitachi Energy Ltd., Mitsubishi Electric Power Products, Inc. und Siemens Energy AG verfügen über eine bedeutende kommerzielle bzw. Produktionspräsenz. Die Stromerzeugung bleibt der wichtigste Anwendungsbereich; die zunehmende Elektrifizierung des Verkehrssektors und große Bauprojekte tragen jedoch zum Wachstum des Umspannwerksbedarfs bei. Die Präferenz der Käufer für standardisierte Leistungsschalterplattformen in ihren Anlagen erleichtert die Deckung der Nachfrage. Die Bevorzugung lokaler Lieferanten fördert die heimische Produktion; Genehmigungsverfahren und der Bedarf an spezialisierten Fachkräften können jedoch zu Verzögerungen vor der Inbetriebnahme führen.
Europäischer Markt für Hochspannungs-Leistungsschalter
Europas Anteil am weltweiten Umsatz lag 2025 bei 23–26 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen. Deutschland dominiert den Markt dank Netzausbau, Anbindung von Offshore-Windparks, Elektrifizierung der Industrie und Engineering für Zulieferer. Großbritannien setzt auf Verbindungsleitungen, Offshore-Netze und die Erneuerung bestehender Anlagen. Hierbei konzentrieren sich die Energieversorger auf die Emissionen über die gesamte Lebensdauer und die Zuverlässigkeit der Infrastruktur.
Frankreich investiert in Kernkraftwerke, die Elektrifizierung des Schienennetzes und die Integration erneuerbarer Energien. Italien benötigt den Ausbau von Umspannwerken in Gebieten mit Solarparks, Industrieanlagen und überregionalen Stromflüssen, während Spanien für seine Netzauslastung im Bereich erneuerbarer Energien und seine grenzüberschreitenden Kapazitäten bekannt ist. Die wichtigsten Wettbewerber wie Siemens Energy AG, Hitachi Energy Ltd., GE Vernova Inc., ABB Ltd. und Schneider Electric SE konkurrieren durch den Verzicht auf F-Gase in ihren Technologien und Dienstleistungen sowie durch digitale Umspannwerke.
Markt für Hochspannungs-Leistungsschalter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von 38–42 % halten und bis 2034 voraussichtlich ein jährliches Wachstum von 9,2–9,8 % verzeichnen. China ist dank seines großen Übertragungsnetzes, seiner Kapazitäten für erneuerbare Energien, seiner städtischen Umspannwerke und seiner Fertigungskompetenz führend. Indien profitiert von seinen überregionalen Übertragungsleitungen und der Vernetzung der Stromerzeugungsanlagen; Japan von seiner kompakten und SF6-freien Technologie; Südkorea von seiner Unterstützung für Industrienetze.
Australien mit seiner Region für erneuerbare Energien, dem Bergbau und den Initiativen zur Vernetzung. Die nationale Netzstrategie, die Elektrifizierung und die lokale Energieversorgung werden die Nachfrage ankurbeln. Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation und Hitachi Energy Ltd. sind in der Region stark vertreten, doch wird es einen Preiswettbewerb mit standardisierten Tarifen geben.
Markt für Hochspannungs-Leistungsschalter im Nahen Osten und Afrika
Der Nahe Osten und Afrika (MEA) wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 7,0 % bis 7,6 % verzeichnen. Saudi-Arabien zeichnet sich durch Stromerzeugung, Netzausbau, erneuerbare Energien und die Diversifizierung der Industrie aus; die Vereinigten Arabischen Emirate (VAE) hingegen liefern Solarenergie, Dateninfrastruktur und städtische Umspannwerke. Südafrika benötigt den Austausch von Anlagen, die Integration erneuerbarer Energien und die Sanierung der Übertragungsinfrastruktur.
Im übrigen Nahen Osten und Afrika (MEA) wird die Nachfrage durch Verbindungsleitungen, Bergbau, Wasserversorgung und Elektrifizierung gezielt bestimmt. Die Beschaffung ist projektbezogen und importorientiert, wodurch Wüstenbeständigkeit, lokale Serviceleistungen, Finanzierung und Lebenszyklusbetreuung entscheidende Faktoren sind. Gasisolierte Umspannwerke gewinnen überall dort an Bedeutung, wo die Landverfügbarkeit oder die Umweltbedingungen Einschränkungen mit sich bringen.
Segmentierungsanalyse
Produkttyp
Der Markt für Hochspannungs-Leistungsschalter wird voraussichtlich im Zeitraum 2026–2034 um 8,2–8,8 % jährlich wachsen. Die Auswahl hängt von der Spannungsklasse, dem Abschaltvermögen, dem Platzbedarf, den Umweltauflagen, der Wartungsphilosophie und der Kompatibilität mit bestehenden Anlagen ab. SF6 ist nach wie vor technisch ausgereift, während Vakuumplattformen an Bedeutung gewinnen, da Energieversorger geringere Lebenszyklusemissionen anstreben. Luft- und Ölsysteme werden hauptsächlich in speziellen, kostengünstigeren oder Ersatzanwendungen eingesetzt.
- Hochspannungs-Vakuum-Leistungsschalter: Die Anwendung nimmt in F-Gas-freien Umspannwerken zu, wo geringer Wartungsaufwand, lange mechanische Lebensdauer und luftreine Isolierung die Dekarbonisierung der Energieversorger unterstützen, ohne die Schaltzuverlässigkeit zu beeinträchtigen.
- Schwefelhexafluorid-Leistungsschalter: Die installierte Basis, die kompakte Isolierung, die bewährte Hochspannungsleistung und die etablierten Servicepraktiken sichern ihnen eine führende Position, obwohl das Leckagemanagement und die regulatorische Abschaffung die Neubeschaffung einschränken.
- Luft-Hochspannungs-Leistungsschalter: Die Nachfrage konzentriert sich auf zugängliche Außensysteme und den Austausch älterer Systeme, wo einfache Isolierung, sichtbare Abstände und die Vertrautheit mit der Wartung den größeren Platzbedarf und die Witterungseinflüsse ausgleichen.
- Öl-Hochspannungs-Leistungsschalter: Der Einsatz erfolgt hauptsächlich zur Erneuerung alternder Netze, da Brandgefahr, Wartungsaufwand, Umgang mit Flüssigkeiten und moderne Umweltanforderungen alternative Abschalttechnologien begünstigen.
Anwendung
Die Nachfrage nach diesen Anwendungen wird bis 2034 voraussichtlich um 8,0–8,6 % jährlich steigen. Stromerzeugungs- und -übertragungsanschlüsse beanspruchen den größten Anteil der Leistungsschalter, da hier hohe Anforderungen an Kurzschlussstrom und Zuverlässigkeit gestellt werden. Im Baugewerbe entstehen Umspannwerke für Rechenzentren, Fabriken und städtische Infrastruktur, während der Transportsektor Bahnstrom, Schienenkorridore, Häfen und Ladeinfrastruktur benötigt. Die Beschaffung kombiniert zunehmend Leistungsschalter mit Schutz-, Überwachungs- und Inbetriebnahmedienstleistungen.
- Bauwesen: Rechenzentren, Industrieparks, Gewerbegebiete und Infrastruktur-Megaprojekte erfordern zuverlässige Hochspannungs-Einspeisestationen, kompakte Bauweisen, koordinierte Schutzmaßnahmen und planbare Bauzeitpläne.
- Transportwesen: Die Elektrifizierung von Schienenwegen, U-Bahn-Systeme, Häfen, Flughäfen und Ladestationen erfordern spezielle Schaltvorgänge, bei denen Vibrationen, schnelle Wiederherstellung, Platzmangel und Betriebssicherheit von entscheidender Bedeutung sind.
- Stromerzeugung: Konventionelle Kraftwerke, Projekte im Bereich erneuerbarer Energien, Speicher und Netzverbindungen bilden den größten Wertschöpfungspool und erfordern hohe Kurzschlussfestigkeit, Synchronisierungsfähigkeit und langfristige Versorgungssicherheit.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Konstruktion |
Medium |
Digitale Campusse |
Skalierung |
|
Transport |
Medium |
Schienenelektrifizierung |
Skalierung |
|
Stromerzeugung |
Hoch |
Netzerweiterung |
Reifen |
Markt für Hochspannungs-Leistungsschalter: Wachstumstreiber und Wirkungsanalyse
Ausgaben für den Ausbau und die Erneuerung des Übertragungsnetzes
Stromnetze benötigen mehr Leitungen und Umspannwerke, da erneuerbare Energien, Rechenzentren, Industrie, Kühlung und Transport den Strombedarf erhöhen. Die IEA prognostiziert ein jährliches Wachstum des globalen Stromverbrauchs von fast 4 % bis 2027 und berichtet, dass Industrieländer und China etwa 80 % der Investitionen in Übertragungsnetze ausmachen. Leistungsschalter sind in jedem Umspannwerk unerlässlich, um Fehler zu isolieren, bevor sich Schäden an den Anlagen ausbreiten. Der Austausch von Anlagen führt zu einer zusätzlichen Nachfrageebene, da viele installierte Anlagen ihre Betriebs- oder Umweltgrenzwerte erreichen. Wirtschaftlich gesehen ergibt sich daraus eine größere und besser planbare Pipeline von Komplettanlagenprojekten, Nachrüstungsmechanismen und Serviceverträgen. Anbieter mit zertifizierten Plattformen für verschiedene Spannungsklassen können Engineering-Ressourcen wiederverwenden, Qualifizierungsprozesse verkürzen und sowohl Greenfield- als auch Brownfield-Investitionen generieren, während Energieversorger die Komplexität ihrer Anlagen und die Ausfallzeiten reduzieren.
Die F-Gas-Verordnung beschleunigt den Technologiewechsel
SF6 bietet hervorragende Isolations- und Lichtbogenlöscheigenschaften, hat aber ein 24.300-mal höheres Treibhauspotenzial als Kohlendioxid. Europäische Vorschriften und Klimaneutralitätsprogramme der Energieversorger lenken die Spezifikationen daher hin zu Vakuumschaltern, Reinluft und umweltschonenderen Gasmischungen. Der Übergang betrifft mehr als nur den Schalter selbst: Auch Abdichtung, Drucküberwachung, Abmessungen, Wartungsverfahren, Schulungen und die Entsorgung am Ende der Nutzungsdauer müssen validiert werden. Hersteller, die gleichwertige Fehlerlöschleistung, Kältebeständigkeit, Kompaktheit und Wirtschaftlichkeit über den gesamten Lebenszyklus nachweisen können, sichern sich frühzeitig Rahmenverträge. Die Auswirkungen auf den Markt werden sich zunächst bei austauschbedürftigen europäischen und Premium-Energieprojekten zeigen und sich dann mit zunehmender Anzahl an Testergebnissen und installierten Referenzen ausweiten. Konventionelle SF6-Geräte werden in Regionen der Welt, in denen sich regulatorische, Kosten- oder Hochspannungsalternativen langsamer entwickeln, weiterhin wichtig sein.
Digitale Überwachung verbessert die Verfügbarkeit kritischer Anlagen
Energieversorger stellen von kalenderbasierter Instandhaltung auf zustandsorientierte Strategien um, die Betriebszähler, Spulenstromsignaturen, Schaltzeitmessungen, Verschleißschätzungen an Kontakten, Gas- oder Drucksensoren und Mechanismusdiagnose nutzen. Ein Hochspannungsschalter schaltet zwar selten, muss aber im Fehlerfall innerhalb von Millisekunden reagieren. Die Fernüberwachung hilft, verschlissene Federn, Heizungen, Dichtungen, Batterien oder Steuerschaltungen vor einem Ausfall zu erkennen. Dies reduziert unnötige Inspektionen, unterstützt eine sicherere Instandhaltungsplanung und begrenzt ungeplante Ausfälle. Digitale Kompetenz differenziert Anbieter auch nach der Inbetriebnahme der Anlagen und generiert wiederkehrende Einnahmen aus Analysen, Upgrades und Serviceverträgen. Käufer benötigen jedoch sichere Kommunikationswege, interoperable Protokolle, zuverlässige Sensoren und klare Eigentumsrechte an den Betriebsdaten. Anbieter, die die Überwachung integrieren, ohne die Inbetriebnahme unnötig zu verkomplizieren, können Leistungsschalter als verantwortungsvolle Anlagen positionieren, anstatt sie als isolierte elektromechanische Geräte zu betrachten.
Markt für Hochspannungs-Leistungsschalter: Zukunftstrends
Vakuumunterbrechung dringt in höhere Spannungsklassen vor
Die Marktentwicklung bei Hochspannungs-Leistungsschaltern wird sich zunehmend auf die Erweiterung der Vakuumunterbrechung und der Reinluftisolierung über die etablierten Nennspannungen hinaus konzentrieren. Die Siemens Energy AG bietet bereits 145-kV-Vakuum-Leistungsschalter an und entwickelt Technologien für 170–245 kV, während Demonstrationsprogramme für höhere Spannungen Betriebserfahrung sammeln. Der Fortschritt hängt von der Geometrie der Unterbrecher, der dielektrischen Koordination, dem kontrollierten Schalten, kompakten Stromschienen und der Qualifizierung unter extremen Umgebungsbedingungen ab. Die Einführung wird sich zunächst auf Bereiche konzentrieren, in denen Regulierungsbehörden und Energieversorger der Vermeidung von F-Gasen einen expliziten Stellenwert einräumen. Mit steigenden Stückzahlen sollten standardisierte Mechanismen und modulare Gehäuse die Kosten senken, Schulungen vereinfachen und es Anbietern ermöglichen, gemeinsame Plattformen für luft-, hybrid- und gasisolierte Umspannwerke anzubieten, ohne die netzbetreiberspezifischen Schnittstellen zu beeinträchtigen.
HGÜ-Leistungsschalter werden zu einer strategischen Netzkategorie
Mehrterminalige HGÜ-Netze benötigen Leistungsschalter, die Gleichstrom ohne natürlichen Stromnulldurchgang unterbrechen und damit einen technisch eigenständigen Entwicklungspfad eröffnen. Das US-Energieministerium hat die Entwicklung von Standards und kostengünstigeren HGÜ-Leistungsschaltern gefördert, während Mitsubishi Electric Corporation und Siemens Energy AG gemeinsam die Anforderungen an Gleichstrom-Schaltanlagen erarbeitet haben. Zukünftige Systeme werden ultraschnelle mechanische Schalter, Leistungselektronik, Energieabsorption, Schutzalgorithmen und digitale Steuerungen kombinieren. Der frühe Einsatz konzentriert sich auf Offshore-Windparks, Verbindungsleitungen und vermaschte Übertragungskorridore, wo die selektive Fehlerisolierung den Stromfluss aufrechterhält. Die kommerzielle Skalierung hängt von interoperablen Standards, geringerer Stellfläche, reduzierten Verlusten und bankfähigen Felddemonstrationen verschiedener Hersteller ab.
Marktchancen für Hochspannungs-Leistungsschalter
Aufbau regionaler Kapazitäten zur Bewältigung von Netzengpässen
Prognosen zum Markt für Hochspannungs-Leistungsschalter weisen auf eine bestehende Lücke in der Fertigung, den Testkapazitäten und dem Kundendienst in der Nähe großer Übertragungsnetzprojekte hin. Die IEA stellt fest, dass sich die Preise für Netzausrüstung innerhalb von fünf Jahren nahezu verdoppelt haben und die jährlichen Investitionen in die Stromnetze bis 2030 um etwa 50 % von 400 Milliarden US-Dollar steigen müssen. Hersteller können die Montage von Leistungsschaltern, die Produktion von Schaltmechanismen, die Endprüfung und den Aufbau von Ersatzteilzentren in den USA, Indien, dem Nahen Osten und ausgewählten europäischen Märkten priorisieren. Gemeinsame Qualifizierung mit Energieversorgungsunternehmen, standardisierte Felddesigns und langfristige Komponentenvereinbarungen können die Lieferzeiten verkürzen. Investitionen sollten auf Spannungsklassen mit wiederkehrender Nachfrage und nicht auf isolierte Großprojekte abzielen. Digitale Inbetriebnahme und Technikerschulungen verbessern die Auslastung nach Inbetriebnahme der Produktionsanlagen.
Umrüstung bestehender Fahrzeugflotten durch Nachrüstungsprogramme
Eine große installierte Basis schafft Servicepotenzial, das keinen kompletten Austausch von Umspannwerken erfordert. Anbieter können Modernisierungen der Mechanismen, Überwachungskits, verbesserte Abdichtungen, Schaltanlagen, die Wiederaufbereitung von Ersatzteilen und Maßnahmen zur Reduzierung von F-Gasen anbieten, die auf geplanten Abschaltungen basieren. Nachrüstungsprogramme sind für Energieversorger attraktiv, da bauliche Anlagen, Bus-Schnittstellen und Schutzsysteme oft beibehalten werden können. Anbieter sollten installierte Modelle erfassen, bestehende Zeichnungen sichern, austauschbare Baugruppen zertifizieren und regionale Notfallbestände vorhalten. Lebenszyklusverträge können Inspektion, Diagnose, Ersatzteile und die Entsorgung von Altgasen bündeln und so wiederkehrende Einnahmen generieren und die Emissionsziele der Kunden unterstützen. Der Erfolg hängt von einer transparenten Restlebensdaueranalyse und klaren Abgrenzungen zwischen Sanierung, Nachrüstung und vollständigem Austausch ab.
Aktuelle Entwicklungen
- Mai 2026: Hitachi Energy hat auf der IEEE PES T&D Conference 2026 in Chicago einen neuen, SF₆-freien Tottank-Leistungsschalter für Höchstspannungsübertragungssysteme vorgestellt. Die neue EconiQ-Technologie ist für 800 kV und 63 kA ausgelegt und stellt einen wichtigen Schritt zur Eliminierung von Schwefelhexafluorid (SF₆) aus Hochspannungsnetzkomponenten dar.
- April 2025: Sensata Technologies hat die PyroFuse-Serie STPS500 vorgestellt, einen kompakten pyrotechnischen Schutzschalter, der für den schnellen Schutz von Hochspannungssystemen mit Betriebsspannungen bis zu 1.000 V entwickelt wurde. Das Gerät soll die Sicherheit in Anwendungen wie Elektrofahrzeugen, Ladeinfrastruktur, Luft- und Raumfahrt sowie Industrieanlagen verbessern.
- April 2026: Eaton hat sein Portfolio an Breaktor-Hochspannungsschutzschaltungen um eine neue einpolige Version erweitert. Diese bietet zudem eine 24-Volt-Steuerungsoption, verbesserte funktionale Sicherheitsfunktionen und ein höheres Kurzschlussausschaltvermögen. Die Technologien wurden auf der ACT Expo 2026 in Las Vegas vorgestellt. Der neue einpolige Breaktor bietet Herstellern von Elektrofahrzeugen und Systementwicklern mehr Flexibilität bei der Entwicklung von Hochvoltbatteriearchitekturen. Er trennt die Plus- und Minuspole der Batterie und lässt sich mit Komponenten wie bistabilen Relais und pyrotechnischen Trennschaltern integrieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -