
Mercado de disyuntores de alta tensión: tamaño, tendencias y previsiones 2034
Tamaño del mercado de interruptores automáticos de alta tensión y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (interruptor automático de vacío de alta tensión, interruptores automáticos de hexafluoruro de azufre, interruptor automático de alta tensión de aire, interruptor automático de alta tensión de aceite, otros); aplicación (construcción, transporte, generación de energía, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00022919
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
15.220 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
29.200 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,49 %
Índice de crecimiento
Mercado potencial
210.460 millones de dólares estadounidenses
(2026-2034)
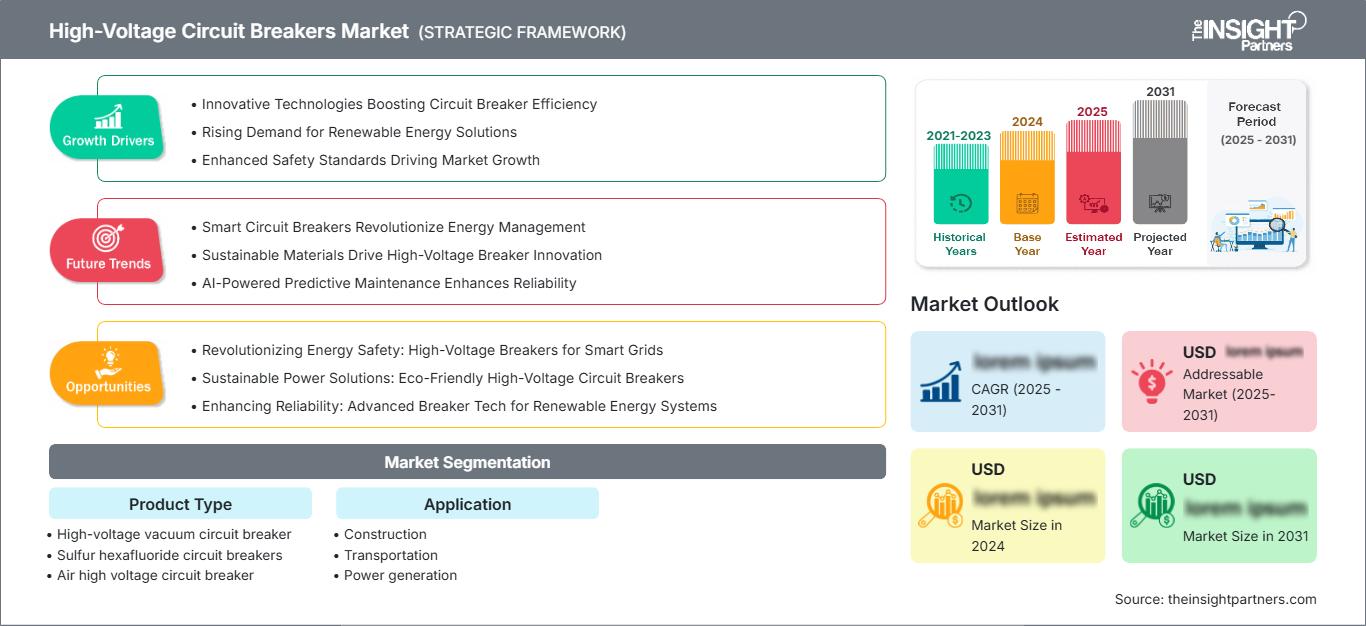
Los ingresos del mercado de interruptores automáticos de alta tensión se valoraron en 15.220 millones de dólares estadounidenses en 2025 y se prevé que alcancen los 29.200 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,49 % durante el período 2026-2034. El mercado abarca interruptores automáticos de vacío de alta tensión, interruptores automáticos de hexafluoruro de azufre, interruptores automáticos de alta tensión de aire e interruptores automáticos de alta tensión de aceite, utilizados en aplicaciones de construcción, transporte y generación de energía.
En Norteamérica, se prevé que el mercado de interruptores automáticos de alta tensión crezca entre un 7,6 % y un 8,2 % hasta 2034. Los ciclos de renovación de las empresas de servicios públicos, las nuevas conexiones de transmisión, el aumento de la demanda en los centros de datos y los programas de interconexión de energías renovables exigen mayores capacidades de interrupción y una monitorización fiable de los activos. Los incentivos a la fabricación nacional y el gasto en resiliencia también impulsan la capacidad local, mientras que los largos plazos de tramitación de permisos y de entrega de transformadores y aparamenta moderan la conversión de proyectos.
Análisis y perspectivas del mercado de interruptores automáticos de alta tensión
- América del Norte: Mantuvo una cuota de mercado del 27-30% en 2025 y debería crecer a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,2% entre 2026 y 2034, impulsada por la sustitución de la red eléctrica, la demanda de los centros de datos, las conexiones de energías renovables y la inversión en resiliencia.
- EE. UU.: Representó entre el 79 % y el 83 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % entre 2026 y 2034.
- Europa: Representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,8 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Capturó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 % entre 2026 y 2034, con China, India, Japón y Corea del Sur a la cabeza de la inversión.
- Segmento más importante: Los interruptores automáticos de hexafluoruro de azufre representaron entre el 52 % y el 56 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % entre 2026 y 2034.
- Segmento de alto crecimiento: Los interruptores de vacío de alta tensión representaron entre el 19 % y el 23 % de la cuota de mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 10,7 % al 11,5 % entre 2026 y 2034.
- Empresas clave analizadas en detalle: ABB Ltd, GE Vernova Inc., Schneider Electric SE, Mitsubishi Electric Corporation, Siemens Energy AG, Toshiba Energy Systems & Solutions Corporation, Hitachi Energy Ltd., TE Connectivity plc, Zhejiang Zhegui Electric Co., Ltd. (GRUPO ZHIYUE) y Mitsubishi Electric Power Products, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La interrupción de alta tensión ha evolucionado desde soluciones intensivas en mano de obra que utilizaban aceite y aire hasta la tecnología SF6, soluciones digitales y soluciones de vacío. La automatización del ensamblaje, la automatización del sellado, las pruebas de tipo y la detección han contribuido a una mayor calidad y consistencia, ya que las empresas de servicios públicos están adquiriendo soluciones completas para bahías eléctricas en lugar de interruptores automáticos independientes. La producción está limitada por las piezas fundidas, los interruptores, los mecanismos de operación y la capacidad de prueba de alta tensión, lo que hace que sea prudente recurrir a contratos marco plurianuales y a la expansión de fábricas a nivel regional.
De aquí a 2034, la inversión se destinará a tecnologías libres de gases fluorados, mantenimiento predictivo, protección de sistemas HVDC y fabricación local. La región Asia-Pacífico experimentará el mayor aumento en el número de unidades, pero las compras en Norteamérica y Europa estarán condicionadas por factores medioambientales, ciberseguridad y el ciclo de vida. La prohibición de gases con alto potencial de calentamiento global, así como las inversiones en transmisión y conexiones de energías renovables, impulsarán el sector, pero los procesos de cualificación, las demoras en la obtención de permisos y la escasez de ingenieros cualificados serán factores determinantes.
Alcance del informe de mercado de interruptores automáticos de alta tensión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.220 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 29.200 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,49% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de interruptores automáticos de alta tensión
El crecimiento del mercado de interruptores de alta tensión se verá impulsado por los avances en las redes de transmisión. La AIE estimó que la inversión global en transmisión ascendió a 140 mil millones de dólares en 2023, un 10 % más, mientras que más de 1650 GW de capacidad solar y eólica innovadora aún esperaban conexión a la red de transmisión en 2024. Cada línea adicional, bahía de transformador, conexión de generador o interconexión requiere un dispositivo de eliminación de fallas calibrado para voltaje, corriente y ciclo de trabajo.
La cadena de valor incluye conductores, aisladores de porcelana o material compuesto, interruptores de vacío o circuitos con gas, mecanismos, sensores, controladores y equipos de prueba. Los proveedores integran estos componentes en sistemas con tanques activos, tanques inactivos y sistemas con aislamiento de gas. Los compradores deben estar cualificados y contar con experiencia en la cadena de suministro y en el campo, ya que la falla de un interruptor afectaría a toda la subestación. Las deficiencias en piezas fundidas, transformadores de instrumentos y equipos de prueba representan una ventaja competitiva para los proveedores integrados verticalmente.
El mercado de interruptores automáticos de alta tensión es un sector altamente competitivo y concentrado. Hitachi Energy Ltd., Siemens Energy AG, GE Vernova Inc., ABB Ltd. y Mitsubishi Electric Corporation compiten en este mercado a través de su base de instalaciones, ingeniería y servicios. Schneider Electric SE es líder en mercados de distribución adyacentes y tecnologías digitales, mientras que Toshiba Energy Systems & Solutions Corporation y Mitsubishi Electric Power Products, Inc. mantienen vínculos estratégicos con empresas de servicios públicos.
Los fondos se destinan a la adquisición de aparamenta eléctrica libre de gases fluorados, al aumento de la capacidad de producción, a la monitorización remota y a la creación de centros de mantenimiento regionales. GE Vernova Inc. incrementa su capacidad de producción de aparamenta eléctrica de alta tensión para EE. UU.; Siemens Energy AG y Hitachi Energy Ltd. amplían su gama de productos para ofrecer soluciones ecológicas y de aire limpio. TE Connectivity plc participa en el segmento de protección y conectividad, mientras que Zhejiang Zhegui Electric Co., Ltd. entra en el mercado con productos competitivos gracias a sus menores costes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de interruptores automáticos de alta tensión: Perspectivas estratégicas
Perspectivas regionales
Mercado de interruptores automáticos de alta tensión en Norteamérica
La región de Norteamérica representó entre el 27 % y el 30 % del mercado de interruptores automáticos de alta tensión en 2025, y se prevé que experimente una tasa de crecimiento anual compuesta del 7,6 % al 8,2 % entre 2025 y 2034. La sustitución de los interruptores existentes, la integración de fuentes de energía renovables, la expansión de los centros de datos y las iniciativas de resiliencia impulsan los pedidos de interruptores automáticos con tanque muerto, tanque vivo y con aislamiento de gas.
El suministro de interruptores automáticos se está regionalizando debido a los largos plazos de entrega de equipos de gran tamaño y a cómo esto afecta los cronogramas de construcción. Entre los principales actores del mercado de interruptores automáticos de alta tensión se encuentran GE Vernova Inc., ABB Ltd., Hitachi Energy Ltd., Siemens Energy AG y Mitsubishi Electric Power Products, Inc. Estas empresas ofrecen experiencia en diseño y servicio técnico local, además de una extensa red de suministro global. Canadá cuenta con proyectos hidroeléctricos, de interconexión y relacionados con la minería. México, por su parte, tiene proyectos industriales y de energías renovables.
Mercado estadounidense de interruptores automáticos de alta tensión
América del Norte fue abastecida por el mercado estadounidense en un 79-83% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8-8,4% entre 2026 y 2034. El Departamento de Energía proporcionó 8 millones de dólares en financiación para interruptores HVDC. Las necesidades de la red eléctrica nacional están definidas por la producción de energía renovable a gran escala, los centros de datos, las instalaciones de fabricación y el fortalecimiento de la red. Estas áreas de aplicación exigen una rápida eliminación de fallas, resistencia a cortocircuitos e interoperabilidad de los sistemas de protección.
GE Vernova Inc., ABB Ltd, Hitachi Energy Ltd., Mitsubishi Electric Power Products, Inc. y Siemens Energy AG cuentan con una importante presencia comercial o manufacturera. La generación de energía sigue siendo la principal aplicación; sin embargo, la creciente electrificación del sector del transporte y los grandes proyectos de construcción contribuyen al crecimiento de las subestaciones. La preferencia de los compradores por la estandarización de las plataformas de interruptores en sus flotas facilita la satisfacción de la demanda. La preferencia por el abastecimiento local aumenta las oportunidades para la producción nacional; no obstante, los permisos ambientales y la mano de obra especializada pueden ocasionar retrasos antes de la puesta en marcha.
Mercado europeo de interruptores automáticos de alta tensión
La participación de Europa en los ingresos mundiales fue del 23-26% en 2025 y se espera que experimente un crecimiento a una tasa anual compuesta del 7,2-7,8% hasta 2034. Alemania domina el mercado gracias al refuerzo de la red, las conexiones de energía eólica marina, la electrificación de las industrias y la ingeniería para proveedores. El Reino Unido se basa en interconexiones, redes marinas y la renovación de activos, donde las empresas de servicios públicos se centran en las emisiones a lo largo de la vida útil y la fiabilidad de la infraestructura.
Francia invierte en parques nucleares, electrificación ferroviaria e integración de energías renovables. Italia necesita reforzar sus subestaciones en zonas con parques solares, industrias y flujos interregionales, mientras que España destaca por su capacidad de evacuación de energía renovable y su infraestructura transfronteriza. Los principales competidores, como Siemens Energy AG, Hitachi Energy Ltd., GE Vernova Inc., ABB Ltd y Schneider Electric SE, compiten gracias a la ausencia de gases fluorados en su tecnología y servicios, así como a sus subestaciones digitales.
Mercado de interruptores automáticos de alta tensión en la región Asia-Pacífico
La región Asia-Pacífico ostenta una cuota de mercado del 38-42% en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (CAGR) del 9,2-9,8% hasta 2034. China lidera gracias a su extenso sistema de transmisión, su capacidad de energías renovables, sus subestaciones urbanas y su capacidad de fabricación. India destaca por sus líneas de transmisión interestatales e interconexiones de generación; Japón por su tecnología compacta y libre de SF6; y Corea del Sur por su apoyo a las redes industriales.
Australia, con su región de energías renovables, minería e iniciativas de interconexión, verá impulsada la demanda. La estrategia nacional de red eléctrica, la electrificación y la localización de la producción impulsarán esta demanda. Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation y Hitachi Energy Ltd. tienen una fuerte presencia en la región, pero se prevé una competencia basada en precios con tarifas estandarizadas.
Mercado de interruptores automáticos de alta tensión en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % entre 2026 y 2034. Arabia Saudita destaca en la generación, el fortalecimiento de la red eléctrica, las energías renovables y la diversificación industrial; mientras que los Emiratos Árabes Unidos suministran energía solar, infraestructura de datos y subestaciones urbanas. Sudáfrica necesita reemplazar equipos, integrar energías renovables y recuperar su infraestructura de transmisión.
En el resto de la región de Oriente Medio y África, las interconexiones, la minería, el agua y la electrificación impulsan una demanda selectiva. La adquisición se basa en proyectos y está orientada a la importación, lo que convierte la resistencia al clima desértico, el servicio local, la financiación y el soporte durante todo el ciclo de vida en factores críticos. Las subestaciones aisladas con gas cobran importancia allí donde la disponibilidad de terreno o las condiciones ambientales imponen limitaciones.
Análisis de segmentación
Tipo de producto
Se prevé que el mercado de interruptores automáticos de alta tensión, según el tipo de producto, crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % durante el periodo 2026-2034. La selección depende de la clase de tensión, la capacidad de interrupción, el tamaño, la normativa medioambiental, la filosofía de mantenimiento y la compatibilidad con la base instalada. El SF6 sigue siendo una tecnología madura, mientras que las plataformas de vacío están ganando popularidad a medida que las empresas de servicios públicos buscan reducir las emisiones durante su ciclo de vida. Los diseños de aire y aceite persisten principalmente en contextos especializados, de menor coste o de sustitución.
- Interruptor automático de vacío de alta tensión: Su adopción se está extendiendo en subestaciones libres de gases fluorados, donde el bajo mantenimiento, la larga vida útil mecánica y el aislamiento de aire limpio contribuyen a la descarbonización de las empresas de servicios públicos sin sacrificar la fiabilidad de la conmutación.
- Interruptores automáticos de hexafluoruro de azufre: La base instalada, el aislamiento compacto, el rendimiento probado en alta tensión y las prácticas de servicio establecidas mantienen el liderazgo, aunque la gestión de fugas y las eliminaciones graduales por parte de las regulaciones limitan las nuevas adquisiciones.
- Interruptor automático de alta tensión neumático: La demanda se concentra en sistemas exteriores accesibles y en reemplazos de sistemas heredados, donde el aislamiento simple, las distancias de seguridad visibles y la familiaridad con el servicio compensan el mayor tamaño y la exposición a la intemperie.
- Interruptor automático de alta tensión de aceite: Su uso está orientado principalmente a la sustitución en redes antiguas, ya que el riesgo de incendio, la intensidad del mantenimiento, el manejo de fluidos y las expectativas medioambientales modernas favorecen tecnologías de interrupción alternativas.
Solicitud
Se prevé que la demanda de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,6 % hasta 2034. Las conexiones de generación y transmisión de energía representan el mayor valor de los interruptores automáticos debido a los exigentes niveles de falla y los altos requisitos de confiabilidad. La construcción incluye subestaciones para centros de datos, fábricas e infraestructura urbana, mientras que el transporte requiere energía de tracción, corredores ferroviarios, puertos y sistemas de carga. La adquisición combina cada vez más los interruptores automáticos con servicios de protección, monitoreo y puesta en marcha.
- Construcción: Los centros de datos, los campus industriales, los distritos comerciales y los megaproyectos de infraestructura requieren subestaciones de recepción de alta tensión fiables, diseños compactos, protección coordinada y cronogramas de construcción predecibles.
- Transporte: La electrificación ferroviaria, los sistemas de metro, los puertos, los aeropuertos y los centros de recarga generan una demanda de conmutación especializada donde la vibración, la rápida recuperación, las limitaciones de espacio y la seguridad operativa son factores críticos.
- Generación de energía: Las centrales convencionales, los proyectos de energías renovables, el almacenamiento y las interconexiones a la red eléctrica constituyen el mayor grupo de activos rentables, lo que exige altos índices de tolerancia a fallos, capacidad de sincronización y garantía de servicio a largo plazo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Construcción |
Medio |
Campus digitales |
Escalada |
|
Transporte |
Medio |
Electrificación ferroviaria |
Escalada |
|
Generación de energía |
Alto |
Expansión de la red |
Maduro |
Factores que impulsan el crecimiento del mercado de interruptores automáticos de alta tensión y análisis de su impacto
Gasto en expansión y reemplazo de la red de transmisión
Los sistemas eléctricos necesitan más líneas y subestaciones a medida que la generación de energía renovable, los centros de datos, la industria, la refrigeración y el transporte aumentan la demanda. La AIE prevé que el consumo mundial de electricidad crezca cerca de un 4 % anual hasta 2027 e informó que las economías avanzadas y China representaron aproximadamente el 80 % de la inversión en transmisión. Los interruptores son esenciales en cada bahía para aislar fallas antes de que se propaguen los daños a los equipos. El reemplazo añade una segunda capa de demanda, ya que muchas flotas instaladas se acercan a los límites de servicio o ambientales. El impacto comercial es una cartera más amplia y predecible de proyectos de bahías completas, mecanismos de modernización y contratos de servicio. Los proveedores con plataformas certificadas en múltiples clases de voltaje pueden reutilizar la ingeniería, acortar la calificación y captar tanto el gasto en proyectos nuevos como en proyectos existentes, mientras que las empresas de servicios públicos reducen la complejidad de la flota y la duración de las interrupciones.
La regulación de los gases fluorados acelera la sustitución tecnológica.
El SF6 proporciona un excelente aislamiento y extinción de arco, pero su potencial de calentamiento global es 24 300 veces mayor que el del dióxido de carbono. Por consiguiente, la normativa europea y los programas de cero emisiones netas de las empresas de servicios públicos están reorientando las especificaciones hacia interruptores de vacío, aire limpio y mezclas de gases de menor impacto. La transición implica más que solo el interruptor: también deben validarse el sellado, la monitorización de la presión, las dimensiones, los procedimientos de mantenimiento, la formación y la gestión al final de su vida útil. Los fabricantes que demuestren una capacidad equivalente de eliminación de fallos, un rendimiento óptimo en climas fríos, una compacidad adecuada y una buena rentabilidad a lo largo de su ciclo de vida podrán obtener acuerdos marco anticipados. El impacto en el mercado se manifestará primero en proyectos europeos y de alta gama, donde la sustitución es crucial, y posteriormente se extenderá a medida que se acumulen datos de pruebas y referencias de instalaciones. Los equipos convencionales de SF6 seguirán siendo importantes en aquellas partes del mundo donde la normativa, el coste o las alternativas de alta tensión se desarrollen más lentamente.
La monitorización digital mejora la disponibilidad de los activos críticos.
Las empresas de servicios públicos están pasando del mantenimiento basado en calendarios a estrategias basadas en condiciones, utilizando contadores de operación, firmas de corriente de bobina, tiempos de recorrido, estimaciones de desgaste de contactos, sensores de gas o presión y diagnósticos de mecanismos. Un interruptor de alta tensión puede operar con poca frecuencia, pero debe responder en milisegundos cuando ocurre una falla. La visibilidad remota ayuda a identificar resortes, calentadores, sellos, baterías o circuitos de control degradados antes de que fallen. Esto reduce las inspecciones innecesarias, facilita una planificación de mantenimiento más segura y limita las interrupciones no planificadas. La capacidad digital también diferencia a los proveedores después de la puesta en marcha del equipo, generando ingresos recurrentes a partir de análisis, actualizaciones y contratos de servicio. Sin embargo, los compradores requieren comunicaciones seguras, protocolos interoperables, sensores confiables y una clara propiedad de los datos operativos. Los proveedores que integran el monitoreo sin agregar una complejidad excesiva a la puesta en marcha pueden posicionar los interruptores como activos de confiabilidad gestionados en lugar de dispositivos electromecánicos aislados.
Tendencias futuras del mercado de interruptores automáticos de alta tensión
La interrupción del vacío se extiende a clases de voltaje más altas.
Las tendencias del mercado de interruptores automáticos de alta tensión se centrarán cada vez más en extender la interrupción por vacío y el aislamiento de aire limpio más allá de las clasificaciones establecidas. Siemens Energy AG ya ofrece interruptores automáticos de vacío de 145 kV y está desarrollando tecnología de 170 a 245 kV, mientras que los programas de demostración de mayor tensión están generando evidencia operativa. El progreso depende de la geometría del interruptor, la coordinación dieléctrica, la conmutación controlada, los conductos de barras compactos y la calificación en condiciones ambientales severas. La adopción se concentrará primero donde los reguladores y las empresas de servicios públicos otorgan un valor explícito a la eliminación de gases fluorados. A medida que aumenten los volúmenes, los mecanismos estandarizados y las envolventes modulares deberían reducir los costos, simplificar la capacitación y permitir que los proveedores ofrezcan plataformas comunes para subestaciones con aislamiento de aire, híbridas y con aislamiento de gas, sin comprometer las interfaces específicas de cada empresa de servicios públicos.
Los interruptores HVDC se convierten en una categoría estratégica de la red eléctrica.
Las redes HVDC multiterminales requieren interruptores que interrumpan la corriente continua sin un punto de corte natural, lo que crea una trayectoria de crecimiento técnicamente distinta. El Departamento de Energía de EE. UU. ha financiado el desarrollo de estándares y diseños de interruptores HVDC de menor costo, mientras que Mitsubishi Electric Corporation y Siemens Energy AG han colaborado en los requisitos de las subestaciones de conmutación de CC. Los sistemas futuros combinarán interruptores mecánicos ultrarrápidos, electrónica de potencia, absorción de energía, algoritmos de protección y controles digitales. El despliegue inicial se centrará en centros eólicos marinos, interconexiones y corredores de transmisión en malla, donde el aislamiento selectivo de fallas preserva el flujo de energía. La escala comercial depende de estándares interoperables, menor tamaño, pérdidas reducidas y demostraciones de campo viables con múltiples proveedores.
Oportunidades de mercado para interruptores automáticos de alta tensión
Desarrollar la capacidad regional para superar los cuellos de botella de la red eléctrica.
Las previsiones del mercado de interruptores de alta tensión indican una brecha importante en la fabricación, la capacidad de prueba y el servicio de campo cerca de los principales programas de transmisión. La AIE señala que los precios de los equipos de red casi se duplicaron en cinco años y que la inversión anual en la red debe aumentar aproximadamente un 50 % para 2030, desde los 400.000 millones de dólares estadounidenses. Los fabricantes pueden priorizar el ensamblaje de interruptores, la producción de mecanismos, las pruebas finales y los centros de distribución de repuestos en EE. UU., India, Oriente Medio y determinados mercados europeos. La cualificación conjunta con las empresas de servicios públicos, los diseños de bahías estandarizados y los acuerdos de componentes a largo plazo pueden acortar los plazos de entrega. La inversión debe centrarse en clases de tensión con demanda recurrente en lugar de en megaproyectos aislados, mientras que la puesta en marcha digital y la formación de técnicos mejoran la utilización una vez que la capacidad de fábrica entra en servicio.
Transformación de flotas instaladas mediante programas de modernización.
Una amplia base instalada crea una oportunidad de servicio que no requiere el reemplazo completo de la subestación. Los proveedores pueden ofrecer mejoras en los mecanismos, kits de monitoreo, mejoras en el sellado, paquetes de conmutación controlada, remanufactura de repuestos y estrategias de reducción de gases fluorados basadas en paradas programadas. Los programas de modernización resultan atractivos para las empresas de servicios públicos porque, a menudo, se pueden conservar las obras civiles, las interfaces de barras colectoras y los esquemas de protección. Los proveedores deben mapear los modelos instalados, asegurar los planos antiguos, certificar los conjuntos intercambiables y mantener un inventario regional de emergencia. Los contratos de ciclo de vida pueden agrupar la inspección, el diagnóstico, las piezas y la gestión de gases al final de la vida útil, generando ingresos recurrentes y apoyando los objetivos de emisiones de los clientes. El éxito depende de una evaluación transparente de la vida útil restante y de límites claros entre la renovación, la modernización y el reemplazo completo.
Novedades recientes
- Mayo de 2026: Hitachi Energy presentó en la Conferencia IEEE PES T&D 2026 en Chicago un nuevo interruptor automático de tanque muerto libre de SF₆, diseñado para sistemas de transmisión de ultra alta tensión. La nueva tecnología EconiQ tiene una capacidad nominal de 800 kV y 63 kA, lo que representa un avance significativo hacia la eliminación del hexafluoruro de azufre (SF₆) de los equipos de la red de alta tensión.
- Abril de 2025: Sensata Technologies ha presentado su PyroFuse de la serie STPS500, un interruptor pirotécnico compacto diseñado para proporcionar protección rápida a sistemas eléctricos de alta tensión que operan hasta a 1000 V. El dispositivo está destinado a mejorar la seguridad en aplicaciones como vehículos eléctricos, infraestructura de carga, aeroespacial y equipos industriales.
- Abril de 2026: Eaton ha ampliado su gama de protección de circuitos de alta tensión Breaktor con una nueva versión monopolar, una opción de control de 24 voltios, capacidades de seguridad funcional mejoradas y un mayor rendimiento en la interrupción de cortocircuitos. Estas tecnologías se presentaron en la ACT Expo 2026 en Las Vegas. El nuevo Breaktor monopolar ofrece a los fabricantes de vehículos eléctricos y a los diseñadores de sistemas una mayor flexibilidad en el desarrollo de arquitecturas de baterías de alta tensión. Permite separar los polos positivo y negativo de la batería y se puede integrar con componentes como relés de enclavamiento y desconectores pirotécnicos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -