
Marché des disjoncteurs haute tension : taille et tendances 2034
Rapport d'analyse du marché des disjoncteurs haute tension : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (disjoncteur haute tension à vide, disjoncteur à hexafluorure de soufre, disjoncteur haute tension à air, disjoncteur haute tension à huile, autres) ; application (construction, transport, production d'énergie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022919
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
15,22 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
29,2 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,49 %
taux de croissance
Marché adressable
210,46 milliards de dollars américains
(2026-2034)
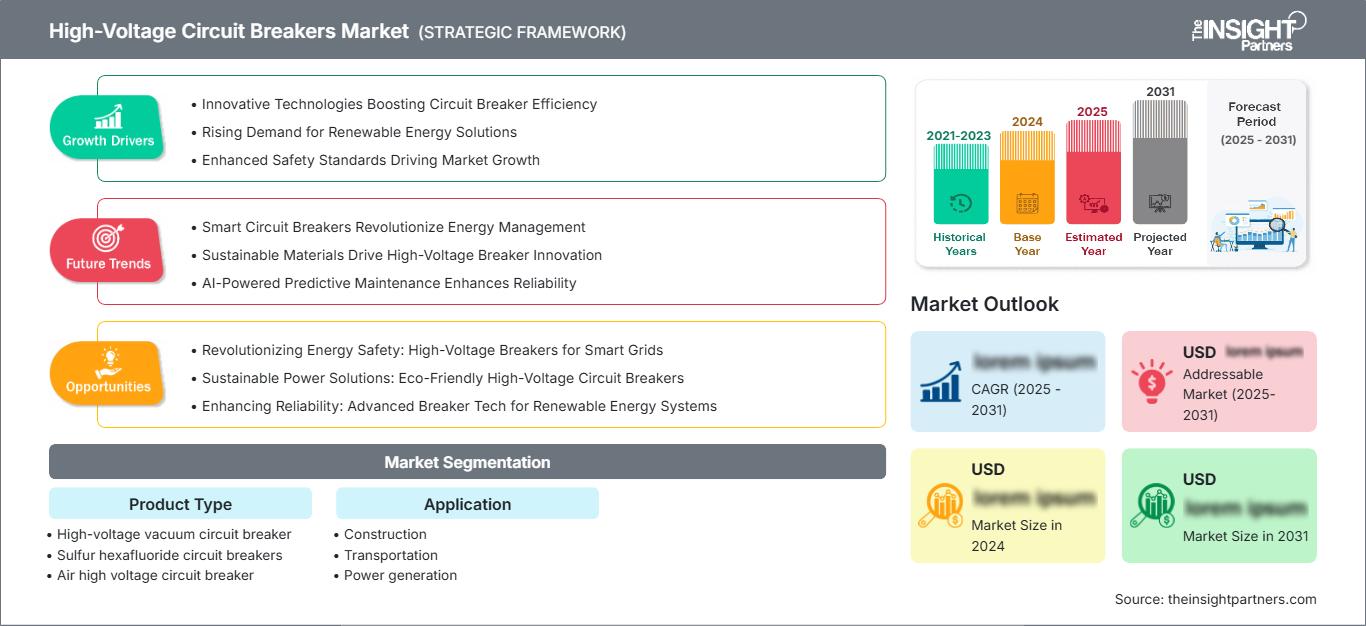
Le marché des disjoncteurs haute tension a généré un chiffre d'affaires de 15,22 milliards de dollars américains en 2025 et devrait atteindre 29,2 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,49 % sur la période 2026-2034. Ce marché englobe les disjoncteurs haute tension à vide, les disjoncteurs à hexafluorure de soufre, les disjoncteurs haute tension à air et les disjoncteurs haute tension à huile, utilisés dans les secteurs de la construction, des transports et de la production d'énergie.
En Amérique du Nord, le marché des disjoncteurs haute tension devrait croître de 7,6 % à 8,2 % d'ici 2034. Les cycles de remplacement des infrastructures de transport d'électricité, les nouvelles interconnexions, la croissance de la charge des centres de données et les programmes d'interconnexion des énergies renouvelables exigent des pouvoirs de coupure plus élevés et une surveillance fiable des actifs. Les incitations à la production nationale et les investissements dans la résilience soutiennent également la capacité de production locale, tandis que les longs délais d'obtention des permis et de livraison des transformateurs et des appareillages de commutation freinent la conversion des projets.
Analyse et perspectives du marché des disjoncteurs haute tension
- Amérique du Nord : Détenait une part de marché de 27 à 30 % en 2025 et devrait croître à un TCAC de 7,6 à 8,2 % entre 2026 et 2034, soutenue par le remplacement du réseau électrique, les charges des centres de données, les raccordements aux énergies renouvelables et les investissements dans la résilience.
- États-Unis : Ils représentaient 79 à 83 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,8 à 8,4 % entre 2026 et 2034.
- Europe : Elle représentait 23 à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 9,2 à 9,8 % entre 2026 et 2034, la Chine, l’Inde, le Japon et la Corée du Sud étant les principaux moteurs des investissements.
- Segment le plus important : les disjoncteurs à hexafluorure de soufre détenaient une part de marché de 52 à 56 % en 2025 et devraient enregistrer un TCAC de 6,6 à 7,2 % entre 2026 et 2034.
- Segment à forte croissance : Les disjoncteurs à vide haute tension représentaient une part de marché de 19 à 23 % en 2025 et devraient afficher un TCAC de 10,7 à 11,5 % entre 2026 et 2034.
- Principales entreprises analysées en détail : ABB Ltd, GE Vernova Inc., Schneider Electric SE, Mitsubishi Electric Corporation, Siemens Energy AG, Toshiba Energy Systems & Solutions Corporation, Hitachi Energy Ltd., TE Connectivity plc, Zhejiang Zhegui Electric Co., Ltd. (ZHIYUE GROUP) et Mitsubishi Electric Power Products, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La coupure haute tension a évolué, passant des solutions à huile et à air comprimé, gourmandes en main-d'œuvre, à la technologie SF6, aux solutions numériques et aux solutions sous vide. L'automatisation de l'assemblage et du scellage, les essais de type et la détection ont contribué à une qualité et une homogénéité accrues, les entreprises de services publics privilégiant désormais les solutions complètes pour baies de distribution plutôt que les disjoncteurs individuels. La production étant limitée par les pièces moulées, les interrupteurs, les mécanismes de commande et les capacités d'essais haute tension, il est judicieux de conclure des contrats-cadres pluriannuels et d'étendre les usines au niveau régional.
D’ici à 2034, des investissements seront réalisés dans les technologies sans gaz fluorés, la maintenance conditionnelle, la protection des lignes à courant continu haute tension (HVDC) et la production locale. La région Asie-Pacifique enregistrera la plus forte augmentation du nombre d’unités installées, tandis que les acquisitions en Amérique du Nord et en Europe seront guidées par les préoccupations environnementales, la cybersécurité et l’analyse du cycle de vie. L’interdiction des gaz à fort potentiel de réchauffement climatique, ainsi que les investissements dans le transport d’électricité et les interconnexions avec les énergies renouvelables, seront des facteurs favorables, mais les procédures de qualification, les délais d’obtention des permis et la pénurie d’ingénieurs qualifiés constitueront des obstacles majeurs.
Portée du rapport sur le marché des disjoncteurs haute tension
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,22 milliards de dollars américains |
| Taille du marché d'ici 2034 | 29,2 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,49% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des disjoncteurs haute tension
La croissance du marché des disjoncteurs haute tension sera soutenue par l'évolution des réseaux de transport d'électricité. L'AIE estime que les investissements mondiaux dans le transport d'électricité ont atteint 140 milliards de dollars américains en 2023, soit une hausse de 10 %, tandis que plus de 1 650 GW de capacités solaires et éoliennes innovantes attendaient encore d'être raccordées au réseau en 2024. Chaque ligne, poste de transformation, liaison de générateur ou interconnexion supplémentaire nécessite un dispositif de protection contre les défauts calibré en fonction de la tension, du courant et du rapport cyclique.
La chaîne de valeur comprend les conducteurs, les isolateurs en porcelaine ou en matériau composite, les disjoncteurs à vide ou les circuits à gaz, les mécanismes, les capteurs, les contrôleurs et les tests. Les fournisseurs assemblent ces composants en systèmes à cuve sous tension, à cuve morte et à isolation gazeuse. Les acheteurs doivent posséder des compétences, une expérience de la chaîne d'approvisionnement et une expertise de terrain, car la défaillance d'un disjoncteur affecterait l'ensemble du poste. Les défaillances des pièces moulées, des transformateurs de mesure et des équipements de test constituent un avantage concurrentiel pour les fournisseurs verticalement intégrés.
Le marché des disjoncteurs haute tension est un marché très concurrentiel, dominé par des acteurs haut de gamme. Hitachi Energy Ltd., Siemens Energy AG, GE Vernova Inc., ABB Ltd. et Mitsubishi Electric Corporation s'y disputent les hautes tensions grâce à leur parc installé, leurs services d'ingénierie et leurs prestations. Schneider Electric SE est un leader sur les marchés connexes de la distribution et des technologies numériques, tandis que Toshiba Energy Systems & Solutions Corporation et Mitsubishi Electric Power Products, Inc. entretiennent des liens stratégiques avec les entreprises de services publics.
Les investissements se concentrent sur les appareillages de commutation sans gaz fluorés, l'augmentation des capacités de production, la télésurveillance et les centres de maintenance régionaux. GE Vernova Inc. renforce ses capacités de production d'appareillages de commutation haute tension pour le marché américain ; Siemens Energy AG et Hitachi Energy Ltd. élargissent leur gamme de produits pour proposer des solutions d'air pur et des solutions écologiques. TE Connectivity plc est présente sur le segment de la protection et de la connectivité, tandis que Zhejiang Zhegui Electric Co., Ltd. fait son entrée sur le marché avec des produits compétitifs grâce à des coûts réduits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des disjoncteurs haute tension : Perspectives stratégiques
Perspectives régionales
Marché des disjoncteurs haute tension en Amérique du Nord
La région nord-américaine détenait une part de marché de 27 à 30 % pour les disjoncteurs haute tension en 2025 et devrait afficher un taux de croissance annuel composé de 7,6 à 8,2 % de 2025 à 2034. Le remplacement des disjoncteurs existants, l'intégration des sources d'énergie renouvelables, l'expansion des centres de données et les initiatives de résilience stimulent les commandes de disjoncteurs à cuve morte, à cuve sous tension et à isolation gazeuse.
L'approvisionnement en disjoncteurs se régionalise de plus en plus en raison des longs délais de livraison des équipements de grande taille et de leurs répercussions sur les calendriers de construction. Parmi les principaux acteurs du marché des disjoncteurs haute tension figurent GE Vernova Inc., ABB Ltd., Hitachi Energy Ltd., Siemens Energy AG et Mitsubishi Electric Power Products, Inc. Ils offrent une expertise en conception localisée et un service après-vente sur site, ainsi qu'un vaste réseau de distribution mondial. Le Canada compte des projets hydroélectriques, d'interconnexion et miniers. Le Mexique, quant à lui, se concentre sur l'industrie et les énergies renouvelables.
Marché américain des disjoncteurs haute tension
En 2025, le marché américain couvrait 79 à 83 % de l'Amérique du Nord, et sa croissance annuelle composée (TCAC) devrait se situer entre 7,8 et 8,4 % entre 2026 et 2034. Le Département de l'Énergie a alloué 8 millions de dollars à l'acquisition de disjoncteurs HVDC. Les besoins du réseau électrique national sont principalement liés à la production d'énergie renouvelable à grande échelle, aux centres de données, aux sites de production et au renforcement du réseau. Ces domaines d'application exigent une élimination rapide des défauts, une bonne tenue aux courts-circuits et l'interopérabilité des systèmes de protection.
GE Vernova Inc., ABB Ltd, Hitachi Energy Ltd., Mitsubishi Electric Power Products, Inc. et Siemens Energy AG sont des acteurs majeurs du secteur, tant sur le plan commercial que industriel. La production d'électricité reste le principal moteur de croissance ; toutefois, l'électrification croissante du secteur des transports et les grands projets de construction contribuent à l'essor des sous-stations. La préférence des acheteurs pour la standardisation des plateformes de disjoncteurs facilite la satisfaction de la demande. Le recours à l'approvisionnement local renforce les opportunités de production nationale ; néanmoins, les autorisations environnementales et la main-d'œuvre spécialisée peuvent engendrer des retards avant la mise en service.
Marché européen des disjoncteurs haute tension
La part de l'Europe dans les revenus mondiaux s'élevait à 23-26 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % jusqu'en 2034. L'Allemagne domine ce marché grâce au renforcement de son réseau, au raccordement des éoliennes offshore, à l'électrification de ses industries et à ses services d'ingénierie pour les fournisseurs. Le Royaume-Uni mise sur les interconnexions, les réseaux offshore et le remplacement des actifs, les entreprises de services publics privilégiant l'optimisation du cycle de vie des infrastructures en termes d'émissions et de fiabilité.
La France investit dans le nucléaire, l'électrification du réseau ferroviaire et l'intégration des énergies renouvelables. L'Italie a besoin de renforcer ses postes de transformation dans les zones de production d'énergie solaire, d'industries et d'échanges interrégionaux, tandis que l'Espagne est reconnue pour ses capacités d'évacuation des énergies renouvelables et ses infrastructures transfrontalières. Les principaux concurrents, tels que Siemens Energy AG, Hitachi Energy Ltd., GE Vernova Inc., ABB Ltd et Schneider Electric SE, misent sur l'absence de gaz fluorés dans leurs technologies et services, ainsi que sur les postes de transformation numériques.
Marché des disjoncteurs haute tension de la région Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 9,2 à 9,8 % jusqu'en 2034. La Chine domine le marché grâce à son vaste réseau de transport d'électricité, ses capacités de production d'énergies renouvelables, ses sous-stations urbaines et ses capacités de production. L'Inde bénéficie de ses lignes de transport interétatiques et de ses interconnexions de production ; le Japon, de sa technologie compacte et sans SF6 ; et la Corée du Sud, de son soutien aux réseaux industriels.
L'Australie, avec sa région axée sur les énergies renouvelables, son secteur minier et ses initiatives d'interconnexion, bénéficiera d'une stratégie nationale de réseau électrique, d'électrification et de relocalisation de la production, ce qui stimulera la demande. Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation et Hitachi Energy Ltd. sont fortement implantées dans la région, mais la concurrence se fera sur les prix, avec des normes de consommation énergétique établies.
Marché des disjoncteurs haute tension au Moyen-Orient et en Afrique
La région MENA devrait connaître un TCAC de 7,0 % à 7,6 % entre 2026 et 2034. L’Arabie saoudite excelle dans la production d’électricité, le renforcement du réseau, les énergies renouvelables et la diversification industrielle ; les Émirats arabes unis, quant à eux, fournissent de l’énergie solaire, des infrastructures de données et des sous-stations urbaines. L’Afrique du Sud a besoin de moderniser ses équipements, d’intégrer les énergies renouvelables et de remettre en état ses infrastructures de transport d’électricité.
Dans le reste de la région MENA, les interconnexions, l'exploitation minière, l'approvisionnement en eau et l'électrification génèrent une demande sélective. Les achats sont axés sur les projets et les importations, ce qui rend la robustesse en milieu désertique, la disponibilité des services de proximité, le financement et le soutien tout au long du cycle de vie essentiels. Les postes de transformation isolés au gaz prennent toute leur importance lorsque la disponibilité des terrains ou les conditions environnementales sont contraignantes.
Analyse de segmentation
Type de produit
Le marché des disjoncteurs haute tension, segmenté par type de produit, devrait connaître une croissance annuelle composée (TCAC) de 8,2 % à 8,8 % entre 2026 et 2034. Le choix du disjoncteur dépend de la classe de tension, du pouvoir de coupure, de l'encombrement, de la réglementation environnementale, des modalités de maintenance et de la compatibilité avec le parc installé. La technologie SF6 est bien établie, tandis que les plateformes sous vide suscitent un intérêt croissant, les entreprises de services publics cherchant à réduire leurs émissions sur l'ensemble de leur cycle de vie. Les disjoncteurs à air et à huile restent principalement utilisés dans des contextes spécifiques, économiques ou de remplacement.
- Disjoncteur à vide haute tension : son adoption se généralise dans les sous-stations sans gaz fluorés où la faible maintenance, la longue durée de vie mécanique et l’isolation à air pur favorisent la décarbonation des services publics sans sacrifier la fiabilité de la commutation.
- Disjoncteurs à hexafluorure de soufre : la base installée, l’isolation compacte, les performances éprouvées à haute tension et les pratiques de service établies maintiennent le leadership, bien que la gestion des fuites et les éliminations progressives réglementaires limitent les nouveaux achats.
- Disjoncteur haute tension à air : La demande se concentre sur les systèmes extérieurs accessibles et les remplacements de systèmes existants où une isolation simple, des dégagements visibles et une familiarité avec l'entretien compensent les encombrements plus importants et l'exposition aux intempéries.
- Disjoncteur haute tension à huile : son utilisation est principalement axée sur le remplacement dans les réseaux vieillissants, car le risque d’incendie, l’intensité de la maintenance, la manipulation des fluides et les exigences environnementales modernes favorisent les technologies de coupure alternatives.
Application
La demande d'applications devrait enregistrer un TCAC de 8,0 à 8,6 % jusqu'en 2034. Les interconnexions pour la production et le transport d'électricité représentent la plus grande part de la valeur des disjoncteurs, en raison des exigences élevées en matière de niveaux de défauts et de fiabilité. Le secteur de la construction ajoute des sous-stations pour les centres de données, les usines et les infrastructures urbaines, tandis que le secteur des transports nécessite de l'énergie de traction, des corridors ferroviaires, des ports et des écosystèmes de recharge. Les achats associent de plus en plus les disjoncteurs aux services de protection, de surveillance et de mise en service.
- Construction : Les centres de données, les campus industriels, les quartiers commerciaux et les mégaprojets d'infrastructure nécessitent des sous-stations d'alimentation haute tension fiables, des aménagements compacts, une protection coordonnée et des calendriers de construction prévisibles.
- Transports : L’électrification ferroviaire, les réseaux de métro, les ports, les aéroports et les stations de recharge créent des besoins de commutation spécifiques où les vibrations, la remise en service rapide, les contraintes d’espace et la sécurité opérationnelle sont essentielles.
- Production d'électricité : Les centrales conventionnelles, les projets d'énergies renouvelables, le stockage et les interconnexions au réseau constituent le principal réservoir de valeur, nécessitant des capacités de tolérance aux pannes élevées, une capacité de synchronisation et une garantie de service à long terme.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Construction |
Moyen |
Campus numériques |
Mise à l'échelle |
|
Transport |
Moyen |
Électrification ferroviaire |
Mise à l'échelle |
|
Production d'énergie |
Haut |
Extension du réseau |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des disjoncteurs haute tension
Dépenses liées à l'expansion et au remplacement des transmissions
Les réseaux électriques nécessitent davantage de lignes et de sous-stations pour répondre à la demande croissante liée à la production d'énergie renouvelable, aux centres de données, à l'industrie, au refroidissement et aux transports. L'AIE prévoit une croissance annuelle de la consommation mondiale d'électricité d'environ 4 % jusqu'en 2027 et indique que les économies avancées et la Chine représentent près de 80 % des investissements dans le transport d'électricité. Des disjoncteurs sont indispensables dans chaque travée pour isoler les défauts avant que les dommages ne s'étendent. Le remplacement des équipements engendre une demande supplémentaire, car de nombreux parcs installés approchent de la fin de leur durée de vie ou de leurs seuils environnementaux. Sur le plan commercial, cela se traduit par un portefeuille plus important et plus prévisible de projets de rénovation complète, de mécanismes de modernisation et de contrats de service. Les fournisseurs disposant de plateformes certifiées pour plusieurs classes de tension peuvent réutiliser leurs solutions d'ingénierie, accélérer les procédures de qualification et capter les investissements liés aux nouvelles installations et aux rénovations, tandis que les entreprises de services publics réduisent la complexité de leurs parcs et la durée des interruptions de service.
La réglementation sur les gaz fluorés accélère la substitution technologique
Le SF6 offre une excellente isolation et une capacité d'extinction d'arc optimale, mais son potentiel de réchauffement climatique est 24 300 fois supérieur à celui du dioxyde de carbone. La réglementation européenne et les programmes de neutralité carbone des entreprises de services publics orientent donc les spécifications vers des interrupteurs à vide, des systèmes à air pur et des mélanges gazeux à impact réduit. La transition ne se limite pas à l'interrupteur : l'étanchéité, la surveillance de la pression, les dimensions, les procédures de maintenance, la formation et la gestion en fin de vie doivent également être validées. Les fabricants qui démontrent des performances équivalentes en matière d'élimination des défauts, de performances par temps froid, de compacité et de rentabilité sur l'ensemble du cycle de vie peuvent obtenir rapidement des accords-cadres. L'impact sur le marché se fera d'abord sentir dans les projets européens et les projets d'envergure des entreprises de services publics, sensibles au remplacement des équipements, puis s'étendra à mesure que les résultats des essais et les références d'installations s'accumuleront. Les équipements SF6 conventionnels resteront importants dans les régions du monde où la réglementation, le coût ou les alternatives haute tension se développent plus lentement.
La surveillance numérique améliore la disponibilité des actifs critiques
Les entreprises de services publics délaissent la maintenance calendaire au profit de stratégies conditionnelles s'appuyant sur des compteurs d'opérations, l'analyse des courants de bobine, les temps de déplacement, l'estimation de l'usure des contacts, des capteurs de gaz ou de pression et le diagnostic des mécanismes. Un disjoncteur haute tension peut fonctionner peu fréquemment, mais il doit réagir en quelques millisecondes en cas de défaut. La surveillance à distance permet d'identifier les ressorts, résistances chauffantes, joints, batteries ou circuits de commande dégradés avant toute panne. Ceci réduit les inspections inutiles, favorise une planification de la maintenance plus sûre et limite les interruptions imprévues. Après la mise en service des équipements, les fournisseurs se différencient par leurs capacités numériques, générant des revenus récurrents grâce à l'analyse des données, aux mises à niveau et aux contrats de service. Les acheteurs exigent néanmoins des communications sécurisées, des protocoles interopérables, des capteurs fiables et une transparence totale quant à la propriété des données opérationnelles. Les fournisseurs qui intègrent la surveillance sans complexifier excessivement la mise en service peuvent positionner les disjoncteurs comme des actifs de fiabilité gérée plutôt que comme des dispositifs électromécaniques isolés.
Tendances futures du marché des disjoncteurs haute tension
La coupure sous vide s'étend aux classes de tension plus élevées
Les tendances du marché des disjoncteurs haute tension s'orienteront de plus en plus vers l'extension de la coupure sous vide et de l'isolation à air pur au-delà des valeurs nominales établies. Siemens Energy AG propose déjà des disjoncteurs sous vide de 145 kV et développe une technologie de 170 à 245 kV, tandis que des programmes de démonstration haute tension permettent d'accumuler des preuves de leur efficacité opérationnelle. Les progrès dépendent de la géométrie de l'interrupteur, de la coordination diélectrique, de la commutation contrôlée, de la compacité des barres omnibus et de la qualification en conditions environnementales extrêmes. L'adoption se concentrera d'abord là où les organismes de réglementation et les gestionnaires de réseaux électriques accordent une importance particulière à l'élimination des gaz fluorés. À mesure que les volumes augmentent, la standardisation des mécanismes et la modularité des coffrets devraient permettre de réduire les coûts, de simplifier la formation et de permettre aux fournisseurs de proposer des plateformes communes pour les postes isolés à l'air, hybrides et à gaz, sans compromettre les interfaces spécifiques aux gestionnaires de réseaux.
Les disjoncteurs HVDC deviennent une catégorie stratégique du réseau
Les réseaux HVDC multi-terminaux nécessitent des disjoncteurs capables d'interrompre le courant continu sans zéro naturel, ce qui ouvre la voie à un développement technique spécifique. Le Département de l'Énergie des États-Unis a financé des travaux sur les normes et la conception de disjoncteurs HVDC plus économiques, tandis que Mitsubishi Electric Corporation et Siemens Energy AG ont collaboré sur les exigences relatives aux postes de commutation CC. Les futurs systèmes combineront des commutateurs mécaniques ultrarapides, l'électronique de puissance, l'absorption d'énergie, des algorithmes de protection et des commandes numériques. Les premiers déploiements cibleront les plateformes éoliennes offshore, les interconnexions et les corridors de transport maillés où l'isolation sélective des défauts préserve le flux d'énergie. La commercialisation à grande échelle dépendra de normes interopérables, d'un encombrement réduit, de pertes minimisées et de démonstrations concrètes et rentables réalisées par plusieurs fournisseurs.
Opportunités du marché des disjoncteurs haute tension
Renforcer les capacités régionales autour des goulets d'étranglement du réseau électrique
Les prévisions du marché des disjoncteurs haute tension révèlent un besoin criant en matière de production, de capacités de test et de services sur site à proximité des grands projets de transport d'électricité. L'AIE souligne que le prix des équipements de réseau a quasiment doublé en cinq ans et que les investissements annuels dans les réseaux doivent augmenter d'environ 50 % d'ici 2030, passant de 400 milliards de dollars à une valeur supérieure. Les fabricants peuvent privilégier l'assemblage des interrupteurs, la production des mécanismes, les tests finaux et les plateformes de pièces détachées aux États-Unis, en Inde, au Moyen-Orient et sur certains marchés européens. La qualification conjointe avec les gestionnaires de réseau, la standardisation des conceptions de travées et les accords à long terme sur les composants peuvent réduire les délais de livraison. Les investissements devraient cibler les classes de tension à forte demande récurrente plutôt que des mégaprojets isolés, tandis que la mise en service numérique et la formation des techniciens optimisent l'utilisation des capacités de production.
Convertir les flottes installées grâce à des programmes de modernisation
Un parc installé important crée une opportunité de service qui ne nécessite pas le remplacement complet des sous-stations. Les fournisseurs peuvent proposer des mises à niveau des mécanismes, des kits de surveillance, des améliorations d'étanchéité, des systèmes de commutation contrôlée, la remise à neuf de pièces détachées et des solutions de réduction des gaz fluorés lors des arrêts planifiés. Les programmes de modernisation sont avantageux pour les entreprises de services publics car les travaux de génie civil, les interfaces de barres omnibus et les systèmes de protection peuvent souvent être conservés. Les prestataires doivent recenser les modèles installés, sécuriser les plans existants, certifier les ensembles interchangeables et maintenir un stock d'urgence régional. Les contrats de cycle de vie peuvent inclure l'inspection, le diagnostic, les pièces détachées et la gestion des gaz en fin de vie, générant ainsi des revenus récurrents et contribuant aux objectifs d'émissions des clients. La réussite repose sur une évaluation transparente de la durée de vie résiduelle et une distinction claire entre la remise à neuf, la modernisation et le remplacement complet.
Développements récents
- Mai 2026 : Hitachi Energy a dévoilé à Chicago, lors de la conférence IEEE PES T&D 2026, un nouveau disjoncteur à cuve morte sans SF₆ conçu pour les réseaux de transport à très haute tension. La nouvelle technologie EconiQ, d'une tension nominale de 800 kV et d'un courant de 63 kA, représente une avancée majeure vers l'élimination de l'hexafluorure de soufre (SF₆) des équipements des réseaux à haute tension.
- Avril 2025 : Sensata Technologies a lancé son PyroFuse série STPS500, un disjoncteur pyrotechnique compact conçu pour assurer une protection rapide des systèmes électriques haute tension fonctionnant jusqu’à 1 000 V. Ce dispositif est destiné à améliorer la sécurité dans des applications telles que les véhicules électriques, les infrastructures de recharge, l’aérospatiale et les équipements industriels.
- Avril 2026 : Eaton a enrichi sa gamme de disjoncteurs haute tension avec une nouvelle version unipolaire, une option de commande 24 volts, des fonctionnalités de sécurité fonctionnelle améliorées et une meilleure protection contre les courts-circuits. Ces technologies ont été présentées au salon ACT Expo 2026 à Las Vegas. Le nouveau disjoncteur unipolaire offre aux constructeurs de véhicules électriques et aux concepteurs de systèmes une plus grande flexibilité dans le développement d’architectures de batteries haute tension. Il permet de séparer les pôles positif et négatif de la batterie et peut être intégré à des composants tels que des relais à verrouillage et des sectionneurs pyrotechniques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -