
Mercato dei disyuntori di alta tensione: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato degli interruttori ad alta tensione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (interruttori a vuoto ad alta tensione, interruttori a esafluoruro di zolfo, interruttori ad alta tensione ad aria, interruttori ad alta tensione ad olio, altri); applicazione (edilizia, trasporti, produzione di energia, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022919
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
15,22 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
29,2 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,49 %
Tasso di crescita
Mercato di riferimento
210,46 miliardi di dollari USA
(2026-2034)
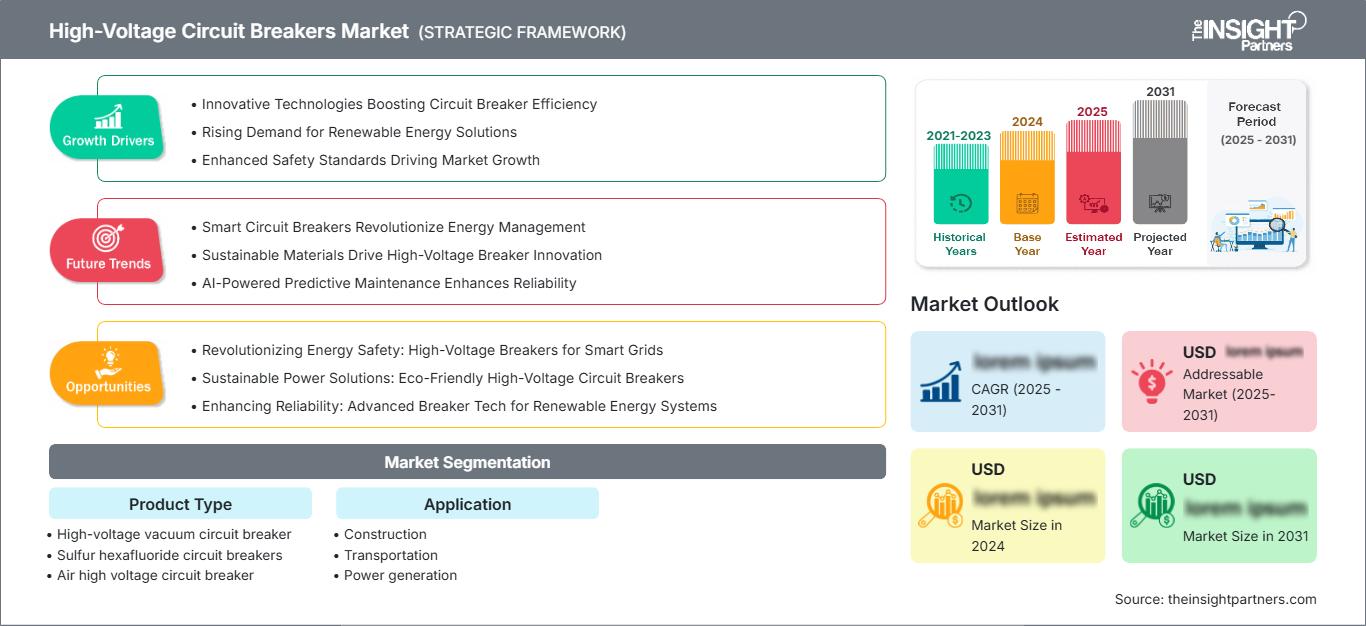
Il mercato degli interruttori ad alta tensione ha registrato un fatturato di 15,22 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29,2 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,49% nel periodo 2026-2034. Il mercato comprende interruttori ad alta tensione a vuoto, interruttori ad esafluoruro di zolfo, interruttori ad alta tensione ad aria e interruttori ad alta tensione ad olio, utilizzati in applicazioni di costruzione, trasporto e produzione di energia.
In tutto il Nord America, si prevede che il mercato degli interruttori ad alta tensione crescerà del 7,6-8,2% entro il 2034. I cicli di sostituzione delle reti elettriche, i nuovi collegamenti di trasmissione, la crescita del carico dei data center e i programmi di interconnessione per le energie rinnovabili richiedono una maggiore capacità di interruzione e un monitoraggio affidabile degli asset. Gli incentivi alla produzione nazionale e la spesa per la resilienza supportano inoltre la capacità produttiva locale, mentre i lunghi tempi di autorizzazione e di consegna di trasformatori e apparecchiature di commutazione rallentano la realizzazione dei progetti.
Analisi e approfondimenti sul mercato degli interruttori automatici ad alta tensione.
- Nord America: deteneva una quota di mercato del 27-30% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 7,6-8,2% tra il 2026 e il 2034, grazie alla sostituzione della rete elettrica, ai carichi dei data center, alle connessioni con fonti rinnovabili e agli investimenti in resilienza.
- USA: Nel 2025 rappresentavano il 79-83% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,8-8,4% tra il 2026 e il 2034.
- Europa: nel 2025 rappresentava una quota di mercato del 23-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: ha conquistato una quota di mercato del 38-42% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,2-9,8% tra il 2026 e il 2034, con Cina, India, Giappone e Corea del Sud a guidare gli investimenti.
- Segmento più ampio: gli interruttori automatici a esafluoruro di zolfo detenevano una quota di mercato del 52-56% nel 2025 e si prevede che registreranno un CAGR del 6,6-7,2% tra il 2026 e il 2034.
- Segmento ad alta crescita: gli interruttori automatici a vuoto ad alta tensione rappresentavano una quota di mercato del 19-23% nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 10,7-11,5% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio: ABB Ltd, GE Vernova Inc., Schneider Electric SE, Mitsubishi Electric Corporation, Siemens Energy AG, Toshiba Energy Systems & Solutions Corporation, Hitachi Energy Ltd., TE Connectivity plc, Zhejiang Zhegui Electric Co., Ltd. (ZHIYUE GROUP) e Mitsubishi Electric Power Products, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'interruzione ad alta tensione si è evoluta dalle soluzioni ad alta intensità di manodopera basate su olio e aria alla tecnologia SF6, alle soluzioni digitali e a quelle a vuoto. L'automazione dell'assemblaggio, dell'impermeabilizzazione, dei test di tipo e dei sensori ha contribuito a una maggiore qualità e uniformità, poiché le aziende di servizi pubblici si affidano a soluzioni complete per interi quadri elettrici anziché a singoli interruttori. La produzione è limitata da fusioni, interruttori, meccanismi di azionamento e capacità di collaudo ad alta tensione, il che rende opportuno stipulare contratti quadro pluriennali ed espandere gli stabilimenti a livello regionale.
Da qui al 2034, gli investimenti si concentreranno su tecnologie prive di gas fluorurati, manutenzione predittiva, protezione delle reti HVDC e produzione locale. La regione Asia-Pacifico registrerà il maggior incremento in termini di unità installate, ma gli acquisti in Nord America ed Europa saranno guidati da considerazioni ambientali, sicurezza informatica e ciclo di vita. I divieti sui gas ad alto potenziale di riscaldamento globale, così come gli investimenti nelle connessioni di trasmissione e di energia rinnovabile, daranno impulso all'economia, ma i processi di qualificazione, i ritardi nelle autorizzazioni e la carenza di talenti ingegneristici saranno fattori determinanti.
Ambito del rapporto sul mercato degli interruttori automatici ad alta tensione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,22 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,2 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,49% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli interruttori automatici ad alta tensione
La crescita del mercato degli interruttori ad alta tensione sarà sostenuta dagli sviluppi nelle reti di trasmissione. L'IEA ha stimato che gli investimenti globali nelle reti di trasmissione siano saliti a 140 miliardi di dollari nel 2023, con un aumento del 10%, mentre oltre 1.650 GW di capacità solare ed eolica innovativa erano ancora in attesa di connessione alla rete di trasmissione nel 2024. Ogni linea aggiuntiva, baie di trasformazione, collegamento di generatore o interconnettore necessita di un apparato di eliminazione dei guasti calibrato per tensione, corrente e ciclo di lavoro.
La catena del valore comprende conduttori, isolanti in porcellana o materiale composito, interruttori a vuoto o circuiti a gas, meccanismi, sensori, controllori e collaudi. I fornitori realizzano questi componenti in sistemi a serbatoio sotto tensione, a serbatoio morto e isolati in gas. Gli acquirenti devono essere qualificati e possedere esperienza nella catena di fornitura e sul campo, poiché il guasto di un interruttore automatico comprometterebbe l'intera sottostazione. Le carenze nelle fusioni, nei trasformatori di misura e nelle apparecchiature di collaudo rappresentano un vantaggio competitivo per i fornitori verticalmente integrati.
Il mercato degli interruttori ad alta tensione è caratterizzato da una forte concorrenza nel segmento premium. Hitachi Energy Ltd., Siemens Energy AG, GE Vernova Inc., ABB Ltd. e Mitsubishi Electric Corporation competono nel mercato dell'alta tensione attraverso la loro base installata, l'ingegneria e i servizi. Schneider Electric SE è leader nei mercati della distribuzione e nelle tecnologie digitali, mentre Toshiba Energy Systems & Solutions Corporation e Mitsubishi Electric Power Products, Inc. vantano legami strategici con le utility.
I finanziamenti vengono destinati a quadri elettrici privi di gas fluorurati, all'aumento delle capacità produttive, al monitoraggio remoto e ai centri di manutenzione regionali. GE Vernova Inc. incrementa le proprie capacità produttive per i quadri elettrici ad alta tensione destinati al mercato statunitense; Siemens Energy AG e Hitachi Energy Ltd. ampliano la gamma di prodotti per offrire soluzioni per l'aria pulita e soluzioni ecocompatibili. TE Connectivity plc opera nel segmento della protezione e della connettività, mentre Zhejiang Zhegui Electric Co., Ltd. entra nel mercato con prodotti competitivi grazie ai costi inferiori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli interruttori ad alta tensione: approfondimenti strategici
Approfondimenti regionali
Mercato degli interruttori automatici ad alta tensione in Nord America
Nel 2025, la regione nordamericana deteneva una quota di mercato del 27-30% nel settore degli interruttori di alta tensione e si prevede che registrerà un tasso di crescita annuo composto del 7,6-8,2% dal 2025 al 2034. La sostituzione degli interruttori esistenti, l'integrazione delle fonti di energia rinnovabile, l'espansione dei data center e le iniziative di resilienza stimolano gli ordini di interruttori a serbatoio morto, a serbatoio attivo e isolati in gas.
La fornitura di interruttori sta diventando sempre più regionale a causa dei lunghi tempi di consegna di apparecchiature di grandi dimensioni e del conseguente impatto sui programmi di costruzione. I principali attori nel mercato degli interruttori di alta tensione includono GE Vernova Inc., ABB Ltd., Hitachi Energy Ltd., Siemens Energy AG e Mitsubishi Electric Power Products, Inc. Queste aziende offrono competenze di progettazione localizzate e assistenza sul campo, oltre a una vasta rete di fornitura globale. Il Canada ha progetti idroelettrici, progetti di interconnessione e progetti legati al settore minerario. Il Messico ha progetti industriali e di energia rinnovabile.
Mercato statunitense degli interruttori automatici ad alta tensione
Nel 2025, il mercato statunitense serviva il 79-83% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) del 7,8-8,4% tra il 2026 e il 2034. Il Dipartimento dell'Energia ha stanziato 8 milioni di dollari per gli interruttori HVDC. Le esigenze della rete elettrica nazionale sono determinate dalla produzione di energia rinnovabile su larga scala, dai data center, dagli impianti di produzione e dal potenziamento della rete. Tali aree applicative richiedono una rapida eliminazione dei guasti, un'elevata resistenza ai cortocircuiti e l'interoperabilità dei sistemi di protezione.
GE Vernova Inc., ABB Ltd, Hitachi Energy Ltd., Mitsubishi Electric Power Products, Inc. e Siemens Energy AG vantano una presenza commerciale o produttiva significativa. Il settore della generazione di energia continua a essere quello dominante; tuttavia, la crescente elettrificazione del settore dei trasporti e i grandi progetti di costruzione contribuiscono alla crescita delle sottostazioni. La preferenza degli acquirenti per la standardizzazione delle piattaforme di interruttori nelle loro flotte facilita il soddisfacimento della domanda. La preferenza per l'approvvigionamento locale aumenta le opportunità per la produzione nazionale; ciononostante, le autorizzazioni ambientali e la necessità di manodopera specializzata possono causare ritardi prima dell'entrata in funzione.
Mercato europeo degli interruttori di alta tensione
Nel 2025, la quota dell'Europa sul fatturato mondiale si attestava tra il 23% e il 26%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% fino al 2034. La Germania domina il mercato grazie al potenziamento della rete, ai collegamenti con impianti eolici offshore, all'elettrificazione delle industrie e all'ingegneria per i fornitori. Il Regno Unito si affida a interconnessioni, reti offshore e alla sostituzione degli impianti, con un'attenzione particolare da parte delle aziende di servizi pubblici alle emissioni totali e all'affidabilità delle infrastrutture durante l'intero ciclo di vita.
La Francia investe nel parco nucleare, nell'elettrificazione delle ferrovie e nell'integrazione delle energie rinnovabili. L'Italia necessita di potenziare le sottostazioni nelle aree degli impianti solari, delle industrie e dei flussi interregionali, mentre la Spagna è nota per l'evacuazione di energia rinnovabile e la capacità transfrontaliera. I principali concorrenti, come Siemens Energy AG, Hitachi Energy Ltd., GE Vernova Inc., ABB Ltd e Schneider Electric SE, competono puntando sull'assenza di gas fluorurati nelle tecnologie e nei servizi e sulle sottostazioni digitali.
Mercato degli interruttori di alta tensione nella regione Asia-Pacifico
La regione Asia-Pacifico detiene una quota di mercato del 38-42% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,2-9,8% fino al 2034. La Cina è leader grazie al suo ampio sistema di trasmissione, alla capacità di produzione di energia rinnovabile, alle sottostazioni cittadine e alla capacità produttiva. Seguono l'India con le sue linee di trasmissione interstatali e le interconnessioni di generazione; il Giappone con la sua tecnologia compatta e priva di SF6; la Corea del Sud con il suo supporto alle reti industriali.
L'Australia, con la sua regione delle energie rinnovabili, le iniziative nel settore minerario e quelle di interconnessione, sarà un punto di riferimento. La strategia nazionale per la rete elettrica, l'elettrificazione e la localizzazione alimenteranno la domanda. Mitsubishi Electric Corporation, Toshiba Energy Systems & Solutions Corporation e Hitachi Energy Ltd. vantano una forte presenza nella regione, ma la concorrenza sarà basata sui prezzi, con tariffe standardizzate.
Mercato degli interruttori di alta tensione in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 7,0% e il 7,6% dal 2026 al 2034. L'Arabia Saudita eccelle nella generazione di energia, nel potenziamento della rete, nelle energie rinnovabili e nella diversificazione industriale; mentre gli Emirati Arabi Uniti forniscono energia solare, infrastrutture dati e sottostazioni urbane. Il Sudafrica necessita di sostituire le apparecchiature, integrare le energie rinnovabili e ripristinare le infrastrutture di trasmissione.
Nel resto della regione MEA, le interconnessioni, l'attività mineraria, l'approvvigionamento idrico e l'elettrificazione guidano una domanda selettiva. Gli appalti sono orientati ai progetti e alle importazioni, il che rende la resistenza al deserto, l'assistenza localizzata, i finanziamenti e il supporto per l'intero ciclo di vita fattori critici. Le sottostazioni isolate in gas assumono importanza laddove la disponibilità di terreno o le condizioni ambientali rappresentano dei vincoli.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il mercato degli interruttori automatici ad alta tensione, suddiviso per tipologia di prodotto, crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e l'8,8% nel periodo 2026-2034. La scelta dipende dalla classe di tensione, dal carico di interruzione, dall'ingombro, dalle normative ambientali, dalla filosofia di manutenzione e dalla compatibilità con la base installata. La tecnologia SF6 rimane tecnicamente matura, mentre le piattaforme a vuoto stanno guadagnando terreno poiché le aziende di servizi pubblici cercano di ridurre le emissioni durante l'intero ciclo di vita. I modelli ad aria e olio persistono principalmente in contesti specializzati, a basso costo o di sostituzione.
- Interruttore automatico a vuoto ad alta tensione: la sua adozione si sta diffondendo nelle sottostazioni senza gas fluorurati, dove la bassa manutenzione, la lunga durata meccanica e l'isolamento ad aria pulita favoriscono la decarbonizzazione delle reti elettriche senza compromettere l'affidabilità delle manovre di commutazione.
- Interruttori automatici a esafluoruro di zolfo: la base installata, l'isolamento compatto, le comprovate prestazioni ad alta tensione e le consolidate pratiche di manutenzione preservano la leadership, sebbene la gestione delle perdite e le normative che ne impongono l'eliminazione graduale limitino i nuovi acquisti.
- Interruttore automatico ad alta tensione in aria: la domanda si concentra su sistemi esterni accessibili e sulla sostituzione di impianti preesistenti, dove il semplice isolamento, le distanze di sicurezza visibili e la familiarità con la manutenzione compensano ingombri maggiori ed esposizione agli agenti atmosferici.
- Interruttore automatico ad alta tensione a olio: il suo utilizzo è prevalentemente orientato alla sostituzione nelle reti obsolete, poiché il rischio di incendio, l'intensità della manutenzione, la gestione dei fluidi e le moderne aspettative ambientali favoriscono tecnologie di interruzione alternative.
Applicazione
Si prevede che la domanda di applicazioni registrerà un CAGR dell'8,0-8,6% fino al 2034. Le connessioni di generazione e trasmissione di energia rappresentano il valore più elevato degli interruttori, poiché i livelli di guasto e i requisiti di affidabilità sono stringenti. Il settore delle costruzioni aggiunge sottostazioni per data center, fabbriche e infrastrutture urbane, mentre il settore dei trasporti richiede energia di trazione, corridoi ferroviari, porti ed ecosistemi di ricarica. Gli appalti combinano sempre più spesso gli interruttori con servizi di protezione, monitoraggio e messa in servizio.
- Costruzioni: i data center, i complessi industriali, i distretti commerciali e i megaprogetti infrastrutturali richiedono sottostazioni di captazione ad alta tensione affidabili, layout compatti, protezione coordinata e tempistiche di costruzione prevedibili.
- Trasporti: l'elettrificazione delle ferrovie, le reti metropolitane, i porti, gli aeroporti e gli hub di ricarica creano una domanda specializzata di commutazione in cui vibrazioni, ripristino rapido, vincoli di spazio e sicurezza operativa sono fattori critici.
- Produzione di energia: gli impianti convenzionali, i progetti di energia rinnovabile, i sistemi di accumulo e le interconnessioni alla rete rappresentano la quota maggiore di valore, richiedendo elevati livelli di resistenza ai guasti, capacità di sincronizzazione e garanzie di servizio a lungo termine.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Costruzione |
Mezzo |
Campus digitali |
Scalatura |
|
Trasporti |
Mezzo |
Elettrificazione ferroviaria |
Scalatura |
|
Produzione di energia |
Alto |
Espansione della griglia |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato degli interruttori ad alta tensione.
Spese per l'ampliamento e la sostituzione delle trasmissioni.
I sistemi elettrici necessitano di un maggior numero di linee e sottostazioni a causa dell'aumento della domanda dovuto alla produzione da fonti rinnovabili, ai data center, all'industria, al raffreddamento e ai trasporti. L'AIE prevede che il consumo globale di elettricità crescerà di quasi il 4% all'anno fino al 2027 e ha riferito che le economie avanzate e la Cina rappresentano circa l'80% degli investimenti nella trasmissione. Gli interruttori sono essenziali in ogni baia per isolare i guasti prima che i danni alle apparecchiature si propaghino. La sostituzione aggiunge un secondo livello di domanda perché molti impianti installati si stanno avvicinando alle soglie di servizio o ambientali. L'impatto commerciale si traduce in un flusso più ampio e prevedibile di progetti completi per le singole baie, meccanismi di ammodernamento e contratti di servizio. I fornitori con piattaforme certificate per diverse classi di tensione possono riutilizzare la progettazione, abbreviare i tempi di qualificazione e acquisire investimenti sia per nuovi impianti che per ammodernamenti, mentre le utility riducono la complessità degli impianti e la durata delle interruzioni.
La regolamentazione dei gas fluorurati accelera la sostituzione tecnologica
L'SF6 offre un eccellente isolamento e un'efficace estinzione dell'arco elettrico, ma ha un potenziale di riscaldamento globale 24.300 volte superiore a quello dell'anidride carbonica. Le normative europee e i programmi di riduzione delle emissioni nette zero delle utility stanno quindi riorientando le specifiche verso interruttori a vuoto, aria pulita e miscele di gas a basso impatto ambientale. La transizione non riguarda solo l'interruttore: anche la tenuta, il monitoraggio della pressione, le dimensioni, le procedure di manutenzione, la formazione e la gestione a fine vita devono essere validati. I produttori che dimostrano equivalenti capacità di estinzione dei guasti, prestazioni a basse temperature, compattezza ed economicità del ciclo di vita possono ottenere accordi quadro anticipati. L'impatto sul mercato si manifesterà inizialmente nei progetti europei e delle utility di fascia alta, particolarmente sensibili alla sostituzione degli interruttori, per poi estendersi man mano che si accumuleranno dati di prova e referenze di installazione. Le apparecchiature convenzionali a SF6 rimarranno importanti in quelle parti del mondo in cui la regolamentazione, i costi o le alternative ad alta tensione maturano più lentamente.
Il monitoraggio digitale migliora la disponibilità delle risorse critiche.
Le aziende di servizi pubblici stanno passando da una manutenzione basata sul calendario a strategie basate sulle condizioni, utilizzando contatori di funzionamento, profili di corrente delle bobine, tempi di intervento, stime dell'usura dei contatti, sensori di gas o pressione e diagnostica dei meccanismi. Un interruttore ad alta tensione può funzionare raramente, ma deve comunque reagire entro millisecondi in caso di guasto. La visibilità remota aiuta a identificare molle, riscaldatori, guarnizioni, batterie o circuiti di controllo deteriorati prima del guasto. Ciò riduce le ispezioni non necessarie, supporta una pianificazione della manutenzione più sicura e limita le interruzioni non pianificate. La capacità digitale differenzia inoltre i fornitori dopo la messa in servizio delle apparecchiature, generando entrate ricorrenti da analisi, aggiornamenti e contratti di assistenza. Gli acquirenti richiedono comunque comunicazioni sicure, protocolli interoperabili, sensori affidabili e una chiara proprietà dei dati operativi. I fornitori che integrano il monitoraggio senza aggiungere un'eccessiva complessità di messa in servizio possono posizionare gli interruttori come risorse di affidabilità gestite, piuttosto che come dispositivi elettromeccanici isolati.
Mercato degli interruttori automatici ad alta tensione: tendenze future
La tecnica di interruzione del vuoto si estende a classi di tensione più elevate.
Le tendenze del mercato degli interruttori ad alta tensione si concentreranno sempre più sull'estensione dell'interruzione sottovuoto e dell'isolamento in aria pulita oltre i valori nominali stabiliti. Siemens Energy AG offre già interruttori a vuoto da 145 kV e sta sviluppando la tecnologia da 170-245 kV, mentre i programmi dimostrativi ad alta tensione stanno raccogliendo dati operativi. I progressi dipendono dalla geometria dell'interruttore, dal coordinamento dielettrico, dalla commutazione controllata, dai condotti sbarre compatti e dalla qualificazione in condizioni ambientali severe. L'adozione si concentrerà inizialmente laddove gli enti regolatori e le aziende di servizi pubblici attribuiscono esplicitamente valore all'eliminazione dei gas fluorurati. Con l'aumento dei volumi, i meccanismi standardizzati e gli involucri modulari dovrebbero ridurre i costi, semplificare la formazione e consentire ai fornitori di offrire piattaforme comuni per sottostazioni isolate in aria, ibride e in gas, senza compromettere le interfacce specifiche delle aziende di servizi pubblici.
Gli interruttori HVDC diventano una categoria strategica della rete elettrica.
Le reti HVDC multiterminali richiedono interruttori in grado di interrompere la corrente continua senza un punto di zero naturale, creando un percorso di sviluppo tecnicamente distinto. Il Dipartimento dell'Energia degli Stati Uniti ha finanziato la ricerca su standard e progetti di interruttori HVDC a basso costo, mentre Mitsubishi Electric Corporation e Siemens Energy AG hanno collaborato sui requisiti delle stazioni di commutazione in corrente continua. I sistemi futuri combineranno interruttori meccanici ultraveloci, elettronica di potenza, assorbimento di energia, algoritmi di protezione e controlli digitali. Le prime implementazioni si concentreranno su hub eolici offshore, interconnessioni e corridoi di trasmissione a maglia, dove l'isolamento selettivo dei guasti preserva il flusso di energia. La scalabilità commerciale dipende da standard interoperabili, ingombro ridotto, perdite ridotte e dimostrazioni sul campo affidabili da parte di diversi fornitori.
Opportunità di mercato per gli interruttori automatici ad alta tensione
Sviluppare la capacità regionale intorno ai colli di bottiglia della rete
Le previsioni di mercato sugli interruttori ad alta tensione indicano una lacuna rilevante in termini di capacità produttiva, di collaudo e di assistenza sul campo in prossimità dei principali programmi di trasmissione. L'IEA osserva che i prezzi delle apparecchiature di rete sono quasi raddoppiati in cinque anni e che gli investimenti annuali nella rete devono aumentare di circa il 50% entro il 2030, passando da 400 miliardi di dollari. I produttori possono dare priorità all'assemblaggio degli interruttori, alla produzione dei meccanismi, al collaudo finale e ai centri di distribuzione dei pezzi di ricambio negli Stati Uniti, in India, in Medio Oriente e in alcuni mercati europei. La qualificazione congiunta con le utility, la standardizzazione dei design delle baie e gli accordi a lungo termine sui componenti possono ridurre i tempi di consegna. Gli investimenti dovrebbero concentrarsi sulle classi di tensione con domanda ricorrente piuttosto che su megaprogetti isolati, mentre la messa in servizio digitale e la formazione dei tecnici migliorano l'utilizzo una volta che la capacità produttiva entra in servizio.
Conversione delle flotte installate tramite programmi di ammodernamento
Un'ampia base installata crea un'opportunità di servizio che non richiede la completa sostituzione della sottostazione. I fornitori possono offrire aggiornamenti dei meccanismi, kit di monitoraggio, miglioramenti delle guarnizioni, pacchetti di commutazione controllata, rigenerazione dei pezzi di ricambio e percorsi di riduzione dei gas fluorurati basati su interruzioni programmate. I programmi di retrofit sono interessanti per le utility perché spesso è possibile mantenere le opere civili, le interfacce bus e i sistemi di protezione. I fornitori dovrebbero mappare i modelli installati, conservare i disegni preesistenti, certificare gli assemblaggi intercambiabili e mantenere un inventario di emergenza regionale. I contratti di ciclo di vita possono raggruppare ispezione, diagnostica, ricambi e gestione dei gas a fine vita, generando entrate ricorrenti e supportando gli obiettivi di riduzione delle emissioni dei clienti. Il successo dipende da una valutazione trasparente della vita residua e da confini chiari tra ristrutturazione, retrofit e sostituzione completa.
Sviluppi recenti
- Maggio 2026: Hitachi Energy ha presentato un nuovo interruttore automatico a serbatoio morto senza SF₆, progettato per sistemi di trasmissione ad altissima tensione, in occasione della conferenza IEEE PES T&D 2026 a Chicago. La nuova tecnologia EconiQ è classificata per 800 kV e 63 kA, rappresentando un importante passo avanti verso l'eliminazione dell'esafluoruro di zolfo (SF₆) dalle apparecchiature delle reti ad alta tensione.
- Aprile 2025: Sensata Technologies ha presentato la sua serie STPS500 PyroFuse, un interruttore automatico pirotecnico compatto progettato per fornire una protezione rapida ai sistemi elettrici ad alta tensione operanti fino a 1.000 V. Il dispositivo è destinato a migliorare la sicurezza in applicazioni quali veicoli elettrici, infrastrutture di ricarica, settore aerospaziale e apparecchiature industriali.
- Aprile 2026: Eaton ha ampliato il suo portafoglio di dispositivi di protezione dei circuiti ad alta tensione Breaktor con una nuova versione unipolare, insieme a un'opzione di controllo a 24 volt, funzionalità di sicurezza migliorate e prestazioni di interruzione di cortocircuito superiori. Le tecnologie sono state presentate all'ACT Expo 2026 di Las Vegas. Il nuovo Breaktor unipolare offre ai produttori di veicoli elettrici e ai progettisti di sistemi una maggiore flessibilità nello sviluppo di architetture di batterie ad alta tensione. Può separare i poli positivo e negativo della batteria e può essere integrato con componenti come relè a ritenuta e sezionatori pirotecnici.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -