
Markt für Hydrographic Survey Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für hydrographische Vermessungsgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (Sensorsystem, Positionierungssystem, Unterwassersensor, Sonstige); Anwendung (Hydrographische/Bathymetrische Vermessung, Hafenmanagement, Offshore-Öl- und Gasvermessung, Kabel-/Pipeline-Trassenvermessung, Kartierungsanwendung, Sonstige); Plattform (Überwasserschiffe, USVS und UUVS, Flugzeuge); Endnutzer (Kommerziell, Forschung, Verteidigung); Tiefe (Flachwasser, Tiefwasser) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016931
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
3,05 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,83 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,24 %
Wachstumsrate
Adressierbarer Markt
35,75 Mrd. US-Dollar
(2026–2034)
Der Markt für hydrographische Vermessungsgeräte, der 2025 einen Wert von 3,05 Milliarden US-Dollar erreichte, wird bis 2034 voraussichtlich auf 4,83 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,24 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Sensor-, Positionierungs- und Unterwassermesslösungen für verschiedene Anwendungen wie bathymetrische Vermessung, Hafenmanagement, Offshore-Vermessungen, Navigation, Kartierung, Forschung und militärische Aktivitäten. Die zunehmende Diversifizierung der Plattformen beeinflusst dabei immer stärker Kaufentscheidungen und Einsatzstrategien.
Nordamerika ist aus struktureller Sicht von Bedeutung, da hydrographische Behörden, Verteidigungsbehörden, Offshore-Unternehmen und Infrastrukturbetreiber auf präzise Meeresbodeninformationen angewiesen sind. Das Marktwachstum für hydrographische Vermessungsgeräte wird durch die Modernisierung von Vermessungsschiffflotten, autonome Plattformen, Küsteninfrastrukturprojekte und die regelmäßige Aktualisierung von Geodaten angetrieben.
Marktanalyse und Einblicke für hydrographische Vermessungsgeräte
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Anteil von 33–37 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen , unterstützt durch Vermessungsarbeiten im Verteidigungsbereich, Erneuerung der Küsteninfrastruktur, Offshore-Energieaktivitäten und etablierte Ökosysteme für die hydrographische Beschaffung.
- USA: Die USA machten 2025 schätzungsweise 72–78 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 % wachsen , angeführt von Anwendungen in den Bereichen Vermessung durch die Bundesregierung, Verteidigung, Häfen und Binnenschifffahrt.
- Europa: Europa hielt im Jahr 2025 einen geschätzten Anteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen . Großbritannien, Deutschland, Norwegen, Frankreich, Italien und Spanien stützen die Nachfrage durch maritime Infrastruktur, Kartierung, Umweltüberwachung und Offshore-Aktivitäten.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 schätzungsweise bei 25–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen . China, Japan, Südkorea, Indien und Australien profitieren dabei von Hafenausbau, Modernisierung der Marine, Offshore-Projekten und ozeanographischen Programmen.
- Größtes Segment: Sensorsysteme machten im Jahr 2025 schätzungsweise 42–46 % des Marktanteils aus , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % zwischen 2026 und 2034. Dies spiegelt den breiten Einsatz in den Bereichen Kartierung, Navigation, Infrastruktur und Umwelterhebungen wider.
- Wachstumsstarkes Segment: USVS und UUVS repräsentierten im Jahr 2025 einen geschätzten Marktanteil von 12–16 % , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % zwischen 2026 und 2034 , angetrieben durch risikoärmere Fernerkundung und die Wirtschaftlichkeit autonomer Missionen.
- Detaillierte Analyse der wichtigsten Unternehmen: Unique Group FZC, Teledyne Marine, SyQwest, Inc., Southern Engineering Co. Ltd. (SECO), Sonardyne Group Ltd., MIND Technology, Inc., Kongsberg Gruppen, iXblue, SONARTRONIC, Xylem Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung des Marktes für hydrographische Vermessungsgeräte hat sich von schiffsgestützten Echoloten hin zu Sensorsystemen verlagert, die Fächerecholot, Trägheitsnavigation, akustische und satellitengestützte Positionsbestimmung sowie Datenverarbeitung und Automatisierung des Prozesses mit autonomen Schiffen nutzen. Die Miniaturisierung der Sensorhardware ermöglicht die Installation auf kleineren Schiffen und Unterwasserplattformen, während Softwarelösungen die Integration von Datenerfassung, Qualitätskontrolle, Visualisierung und Geodatengenerierung erlauben. Der S-100-Standard der Internationalen Hydrographischen Organisation (IOO) wird die Entwicklung hin zu interoperablen digitalen hydrographischen Daten beschleunigen.
Für Geräte, die mit heterogenen Plattformen kompatibel sind und interoperable Daten mit minimaler Nachbearbeitung erzeugen können, wird weiteres Marktwachstum erwartet. Die Entwicklung aufstrebender maritimer Volkswirtschaften wird die Ausgaben für Küstenvermessung, Hafenausbau, Offshore-Infrastruktur und Schiffsvermessung ankurbeln. Die Einhaltung der Vorschriften für S-100-Datenprodukte, einschließlich bathymetrischer Oberflächen und Navigationsdatensätze, wird die Nachfrage nach hochwertigen Datenquellen und Geräten erhöhen.
Marktbericht für hydrographische Vermessungsgeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,05 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,83 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,24 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für hydrographische Vermessungsgeräte
Die Nachfrage wird durch den Bedarf an aktuellen Meeresbodendaten für Navigation, Baggerarbeiten, Bauprojekte, Offshore-Energieaktivitäten, Umweltschutz und militärische Zwecke beeinflusst. Die Integration des gesamten Workflow-Prozesses und nicht nur einzelner Geräte gewinnt für das Marktwachstum zunehmend an Bedeutung, da die Integration von Positionierung, Bewegungskorrektur, Tiefenmessungen, Bildgebung und Datenanalyse gefordert wird. Die Einführung des S-100-Formats erhöht die Bedeutung der Interoperabilität hydrographischer Datensätze.
Die Lieferkette umfasst Sensorhersteller, Navigationsexperten, Fahrzeughersteller, Softwareunternehmen, Vermessungsunternehmen, hydrographische Ämter, Militärorganisationen, Hafenbehörden und Offshore-Unternehmen. Die Lieferkette wird von Präzisionselektronik, akustischen Wandlern, Inertialsensoren, wasserdichten Gehäusen und Spezialsoftware beeinflusst. Ausrüstungsunternehmen mit einem breiten Produktsortiment können verschiedene Technologien zu einem einheitlichen Produkt kombinieren, während spezialisierte Unternehmen mit ihren jeweiligen Kompetenzen konkurrieren.
Die Wettbewerbspositionierung konzentriert sich zunehmend auf Plattformen, Autonomie und Sensoren. Kongsberg Gruppen nutzt Hydroakustik, Positionierungs- und Autonomietechnologien, während Teledyne Marine auf seine Bildgebungs-, Instrumentierungs-, Fahrzeug- und hydrografischen Softwarelösungen setzt. MIND Technology, Inc. hingegen ist auf Produkte für die maritime Vermessung spezialisiert, darunter Positionierungs- und Schleppstreamer-Technologien, und Xylem Inc. bietet mit seinen SonTek-Produkten Wasser- und hydrographische Messungen an.
Der Markt für hydrographische Vermessungsgeräte verzeichnet einen Investitionstrend hin zu autonomen Vermessungsplattformen, kleinen Sensoren, Echtzeitverarbeitung und Interoperabilität. Diese Investitionen spiegeln sich in den Technologieaktivitäten von Teledyne Marine im Jahr 2026 wider, beispielsweise in Fächerecholot- und autonomer Navigationstechnologie, sowie in der plattformunabhängigen Unterwasser-Sensorik und -Kartierung der Kongsberg Gruppen. Kleinere Unternehmen wie die Sonardyne Group Ltd., SyQwest, Inc., iXblue, SONARTRONIC und Southern Engineering Co. Ltd. (SECO) spielen weiterhin eine wichtige Rolle, insbesondere dort, wo spezialisierte Positionierungs- oder Akustiklösungen benötigt werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
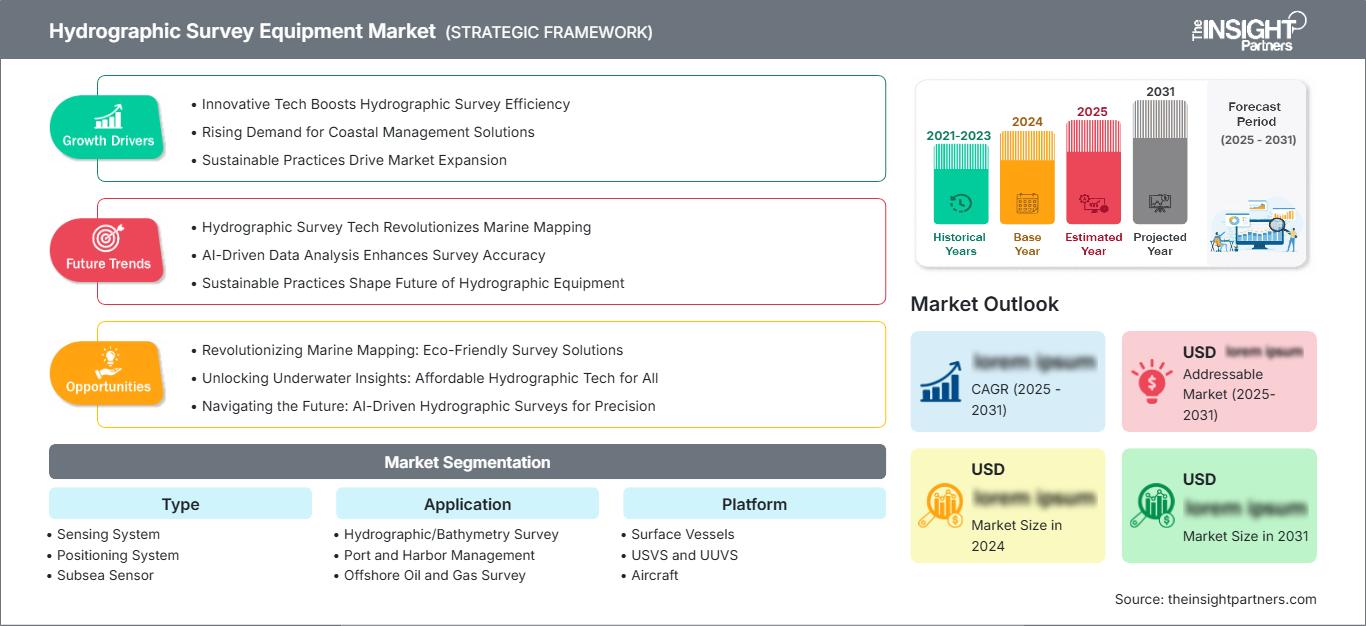
Markt für hydrographische Vermessungsgeräte: Strategische Einblicke
Regionale Einblicke
Markt für hydrographische Vermessungsgeräte in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 33–37 % am Markt für hydrographische Vermessungsgeräte halten und voraussichtlich im Zeitraum 2025–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,8 % verzeichnen. Die Region verfügt über gut entwickelte hydrographische Organisationen, lange Küstenlinien, Binnengewässer, einen Bedarf der Marine und eine fortschrittliche Offshore-Industrie. Vermessungsarbeiten auf Bundes- und Landesebene in den USA erzeugen einen ständigen Bedarf an Geräten für Positionierung, Bathymetrie, akustische Sensorik und Datenverarbeitung.
Die USA führend in der regionalen Nachfrage aufgrund ihrer Vermessungen im Verteidigungsbereich, Hafenvermessungen, Baggerarbeiten, Küstenschutzmaßnahmen und Meeresforschung. Kanada generiert zusätzliche Nachfrage durch seine Vermessungen in der Arktis, an der Küste, im Fischereisektor, im Infrastrukturbereich und im Schifffahrtsbereich. Der zunehmende Einsatz autonomer Über- und Unterwasserfahrzeuge hat aufgrund der reduzierten Betriebszeiten von Schiffen und des besseren Zugangs zu anspruchsvollen Umgebungen zu veränderten Nachfragebedingungen geführt.
US-Markt für hydrographische Vermessungsgeräte
Die USA deckten 2025 schätzungsweise 72–78 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 jährlich um 5,1–5,9 % wachsen. Bundesweite hydrographische Aktivitäten, Vermessungsarbeiten der Marine, Hafenmodernisierung, Ausbaggerungsarbeiten, Küstenüberwachung und Binnenschifffahrtsmanagement führen zu einem regelmäßigen Bedarf an Ausrüstung. Kommerzielle Vermessungsunternehmen erhöhen die Nachfrage nach effizienten mobilen Systemen.
Laut dem Marktbericht für hydrographische Vermessungsgeräte tragen Teledyne Marine, Kongsberg Gruppen, Xylem Inc., MIND Technology, Inc. und weitere Unternehmen zu Sensoren, Positionierungssystemen, autonomen Systemen und maritimen Messtechnik bei. Der Fokus der Anwendungen verlagert sich weg von traditionellen Schiffsvermessungen hin zu unbemannten Überwasserfahrzeugen (USVs), unbemannten Unterwasserfahrzeugen (UUVs), schneller Bathymetrieerfassung, Infrastrukturvermessungen und Umweltsensorik. Auch die Bundesregierung zeigt Interesse am Kauf kleiner autonomer Vermessungs- und Wassermesssysteme.
Europäischer Markt für hydrographische Vermessungsgeräte
Die Region sollte 2025 einen Marktanteil von 24–28 % erreichen, und das prognostizierte Wachstum bis 2034 wird bei 4,8–5,6 % liegen. Europa beherbergt aufgrund seiner Tradition hydrographischer Vermessungsorganisationen, militärischer Bedürfnisse, Häfen, Offshore-Energieentwicklung und fortschrittlicher Meerestechnologien zahlreiche Zentren der Hydrographie. Deutschland und Norwegen leisten ihren Beitrag zur Branche durch maritime Ingenieurwissenschaften, Meerestechnologie, militärische Bedürfnisse und Offshore-Anwendungen.
Frankreich, Italien und Spanien generieren aufgrund ihrer Marineprojekte, Häfen, Küstenmanagementprojekte, Meeresforschung und Infrastrukturuntersuchungen zusätzlichen Bedarf. Die Interoperabilität digitaler hydrographischer Informationen und die autonome Datenerfassung gewinnen für europäische Beschaffungen zunehmend an Bedeutung. Die Einführung von S-100 ist insbesondere deshalb relevant, weil die Betriebsstandards im Januar 2026 eingeführt wurden.
Markt für hydrographische Vermessungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von rund 25–29 % und wird voraussichtlich bis 2034 ein Wachstum von 5,8–6,6 % verzeichnen. China ist Marktführer in der Region, gefolgt von Japan, Südkorea, Indien und Australien. Hafenausbau, Modernisierung der Marine, Offshore-Aktivitäten und die Ozeanographie zählen zu den treibenden Faktoren.
Die zunehmende Industrialisierung und maritime Politik fördern Meeresbodenuntersuchungen und Küstenüberwachung. Indien und Australien bieten Potenzial für Verteidigungs- und Küstenuntersuchungen, während China, Japan und Südkorea eine Kombination aus kommerziellen und maritimen Aktivitäten sowie Ozeanographie aufweisen.
Markt für hydrographische Vermessungsgeräte im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch Offshore-Energie, Hafenausbau, Küstenentwicklung, maritime Sicherheit und Infrastrukturkartierung gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führende regionale Märkte, während Südafrika einen wichtigen Standort für Forschung, Häfen und Küstenvermessung bietet. Der übrige Nahe Osten und Afrika ist weiterhin fragmentiert.
Die prognostizierte Wachstumsrate für die Region liegt bei 4,3–5,2 %, wobei Saudi-Arabien zu den führenden Märkten zählt. Große Küsten- und Offshore-Projekte benötigen präzise Informationen über den Meeresboden, während im Verteidigungsbereich aufgrund geringerer Risikofaktoren Systeme bevorzugt werden, die autonom und ferngesteuert eingesetzt werden können.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen . Sensorsysteme weisen weiterhin die größte installierte Basis auf, da bathymetrische Messungen und Meeresbodenmessungen nach wie vor grundlegende Anforderungen darstellen. Positionierungssysteme und Unterwassersensoren gewinnen an strategischer Bedeutung, da die Anforderungen an Vermessungsgenauigkeit, autonome Navigation und Tiefseeoperationen steigen. Der Markt für hydrographische Vermessungsgeräte umfasst daher zunehmend integrierte Sensorarchitekturen anstelle von eigenständigen Datenerfassungsgeräten.
- Sensorsysteme: Fächerecholot- und verwandte akustische Sensortechnologien sind weiterhin von zentraler Bedeutung für bathymetrische Messungen, Hafenvermessungen, Baggerarbeiten und die Charakterisierung des Meeresbodens. Ihre Integration mit Echtzeitverarbeitung steigert die betriebliche Effizienz.
- Positionierungssystem: Hochpräzise GNSS-, Inertial-, Akustik- und Hybrid-Positionierungssysteme unterstützen die präzise Georeferenzierung von Sensoren. Die Nachfrage steigt, da autonome Plattformen eine zuverlässige Navigation auch dort benötigen, wo keine Satellitensignale verfügbar sind.
- Unterwassersensor: Druckfeste Unterwassersensorik ermöglicht Tiefseemessungen, Infrastrukturinspektionen und Umweltuntersuchungen. Kompakte Bauformen verbessern die Integration in AUVs, ROVs und spezialisierte Unterwasserplattformen.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,9 % prognostiziert . Hydrographische und bathymetrische Vermessungen bleiben grundlegend, während Hafenmanagement, Offshore-Infrastruktur, Kabelverlegung und Kartierung zunehmend präzise Datensätze erfordern. Die Marktanalyse zeigt, dass sich die Anwendungen auf das Lebenszyklusmanagement von Anlagen konzentrieren, wobei ein einziger Vermessungsdatensatz die Anforderungen in den Bereichen Engineering, Navigation, Inspektion und Regulierung erfüllen kann.
- Hydrographische/Bathymetrische Vermessung: Die Kernkartierungstätigkeit unterstützt Navigation, Baggerarbeiten, Küsteningenieurwesen und die Charakterisierung des Meeresbodens. Hochauflösende Datenerfassung wird zunehmend mit automatisierter Qualitätskontrolle und digitalen Arbeitsabläufen kombiniert.
- Hafenmanagement: Häfen benötigen regelmäßige Aktualisierungen des Meeresbodens für Ausbaggerungen, Liegeplatzplanung, Schifffahrtssicherheit und Infrastrukturüberwachung. Kompakte und autonome Vermessungssysteme verbessern den Zugang und die Einsatzplanung.
- Offshore-Öl- und Gasvermessung: Offshore-Betreiber nutzen akustische und Positionierungstechnologien zur Charakterisierung des Meeresbodens, zur Inspektion von Infrastrukturen, zur Routenplanung und zur Sicherstellung der Anlagenintegrität, insbesondere in tieferen und komplexeren Umgebungen.
- Trassenvermessung für Kabel/Pipelines: Genaue Bathymetrie und Unterwasserpositionierung sind unerlässlich für die Trassenauswahl, Installationsplanung, Inspektion und Wartung kritischer Unterwasserinfrastruktur.
- Anwendung in der Kartierung: Die moderne Kartenerstellung ist zunehmend auf standardisierte, interoperable digitale Datensätze angewiesen. S-100-Produkte wie S-101 und S-102 unterstreichen die Bedeutung einer strukturierten hydrographischen Datenerfassung.
Plattform
Für das Plattformsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,7–6,5 % erwartet . Überwasserschiffe bleiben für großflächige Kartierungen wichtig, jedoch gewinnen unbemannte Überwasserfahrzeuge (USVs) und unbemannte Unterwasserfahrzeuge (UUVs) an Marktanteilen, da sie mit reduziertem Personalaufwand und verbesserter Zugänglichkeit operieren können. Flugzeuge ergänzen maritime Plattformen, wenn für die Kartierung von Flachwassergebieten, Küstenregionen oder großen Flächen eine schnelle Abdeckung erforderlich ist.
- Oberflächenschiffe: Konventionelle Vermessungsschiffe werden weiterhin bevorzugt für Tiefseeoperationen, komplexe Sensorlasten, lange Einsatzdauer und Projekte, die eine umfangreiche Verarbeitung und viel Personal an Bord erfordern.
- USVS und UUVS: Autonome und unbemannte Plattformen ermöglichen wiederholbare Erkundungen bei reduziertem Risiko in gefährlichen Umgebungen. Ihre kompakte Bauweise eignet sich für Einsätze in flachen Gewässern, in stark frequentierten Gebieten, in abgelegenen Gebieten und im Infrastrukturbereich.
- Flugzeuge: Luftgestützte Vermessungsplattformen ermöglichen die schnelle Erfassung ausgedehnter Küsten- und Flachwassergebiete. Sie ergänzen akustische Systeme dort, wo der Einsatz von Schiffen durch Zugänglichkeit, Wassertiefe oder Vermessungsmaßstab eingeschränkt ist.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen . Kommerzielle Organisationen stellen einen wesentlichen Nachfragefaktor dar, da Vermessungsunternehmen, Offshore-Betreiber, Häfen und Infrastrukturbetreiber regelmäßig Daten benötigen. Forschungseinrichtungen und Verteidigungsorganisationen haben einen spezifischen Bedarf an fortschrittlichen Sensoren, autonomen Systemen und hochpräzisen Positionierungssystemen.
- Gewerbliche Anwender legen Wert auf Produktivität, optimale Auslastung der Ausrüstung, präzise Vermessung und Wirtschaftlichkeit über den gesamten Lebenszyklus. Offshore-, Hafen-, Bagger-, Bau- und Infrastrukturprojekte erzeugen einen wiederkehrenden Ausrüstungsbedarf.
- Forschung: Forschungsorganisationen benötigen flexible Systeme, die in der Lage sind, bathymetrische, umweltbezogene, geologische und ozeanographische Informationen über verschiedene Wassertiefen und Einsatzbedingungen hinweg zu erfassen.
- Verteidigung: Anwender im Verteidigungsbereich legen Wert auf robuste Positionierung, autonomen Betrieb, Meeresbodenüberwachung, Infrastrukturschutz, Navigation und schnelle Umweltcharakterisierung in umkämpften oder schwierigen Einsatzumgebungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Hydrographische/Bathymetrische Vermessung |
Hoch |
Kartierung des Meeresbodens |
Reifen |
|
Hafen- und Hafenmanagement |
Hoch |
Hafendigitalisierung |
Skalierung |
|
Offshore-Öl- und Gas-Erkundung |
Medium |
Tiefseekartierung |
Reifen |
|
Kabel-/Pipeline-Trassenvermessung |
Medium |
Routenintelligenz |
Skalierung |
|
Diagrammanwendung |
Medium |
Digitale Charts |
Skalierung |
Markttreiber und Wirkungsanalyse für hydrographische Vermessungsgeräte
Ausbau autonomer und ferngesteuerter Vermessung
Autonome Über- und Unterwasserplattformen verändern die Wirtschaftlichkeit der hydrographischen Datenerfassung, indem sie die Abhängigkeit von großen, bemannten Schiffen verringern und Einsätze in gefährlichen oder beengten Umgebungen ermöglichen. Unbemannte Überwasserfahrzeuge (USVs) unterstützen wiederholbare Küsten- und Hafenvermessungen, während unbemannte Unterwasserfahrzeuge (UUVs) detaillierte Informationen über den Meeresboden im Bereich von Pipelines, Kabeln und Offshore-Anlagen erfassen können. Die wirtschaftlichen Auswirkungen reichen über den Fahrzeugabsatz hinaus, da der autonome Einsatz die Nachfrage nach kompakten Sonaren, Inertialsystemen, akustischer Positionierung, Kommunikationssystemen, Missionssoftware und Onboard-Datenverarbeitung erhöht. Anbieter, die interoperable Nutzlasten entwickeln, können ein breiteres Spektrum an Plattformen bedienen. Teledyne Marine und die Kongsberg Gruppen sind Beispiele für Unternehmen, die die autonomen Fähigkeiten in den Bereichen Navigation, Sonar und Fahrzeugtechnologien ausbauen.
Digitale hydrographische Standards erhöhen die Anforderungen an die Datenqualität.
Die Umstellung auf S-100-basierte hydrographische Produkte erhöht die Bedeutung von Datenkonsistenz, Interoperabilität, Metadaten und Verarbeitungsqualität. Die operationellen S-100-Produktspezifikationen traten im Januar 2026 in Kraft. Das Rahmenwerk umfasst mittlerweile Produkte wie elektronische Seekarten, bathymetrische Oberflächen, Wasserstandsinformationen, Strömungsmessungen und die Verwaltung der Tiefgangshöhe. Diese Entwicklung hat Auswirkungen auf die Ausrüstung, da die Quellmessungen zunehmend strukturierte digitale Arbeitsabläufe unterstützen müssen. Vermessungsorganisationen werden daher Sensoren und Positionierungssysteme priorisieren, die eine höhere Georeferenzierungsqualität, automatisierte Validierung und eine nahtlose Integration in Produktionsumgebungen ermöglichen. Dies dürfte integrierte Hardware-Software-Portfolios und Anbieter begünstigen, die die Kompatibilität bei sich ändernden Spezifikationen gewährleisten können.
Wachstum der Überwachungsanforderungen für Unterwasserinfrastruktur
Die Erweiterung und Alterung der Offshore-Infrastruktur führt zu einem wiederkehrenden Bedarf an Meeresbodenkartierung, Routenverifizierung, Inspektion und Umweltverträglichkeitsprüfung. Unterseekabel, Pipelines, Offshore-Energieanlagen, Häfen und Küsteninfrastruktur benötigen präzise räumliche Informationen vor Baubeginn und während des gesamten Betriebs. Die Auswirkungen auf den Markt sind erheblich, da die Nachfrage nach Ausrüstung an Inspektionszyklen und nicht mehr an einmalige Bauprojekte gekoppelt ist. Hochauflösende akustische Systeme, elektromagnetische Sensoren, Trägheitsnavigation und autonome Plattformen können die Vermessungszeit verkürzen und gleichzeitig die Sichtbarkeit der Anlagen verbessern. Jüngste Produktentwicklungen belegen diese Entwicklung, darunter Kongsbergs Ausbau plattformunabhängiger Sensorik und Teledyne Marines kontinuierliche Weiterentwicklung von Unterwasser-Multibeam-Systemen.
Markt für hydrographische Vermessungsgeräte: Zukunftstrends
Plattformunabhängige Sensorarchitekturen
Zukünftige hydrographische Systeme werden voraussichtlich zunehmend plattformunabhängig sein, sodass dieselbe Sensortechnologie auf Überwasserschiffen, unbemannten Überwasserfahrzeugen (USVs), unbemannten Unterwasserfahrzeugen (UUVs), ferngesteuerten Unterwasserfahrzeugen (ROVs) und Schleppsystemen eingesetzt werden kann. Diese Architektur kann die Duplizierung von Ausrüstung reduzieren und die Flottenmodernisierung vereinfachen. Anbieter werden verstärkt über standardisierte Schnittstellen, modulare, druckfeste Gehäuse, kompakte Elektronik und Software konkurrieren, die die Erfassungsparameter automatisch an die Plattformeigenschaften anpasst. Kongsbergs Erweiterung von HISAS über das integrierte HUGIN-Ökosystem hinaus verdeutlicht diese Entwicklung, während Teledyne Marine ebenfalls die Optionen für autonome und Unterwassereinsätze erweitert. Langfristig sollten Beschaffungsentscheidungen zunehmend die Portabilität der Sensoren, die Softwarekompatibilität, die Energieeffizienz und die Integration über den gesamten Lebenszyklus hinweg berücksichtigen, anstatt sich allein auf die Spezifikationen einzelner Instrumente zu konzentrieren.
Echtzeitverarbeitung am Vermessungsrand
Die Echtzeitverarbeitung wird voraussichtlich zu einer entscheidenden Fähigkeit, da Vermessungsbetreiber die Datenqualität und den Abschluss der Mission unmittelbar überprüfen müssen. Edge Computing kann den Bedarf an der Übertragung großer Rohdatensätze für die erste Auswertung reduzieren und ermöglicht es den Betreibern, Lücken, Hindernisse, Anomalien und Infrastrukturmerkmale zu identifizieren, während sich das Fahrzeug noch im Feld befindet. GPU-gestützte Verarbeitung, automatisierte Rasterung, Bewegungskompensation und maschinengestützte Klassifizierung können die Zeitspanne zwischen Datenerfassung und Entscheidungsfindung verkürzen. Kongsbergs HISAS2020 beispielsweise verfügt über Echtzeitverarbeitungsfunktionen, während die branchenweite Entwicklung hin zu integrierten Workflows von der Datenerfassung bis zur Datenauswertung geht. Der daraus resultierende Vorteil ist nicht nur eine schnellere Verarbeitung, sondern auch eine größere Möglichkeit, Missionen anzupassen, bevor die Ausrüstung das Vermessungsgebiet verlässt.
Marktchancen für hydrographische Vermessungsgeräte
Integrierte Pakete für kleinere autonome Vermessungsflotten
Im Markt für hydrographische Vermessungsgeräte bietet sich für Ausrüstungsanbieter die Chance, Sonar, Positionierung, Bewegungserkennung, Kommunikation und Datenverarbeitung in modularen Systemen für kleinere autonome Schiffe zu bündeln. Solche Pakete können den Integrationsaufwand für Vermessungsunternehmen und Infrastrukturbetreiber, die unbemannte Einsätze durchführen, reduzieren. Kommerzielle Angebote sollten sich durch einfache Installation, geringen Stromverbrauch, automatische Kalibrierung, Ferndiagnose und Kompatibilität mit verschiedenen Fahrzeugtypen auszeichnen. Diese Chance ist besonders relevant für Häfen, Küstenbehörden, Binnenschifffahrtsstraßen, Kabelnetzbetreiber und Umweltprogramme, bei denen die Vermessungsgebiete großflächig, die Schiffsbudgets jedoch begrenzt sind. Anbieter können zudem wiederkehrende Software- und Serviceumsätze im Bereich Datenmanagement, Flottenüberwachung, Qualitätssicherung und Cloud-Synchronisierung generieren. Dieser Ansatz würde die Akzeptanz über spezialisierte hydrographische Unternehmen hinaus erweitern.
Regionale Produktions- und Dienstleistungsökosysteme
Aufstrebende maritime Märkte bieten Chancen für Anbieter, die den Verkauf von Ausrüstung mit lokaler Integration, Kalibrierung, Schulung, Wartung und technischem Support kombinieren. Indien, Südostasien, der Nahe Osten und Teile Afrikas entwickeln Häfen, Offshore-Infrastruktur, Forschungskapazitäten und Marineflotten, die zuverlässige hydrographische Daten benötigen. Lokale Servicekapazitäten können Ausfallzeiten reduzieren und die praktische Schwierigkeit der Wartung von Präzisionsgeräten fernab der Produktionsstätten bewältigen. Partnerschaften mit Werften, Vermessungsunternehmen, Universitäten, Verteidigungsorganisationen und hydrographischen Behörden können den Marktzugang verbessern und gleichzeitig den Wissenstransfer fördern. Anbieter sollten robusten Produkten, modularen Ersatzteilstrategien, regionalen Schulungszentren und anwendungsspezifischen Paketen Priorität einräumen. Solche Investitionen können dauerhafte Kundenbeziehungen schaffen, ohne dass eine vollständige lokale Fertigung jeder Komponente erforderlich ist.
Aktuelle Entwicklungen
- Juli 2026: TGS brachte Gemini X auf den Markt, eine Kombination aus der Gemini Enhanced Frequency Source und der Apparition-Codierungstechnologie für die koordinierte Datenerfassung aus mehreren Quellen. Die Lösung ist darauf ausgelegt, die Qualität seismischer Daten, die betriebliche Effizienz und die Bildgebung bei der Erkundung von Meeresbodenknoten zu verbessern.
- November 2024: SOCOTEC erwarb Aspect Land & Hydrographic Surveys Ltd., stärkte damit seine spezialisierten Vermessungskapazitäten in England und erweiterte sein Angebot an hydrographischen, bathymetrischen, geophysikalischen und ozeanographischen Dienstleistungen.
- September 2022: EIVA erwarb SensorSurvey A/S, um die Produktentwicklung und die Praxiserprobung von hydrographischen Vermessungs- und Unterwasserinspektionslösungen durch eine engere Zusammenarbeit mit erfahrenen Vermessungsexperten zu stärken.
- Februar 2022: Woolpert erwarb eTrac Inc. und kombinierte so die Expertise von Woolpert im Bereich der schiffsgestützten Hydrographie und des Fächerecholots mit den Fähigkeiten des Unternehmens in den Bereichen Luftbildvermessung, Bathymetrie und Geodaten, um die integrierten Dienstleistungen im Bereich der maritimen Vermessung auszubauen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -