
Mercado de equipos de levantamiento hidrográfico: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de equipos para levantamientos hidrográficos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (sistema de detección, sistema de posicionamiento, sensor submarino, otros); aplicación (levantamiento hidrográfico/batimétrico, gestión de puertos y dársenas, levantamiento de petróleo y gas en alta mar, levantamiento de rutas de cables/oleoductos, aplicación de cartografía, otros); plataforma (buques de superficie, USVS y UUVS, aeronaves); usuario final (comercial, investigación, defensa); profundidad (aguas poco profundas, aguas profundas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016931
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
3.050 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.830 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,24 %
Índice de crecimiento
Mercado potencial
35.750 millones de dólares estadounidenses
(2026-2034)
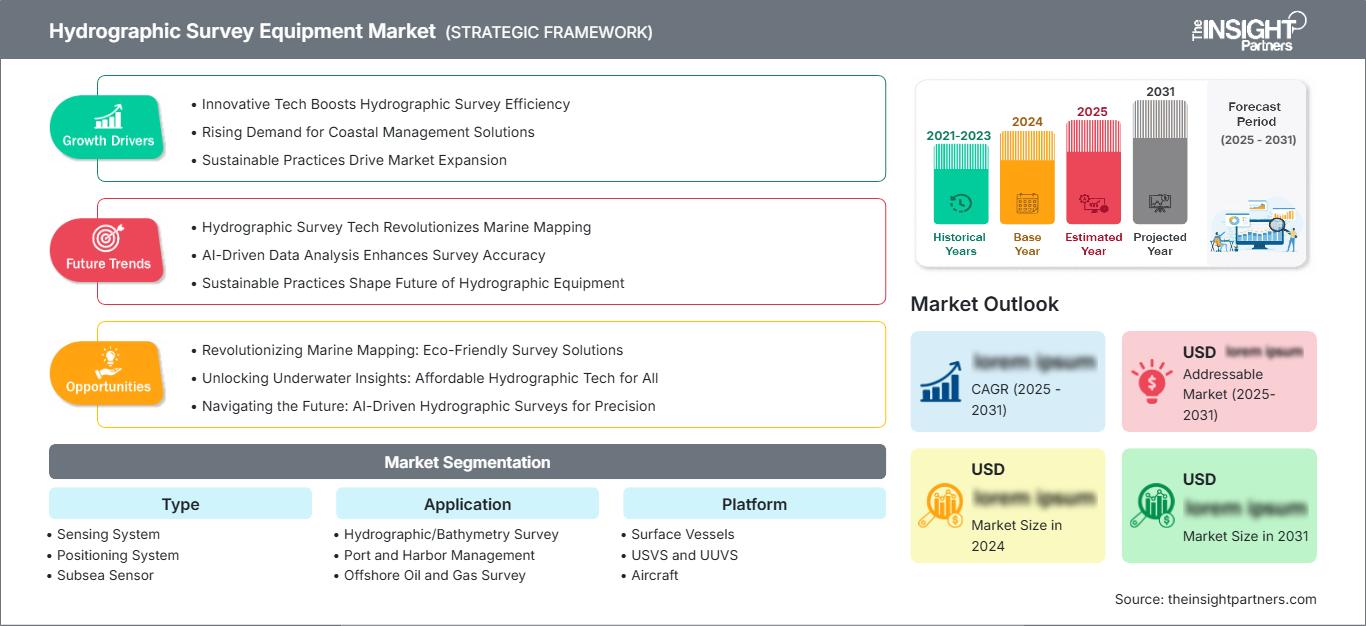
El mercado de equipos para levantamientos hidrográficos, valorado en 3050 millones de dólares estadounidenses en 2025, se prevé que alcance los 4830 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,24 % durante el período 2026-2034. Este mercado incluye soluciones de detección, posicionamiento y medición submarina utilizadas en diversas aplicaciones, como levantamientos batimétricos, gestión portuaria, estudios en alta mar, navegación, cartografía, investigación y actividades militares. La diversificación de las plataformas influye cada vez más en las decisiones de compra y las tácticas de despliegue.
América del Norte es importante desde una perspectiva estructural debido a la necesidad que tienen las agencias hidrográficas, las agencias de defensa, las empresas offshore y los gestores de infraestructuras de contar con información precisa sobre el lecho marino. El tamaño del mercado de equipos para levantamientos hidrográficos está impulsado por la modernización de las flotas de buques de prospección, las plataformas autónomas, las iniciativas de infraestructura costera y las actualizaciones frecuentes de la información geoespacial.
Evaluación y perspectivas del mercado de equipos para levantamientos hidrográficos
- América del Norte: América del Norte representó una participación estimada del 33-37% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,8% entre 2026 y 2034 , respaldada por los estudios de defensa, la renovación de la infraestructura costera, la actividad energética marina y los ecosistemas establecidos de adquisición hidrográfica.
- EE. UU.: Se estima que Estados Unidos representó entre el 72 % y el 78 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,9 % entre 2026 y 2034 , impulsado por los sectores de topografía federal, defensa, puertos y vías navegables interiores.
- Europa: Se estima que Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % entre 2026 y 2034 , con el Reino Unido, Alemania, Noruega, Francia, Italia y España apoyando la demanda a través de infraestructuras marítimas, cartografía, monitoreo ambiental y actividades en alta mar.
- Asia Pacífico: Se estima que la región de Asia Pacífico representó entre el 25 % y el 29 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,6 % entre 2026 y 2034 , beneficiándose China, Japón, Corea del Sur, India y Australia del desarrollo portuario, la modernización naval, los proyectos en alta mar y los programas oceanográficos.
- Segmento más grande: Los sistemas de detección representaron una cuota de mercado estimada del 42-46% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8% entre 2026 y 2034 , lo que refleja su amplia implementación en cartografía, navegación, infraestructura y estudios ambientales.
- Segmento de alto crecimiento: Los USVS y UUVS representaron una cuota de mercado estimada del 12-16% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,0-8,0% entre 2026 y 2034 , impulsada por la reducción de riesgos en los estudios remotos y la economía de las misiones autónomas.
- Empresas clave analizadas en detalle: Unique Group FZC, Teledyne Marine, SyQwest, Inc., Southern Engineering Co. Ltd. (SECO), Sonardyne Group Ltd., MIND Technology, Inc., Kongsberg Gruppen, iXblue, SONARTRONIC, Xylem Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de equipos para levantamientos hidrográficos ha evolucionado desde la ecosonda naval hacia sistemas de detección que utilizan sonares multihaz, navegación inercial, posicionamiento acústico, posicionamiento satelital, computación y automatización del proceso con embarcaciones autónomas. La miniaturización del hardware de los sensores permite su instalación en embarcaciones más pequeñas y plataformas submarinas, mientras que las soluciones de software facilitan la integración de la adquisición, el control de calidad, la visualización y la generación de datos geoespaciales. El estándar S-100 de la Organización Hidrográfica Internacional acelerará el desarrollo hacia la interoperabilidad de los datos hidrográficos digitales.
Se prevé un mayor crecimiento del mercado para los equipos capaces de trabajar con plataformas heterogéneas y generar datos interoperables con un procesamiento posterior mínimo. El desarrollo de las economías marítimas emergentes impulsará la inversión en levantamientos topográficos costeros, desarrollo de instalaciones portuarias, desarrollo de infraestructuras marinas y levantamientos navales. El cumplimiento normativo de los productos de datos S-100, que incluyen superficies batimétricas y conjuntos de datos de navegación, incrementará la demanda de fuentes de datos y equipos de alta calidad.
Alcance del informe de mercado de equipos para levantamientos hidrográficos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.050 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.830 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,24% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos para levantamientos hidrográficos
La demanda se verá influenciada por la necesidad de mantener actualizados los datos del lecho marino para la navegación, el dragado, los proyectos de construcción, las actividades energéticas en alta mar, el medio ambiente y las necesidades militares. La integración del flujo de trabajo, en lugar de equipos individuales, se ha vuelto más importante para el crecimiento del mercado debido a la demanda de integración de posicionamiento, corrección de movimiento, mediciones de profundidad, imágenes y análisis de datos. La introducción del formato S-100 aumenta la importancia de la interoperabilidad en los conjuntos de datos hidrográficos.
La cadena de suministro incluye fabricantes de sensores, expertos en navegación, fabricantes de vehículos, empresas de software, contratistas de topografía, oficinas hidrográficas, organizaciones militares, autoridades portuarias y entidades offshore. El suministro se ve afectado por componentes electrónicos de precisión, transductores acústicos, sensores inerciales, carcasas impermeables y software especializado. Las empresas de equipos con una amplia gama de productos pueden combinar diferentes tecnologías en un producto unificado, y las empresas especializadas deben competir con sus capacidades específicas.
Cada vez más, el posicionamiento competitivo gira en torno a plataformas, autonomía y sensores. Kongsberg Gruppen utiliza tecnologías hidroacústicas, de posicionamiento y de autonomía, mientras que Teledyne Marine aprovecha sus soluciones de imagen, instrumentación, vehículos y software hidrográfico. Por otro lado, MIND Technology, Inc. se especializa en productos para estudios marinos, incluyendo soluciones de posicionamiento y tecnología de cable remolcado, y Xylem Inc. aborda las mediciones hídricas e hidrográficas mediante sus productos SonTek.
Las tendencias de inversión en el mercado de equipos para levantamientos hidrográficos apuntan hacia plataformas de levantamiento autónomas, sensores pequeños, procesamiento en tiempo real e interoperabilidad. Estas inversiones se reflejan en las actividades tecnológicas de Teledyne Marine para 2026, como la tecnología multihaz y de navegación autónoma, así como en la detección y cartografía submarina independiente de la plataforma de Kongsberg Gruppen. Sin embargo, empresas más pequeñas como Sonardyne Group Ltd., SyQwest, Inc., iXblue, SONARTRONIC y Southern Engineering Co. Ltd. (SECO) siguen desempeñando un papel importante donde se requieren soluciones acústicas o de posicionamiento especializadas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos para levantamientos hidrográficos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de equipos para levantamientos hidrográficos
América del Norte ostenta una cuota de mercado del 33-37% en equipos de levantamiento hidrográfico en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,8% durante el periodo 2025-2034. La región cuenta con organizaciones hidrográficas bien desarrolladas, extensas costas, aguas interiores, necesidades navales e industrias marinas avanzadas. Las actividades de levantamiento a nivel federal y estatal en EE. UU. generan una demanda constante de equipos de posicionamiento, batimetría, detección acústica y procesamiento de datos.
Estados Unidos lidera la demanda regional gracias a sus estudios de defensa, estudios portuarios, operaciones de dragado, resiliencia costera e investigación marina. Canadá genera demanda adicional mediante sus estudios del Ártico, costeros, pesqueros, de infraestructura y de navegación. El creciente uso de vehículos autónomos de superficie y submarinos ha modificado la demanda debido a la reducción de las horas de operación de los buques y al acceso a entornos hostiles.
Mercado estadounidense de equipos para levantamientos hidrográficos
Se estima que Estados Unidos representó entre el 72 % y el 78 % de la demanda de Norteamérica en 2025, y se prevé que crezca entre un 5,1 % y un 5,9 % anual hasta 2034. Las actividades hidrográficas federales, los levantamientos topográficos navales, la modernización de puertos, el dragado, la vigilancia costera y la gestión de vías navegables interiores generan necesidades recurrentes de equipos. Las empresas de topografía comerciales también contribuyen a la demanda de sistemas móviles eficientes.
Según el Informe del Mercado de Equipos para Levantamientos Hidrográficos, Teledyne Marine, Kongsberg Gruppen, Xylem Inc., MIND Technology, Inc. y otras empresas contribuyen al desarrollo de sensores, sistemas de posicionamiento, sistemas autónomos y mediciones marinas. El enfoque en las aplicaciones se está alejando de los levantamientos tradicionales realizados desde buques para incluir vehículos de superficie no tripulados (USV), vehículos submarinos no tripulados (UUV), recopilación rápida de batimetría, levantamientos de infraestructura y detección ambiental. También existe interés federal en la adquisición de pequeños sistemas autónomos de levantamiento y medición de agua.
Mercado europeo de equipos para levantamientos hidrográficos
Se estima que la región tendrá una cuota de mercado del 24 % al 28 % en 2025, y se prevé un crecimiento del 4,8 % al 5,6 % hasta 2034. Europa alberga numerosos centros de hidrografía debido a su tradición en organizaciones de levantamientos hidrográficos, necesidades militares, puertos, desarrollo de energía marina y tecnologías marinas avanzadas. Alemania y Noruega contribuyen a la industria a través de la ingeniería marítima, la tecnología oceánica, las necesidades militares y las aplicaciones en alta mar.
Francia, Italia y España generan demandas adicionales debido a sus proyectos navales, puertos, gestión costera, ciencias marinas y estudios de infraestructuras. La interoperabilidad de la información hidrográfica digital y la recopilación autónoma de datos cobran cada vez más importancia en las adquisiciones europeas. La adopción de S-100 es especialmente relevante, dado que los estándares operativos se introdujeron en enero de 2026.
Mercado de equipos para levantamientos hidrográficos en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 25 % y el 29 % del mercado en 2025 y se prevé que experimente un crecimiento del 5,8 % al 6,6 % hasta 2034. China lidera la región, seguida de Japón, Corea del Sur, India y Australia. El desarrollo portuario, la modernización de la armada, las actividades en alta mar y la oceanografía son algunos de los factores que impulsan las ventas.
El aumento de la industrialización y las políticas marítimas favorecen los estudios del lecho marino y la vigilancia costera. India y Australia presentan potencial para la defensa y los estudios costeros, mientras que China, Japón y Corea del Sur combinan actividades marítimas comerciales y navales con la oceanografía.
Mercado de equipos para levantamientos hidrográficos en Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por la energía eólica marina, la expansión portuaria, el desarrollo costero, la seguridad marítima y la cartografía de infraestructuras. Arabia Saudita y los Emiratos Árabes Unidos lideran los mercados regionales, mientras que Sudáfrica constituye una base importante para la investigación, los puertos y los estudios costeros. El resto de Oriente Medio y África permanece fragmentado.
La tasa de crecimiento proyectada para la zona es del 4,3 al 5,2 %, y la región de Arabia Saudita se perfila como uno de los mercados líderes. Los grandes proyectos costeros y marinos requieren información precisa sobre el lecho marino, mientras que las aplicaciones de defensa prefieren sistemas que puedan desplegarse de forma autónoma y remota debido a la reducción de los factores de riesgo.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos de Sensores crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,7 % durante el período 2026-2034 . Los sistemas de detección mantienen la mayor base instalada, ya que la medición batimétrica y del lecho marino siguen siendo requisitos fundamentales. Los sistemas de posicionamiento y los sensores submarinos están adquiriendo importancia estratégica a medida que la precisión de los levantamientos, la navegación autónoma y las operaciones en aguas profundas se vuelven más exigentes. Por lo tanto, el alcance del mercado de equipos para levantamientos hidrográficos incluye cada vez más arquitecturas de sensores integradas en lugar de dispositivos de adquisición independientes.
- Sistema de detección: Las tecnologías de detección acústica multihaz y afines siguen siendo fundamentales para la adquisición batimétrica, los estudios portuarios, el dragado y la caracterización del lecho marino. Su integración con el procesamiento en tiempo real mejora la eficiencia operativa.
- Sistema de posicionamiento: Las soluciones de posicionamiento GNSS, inercial, acústica e híbrida de alta precisión permiten una georreferenciación precisa de los sensores. La demanda aumenta a medida que las plataformas autónomas requieren una navegación fiable en zonas donde no hay señales satelitales.
- Sensores submarinos: Las tecnologías de detección subacuática y resistentes a la presión permiten realizar mediciones en aguas profundas, inspecciones de infraestructuras y estudios medioambientales. Su diseño compacto facilita la integración con vehículos submarinos autónomos (AUV), vehículos operados remotamente (ROV) y plataformas submarinas especializadas.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,9 % durante el período 2026-2034 . Los levantamientos hidrográficos y batimétricos siguen siendo fundamentales, mientras que la gestión portuaria, la infraestructura marina, el tendido de cables y la cartografía requieren conjuntos de datos cada vez más precisos. El análisis de mercado indica que las aplicaciones convergen en torno a la gestión del ciclo de vida de los activos, donde un único conjunto de datos topográficos puede dar soporte a las necesidades de ingeniería, navegación, inspección y regulación.
- Levantamiento hidrográfico/batimétrico: La cartografía básica respalda la navegación, el dragado, la ingeniería costera y la caracterización del lecho marino. La adquisición de datos de alta resolución se combina cada vez más con el control de calidad automatizado y los flujos de trabajo digitales.
- Gestión de puertos y dársenas: Los puertos requieren actualizaciones frecuentes del lecho marino para el dragado, la planificación de atraques, la seguridad de la navegación y el monitoreo de la infraestructura. Los sistemas de topografía compactos y autónomos mejoran el acceso y la programación operativa.
- Prospección de yacimientos de petróleo y gas en alta mar: Los operadores de plataformas marinas utilizan tecnologías acústicas y de posicionamiento para la caracterización del lecho marino, la inspección de infraestructuras, la planificación de rutas y la integridad de los activos, especialmente en entornos más profundos y complejos.
- Levantamiento topográfico de rutas de cables y tuberías: La batimetría precisa y el posicionamiento submarino son esenciales para la selección de rutas, la planificación de la instalación, la inspección y el mantenimiento de infraestructuras submarinas críticas.
- Aplicación cartográfica: La producción moderna de cartas náuticas depende cada vez más de conjuntos de datos digitales estandarizados e interoperables. Los productos S-100, como el S-101 y el S-102, refuerzan la importancia de la adquisición hidrográfica estructurada.
Plataforma
Se prevé que el segmento de plataformas crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,5 % durante el período 2026-2034 . Los buques de superficie siguen siendo importantes para los estudios de grandes áreas, pero los vehículos de superficie no tripulados (USV) y los vehículos submarinos no tripulados (UUV) están ganando terreno gracias a que pueden operar con menos tripulación y mejor acceso. Las aeronaves complementan las plataformas marítimas cuando se requiere una cobertura rápida para el mapeo de aguas poco profundas, zonas costeras o grandes áreas.
- Buques de superficie: Los buques de prospección convencionales siguen siendo los preferidos para operaciones en aguas profundas, cargas útiles de sensores complejas, gran autonomía y proyectos que requieren un procesamiento y personal sustanciales a bordo.
- USVS y UUVS: Estas plataformas autónomas y no tripuladas permiten realizar estudios repetibles con menor exposición a entornos peligrosos. Su diseño compacto facilita misiones en aguas poco profundas, congestionadas, remotas y centradas en infraestructuras.
- Aeronaves: Las plataformas de reconocimiento aéreo proporcionan una cobertura rápida de extensas zonas costeras y de aguas poco profundas. Complementan los sistemas acústicos cuando el acceso, la profundidad del agua o la escala del estudio limitan el despliegue de embarcaciones.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 % durante el período 2026-2034 . Las organizaciones comerciales representan una demanda sustancial, ya que los contratistas de topografía, los operadores de plataformas marinas, los puertos y los propietarios de infraestructuras requieren datos recurrentes. Las instituciones de investigación y las organizaciones de defensa mantienen una demanda especializada de sensores avanzados, sistemas autónomos y sistemas de posicionamiento de alto rendimiento.
- Comercial: Los usuarios comerciales priorizan la productividad, la utilización de los equipos, la precisión de los levantamientos topográficos y la rentabilidad del ciclo de vida. Los proyectos en alta mar, portuarios, de dragado, de construcción y de infraestructura generan necesidades recurrentes de equipos.
- Investigación: Las organizaciones de investigación requieren sistemas flexibles capaces de recopilar información batimétrica, ambiental, geológica y oceanográfica en diversas profundidades de agua y condiciones de misión.
- Defensa: Los usuarios del sector de la defensa hacen hincapié en el posicionamiento resiliente, la operación autónoma, el conocimiento del lecho marino, la protección de infraestructuras, la navegación y la caracterización ambiental rápida en entornos operativos difíciles o conflictivos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Levantamiento hidrográfico/batimétrico |
Alto |
Cartografía del lecho marino |
Maduro |
|
Gestión de puertos y dársenas |
Alto |
Digitalización de puertos |
Escalada |
|
Estudio de petróleo y gas en alta mar |
Medio |
Cartografía de aguas profundas |
Maduro |
|
Levantamiento topográfico de la ruta de cables/tuberías |
Medio |
Inteligencia de rutas |
Escalada |
|
Aplicación de gráficos |
Medio |
Gráficos digitales |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de equipos para levantamientos hidrográficos
Expansión de la topografía autónoma y operada a distancia.
Las plataformas autónomas de superficie y submarinas están transformando la economía de la recopilación de datos hidrográficos al reducir la dependencia de grandes buques tripulados y permitir operaciones en entornos peligrosos o con acceso restringido. Los USV pueden respaldar estudios costeros y portuarios repetibles, mientras que los UUV pueden recopilar información detallada del lecho marino alrededor de oleoductos, cables y estructuras marinas. El impacto comercial va más allá de la venta de vehículos, ya que el despliegue autónomo aumenta la demanda de sonares compactos, sistemas inerciales, posicionamiento acústico, comunicaciones, software de misión y procesamiento a bordo. Los proveedores que diseñan cargas útiles interoperables pueden abarcar una gama más amplia de plataformas. Teledyne Marine y Kongsberg Gruppen son ejemplos de empresas que están ampliando las capacidades autónomas en tecnologías de navegación, sonar y vehículos.
Los estándares hidrográficos digitales están elevando los requisitos de calidad de los datos.
La transición hacia productos hidrográficos basados en S-100 incrementa la importancia de la coherencia de los datos, la interoperabilidad, los metadatos y la calidad del procesamiento. Las especificaciones operativas de los productos S-100 entraron en vigor en enero de 2026, y el marco ahora abarca productos como cartas de navegación electrónicas, superficies batimétricas, información sobre el nivel del agua, corrientes y gestión de la holgura bajo la quilla. Este desarrollo tiene implicaciones en los equipos, ya que las mediciones de origen deben ser compatibles con flujos de trabajo digitales cada vez más estructurados. Por lo tanto, las organizaciones de prospección podrían priorizar sensores y sistemas de posicionamiento capaces de georreferenciar con mayor precisión, validar automáticamente y transferir sin problemas a entornos de producción. Es probable que esto favorezca las carteras integradas de hardware y software, así como a los proveedores capaces de mantener la compatibilidad a medida que evolucionan las especificaciones.
Crecimiento de los requisitos de monitorización de la infraestructura submarina
La expansión y el envejecimiento de la infraestructura marina generan una necesidad constante de cartografía del lecho marino, verificación de rutas, inspección y evaluación ambiental. Los cables submarinos, los oleoductos, los activos energéticos marinos, los puertos y la infraestructura costera requieren información espacial precisa antes de su construcción y durante toda su vida útil. El impacto en el mercado es significativo, ya que la demanda de equipos se vincula a los ciclos de inspección en lugar de a la construcción de proyectos puntuales. Los sistemas acústicos de alta resolución, los sensores electromagnéticos, la navegación inercial y las plataformas autónomas pueden reducir el tiempo de inspección y, al mismo tiempo, mejorar la visibilidad de los activos. Los recientes desarrollos de productos demuestran esta tendencia, como la expansión de la tecnología de detección independiente de la plataforma de Kongsberg y el continuo desarrollo de los sistemas multihaz submarinos de Teledyne Marine.
Tendencias futuras del mercado de equipos para levantamientos hidrográficos
Arquitecturas de sensores independientes de la plataforma
Es probable que los futuros sistemas hidrográficos sean cada vez más independientes de la plataforma, lo que permitirá que la misma tecnología de detección se utilice en buques de superficie, USV, UUV, ROV y sistemas remolcados. Esta arquitectura puede reducir la duplicación de equipos y simplificar la modernización de la flota. Los proveedores competirán cada vez más mediante interfaces estandarizadas, carcasas modulares resistentes a la presión, electrónica compacta y software que adapte automáticamente los parámetros de adquisición a las características de la plataforma. La expansión de HISAS por parte de Kongsberg más allá de su ecosistema HUGIN integrado ilustra esta tendencia, mientras que Teledyne Marine también está ampliando las opciones de despliegue autónomo y submarino. Con el tiempo, las decisiones de adquisición deberían evaluar cada vez más la portabilidad de los sensores, la compatibilidad del software, la eficiencia energética y la integración del ciclo de vida, en lugar de centrarse únicamente en las especificaciones de los instrumentos individuales.
Procesamiento en tiempo real en el extremo de la encuesta
Se prevé que el procesamiento en tiempo real se convierta en una capacidad fundamental, ya que los operadores de prospección buscan una confirmación inmediata de la calidad de los datos y la finalización de la misión. La computación perimetral puede reducir la necesidad de transferir grandes conjuntos de datos sin procesar para su interpretación inicial, lo que permite a los operadores identificar deficiencias, obstáculos, anomalías y características de la infraestructura mientras el vehículo permanece en el terreno. El procesamiento con GPU, la interpolación automatizada, la compensación de movimiento y la clasificación asistida por máquina pueden acortar el período entre la adquisición y la toma de decisiones. El HISAS2020 de Kongsberg, por ejemplo, incorpora capacidades de procesamiento en tiempo real, mientras que el desarrollo general de la industria se orienta hacia flujos de trabajo integrados desde la adquisición hasta el análisis. La ventaja resultante no es simplemente un procesamiento más rápido, sino una mayor oportunidad para modificar las misiones antes de que el equipo abandone la zona de prospección.
Oportunidades de mercado para equipos de levantamiento hidrográfico
Paquetes integrados para flotas de reconocimiento autónomas más pequeñas
Los proveedores de equipos tienen la oportunidad, según las previsiones del mercado de equipos para levantamientos hidrográficos, de integrar sonar, posicionamiento, detección de movimiento, comunicaciones y procesamiento en sistemas modulares diseñados para embarcaciones autónomas de menor tamaño. Estos sistemas pueden reducir los requisitos de integración para contratistas de levantamientos y operadores de infraestructura que se adentran en operaciones sin tripulación. Las ofertas comerciales deben priorizar la instalación sencilla, el bajo consumo energético, la calibración automatizada, el diagnóstico remoto y la compatibilidad con diversos tipos de vehículos. Esta oportunidad es especialmente relevante para puertos, autoridades costeras, vías navegables interiores, operadores de cable y programas medioambientales donde las áreas de levantamiento son extensas pero los presupuestos para embarcaciones son limitados. Los proveedores también pueden generar ingresos recurrentes por software y servicios relacionados con la gestión de datos, la monitorización de flotas, el control de calidad y la sincronización en la nube. Este enfoque ampliaría la adopción más allá de los contratistas hidrográficos especializados.
ecosistemas regionales de manufactura y servicios
Los mercados marítimos emergentes ofrecen oportunidades para los proveedores que combinan la venta de equipos con la integración local, la calibración, la capacitación, el mantenimiento y el soporte técnico. India, el sudeste asiático, Oriente Medio y algunas zonas de África están desarrollando puertos, infraestructura marítima, capacidades de investigación y flotas navales que requieren datos hidrográficos fiables. La capacidad de servicio local puede reducir el tiempo de inactividad y solucionar la dificultad práctica de mantener equipos de precisión lejos de los centros de fabricación. Las alianzas con astilleros, empresas de prospección, universidades, organizaciones de defensa y autoridades hidrográficas pueden mejorar el acceso al mercado y, al mismo tiempo, facilitar la transferencia de conocimientos. Los proveedores deben priorizar los productos robustos, las estrategias de repuestos modulares, los centros de capacitación regionales y los paquetes específicos para cada aplicación. Estas inversiones pueden crear relaciones duraderas con los clientes sin necesidad de fabricar localmente todos los componentes.
Novedades recientes
- Julio de 2026: TGS lanzó Gemini X, que combina su Gemini Enhanced Frequency Source con la tecnología de codificación Apparition para permitir la adquisición coordinada de múltiples fuentes. Esta solución está diseñada para mejorar la calidad de los datos sísmicos, la eficiencia operativa y la obtención de imágenes para la exploración de nodos en el fondo oceánico.
- Noviembre de 2024: SOCOTEC adquirió Aspect Land & Hydrographic Surveys Ltd., reforzando así sus capacidades especializadas en topografía en Inglaterra y ampliando sus servicios hidrográficos, batimétricos, geofísicos y oceanográficos.
- Septiembre de 2022: EIVA adquirió SensorSurvey A/S para reforzar el desarrollo de productos y las pruebas en condiciones reales de soluciones de levantamiento hidrográfico e inspección submarina mediante una colaboración más estrecha con profesionales experimentados en topografía.
- Febrero de 2022: Woolpert adquirió eTrac Inc., combinando su experiencia en hidrografía naval y sonar multihaz con sus capacidades aéreas, batimétricas y geoespaciales para ampliar sus servicios integrados de topografía marina.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -