
Mercato delle apparecchiature di levantamento hidrografico: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature per rilievi idrografici (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (sistema di rilevamento, sistema di posizionamento, sensore sottomarino, altri); applicazione (rilievi idrografici/batimetrici, gestione di porti e approdi, rilievi di petrolio e gas offshore, rilievi di percorsi di cavi/oleodotti, applicazioni di cartografia, altri); piattaforma (navi di superficie, USVS e UUVS, aeromobili); utente finale (commerciale, ricerca, difesa); profondità (acque basse, acque profonde) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016931
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
3,05 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,83 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,24 %
Tasso di crescita
Mercato di riferimento
35,75 miliardi di dollari USA
(2026-2034)
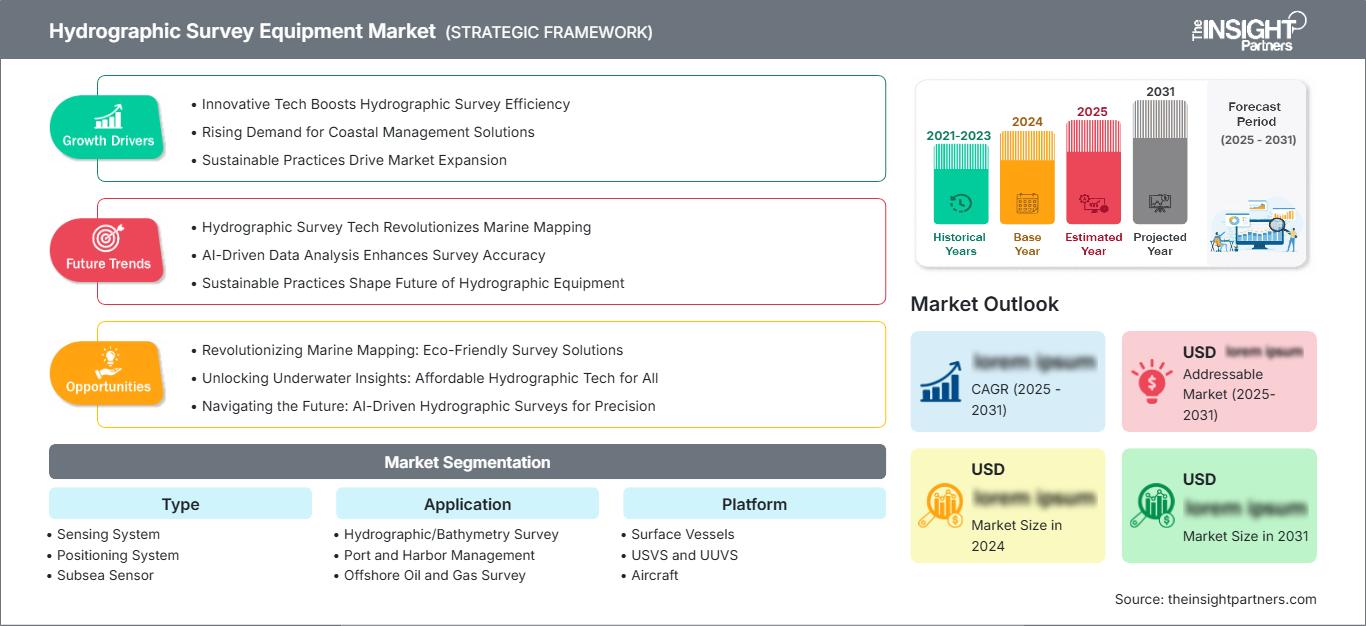
Il mercato delle apparecchiature per rilievi idrografici, valutato a 3,05 miliardi di dollari nel 2025, dovrebbe raggiungere i 4,83 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,24% nel periodo 2026-2034. Il mercato comprende soluzioni di rilevamento, posizionamento e misurazione sottomarina utilizzate in diverse applicazioni come rilievi batimetrici, gestione portuale, rilievi offshore, navigazione, cartografia, ricerca e attività militari, con una diversificazione delle piattaforme che influenza sempre più le decisioni di acquisto e le tattiche di implementazione.
Il Nord America riveste un'importanza significativa dal punto di vista strutturale, data la necessità per le agenzie idrografiche, le agenzie di difesa, le compagnie offshore e i gestori delle infrastrutture di disporre di informazioni accurate sui fondali marini. La crescita del mercato delle apparecchiature per rilievi idrografici è trainata dalla modernizzazione delle flotte di navi da rilevamento, dalle piattaforme autonome, dalle iniziative infrastrutturali costiere e dai frequenti aggiornamenti delle informazioni geospaziali.
Analisi e approfondimenti sul mercato delle apparecchiature per rilievi idrografici.
- Nord America: Il Nord America rappresentava una quota stimata tra il 33% e il 37% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034 , grazie al supporto dei rilievi per la difesa, al rinnovamento delle infrastrutture costiere, alle attività energetiche offshore e agli ecosistemi consolidati di approvvigionamento idrografico.
- USA: Si stima che gli Stati Uniti rappresentino il 72-78% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-5,9% tra il 2026 e il 2034 , trainati dai settori federali del rilevamento topografico, della difesa, dei porti e delle vie navigabili interne.
- Europa: L'Europa deteneva una quota stimata tra il 24% e il 28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% tra il 2026 e il 2034 , con Regno Unito, Germania, Norvegia, Francia, Italia e Spagna a sostenere la domanda attraverso infrastrutture marittime, cartografia, monitoraggio ambientale e attività offshore.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota stimata tra il 25% e il 29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6% tra il 2026 e il 2034 , con Cina, Giappone, Corea del Sud, India e Australia che beneficeranno dello sviluppo portuale, della modernizzazione navale, dei progetti offshore e dei programmi oceanografici.
- Il segmento più ampio, quello dei sistemi di rilevamento, ha rappresentato una quota di mercato stimata tra il 42% e il 46% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034 , a testimonianza della sua ampia diffusione in settori quali la mappatura, la navigazione, le infrastrutture e i rilievi ambientali.
- Segmento ad alta crescita: USVS e UUVS rappresentavano una quota di mercato stimata tra il 12% e il 16% nel 2025 , con un CAGR del 7,0-8,0% tra il 2026 e il 2034 , trainato dal minor rischio derivante dal rilevamento remoto e dalla convenienza economica delle missioni autonome.
- Aziende chiave analizzate nel dettaglio: Unique Group FZC, Teledyne Marine, SyQwest, Inc., Southern Engineering Co. Ltd. (SECO), Sonardyne Group Ltd., MIND Technology, Inc., Kongsberg Gruppen, iXblue, SONARTRONIC, Xylem Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo del mercato delle apparecchiature per rilievi idrografici si è spostato dall'ecoscandaglio utilizzato sulle navi verso sistemi di rilevamento che impiegano sonar multibeam, navigazione inerziale, posizionamento acustico, posizionamento satellitare, elaborazione dati e automazione del processo con imbarcazioni autonome. La miniaturizzazione dell'hardware dei sensori ne consente l'installazione su imbarcazioni più piccole e piattaforme sottomarine, mentre le soluzioni software permettono l'integrazione di acquisizione, controllo qualità, visualizzazione e generazione di dati geospaziali. Lo standard S-100 dell'Organizzazione Idrografica Internazionale accelererà lo sviluppo verso dati idrografici digitali interoperabili.
Si prevede un'ulteriore crescita del mercato per le apparecchiature in grado di funzionare con piattaforme eterogenee e di produrre dati interoperabili con un'elaborazione successiva minima. Lo sviluppo delle economie marittime emergenti stimolerà la spesa per i rilievi costieri, lo sviluppo delle infrastrutture portuali, lo sviluppo delle infrastrutture offshore e i rilievi navali. La conformità normativa ai prodotti dati S-100, comprese le superfici batimetriche e i set di dati di navigazione, aumenterà la domanda di fonti di dati e apparecchiature di alta qualità.
Ambito del rapporto sul mercato delle apparecchiature per rilievi idrografici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,05 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,83 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,24% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature per rilievi idrografici
La domanda sarà influenzata dalla necessità di mantenere aggiornati i dati del fondale marino per la navigazione, il dragaggio, i progetti di costruzione, le attività energetiche offshore, la tutela ambientale e le esigenze militari. L'integrazione del flusso di lavoro, e non dei singoli componenti, è diventata fondamentale per la crescita del mercato, data la crescente richiesta di integrazione tra posizionamento, correzione del movimento, misurazioni di profondità, acquisizione di immagini e analisi dei dati. L'introduzione del formato S-100 accresce l'importanza dell'interoperabilità nei set di dati idrografici.
La catena di fornitura comprende produttori di sensori, esperti di navigazione, case automobilistiche, aziende di software, imprese di rilevamento, uffici idrografici, organizzazioni militari, autorità portuali e società offshore. L'offerta è influenzata da componenti elettronici di precisione, trasduttori acustici, sensori inerziali, custodie impermeabili e software specifici. Le aziende produttrici di apparecchiature con un'ampia gamma di prodotti possono combinare diverse tecnologie in un unico prodotto, mentre le aziende specializzate devono competere puntando sulle proprie competenze specifiche.
Il posizionamento competitivo si concentra sempre più su piattaforme, autonomia e sensori. Kongsberg Gruppen utilizza tecnologie di idroacustica, posizionamento e autonomia, mentre Teledyne Marine sfrutta le sue soluzioni di imaging, strumentazione, veicoli e software idrografico. D'altro canto, MIND Technology, Inc. è specializzata in prodotti per il rilevamento marino, tra cui soluzioni di posizionamento e tecnologie di streamer trainati, mentre Xylem Inc. si occupa di misurazioni idrografiche e idriche attraverso i suoi prodotti SonTek.
Le tendenze di investimento nel mercato delle apparecchiature per rilievi idrografici si orientano verso piattaforme di rilevamento autonome, sensori di piccole dimensioni, elaborazione in tempo reale e interoperabilità. Questi investimenti si riflettono nelle attività tecnologiche previste per il 2026 da Teledyne Marine, come la tecnologia multibeam e di navigazione autonoma, nonché nel rilevamento e nella mappatura sottomarina indipendenti dalla piattaforma di Kongsberg Gruppen. Tuttavia, anche aziende più piccole come Sonardyne Group Ltd., SyQwest, Inc., iXblue, SONARTRONIC e Southern Engineering Co. Ltd. (SECO) continuano a svolgere un ruolo importante laddove vi sia la necessità di soluzioni specializzate di posizionamento o acustiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature per rilievi idrografici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle apparecchiature per rilievi idrografici
Nel 2025, il Nord America deteneva una quota di mercato delle apparecchiature per rilievi idrografici pari al 33-37% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,8% nel periodo 2025-2034. La regione vanta organizzazioni idrografiche ben sviluppate, lunghe coste, acque interne, esigenze navali e industrie offshore all'avanguardia. Le attività di rilevamento a livello federale e statale negli Stati Uniti generano una costante richiesta di apparecchiature per il posizionamento, la batimetria, il rilevamento acustico e l'elaborazione dei dati.
Gli Stati Uniti guidano la domanda regionale grazie alle loro attività di rilevamento per la difesa, i rilievi portuali, le operazioni di dragaggio, la resilienza costiera e la ricerca marina. Il Canada genera ulteriore domanda attraverso i suoi rilievi nell'Artico, lungo le coste, per la pesca, le infrastrutture e la navigazione. Il crescente utilizzo di veicoli autonomi di superficie e sottomarini ha creato cambiamenti nella domanda a causa della riduzione delle ore di funzionamento delle navi e dell'accesso ad ambienti ostili.
Mercato statunitense delle apparecchiature per rilievi idrografici
Si stima che gli Stati Uniti rappresentino il 72-78% della domanda nordamericana nel 2025 e si prevede una crescita annua del 5,1-5,9% fino al 2034. Le attività idrografiche federali, i rilievi navali, la modernizzazione dei porti, il dragaggio, il monitoraggio costiero e la gestione delle vie navigabili interne sostengono le esigenze ricorrenti di attrezzature. Anche le imprese di rilevamento commerciali contribuiscono alla domanda di sistemi mobili efficienti.
Secondo il rapporto sul mercato delle apparecchiature per rilievi idrografici, Teledyne Marine, Kongsberg Gruppen, Xylem Inc., MIND Technology, Inc. e altre aziende contribuiscono allo sviluppo di sensori, sistemi di posizionamento, sistemi autonomi e misurazioni marine. L'attenzione si sta spostando dalle tradizionali indagini navali per includere USV (veicoli subacquei senza equipaggio), UUV (veicoli subacquei autonomi), raccolta rapida di dati batimetrici, rilievi infrastrutturali e monitoraggio ambientale. Vi è inoltre interesse da parte del governo federale per l'acquisto di piccoli sistemi autonomi di rilevamento e misurazione delle acque.
Mercato europeo delle apparecchiature per rilievi idrografici
Si stimava che la regione avrebbe avuto una quota di mercato del 24%-28% nel 2025, e la crescita prevista fino al 2034 sarà del 4,8%-5,6%. L'Europa ospita numerosi centri di idrografia grazie alla sua tradizione di organizzazioni di rilevamento idrografico, alle esigenze militari, ai porti, allo sviluppo dell'energia offshore e alle tecnologie marine avanzate. Germania e Norvegia offrono il loro contributo al settore attraverso l'ingegneria marittima, la tecnologia oceanica, le esigenze militari e le applicazioni offshore.
Francia, Italia e Spagna generano ulteriori esigenze a causa dei loro progetti navali, porti, gestione costiera, scienze marine e rilievi infrastrutturali. L'interoperabilità delle informazioni idrografiche digitali e la raccolta autonoma dei dati assumono un'importanza sempre maggiore per gli appalti europei. L'adozione dello standard S-100 è particolarmente rilevante, considerando che gli standard operativi sono stati introdotti nel gennaio 2026.
Mercato delle apparecchiature per rilievi idrografici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato pari al 25-29% e si prevede che registrerà una crescita del 5,8-6,6% entro il 2034. La Cina è leader nella regione, seguita da Giappone, Corea del Sud, India e Australia. Lo sviluppo portuale, la modernizzazione della marina, le attività offshore e l'oceanografia sono alcuni dei fattori che trainano le vendite.
L'aumento dell'industrializzazione e le politiche marittime favoriscono le indagini sui fondali marini e il monitoraggio costiero. India e Australia offrono un potenziale per indagini a scopo di difesa e costiero, mentre Cina, Giappone e Corea del Sud presentano una combinazione di attività marittime commerciali e militari, unitamente all'oceanografia.
Mercato delle apparecchiature per rilievi idrografici in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta dall'energia offshore, dall'espansione portuale, dallo sviluppo costiero, dalla sicurezza marittima e dalla mappatura delle infrastrutture. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali mercati regionali, mentre il Sudafrica rappresenta un'importante base per la ricerca, i porti e i rilievi costieri. Il resto della regione Medio Oriente e Africa rimane frammentato.
Il tasso di crescita previsto per l'area è del 4,3-5,2%, con la regione dell'Arabia Saudita che si afferma come uno dei mercati leader. I grandi progetti costieri e offshore necessitano di informazioni precise sul fondale marino, mentre le applicazioni per la difesa prediligono sistemi che possono essere implementati in modo autonomo e da remoto grazie alla riduzione dei fattori di rischio.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un CAGR del 4,9-5,7% nel periodo 2026-2034 . I sistemi di rilevamento mantengono la base installata più ampia, poiché la misurazione batimetrica e del fondale marino rimane un requisito fondamentale. I sistemi di posizionamento e i sensori sottomarini stanno acquisendo importanza strategica, in quanto la precisione dei rilievi, la navigazione autonoma e le operazioni in acque profonde diventano sempre più esigenti. Il mercato delle apparecchiature per rilievi idrografici comprende quindi sempre più architetture di sensori integrate, piuttosto che dispositivi di acquisizione autonomi.
- Sistema di rilevamento: le tecnologie di rilevamento acustico multibeam e affini rimangono fondamentali per l'acquisizione batimetrica, i rilievi portuali, il dragaggio e la caratterizzazione del fondale marino. La loro integrazione con l'elaborazione in tempo reale rafforza l'efficienza operativa.
- Sistema di posizionamento: soluzioni di posizionamento GNSS, inerziali, acustiche e ibride ad alta precisione supportano la georeferenziazione accurata dei sensori. La domanda aumenta poiché le piattaforme autonome richiedono una navigazione affidabile in assenza di segnali satellitari.
- Sensore sottomarino: le tecnologie di rilevamento subacqueo e resistenti alla pressione consentono misurazioni in acque profonde, ispezioni di infrastrutture e indagini ambientali. Il design compatto migliora l'integrazione con AUV, ROV e piattaforme sottomarine specializzate.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 5,1-5,9% nel periodo 2026-2034 . I rilievi idrografici e batimetrici rimangono fondamentali, mentre la gestione portuale, le infrastrutture offshore, il percorso dei cavi e la cartografia richiedono set di dati sempre più precisi. L'analisi di mercato indica che le applicazioni stanno convergendo verso la gestione del ciclo di vita degli asset, dove un singolo set di dati di rilevamento può supportare le esigenze di ingegneria, navigazione, ispezione e conformità normativa.
- Rilievi idrografici/batimetrici: le attività di mappatura di base supportano la navigazione, il dragaggio, l'ingegneria costiera e la caratterizzazione dei fondali marini. L'acquisizione ad alta risoluzione è sempre più spesso abbinata al controllo qualità automatizzato e ai flussi di lavoro digitali.
- Gestione portuale: i porti necessitano di frequenti aggiornamenti del fondale marino per le operazioni di dragaggio, la pianificazione degli ormeggi, la sicurezza della navigazione e il monitoraggio delle infrastrutture. I sistemi di rilevamento compatti e autonomi migliorano l'accesso e la pianificazione operativa.
- Indagini offshore per petrolio e gas: gli operatori offshore utilizzano tecnologie acustiche e di posizionamento per la caratterizzazione del fondale marino, l'ispezione delle infrastrutture, la pianificazione dei percorsi e l'integrità degli asset, in particolare in ambienti più profondi e complessi.
- Rilievo del percorso di cavi/condotte: una batimetria accurata e il posizionamento sottomarino preciso sono essenziali per la selezione del percorso, la pianificazione dell'installazione, l'ispezione e la manutenzione di infrastrutture sottomarine critiche.
- Applicazione per la cartografia: la produzione di carte nautiche moderne dipende sempre più da set di dati digitali standardizzati e interoperabili. I prodotti S-100, come S-101 e S-102, sottolineano l'importanza dell'acquisizione strutturata di dati idrografici.
Piattaforma
Si prevede che il segmento delle piattaforme crescerà a un tasso annuo composto (CAGR) del 5,7-6,5% nel periodo 2026-2034 . Le imbarcazioni di superficie rimangono importanti per i rilievi su vasta scala, ma i veicoli di superficie autonomi (USV) e i veicoli subacquei autonomi (UUV) stanno guadagnando quote di mercato grazie alla possibilità di operare con un equipaggio ridotto e un accesso più agevole. Gli aeromobili integrano le piattaforme marittime laddove la mappatura di acque poco profonde, zone costiere o vaste aree richiede una copertura rapida.
- Navi di superficie: le navi da rilevamento convenzionali rimangono la scelta preferita per le operazioni in acque profonde, i carichi utili complessi di sensori, l'autonomia prolungata e i progetti che richiedono un numero considerevole di apparecchiature di elaborazione a bordo e personale.
- USVS e UUVS: le piattaforme autonome e senza equipaggio consentono rilievi ripetibili con una ridotta esposizione ad ambienti pericolosi. Le loro dimensioni compatte le rendono adatte a missioni in acque poco profonde, congestionate, remote e incentrate sulle infrastrutture.
- Velivoli: Le piattaforme di rilevamento aereo consentono una rapida copertura di vaste aree costiere e di acque poco profonde. Integrano i sistemi acustici laddove l'accesso, la profondità dell'acqua o la scala del rilevamento limitano l'impiego di imbarcazioni.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034 . Le organizzazioni commerciali rappresentano una quota sostanziale della domanda, poiché appaltatori di rilievi, operatori offshore, porti e proprietari di infrastrutture necessitano di dati ricorrenti. Gli istituti di ricerca e le organizzazioni di difesa mantengono una domanda specializzata di sensori avanzati, sistemi autonomi e sistemi di posizionamento ad alte prestazioni.
- Uso commerciale: gli utenti commerciali danno priorità alla produttività, all'utilizzo delle attrezzature, alla precisione dei rilievi e all'economia del ciclo di vita. I progetti offshore, portuali, di dragaggio, di costruzione e infrastrutturali creano esigenze ricorrenti in termini di attrezzature.
- Ricerca: Gli enti di ricerca necessitano di sistemi flessibili in grado di raccogliere informazioni batimetriche, ambientali, geologiche e oceanografiche a diverse profondità e in varie condizioni operative.
- Difesa: Gli utenti della difesa pongono l'accento su posizionamento resiliente, funzionamento autonomo, consapevolezza del fondale marino, protezione delle infrastrutture, navigazione e rapida caratterizzazione ambientale in ambienti operativi ostili o difficili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Rilievo idrografico/batimetrico |
Alto |
Mappatura dei fondali marini |
Maturo |
|
Gestione portuale |
Alto |
Digitalizzazione dei porti |
Scalatura |
|
Indagine sulle attività petrolifere e del gas offshore |
Mezzo |
Mappatura delle acque profonde |
Maturo |
|
Rilievo del percorso di cavi/condotte |
Mezzo |
Informazioni sul percorso |
Scalatura |
|
Applicazione di creazione di grafici |
Mezzo |
Grafici digitali |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato delle apparecchiature per rilievi idrografici.
Espansione del rilevamento autonomo e a controllo remoto
Le piattaforme autonome di superficie e subacquee stanno rivoluzionando l'economia della raccolta di dati idrografici, riducendo la dipendenza da grandi imbarcazioni con equipaggio e consentendo operazioni in ambienti pericolosi o con spazi limitati. I veicoli di superficie senza equipaggio (USV) possono supportare rilievi costieri e portuali ripetibili, mentre i veicoli subacquei autonomi (UUV) possono raccogliere informazioni dettagliate sul fondale marino intorno a oleodotti, cavi e strutture offshore. L'impatto commerciale va oltre la vendita di veicoli, poiché l'impiego di tecnologie autonome aumenta la domanda di sonar compatti, sistemi inerziali, posizionamento acustico, comunicazioni, software di missione ed elaborazione di bordo. I fornitori che progettano carichi utili interoperabili possono rivolgersi a una gamma più ampia di piattaforme. Teledyne Marine e Kongsberg Gruppen sono esempi di aziende che stanno ampliando le capacità autonome nei settori della navigazione, del sonar e delle tecnologie veicolari.
Gli standard idrografici digitali stanno innalzando i requisiti di qualità dei dati.
La transizione verso prodotti idrografici basati sullo standard S-100 sta aumentando l'importanza della coerenza dei dati, dell'interoperabilità, dei metadati e della qualità dell'elaborazione. Le specifiche operative dei prodotti S-100 sono entrate in vigore nel gennaio 2026, mentre il framework ora copre prodotti come carte nautiche elettroniche, superfici batimetriche, informazioni sul livello dell'acqua, correnti e gestione del margine di sicurezza sotto la chiglia. Questo sviluppo ha implicazioni per le apparecchiature, poiché le misurazioni di origine devono supportare flussi di lavoro digitali sempre più strutturati. Gli enti di rilevamento potrebbero quindi dare priorità a sensori e sistemi di posizionamento in grado di fornire una georeferenziazione di qualità superiore, una convalida automatizzata e un trasferimento senza soluzione di continuità negli ambienti di produzione. L'effetto sarà probabilmente quello di favorire portafogli hardware-software integrati e fornitori in grado di mantenere la compatibilità con l'evoluzione delle specifiche.
Aumento delle esigenze di monitoraggio delle infrastrutture sottomarine
L'espansione e l'invecchiamento delle infrastrutture offshore creano una necessità ricorrente di mappatura dei fondali marini, verifica dei percorsi, ispezione e valutazione ambientale. Cavi sottomarini, condotte, impianti energetici offshore, porti e infrastrutture costiere richiedono informazioni spaziali accurate prima della costruzione e per tutta la durata operativa. L'impatto sul mercato è significativo perché la domanda di apparecchiature è legata ai cicli di ispezione piuttosto che alla costruzione di progetti una tantum. Sistemi acustici ad alta risoluzione, sensori elettromagnetici, navigazione inerziale e piattaforme autonome possono ridurre i tempi di rilevamento migliorando al contempo la visibilità degli asset. I recenti sviluppi di prodotto dimostrano questa direzione, tra cui l'espansione dei sistemi di rilevamento indipendenti dalla piattaforma di Kongsberg e il continuo sviluppo di sistemi multibeam sottomarini da parte di Teledyne Marine.
Mercato delle apparecchiature per rilievi idrografici: tendenze future
Architetture di sensori indipendenti dalla piattaforma
È probabile che i futuri sistemi idrografici diventino sempre più indipendenti dalla piattaforma, consentendo alla stessa tecnologia di rilevamento di essere utilizzata su navi di superficie, USV, UUV, ROV e sistemi trainati. Questa architettura può ridurre la duplicazione delle apparecchiature e semplificare la modernizzazione della flotta. I fornitori si contenderanno sempre più il mercato attraverso interfacce standardizzate, alloggiamenti modulari resistenti alla pressione, elettronica compatta e software che adatta automaticamente i parametri di acquisizione alle caratteristiche della piattaforma. L'espansione di HISAS da parte di Kongsberg al di là del suo ecosistema integrato HUGIN illustra questa direzione, mentre anche Teledyne Marine sta ampliando le opzioni di implementazione autonoma e sottomarina. Nel tempo, le decisioni di acquisto dovrebbero valutare sempre più la portabilità dei sensori, la compatibilità del software, l'efficienza energetica e l'integrazione del ciclo di vita, piuttosto che le sole specifiche dei singoli strumenti.
Elaborazione in tempo reale sul campo, direttamente sul luogo del rilevamento.
Si prevede che l'elaborazione in tempo reale diventerà una capacità determinante, poiché gli operatori addetti ai rilievi cercano una conferma immediata della qualità dei dati e della completezza della missione. L'edge computing può ridurre la necessità di trasferire grandi quantità di dati grezzi per l'interpretazione iniziale, consentendo agli operatori di identificare lacune, ostacoli, anomalie e caratteristiche delle infrastrutture mentre il veicolo rimane sul campo. L'elaborazione abilitata da GPU, la grigliatura automatizzata, la compensazione del movimento e la classificazione assistita da macchine possono ridurre il tempo tra l'acquisizione e il processo decisionale. HISAS2020 di Kongsberg, ad esempio, integra funzionalità di elaborazione in tempo reale, mentre lo sviluppo più ampio del settore si sta muovendo verso flussi di lavoro integrati dall'acquisizione all'analisi. Il vantaggio che ne deriva non è semplicemente un'elaborazione più rapida, ma anche una maggiore opportunità di modificare le missioni prima che l'attrezzatura lasci l'area di rilevamento.
Opportunità di mercato per le apparecchiature di rilevamento idrografico
Pacchetti integrati per flotte di rilevamento autonome di dimensioni ridotte
Nel mercato delle apparecchiature per rilievi idrografici, i fornitori di apparecchiature hanno l'opportunità di integrare sonar, posizionamento, rilevamento del movimento, comunicazioni ed elaborazione in sistemi modulari progettati per imbarcazioni autonome di dimensioni ridotte. Tali pacchetti possono ridurre i requisiti di integrazione per le imprese di rilevamento e gli operatori di infrastrutture che si affacciano alle operazioni senza equipaggio. Le offerte commerciali dovrebbero puntare su un'installazione semplice, un basso consumo energetico, la calibrazione automatica, la diagnostica remota e la compatibilità con diverse tipologie di veicoli. L'opportunità è particolarmente rilevante per porti, autorità costiere, vie navigabili interne, operatori di cavi sottomarini e programmi ambientali, dove le aree di rilevamento sono estese ma i budget per le imbarcazioni sono limitati. I fornitori possono anche sviluppare ricavi ricorrenti da software e servizi relativi alla gestione dei dati, al monitoraggio della flotta, al controllo qualità e alla sincronizzazione cloud. Questo approccio amplierebbe l'adozione di tali apparecchiature oltre le imprese di rilevamento idrografico specializzate.
Ecosistemi regionali di produzione e servizi
I mercati marittimi emergenti offrono opportunità ai fornitori che combinano la vendita di apparecchiature con l'integrazione locale, la calibrazione, la formazione, la manutenzione e l'assistenza tecnica. India, Sud-est asiatico, Medio Oriente e alcune zone dell'Africa stanno sviluppando porti, infrastrutture offshore, capacità di ricerca e flotte navali che richiedono dati idrografici affidabili. La capacità di assistenza locale può ridurre i tempi di inattività e ovviare alla difficoltà pratica di manutenere apparecchiature di precisione lontane dai centri di produzione. Le partnership con cantieri navali, società di rilevamento, università, organizzazioni di difesa e autorità idrografiche possono migliorare l'accesso al mercato e al contempo favorire il trasferimento di conoscenze. I fornitori dovrebbero dare priorità a prodotti robusti, strategie modulari per i pezzi di ricambio, centri di formazione regionali e pacchetti specifici per le applicazioni. Tali investimenti possono creare relazioni durature con i clienti senza richiedere la produzione locale completa di ogni singolo componente.
Sviluppi recenti
- Luglio 2026: TGS ha lanciato Gemini X, che combina la sua sorgente di frequenza potenziata Gemini con la tecnologia di codifica Apparition per consentire l'acquisizione coordinata di più sorgenti. La soluzione è progettata per migliorare la qualità dei dati sismici, l'efficienza operativa e l'imaging per l'esplorazione dei nodi sul fondo oceanico.
- Novembre 2024: SOCOTEC ha acquisito Aspect Land & Hydrographic Surveys Ltd., rafforzando le proprie capacità di rilevamento specialistico in Inghilterra ed espandendo i servizi idrografici, batimetrici, geofisici e oceanografici.
- Settembre 2022: EIVA ha acquisito SensorSurvey A/S per rafforzare lo sviluppo dei prodotti e i test sul campo delle soluzioni di rilevamento idrografico e ispezione sottomarina, attraverso una più stretta collaborazione con professionisti esperti nel settore.
- Febbraio 2022: Woolpert ha acquisito eTrac Inc., combinando l'esperienza di Woolpert nel campo dell'idrografia e del sonar multibeam a bordo di imbarcazioni con le proprie capacità di rilevamento aereo, batimetrico e geospaziale, al fine di ampliare i servizi integrati di rilevamento marino.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -