
Marché des équipements de levés hydrographiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des équipements de levés hydrographiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : Par type (système de détection, système de positionnement, capteur sous-marin, autres) ; Application (levés hydrographiques/bathymétriques, gestion portuaire, levés pétroliers et gaziers offshore, levés de tracés de câbles/pipelines, cartographie, autres) ; Plateforme (navires de surface, USVS et UUVS, aéronefs) ; Utilisateur final (commercial, recherche, défense) ; Profondeur (eaux peu profondes, eaux profondes) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016931
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
3,05 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,83 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,24 %
taux de croissance
Marché adressable
35,75 milliards de dollars américains
(2026-2034)
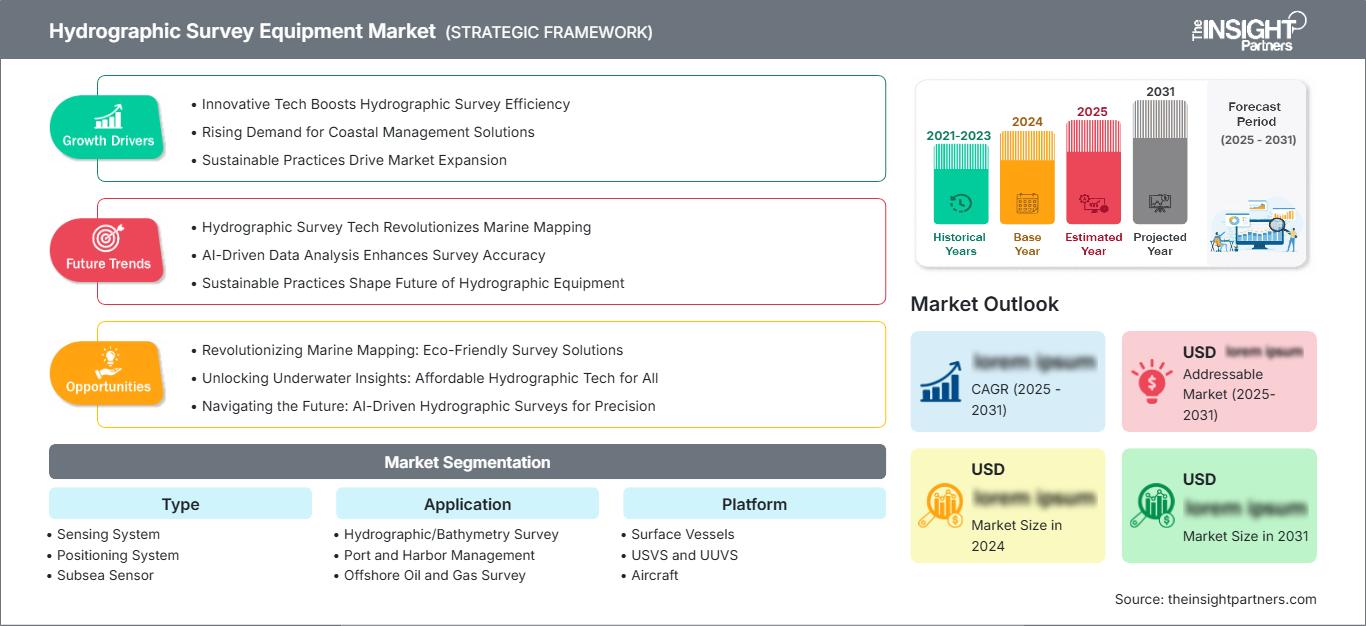
Le marché des équipements de levés hydrographiques, évalué à 3,05 milliards de dollars américains en 2025, devrait atteindre 4,83 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,24 % sur la période 2026-2034. Ce marché comprend des solutions de détection, de positionnement et de mesure sous-marine utilisées dans diverses applications telles que les levés bathymétriques, la gestion portuaire, les levés offshore, la navigation, la cartographie, la recherche et les activités militaires. La diversification des plateformes influence de plus en plus les décisions d'achat et les tactiques de déploiement.
L'Amérique du Nord revêt une importance structurelle considérable, car les agences hydrographiques, les agences de défense, les entreprises offshore et les gestionnaires d'infrastructures ont besoin d'informations précises sur les fonds marins. La taille du marché des équipements de levés hydrographiques est stimulée par la modernisation des flottes de navires de levés, les plateformes autonomes, les initiatives d'infrastructures côtières et les mises à jour fréquentes des données géospatiales.
Analyse et perspectives du marché des équipements de levés hydrographiques
- Amérique du Nord : L’Amérique du Nord représentait une part estimée entre 33 et 37 % en 2025 et devrait croître à un TCAC de 5,0 à 5,8 % entre 2026 et 2034 , soutenue par les levés hydrographiques de défense, le renouvellement des infrastructures côtières, l’activité énergétique en mer et les écosystèmes d’approvisionnement hydrographique établis.
- États-Unis : Les États-Unis représentaient environ 72 à 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,1 à 5,9 % entre 2026 et 2034 , tirée par les applications fédérales en matière d'arpentage, de défense, de ports et de voies navigables intérieures.
- Europe : L'Europe détenait une part estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,6 % entre 2026 et 2034 , le Royaume-Uni, l'Allemagne, la Norvège, la France, l'Italie et l'Espagne soutenant la demande grâce à leurs infrastructures maritimes, la cartographie, la surveillance environnementale et les activités en mer.
- Asie-Pacifique : L’Asie-Pacifique représentait une part estimée entre 25 et 29 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,6 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie bénéficiant du développement portuaire, de la modernisation navale, des projets offshore et des programmes océanographiques.
- Segment le plus important : Les systèmes de détection représentaient une part de marché estimée entre 42 et 46 % en 2025 , avec un TCAC de 5,0 à 5,8 % entre 2026 et 2034 , reflétant un large déploiement dans les domaines de la cartographie, de la navigation, des infrastructures et des études environnementales.
- Segment à forte croissance : les USVS et les UUVS représentaient une part de marché estimée entre 12 et 16 % en 2025 , avec un TCAC de 7,0 à 8,0 % entre 2026 et 2034 , grâce à la réduction des risques liés aux relevés à distance et à l'économie des missions autonomes.
- Principales sociétés analysées en détail : Unique Group FZC, Teledyne Marine, SyQwest, Inc., Southern Engineering Co. Ltd. (SECO), Sonardyne Group Ltd., MIND Technology, Inc., Kongsberg Gruppen, iXblue, SONARTRONIC, Xylem Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des équipements de levés hydrographiques a évolué, passant du sondage acoustique embarqué à des systèmes de détection utilisant des sonars multifaisceaux, la navigation inertielle, le positionnement acoustique, le positionnement par satellite, le calcul et l'automatisation des processus grâce à des navires autonomes. La miniaturisation des capteurs permet leur installation sur des navires et des plateformes sous-marines plus petits, tandis que les solutions logicielles assurent l'intégration de l'acquisition, du contrôle qualité, de la visualisation et de la génération de données géospatiales. La norme S-100 de l'Organisation hydrographique internationale accélérera le développement de données hydrographiques numériques interopérables.
On prévoit une croissance soutenue du marché pour les équipements capables de fonctionner avec des plateformes hétérogènes et de produire des données interopérables nécessitant un post-traitement minimal. Le développement des économies maritimes émergentes stimulera les dépenses consacrées aux levés côtiers, à l'aménagement des installations portuaires et offshore, ainsi qu'aux levés navals. La conformité réglementaire aux produits de données S-100, notamment les surfaces bathymétriques et les données de navigation, augmentera la demande en sources de données et en équipements de haute qualité.
Rapport sur le marché des équipements de levés hydrographiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,05 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,83 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,24% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de levés hydrographiques
La demande sera influencée par la nécessité de maintenir à jour les données des fonds marins pour la navigation, le dragage, les projets de construction, les activités énergétiques en mer, la protection de l'environnement et les besoins militaires. L'intégration du flux de travail, et non celle d'équipements isolés, est devenue primordiale pour la croissance du marché, compte tenu de la demande d'intégration du positionnement, de la correction de mouvement, des mesures de profondeur, de l'imagerie et de l'analyse des données. L'introduction du format S-100 renforce l'importance de l'interopérabilité des jeux de données hydrographiques.
La chaîne d'approvisionnement comprend des fabricants de capteurs, des experts en navigation, des constructeurs automobiles, des éditeurs de logiciels, des entreprises de levés topographiques, des services hydrographiques, des organismes militaires, des autorités portuaires et des entités offshore. L'approvisionnement est influencé par l'électronique de précision, les transducteurs acoustiques, les capteurs inertiels, les boîtiers étanches et les logiciels spécialisés. Les fabricants d'équipements proposant une large gamme de produits peuvent combiner différentes technologies au sein d'un produit unique, tandis que les entreprises spécialisées doivent se démarquer par leurs compétences spécifiques.
De plus en plus, le positionnement concurrentiel repose sur les plateformes, l'autonomie et les capteurs. Kongsberg Gruppen utilise les technologies hydroacoustiques, de positionnement et d'autonomie, tandis que Teledyne Marine s'appuie sur ses solutions d'imagerie, d'instrumentation, de véhicules et de logiciels hydrographiques. Par ailleurs, MIND Technology, Inc. se spécialise dans les produits de levés marins, notamment les solutions de positionnement et de technologie des streamers remorqués, tandis que Xylem Inc. propose des mesures hydrographiques et hydrologiques grâce à ses produits SonTek.
Les tendances d'investissement sur le marché des équipements de levés hydrographiques s'orientent vers les plateformes de levés autonomes, les capteurs de petite taille, le traitement en temps réel et l'interopérabilité. Ces investissements se reflètent dans les activités technologiques de Teledyne Marine en 2026, telles que les technologies multifaisceaux et de navigation autonome, ainsi que dans les solutions de détection et de cartographie sous-marines indépendantes des plateformes proposées par Kongsberg Gruppen. Cependant, des entreprises de plus petite taille comme Sonardyne Group Ltd., SyQwest, Inc., iXblue, SONARTRONIC et Southern Engineering Co. Ltd. (SECO) conservent un rôle important là où le besoin se fait sentir en matière de solutions de positionnement ou acoustiques spécialisées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de levés hydrographiques : Perspectives stratégiques
Perspectives régionales
Marché des équipements de levés hydrographiques en Amérique du Nord
L'Amérique du Nord détenait entre 33 et 37 % du marché des équipements de levés hydrographiques en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 5,0 à 5,8 % entre 2025 et 2034. La région bénéficie d'organisations hydrographiques performantes, d'un long littoral, de voies navigables intérieures, de besoins navals et d'industries offshore de pointe. Aux États-Unis, les activités de levés menées aux niveaux fédéral et étatique génèrent un besoin constant en équipements de positionnement, de bathymétrie, de détection acoustique et de traitement des données.
Les États-Unis sont le principal moteur de la demande régionale grâce à leurs levés topographiques pour la défense, les ports, le dragage, la résilience côtière et la recherche marine. Le Canada génère une demande supplémentaire par le biais de ses levés dans l'Arctique, sur les côtes, dans les pêches, les infrastructures et la navigation. L'utilisation croissante de véhicules de surface et sous-marins autonomes a modifié la demande en raison de la réduction des heures d'exploitation des navires et de l'accès facilité aux environnements difficiles.
Marché américain des équipements de levés hydrographiques
Les États-Unis représentaient environ 72 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle de 5,1 à 5,9 % jusqu'en 2034. Les activités hydrographiques fédérales, les levés navals, la modernisation des ports, le dragage, la surveillance côtière et la gestion des voies navigables intérieures génèrent des besoins récurrents en équipements. Les entreprises de levés topographiques commerciales contribuent également à cette demande accrue de systèmes mobiles performants.
D'après le rapport sur le marché des équipements de levés hydrographiques, Teledyne Marine, Kongsberg Gruppen, Xylem Inc., MIND Technology, Inc. et d'autres entreprises fournissent des capteurs, des systèmes de positionnement, des systèmes autonomes et des solutions de mesures marines. Les applications se diversifient, passant des levés maritimes traditionnels aux levés effectués par des navires, pour inclure les USV, les UUV, la collecte rapide de données bathymétriques, les levés d'infrastructures et la surveillance environnementale. Les autorités fédérales manifestent également un intérêt pour l'acquisition de petits systèmes autonomes de levés et de mesures hydrologiques.
Marché européen des équipements de levés hydrographiques
On estimait que la région détiendrait une part de marché de 24 % à 28 % en 2025, et la croissance prévue jusqu'en 2034 se situe entre 4,8 % et 5,6 %. L'Europe abrite de nombreux centres d'hydrographie grâce à sa tradition d'organismes de levés hydrographiques, aux besoins militaires, aux ports, au développement de l'énergie offshore et aux technologies marines de pointe. L'Allemagne et la Norvège contribuent à ce secteur par le biais de l'ingénierie maritime, des technologies océaniques, des besoins militaires et des applications offshore.
La France, l'Italie et l'Espagne génèrent des besoins supplémentaires en raison de leurs projets navals, portuaires, de gestion côtière, de sciences marines et d'études d'infrastructures. L'interopérabilité des informations hydrographiques numériques et la collecte autonome de données revêtent une importance croissante pour les marchés publics européens. L'adoption du S-100 est particulièrement pertinente, les normes opérationnelles ayant été introduites en janvier 2026.
Marché des équipements de levés hydrographiques de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché d'environ 25 à 29 % en 2025 et devrait connaître une croissance de 5,8 à 6,6 % d'ici 2034. La Chine domine la région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement portuaire, la modernisation de la marine, les activités offshore et l'océanographie sont quelques-uns des facteurs qui stimulent les ventes.
L'industrialisation croissante et les politiques maritimes favorisent les levés des fonds marins et la surveillance côtière. L'Inde et l'Australie présentent un fort potentiel en matière de défense et de levés côtiers, tandis que la Chine, le Japon et la Corée du Sud combinent activités maritimes commerciales et navales et océanographie.
Marché des équipements de levés hydrographiques au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par l'énergie offshore, l'expansion portuaire, le développement côtier, la sécurité maritime et la cartographie des infrastructures. L'Arabie saoudite et les Émirats arabes unis sont les principaux marchés régionaux, tandis que l'Afrique du Sud constitue une base importante pour la recherche, les ports et les levés côtiers. Le reste de la région MENA demeure fragmenté.
Le taux de croissance prévu pour la région est de 4,3 à 5,2 %, l'Arabie saoudite s'imposant comme l'un des principaux marchés. Les grands projets côtiers et offshore nécessitent des informations précises sur les fonds marins, tandis que les applications de défense privilégient les systèmes déployables de manière autonome et à distance, en raison de la réduction des risques.
Analyse de segmentation
Taper
Le segment des types de systèmes devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,7 % entre 2026 et 2034. Les systèmes de détection conservent la plus grande part du parc installé, car les mesures bathymétriques et des fonds marins demeurent des exigences fondamentales. Les systèmes de positionnement et les capteurs sous-marins acquièrent une importance stratégique croissante, la précision des levés, la navigation autonome et les opérations en eaux profondes devenant des impératifs de plus en plus importants. Le marché des équipements de levés hydrographiques englobe donc de plus en plus les architectures de capteurs intégrées, au-delà des dispositifs d'acquisition autonomes.
- Systèmes de détection : Les technologies multifaisceaux et les technologies de détection acoustique apparentées demeurent essentielles à l’acquisition bathymétrique, aux levés portuaires, au dragage et à la caractérisation des fonds marins. Leur intégration au traitement en temps réel renforce l’efficacité opérationnelle.
- Systèmes de positionnement : Les solutions de positionnement GNSS, inertielle, acoustique et hybride de haute précision permettent un géoréférencement précis des capteurs. La demande augmente à mesure que les plateformes autonomes requièrent une navigation fiable en l’absence de signal satellite.
- Capteur sous-marin : Les technologies de détection sous-marine et résistantes à la pression permettent des mesures en eaux profondes, l’inspection des infrastructures et des études environnementales. Leur conception compacte facilite l’intégration aux AUV, ROV et plateformes sous-marines spécialisées.
Application
Le segment des applications devrait enregistrer un TCAC de 5,1 % à 5,9 % entre 2026 et 2034. Les levés hydrographiques et bathymétriques demeurent fondamentaux, tandis que la gestion portuaire, les infrastructures offshore, le routage des câbles et la cartographie nécessitent des ensembles de données de plus en plus précis. L'analyse de marché indique que les applications convergent vers la gestion du cycle de vie des actifs, où un seul ensemble de données de levé peut répondre aux besoins en matière d'ingénierie, de navigation, d'inspection et de réglementation.
- Levés hydrographiques et bathymétriques : les activités de cartographie de base sont essentielles à la navigation, au dragage, aux travaux côtiers et à la caractérisation des fonds marins. L’acquisition à haute résolution est de plus en plus souvent associée à un contrôle qualité automatisé et à des flux de travail numériques.
- Gestion portuaire : Les ports nécessitent des mises à jour fréquentes des fonds marins pour le dragage, la planification des postes d’amarrage, la sécurité de la navigation et la surveillance des infrastructures. Les systèmes de levés compacts et autonomes améliorent l’accès et la planification des opérations.
- Levés pétroliers et gaziers en mer : les opérateurs offshore utilisent des technologies acoustiques et de positionnement pour la caractérisation des fonds marins, l’inspection des infrastructures, la planification des itinéraires et l’intégrité des actifs, en particulier dans des environnements plus profonds et plus complexes.
- Levés topographiques des tracés de câbles/pipelines : une bathymétrie précise et un positionnement sous-marin précis sont essentiels pour le choix du tracé, la planification de l’installation, l’inspection et la maintenance des infrastructures sous-marines critiques.
- Application cartographique : La production moderne de cartes marines repose de plus en plus sur des ensembles de données numériques normalisés et interopérables. Les produits S-100, tels que les S-101 et S-102, soulignent l’importance d’une acquisition hydrographique structurée.
Plate-forme
Le segment des plateformes devrait connaître une croissance annuelle composée de 5,7 % à 6,5 % entre 2026 et 2034. Les navires de surface demeurent essentiels pour les levés topographiques de grande envergure, mais les USV et les UUV gagnent des parts de marché grâce à leur capacité à opérer avec un équipage réduit et à un accès facilité. Les aéronefs complètent les plateformes maritimes lorsque la cartographie en eaux peu profondes, côtières ou de vastes zones exige une couverture rapide.
- Navires de surface : Les navires hydrographiques classiques restent privilégiés pour les opérations en eaux profondes, les charges utiles de capteurs complexes, les longues périodes d’autonomie et les projets nécessitant une capacité de traitement et un personnel importants à bord.
- USVS et UUVS : Ces plateformes autonomes et sans équipage permettent de réaliser des levés topographiques répétables tout en réduisant l’exposition aux environnements dangereux. Leur format compact est adapté aux missions en eaux peu profondes, encombrées, isolées et axées sur les infrastructures.
- Aéronefs : Les plateformes de levés aéroportées permettent une couverture rapide de vastes zones côtières et d’eaux peu profondes. Elles complètent les systèmes acoustiques lorsque l’accès, la profondeur de l’eau ou l’échelle du levé limitent le déploiement des navires.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034. Les entreprises commerciales représentent une part importante de la demande, car les sociétés de levés topographiques, les opérateurs offshore, les ports et les gestionnaires d'infrastructures ont besoin de données régulières. Les instituts de recherche et les organismes de défense alimentent une demande spécifique en capteurs avancés, systèmes autonomes et systèmes de positionnement haute performance.
- Secteur commercial : Les utilisateurs commerciaux privilégient la productivité, l’utilisation des équipements, la précision des levés topographiques et la rentabilité du cycle de vie. Les projets offshore, portuaires, de dragage, de construction et d’infrastructures génèrent des besoins récurrents en équipements.
- Recherche : Les organismes de recherche ont besoin de systèmes flexibles capables de collecter des informations bathymétriques, environnementales, géologiques et océanographiques à différentes profondeurs d'eau et dans diverses conditions de mission.
- Défense : Les utilisateurs du secteur de la défense mettent l'accent sur le positionnement résilient, le fonctionnement autonome, la connaissance des fonds marins, la protection des infrastructures, la navigation et la caractérisation environnementale rapide dans des environnements opérationnels contestés ou difficiles.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Levé hydrographique/bathymétrique |
Haut |
Cartographie des fonds marins |
Mature |
|
Gestion des ports et des havres |
Haut |
Numérisation des ports |
Mise à l'échelle |
|
Étude pétrolière et gazière en mer |
Moyen |
Cartographie en eaux profondes |
Mature |
|
Étude du tracé des câbles/pipelines |
Moyen |
Renseignements sur les itinéraires |
Mise à l'échelle |
|
Application de cartographie |
Moyen |
Cartes numériques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de levés hydrographiques
Développement des levés topographiques autonomes et télécommandés
Les plateformes autonomes de surface et sous-marines transforment l'économie de la collecte de données hydrographiques en réduisant la dépendance aux grands navires habités et en permettant des opérations dans des environnements dangereux ou exigus. Les USV (véhicules de surface sans pilote) peuvent réaliser des levés côtiers et portuaires répétables, tandis que les UUV (véhicules sous-marins autonomes) peuvent collecter des informations détaillées sur les fonds marins autour des pipelines, des câbles et des structures offshore. L'impact commercial dépasse le simple cadre des ventes de véhicules, car le déploiement autonome accroît la demande en sonars compacts, systèmes inertiels, positionnement acoustique, communications, logiciels de mission et systèmes de traitement embarqués. Les fournisseurs qui conçoivent des charges utiles interopérables peuvent répondre aux besoins d'une gamme plus étendue de plateformes. Teledyne Marine et Kongsberg Gruppen sont des exemples d'entreprises qui développent des capacités autonomes dans les domaines de la navigation, du sonar et des technologies de véhicules.
Les normes hydrographiques numériques rehaussent les exigences en matière de qualité des données
La transition vers des produits hydrographiques basés sur la norme S-100 renforce l'importance de la cohérence des données, de l'interopérabilité, des métadonnées et de la qualité du traitement. Les spécifications opérationnelles des produits S-100 sont entrées en vigueur en janvier 2026, et le cadre de référence couvre désormais des produits tels que les cartes électroniques de navigation, les surfaces bathymétriques, les informations sur le niveau d'eau, les courants et la gestion du tirant d'eau. Cette évolution a des implications sur les équipements, car les mesures sources doivent prendre en charge des flux de travail numériques de plus en plus structurés. Les organismes hydrographiques pourraient donc privilégier les capteurs et les systèmes de positionnement capables d'un géoréférencement de haute qualité, d'une validation automatisée et d'un transfert fluide vers les environnements de production. Il est probable que cela favorise les solutions matérielles et logicielles intégrées et les fournisseurs capables de maintenir la compatibilité avec l'évolution des spécifications.
Croissance des besoins de surveillance des infrastructures sous-marines
L'expansion et le vieillissement des infrastructures offshore engendrent un besoin constant de cartographie des fonds marins, de vérification des tracés, d'inspection et d'évaluation environnementale. Les câbles sous-marins, les pipelines, les installations énergétiques offshore, les ports et les infrastructures côtières nécessitent des informations spatiales précises avant leur construction et tout au long de leur durée de vie. L'impact sur le marché est considérable, car la demande en équipements est désormais liée aux cycles d'inspection plutôt qu'à la construction ponctuelle d'un projet. Les systèmes acoustiques haute résolution, les capteurs électromagnétiques, la navigation inertielle et les plateformes autonomes permettent de réduire le temps de levé tout en améliorant la visibilité des infrastructures. Les récents développements de produits illustrent cette tendance, notamment l'expansion par Kongsberg de la détection indépendante des plateformes et le développement continu par Teledyne Marine de systèmes multifaisceaux sous-marins.
Tendances futures du marché des équipements de levés hydrographiques
Architectures de capteurs indépendantes de la plateforme
Les futurs systèmes hydrographiques seront probablement de plus en plus indépendants des plateformes, permettant ainsi l'utilisation d'une même technologie de détection entre les navires de surface, les USV, les UUV, les ROV et les systèmes remorqués. Cette architecture peut réduire la duplication des équipements et simplifier la modernisation des flottes. Les fournisseurs rivaliseront de plus en plus sur les interfaces standardisées, les boîtiers modulaires résistants à la pression, l'électronique compacte et les logiciels qui adaptent automatiquement les paramètres d'acquisition aux caractéristiques de la plateforme. L'extension du système HISAS de Kongsberg au-delà de son écosystème intégré HUGIN illustre cette tendance, tandis que Teledyne Marine élargit également ses options de déploiement autonome et sous-marin. À terme, les décisions d'acquisition devront privilégier la portabilité des capteurs, la compatibilité logicielle, l'efficacité énergétique et l'intégration tout au long du cycle de vie plutôt que les seules spécifications des instruments individuels.
Traitement en temps réel à la limite de la zone de levé
Le traitement en temps réel devrait devenir une capacité déterminante, les opérateurs de levés topographiques recherchant une confirmation immédiate de la qualité des données et de l'achèvement de la mission. L'informatique de périphérie peut réduire le besoin de transférer d'importants volumes de données brutes pour l'interprétation initiale, permettant ainsi aux opérateurs d'identifier les lacunes, les obstacles, les anomalies et les caractéristiques de l'infrastructure directement sur le terrain. Le traitement par GPU, le maillage automatisé, la compensation de mouvement et la classification assistée par ordinateur peuvent raccourcir le délai entre l'acquisition et la prise de décision. Le système HISAS2020 de Kongsberg, par exemple, intègre des capacités de traitement en temps réel, tandis que le développement plus large du secteur s'oriente vers des flux de travail intégrés, de l'acquisition à l'analyse. L'avantage qui en résulte n'est pas seulement un traitement plus rapide, mais aussi une plus grande possibilité de modifier les missions avant que l'équipement ne quitte la zone de levé.
Opportunités du marché des équipements de levés hydrographiques
Solutions intégrées pour les petites flottes de levés autonomes
Le marché des équipements hydrographiques offre aux fournisseurs une opportunité de proposer des systèmes modulaires intégrant sonar, positionnement, détection de mouvement, communications et traitement des données, conçus pour les navires autonomes de petite taille. Ces systèmes permettent de simplifier l'intégration pour les entreprises de levés hydrographiques et les gestionnaires d'infrastructures qui optent pour des opérations sans équipage. Les offres commerciales doivent privilégier une installation facile, une faible consommation d'énergie, un étalonnage automatisé, un diagnostic à distance et la compatibilité avec différents types de véhicules. Cette opportunité est particulièrement pertinente pour les ports, les autorités côtières, les voies navigables intérieures, les câblo-opérateurs et les programmes environnementaux, où les zones à couvrir sont vastes mais les budgets alloués aux navires limités. Les fournisseurs peuvent également développer des revenus récurrents liés aux logiciels et aux services de gestion des données, de suivi des flottes, d'assurance qualité et de synchronisation avec le cloud. Cette approche permettrait d'élargir l'adoption de ces solutions au-delà des entreprises hydrographiques spécialisées.
écosystèmes régionaux de fabrication et de services
Les marchés maritimes émergents offrent des opportunités aux fournisseurs qui associent la vente d'équipements à l'intégration locale, l'étalonnage, la formation, la maintenance et le support technique. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Afrique développent des ports, des infrastructures offshore, des capacités de recherche et des flottes navales qui nécessitent des données hydrographiques fiables. Une capacité de service locale permet de réduire les temps d'arrêt et de pallier la difficulté pratique de maintenir des équipements de précision loin des centres de production. Les partenariats avec les chantiers navals, les sociétés de levés hydrographiques, les universités, les organismes de défense et les services hydrographiques peuvent améliorer l'accès au marché tout en favorisant le transfert de connaissances. Les fournisseurs devraient privilégier les produits robustes, les solutions de pièces détachées modulaires, les centres de formation régionaux et les solutions adaptées aux applications spécifiques. De tels investissements permettent de nouer des relations clients durables sans nécessiter une production locale intégrale pour chaque composant.
Développements récents
- Juillet 2026 : TGS lance Gemini X, combinant sa source de fréquence améliorée Gemini avec la technologie d’encodage Apparition pour permettre l’acquisition coordonnée de données multi-sources. Cette solution est conçue pour améliorer la qualité des données sismiques, l’efficacité opérationnelle et l’imagerie pour l’exploration des nœuds de fond marin.
- Novembre 2024 : SOCOTEC a acquis Aspect Land & Hydrographic Surveys Ltd., renforçant ainsi ses capacités spécialisées en matière de levés topographiques en Angleterre et élargissant ses services hydrographiques, bathymétriques, géophysiques et océanographiques.
- Septembre 2022 : EIVA a acquis SensorSurvey A/S afin de renforcer le développement de produits et les tests en conditions réelles de solutions de levés hydrographiques et d’inspection sous-marine grâce à une collaboration plus étroite avec des professionnels expérimentés en levés.
- Février 2022 : Woolpert a acquis eTrac Inc., combinant son expertise en hydrographie navale et en sonar multifaisceaux avec ses capacités aériennes, bathymétriques et géospatiales afin d’étendre ses services intégrés d’études marines.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -