
ハイドラグラフィックサーヴェイ機器市場:規模・需要・予測 2034
水路測量機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(センシングシステム、測位システム、海底センサー、その他)、用途別(水路測量/水深測量、港湾管理、オフショア石油・ガス調査、ケーブル/パイプラインルート調査、海図作成用途、その他)、プラットフォーム別(水上船舶、USVSおよびUUV、航空機)、エンドユーザー別(商業、研究、防衛)、水深別(浅水、深水)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016931
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
30億5000 万米ドル
基準年値
2034年の予測
48億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.24 %
成長率
対象市場
357億5000 万米ドル
(2026年~2034年)
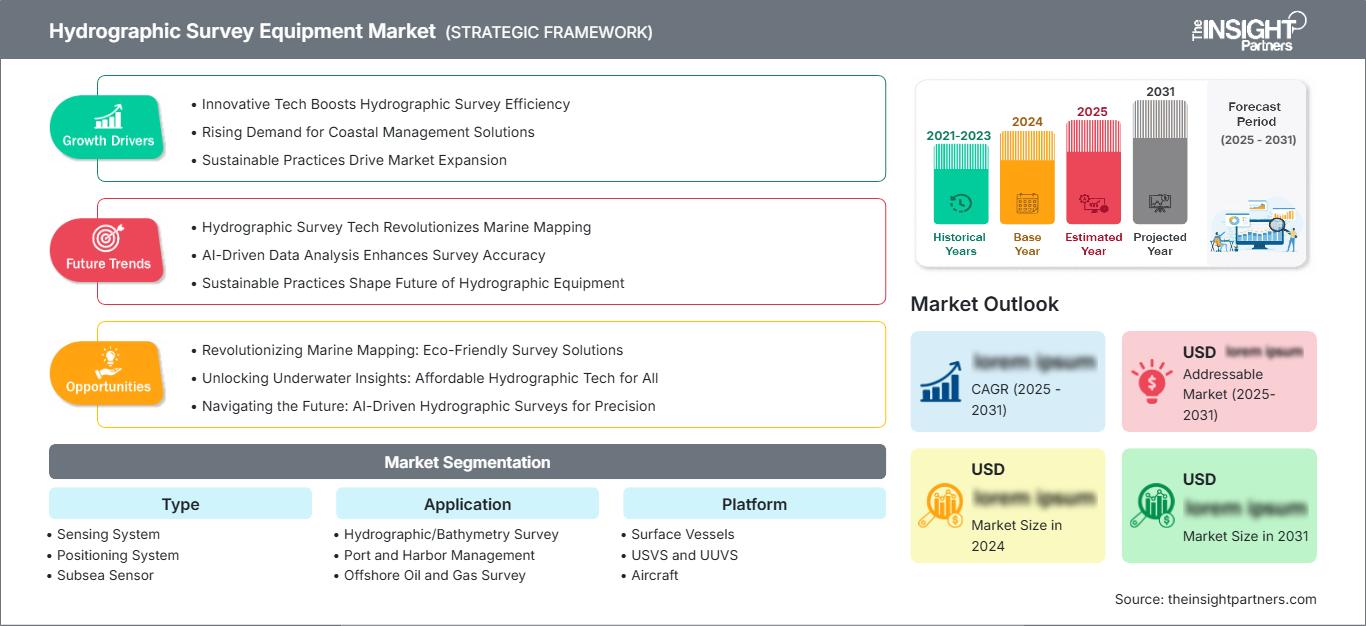
水路測量機器市場は、2025年には30億5,000万米ドルと評価され、2034年には48億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.24%を記録する見込みです。この市場には、水深測量、港湾管理、海洋調査、航海、海図作成、研究、軍事活動など、さまざまな用途で使用されるセンシング、測位、水中計測ソリューションが含まれており、プラットフォームの多様化が購入決定や展開戦術にますます影響を与えています。
北米は、水路測量機関、国防機関、オフショア企業、インフラ管理者にとって正確な海底情報が必要であるため、構造的な観点から重要な地域です。水路測量機器市場の規模は、測量船隊の近代化、自律型プラットフォーム、沿岸インフラ整備計画、地理空間情報の頻繁な更新によって牽引されています。
水路測量機器市場の評価と洞察
- 北米:北米は2025年には推定33~37%のシェアを占め、防衛測量、沿岸インフラの更新、オフショアエネルギー活動、確立された水路測量調達エコシステムに支えられ、 2026年から2034年の間に年平均成長率(CAGR)5.0~5.8%で成長すると予測されている。
- 米国:米国は2025年の北米市場の推定72~78%を占め、連邦政府の測量、防衛、港湾、内陸水路などの用途に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)5.1~5.9%で拡大すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には推定24~28%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4.8~5.6%で成長すると予測されており、英国、ドイツ、ノルウェー、フランス、イタリア、スペインが海事インフラ、海図作成、環境モニタリング、オフショア活動を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定25~29%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.6%で拡大すると予測されており、中国、日本、韓国、インド、オーストラリアは港湾開発、海軍近代化、オフショアプロジェクト、海洋調査プログラムの恩恵を受けると見込まれています。
- 最大のセグメントである センシングシステムは、2025年には推定42~46%の市場シェアを占め、2026~2034年の間に5.0~5.8%のCAGRで成長すると予測されており、これはマッピング、ナビゲーション、インフラ、環境調査など幅広い分野での導入を反映している。
- 高成長分野: USVSおよびUUVSは、低リスクのリモート調査と自律型ミッションの経済性により、2025年には推定12~16%の市場シェアを占め、 2026~2034年の間に7.0~8.0%のCAGRで成長すると予測されています。
- 詳細に分析された主要企業: Unique Group FZC、Teledyne Marine、SyQwest, Inc.、Southern Engineering Co. Ltd. (SECO)、Sonardyne Group Ltd.、MIND Technology, Inc.、Kongsberg Gruppen、iXblue、SONARTRONIC、Xylem Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
水路測量機器市場の発展は、船舶搭載型の音響測深から、マルチビームソナー、慣性航法、音響測位、衛星測位、コンピューティング、自律航行船によるプロセスの自動化を利用したセンシングシステムへと移行しています。センサーハードウェアの小型化により、小型船舶や海底プラットフォームへの搭載が可能になり、ソフトウェアソリューションによって、データ取得、品質管理、可視化、地理空間データ生成の統合が実現しています。国際水路機関(IHO)のS-100規格は、相互運用可能なデジタル水路データの開発を加速させるでしょう。
異種プラットフォームに対応し、最小限の後処理で相互運用可能なデータを生成できる機器の市場は、今後さらに成長すると予想されます。新興海洋経済の発展は、沿岸測量、港湾施設開発、海洋インフラ開発、および海軍測量への支出を増加させるでしょう。水深データや航行データセットを含むS-100データ製品への規制遵守は、高品質のデータソースと機器への需要を高めるでしょう。
水路測量機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 30億5000万米ドル |
| 2034年までの市場規模 | 48億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.24% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
水路測量機器市場分析
需要は、航行、浚渫、建設プロジェクト、洋上エネルギー活動、環境、軍事ニーズなど、最新の海底データを維持する必要性によって左右されるでしょう。測位、モーション補正、深度測定、画像処理、データ分析の統合に対する需要の高まりにより、個々の機器ではなくワークフロープロセスの統合が市場成長にとってより重要になっています。S-100フォーマットの導入は、水路測量データセットにおける相互運用性の重要性を高めます。
サプライチェーンには、センサーメーカー、航法専門家、自動車メーカー、ソフトウェア会社、測量請負業者、水路測量機関、軍事組織、港湾当局、およびオフショア関連企業が含まれます。供給は、精密電子機器、音響変換器、慣性センサー、防水筐体、および特殊ソフトウェアによって影響を受けます。幅広い製品を扱う機器メーカーは、さまざまな技術を組み合わせて統一製品を開発することができ、専門企業はそれぞれの専門能力で競争しなければなりません。
競争上の優位性は、プラットフォーム、自律性、センサーを中心に展開される傾向が強まっている。コングスベルグ・グルッペンは水中音響、測位、自律性技術を活用し、テレダイン・マリンは画像処理、計測機器、水中ビークル、水路測量ソフトウェアソリューションを提供している。一方、MINDテクノロジー社は測位や曳航式ストリーマー技術ソリューションを含む海洋測量製品を専門としており、ザイレム社はSonTek製品を通じて水質および水路測量に対応している。
水路測量機器市場における投資動向は、自律型測量プラットフォーム、小型センサー、リアルタイム処理、相互運用性へと向かっています。こうした投資は、Teledyne Marine社のマルチビームや自律航行技術といった2026年の技術活動、およびKongsberg Gruppen社のプラットフォーム非依存型海底センシング・マッピングなどに見られます。しかしながら、Sonardyne Group Ltd.、SyQwest, Inc.、iXblue、SONARTRONIC、Southern Engineering Co. Ltd. (SECO)といった小規模企業も、特殊な測位ソリューションや音響ソリューションが必要とされる分野で依然として重要な役割を果たしています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
水路測量機器市場:戦略的洞察
地域別分析
北米水路測量機器市場
北米は2025年までに水路測量機器市場の33~37%のシェアを占め、2025年から2034年にかけて年平均成長率(CAGR)5.0~5.8%で成長すると予測されています。この地域は、発達した水路測量機関、長い海岸線、内水域、海軍のニーズ、そして高度な海洋産業といった強みを持っています。米国では、連邦政府および州政府レベルでの測量活動により、測位、水深測量、音響センシング、データ処理機器に対する継続的な需要が生じています。
米国は、防衛調査、港湾調査、浚渫作業、沿岸部の耐災害性強化、海洋研究といった分野において、地域的な需要を牽引している。カナダは、北極圏、沿岸部、漁業、インフラ、航行に関する調査を通じて、追加的な需要を生み出している。自律型水上・水中探査機の利用拡大は、船舶の運航時間の短縮や過酷な環境へのアクセス向上に伴い、需要に変化をもたらしている。
米国水路測量機器市場
米国は、2025年の北米全体の需要の推定72~78%を占め、2034年まで年間5.1~5.9%の成長が見込まれています。連邦政府の水路測量、海軍測量、港湾近代化、浚渫、沿岸監視、内陸水路管理といった分野で、機器の継続的な需要が見られます。また、商業測量請負業者も、効率的な移動式システムの需要を高めています。
水路測量機器市場レポートによると、Teledyne Marine、Kongsberg Gruppen、Xylem Inc.、MIND Technology, Inc.などがセンサー、測位、自律システム、海洋計測の分野に貢献している。用途の焦点は、従来の船舶測量から、無人水上艇(USV)、無人水中艇(UUV)、高速水深測量、インフラ調査、環境センシングへと移行しつつある。また、小型自律測量・水質計測システムの購入に連邦政府も関心を示している。
欧州水路測量機器市場
この地域は2025年には市場シェアが24%~28%に達すると推定され、2034年までの成長率は4.8%~5.6%と予測されている。ヨーロッパには、水路測量機関の伝統、軍事ニーズ、港湾、海洋エネルギー開発、高度な海洋技術などにより、多くの水路測量センターが存在する。ドイツとノルウェーは、海洋工学、海洋技術、軍事ニーズ、海洋応用分野を通じて、この業界に貢献している。
フランス、イタリア、スペインは、海軍プロジェクト、港湾、沿岸管理、海洋科学、インフラ調査などの分野で、追加的な需要を生み出しています。デジタル水路測量情報と自律的なデータ収集の相互運用性は、欧州の調達においてますます重要になっています。2026年1月に運用基準が導入されたことを考慮すると、S-100の採用は特に重要です。
アジア太平洋水路測量機器市場
アジア太平洋地域は2025年には約25~29%のシェアを占め、2034年まで5.8~6.6%の成長が見込まれている。中国がこの地域をリードし、日本、韓国、インド、オーストラリアがそれに続く。港湾開発、海軍の近代化、オフショア活動、海洋学などが、売上を牽引する要因となっている。
工業化の進展と海洋政策は、海底調査や沿岸監視を後押ししている。インドとオーストラリアは防衛および沿岸調査の潜在力を有しており、中国、日本、韓国は商業および海軍の海洋活動と海洋学を組み合わせた分野を提供している。
中東・アフリカ水路測量機器市場
中東・アフリカ地域の需要は、オフショアエネルギー、港湾拡張、沿岸開発、海上安全保障、インフラ整備計画によって支えられている。サウジアラビアとアラブ首長国連邦は地域をリードする市場であり、南アフリカは研究、港湾、沿岸測量の重要な拠点となっている。その他の中東・アフリカ地域は依然として細分化されている。
この地域の成長率は4.3~5.2%と予測されており、サウジアラビア地域が主要市場の一つとして台頭している。大規模な沿岸および海洋プロジェクトでは海底に関する正確な情報が必要となる一方、防衛用途ではリスク要因の低減のため、自律的かつ遠隔的に展開可能なシステムが好まれる。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.7%で拡大すると予測されています。水深測量と海底測定は依然として基本的な要件であるため、センシングシステムが最大の設置ベースを維持しています。測量精度、自律航行、深海作業に対する要求が高まるにつれ、測位システムと水中センサーの戦略的重要性が増しています。そのため、水路測量機器市場の範囲は、単体のデータ収集装置ではなく、統合型センサーアーキテクチャをますます含むようになっています。
- センシングシステム:マルチビームおよび関連する音響センシング技術は、水深測量、港湾調査、浚渫、海底特性評価において依然として中心的な役割を果たしています。これらの技術をリアルタイム処理と統合することで、運用効率が向上します。
- 測位システム:高精度GNSS、慣性航法、音響測位、およびハイブリッド測位ソリューションは、高精度なセンサーの地理参照をサポートします。衛星信号が利用できない場所でも信頼性の高いナビゲーションを必要とする自律型プラットフォームの需要が高まっています。
- 海底センサー:耐圧性能と水中センシング技術により、深海計測、インフラ点検、環境調査が可能になります。コンパクトな設計により、AUV(自律型無人潜水機)、ROV(遠隔操作型無人潜水機)、および特殊な海底プラットフォームとの統合が容易になります。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.9%を記録すると予測されています。水路測量と水深測量は依然として基礎的な業務ですが、港湾管理、海洋インフラ、ケーブル敷設、海図作成には、ますます高精度なデータセットが求められています。市場分析によると、アプリケーションは資産ライフサイクル管理に集約しつつあり、1つの測量データセットでエンジニアリング、航行、検査、規制上のニーズに対応できるようになっています。
- 水路測量/海底地形測量:中核となる地図作成活動は、航行、浚渫、沿岸工学、海底特性評価を支える。高解像度データの取得は、自動化された品質管理とデジタルワークフローとますます組み合わされるようになっている。
- 港湾管理:港湾では、浚渫、バース計画、航行安全、インフラ監視のために、海底の状況を頻繁に更新する必要があります。小型で自律型の測量システムは、アクセス性と運用スケジュールの改善に役立ちます。
- 海洋石油・ガス探査:海洋事業者は、特に水深が深く複雑な環境において、海底の特性評価、インフラ検査、航路計画、資産の健全性確保のために、音響技術と測位技術を使用します。
- ケーブル/パイプラインルート調査:正確な水深測量と海底位置特定は、重要な水中インフラのルート選定、設置計画、検査、および保守に不可欠です。
- 海図作成への応用:現代の海図作成は、標準化され相互運用可能なデジタルデータセットへの依存度を高めています。S-101やS-102などのS-100製品は、構造化された水路測量データ取得の重要性を改めて示しています。
プラットフォーム
プラットフォーム分野は、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.5%で成長すると予測されています。広範囲の調査には水上船舶が依然として重要ですが、無人水上艇(USV)と無人水中艇(UUV)は、必要な乗員数を削減でき、アクセス性も向上しているため、シェアを拡大しています。航空機は、浅瀬、沿岸、または広範囲の地図作成において迅速な調査が必要な場合、海上プラットフォームを補完する役割を果たします。
- 水上船舶:従来型の調査船は、深海での作業、複雑なセンサー搭載、長時間の航行、および船上での大規模な処理と人員を必要とするプロジェクトにおいて、依然として好まれています。
- USVSおよびUUV:自律型無人プラットフォームは、危険な環境への曝露を減らしながら、繰り返し実施可能な調査を可能にします。コンパクトな形状により、浅瀬、混雑した場所、遠隔地、インフラ関連施設など、様々なミッションに対応できます。
- 航空機:航空機搭載型の調査プラットフォームは、広範囲にわたる沿岸部や浅瀬を迅速に調査できます。アクセス、水深、調査規模などの制約により船舶の展開が困難な場合、航空機は音響調査システムを補完する役割を果たします。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.8%で成長すると予測されています。調査請負業者、オフショア事業者、港湾、インフラ所有者などは継続的なデータを必要とするため、商業組織からの需要が相当な割合を占めています。研究機関や防衛機関は、高度なセンサー、自律システム、高性能測位システムに対する専門的な需要を維持しています。
- 商業分野:商業ユーザーは、生産性、機器の稼働率、測量精度、ライフサイクル経済性を最優先事項とします。海洋、港湾、浚渫、建設、インフラプロジェクトでは、機器の継続的な需要が発生します。
- 研究:研究機関は、様々な水深やミッション条件下において、水深、環境、地質、海洋に関する情報を収集できる柔軟なシステムを必要としている。
- 防衛分野:防衛分野のユーザーは、紛争地域や困難な作戦環境において、堅牢な位置決め、自律運用、海底状況の把握、インフラ保護、航行、迅速な環境特性評価を重視する。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
水路測量/水深測量 |
高い |
海底マッピング |
成熟した |
|
港湾管理 |
高い |
港湾のデジタル化 |
スケーリング |
|
海上石油・ガス探査 |
中くらい |
深海マッピング |
成熟した |
|
ケーブル/パイプラインルート調査 |
中くらい |
ルートインテリジェンス |
スケーリング |
|
チャート作成アプリケーション |
中くらい |
デジタルチャート |
スケーリング |
水路測量機器市場の成長要因と影響分析
自律型および遠隔操作型測量の拡大
自律型水上・水中プラットフォームは、大型有人船舶への依存度を低減し、危険な環境や制約のある環境下での運用を可能にすることで、水路測量データの収集における経済性を変革しています。無人水上艇(USV)は沿岸および港湾の繰り返し調査をサポートし、無人水中艇(UUV)はパイプライン、ケーブル、および海洋構造物周辺の海底に関する詳細な情報を収集できます。自律型プラットフォームの導入により、小型ソナー、慣性航法システム、音響測位システム、通信機器、ミッションソフトウェア、およびオンボード処理機器の需要が増加するため、商業的な影響は車両の販売にとどまりません。相互運用可能なペイロードを設計するサプライヤーは、より幅広いプラットフォームに対応できます。Teledyne MarineとKongsberg Gruppenは、航法、ソナー、車両技術にわたって自律機能を拡大している企業の例です。
デジタル水路測量規格はデータ品質要件を引き上げている
S-100ベースの水路測量製品への移行に伴い、データの一貫性、相互運用性、メタデータ、および処理品質の重要性が高まっています。S-100の運用製品仕様は2026年1月に発効し、現在では電子海図、水深測量面、水位情報、海流、および喫水下クリアランス管理などの製品が対象となっています。この進展は、ソース計測がますます構造化されたデジタルワークフローをサポートする必要があるため、機器にも影響を与えます。そのため、測量機関は、より高品質なジオレファレンシング、自動検証、および本番環境へのシームレスな移行が可能なセンサーと測位システムを優先する可能性があります。この影響は、仕様の進化に合わせて互換性を維持できる統合ハードウェア・ソフトウェアポートフォリオとサプライヤーに有利に働くと考えられます。
海底インフラ監視ニーズの増大
海洋インフラの拡張と老朽化に伴い、海底マッピング、ルート検証、検査、環境アセスメントの必要性が繰り返し生じています。海底ケーブル、パイプライン、海洋エネルギー設備、港湾、沿岸インフラは、建設前および運用期間を通じて正確な空間情報を必要とします。機器需要が単発のプロジェクト建設ではなく検査サイクルと連動するようになるため、市場への影響は甚大です。高解像度音響システム、電磁センサー、慣性航法、自律型プラットフォームは、調査時間を短縮しながら資産の可視性を向上させることができます。コングスベルグによるプラットフォーム非依存型センシングの拡張や、テレダイン・マリンによる海底マルチビームシステムの継続的な開発など、最近の製品開発はこの方向性を示しています。
水路測量機器市場の将来動向
プラットフォームに依存しないセンサーアーキテクチャ
将来の水路測量システムは、プラットフォームに依存しないものへと進化していくと予想され、同じセンシング技術を水上船舶、無人水上艇(USV)、無人水中艇(UUV)、遠隔操作型水中艇(ROV)、曳航式システムなど、様々なプラットフォームで利用できるようになるでしょう。このアーキテクチャにより、機器の重複を減らし、艦隊の近代化を簡素化できます。ベンダー各社は、標準化されたインターフェース、モジュール式の耐圧ハウジング、小型電子機器、そしてプラットフォームの特性に合わせて取得パラメータを自動的に調整するソフトウェアなどを通じて、競争を激化させていくでしょう。コングスベルグ社が統合型HUGINエコシステムを超えてHISASを拡張していることは、この方向性を示す好例であり、テレダイン・マリン社も自律型および水中展開の選択肢を拡大しています。今後、調達決定においては、個々の機器の仕様だけでなく、センサーの携帯性、ソフトウェアの互換性、電力効率、ライフサイクル統合といった要素も重視していくべきでしょう。
調査現場におけるリアルタイム処理
測量オペレーターがデータ品質とミッション完了の即時確認を求めるようになるにつれ、リアルタイム処理は決定的な機能になると予想されます。エッジコンピューティングは、初期解釈のために大量の生データセットを転送する必要性を減らし、車両が現場に留まっている間に、オペレーターがギャップ、障害物、異常、インフラストラクチャの特徴を特定できるようにします。GPUによる処理、自動グリッド化、モーション補正、および機械支援による分類は、取得から意思決定までの期間を短縮できます。例えば、KongsbergのHISAS2020はリアルタイム処理機能を搭載しており、業界全体では、取得から分析までの統合ワークフローの開発が進んでいます。その結果得られる利点は、単に処理速度が速いだけでなく、機器が測量エリアを離れる前にミッションを修正できる機会が増えることです。
水路測量機器市場の機会
小型自律型測量フリート向け統合パッケージ
水路測量機器市場予測において、機器サプライヤーは、小型自律航行船向けに設計されたモジュール式システムに、ソナー、測位、モーションセンシング、通信、処理機能をパッケージ化する機会を得ています。このようなパッケージは、無人運航に参入する測量請負業者やインフラ事業者にとって、統合要件を軽減できます。商用製品では、簡単な設置、低消費電力、自動校正、遠隔診断、および複数の車両タイプとの互換性を重視する必要があります。この機会は、測量範囲が広大でありながら船舶予算が限られている港湾、沿岸当局、内陸水路、ケーブル事業者、環境プログラムにとって特に重要です。サプライヤーはまた、データ管理、船隊監視、品質保証、クラウド同期に関するソフトウェアおよびサービスの継続的な収益源を開発することもできます。このアプローチは、専門的な水路測量請負業者以外にも採用を拡大することにつながります。
地域的な製造業およびサービス業のエコシステム
新興の海事市場は、機器販売と現地でのシステム統合、校正、トレーニング、メンテナンス、技術サポートを組み合わせたサービスを提供するサプライヤーにとって大きなチャンスとなります。インド、東南アジア、中東、アフリカの一部地域では、港湾、オフショアインフラ、研究能力、そして信頼性の高い水路測量データを必要とする海軍艦隊が発展しています。現地でのサービス能力は、ダウンタイムを削減し、製造拠点から遠く離れた場所で精密機器をメンテナンスする際の実際的な困難を解消するのに役立ちます。造船所、測量会社、大学、防衛機関、水路測量機関とのパートナーシップは、知識移転を支援しながら市場アクセスを向上させることができます。ベンダーは、堅牢な製品、モジュール式のスペアパーツ戦略、地域トレーニングセンター、および用途別パッケージを優先的に開発すべきです。こうした投資により、すべてのコンポーネントを現地で完全に製造する必要なく、顧客との長期的な関係を構築できます。
最近の動向
- 2026年7月:TGSは、独自のGemini Enhanced Frequency SourceとApparitionエンコーディング技術を組み合わせたGemini Xをローンチし、複数の震源からの協調的なデータ取得を可能にした。このソリューションは、海底ノード探査における地震データの品質、運用効率、およびイメージングの向上を目的として設計されている。
- 2024年11月:SOCOTECはAspect Land & Hydrographic Surveys Ltd.を買収し、イングランドにおける専門測量能力を強化するとともに、水路測量、水深測量、地球物理探査、海洋調査サービスを拡大した。
- 2022年9月:EIVAはSensorSurvey A/Sを買収し、経験豊富な測量専門家との緊密な連携を通じて、水路測量および海底検査ソリューションの製品開発と実地試験を強化しました。
- 2022年2月:ウールパート社はeTrac Inc.を買収し、船舶搭載型の水路測量およびマルチビームソナーの専門知識と、ウールパート社の航空測量、水深測量、地理空間情報に関する能力を組み合わせることで、統合的な海洋測量サービスを拡大した。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -