
Markt für Industrie und Bar-B-Que Charcoal: Größe & Prognose 2034
Marktgröße und Prognosen für Industrie- und Grillkohle (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Stückkohle, japanische Holzkohle, Holzkohlebriketts, extrudierte Holzkohle, Zuckerkohle); Anwendung (Industrie, Grillen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021626
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
4,8 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,03 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,31 %
Wachstumsrate
Adressierbarer Markt
53,66 Mrd. US-Dollar
(2026–2034)
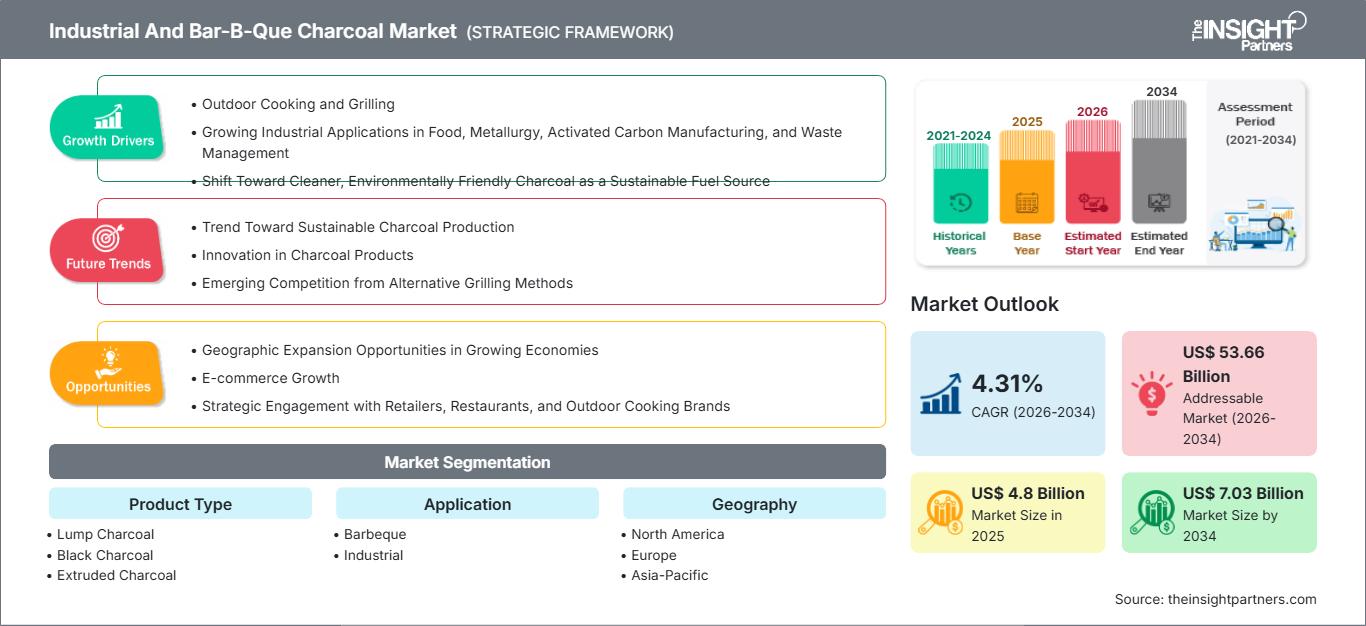
Der Markt für Industrie- und Grillkohle wird Prognosen zufolge von 4,8 Milliarden US-Dollar im Jahr 2025 auf 7,03 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,31 % im Zeitraum 2026–2034 entspricht. Die Marktexpansion wird durch die anhaltende Nachfrage aus den Bereichen Outdoor-Kochen, Gastronomie, Metallurgie und anderen wärmeintensiven Anwendungen getragen. Produktinnovationen, Verbesserungen der Karbonisierungseffizienz und das zunehmende Interesse an rückverfolgbarer und verantwortungsvoll gewonnener Biomasse verändern zudem die Produktions- und Vertriebsstrategien.
In Nordamerika wird der Markt für Industrie- und Grillkohle durch eine etablierte Grillkultur und ein breites Einzelhandelsnetz gestützt, das Haushalte, Restaurants und Gewerbebetriebe beliefert. Für den regionalen Markt wird ein jährliches Wachstum von 3,8–4,4 % im Zeitraum 2026–2034 erwartet. Hochwertige Hartholzprodukte, praktische Verpackungen und die Nachfrage nach gleichmäßig brennendem Brennstoff tragen zur Produktdifferenzierung bei, während industrielle Anwender weiterhin Wert auf eine vorhersehbare Heizleistung und eine zuverlässige Versorgung legen.
Marktanalyse und Einblicke für Industrie- und Grillkohle
- Nordamerika: Nordamerika hielt 2025 schätzungsweise 32–36 % des Marktanteils für Industrie- und Grillkohle. Dies ist auf die hohe Nutzung von Grills in Privathaushalten, den gut ausgebauten Einzelhandel und etablierte Markenanbieter zurückzuführen. Für den regionalen Markt wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,8–4,4 % prognostiziert, da Premium- und Convenience-Produkte zunehmend an Bedeutung gewinnen.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktes. Die Nachfrage wird durch Kochen im eigenen Garten, den Konsum in der Gastronomie und industrielle Anwendungen gestützt, wobei das Wachstum im Zeitraum 2026–2034 auf 3,7–4,3 % geschätzt wird.
- Europa: Europa hielt im Jahr 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Konsumzentren, unterstützt durch die Nachfrage im Einzelhandel nach Grillgeräten und industrielle Anwendungen von Kohlenstoff.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 27–31 % des Marktes aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,8–5,5 % verzeichnen. China, Indien, Japan, Südkorea und Australien stützen die Nachfrage durch industrielle Aktivitäten, die Zubereitung von Speisen und den Ausbau organisierter Einzelhandelskanäle.
- Größtes Segment: Der Marktanteil von Barbecue wurde im Jahr 2025 auf 54–58 % geschätzt. Aufgrund seiner breiten Kundenbasis und der etablierten Vertriebskanäle wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % gerechnet.
- Wachstumsstarkes Segment: Industrielle Anwendungen machten im Jahr 2025 etwa 42–46 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,4 % wachsen, unterstützt durch metallurgische und spezialisierte Verarbeitungsanforderungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Maurobera SAS, Blackwood Charcoal Company, Duraflame, Inc., BRICAPAR SAS, Saint Louis Charcoal Company, Royal Oak Enterprises, LLC, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company, Kingsford Products Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktherstellung hat sich von einer fragmentierten und lokalisierten Produktion hin zu effizienteren Vertriebsnetzen entwickelt, die Markenprodukte für Endverbraucher mit Materialien in Industriequalität kombinieren. Innovationen bei Brennöfen und der Nutzung von Prozessgasen sowie ein verbessertes Feuchtigkeitsmanagement tragen zur Herstellung qualitativ hochwertigerer Produkte bei. Der Markt ist jedoch weiterhin anfällig für Schwankungen in der Hartholzversorgung, der Forstwirtschaft, der Logistik und der saisonalen Nachfrage. Daher ist im Markt für Industrie- und Grillkohle das Lieferkettenmanagement wichtiger als die Steigerung der Produktionsmengen.
Im Hinblick auf die zukünftige Entwicklung dürften die wachsenden Verbrauchermärkte im asiatisch-pazifischen Raum, im Nahen Osten und in ausgewählten afrikanischen Ländern Investitionen in die Verarbeitungs- und Vertriebsinfrastruktur anziehen. Die regulatorische Betonung der Beschaffung nachhaltiger Biomasse und das Verbot illegaler Abholzung könnten sich für Hersteller als Vorteil erweisen, die Markenprodukte mithilfe zertifizierter oder dokumentierter Rohstoffe, hochwertiger Karbonisierung und strenger Qualitätskontrolle herstellen können.
Berichtsumfang zum Markt für Industrie- und Grillkohle
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,8 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,03 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,31 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industrie- und Grillkohle
Die Nachfrage nach Holzkohle für Industrie und Grill wird von zwei Konsumsystemen bestimmt: dem dezentralen Einkauf durch Privathaushalte und Gastronomiebetriebe sowie dem spezifischen industriellen Bedarf. Die Marktentwicklung wird durch Outdoor-Kochen, Grillen in Restaurants, die Metallurgie, die chemische Industrie und spezielle Filtrationsanwendungen gefördert. Die Lieferkette beginnt mit der Holz-/Biomassebeschaffung und umfasst anschließend Karbonisierung, Siebung, Sortierung, Verpackung, Transport und Auslieferung des Produkts. Die Angebotssituation hängt von der Verfügbarkeit von Rohstoffen, der Ofenleistung, dem Umwandlungsgrad und der Einhaltung forstwirtschaftlicher und umwelttechnischer Standards ab.
Für Privatverbraucher sind gleichmäßige Zündung, Wärmespeicherung, geringe Rauchentwicklung und eine praktische Verpackung wichtig. Im industriellen Bereich spielen hingegen der Gehalt an fixem Kohlenstoff, der Aschegehalt, die Partikelgröße, der Feuchtigkeitsgehalt und der Heizwert eine wichtige Rolle. Aufgrund dieser unterschiedlichen Anforderungen haben Hersteller gute Anreize, ein breites Sortiment an Produktqualitäten anzubieten. Der Import und Export des Produkts ist aufgrund der räumlichen Nähe von Produktions- und Verbrauchsorten relevant.
Der Marktbericht für Industrie- und Grillkohle zeigt, dass der Wettbewerb zwischen verbraucherorientierten multinationalen Marken, regionalen Anbietern und zahlreichen lokalen Produzenten besteht. Duraflame, Inc. und Kingsford Products Company profitieren von ihren Vertriebskanälen, während Royal Oak Enterprises, LLC und Saint Louis Charcoal Company ihre Stärken im Bereich Marken-Holzkohleprodukte ausspielen können. Maurobera SAS, BRICAPAR SAS, Blackwood Charcoal Company, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company und weitere Spezialisten konkurrieren durch gute Lieferantenbeziehungen und Produktzuverlässigkeit.
Im Hinblick auf Investitionen rücken Produktionseffizienz, Verpackungstechnologie, Rohstofflieferkettenmanagement und Vertriebskapazität in den Fokus. Die Marktanalyse für Industrie- und Grillkohle zeigt, dass die strategische Positionierung nicht mehr allein von der Produktionskapazität abhängt. Differenzierte Produkte, die Beziehungen zum Einzelhandel und die Rückverfolgbarkeit sind unerlässlich. Eine vertikale Koordination mit Forst- und Biomasseproduzenten kann zur Stabilisierung der Rohstofflieferkette beitragen, während Investitionen in modernere Brennöfen die Ausbeute steigern und die Emissionen senken können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industrie- und Grillkohle: Strategische Einblicke
Regionale Einblicke
Markt für Industrie- und Grillkohle in Nordamerika
Nordamerika machte 2025 schätzungsweise 32–36 % des Marktes für Industrie- und Grillkohle aus und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. Die Region profitiert von einer tief verwurzelten Grilltradition, einem flächendeckenden Angebot an Heimwerkerbedarf und Einzelhandel sowie einer signifikanten Nachfrage von Restaurants und Catering-Unternehmen. Markenprodukte spielen eine besondere Rolle, da Verbraucher bei der Auswahl von Holzkohleprodukten zunehmend Zündleistung, Brenndauer, Rauchentwicklung und Verpackungskomfort vergleichen.
Die strukturelle Nachfrage wird durch die Saisonalität der Outdoor-Aktivitäten, das Konsumverhalten der Vorstädte und den Multi-Channel-Handel angekurbelt. Die Hersteller bedienen zudem den Bedarf industrieller Abnehmer, die kohlenstoffbasierte Produkte mit spezifischen physikalischen Eigenschaften benötigen. Die Stabilität der Lieferkette ist aufgrund wetterbedingter Ereignisse, Transportkosten und der Verfügbarkeit von Hartholz von entscheidender Bedeutung. Daher bevorzugt die nordamerikanische Holzkohleindustrie für industrielle Zwecke und Grills zunehmend Unternehmen mit zuverlässiger Beschaffung, effizienter Produktion, Qualitätssicherung und gut etablierten Vertriebsnetzen.
US-Markt für Industrie- und Grillkohle
Die USA repräsentierten 2025 etwa 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,7–4,3 % verzeichnen. Diese Größenordnung spiegelt die hohe Beteiligung von Privathaushalten am Grillen, die starke Nachfrage im Gastronomiebereich und den flächendeckenden Vertrieb wider. Große Markenanbieter sind im Einzelhandel breit vertreten, während regionale Produzenten durch die Verwendung verschiedener Hartholzarten, hochwertige Holzstücke und die Positionierung als Anbieter regionaler Produkte konkurrieren.
Die Anwendungstrends von Küchengeräten erweitern deren Anwendungsspektrum über den traditionellen Einsatz im privaten Garten hinaus. Restaurants legen Wert auf gleichmäßige Wärmeverteilung, während industrielle Abnehmer den Gehalt an gebundenem Kohlenstoff, Asche, Feuchtigkeit und Partikeln analysieren. Etablierte Unternehmen wie Kingsford Products Company und Royal Oak Enterprises, LLC profitieren von ihrer hohen Markenbekanntheit und ihren etablierten Vertriebssystemen. Der US-Markt zeichnet sich daher durch eine gesättigte Marktdurchdringung aus, bietet aber gleichzeitig weiterhin Potenzial für Premiumisierung, nachhaltige Beschaffung, E-Commerce-Abwicklung und spezialisierte Kochprodukte.
Europäischer Markt für Industrie- und Grillkohle
Europa machte 2025 etwa 24–28 % des Marktes für Industrie- und Grillkohle aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen. Die Nachfrage wird durch saisonales Grillen, grenzüberschreitenden Handel, industrielle CO₂-Anforderungen und zunehmend strengere Anforderungen an die Biomassebeschaffung beeinflusst. Deutschland bleibt aufgrund seiner großen Verbraucherbasis, der etablierten Grillkultur und seiner zentralen Lage innerhalb regionaler Vertriebsnetze ein führender Markt.
In Großbritannien besteht eine hohe Nachfrage durch Grillen im privaten Bereich, den Einzelhandel mit Gartenartikeln und Premiumprodukte. Deutschland profitiert von einem gut organisierten Einzelhandel und Importen von etablierten Herstellern. Frankreich, Italien und Spanien tragen durch Außengastronomie, Gastronomiebetriebe, den privaten Verbrauch und industrielle Anwendungen zum Markt bei. Auch südeuropäische Länder bieten den Vorteil langer Grillzeiten im Freien, wobei die Nachfrage je nach Tourismus und Wetterlage variieren kann.
Europäische Hersteller und Importeure sind gezwungen, die Herkunft ihrer Produkte transparenter darzulegen. Dies bietet Chancen für Lieferanten, die einheitliche Spezifikationen und strengere Beschaffungsrichtlinien nachweisen können. Der Markt für Industrie- und Grillkohle wird weiterhin eine veraltete Struktur aufweisen, und führende Länder werden Qualität, Logistik und Lieferstabilität stärker gewichten als die Menge.
Markt für Industrie- und Grillkohle im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen geschätzten Marktanteil von 27–31 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen. China ist aufgrund seiner umfassenden Industriebasis und seines großen Ökosystems für die Biomasseverarbeitung der führende regionale Markt. Indien trägt durch gewerbliches Kochen, industriellen Verbrauch und den Ausbau des organisierten Vertriebs bei, während Japan und Südkorea die Nachfrage nach Premiumprodukten und spezifikationsorientierten Produkten bedienen.
Australien bleibt ein wichtiger Markt für Outdoor-Kochen und den organisierten Einzelhandel. Industrialisierung, der Ausbau der städtischen Gastronomie und politische Maßnahmen zur effizienten Nutzung von Biomasse fördern die regionale Entwicklung. Auch der Markt für Industrie- und Grillkohle profitiert von der Nähe zu wichtigen Produktionsländern, obwohl Nachhaltigkeitsanforderungen und Handelskontrollen die Beschaffungsentscheidungen zunehmend beeinflussen.
Markt für Industrie- und Grillkohle im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,2 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate stützen die Nachfrage durch das Gastgewerbe, die Gastronomie, den Tourismus und den steigenden städtischen Konsum. Infrastrukturentwicklung und energieintensive Industrieaktivitäten schaffen ebenfalls Potenzial für spezialisierte Kohlenstoffprodukte, wobei die Nachfragemuster in den einzelnen Ländern jedoch erheblich variieren.
Südafrika bleibt ein bedeutender regionaler Industriestandort und Konsummarkt, während der Rest des Nahen Ostens und Afrikas wichtige Standorte für die Biomasseproduktion und den Export umfasst. Investitionen in Verarbeitungseffizienz, Logistik und nachhaltiges Rohstoffmanagement könnten die regionale Beteiligung stärken. Energieverfügbarkeit, Infrastrukturqualität und Forstwirtschaftsregulierung bleiben wichtige Faktoren für die langfristige Wettbewerbsfähigkeit.
Segmentierungsanalyse
Produkttyp
Die Nachfrage nach Holzkohle wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % steigen, da Verbraucher Holzkohle zunehmend nach Heizleistung, Zündverhalten, Aschebildung und Anwendungsanforderungen auswählen. Der Markt für Industrie- und Grillkohle in diesem Segment reicht von traditionellen Hartholzkohlen bis hin zu speziell entwickelten Produkten mit gleichmäßigerer Form und Verbrennung. Die Hersteller differenzieren ihre Produktpaletten, um den Ansprüchen von anspruchsvollem Kochen, praktischem Haushaltsgebrauch und spezifikationsbasierten Industrieanforderungen gerecht zu werden.
- Stückholzkohle: Stückholzkohle bleibt für hochwertige Grill- und Gastronomieanwendungen von strategischer Bedeutung, da die Verbraucher die natürliche Holzherkunft und die Hochtemperaturleistung mit der Produktqualität assoziieren, was die kontinuierliche Differenzierung durch Hartholzarten und -herkunft unterstützt.
- Schwarze Holzkohle: Schwarze Holzkohle findet Verwendung in der traditionellen Küche und in ausgewählten industriellen Anwendungen, wo vorhersehbare Karbonisierungseigenschaften gefragt sind. Ihre Marktposition hängt von regionalen Produktionsverfahren, der Verfügbarkeit von Rohstoffen und etablierten Vertriebsbeziehungen ab.
- Extrudierte Holzkohle: Extrudierte Holzkohle bietet eine größere Einheitlichkeit in Form und Handhabung und eignet sich daher für den organisierten Einzelhandel, die gewerbliche Küche und industrielle Anwendungen, die gleichmäßigere Verbrennungseigenschaften und eine einfachere Verpackung erfordern.
- Zuckerkohle: Zuckerkohle nimmt eine Sonderstellung ein, die mit kontrollierter Karbonisierung und Premiumanwendungen verbunden ist. Ihre strategische Bedeutung liegt darin, Nischenanwender zu bedienen, die spezifische Anforderungen an Reinheit, Verbrennung oder traditionelle Materialeigenschaften stellen.
Anwendung
Die Nachfrage nach Industriekohle wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,0 % steigen. Dies spiegelt das gleichzeitige Vorhandensein eines etablierten Verbraucherkonsums und wachsender industrieller Anforderungen wider. Der Markt für Industrie- und Grillkohle wird je nach Anwendung durch unterschiedliche Kaufkriterien geprägt. Grillnutzer legen Wert auf Komfort und sensorische Eigenschaften, während industrielle Abnehmer Wert auf Kohlequalität, Konsistenz, Versorgungssicherheit und technische Spezifikationen legen.
- Grillen: Grillen ist der größte Anwendungsbereich, unterstützt durch privates Grillen, Restaurants, Freizeitaktivitäten im Freien und eine breite Verfügbarkeit im Einzelhandel. Hochwertige Hartholzformate und nutzerfreundliche Verpackungen stärken die Produktdifferenzierung und fördern Wiederkäufe.
- Industrielle Anwendungen sind von strategischer Bedeutung, da bei der Beschaffung technische Spezifikationen und Lieferzuverlässigkeit im Vordergrund stehen. Metallurgische Prozesse und spezielle Fertigungsanwendungen können die Nachfrage nach gleichbleibenden Qualitäten mit kontrollierten Feuchtigkeits-, Asche- und Kohlenstoffeigenschaften decken.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Grillen |
Hoch |
Premium-Grillen |
Reifen |
|
Industrie |
Hoch |
Kohlenstoffverarbeitung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Industrie- und Grillkohle
Ausweitung des Kochens im Freien und des Konsums in der Gastronomie
Das Kochen im Freien bleibt eine verlässliche Einnahmequelle, da Holzkohle eng mit Kochverfahren verbunden ist, die direktes Erhitzen, Raucheigenschaften und Hitzebeständigkeit erfordern. Der Bedarf von Privathaushalten wird durch saisonale Freizeitaktivitäten bestimmt, während Restaurants und Cateringbetriebe auf hochwertige Produkte angewiesen sind, die für mehrere Kochvorgänge geeignet sind. Hersteller reagieren darauf mit der Entwicklung von Premium-Harthölzern, größeren Verpackungsgrößen und praktischen Produkten. Dieser Trend wirkt sich direkt auf die Produzenten aus, da die Differenzierung nun nicht mehr über die Verfügbarkeit, sondern über die Brenneigenschaften und das Kundenerlebnis erfolgt. Produzenten mit etablierten Vertriebsnetzen können durch wiederkehrende Bestellungen einen Vorteil erlangen, während kleinere Produzenten mit regionalen Holzarten, Premiumprodukten und speziellen Produkten für die Gastronomie wettbewerbsfähig bleiben können.
Steigender Bedarf an beständigen Kohlenstoffmaterialien in industriellen Prozessen
Industrielle Abnehmer benötigen Holzkohleprodukte mit spezifischen Eigenschaften wie Kohlenstoffgehalt, Partikelgröße, Feuchtigkeit und Aschegehalt. Metallurgie, Spezialverfahren sowie bestimmte Filter- und chemische Anwendungen können diese unterschiedlichen Eigenschaften nicht immer ohne Effizienzeinbußen nutzen. Da die Industrie bestrebt ist, mehr Kontrolle über ihre Rohstoffe zu erlangen, besteht für Hersteller ein starker Anreiz, ihre Sortier- und Klassifizierungsverfahren zu verbessern. Dies könnte zu größeren Herausforderungen für Hersteller führen, die ausschließlich auf nicht standardisierte Produktionsverfahren setzen. Verbesserte Karbonisierungsanlagen können durch standardisierte Produktionsverfahren lukrativere Märkte erschließen. Die Auswirkungen dieses Trends auf den Markt erstrecken sich aufgrund der Art der industriellen Beschaffung, die langfristige Verpflichtungen und umfangreiche logistische Kapazitäten erfordert, über die gesamte Wertschöpfungskette.
Stärkerer Fokus auf Rückverfolgbarkeit der Rohstoffe und Produktionseffizienz
Die Beschaffung von Biomasse hat im Hinblick auf forstwirtschaftliche Vorschriften, Verbraucherbedenken und die Risikobewertung von Biomasselieferanten an Bedeutung gewonnen. Produzenten müssen die Herkunft ihrer Biomasse kennen und wissen, wie sie Abfall reduzieren und die Effizienz steigern können. Mit der Einführung neuer Öfen ließe sich eine präzisere Prozesskontrolle erreichen als mit den derzeit weniger kontrollierten konventionellen Verfahren. Dies wirkt sich positiv auf die Wettbewerbsfähigkeit aus, da die Dokumentation der Biomassequelle den Zugang zu organisierten Einzelhändlern und Industrieabnehmern erleichtern kann. Darüber hinaus fördert dies Investitionen in die Nutzung von Reststoffen und alternativen Biomassequellen, sofern dies technisch möglich ist. Unternehmen, die ihre Rohstoffquellen sichern und effizient produzieren können, reduzieren die Risiken, die mit Materialschwankungen verbunden sind.
Zukunftstrends auf dem Markt für Industrie- und Grillkohle
Premiumisierung durch spezialisierte Grillformate
Die Trends im Markt für Industrie- und Grillkohle deuten zunehmend auf eine Premiumisierung hin, da Verbraucher Produkte suchen, die mit bestimmten Hartholzarten, längerer Brenndauer, geringerer Aschebildung und besonderen Kocheigenschaften verbunden sind. Hersteller werden voraussichtlich differenzierte Formate anbieten, anstatt ausschließlich mit Standardprodukten zu konkurrieren. Die Verpackung wird zunehmend Herkunft, Verwendungszweck und Leistungsmerkmale kommunizieren. Einzelhändler könnten Premium- und Spezialprodukten mehr Platz einräumen, wenn die Margen eine Sortimentserweiterung rechtfertigen. Dieser Trend könnte kleinere Spezialhersteller mit Zugang zu besonderen Rohstoffen unterstützen, während größere Unternehmen ihre Markenstärke nutzen können, um höherwertige Formate anzubieten. Langfristig wird erwartet, dass die Premiumisierung eine stärkere Produktsegmentierung für private Haushalte, Hobbyköche, Restaurants und professionelle Grills fördert.
Modernisierung der Karbonisierungs- und Qualitätskontrollsysteme
Zukünftige Investitionen werden sich voraussichtlich verstärkt auf kontrollierte Karbonisierungssysteme konzentrieren, die die Produktgleichmäßigkeit und Ressourceneffizienz verbessern. Hersteller werden Technologien suchen, die Temperatur, Verweilzeit, Emissionen und Rohstoffschwankungen effektiver steuern können. Bessere Prozessdaten können zudem einheitliche Industriespezifikationen unterstützen und Produktverluste durch Unter- oder Überkarbonisierung reduzieren. Die Modernisierung könnte die Konsolidierung fördern, da kapitalintensive Anlagen in größerem Maßstab betrieben werden und breitere Vertriebsnetze unterstützen können. Gleichzeitig können kleinere Verarbeiter modulare Anlagen einsetzen, um die Qualität zu verbessern, ohne die bestehende Infrastruktur vollständig ersetzen zu müssen. Diese Entwicklungen könnten den Wettbewerb schrittweise in Richtung betrieblicher Effizienz, Rückverfolgbarkeit, reproduzierbarer Spezifikationen und der Fähigkeit, verschiedene Qualitäten von einer flexiblen Produktionsplattform aus zu liefern, verschieben.
Marktchancen für Industrie- und Grillkohle
Investitionen in nachvollziehbare, exportorientierte Lieferketten
Für Verarbeiter und Händler, die in der Lage sind, biomassereiche Produktionsgebiete mit regulierten Verbrauchermärkten zu verbinden, eröffnen sich Investitionsmöglichkeiten. Prognosen für den Markt für Industrie- und Grillkohle deuten darauf hin, dass Versorgungssicherheit und dokumentierte Herkunft zunehmend wichtige Unterscheidungsmerkmale werden, da Einzelhändler und Industrieabnehmer ihre Beschaffungsanforderungen verschärfen. Investoren können integrierte Systeme unterstützen, die Rohstoffgewinnung, Karbonisierung, Sortierung, Verpackung und Exportlogistik umfassen. Solche Modelle können Handhabungsverluste reduzieren und die Qualitätskonstanz verbessern sowie die Transparenz entlang der Lieferkette erhöhen. Besonders relevant sind die Chancen dort, wo Biomasse-Reststoffe verfügbar sind, die Verarbeitung jedoch noch fragmentiert ist. Strategische Partnerschaften mit Forstbetrieben, Agrarverarbeitern und Logistikdienstleistern können den Rohstoffzugang stärken und die Abhängigkeit vom Spotmarktkauf im Laufe der Zeit verringern.
Entwicklung anwendungsspezifischer Industriequalitäten
Anwendungsspezifische Sorten bieten die Chance, über den Verkauf undifferenzierter Massenprodukte hinauszugehen. Hersteller können Produkte mit kontrollierter Partikelgröße, Feuchtigkeit, Asche- und Kohlenstoffeigenschaften für metallurgische und spezielle Verarbeitungsanforderungen entwickeln. Investitionen in Labortests, Qualitätssicherungssysteme und Kundenqualifizierung können eine höherwertige Positionierung und langfristige Lieferbeziehungen unterstützen. Unternehmen, die in diesem Bereich tätig werden, sollten sich auf Anwendungen konzentrieren, bei denen eine gleichbleibende Leistung messbare betriebliche Vorteile für die Abnehmer bietet. Die Zusammenarbeit mit Industriekunden kann helfen, akzeptable Spezifikationen festzulegen, bevor große Produktionskapazitäten in Anspruch genommen werden. Diese Chance ist besonders relevant für Hersteller mit modernisierten Öfen, da eine bessere Prozesskontrolle die Wiederholgenauigkeit verbessern kann. Eine erfolgreiche Umsetzung kann die Einnahmen unabhängig von der saisonalen Verbrauchernachfrage diversifizieren und die ganzjährige Kapazitätsauslastung stärken.
Aktuelle Entwicklungen
- Februar 2026: Birla Carbon kündigte eine neue Produktionslinie in seinem Rußwerk im italienischen Trecate an. Diese spezielle Linie dient der Veredelung und Verpackung von Continua Sustainable Carbonaceous Material (SCM), einem branchenführenden Kreislaufmaterial aus Altreifen.
- Januar 2026: Weber präsentierte seine jährliche Produktneuheitenreihe, die verschiedene Kategorien wie smarte Holzkohlegrills, smarte Gasgrills und drahtlose Temperaturfühler umfasst. Damit ist das smarte BBQ-Ökosystem vollständig etabliert. Durch die Integration von Smartphone-Apps in die Hardware wird das Grillen im Freien zu einem präzisen und kontrollierbaren Erlebnis – ganz ohne komplexe Prozesse.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -