
Marché du charbon de bois industriel et pour barbecue : prévisions 2034
Analyse du marché du charbon de bois industriel et pour barbecue : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Rapport d'analyse : par type (charbon de bois en morceaux, charbon japonais, briquettes de charbon de bois, charbon extrudé, briquettes de charbon de bois, charbon de sucre), application (industriel, barbecue) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021626
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


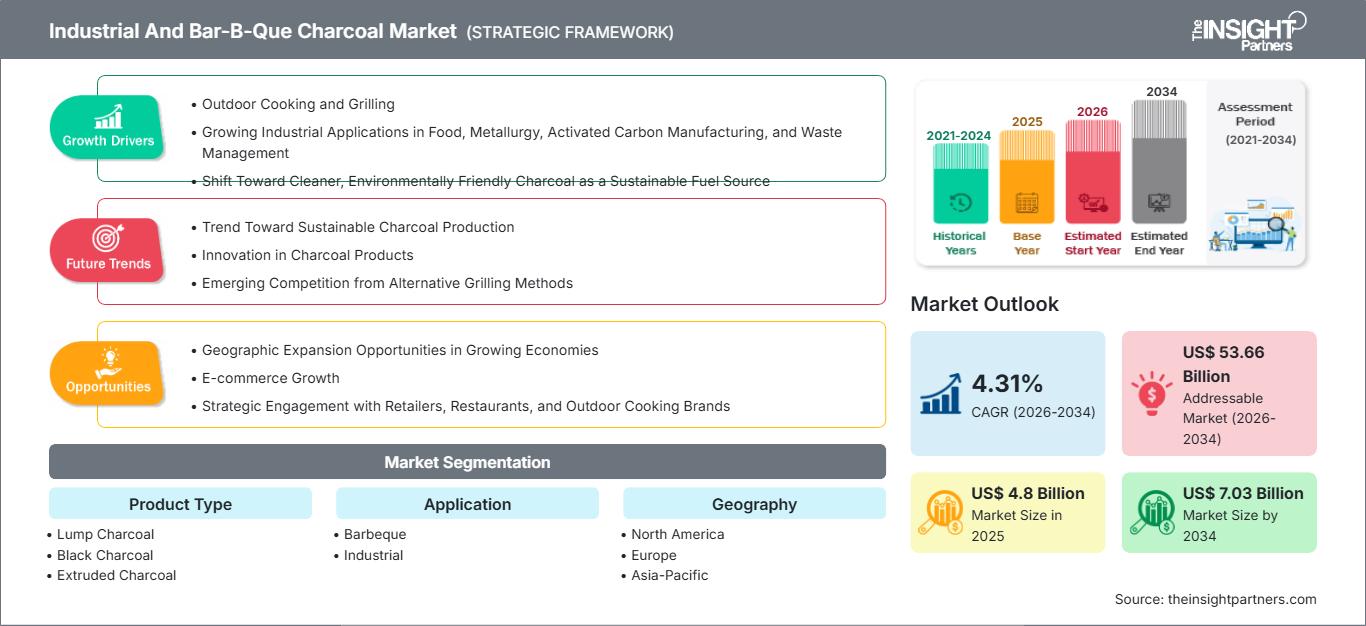
Taille du marché en 2025
4,8 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
7,03 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,31 %
taux de croissance
Marché adressable
53,66 milliards de dollars américains
(2026-2034)
Le marché du charbon de bois industriel et pour barbecue devrait passer de 4,8 milliards de dollars US en 2025 à 7,03 milliards de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,31 % sur la période 2026-2034. Cette expansion est soutenue par une demande constante liée à la cuisson en extérieur, à la restauration, aux procédés métallurgiques et à d'autres applications nécessitant une forte chaleur. L'innovation produit, l'amélioration de l'efficacité de la carbonisation et l'intérêt croissant pour une biomasse traçable et issue de sources responsables contribuent également à redéfinir les stratégies de production et de distribution.
En Amérique du Nord, le marché du charbon de bois industriel et pour barbecue bénéficie d'une culture du barbecue bien ancrée et d'un vaste réseau de distribution desservant les particuliers, les restaurants et les professionnels. Ce marché régional devrait connaître une croissance annuelle composée estimée entre 3,8 % et 4,4 % entre 2026 et 2034. La qualité supérieure des produits à base de bois dur, les emballages pratiques et la demande croissante de combustibles à combustion constante contribuent à différencier les produits, tandis que les industriels privilégient toujours une performance calorifique prévisible et un approvisionnement fiable.
Analyse et perspectives du marché du charbon de bois industriel et pour barbecue
- Amérique du Nord : En 2025, l’Amérique du Nord représentait environ 32 à 36 % du marché du charbon de bois industriel et pour barbecue, grâce à une forte utilisation du barbecue à domicile, un réseau de distribution développé et des fournisseurs de marques reconnues. Le marché régional devrait croître à un TCAC de 3,8 à 4,4 % entre 2026 et 2034, porté par la popularité croissante des produits haut de gamme et pratiques.
- États-Unis : Les États-Unis représentaient environ 78 à 82 % du marché nord-américain en 2025. La demande est soutenue par la cuisine de jardin, la consommation dans le secteur de la restauration et les applications industrielles, avec une croissance estimée entre 3,7 et 4,3 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 3,6 à 4,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent d'importants centres de consommation, soutenus par la demande de grillades au détail et les applications industrielles du carbone.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 27 à 31 % du marché en 2025 et devrait enregistrer un TCAC de 4,8 à 5,5 % entre 2026 et 2034. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie soutiennent la demande grâce à leur activité industrielle, la préparation des aliments et l'expansion des circuits de distribution organisés.
- Segment le plus important : le barbecue représentait une part de marché estimée entre 54 et 58 % en 2025. Sa large clientèle et ses canaux de distribution établis devraient soutenir un TCAC de 4,0 à 4,6 % jusqu’en 2034.
- Segment à forte croissance : Les applications industrielles représentaient environ 42 à 46 % en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,4 % entre 2026 et 2034, soutenue par les besoins en matière de métallurgie et de traitement spécialisé.
- Principales sociétés analysées en détail : Maurobera SAS, Blackwood Charcoal Company, Duraflame, Inc., BRICAPAR SAS, Saint Louis Charcoal Company, Royal Oak Enterprises, LLC, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company, Kingsford Products Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production de charbon de bois a évolué, passant d'une activité fragmentée et localisée à des réseaux de distribution plus efficaces intégrant des produits de marque et des matériaux de qualité industrielle. Les innovations en matière de fours et d'utilisation des gaz de procédé, ainsi qu'une meilleure gestion de l'humidité, contribueront à l'amélioration de la qualité des produits. Toutefois, le marché reste vulnérable aux fluctuations de l'approvisionnement en bois dur, aux politiques de gestion forestière, à la logistique et à la saisonnalité de la demande. Par conséquent, sur le marché du charbon de bois industriel et pour barbecue, c'est la gestion de la chaîne d'approvisionnement qui prime sur l'augmentation des volumes de production.
En termes de développement futur, la croissance des marchés de consommation en Asie-Pacifique, au Moyen-Orient et sur certains marchés africains devrait stimuler les investissements dans les infrastructures de transformation et de distribution. L'accent mis par la réglementation sur l'approvisionnement en biomasse durable et l'interdiction de la déforestation illégale pourrait constituer un atout pour les fabricants capables de produire des produits de marque grâce à des matières premières certifiées ou documentées, une carbonisation de haute qualité et un contrôle qualité rigoureux.
Portée du rapport sur le marché du charbon de bois industriel et pour barbecue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,8 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,03 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,31% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du charbon de bois industriel et pour barbecue
La demande de charbon de bois industriel et pour barbecue est alimentée par deux types de consommation : les achats non centralisés des particuliers et des professionnels de la restauration, et une demande industrielle spécifique. Le développement de ce marché repose sur la cuisine en plein air, les grillades dans les restaurants, la métallurgie, l’industrie chimique et les applications de filtration spécialisées. La chaîne d’approvisionnement commence par l’acquisition du bois/de la biomasse, puis se poursuit par la carbonisation, le criblage, le calibrage, le conditionnement, le transport et la livraison du produit. L’offre est conditionnée par la disponibilité des matières premières, les performances des fours, le taux de conversion et le respect des normes forestières et environnementales.
Pour les particuliers, la demande porte sur un allumage régulier, une bonne rétention de chaleur, des émissions de fumée minimales et un emballage pratique. Dans le secteur industriel, la teneur en carbone fixe, le pourcentage de cendres, la granulométrie, l'humidité et le pouvoir calorifique sont des critères importants. Cette diversité de demandes incite fortement les producteurs à proposer une large gamme de qualités de produits. L'import-export de ces produits est également pertinent compte tenu de la localisation des sites de production et de consommation.
Le rapport sur le marché du charbon de bois industriel et pour barbecue révèle que la structure concurrentielle se compose de marques multinationales axées sur le consommateur, d'acteurs régionaux et de nombreux producteurs locaux. Duraflame, Inc. et Kingsford Products Company bénéficient d'un réseau de distribution étendu, tandis que Royal Oak Enterprises, LLC et Saint Louis Charcoal Company excellent dans la commercialisation de charbon de bois de marque. Maurobera SAS, BRICAPAR SAS, Blackwood Charcoal Company, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company et d'autres spécialistes misent sur leurs relations d'approvisionnement et la fiabilité de leurs produits.
En matière d'investissement, l'accent est mis sur l'efficacité de la production, les technologies d'emballage, la gestion de la chaîne d'approvisionnement en matières premières et la capacité de distribution. L'analyse du marché du charbon de bois industriel et pour barbecue révèle que le positionnement stratégique ne repose plus uniquement sur la capacité de production. La différenciation des produits, les relations avec les détaillants et la traçabilité sont désormais indispensables. Une coordination verticale avec les producteurs forestiers et les producteurs de biomasse peut contribuer à stabiliser la chaîne d'approvisionnement en matières premières, tandis que des investissements dans des fours plus modernes peuvent accroître le rendement et réduire les émissions.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du charbon de bois industriel et pour barbecue : perspectives stratégiques
Perspectives régionales
Marché nord-américain du charbon de bois industriel et pour barbecue
L'Amérique du Nord représentait environ 32 à 36 % du marché du charbon de bois industriel et pour barbecue en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,4 % jusqu'en 2034. La région bénéficie d'une tradition de grillades bien ancrée, d'une distribution étendue dans les grandes surfaces de bricolage et de bricolage, ainsi que d'une forte demande de la part des restaurants et des traiteurs. Les marques revêtent une importance particulière, car les consommateurs comparent de plus en plus la facilité d'allumage, la durée de combustion, la production de fumée et la praticité de l'emballage lorsqu'ils choisissent leur charbon de bois.
La demande structurelle est stimulée par la saisonnalité des activités de plein air, les habitudes de consommation des zones périurbaines et la distribution multicanale. Les producteurs répondent également aux besoins des consommateurs industriels qui exigent des substances carbonées aux caractéristiques physiques spécifiques. La résilience de la chaîne d'approvisionnement est cruciale face aux aléas climatiques, aux coûts de transport et à la disponibilité du bois dur. De ce fait, l'industrie nord-américaine du charbon de bois à usage industriel et pour barbecue privilégie de plus en plus les entreprises disposant d'un approvisionnement fiable, d'une production efficace, d'une assurance qualité et de réseaux de distribution bien établis.
Marché américain du charbon de bois industriel et pour barbecue
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient enregistrer un TCAC de 3,7 à 4,3 % entre 2026 et 2034. Cette ampleur s'explique par la forte pratique du barbecue dans les ménages, une demande soutenue du secteur de la restauration et un vaste réseau de distribution à l'échelle nationale. Les grandes marques bénéficient d'une forte présence en grande distribution, tandis que les producteurs régionaux misent sur la variété des bois durs, les formats de charbon de qualité supérieure et un positionnement axé sur les produits locaux.
Les tendances actuelles en matière d'application des produits élargissent leur gamme au-delà de leur usage traditionnel dans les jardins. Les restaurants recherchent une cuisson uniforme, tandis que les industriels analysent la teneur en carbone fixe, en cendres, en humidité et en particules. Les entreprises établies comme Kingsford Products Company et Royal Oak Enterprises, LLC bénéficient d'un avantage concurrentiel grâce à leur notoriété et à leurs réseaux de distribution bien établis. Ainsi, le marché américain se caractérise par un taux de pénétration élevé, mais il existe encore des opportunités en matière de montée en gamme, d'approvisionnement durable, de vente en ligne et de produits de cuisson spécialisés.
Marché européen du charbon de bois industriel et pour barbecue
L'Europe représentait environ 24 à 28 % du marché du charbon de bois industriel et pour barbecue en 2025 et devrait connaître une croissance annuelle composée de 3,6 à 4,2 % jusqu'en 2034. La demande est influencée par les grillades saisonnières, le commerce transfrontalier, les exigences industrielles en matière de carbone et les normes de plus en plus strictes concernant l'approvisionnement en biomasse. L'Allemagne demeure un marché de premier plan grâce à son important bassin de consommateurs, sa culture du barbecue bien ancrée et sa position centrale au sein des réseaux de distribution régionaux.
Au Royaume-Uni, la demande est forte, notamment grâce aux barbecues à domicile, à la vente de produits de jardinage et aux gammes de produits haut de gamme. L'Allemagne bénéficie d'un réseau de distribution organisé et d'importations provenant de producteurs reconnus. La France, l'Italie et l'Espagne contribuent au marché par le biais des espaces de restauration en plein air, des services d'hôtellerie-restauration, de la consommation domestique et des applications industrielles. Les pays d'Europe du Sud profitent également de longues périodes de cuisson en extérieur, mais celles-ci peuvent varier en fonction du tourisme et des conditions météorologiques.
En Europe, les producteurs et importateurs sont contraints à une plus grande transparence quant à l'origine de leurs approvisionnements. Cela représente une opportunité pour les fournisseurs capables de garantir l'uniformité de leurs spécifications et des politiques d'approvisionnement plus rigoureuses. Le marché du charbon de bois industriel et pour barbecue restera structuré par des acteurs vieillissants, et les pays leaders privilégieront la qualité, la logistique et la stabilité des approvisionnements plutôt que le volume.
Marché du charbon de bois industriel et pour barbecue de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,5 % jusqu'en 2034. La Chine est le principal marché régional grâce à son important secteur industriel et à son vaste écosystème de transformation de la biomasse. L'Inde contribue également à ce marché par le biais de la cuisson commerciale, de la consommation industrielle et du développement de la distribution organisée, tandis que le Japon et la Corée du Sud soutiennent la demande de produits haut de gamme et spécifiques.
L'Australie demeure un marché important pour la consommation en plein air et la grande distribution. L'industrialisation, le développement de la restauration urbaine et les politiques favorisant une utilisation efficace de la biomasse soutiennent le développement régional. Le marché du charbon de bois industriel et pour barbecue bénéficie également de la proximité des principaux pays producteurs, même si les exigences en matière de durabilité et les contrôles commerciaux influencent de plus en plus les choix d'approvisionnement.
Marché du charbon de bois industriel et pour barbecue au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,5 % à 5,2 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce à l'hôtellerie, la restauration, le tourisme et la croissance de la consommation urbaine. Le développement des infrastructures et les activités industrielles énergivores créent également des opportunités pour les produits carbonés spécialisés, même si les profils de demande varient considérablement d'un pays à l'autre.
L’Afrique du Sud demeure une économie industrielle et un marché de consommation régional majeur, tandis que le reste du Moyen-Orient et de l’Afrique comprend d’importants sites de production de biomasse et d’exportation. Investir dans l’efficacité des procédés de transformation, la logistique et la gestion durable des matières premières pourrait renforcer la participation régionale. La disponibilité énergétique, la qualité des infrastructures et la réglementation forestière resteront des facteurs déterminants de la compétitivité à long terme.
Analyse de segmentation
Type de produit
La demande de charbon de bois devrait croître à un TCAC de 4,2 % à 4,8 % entre 2026 et 2034, les consommateurs choisissant de plus en plus leur charbon en fonction de ses performances calorifiques, de son allumage, de la production de cendres et de ses exigences d'utilisation. Le marché du charbon de bois industriel et pour barbecue, au sein de ce segment, couvre un large éventail de produits, allant des formats traditionnels à base de bois dur aux produits techniques conçus pour une forme et une combustion plus homogènes. Les producteurs diversifient leurs gammes afin de répondre aux besoins des utilisateurs exigeants en matière de cuisson haut de gamme, de praticité domestique et de spécifications industrielles.
- Charbon de bois en morceaux : Le charbon de bois en morceaux demeure stratégiquement important pour les applications de grillade et de restauration haut de gamme, car les consommateurs associent l’origine naturelle du bois et la performance à haute température à la qualité du produit, ce qui soutient une différenciation continue grâce aux essences et à l’origine du bois dur.
- Charbon de bois noir : Le charbon de bois noir est utilisé pour la cuisson traditionnelle et répond à certains besoins industriels où des caractéristiques de carbonisation prévisibles sont recherchées. Sa position sur le marché dépend des pratiques de production régionales, de la disponibilité des matières premières et des réseaux de distribution établis.
- Charbon de bois extrudé : Le charbon de bois extrudé offre une plus grande uniformité de forme et de manipulation, ce qui le rend pertinent pour la vente au détail organisée, la cuisine commerciale et les applications industrielles nécessitant des caractéristiques de combustion plus constantes et un emballage plus facile.
- Charbon de sucre : Le charbon de sucre occupe une place de choix grâce à sa carbonisation contrôlée et ses applications haut de gamme. Son importance stratégique réside dans sa capacité à répondre aux besoins d’utilisateurs de niche exigeant une pureté, une combustion ou des caractéristiques matérielles traditionnelles spécifiques.
Application
La demande d'applications devrait croître à un TCAC de 4,3 à 5,0 % entre 2026 et 2034, reflétant la coexistence d'une consommation de détail mature et de besoins industriels croissants. Le marché du charbon de bois pour usage industriel et barbecue est façonné par des critères d'achat différents selon les applications : les utilisateurs de barbecue privilégient la praticité et les qualités gustatives, tandis que les acheteurs industriels mettent l'accent sur la qualité du charbon, la constance de l'approvisionnement, la sécurité d'approvisionnement et les spécifications techniques.
- Barbecue : Le barbecue représente la principale utilisation, notamment pour les grillades à domicile, les restaurants, les loisirs de plein air et grâce à une large disponibilité en magasin. Les formats haut de gamme en bois dur et les emballages pratiques renforcent la différenciation du produit et fidélisent la clientèle.
- Secteur industriel : Les applications industrielles sont d’une importance stratégique car l’approvisionnement repose sur des spécifications techniques et une fiabilité de livraison optimale. Les procédés métallurgiques et les utilisations de fabrication spécialisées permettent de répondre à la demande de qualités constantes, avec des caractéristiques contrôlées en matière d’humidité, de cendres et de carbone.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Barbecue |
Haut |
Grillades de qualité supérieure |
Mature |
|
Industriel |
Haut |
Traitement du carbone |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du charbon de bois industriel et pour barbecue
Expansion de la cuisine en plein air et de la consommation de services de restauration
La cuisine en plein air demeure une source de consommation régulière et fiable, le charbon de bois étant étroitement lié aux techniques de cuisson impliquant une combustion directe, la qualité de sa fumée et sa résistance à la chaleur. Les achats des ménages sont dictés par leurs activités de loisirs saisonnières, tandis que les restaurants et traiteurs recherchent des produits de qualité, adaptés à une utilisation répétée. Les fabricants répondent à cette demande en développant des bois durs de première qualité, des conditionnements plus importants et des produits plus pratiques. Cette tendance impacte directement les producteurs, car la différenciation repose désormais non plus sur la disponibilité, mais sur les qualités de combustion et l'expérience du consommateur. Les producteurs disposant de réseaux de distribution peuvent tirer profit des achats réguliers, tandis que les petits producteurs peuvent se démarquer en proposant des essences de bois locales, des produits haut de gamme et des solutions spécifiques pour la restauration.
Besoin croissant de matériaux carbonés homogènes dans les procédés industriels
Les consommateurs industriels ont besoin de charbons de bois aux caractéristiques spécifiques, telles que le pourcentage de carbone, la granulométrie, l'humidité et la teneur en cendres. La métallurgie, les procédés spécialisés et certaines applications de filtration et de chimie ne peuvent pas toujours exploiter ces variations de qualité sans nuire à l'efficacité des processus. Face à la volonté des industries de mieux maîtriser leurs matières premières, les producteurs sont fortement incités à améliorer le tri et le classement. Cela pourrait engendrer des difficultés accrues pour les producteurs qui dépendent exclusivement de procédés de production non standardisés. Les installations de carbonisation modernisées pourront accéder à des débouchés plus lucratifs grâce à des pratiques de production standardisées. Les répercussions de cette tendance sur le marché s'étendent à l'ensemble de la chaîne de valeur, car les achats industriels exigent des engagements et des capacités logistiques plus importants.
Accent mis sur la traçabilité des matières premières et l'efficacité de la production
L'approvisionnement en biomasse est devenu crucial au regard des réglementations de gestion forestière, des préoccupations des consommateurs et de l'évaluation des risques liés aux fournisseurs. Il est impératif que les producteurs connaissent la provenance de leur biomasse, réduisent les déchets et optimisent leur efficacité. L'introduction de nouveaux fours permettrait un meilleur contrôle des procédés qu'avec les procédés conventionnels actuels, moins maîtrisés. Ceci aurait un impact sur la compétitivité, car la documentation de la provenance de la biomasse faciliterait l'accès aux marchés de détail organisés et aux acheteurs industriels. De plus, cela encouragerait les investissements dans la valorisation des résidus et l'utilisation de sources de biomasse alternatives, lorsque cela est techniquement possible. Les entreprises capables de sécuriser leurs approvisionnements et de produire efficacement pourront réduire les risques liés à la volatilité des matières premières.
Tendances futures du marché du charbon de bois industriel et pour barbecue
La montée en gamme grâce à des formats de grillades spécialisés
Les tendances du marché du charbon de bois industriel et pour barbecue s'orientent de plus en plus vers une montée en gamme, les consommateurs recherchant des produits associés à des essences de bois dur spécifiques, une combustion plus longue, une réduction des cendres et des caractéristiques de cuisson distinctives. Les producteurs devraient privilégier les formats différenciés plutôt que de se concentrer uniquement sur les produits standards. L'emballage communiquera de plus en plus sur l'origine, l'usage prévu et les performances. Les détaillants pourraient consacrer davantage d'espace aux offres haut de gamme et spécialisées lorsque les marges justifient un élargissement de l'assortiment. Cette tendance pourrait favoriser les petits producteurs spécialisés ayant un accès privilégié aux matières premières, tandis que les grandes entreprises pourraient s'appuyer sur la notoriété de leur marque pour se développer sur des formats à plus forte valeur ajoutée. À terme, cette montée en gamme devrait encourager une segmentation plus poussée des produits pour les particuliers, les amateurs, les restaurants et les professionnels de la cuisine.
Modernisation des systèmes de carbonisation et de contrôle de la qualité
Les investissements futurs devraient se concentrer de plus en plus sur les systèmes de carbonisation contrôlée afin d'améliorer l'homogénéité des produits et l'efficacité de l'utilisation des ressources. Les producteurs rechercheront des technologies capables de gérer plus efficacement la température, le temps de séjour, les émissions et la variabilité des matières premières. Des données de procédé plus précises permettront également de garantir des spécifications industrielles uniformes et de réduire les pertes de produit dues à une carbonisation insuffisante ou excessive. La modernisation pourrait favoriser la consolidation, car les installations à forte intensité capitalistique pourront fonctionner à plus grande échelle et desservir des réseaux de distribution plus étendus. Parallèlement, les transformateurs de plus petite taille pourront adopter des équipements modulaires pour améliorer la qualité sans remplacer intégralement leurs infrastructures existantes. Ces évolutions pourraient progressivement orienter la concurrence vers l'efficacité opérationnelle, la traçabilité, la reproductibilité des spécifications et la capacité à fournir plusieurs qualités à partir d'une plateforme de production flexible.
Opportunités du marché du charbon de bois industriel et pour barbecue
Investissement dans des chaînes d'approvisionnement traçables et orientées vers l'exportation
Des opportunités d'investissement se dessinent pour les transformateurs et les distributeurs capables de relier les zones de production riches en biomasse aux marchés de consommation réglementés. Les prévisions concernant le marché du charbon de bois industriel et pour barbecue indiquent que la sécurité d'approvisionnement et la traçabilité des sources peuvent devenir des facteurs de différenciation de plus en plus importants, à mesure que les détaillants et les acheteurs industriels renforcent leurs exigences en matière d'approvisionnement. Les investisseurs peuvent soutenir des systèmes intégrés couvrant la collecte des matières premières, la carbonisation, le calibrage, le conditionnement et la logistique d'exportation. De tels modèles peuvent réduire les pertes liées à la manutention et améliorer la constance de la qualité, tout en offrant une meilleure visibilité sur l'ensemble de la chaîne d'approvisionnement. Ces opportunités sont particulièrement pertinentes là où les résidus de biomasse sont disponibles mais où la transformation reste fragmentée. Des partenariats stratégiques avec les exploitants forestiers, les transformateurs agricoles et les prestataires logistiques peuvent renforcer l'accès aux matières premières et réduire la dépendance aux achats sur le marché au comptant à terme.
Développement de qualités industrielles spécifiques à une application
Les qualités spécifiques à une application représentent une opportunité de dépasser les ventes en vrac non différenciées. Les producteurs peuvent développer des produits aux caractéristiques contrôlées de granulométrie, d'humidité, de cendres et de carbone, répondant ainsi aux exigences des procédés métallurgiques et de transformation spécialisés. Investir dans les essais en laboratoire, les systèmes de qualité et la qualification des clients permet de se positionner sur un segment à plus forte valeur ajoutée et d'établir des relations d'approvisionnement à long terme. Les entreprises qui s'engagent sur ce marché devraient privilégier les applications où une performance constante offre des avantages opérationnels mesurables aux acheteurs. La collaboration avec les clients industriels permet de définir des spécifications acceptables avant tout engagement de capacité de production à grande échelle. Cette opportunité est particulièrement pertinente pour les producteurs disposant de fours modernisés, car une meilleure maîtrise des procédés améliore la reproductibilité. Une mise en œuvre réussie peut diversifier les revenus en les affranchissant de la demande saisonnière et en renforçant l'utilisation des capacités tout au long de l'année.
Développements récents
- Février 2026 : Birla Carbon annonce la mise en service d’une nouvelle ligne de production sur son site de production de noir de carbone à Trecate, en Italie. Cette ligne dédiée assurera la finition et le conditionnement du Continua Sustainable Carbonaceous Material (SCM), un matériau circulaire de pointe issu du recyclage de pneus usagés.
- Janvier 2026 : Weber a dévoilé sa nouvelle gamme de produits annuelle, couvrant plusieurs catégories, notamment les barbecues à charbon intelligents, les barbecues à gaz intelligents et les sondes de température sans fil. Ceci marque la mise en place d'un écosystème complet pour les barbecues intelligents. Grâce à l'intégration d'applications pour smartphones aux appareils, le barbecue intelligent simplifie la cuisson en extérieur, la rendant précise et facile à contrôler.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -