
Mercado de carbón vegetal industrial y para barbacoa: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado de carbón vegetal industrial y para barbacoa (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (carbón vegetal en trozos, carbón vegetal japonés, briquetas de carbón vegetal, carbón vegetal extruido, briquetas de carbón vegetal, carbón vegetal azucarero); aplicación (industrial, para barbacoa) y geografía (Norteamérica, Europa, Asia Pacífico, Sudamérica y Centroamérica).
- Estado : Datos publicados
- Código de informe : TIPRE00021626
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


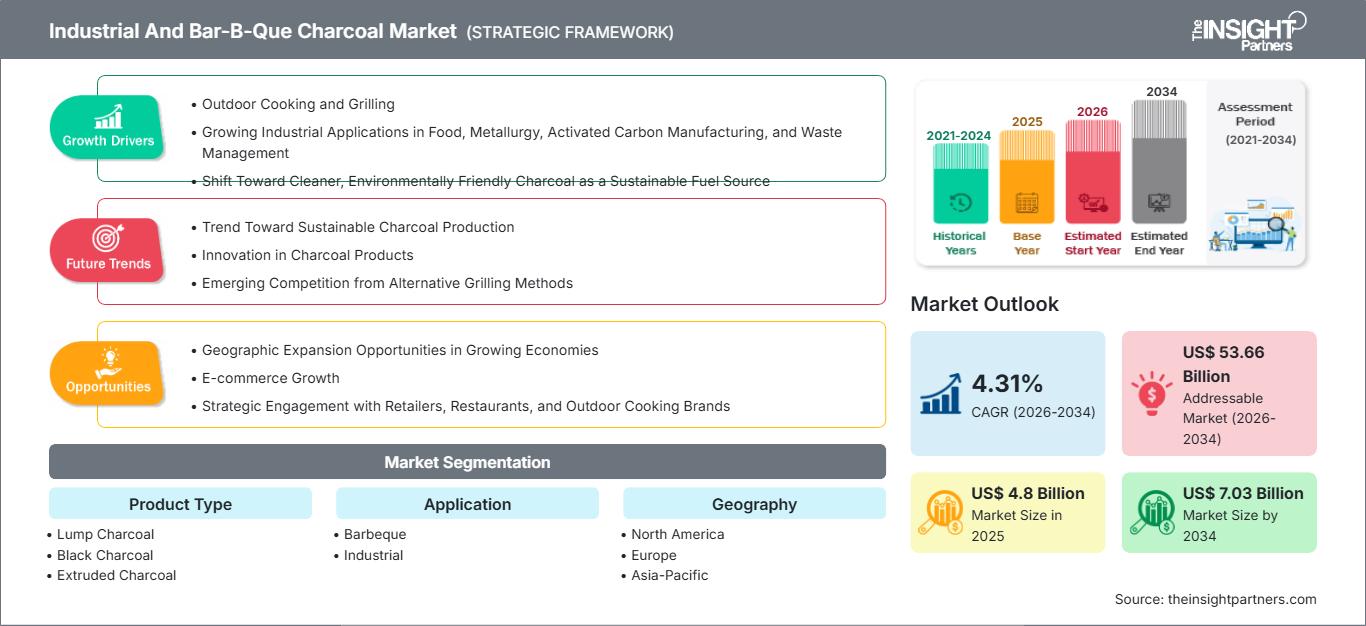
Tamaño del mercado en 2025
4.800 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.030 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,31 %
Índice de crecimiento
Mercado potencial
53.660 millones de dólares estadounidenses
(2026-2034)
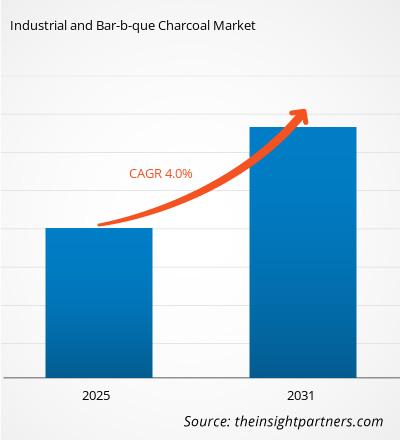
Se prevé que el mercado de carbón vegetal industrial y para barbacoa crezca de 4.800 millones de dólares en 2025 a 7.030 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 4,31 % entre 2026 y 2034. La expansión del mercado se ve impulsada por la demanda sostenida de la cocina al aire libre, el sector de la restauración, los procesos metalúrgicos y otras aplicaciones que requieren altas temperaturas. La innovación de productos, las mejoras en la eficiencia de la carbonización y el creciente interés por la biomasa trazable y de origen responsable también están transformando las estrategias de producción y distribución.
En Norteamérica, el mercado de carbón vegetal para uso industrial y barbacoa se ve impulsado por una arraigada cultura de parrilladas al aire libre y una amplia red de distribución que abastece a hogares, restaurantes y empresas. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 3,8 % y el 4,4 % durante el periodo 2026-2034. Los productos de madera dura de alta calidad, los envases prácticos y la demanda de combustible de combustión uniforme están reforzando la diferenciación de productos, mientras que los usuarios industriales siguen priorizando un rendimiento calorífico predecible y un suministro fiable.
Análisis y perspectivas del mercado de carbón vegetal para uso industrial y barbacoa.
- América del Norte: Se estima que América del Norte representó entre el 32 % y el 36 % de la cuota de mercado de carbón vegetal industrial y para barbacoa en 2025, gracias a la fuerte participación de los hogares en el uso de parrillas, una distribución minorista desarrollada y proveedores de marcas consolidadas. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % entre 2026 y 2034, a medida que los productos premium y orientados a la conveniencia ganen popularidad.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % del mercado norteamericano. La demanda se sustenta en la cocina doméstica, el consumo en el sector de la restauración y las aplicaciones industriales, con un crecimiento estimado del 3,7 % al 4,3 % durante el período 2026-2034.
- Europa: Se estima que Europa representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo importantes centros de consumo, impulsados por la demanda de barbacoas para el consumidor y las aplicaciones industriales de carbón.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 27 % y el 31 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % durante el período 2026-2034. China, India, Japón, Corea del Sur y Australia impulsan la demanda mediante la actividad industrial, la preparación de alimentos y la expansión de los canales minoristas organizados.
- Segmento más importante: La barbacoa representó una cuota de mercado estimada del 54-58% en 2025. Se espera que su amplia base de consumidores y sus canales de distribución establecidos respalden una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,6% hasta 2034.
- Segmento de alto crecimiento: Las aplicaciones industriales representaron aproximadamente entre el 42 % y el 46 % en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,4 % durante el período 2026-2034, impulsadas por las necesidades de procesamiento metalúrgico y especializado.
- Empresas clave analizadas en detalle: Maurobera SAS, Blackwood Charcoal Company, Duraflame, Inc., BRICAPAR SAS, Saint Louis Charcoal Company, Royal Oak Enterprises, LLC, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company, Kingsford Products Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La fabricación de productos ha evolucionado desde un modelo fragmentado y localizado hacia redes de distribución más eficientes que integran productos de consumo de marca con materiales de calidad industrial. Las innovaciones en hornos y la utilización de gases de proceso, junto con una mejor gestión de la humedad, contribuirán a la producción de productos de mayor calidad. Sin embargo, el mercado sigue siendo vulnerable a las fluctuaciones en el suministro de maderas duras, las políticas de gestión forestal, la logística y la estacionalidad de la demanda. Por lo tanto, en el mercado del carbón vegetal industrial y para barbacoa, lo que realmente importa es la gestión de la cadena de suministro, más que el aumento de los volúmenes de producción.
En cuanto al desarrollo futuro, la creciente base de consumidores en Asia Pacífico, Oriente Medio y determinados mercados africanos probablemente atraerá inversiones en infraestructura de procesamiento y distribución. El énfasis normativo en el abastecimiento de biomasa sostenible y la prohibición de la deforestación ilegal posiblemente representen una ventaja para aquellos fabricantes que puedan producir productos de marca con la ayuda de materia prima certificada o documentada, carbonización de alta calidad y un buen control de calidad.
Alcance del informe de mercado de carbón vegetal para uso industrial y barbacoa
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.800 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.030 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,31% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de carbón vegetal industrial y para barbacoa
La demanda de carbón vegetal para uso industrial y barbacoa se rige por dos tipos de sistemas de consumo: la compra descentralizada por parte de hogares y consumidores del sector de la restauración, y un tipo específico de demanda industrial. El desarrollo del mercado se sustenta en la cocina al aire libre, las parrilladas en restaurantes, la metalurgia, la industria química y la filtración especializada. La cadena de suministro comienza con la adquisición de madera/biomasa, seguida de la carbonización, el cribado, la clasificación, el envasado, el transporte y la entrega del producto. La situación de la oferta está determinada por la disponibilidad de materias primas, el rendimiento del horno, la tasa de conversión y el cumplimiento de las normas forestales y medioambientales.
Para los consumidores individuales, se requiere un encendido uniforme, retención de calor, mínima emisión de humo y un envasado práctico. En el caso de la demanda industrial, son importantes el carbono fijo, el porcentaje de cenizas, el tamaño de partícula, la humedad y las propiedades caloríficas. Debido a esta diversidad de demandas, existen buenos incentivos para que los productores mantengan una amplia gama de calidades de producto. La importación y exportación del producto es relevante debido a la localización de los lugares de producción y consumo.
El informe del mercado de carbón vegetal industrial y para barbacoa muestra que la estructura competitiva comprende marcas multinacionales orientadas al consumidor, actores regionales y numerosos productores locales. Duraflame, Inc. y Kingsford Products Company cuentan con la ventaja de los canales de distribución, mientras que Royal Oak Enterprises, LLC y Saint Louis Charcoal Company destacan por sus productos de carbón vegetal de marca. Maurobera SAS, BRICAPAR SAS, Blackwood Charcoal Company, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company y otros especialistas compiten gracias a sus conexiones con proveedores y la fiabilidad de sus productos.
En términos de inversión, la atención se centra en la eficiencia de la producción, la tecnología de envasado, la gestión de la cadena de suministro de materia prima y la capacidad de distribución. El análisis de mercado del carbón vegetal industrial y para barbacoa revela que el posicionamiento estratégico ya no depende únicamente de la capacidad de producción. Se requieren productos diferenciados, una buena relación con los minoristas y la trazabilidad. La coordinación vertical con productores forestales y de biomasa puede contribuir a estabilizar la cadena de suministro de materia prima, mientras que las inversiones en hornos más modernos pueden aumentar el rendimiento y reducir las emisiones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de carbón vegetal para uso industrial y barbacoa: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de carbón vegetal para uso industrial y barbacoas
Se estima que Norteamérica representó entre el 32 % y el 36 % del mercado de carbón vegetal industrial y para barbacoa en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % hasta 2034. La región se beneficia de una arraigada tradición en la parrilla, una amplia distribución en tiendas de bricolaje y grandes superficies, y una importante demanda por parte de restaurantes y empresas de catering. Los productos de marca son especialmente importantes, ya que los consumidores comparan cada vez más el rendimiento de encendido, la duración de la combustión, la generación de humo y la comodidad del envase al elegir carbón vegetal.
La demanda estructural se ve impulsada por la estacionalidad de las actividades al aire libre, el patrón de consumo de las zonas suburbanas y la venta minorista multicanal. Los productores también satisfacen las necesidades de los consumidores industriales que requieren sustancias a base de carbono con características físicas específicas. La resiliencia de la cadena de suministro se vuelve crucial debido a los impactos de los fenómenos meteorológicos, el costo del transporte y la disponibilidad de madera dura. Como resultado, la industria norteamericana del carbón vegetal para uso industrial y barbacoa favorece cada vez más a las empresas con un abastecimiento confiable, una producción eficiente, garantía de calidad y redes de distribución bien establecidas.
Mercado estadounidense de carbón vegetal para uso industrial y barbacoas
En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % entre 2026 y 2034. Su magnitud refleja la alta participación de los hogares en el uso de parrillas, la fuerte demanda del sector de la restauración y una amplia distribución a nivel nacional. Los principales proveedores de marcas reconocidas mantienen una amplia presencia en el mercado minorista, mientras que los productores regionales compiten mediante variedades de madera dura, formatos de leña de alta calidad y el posicionamiento de productos de origen local.
Las tendencias en la aplicación de productos están ampliando la gama de productos más allá de su uso tradicional en el hogar. Los restaurantes buscan patrones de calor uniformes, mientras que los consumidores industriales analizan el carbono fijo, las cenizas, la humedad y el contenido de partículas. Empresas consolidadas como Kingsford Products Company y Royal Oak Enterprises, LLC tienen ventaja gracias al reconocimiento de marca y los sistemas de distribución ya establecidos. Por lo tanto, el mercado estadounidense se caracteriza por niveles de penetración maduros, si bien aún existen oportunidades para la premiumización, el abastecimiento sostenible, la gestión de pedidos de comercio electrónico y los productos de cocina especializados.
Mercado europeo de carbón vegetal industrial y para barbacoas
Europa representó aproximadamente entre el 24 % y el 28 % del mercado de carbón vegetal para uso industrial y barbacoa en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % hasta 2034. La demanda está influenciada por las barbacoas de temporada, el comercio transfronterizo, los requisitos industriales de emisiones de carbono y las exigencias cada vez más estrictas en cuanto al abastecimiento de biomasa. Alemania sigue siendo un mercado líder debido a su amplia base de consumidores, su arraigada cultura de la barbacoa y su posición central en las redes de distribución regionales.
El Reino Unido presenta una alta demanda gracias a las barbacoas domésticas, la venta minorista en jardines y las líneas de productos de alta gama. Alemania cuenta con ventajas debido a su distribución minorista organizada y las importaciones de productores de renombre. Francia, Italia y España contribuyen a través de espacios para comer al aire libre, servicios de hostelería, consumo doméstico y aplicaciones industriales. Los países del sur de Europa también se benefician de largos periodos para cocinar al aire libre, aunque estos pueden variar según el turismo y las condiciones climáticas.
Los productores e importadores europeos se ven obligados a mostrar mayor transparencia en cuanto al origen de sus suministros. Esto representa una oportunidad para aquellos proveedores que puedan demostrar uniformidad en las especificaciones y políticas de abastecimiento más rigurosas. El mercado del carbón vegetal industrial y para barbacoas seguirá teniendo una estructura tradicional, y los países líderes priorizarán la calidad, la logística y la estabilidad del suministro por encima del volumen.
Mercado de carbón vegetal para uso industrial y barbacoa en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 % hasta 2034. China es el principal mercado regional debido a su extensa base industrial y su amplio ecosistema de procesamiento de biomasa. India contribuye a través de la cocina comercial, el consumo industrial y la expansión de su distribución organizada, mientras que Japón y Corea del Sur impulsan la demanda de productos de alta gama y con especificaciones técnicas.
Australia sigue siendo importante para el consumo de alimentos cocinados al aire libre y el comercio minorista organizado. La industrialización, la expansión de los servicios de alimentación urbanos y la atención política hacia el uso eficiente de la biomasa están impulsando el desarrollo regional. El mercado del carbón vegetal para uso industrial y barbacoas también se beneficia de la proximidad a los principales países productores, si bien los requisitos de sostenibilidad y los controles comerciales influyen cada vez más en las decisiones de abastecimiento.
Mercado de carbón vegetal industrial y para barbacoas de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4,5 % al 5,2 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda a través de la hostelería, la restauración, el turismo y el creciente consumo urbano. El desarrollo de infraestructuras y la actividad industrial de alto consumo energético también generan oportunidades para productos de carbono especializados, si bien los patrones de demanda varían considerablemente entre los distintos países.
Sudáfrica sigue siendo una importante economía industrial y un mercado de consumo regional, mientras que el resto de Oriente Medio y África incluye importantes centros de producción de biomasa y orientados a la exportación. La inversión en eficiencia de procesamiento, logística y gestión sostenible de materias primas podría fortalecer la participación regional. La disponibilidad de energía, la calidad de la infraestructura y la regulación forestal seguirán siendo factores determinantes de la competitividad a largo plazo.
Análisis de segmentación
Tipo de producto
Se prevé que la demanda de carbón vegetal crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % entre 2026 y 2034, a medida que los usuarios seleccionen cada vez más el carbón en función de su rendimiento térmico, comportamiento de ignición, generación de cenizas y requisitos de aplicación. El mercado de carbón vegetal industrial y para barbacoas en este segmento abarca desde formatos tradicionales de madera dura hasta productos diseñados para una forma y combustión más uniformes. Los productores están diversificando sus carteras de productos para satisfacer las necesidades de cocina de alta gama, la comodidad para el hogar y la demanda industrial basada en especificaciones.
- Carbón vegetal en trozos: El carbón vegetal en trozos sigue siendo estratégicamente importante para las parrilladas de alta gama y las aplicaciones de servicio de alimentos, ya que los consumidores asocian el origen natural de la madera y el rendimiento a altas temperaturas con la calidad del producto, lo que respalda la diferenciación continua a través de las especies y el origen de la madera dura.
- Carbón vegetal negro: El carbón vegetal negro se utiliza en la cocina tradicional y en ciertas aplicaciones industriales donde se valoran las características de carbonización predecibles. Su posición en el mercado depende de las prácticas de producción regionales, la disponibilidad de materia prima y las relaciones de distribución establecidas.
- Carbón vegetal extruido: El carbón vegetal extruido ofrece una mayor uniformidad en forma y manejo, lo que lo hace relevante para el comercio minorista organizado, la cocina comercial y las aplicaciones industriales que requieren características de combustión más consistentes y un envasado más sencillo.
- Carbón vegetal de azúcar: El carbón vegetal de azúcar ocupa una posición especializada asociada con la carbonización controlada y aplicaciones de alta gama. Su importancia estratégica radica en atender a usuarios específicos que requieren pureza, combustión o características de material tradicionales particulares.
Solicitud
Se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 5,0 % entre 2026 y 2034, lo que refleja la coexistencia de un consumo maduro y la creciente demanda industrial. El mercado del carbón vegetal para uso industrial y barbacoas se caracteriza por diferentes criterios de compra según la aplicación: los usuarios de barbacoas priorizan la comodidad y el rendimiento sensorial, mientras que los compradores industriales hacen hincapié en la calidad del carbón, la consistencia, la seguridad del suministro y las especificaciones técnicas.
- Barbacoa: La barbacoa es la aplicación más popular, con presencia en hogares, restaurantes, actividades recreativas al aire libre y una amplia disponibilidad en tiendas. Los formatos de madera noble de alta calidad y los envases prácticos refuerzan la diferenciación del producto y fomentan la fidelización.
- Industrial: Las aplicaciones industriales son estratégicamente importantes porque la gestión de compras prioriza las especificaciones técnicas y la fiabilidad del suministro. Los procesos metalúrgicos y los usos de fabricación especializados pueden satisfacer la demanda de grados uniformes con características controladas de humedad, cenizas y carbono.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Barbacoa |
Alto |
Parrilla de primera calidad |
Maduro |
|
Industrial |
Alto |
Procesamiento del carbono |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de carbón vegetal industrial y para barbacoa.
Expansión de la cocina al aire libre y el consumo en servicios de alimentación.
Cocinar al aire libre sigue siendo una fuente confiable de consumo constante, ya que el carbón vegetal está estrechamente relacionado con los procesos de cocción que implican calentamiento directo, humo y resistencia al calor. Las compras de los hogares están impulsadas por las actividades recreativas estacionales, mientras que los restaurantes y establecimientos de catering necesitan productos de calidad que funcionen durante múltiples sesiones de cocina. Los fabricantes responden desarrollando maderas duras de primera calidad, envases de mayor tamaño y productos prácticos. Esta tendencia afecta directamente a los productores, ya que la diferenciación ahora se basa no en la disponibilidad, sino en las cualidades de combustión y la experiencia del consumidor. Los productores con redes de distribución pueden obtener una ventaja gracias a las compras repetidas, mientras que los pequeños productores pueden obtener una ventaja competitiva con tipos de madera locales, productos de primera calidad y productos especiales para restaurantes.
Mayor necesidad de materiales de carbono consistentes en los procesos industriales
Los consumidores industriales demandan productos de carbón vegetal con características específicas como porcentaje de carbono, tamaño de partícula, humedad y contenido de cenizas. La metalurgia, los procesos especializados y ciertas aplicaciones químicas y de filtración no siempre permiten utilizar diferentes calidades sin perjudicar la eficiencia de los procesos. A medida que las industrias buscan un mayor control sobre sus materias primas, los productores se ven incentivados a mejorar sus sistemas de clasificación y selección. Esto podría generar mayores obstáculos para los productores que dependen exclusivamente de procedimientos de producción no estandarizados. Las plantas de carbonización mejoradas podrán acceder a oportunidades más lucrativas mediante prácticas de producción estandarizadas. Las implicaciones de mercado de esta tendencia se extienden a lo largo de toda la cadena de producción, debido a que las compras industriales requieren compromisos y capacidades logísticas más amplias.
Mayor énfasis en la trazabilidad de las materias primas y la eficiencia de la producción.
El abastecimiento de biomasa se ha vuelto crucial en lo que respecta a las regulaciones de gestión forestal, las preocupaciones de los consumidores y la evaluación de riesgos de los proveedores. Es fundamental que los productores comprendan el origen de la biomasa y cómo reducir los residuos y aumentar la eficiencia. Con la introducción de nuevos hornos, sería posible lograr un mayor control del proceso que el que se obtiene actualmente con los procesos convencionales, menos controlados. Esto repercute en la ventaja competitiva, ya que la documentación del origen de la biomasa podría facilitar el acceso a consumidores minoristas organizados y compradores industriales que requieren su adquisición. Además, esto incentivará las inversiones en el uso de residuos y fuentes alternativas de biomasa, siempre que sea técnicamente viable. Las empresas que logren asegurar sus fuentes de materia prima y producir de manera eficiente podrán reducir los riesgos asociados a la volatilidad de los materiales.
Tendencias futuras del mercado del carbón vegetal industrial y para barbacoa
Premiumización a través de formatos de parrilla especializados
Las tendencias del mercado del carbón vegetal industrial y para barbacoa apuntan cada vez más hacia la premiumización, ya que los consumidores buscan productos asociados con especies de madera dura específicas, mayor duración de la combustión, menor emisión de cenizas y características de cocción distintivas. Es probable que los productores amplíen sus formatos diferenciados en lugar de competir únicamente con productos básicos estándar. El empaque comunicará cada vez más el origen, el uso previsto para cocinar y las características de rendimiento. Los minoristas podrían destinar más espacio a ofertas premium y especializadas donde los márgenes justifiquen la ampliación del surtido. Esta tendencia podría beneficiar a los productores especializados más pequeños con acceso a materias primas distintivas, mientras que las empresas más grandes podrían aprovechar la fortaleza de su marca para expandirse a formatos de mayor valor. Con el tiempo, se espera que la premiumización fomente una mayor segmentación de productos en las aplicaciones de cocina doméstica, para aficionados, para restaurantes y para profesionales.
Modernización de los sistemas de carbonización y control de calidad.
Se prevé que la inversión futura se centre cada vez más en sistemas de carbonización controlada que mejoren la uniformidad del producto y la eficiencia de los recursos. Los productores buscarán tecnologías capaces de gestionar de forma más eficaz la temperatura, el tiempo de residencia, las emisiones y la variabilidad de la materia prima. Una mejor información sobre el proceso también puede respaldar especificaciones industriales consistentes y reducir las pérdidas de producto causadas por una carbonización insuficiente o excesiva. La modernización puede fomentar la consolidación, ya que las instalaciones que requieren una gran inversión de capital pueden operar a mayor escala y dar soporte a redes de distribución más amplias. Al mismo tiempo, los procesadores más pequeños pueden adoptar equipos modulares para mejorar la calidad sin reemplazar por completo la infraestructura existente. Estos avances podrían orientar gradualmente la competencia hacia la eficiencia operativa, la trazabilidad, las especificaciones repetibles y la capacidad de suministrar múltiples grados desde una plataforma de producción flexible.
Oportunidades de mercado para el carbón vegetal industrial y para barbacoas
Inversión en cadenas de suministro trazables orientadas a la exportación
Están surgiendo oportunidades de inversión para procesadores y distribuidores capaces de conectar las zonas productoras ricas en biomasa con los mercados de consumo regulados. En el mercado del carbón vegetal industrial y para barbacoas, las previsiones indican que la seguridad del suministro y el abastecimiento documentado pueden convertirse en factores diferenciadores cada vez más importantes a medida que los minoristas y los compradores industriales refuerzan sus requisitos de aprovisionamiento. Los inversores pueden apoyar sistemas integrados que abarquen la recolección de materia prima, la carbonización, la clasificación, el envasado y la logística de exportación. Estos modelos pueden reducir las pérdidas por manipulación y mejorar la consistencia de la calidad, al tiempo que generan una mayor visibilidad en toda la cadena de suministro. Las oportunidades son especialmente relevantes donde hay residuos de biomasa disponibles, pero el procesamiento sigue fragmentado. Las alianzas estratégicas con operadores forestales, procesadores agrícolas y proveedores de logística pueden fortalecer el acceso a la materia prima y reducir la dependencia de las compras en el mercado spot a lo largo del tiempo.
Desarrollo de grados industriales específicos para cada aplicación.
Los grados específicos para cada aplicación representan una oportunidad para ir más allá de las ventas a granel indiferenciadas. Los productores pueden desarrollar productos con características controladas de tamaño de partícula, humedad, cenizas y carbono para cumplir con los requisitos de procesamiento metalúrgico y especializado. La inversión en pruebas de laboratorio, sistemas de calidad y cualificación de clientes puede respaldar un posicionamiento de mayor valor y relaciones de suministro a largo plazo. Las empresas que incursionan en este sector deben centrarse en aplicaciones donde un rendimiento constante proporcione beneficios operativos cuantificables a los compradores. La colaboración con clientes industriales puede ayudar a definir especificaciones aceptables antes de comprometerse con una capacidad a gran escala. Esta oportunidad es especialmente relevante para los productores con hornos modernizados, ya que un mejor control del proceso puede mejorar la repetibilidad. Una ejecución exitosa puede diversificar los ingresos, reduciendo la dependencia de la demanda estacional de los consumidores y fortaleciendo la utilización de la capacidad durante todo el año.
Novedades recientes
- Febrero de 2026: Birla Carbon anunció una nueva línea de producción en su planta de negro de humo en Trecate, Italia. Esta línea especializada se destinará al acabado y envasado de Continua Sustainable Carbonaceous Material (SCM), un material circular líder en la industria derivado de neumáticos al final de su vida útil.
- Enero de 2026: Weber presentó su nueva línea anual de productos, que abarca diversas categorías, incluyendo parrillas de carbón inteligentes, parrillas de gas inteligentes y sondas de temperatura inalámbricas. Esto marca la consolidación del ecosistema de barbacoas inteligentes. Al integrar aplicaciones para smartphones con dispositivos de hardware, las parrillas inteligentes simplifican la compleja tarea de cocinar al aire libre, convirtiéndola en una experiencia operativa precisa y controlable.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -