
Mercato del carbone vegetale industriale e per barbacoa: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del carbone industriale e da barbecue (2021-2034), quota globale e regionale, tendenze e opportunità di crescita. Copertura del rapporto di analisi: per tipo (carbone in pezzi, carbone giapponese, bricchette di carbone, carbone estruso, bricchette di carbone, carbone da zucchero); applicazione (industriale, da barbecue) e geografia (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021626
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


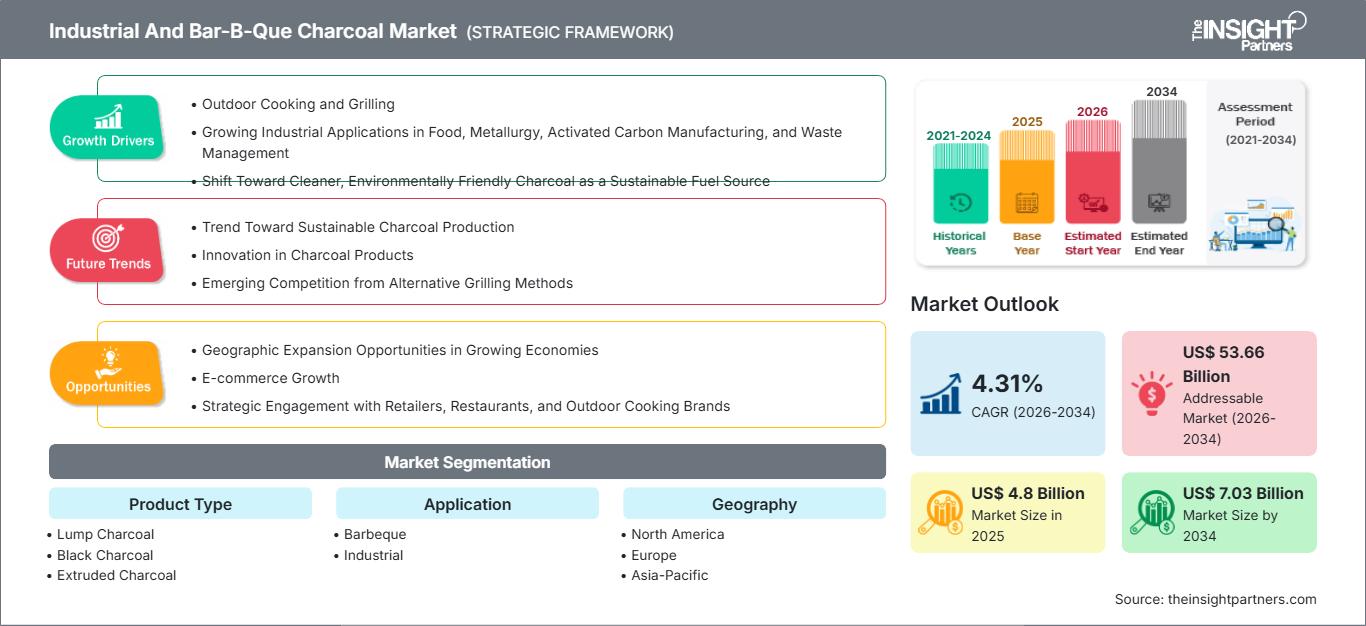
Dimensioni del mercato nel 2025
4,8 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,03 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,31 %
Tasso di crescita
Mercato di riferimento
53,66 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato del carbone per uso industriale e per barbecue crescerà da 4,8 miliardi di dollari nel 2025 a 7,03 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,31% nel periodo 2026-2034. L'espansione del mercato è sostenuta dalla domanda costante proveniente dalla cottura all'aperto, dalla ristorazione, dai processi metallurgici e da altre applicazioni ad alta intensità termica. L'innovazione di prodotto, i miglioramenti nell'efficienza della carbonizzazione e il crescente interesse per la biomassa tracciabile e proveniente da fonti responsabili stanno inoltre rimodellando le strategie di produzione e distribuzione.
In Nord America, il mercato del carbone per uso industriale e per barbecue è sostenuto da una consolidata cultura del barbecue all'aperto e da un'ampia rete di vendita al dettaglio che serve famiglie, ristoranti e utenti commerciali. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) stimato tra il 3,8% e il 4,4% nel periodo 2026-2034. I prodotti in legno duro di alta qualità, le confezioni pratiche e la domanda di combustibile a combustione costante stanno rafforzando la differenziazione del prodotto, mentre gli utenti industriali continuano a dare priorità a prestazioni calorifiche prevedibili e a una fornitura affidabile.
Analisi e approfondimenti sul mercato del carbone per uso industriale e per barbecue
- Nord America: Nel 2025, il Nord America ha rappresentato una quota di mercato stimata tra il 32% e il 36% del carbone per uso industriale e per barbecue, grazie alla forte diffusione del barbecue nelle famiglie, a una rete di distribuzione al dettaglio ben sviluppata e alla presenza di fornitori di marca affermati. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% tra il 2026 e il 2034, grazie alla crescente popolarità di prodotti di alta qualità e orientati alla praticità.
- USA: Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano. La domanda è sostenuta dalla cucina domestica, dal consumo nel settore della ristorazione e dalle applicazioni industriali, con una crescita stimata tra il 3,7% e il 4,3% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 24% e il 28% e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) del 3,6-4,2% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti centri di consumo, sostenuti dalla domanda di barbecue al dettaglio e dalle applicazioni industriali del carbonio.
- Asia-Pacifico: Nel 2025, la regione Asia-Pacifico rappresentava circa il 27-31% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034. Cina, India, Giappone, Corea del Sud e Australia sostengono la domanda attraverso l'attività industriale, la preparazione di alimenti e l'espansione dei canali di vendita al dettaglio organizzati.
- Segmento più ampio: il barbecue rappresentava una quota di mercato stimata tra il 54% e il 58% nel 2025. Si prevede che la sua ampia base di consumatori e i consolidati canali di distribuzione sosterranno un tasso di crescita annuo composto (CAGR) del 4,0-4,6% fino al 2034.
- Segmento ad alta crescita: le applicazioni industriali rappresentavano circa il 42-46% nel 2025 e si prevede che cresceranno a un CAGR del 4,7-5,4% nel periodo 2026-2034, sostenute dalle esigenze dei processi metallurgici e specializzati.
- Aziende chiave analizzate nel dettaglio: Maurobera SAS, Blackwood Charcoal Company, Duraflame, Inc., BRICAPAR SAS, Saint Louis Charcoal Company, Royal Oak Enterprises, LLC, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company, Kingsford Products Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione di carbone si è evoluta da un modello frammentato e localizzato a reti di distribuzione più efficienti, che integrano prodotti di marca per il consumatore finale con materiali di qualità industriale. Le innovazioni nei forni e nell'utilizzo dei gas di processo, insieme a una migliore gestione dell'umidità, contribuiranno a produrre prodotti di qualità superiore. Tuttavia, il mercato rimane vulnerabile alle variazioni nell'offerta di legname pregiato, alle politiche di gestione forestale, alla logistica e alla stagionalità della domanda. Pertanto, nel mercato del carbone per uso industriale e per barbecue, ciò che conta è la gestione della catena di approvvigionamento, più che l'aumento dei volumi di produzione.
In termini di sviluppo futuro, la crescente base di consumatori nell'area Asia-Pacifico, in Medio Oriente e in alcuni mercati africani selezionati rappresenterà probabilmente una fonte di investimenti nelle infrastrutture di trasformazione e distribuzione. L'enfasi normativa sull'approvvigionamento di biomassa sostenibile e il divieto di deforestazione illegale potrebbero costituire un vantaggio per i produttori in grado di realizzare prodotti di marca utilizzando materie prime certificate o documentate, una carbonizzazione di alta qualità e un rigoroso controllo qualità.
Ambito del rapporto sul mercato del carbone industriale e per barbecue
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,8 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,03 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,31% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del carbone per uso industriale e per barbecue
La domanda di carbone per uso industriale e per barbecue è trainata da due tipologie di consumi: l'acquisto non centralizzato da parte di famiglie e consumatori del settore della ristorazione, e una specifica domanda industriale. Lo sviluppo del mercato è sostenuto dalla cottura all'aperto, dalle grigliate nei ristoranti, dalla metallurgia, dall'industria chimica e da applicazioni di filtrazione specializzate. La catena di approvvigionamento inizia con l'acquisizione di legno/biomassa, seguita da carbonizzazione, vagliatura, classificazione, confezionamento, trasporto e consegna del prodotto. La situazione dell'offerta è determinata dalla disponibilità di materie prime, dalle prestazioni dei forni, dal tasso di conversione e dal rispetto delle normative forestali e ambientali.
Per i consumatori individuali, le esigenze principali sono un'accensione costante, una buona ritenzione del calore, emissioni minime di fumo e la praticità dell'imballaggio. Per quanto riguarda la domanda industriale, sono importanti il contenuto di carbonio fisso, la percentuale di ceneri, la granulometria, l'umidità e il potere calorifico. Data questa diversità di esigenze, i produttori sono fortemente incentivati a mantenere un'ampia gamma di qualità del prodotto. L'import/export del prodotto è rilevante a causa della localizzazione dei siti di produzione e consumo.
Il rapporto sul mercato del carbone industriale e per barbecue mostra che la struttura competitiva comprende marchi multinazionali orientati al consumatore, operatori regionali e numerosi produttori locali. Duraflame, Inc. e Kingsford Products Company godono del vantaggio dei canali di distribuzione al consumatore, mentre Royal Oak Enterprises, LLC e Saint Louis Charcoal Company si distinguono per i prodotti a base di carbone di marca. Maurobera SAS, BRICAPAR SAS, Blackwood Charcoal Company, Timber Charcoal Company, Mesjaya Abadi Sdn. Bhd., Parker Charcoal Company e altri specialisti competono grazie ai loro collegamenti con le fonti di approvvigionamento e all'affidabilità dei prodotti.
In termini di investimenti, l'attenzione si sposta sull'efficienza produttiva, sulla tecnologia di confezionamento, sulla gestione della catena di approvvigionamento delle materie prime e sulla capacità distributiva. L'analisi di mercato del carbone industriale e per barbecue rivela che il posizionamento strategico non dipende più esclusivamente dalla capacità produttiva. Sono necessari prodotti differenziati, un solido rapporto con i rivenditori e la tracciabilità. Il coordinamento verticale con i produttori forestali e di biomassa può contribuire a stabilizzare la catena di approvvigionamento delle materie prime, mentre gli investimenti in forni più moderni possono aumentare la resa e ridurre le emissioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del carbone per uso industriale e barbecue: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del carbone industriale e per barbecue
Nel 2025, il Nord America rappresentava una quota stimata tra il 32% e il 36% del mercato del carbone per uso industriale e barbecue, con una crescita prevista a un tasso annuo composto (CAGR) del 3,8-4,4% fino al 2034. La regione beneficia di una consolidata tradizione di grigliate, di un'ampia distribuzione nel settore del bricolage e della grande distribuzione, nonché di una significativa domanda da parte di ristoranti e servizi di catering. I prodotti di marca rivestono particolare importanza, poiché i consumatori confrontano sempre più spesso le prestazioni di accensione, la durata della combustione, la produzione di fumo e la praticità della confezione nella scelta del carbone.
La domanda strutturale è stimolata dalla stagionalità delle attività all'aperto, dai modelli di consumo delle aree suburbane e dalla vendita al dettaglio multicanale. I produttori soddisfano anche le esigenze dei consumatori industriali che necessitano di sostanze a base di carbonio con specifiche caratteristiche fisiche. La resilienza della catena di approvvigionamento diventa cruciale a causa dell'impatto di eventi meteorologici, dei costi di trasporto e della disponibilità di legname pregiato. Di conseguenza, l'industria nordamericana del carbone per uso industriale e per barbecue privilegia sempre più le aziende con approvvigionamento affidabile, produzione efficiente, garanzia di qualità e reti di distribuzione consolidate.
Mercato statunitense del carbone industriale e per barbecue
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,7-4,3% nel periodo 2026-2034. Le dimensioni del mercato riflettono l'elevata partecipazione delle famiglie al barbecue, la forte domanda da parte del settore della ristorazione e l'ampia distribuzione a livello nazionale. I principali fornitori di marchi noti mantengono una presenza capillare nella vendita al dettaglio, mentre i produttori regionali competono offrendo varietà di legno duro, formati di carbone di alta qualità e posizionandosi come produttori locali.
Le tendenze applicative dei prodotti stanno ampliando la gamma di utilizzo al di là del tradizionale impiego domestico. I ristoranti ricercano modelli di riscaldamento uniformi, mentre i consumatori industriali analizzano il contenuto di carbonio fisso, ceneri, umidità e particolato. Aziende consolidate come Kingsford Products Company e Royal Oak Enterprises, LLC godono di un vantaggio grazie alla notorietà del marchio e ai sistemi di distribuzione consolidati. Pertanto, il mercato statunitense è caratterizzato da livelli di penetrazione maturi, pur offrendo ancora opportunità di premiumizzazione, approvvigionamento sostenibile, evasione degli ordini online e prodotti di cottura specializzati.
Mercato europeo del carbone industriale e per barbecue
Nel 2025, l'Europa rappresentava circa il 24-28% del mercato del carbone per uso industriale e per barbecue, e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,6-4,2% fino al 2034. La domanda è influenzata dalla stagionalità delle grigliate, dagli scambi commerciali transfrontalieri, dai requisiti industriali in materia di emissioni di carbonio e dalle aspettative sempre più stringenti riguardo all'approvvigionamento di biomassa. La Germania rimane un mercato leader grazie alla sua ampia base di consumatori, alla consolidata cultura del barbecue e alla posizione centrale all'interno delle reti di distribuzione regionali.
Nel Regno Unito la domanda è elevata, grazie al barbecue domestico, alla vendita al dettaglio di prodotti da giardino e alle linee di prodotti di alta gamma. La Germania beneficia di una distribuzione al dettaglio organizzata e delle importazioni da produttori affermati. Francia, Italia e Spagna contribuiscono attraverso i ristoranti all'aperto, i servizi di ristorazione, il consumo domestico e le applicazioni industriali. Anche i paesi dell'Europa meridionale godono del vantaggio di lunghi periodi di cottura all'aperto, sebbene possano esserci variazioni a seconda del turismo e delle condizioni meteorologiche.
I produttori e gli importatori in Europa sono costretti a mostrare maggiore trasparenza in merito all'origine delle forniture. Ciò rappresenta un'opportunità per quei fornitori in grado di dimostrare uniformità nelle specifiche e politiche di approvvigionamento più rigorose. Il mercato del carbone industriale e per barbecue continuerà ad avere una struttura consolidata, e i paesi leader privilegeranno la qualità, la logistica e la stabilità delle forniture rispetto al volume.
Mercato del carbone industriale e per barbecue nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 27% e il 31%, con una crescita prevista a un tasso annuo composto (CAGR) del 4,8-5,5% fino al 2034. La Cina è il mercato regionale leader grazie alla sua vasta base industriale e al grande ecosistema di trasformazione della biomassa. L'India contribuisce attraverso la cottura commerciale, il consumo industriale e l'espansione della distribuzione organizzata, mentre Giappone e Corea del Sud sostengono la domanda di prodotti premium e di alta qualità.
L'Australia rimane un mercato importante per il consumo di carbone per la cottura all'aperto e per la vendita al dettaglio organizzata. L'industrializzazione, l'espansione della ristorazione urbana e l'attenzione politica verso un utilizzo efficiente della biomassa stanno supportando lo sviluppo regionale. Anche il mercato del carbone industriale e per barbecue beneficia della vicinanza ai principali paesi produttori, sebbene i requisiti di sostenibilità e i controlli commerciali influenzino sempre più le decisioni di approvvigionamento.
Mercato del carbone industriale e per barbecue in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,5-5,2% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sostengono la domanda attraverso il settore alberghiero, la ristorazione, il turismo e l'espansione dei consumi urbani. Lo sviluppo delle infrastrutture e le attività industriali ad alta intensità energetica creano inoltre opportunità per prodotti specializzati a base di carbonio, sebbene i modelli di domanda differiscano sostanzialmente tra i singoli paesi.
Il Sudafrica rimane un'importante economia industriale regionale e un significativo mercato di consumo, mentre il resto del Medio Oriente e dell'Africa comprende importanti aree di produzione di biomassa e orientate all'esportazione. Investire nell'efficienza dei processi, nella logistica e nella gestione sostenibile delle materie prime potrebbe rafforzare la partecipazione regionale. La disponibilità di energia, la qualità delle infrastrutture e la regolamentazione forestale rimarranno fattori determinanti per la competitività a lungo termine.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la domanda di questo tipo di prodotto crescerà a un CAGR del 4,2-4,8% nel periodo 2026-2034, poiché gli utenti sceglieranno sempre più il carbone in base alle prestazioni termiche, al comportamento all'accensione, alla produzione di cenere e ai requisiti di applicazione. Il mercato del carbone per uso industriale e per barbecue, all'interno di questo segmento, spazia dai tradizionali formati in legno duro ai prodotti ingegnerizzati progettati per una forma e una combustione più uniformi. I produttori stanno differenziando i portafogli per soddisfare la domanda di prodotti di alta qualità per la cottura, la praticità domestica e le specifiche esigenze industriali.
- Carbone di legna in pezzi: Il carbone di legna in pezzi rimane strategicamente importante per le applicazioni di grigliatura e ristorazione di alta qualità, poiché i consumatori associano l'origine naturale del legno e le prestazioni ad alta temperatura alla qualità del prodotto, supportando la continua differenziazione attraverso specie e provenienza di legno duro.
- Carbone nero: Il carbone nero è utilizzato nella cucina tradizionale e in specifiche applicazioni industriali dove sono apprezzate le caratteristiche di carbonizzazione prevedibili. La sua posizione sul mercato dipende dalle pratiche di produzione regionali, dalla disponibilità delle materie prime e dai consolidati rapporti di distribuzione.
- Carbone estruso: Il carbone estruso offre una maggiore uniformità di forma e maneggevolezza, risultando quindi adatto alla vendita al dettaglio organizzata, alla ristorazione commerciale e alle applicazioni industriali che richiedono caratteristiche di combustione più costanti e un confezionamento più semplice.
- Carbone di zucchero: Il carbone di zucchero occupa una posizione specializzata associata alla carbonizzazione controllata e ad applicazioni di alta gamma. La sua importanza strategica risiede nel servire utenti di nicchia che richiedono specifiche caratteristiche di purezza, combustione o materiali tradizionali.
Applicazione
Si prevede che la domanda di carbone per applicazioni industriali aumenterà a un tasso di crescita annuo composto (CAGR) del 4,3-5,0% tra il 2026 e il 2034, riflettendo la coesistenza di un consumo da parte dei consumatori maturi e di esigenze industriali in espansione. Il mercato del carbone per uso industriale e per barbecue è caratterizzato da diversi criteri di acquisto a seconda delle applicazioni: gli utenti di barbecue privilegiano la praticità e le prestazioni organolettiche, mentre gli acquirenti industriali pongono l'accento sulla qualità del carbone, la costanza, la sicurezza dell'approvvigionamento e le specifiche tecniche.
- Barbecue: Il barbecue rappresenta l'applicazione principale, supportata dalla cottura alla griglia domestica, dai ristoranti, dalle attività ricreative all'aperto e da un'ampia disponibilità al dettaglio. I formati in legno pregiato e le confezioni pensate per la praticità rafforzano la differenziazione del prodotto e gli acquisti ripetuti.
- Settore industriale: Le applicazioni industriali sono strategicamente importanti perché gli acquisti pongono l'accento sulle specifiche tecniche e sull'affidabilità della fornitura. I processi metallurgici e gli usi produttivi specializzati possono soddisfare la domanda di gradi costanti con caratteristiche controllate di umidità, ceneri e carbonio.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Barbecue |
Alto |
Grigliate di alta qualità |
Maturo |
|
Industriale |
Alto |
Processi del carbonio |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato del carbone per uso industriale e per barbecue.
Espansione della cucina all'aperto e del consumo di cibo da parte dei servizi di ristorazione.
Cucinare all'aperto continua a rappresentare una fonte affidabile di consumo costante, poiché il carbone è strettamente legato a metodi di cottura che prevedono riscaldamento diretto, produzione di fumo e resistenza al calore. Gli acquisti da parte delle famiglie sono guidati dalle attività ricreative stagionali, mentre per ristoranti e servizi di catering vi è la necessità di prodotti di qualità che si adattino a molteplici utilizzi. I produttori rispondono sviluppando legni duri di prima qualità, confezioni di dimensioni maggiori e prodotti pratici. Questa tendenza influenza direttamente i produttori, poiché la differenziazione non si basa più sulla disponibilità, ma sulle qualità di combustione e sull'esperienza del consumatore. I produttori con una rete di distribuzione consolidata possono ottenere un vantaggio grazie agli acquisti ripetuti, mentre i piccoli produttori possono acquisire un vantaggio competitivo offrendo tipi di legno locali, prodotti di alta qualità e articoli specifici per la ristorazione.
Crescente necessità di materiali a base di carbonio uniformi nei processi industriali
I consumatori industriali richiedono prodotti a base di carbone con caratteristiche specifiche, quali percentuale di carbonio, granulometria, umidità e contenuto di ceneri. La metallurgia, i processi specializzati e alcune applicazioni di filtraggio e chimiche non sempre consentono di utilizzare qualità variabili senza compromettere l'efficienza dei processi. Poiché le industrie cercano di ottenere un maggiore controllo sulle materie prime, i produttori sono fortemente incentivati a migliorare i processi di selezione e classificazione. Ciò potrebbe comportare maggiori difficoltà per i produttori che si affidano esclusivamente a procedure di produzione non standardizzate. Gli impianti di carbonizzazione più moderni potranno accedere a opportunità di mercato più redditizie grazie a pratiche di produzione standardizzate. Le implicazioni di mercato di questa tendenza si estendono all'intera catena di attività, data la natura degli acquisti industriali che richiedono impegni a lungo termine e capacità logistiche più complesse.
Maggiore attenzione alla tracciabilità delle materie prime e all'efficienza produttiva.
L'approvvigionamento di biomassa è diventato fondamentale in relazione alle normative sulla gestione forestale, alle preoccupazioni dei consumatori e alla valutazione del rischio dei fornitori di biomassa. È necessario che i produttori comprendano la provenienza della biomassa e come ridurre gli sprechi e aumentare l'efficienza. Con l'introduzione di nuovi forni, sarebbe possibile ottenere un maggiore controllo del processo rispetto a quello attualmente raggiunto con i processi convenzionali, meno controllati. Ciò ha un impatto sul vantaggio competitivo, poiché la documentazione della fonte di biomassa potrebbe facilitare l'accesso ai consumatori al dettaglio organizzati e agli acquirenti industriali che richiedono l'approvvigionamento. Inoltre, ciò incoraggerà gli investimenti nell'utilizzo di residui e fonti di biomassa alternative, laddove tecnicamente possibile. Le aziende in grado di garantire le proprie fonti di materia prima e di produrre in modo efficiente saranno in grado di ridurre i rischi associati alla volatilità dei materiali.
Tendenze future del mercato del carbone per uso industriale e barbecue
Valorizzazione attraverso formati di grigliatura specializzati
Le tendenze del mercato del carbone per uso industriale e per barbecue indicano una crescente tendenza alla premiumizzazione, poiché i consumatori ricercano prodotti associati a specifiche specie di legno duro, maggiore durata di combustione, minore produzione di ceneri e caratteristiche di cottura distintive. È probabile che i produttori amplino la gamma di formati differenziati piuttosto che competere esclusivamente con prodotti standard. Il packaging comunicherà sempre più l'origine, l'uso previsto in cucina e le caratteristiche prestazionali. I rivenditori potrebbero dedicare più spazio alle offerte premium e specializzate, laddove i margini giustifichino l'ampliamento dell'assortimento. Questa tendenza potrebbe favorire i piccoli produttori specializzati con accesso a materie prime di pregio, mentre le aziende più grandi potrebbero sfruttare la forza del marchio per espandersi in formati di maggior valore. Nel tempo, si prevede che la premiumizzazione incoraggerà una maggiore segmentazione dei prodotti per uso domestico, per appassionati, per ristoranti e per professionisti del settore culinario.
Ammodernamento dei sistemi di carbonizzazione e controllo qualità
Si prevede che gli investimenti futuri si concentreranno sempre più su sistemi di carbonizzazione controllata che migliorino l'uniformità del prodotto e l'efficienza delle risorse. I produttori cercheranno tecnologie in grado di gestire in modo più efficace temperatura, tempo di permanenza, emissioni e variabilità delle materie prime. Dati di processo più precisi possono inoltre supportare specifiche industriali coerenti e ridurre le perdite di prodotto causate da una carbonizzazione insufficiente o eccessiva. La modernizzazione potrebbe favorire il consolidamento, poiché gli impianti ad alta intensità di capitale possono operare su scala maggiore e supportare reti di distribuzione più ampie. Allo stesso tempo, i trasformatori più piccoli potrebbero adottare apparecchiature modulari per migliorare la qualità senza sostituire completamente le infrastrutture esistenti. Questi sviluppi potrebbero gradualmente spostare la concorrenza verso l'efficienza operativa, la tracciabilità, le specifiche ripetibili e la capacità di fornire diverse qualità da una piattaforma di produzione flessibile.
Opportunità di mercato per il carbone industriale e per barbecue
Investimenti in catene di approvvigionamento tracciabili e orientate all'esportazione.
Si stanno aprendo nuove opportunità di investimento per i trasformatori e i distributori in grado di collegare le aree di produzione ricche di biomassa con i mercati di consumo regolamentati. Le previsioni per il mercato del carbone industriale e per barbecue indicano che la sicurezza dell'approvvigionamento e la tracciabilità documentata possono diventare fattori di differenziazione sempre più importanti, man mano che i rivenditori e gli acquirenti industriali rafforzano i requisiti di approvvigionamento. Gli investitori possono supportare sistemi integrati che coprano la raccolta delle materie prime, la carbonizzazione, la classificazione, il confezionamento e la logistica per l'esportazione. Tali modelli possono ridurre le perdite dovute alla movimentazione e migliorare la coerenza qualitativa, creando al contempo una maggiore visibilità lungo tutta la catena di approvvigionamento. Le opportunità sono particolarmente rilevanti laddove i residui di biomassa sono disponibili ma la lavorazione rimane frammentata. Partnership strategiche con operatori forestali, trasformatori agricoli e fornitori di servizi logistici possono rafforzare l'accesso alle materie prime e ridurre nel tempo la dipendenza dagli acquisti sul mercato spot.
Sviluppo di gradi industriali specifici per applicazioni
I prodotti con caratteristiche specifiche per determinate applicazioni rappresentano un'opportunità per andare oltre le vendite di massa indifferenziate. I produttori possono sviluppare prodotti con granulometria, umidità, contenuto di ceneri e carbonio controllati, adatti a esigenze metallurgiche e di lavorazione specializzate. Investire in test di laboratorio, sistemi di qualità e qualificazione dei clienti può favorire un posizionamento di maggior valore e relazioni di fornitura a lungo termine. Le aziende che entrano in questo settore dovrebbero concentrarsi su applicazioni in cui prestazioni costanti offrono vantaggi operativi misurabili agli acquirenti. La collaborazione con i clienti industriali può contribuire a definire specifiche accettabili prima di impegnarsi in capacità produttive su larga scala. L'opportunità è particolarmente rilevante per i produttori con forni modernizzati, poiché un migliore controllo del processo può migliorare la ripetibilità. Un'implementazione di successo può diversificare le entrate, riducendo la dipendenza dalla domanda stagionale dei consumatori e rafforzando l'utilizzo della capacità produttiva durante tutto l'anno.
Sviluppi recenti
- Febbraio 2026: Birla Carbon ha annunciato una nuova linea di produzione presso il suo stabilimento di nerofumo a Trecate, in Italia. Questa linea dedicata servirà per la finitura e il confezionamento di Continua Sustainable Carbonaceous Material (SCM), un materiale circolare leader del settore derivato da pneumatici a fine vita.
- Gennaio 2026: Weber ha presentato la sua nuova gamma annuale di prodotti, che comprende diverse categorie tra cui griglie a carbone intelligenti, griglie a gas intelligenti e sonde di temperatura wireless. Questo segna la completa formazione dell'ecosistema del barbecue intelligente. Integrando le applicazioni per smartphone con i dispositivi hardware, la grigliata intelligente semplifica la complessa cottura all'aperto, trasformandola in un'esperienza operativa precisa e controllabile.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -