
Wachstum, Trends und Prognose des Marktes für industrielle Vernetzung bis 2034
Marktgröße und Prognosen für industrielle Konnektivität (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Komponenten (Hardware, Software, Dienstleistungen); Konnektivitätstyp (4G/5G, Wi-Fi, Bluetooth, LPWA-LTE, Sonstige); Branche (Automobilindustrie, Luft- und Raumfahrt, Unterhaltungselektronik, Fertigung, IT und Telekommunikation, Gesundheitswesen, Sonstige) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021388
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
77,94 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
133,34 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,15 %
Wachstumsrate
Adressierbarer Markt
956,64 Mrd. US-Dollar
(2026–2034)
Der Markt für industrielle Vernetzung, der 2025 ein Volumen von 77,94 Milliarden US-Dollar erreichte, wird bis 2034 voraussichtlich auf 133,34 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,15 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum spiegelt den zunehmenden Einsatz vernetzter Industrieanlagen, Edge Computing, drahtloser Netzwerke und softwaredefinierter Betriebstechnologien in der Fertigungsindustrie, der Energiewirtschaft, dem Transportwesen und anderen Branchen wider. Die wachsende Integration von Betriebstechnologie und Unternehmensinformationssystemen verstärkt die Nachfrage nach interoperablen Vernetzungsarchitekturen.
In Nordamerika wird das Wachstum des Marktes für industrielle Konnektivität durch die Modernisierung von Produktionsanlagen, die zunehmende Verbreitung des industriellen IoT und Investitionen in eine robuste digitale Infrastruktur gestützt. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 6,5–7,2 % prognostiziert. Modernisierungen der Industrieautomatisierung, die Integration von Cloud-Edge-Lösungen, Anforderungen an die Cybersicherheit und die Nachfrage nach Echtzeit-Produktionstransparenz verstärken die Investitionen in Konnektivität in der Automobil-, Luft- und Raumfahrt-, Gesundheits- und Prozessindustrie.
Marktanalyse und Einblicke zur industriellen Vernetzung
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von 28–32 % im Bereich der industriellen Konnektivität und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen. Ausgereifte Automatisierungsinfrastrukturen, industrielle IoT-Implementierungen und die Integration von Edge-Cloud-Lösungen unterstützen nachhaltige Investitionen in die Konnektivität in der Fertigung und in kritischen Infrastrukturen.
- USA: Die USA machten im Jahr 2025 22–25 % der weltweiten Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,3 % wachsen, unterstützt durch intelligente Fertigung, industrielle Cybersicherheit und Cloud-basierte Abläufe.
- Europa: Europa hielt 2025 einen Marktanteil von 23–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen. Deutschland, Großbritannien, Frankreich und Italien bleiben aufgrund ihrer hohen Automatisierungskompetenz, der Initiativen im Bereich Industrie 4.0 und der Modernisierung von Fabriken wichtige Märkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentierte 2025 31–35 % des Marktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % wachsen. China, Japan, Südkorea und Indien treiben die Nachfrage durch Produktionsausweitung, Elektronikfertigung, Investitionen in Automatisierung und den 5G-Ausbau an.
- Größtes Segment: Hardware machte 2025 einen Marktanteil von 48–53 % aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen, was den umfangreichen Bedarf an industrieller Konnektivitätsinfrastruktur in der installierten Basis widerspiegelt.
- Wachstumsstarkes Segment: Die 4G/5G-Konnektivität hatte 2025 einen Marktanteil von 21–25 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen, angetrieben durch drahtlose industrielle Netzwerke und private Mobilfunknetze.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc., Schneider Electric, SAP SE, General Electric Company, Sierra Wireless, Inc., Cisco Systems, Inc. und Microsoft Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung des Marktes für industrielle Vernetzung wird durch den Wandel von bisher voneinander getrennten Automatisierungsnetzwerken hin zu interoperablen Netzwerken vorangetrieben, die Sensoren, Steuerungen, Maschinen, Edge-Geräte, Unternehmenssysteme und Cloud-Lösungen miteinander verbinden. Ethernet-Kommunikation, industrielle drahtlose Netzwerke, MQTT, OPC UA und Edge-Computing-Lösungen werden in Produktionsanlagen immer häufiger eingesetzt. Hardwarehersteller integrieren fortschrittliche Verarbeitungs- und Kommunikationsfunktionen in Gateways, Router, Switches und Steuerungen.
Zukünftige Investitionen im Markt für industrielle Vernetzung werden sich im kommenden Jahrzehnt voraussichtlich auf Architekturen konzentrieren, die deterministische industrielle Netzwerke mit der Flexibilität drahtloser und Cloud-basierter Netzwerke verbinden. Die Entstehung neuer Produktionszentren in Ländern wie Indien, Südostasien und dem Nahen Osten eröffnet neue Perspektiven. Verschärfte Regulierungen im Bereich Betriebssicherheit und Zuverlässigkeit veranlassen Unternehmen, Netzwerksegmentierung, Geräteauthentifizierung, Daten-Governance und Lebenszyklusmanagement als Bestandteile ihres Ansatzes für industrielle Vernetzung zu betrachten.
Umfang des Marktberichts zur industriellen Vernetzung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 77,94 Milliarden US-Dollar |
| Marktgröße bis 2034 | 133,34 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Konnektivität
Das Marktwachstum im Bereich industrieller Vernetzung hängt von der steigenden Anzahl vernetzter Anlagen in Fabriken, Lagerhallen, Versorgungsunternehmen und dezentralen Produktionsstätten ab. Dieses Ökosystem umfasst Vernetzungstechnologien, Softwareplattformen, Netzbetreiber, Anbieter von Automatisierungstechnologien, Systemintegratoren, Cloud-Technologieanbieter und industrielle Endanwender. Die steigende Nachfrage zielt auf Systeme ab, die maschinengenerierte Daten erfassen, kontextualisieren und sicher vom Netzwerkrand an das Unternehmen übertragen können.
Im Hinblick auf die einzelnen Anlagen integrieren Technologieanbieter Ethernet-, Mobilfunk-, WLAN-, Bluetooth- und LPWA-Technologien in industrielle Gateways und vernetzte Geräte. Softwareanbieter liefern Software für Gerätemanagement, Datenmanagement, Analysen und Anwendungen. Solche Lösungen bieten regelmäßige Umsatzmöglichkeiten in den Bereichen Service, Konfiguration, Cybersicherheit, Überwachung und Lebenszyklusmanagement. Die gesamte Wertschöpfungskette konzentriert sich zunehmend auf Interoperabilität, da Industrieunternehmen Geräte verschiedener Automatisierungsanbieter einsetzen.
Die Analyse des Marktes für industrielle Vernetzung zeigt, dass der Wettbewerb zunehmend auf Plattformen statt auf einzelne Vernetzungskomponenten fokussiert ist. Unternehmen wie ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc. und Schneider Electric haben ihre Automatisierungskompetenz mit Vernetzungs- und digitalen Plattformen kombiniert. Cisco Systems, Inc. verfügt über Netzwerkkompetenz, während Microsoft Corporation und SAP SE Kompetenzen in den Bereichen Cloud, Unternehmenssoftware und Datenintegration einbringen.
Die Ökosystemstrategie und Partnerschaften beeinflussen auch die strategische Position der Marktteilnehmer. Rockwell Automation hat seine Cloud-to-Factory-Lösung dank der Zusammenarbeit mit AWS erweitert, während Siemens durch die Integration von Cloud und KI Verbesserungen im Bereich Industrial Edge erzielt hat. ABB berichtet von einer kontinuierlichen Nachfrage nach Automatisierungs- und Elektrifizierungslösungen, und Honeywell, Schneider Electric und General Electric Company sind in den Bereichen Industriesoftware, Steuerungstechnik und Konnektivität aktiv.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
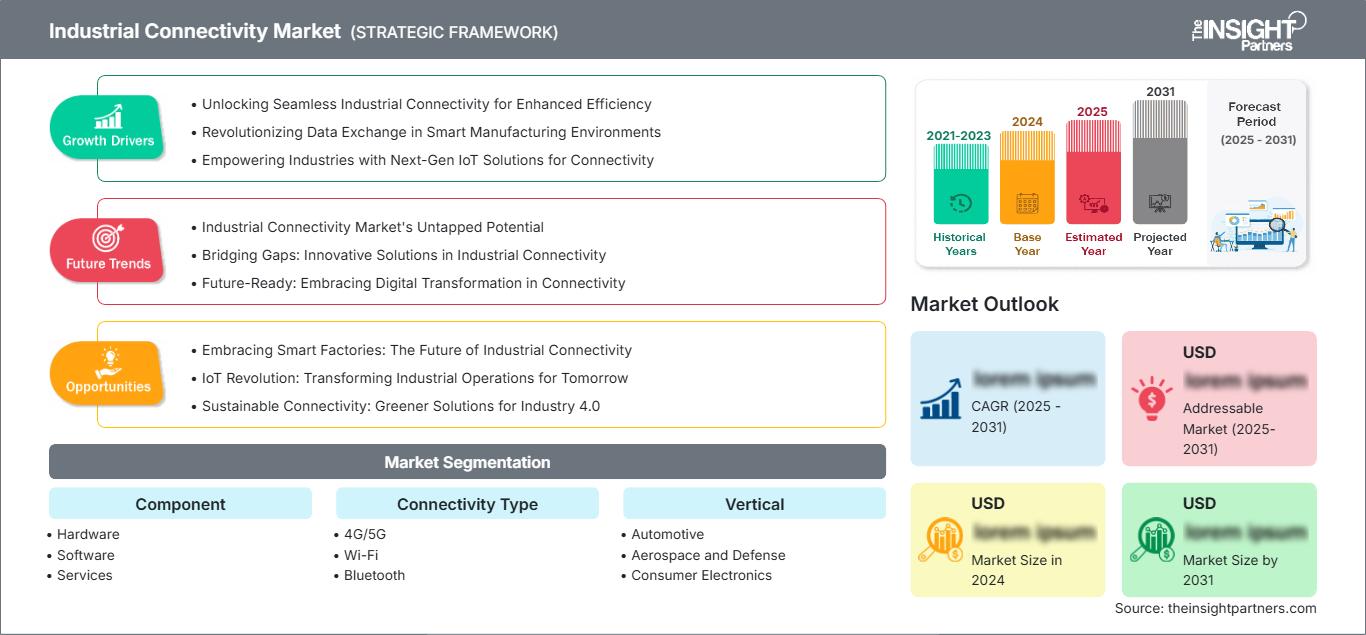
Markt für industrielle Konnektivität: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Konnektivität in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen. Zu den Vorteilen der Region zählen die bestehende Infrastruktur für die Automatisierung, die weitverbreitete Nutzung von Unternehmenssoftware und erhebliche Investitionen in vernetzte Produktionsanlagen. Die Modernisierungsbemühungen konzentrieren sich auf die Integration älterer Maschinen mit Edge-Gateways, anstatt ganze Produktionslinien zu ersetzen, um die Investitionen in die fortschrittliche Vernetzung zu unterstützen.
Die USA sind aufgrund ihrer fortschrittlichen Branchen Automobil, Luft- und Raumfahrt, Halbleiter, Pharmazie und Logistik der führende Markt für industrielle Vernetzung. Die Marktnachfrage wird durch den Bedarf an Cybersicherheit für Industrieanlagen, die zunehmende Nutzung privater drahtloser Kommunikationssysteme, die Migration in die Cloud und Investitionen in lokale Produktionskapazitäten gestärkt. Kanada trägt mit seinen Sektoren Energie, Bergbau, Transport und Fertigung zum Markt bei. Mexikos Marktpräsenz wächst aufgrund von Nearshoring-Aktivitäten, die die Modernisierung von Fabriken vorantreiben.
US-Markt für industrielle Konnektivität
Die USA repräsentierten 2025 etwa 78–82 % des nordamerikanischen Marktes für industrielle Vernetzung und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,3 % wachsen. Industrieautomation, Halbleiterfertigung, Luft- und Raumfahrtproduktion sowie die Modernisierung von Lagerhallen sind wichtige Nachfragezentren. Cisco Systems, Inc., Microsoft Corporation, Rockwell Automation, Honeywell International Inc. und General Electric Company verfügen über umfassende Kompetenzen in den Bereichen Netzwerktechnik, Software, Automatisierung und industrielle Digitalisierung.
Die heutigen Anwendungsprioritäten konzentrieren sich auf Konnektivität, vorausschauende Wartung, Zustandsüberwachung, sichere Fernzugriffe und Edge Computing. Hersteller verbinden zudem bestehende Anlagen über Gateways und industrielle Protokolle mit der Unternehmensinfrastruktur. Die zunehmende Verbreitung privater Mobilfunknetze eröffnet neue Möglichkeiten für mobile Maschinen, autonome Systeme und dezentrale Standorte. Datensouveränität, Cybersicherheit und Ausfallsicherheit drängen Unternehmen zu Managed-Connectivity-Lösungen mit robuster Segmentierung und zentralisierten Überwachungsfunktionen.
Markt für industrielle Konnektivität in Europa
Europa hatte 2025 einen Anteil von 23–27 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Großbritannien, Deutschland, Frankreich, Italien und Spanien bieten zusammen ein breites Spektrum an Industriesektoren, darunter die Automobilindustrie, der Maschinenbau, die Chemieindustrie, die Lebensmittelverarbeitung, die Logistik und der Energiesektor. Initiativen im Rahmen von Industrie 4.0 sowie Fabrikmodernisierungen fördern die kontinuierliche Vernetzung.
Deutschland ist dank einer starken Produktionsbasis und umfassender Automatisierungssysteme führend im Hinblick auf den größten Marktanteil. Großbritannien konzentriert sich auf die Vernetzung von Infrastruktur, Luft- und Raumfahrt, Pharmazie und Produktionsanlagen. Frankreich profitiert von der Luft- und Raumfahrtindustrie, der Automobilindustrie, dem Energiesektor und Digitalisierungsprogrammen für verschiedene Branchen. Italien wiederum verfügt über eine starke Maschinenbau-, Automobil- und Fertigungsindustrie. Spanien entwickelt Vernetzungslösungen für die Automobilindustrie, die Lebensmittelverarbeitung, die Logistik und die Infrastruktur für erneuerbare Energien.
Markt für industrielle Konnektivität im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % wachsen. China ist führend, gefolgt von Japan und Südkorea. Indien und Australien bieten zunehmende Chancen. Großserienfertigung, Elektronikproduktion, industrielle Automatisierung und staatlich geförderte Digitalisierungsprogramme treiben den Bedarf an Konnektivität voran.
Die Projekte für intelligente Fertigung in China bieten die größte regionale Einsatzbasis. In Japan liegt der Fokus auf Robotik und hochentwickelter Fertigung, Südkorea profitiert von der Elektronik- und Halbleiterproduktion. Indien arbeitet an der industriellen Digitalisierung und der privaten Nutzung von 5G, während Australien Anwendungen im Bergbau, in der Energieversorgung und bei abgelegenen Anlagen bietet. Das Zusammenspiel von industriellem Wachstum und dem Ausbau drahtloser Netzwerke treibt die Konnektivität voran.
Markt für industrielle Konnektivität im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch die Modernisierung des Energiesektors, die Diversifizierung der Industrie, den Ausbau der Logistikinfrastruktur und die Vernetzung der Versorgungsunternehmen gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Entwicklung, während Südafrika weiterhin eine wichtige Rolle im Bergbau, der Fertigungsindustrie und der Energieversorgung spielt. Die übrigen Regionen des Nahen Ostens und Afrikas bieten durch Infrastrukturentwicklung und industrielle Modernisierung zusätzliche Chancen.
Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,5–6,5 % erwartet. Saudi-Arabien profitiert von Initiativen zur industriellen Diversifizierung, während die VAE auf intelligente Infrastruktur und Logistik setzen. Der südafrikanische Bergbausektor benötigt zuverlässige Fernverbindungen, Überwachung und Automatisierung. Energieintensive Anlagen nutzen zunehmend Edge-Gateways, private drahtlose Netzwerke und zentralisierte Betriebsplattformen, um die Transparenz und Zuverlässigkeit ihrer Anlagen zu verbessern.
Segmentierungsanalyse
Komponente
Das Segment Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Hardware bleibt die Grundlage, da jede vernetzte industrielle Umgebung physische Netzwerkgeräte, Gateways, Controller und Kommunikationsschnittstellen benötigt. Software und Services gewinnen zunehmend an strategischer Bedeutung, da Unternehmen zentralisierte Geräteverwaltung, Analysen, Cybersicherheit, Integration und Lifecycle-Support anstreben. Der Markt für industrielle Konnektivität erweitert sich daher von Netzwerkgeräten hin zu kompletten Konnektivitätsökosystemen.
- Hardware: Hardware bleibt die größte Komponentenkategorie, da industrielle Netzwerke Switches, Gateways, Router, Kommunikationsmodule und Schnittstellengeräte benötigen. Austauschzyklen und die Modernisierung bestehender Anlagen führen zu einem wiederkehrenden Bedarf in installierten industriellen Umgebungen.
- Software: Die Nutzung von Software nimmt zu, da Unternehmen Funktionen für die Gerätebereitstellung, das Netzwerkmanagement, die Datenorchestrierung, die Überwachung, die Analyse und die Cybersicherheit benötigen. Software verbessert die Transparenz heterogener Industrieanlagen und unterstützt skalierbare, standortübergreifende Implementierungen.
- Dienstleistungen: Zu den Dienstleistungen gehören Installation, Integration, Wartung, Beratung und Managed Connectivity. Ihre strategische Bedeutung steigt dort, wo Hersteller über keine interne Netzwerkkompetenz verfügen oder geografisch verteilte Standorte betreiben, die kontinuierliche Unterstützung erfordern.
Verbindungstyp
Es wird erwartet, dass die Verbindungsarten im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % zunehmen werden. Industrielle Anwender kombinieren zunehmend kabelgebundene und drahtlose Technologien entsprechend ihren Anwendungsanforderungen. Deterministische Kommunikation bleibt für die Steuerung wichtig, während Mobilfunk-, WLAN-, Bluetooth- und LPWA-Technologien mobile Anlagen, Fernüberwachung, flexible Produktion und verteilte Betriebsabläufe unterstützen.
- 4G/5G: Mobilfunkverbindungen unterstützen mobile Maschinen, private Netzwerke, abgelegene Standorte, autonome Geräte und Anwendungen mit geringer Latenz. Ihre Flexibilität macht sie strategisch relevant für Fabriken, in denen eine umfangreiche Verkabelung schwierig oder kostspielig ist.
- WLAN: Industrielles WLAN ist weiterhin wichtig für die Mobilität der Mitarbeiter, mobile Endgeräte, Lagersysteme, Kameras und vernetzte Maschinen. Neuere Generationen verbessern Durchsatz, Gerätedichte und Zuverlässigkeit für zunehmend datenintensive Industrieumgebungen.
- Bluetooth: Bluetooth unterstützt die Nahbereichskommunikation für Sensoren, Wartungsgeräte, Anlagenidentifizierung und Anwendungen für Anwender. Dank seines geringen Stromverbrauchs und der breiten Gerätevielfalt eignet es sich für die lokale industrielle Überwachung.
- LPWA-LTE: LPWA-LTE-Technologien eignen sich für die Überwachung von verteilten Anlagen mit geringer Bandbreite und niedrigem Stromverbrauch. Anwendungsbereiche sind Zähler, entfernte Geräte, Umweltüberwachung und Infrastrukturen, bei denen Akkulaufzeit und Reichweite wichtiger sind als der Datendurchsatz.
Vertikal
Das Segment der vertikalen Lösungen wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % wachsen. Die Akzeptanz variiert je nach Branche, da Produktionsprozesse, Konnektivitätsanforderungen, Sicherheitsbestimmungen und Anlagendichte erheblich voneinander abweichen. Fertigung und Automobilindustrie bleiben wichtige Einsatzgebiete, während das Gesundheitswesen, die Luft- und Raumfahrt sowie die Telekommunikation zunehmend sichere und ausfallsichere Konnektivität für komplexe Betriebsumgebungen benötigen.
- Automobilindustrie: Automobilwerke nutzen Vernetzung für Robotik, Maschinenüberwachung, Produktionsrückverfolgbarkeit, autonomen Materialfluss und Qualitätssicherungssysteme. Die Elektromobilitätsproduktion erfordert zunehmend flexible, datenintensive Produktionsumgebungen.
- Luft- und Raumfahrt sowie Verteidigung: Diese Branchen benötigen sichere und ausfallsichere Kommunikationsverbindungen für Fertigung, Prüfung, Wartung, Logistik und missionskritische Anlagen. Investitionen in Konnektivität konzentrieren sich auf Zuverlässigkeit, Cybersicherheit, kontrollierten Zugriff und Datenintegrität.
- Unterhaltungselektronik: Die Massenproduktion von Elektronikgeräten erfordert eine dichte Maschinenvernetzung, Echtzeit-Qualitätsüberwachung, automatisierte Materialhandhabung und Produktionsanalysen. Die Vernetzung ermöglicht schnelle Konfigurationsänderungen und eine höhere Transparenz der Fertigung.
- Fertigung: Die Fertigung stellt eine breite Einsatzbasis dar, die sowohl diskrete als auch prozessorientierte Fertigung umfasst. Vernetzte Maschinen, Edge Computing, industrielle Analytik und Fernüberwachung unterstützen Produktivität, Anlagenauslastung und operative Entscheidungsfindung.
- IT und Telekommunikation: IT- und Telekommunikationsbetreiber benötigen industrietaugliche Konnektivität für Rechenzentren, Netzwerkinfrastruktur, Einrichtungen und verteilte Geräte. Edge Computing und Netzwerkautomatisierung erhöhen den Bedarf an zuverlässigem Gerätemanagement.
- Gesundheitswesen: Krankenhäuser und Hersteller von Medizintechnik nutzen Vernetzung für die Geräteüberwachung, die Gebäudeautomation, die Anlagenverfolgung und den Datenaustausch. Zuverlässigkeit, Cybersicherheit und Interoperabilität bleiben entscheidende Kaufkriterien.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Intelligente Fabrik |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Secure Edge |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
Fabrik-IoT |
Reifen |
|
Herstellung |
Hoch |
Edge-Automatisierung |
Reifen |
|
IT und Telekommunikation |
Hoch |
Privates 5G |
Skalierung |
|
Gesundheitspflege |
Medium |
Anlagenverfolgung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Konnektivität
Ausbau des industriellen IoT und vernetzter Anlagenflotten
Fabriken im Markt für industrielle Vernetzung vernetzen zunehmend mehr Anlagen, Sensoren, Steuergeräte und mobile Ressourcen, um die Transparenz ihrer Betriebsabläufe zu erhöhen. Neben den Kosten für die Netzwerkinfrastruktur entstehen durch die Vernetzung von Geräten auch Bedarf an Gateways, Gerätemanagement, Analyse-, Sicherheits- und Integrationslösungen. Fabriken können ihre bestehenden Anlagen mithilfe von Protokollkonvertern und Edge-Geräten anbinden und so einen kompletten Austausch der Anlagen vermeiden. Dieser Ansatz ist kostengünstiger und erweitert die adressierbare installierte Basis. Angesichts der wachsenden Anzahl vernetzter Anlagen stellt die Netzwerkinfrastruktur keine separate IT-Kostenstelle mehr dar, sondern wird zu einer integralen Bestandteil des operativen Geschäfts. Anbieter, die Konnektivität über verschiedene Protokolle und Cloud-Schnittstellen hinweg anbieten können, profitieren davon.
Zunehmende Nutzung von Edge Computing in industriellen Abläufen
Edge Computing verändert die Anforderungen an die Konnektivität, indem es die Datenverarbeitung näher an Maschinen und Produktionsprozesse verlagert. Lokale Verarbeitung reduziert die Abhängigkeit von einer kontinuierlichen Cloud-Verbindung für zeitkritische Anwendungen und ermöglicht es Unternehmen gleichzeitig, die Kontrolle über ihre Betriebsdaten zu behalten. Die Architektur ermöglicht maschinelles Sehen, vorausschauende Wartung, Qualitätskontrolle, Energiemonitoring und lokale Analysen. Mit zunehmender Datenintensität industrieller Anwendungsfälle steigt auch der Bedarf an hohem Netzwerkdurchsatz, Kommunikation zwischen Geräten und sicherer Datenübertragung vom Edge-Bereich zum Unternehmen. Edge Computing bietet Softwareanbietern zudem Marktchancen, da in Edge-Umgebungen Bedarf an Orchestrierung, Anwendungsmanagement, Gerätemanagement und Sicherheit besteht. Die Marktauswirkungen erstrecken sich daher auf Hardware, Software und Dienstleistungen und beschränken sich nicht allein auf Netzwerkprodukte.
Wachsender Bedarf an sicherer IT- und OT-Konvergenz
Industrieunternehmen vernetzen ihre Betriebstechnologie zunehmend mit ihren IT-Systemen und benötigen dadurch einen sicheren und kontrollierten Datenaustausch. Früher isolierte Produktionsnetzwerke werden mit Cloud-Plattformen, ERP-Systemen, Wartungsanwendungen und Analyseumgebungen integriert. Diese Konvergenz erhöht die Bedeutung von Identitätsmanagement, Segmentierung, Verschlüsselung, Überwachung und Richtliniendurchsetzung. Anbieter von Konnektivitätslösungen differenzieren sich zunehmend durch in Switches, Gateways, Softwareplattformen und Managementsysteme integrierte Sicherheitsfunktionen. Industrieunternehmen benötigen zudem Architekturen, die die Produktionssicherheit gewährleisten und gleichzeitig die Datenverfügbarkeit ermöglichen. Daher wird Cybersicherheit neben Leistung und Interoperabilität zu einem wichtigen Kaufkriterium. Die Auswirkungen auf den Markt erstrecken sich auch auf professionelle Dienstleistungen, da Unternehmen bei der Modernisierung bestehender Industrieumgebungen häufig Netzwerkbewertungen, Integration, Unterstützung bei der Einhaltung von Vorschriften und Lebenszyklusmanagement benötigen.
Zukunftstrends im Markt für industrielle Konnektivität
Konvergenz von privaten 5G- und industriellen Edge-Architekturen
Die Trends im Markt für industrielle Konnektivität deuten zunehmend auf private 5G-Netze in Kombination mit lokalem Edge Computing hin. Diese Architektur unterstützt mobile Geräte, autonome Fahrzeuge, Sensoren mit hoher Dichte, Videoanalysen und flexible Produktionslayouts ohne umfangreiche feste Verkabelung. Zukünftige Implementierungen werden voraussichtlich Mobilfunkverbindungen mit Ethernet, WLAN und Industrieprotokollen kombinieren, anstatt bestehende Technologien zu ersetzen. Network Slicing, zentralisiertes Richtlinienmanagement und lokale Verarbeitung können die Anwendungspriorisierung und die Betriebssteuerung verbessern. Hersteller werden private Mobilfunknetze voraussichtlich anhand messbarer Anwendungsfälle wie Mobilität, Abdeckung, Zuverlässigkeit und Anlagendichte bewerten. Dies fördert eine schrittweise Implementierung, beginnend mit bestimmten Produktionsbereichen vor einer breiteren standortweiten Einführung. Anbieter, die Konnektivität, Edge Computing, Sicherheit und industrielle Anwendungen integrieren können, werden zunehmend um diese Projekte konkurrieren.
KI-fähige industrielle Datenkonnektivität
Ein zweiter Ansatzpunkt ist die Entwicklung von Konnektivitätsarchitekturen speziell für die Aufbereitung industrieller Daten für künstliche Intelligenz. Rohdaten von Maschinen weisen oft nicht die für zuverlässige KI-Anwendungen erforderlichen Kontextinformationen auf, wodurch Bedarf an Edge-Vorverarbeitung, semantischer Modellierung, Zeitstempelsynchronisation und standardisierten Schnittstellen entsteht. Industrielle Netzwerke werden zunehmend als Datengrundlage für Computer Vision, vorausschauende Wartung, Energieoptimierung und generative KI-Anwendungen dienen. Diese Entwicklung begünstigt Plattformen, die kontextbezogene Daten sicher zwischen Maschinen, Edge-Geräten, Unternehmenssystemen und Cloud-Umgebungen übertragen können. Offene Standards wie OPC UA und MQTT werden voraussichtlich weiterhin wichtig bleiben, da Industrieunternehmen Interoperabilität über verschiedene Gerätegenerationen hinweg benötigen. Mit der Skalierung von KI-Projekten von Pilotprojekten auf mehrere Werke werden zentrale Steuerung und verteilte Ausführung immer wichtiger, um eine konsistente Datenqualität und operative Leistung zu gewährleisten.
Marktchancen im Bereich industrieller Konnektivität
Industrielle Vernetzung für die Brownfield-Modernisierung
Die Modernisierung von Industrieanlagen stellt ein erhebliches Investitionspotenzial dar, da viele Anlagen weiterhin mit Geräten betrieben werden, die vor der Etablierung von Cloud- und Edge-Architekturen entwickelt wurden. Anstatt ganze Produktionssysteme zu ersetzen, können Hersteller Gateways, Protokollkonverter, Industrierouter und Edge-Software einsetzen, um bestehende Anlagen zu vernetzen. Anbieter können modulare Lösungen entwickeln, die mit der Anlagenerkennung und Konnektivitätsbewertung beginnen und anschließend auf Analytik, Cybersicherheit und Managed Services ausgeweitet werden. Dieses Modell senkt die Kapitalbarrieren und ermöglicht es Kunden, den messbaren Mehrwert einzelner Produktionslinien nachzuweisen. Serviceanbieter können sich durch Integrationskompetenz, Cybersicherheitsbewertungen und Lifecycle-Support weiter differenzieren. Prognosen für den Markt für industrielle Vernetzung hängen daher nicht nur von neuen intelligenten Fabriken ab, sondern auch von der fortschreitenden Digitalisierung bestehender Werke, Lagerhallen, Versorgungsbetriebe und verteilter Infrastrukturen.
Branchenspezifische Konnektivitätsplattformen
Eine weitere Chance liegt in der Entwicklung von Konnektivitätsplattformen, die auf branchenspezifische Betriebsanforderungen zugeschnitten sind. Automobilwerke priorisieren möglicherweise deterministische Kommunikation und mobile Robotik, während Bergbaubetriebe Langstreckenverbindungen und robuste Ausrüstung benötigen. Im Gesundheitswesen stehen Zuverlässigkeit und Sicherheit im Vordergrund, und Logistikzentren benötigen Anlagenverfolgung und Echtzeit-Ortungsfunktionen. Anbieter können einen höheren Mehrwert erzielen, indem sie Netzwerkhardware mit vorkonfigurierter Software, Anwendungskonnektoren, Sicherheitsrichtlinien und branchenspezifischen Diensten kombinieren. Partnerschaften zwischen Automatisierungsunternehmen, Telekommunikationsanbietern, Cloud-Plattformen und Systemintegratoren können die Implementierung beschleunigen und die Integrationskomplexität reduzieren. Solche Lösungen können zudem wiederkehrende Einnahmen durch Managed Connectivity, Software-Abonnements, Fernüberwachung und Cybersicherheitsdienste generieren. Vertikale Spezialisierung bietet einen Weg zur Differenzierung, da die grundlegende Konnektivitätshardware zunehmend standardisiert wird.
Aktuelle Entwicklungen
- April 2026: Die Siemens AG kündigte auf der Hannover Messe 2026 erweiterte Industrial-Edge-Funktionen an, darunter die allgemeine Verfügbarkeit der Industrial AI Suite und von WinCC Unified, verbesserte Cybersicherheitsfunktionen, dezentrale SCADA-Funktionen sowie ein erweitertes bidirektionales Datenmanagement. Das Unternehmen hob zudem weitere Partnerlösungen für Bildverarbeitung, Qualitätsprüfung und industrielle Hardware hervor und unterstrich damit die Konvergenz von Konnektivität, Edge Computing, KI und Betriebstechnologie.
- September 2025: Die Siemens AG kündigte eine Zusammenarbeit mit Snowflake an, um Betriebsdaten von Siemens Industrial Edge mit der KI-Daten-Cloud von Snowflake zu verbinden. Ziel der Initiative ist die Integration von Produktions- und Unternehmensinformationen für Analyse- und generative KI-Anwendungsfälle. Die Entwicklung stärkt die Datenkonnektivität zwischen Edge und Cloud und bietet Herstellern einen Weg zu einem breiteren Einsatz von KI in der Industrie.
- April 2025: Rockwell Automation, Inc. gab auf der Hannover Messe 2025 die Zusammenarbeit mit Amazon Web Services (AWS) bekannt, um die industrielle Automatisierung durch Cloud-basierte Lösungen voranzutreiben. Die Partnerschaft unterstützt die Datenanbindung von der Fabrik an die Cloud, KI-Anwendungen, Industriesoftware und Edge-to-Cloud-Anwendungsfälle. Rockwell erweiterte zudem die Verfügbarkeit von FactoryTalk Hub-Angeboten über den AWS Marketplace und stärkte damit sein Cloud-basiertes Ökosystem für industrielle Daten und Software.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -