
産業用コネクティビティ市場:需要・予測 2034
産業用接続市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、接続タイプ別(4G/5G、Wi-Fi、Bluetooth、LPWA-LTE、その他)、業種別(自動車、航空宇宙・防衛、家電、製造、IT・通信、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021388
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
779億4000 万米ドル
基準年値
2034年の予測
1333億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.15 %
成長率
対象市場
9566億4000 万米ドル
(2026年~2034年)
産業用接続市場は、2025年の市場規模が779億4,000万米ドルであり、2034年には1,333億4,000万米ドルに達すると予測されています。2026年から2034年にかけての年平均成長率(CAGR)は6.15%です。この市場は、製造、エネルギー、運輸、その他の分野における、接続された産業資産、エッジコンピューティング、無線ネットワーク、ソフトウェア定義型運用技術の導入拡大を反映しています。運用技術と企業情報システム間の統合の進展は、相互運用可能な接続アーキテクチャへの需要を高めています。
北米全域において、産業用コネクティビティ市場の規模は、製造施設の近代化、産業用IoTの導入、および強靭なデジタルインフラへの投資によって支えられています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で拡大すると予測されています。産業オートメーションのアップグレード、クラウドエッジ統合、サイバーセキュリティ要件、およびリアルタイムの生産状況可視化への需要が、自動車、航空宇宙、ヘルスケア、およびプロセス産業におけるコネクティビティへの投資を強化しています。
産業用接続市場の評価と洞察
- 北米:北米は2025年に産業用接続市場の28~32%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。成熟した自動化インフラ、産業用IoTの導入、エッジクラウド統合が、製造業および重要インフラ全体における接続性への継続的な投資を支えています。
- 米国:米国は2025年には世界の需要の22~25%を占め、スマート製造、産業サイバーセキュリティ、クラウド接続オペレーションに支えられ、2034年まで年平均成長率(CAGR)6.6~7.3%で拡大すると予測されている。
- 欧州:欧州は2025年に23~27%のシェアを占め、年平均成長率(CAGR)は5.8~6.5%と予測されている。ドイツ、英国、フランス、イタリアは、産業オートメーションの高度化、インダストリー4.0への取り組み、工場の近代化といった要因から、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年の市場全体の31~35%を占め、年平均成長率(CAGR)は6.6~7.4%と予測されています。中国、日本、韓国、インドは、製造業の拡大、電子機器生産、自動化への投資、5Gの展開などを通じて需要を牽引しています。
- 最大のセグメント:ハードウェアは2025年に市場シェアの48~53%を占め、産業用接続インフラに対する広範な導入基盤のニーズを反映して、年平均成長率(CAGR)5.7~6.3%で成長すると予想されています。
- 高成長分野: 4G/5G接続は2025年に21~25%のシェアを占め、無線産業ネットワークとプライベートセルラー展開に牽引され、年平均成長率(CAGR)8.0~9.0%で成長すると予測されています。
- 詳細に分析された主要企業: ABB Ltd.、Rockwell Automation、Siemens AG、Honeywell International Inc.、Schneider Electric、SAP SE、General Electric Company、Sierra Wireless, Inc.、Cisco Systems, Inc.、およびMicrosoft Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業用接続市場の進化は、これまで個別に運用されてきた自動化ネットワークから、センサー、コントローラー、機械、エッジ機器、エンタープライズシステム、クラウドを接続する相互運用可能なネットワークへの移行によって推進されるでしょう。イーサネット通信、産業用無線ネットワーク、MQTT、OPC UA、エッジコンピューティングソリューションは、工場で普及しつつあります。ハードウェアベンダーは、ゲートウェイ、ルーター、スイッチ、コントローラーに高度な処理機能と通信機能を組み込んでいます。
今後10年間、産業用接続市場への投資は、決定論的な産業用ネットワークと無線およびクラウドネットワークの柔軟性を統合できるアーキテクチャに重点が置かれると予想されます。インド、東南アジア、中東などの国々における新たな製造拠点の出現は、新たな展望をもたらします。運用信頼性とセキュリティに関する規制の強化に伴い、企業は産業用接続アプローチの一環として、ネットワークのセグメンテーション、デバイス認証、データガバナンス、ライフサイクル管理に注目するようになっています。
産業用接続市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 779億4000万米ドル |
| 2034年までの市場規模 | 1333億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用接続市場分析
産業用コネクティビティ市場の拡大は、工場、倉庫、公益事業施設、分散型製造拠点における接続資産の増加に左右されます。このエコシステムは、接続技術、ソフトウェアプラットフォーム、ネットワーク事業者、自動化技術プロバイダー、システムインテグレーター、クラウド技術プロバイダー、そして産業エンドユーザーで構成されています。需要の高まりは、機械生成データを収集し、それを文脈に沿って解釈し、エッジから企業へと安全に送信できるシステムへと向かっています。
個々の資産に関して言えば、技術サプライヤーは産業用ゲートウェイや接続機器にイーサネット、セルラー、Wi-Fi、Bluetooth、LPWAといった技術を組み込んでいます。ソフトウェアベンダーは、デバイス管理、データ管理、分析、アプリケーション向けのソフトウェアを提供しています。こうしたソリューションは、サービス、構成管理、サイバーセキュリティ、監視、ライフサイクル管理といった分野で継続的な収益機会を生み出します。産業企業が複数の自動化機器サプライヤーの機器を使用するようになるにつれ、バリューチェーン全体において相互運用性がますます重視されるようになります。
産業用コネクティビティ市場の分析結果によると、競争はコネクティビティコンポーネントよりもプラットフォームに重点が置かれるようになっていることが明らかになった。ABB Ltd.、Rockwell Automation、Siemens AG、Honeywell International Inc.、Schneider Electricといった企業は、オートメーションにおける専門知識をコネクティビティおよびデジタルプラットフォームと統合している。Cisco Systems, Inc.はネットワーク技術に強みを持ち、Microsoft CorporationとSAP SEはクラウド、エンタープライズソフトウェア、データ統合に関する技術を提供している。
エコシステム戦略とパートナーシップは、プレーヤーの戦略的地位にも影響を与えます。ロックウェル・オートメーションはAWSとの連携によりクラウド・ツー・ファクトリー・ソリューションを拡張し、シーメンスはクラウドとAIとの統合によりインダストリアル・エッジの面で改善を図っています。ABBは自動化と電化ソリューションへの継続的な需要を報告しており、ハネウェル、シュナイダーエレクトリック、ゼネラル・エレクトリックは産業用ソフトウェア、制御、接続性に取り組んでいます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
産業用接続市場:戦略的洞察
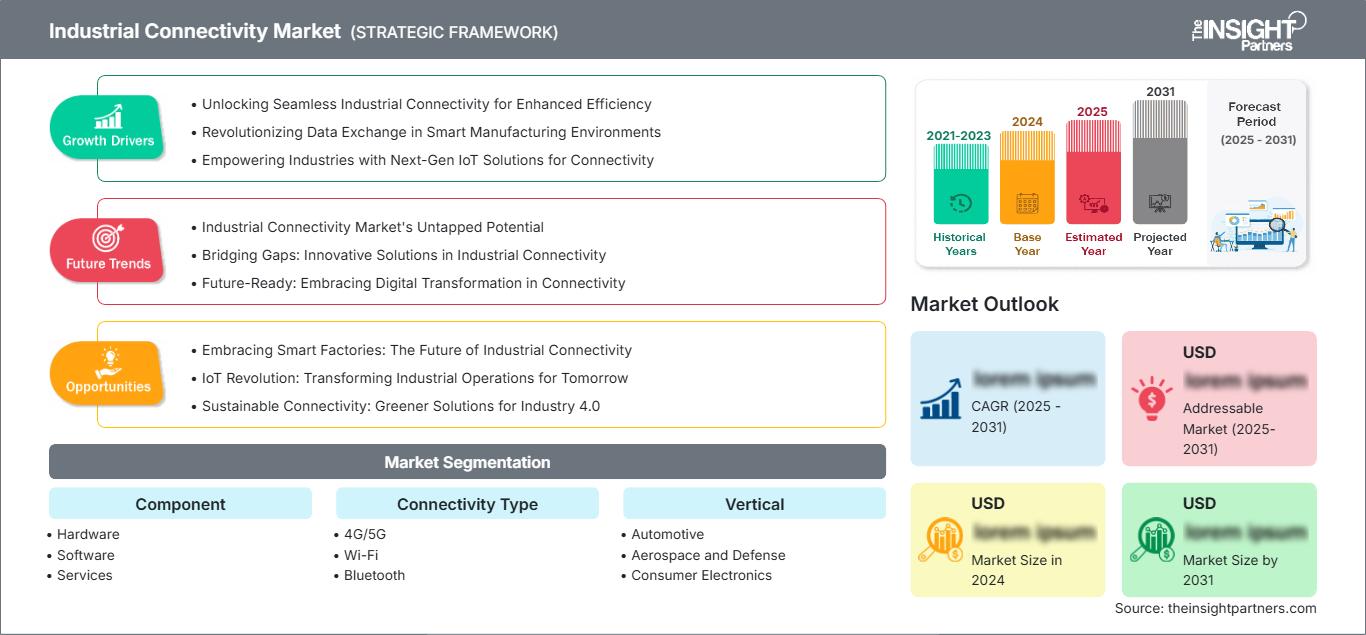
地域別分析
北米産業用接続市場
北米は2025年には28~32%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.5~7.2%で成長すると予測されている。この地域の強みとしては、自動化のための既存インフラ、エンタープライズソフトウェアの普及、コネクテッド製造工場への多額の投資などが挙げられる。近代化の取り組みとしては、製造ライン全体を交換するのではなく、エッジゲートウェイと旧型機械を統合することで、先進的な接続性への投資を支援することが挙げられる。
米国は、先進的な自動車、航空宇宙、半導体、製薬、物流といった産業分野を擁し、産業用接続市場を牽引しています。市場需要は、産業資産のサイバーセキュリティの必要性、プライベート無線通信の導入、クラウドコンピューティングへの移行、そして国内製造能力への投資によって支えられています。カナダは、エネルギー、鉱業、運輸、製造業といった分野から貢献しています。メキシコは、工場の近代化を促進するニアショアリング活動により、市場における存在感を高めています。
米国産業用接続市場
米国は2025年時点で北米の産業用接続市場の約78~82%を占め、2034年まで年平均成長率(CAGR)6.6~7.3%で拡大すると予測されている。産業オートメーション、半導体製造、航空宇宙生産、倉庫近代化などが重要な需要分野となっている。シスコシステムズ、マイクロソフト、ロックウェル・オートメーション、ハネウェル・インターナショナル、ゼネラル・エレクトリックは、ネットワーク、ソフトウェア、オートメーション、産業デジタル化において優れた能力を有している。
今日のアプリケーションの優先事項は、接続性、予知保全、状態監視、リモートアクセスセキュリティ、エッジコンピューティングを中心に展開されています。製造業者は、産業用プロトコルを使用したゲートウェイを介して、既存設備をエンタープライズインフラストラクチャに接続しています。プライベートセルラーネットワークの普及は、移動機械、自律システム、分散型施設にとって、より多くの可能性をもたらします。データ主権、サイバーセキュリティ、および回復力への懸念から、企業は堅牢なセグメンテーションと集中監視機能を備えたマネージド接続ソリューションへと移行しています。
欧州産業接続市場
2025年には欧州が23~27%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.5%で成長すると予測されており、ドイツが地域需要を牽引しています。英国、ドイツ、フランス、イタリア、スペインは、自動車産業、機械、化学、食品加工、物流、エネルギーなど、幅広い産業分野を擁しています。インダストリー4.0の取り組みや工場の改修は、コネクティビティの継続的な導入を促進しています。
ドイツは、強固な製造基盤と自動化システムを背景に、最大の市場シェアを誇っています。英国は、相互接続インフラ、航空宇宙産業、医薬品、製造施設に重点を置いています。フランスは、航空宇宙産業、自動車産業、エネルギー、そして産業のデジタル化プログラムを活用しています。一方、イタリアは、機械産業、自動車産業、製造業において優れた実績を誇ります。スペインは、自動車、食品加工、物流、再生可能エネルギーインフラ向けの接続ソリューションを開発しています。
アジア太平洋地域の産業用接続市場
アジア太平洋地域は2025年には31~35%のシェアを占め、年平均成長率(CAGR)は6.6~7.4%と予測されている。中国が首位、日本が2位、韓国が3位で、インドとオーストラリアは成長の機会を提供している。大規模製造業、電子機器製造業、産業オートメーション、そして政府支援によるデジタル化プログラムが、接続性へのニーズを高めている。
中国のスマート製造プロジェクトは、地域最大の展開基盤を提供している。日本ではロボット工学と高度な製造技術が重視され、韓国は電子機器と半導体製造の恩恵を受けている。インドは産業のデジタル化と5Gの民間利用に取り組んでおり、オーストラリアは鉱業、公益事業、遠隔地の資産における利用を提供している。産業の成長と無線ネットワークの成長の組み合わせが、接続性の展開を促進している。
中東・アフリカ産業接続市場
中東・アフリカ地域の需要は、エネルギー近代化、産業多様化、物流インフラ、および関連する公益事業によって支えられています。サウジアラビアとアラブ首長国連邦が地域展開を主導する一方、南アフリカは鉱業、製造業、電力用途において依然として重要な位置を占めています。その他の中東・アフリカ地域は、インフラ開発と産業近代化を通じて、さらなる機会を提供しています。
この地域は2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%で成長すると予測されている。サウジアラビアは産業多角化の取り組みから恩恵を受けており、アラブ首長国連邦はスマートインフラと物流を重視している。南アフリカの鉱業部門では、信頼性の高い遠隔接続、監視、自動化が求められている。エネルギー集約型施設では、資産の可視性と信頼性を向上させるため、エッジゲートウェイ、プライベート無線ネットワーク、集中型運用プラットフォームの導入が進んでいる。
セグメンテーション分析
成分
コンポーネントセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。ハードウェアは、あらゆる接続された産業環境において物理的なネットワーク機器、ゲートウェイ、コントローラ、通信インターフェースを必要とするため、依然として基盤となる要素です。一方、ソフトウェアとサービスは、企業がデバイス管理、分析、サイバーセキュリティ、統合、ライフサイクルサポートの一元化を求めるにつれて、戦略的に重要性を増しています。その結果、産業用接続市場の範囲は、ネットワーク機器から完全な接続エコシステムへと拡大しています。
- ハードウェア:産業用ネットワークにはスイッチ、ゲートウェイ、ルーター、通信モジュール、インターフェース機器が必要となるため、ハードウェアは依然として最大の構成要素カテゴリーです。交換サイクルや既存設備の近代化により、設置済みの産業環境全体で継続的な需要が生じます。
- ソフトウェア:企業がデバイスのプロビジョニング、ネットワーク管理、データオーケストレーション、監視、分析、サイバーセキュリティ機能を必要とするにつれ、ソフトウェアの導入が進んでいます。ソフトウェアは、多様な産業資産全体にわたる可視性を向上させ、拡張性の高い複数拠点展開をサポートします。
- サービス:サービスには、設置、統合、保守、コンサルティング、マネージド接続が含まれます。製造業者が社内にネットワークに関する専門知識を欠いている場合や、継続的なサポートを必要とする地理的に分散した施設を運営している場合、これらのサービスの戦略的重要性は高まります。
接続タイプ
接続方式の種類は、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。産業ユーザーは、アプリケーションの要件に応じて有線技術と無線技術を組み合わせるケースが増えています。制御においては決定論的な通信が依然として重要であり、セルラー、Wi-Fi、Bluetooth、LPWAといった技術は、モバイル機器、遠隔監視、柔軟な生産、分散型運用などをサポートしています。
- 4G/5G:セルラー接続は、移動機械、プライベートネットワーク、遠隔施設、自律型機器、低遅延アプリケーションをサポートします。その柔軟性により、大規模な配線が困難または高コストな工場にとって戦略的に重要なソリューションとなります。
- Wi-Fi:産業用Wi-Fiは、作業員の移動、携帯端末、倉庫システム、カメラ、接続機器などにおいて依然として重要な役割を果たしています。最新世代のWi-Fiは、データ集約型産業環境の発展に伴い、スループット、デバイス密度、信頼性を向上させています。
- Bluetooth: Bluetoothは、センサー、保守機器、資産識別、作業者向けアプリケーションなど、近距離通信をサポートします。低消費電力と幅広いデバイスエコシステムにより、局所的な産業監視に役立ちます。
- LPWA-LTE: LPWA-LTE技術は、分散型資産における低帯域幅・低消費電力の監視ニーズに対応します。用途としては、メーター、遠隔機器、環境モニタリング、およびスループットよりもバッテリー寿命と通信範囲が重要なインフラストラクチャなどが挙げられます。
垂直
垂直統合型セグメントは、2034年まで年平均成長率(CAGR)6.0~6.7%で成長すると予測されています。生産プロセス、接続要件、安全上の制約、資産密度は業界によって大きく異なるため、導入状況は業界ごとに異なります。製造業と自動車産業は依然として主要な導入拠点ですが、医療、航空宇宙、通信業界では、複雑な運用環境において安全で強靭な接続性がますます求められています。
- 自動車業界:自動車工場では、ロボット、機械監視、生産トレーサビリティ、自律的な資材搬送、品質管理システムなどにコネクティビティを活用しています。電気自動車(EV)の製造においては、柔軟でデータ集約型の生産環境へのニーズが高まっています。
- 航空宇宙・防衛産業:これらの産業では、製造、試験、保守、物流、およびミッションクリティカルな資産のために、安全で強靭な通信が不可欠です。接続性への投資は、信頼性、サイバーセキュリティ、アクセス制御、およびデータ整合性を重視します。
- 家電製品:大量生産される電子機器には、高密度な機械接続、リアルタイムの品質監視、自動化された材料搬送、および生産分析が不可欠です。接続性の向上により、迅速な構成変更と製造工程の可視性の向上が可能になります。
- 製造業:製造業は、個別生産からプロセス生産まで幅広い分野にわたる導入基盤を有しています。コネクテッドマシン、エッジコンピューティング、産業分析、リモートモニタリングは、生産性、資産活用、および業務上の意思決定を支援します。
- ITおよび通信: ITおよび通信事業者は、データセンター、ネットワークインフラ、設備、分散機器向けに産業グレードの接続性を必要としています。エッジコンピューティングとネットワーク自動化により、信頼性の高いデバイス管理への需要が高まっています。
- 医療分野:病院や医療機器メーカーは、機器の監視、施設の自動化、資産追跡、データ交換などにコネクティビティを活用しています。信頼性、サイバーセキュリティ、相互運用性は、依然として重要な購入検討事項です。
機会の概要
|
垂直 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
スマートファクトリー |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
セキュアエッジ |
スケーリング |
|
家電 |
高い |
工場IoT |
成熟した |
|
製造業 |
高い |
エッジオートメーション |
成熟した |
|
ITおよび通信 |
高い |
プライベート5G |
スケーリング |
|
健康管理 |
中くらい |
資産追跡 |
スケーリング |
産業用接続市場の成長要因と影響分析
産業用IoTとコネクテッドアセットフリートの拡大
産業用接続市場の工場では、業務の可視性を高めるために、機器、センサー、制御デバイス、モビリティリソースのネットワーク接続がますます進んでいます。ネットワークインフラストラクチャのコストだけでなく、接続されたデバイスはゲートウェイ、デバイス管理、分析、セキュリティ、統合ソリューションに対する需要を生み出します。工場は、プロトコルコンバータとエッジデバイスを使用して既存のブラウンフィールド資産を接続することで、機器の全面的な交換を回避できます。このアプローチはコストが抑えられ、対象となる設置ベースの規模を拡大するのに役立ちます。接続される資産が増加するにつれて、ネットワークインフラストラクチャはもはや独立したITコストではなく、ビジネスの運用レイヤーの1つになります。さまざまなプロトコルとクラウドインターフェースを横断する接続を提供できるプロバイダーは、この恩恵を受けるでしょう。
産業オペレーションにおけるエッジコンピューティングの導入拡大
エッジコンピューティングは、処理を機械や生産プロセスにより近づけることで、接続要件を変革しています。ローカル処理により、時間制約のあるアプリケーションにおける継続的なクラウド接続への依存度を低減しつつ、工場が運用データをより詳細に制御できるようになります。このアーキテクチャは、マシンビジョン、予知保全、品質管理、エネルギー監視、ローカル分析などを可能にします。データ集約型の産業ユースケースが増加するにつれて、高いネットワークスループット、デバイス間の通信、エッジ環境からエンタープライズへの安全なデータ転送の必要性が高まります。エッジコンピューティングは、エッジ環境におけるオーケストレーション、アプリケーション管理、デバイス管理、セキュリティの必要性から、ソフトウェアベンダーにも市場機会を提供します。したがって、市場への影響はハードウェア、ソフトウェア、サービスに及び、ネットワーク製品だけにとどまりません。
セキュアなITとOTの融合に対するニーズの高まり
産業組織は、運用技術とエンタープライズITシステムをますます連携させるようになり、安全で制御されたデータ交換に対する要求が高まっています。従来は孤立していた生産ネットワークは、クラウドプラットフォーム、ERPシステム、保守アプリケーション、分析環境と統合されつつあります。この統合により、ID管理、セグメンテーション、暗号化、監視、ポリシー適用といった機能の重要性が増しています。接続ソリューションを提供する企業は、スイッチ、ゲートウェイ、ソフトウェアプラットフォーム、管理システムに組み込まれたセキュリティ機能によって差別化を図っています。また、産業オペレーターは、生産の信頼性を維持しながらデータアクセスを可能にするアーキテクチャを必要としています。その結果、サイバーセキュリティは、パフォーマンスや相互運用性と並んで、購入基準の一つになりつつあります。この市場への影響は、プロフェッショナルサービスにも及んでいます。なぜなら、企業はレガシー産業環境を近代化する際に、ネットワーク評価、統合、コンプライアンスサポート、ライフサイクル管理といったサービスを頻繁に必要とするからです。
産業用接続市場の将来動向
プライベート5Gとエッジ産業アーキテクチャの融合
産業用接続市場のトレンドは、ローカルエッジコンピューティングと組み合わせたプライベート5Gネットワークへとますますシフトしています。このアーキテクチャは、大規模な固定ケーブル配線なしに、モバイル機器、自律走行車、高密度センサー、ビデオ分析、柔軟な生産レイアウトをサポートできます。将来の展開では、既存の技術を置き換えるのではなく、セルラー接続をイーサネット、Wi-Fi、産業用プロトコルと組み合わせることが予想されます。ネットワークスライシング、集中型ポリシー管理、ローカル処理により、アプリケーションの優先順位付けと運用制御を改善できます。製造業者は、モビリティ、カバレッジ、信頼性、資産密度などの測定可能なユースケースに基づいてプライベートセルラーを評価する可能性が高いです。これにより、より広範なサイト全体への導入の前に、特定の生産ゾーンから段階的に展開することが促進されます。接続性、エッジコンピューティング、セキュリティ、産業用アプリケーションを統合できるベンダーは、これらのプロジェクトをめぐってますます競争を繰り広げることになるでしょう。
AI対応産業用データ接続
2つ目の方向性は、産業データを人工知能向けに準備するための接続アーキテクチャを構築することです。生の機械データには、信頼性の高いAIアプリケーションに必要なコンテキスト情報が不足していることが多く、エッジでの前処理、セマンティックモデリング、タイムスタンプ同期、標準化されたインターフェースへの需要が高まっています。産業ネットワークは、コンピュータビジョン、予知保全、エネルギー最適化、生成型AIアプリケーションのデータ基盤としてますます重要な役割を果たすようになるでしょう。この進化は、機械、エッジデバイス、エンタープライズシステム、クラウド環境間でコンテキスト付きデータを安全に転送できるプラットフォームを有利にします。産業組織は機器の世代を超えた相互運用性を必要とするため、OPC UAやMQTTなどのオープン標準は引き続き重要になると予想されます。AIプロジェクトがパイロット段階から複数のプラントへと拡大するにつれて、一貫したデータ品質と運用パフォーマンスを維持するために、集中管理と分散実行がますます重要になります。
産業用接続市場のチャンス
ブラウンフィールド近代化のための産業接続
ブラウンフィールドの近代化は、クラウドやエッジアーキテクチャが主流になる以前に設計された機器を多くの産業施設が引き続き運用しているため、大きな投資機会となります。製造業者は、生産システム全体を置き換えるのではなく、ゲートウェイ、プロトコルコンバータ、産業用ルーター、エッジソフトウェアを導入して既存の資産を接続できます。ベンダーは、資産の検出と接続性の評価から始まり、分析、サイバーセキュリティ、マネージドサービスへと拡張していくモジュール式の製品を提供できます。このモデルは資本障壁を低減し、顧客が個々の生産ラインから測定可能な価値を実証できるようにします。サービスプロバイダーは、統合に関する専門知識、サイバーセキュリティ評価、ライフサイクルサポートを通じて、さらに差別化を図ることができます。したがって、産業接続市場の予測は、新しいスマートファクトリーだけでなく、既存の工場、倉庫、ユーティリティ、分散インフラストラクチャの段階的なデジタル化にも依存します。
業種別接続プラットフォーム
もう一つの機会は、業界固有の運用要件に合わせた接続プラットフォームの開発にあります。自動車工場では決定論的な通信とモバイルロボットが優先される一方、鉱山では長距離接続と堅牢な機器が求められます。医療現場では信頼性とセキュリティが重視される一方、物流施設では資産追跡とリアルタイムの位置情報機能が求められます。ベンダーは、ネットワークハードウェアと事前構成済みのソフトウェア、アプリケーションコネクタ、セキュリティポリシー、業界固有のサービスを組み合わせることで、より大きな価値を獲得できます。自動化企業、通信事業者、クラウドプラットフォーム、システムインテグレーター間のパートナーシップにより、導入を加速し、統合の複雑さを軽減できます。このようなソリューションは、マネージド接続、ソフトウェアサブスクリプション、リモート監視、サイバーセキュリティサービスを通じて、継続的な収益を生み出すこともできます。基本的な接続ハードウェアがますます標準化されるにつれて、垂直特化は差別化への道筋となります。
最近の動向
- 2026年4月:シーメンスAGは、ハノーバーメッセ2026において、産業用エッジ機能の拡張を発表しました。これには、産業用AIスイートとWinCC Unifiedの一般提供開始、サイバーセキュリティ機能の強化、分散型SCADA機能、双方向データ管理機能の拡張などが含まれます。同社はまた、マシンビジョン、品質検査、産業用ハードウェアをサポートするパートナーソリューションも追加で紹介し、接続性、エッジコンピューティング、AI、運用技術の融合をさらに強化しました。
- 2025年9月:シーメンスAGは、シーメンス・インダストリアル・エッジの運用技術データをスノーフレークのAIデータクラウドに接続するため、スノーフレークとの協業を発表しました。この取り組みは、分析や生成型AIのユースケースのために、製造現場と企業全体の情報を統合することを目的としています。この開発により、エッジとクラウド間のデータ接続が強化され、製造業者はより広範な産業用AIの導入に向けた道筋を得ることができます。
- 2025年4月:ロックウェル・オートメーションは、ハノーバーメッセ2025において、クラウド接続ソリューションを通じて産業オートメーションを推進するため、アマゾンウェブサービスとの協業を発表しました。この提携により、工場からクラウドへのデータ接続、AIアプリケーション、産業用ソフトウェア、エッジからクラウドへのユースケースがサポートされます。ロックウェルはまた、AWS Marketplaceを通じてFactoryTalk Hubの提供範囲を拡大し、クラウドベースの産業データおよびソフトウェアエコシステムを強化しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -