
Mercado de conectividad industrial: tamaño, demanda y previsiones 2034
Tamaño y pronósticos del mercado de conectividad industrial (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (hardware, software, servicios); tipo de conectividad (4G/5G, Wi-Fi, Bluetooth, LPWA-LTE, otros); sector vertical (automotriz, aeroespacial y defensa, electrónica de consumo, manufactura, TI y telecomunicaciones, atención médica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021388
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
77.940 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
133.340 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,15 %
Índice de crecimiento
Mercado potencial
956.640 millones de dólares estadounidenses
(2026-2034)
El mercado de conectividad industrial, que alcanzó un valor de 77.940 millones de dólares en 2025, se prevé que llegue a los 133.340 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,15 % entre 2026 y 2034. Este mercado refleja la creciente implementación de activos industriales conectados, computación perimetral, redes inalámbricas y tecnologías operativas definidas por software en los sectores de manufactura, energía, transporte y otros. La creciente integración entre la tecnología operativa y los sistemas de información empresarial está impulsando la demanda de arquitecturas de conectividad interoperables.
En Norteamérica, el mercado de conectividad industrial se ve impulsado por la modernización de las instalaciones de fabricación, la adopción del IoT industrial y la inversión en infraestructura digital resiliente. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,2 % entre 2026 y 2034. Las mejoras en la automatización industrial, la integración de la nube y los dispositivos periféricos, los requisitos de ciberseguridad y la demanda de visibilidad de la producción en tiempo real están fortaleciendo la inversión en conectividad en los sectores automotriz, aeroespacial, sanitario y de procesos.
Evaluación y perspectivas del mercado de conectividad industrial
- América del Norte: América del Norte representó una cuota de mercado de conectividad industrial del 28-32% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,2% entre 2026 y 2034. La infraestructura de automatización madura, las implementaciones de IoT industrial y la integración entre la nube y el borde respaldan la inversión sostenida en conectividad en la fabricación y la infraestructura crítica.
- EE. UU.: Estados Unidos representó entre el 22 % y el 25 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,3 % hasta 2034, gracias a la fabricación inteligente, la ciberseguridad industrial y las operaciones conectadas a la nube.
- Europa: Europa representó entre el 23 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 %. Alemania, el Reino Unido, Francia e Italia siguen siendo mercados importantes debido al alto grado de automatización industrial, las iniciativas de la Industria 4.0 y la modernización de las fábricas.
- Asia Pacífico: La región de Asia Pacífico representó entre el 31 % y el 35 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,4 %. China, Japón, Corea del Sur e India lideran la demanda gracias a la expansión de la manufactura, la producción de productos electrónicos, la inversión en automatización y el despliegue de la tecnología 5G.
- Segmento más grande: El hardware representó una cuota de mercado del 48-53% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,3%, lo que refleja los amplios requisitos de la base instalada para la infraestructura de conectividad industrial.
- Segmento de alto crecimiento: la conectividad 4G/5G representó entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 9,0 %, impulsada por las redes industriales inalámbricas y el despliegue de redes celulares privadas.
- Empresas clave analizadas en detalle: ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc., Schneider Electric, SAP SE, General Electric Company, Sierra Wireless, Inc., Cisco Systems, Inc. y Microsoft Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado de la conectividad industrial estará impulsada por el cambio de redes de automatización aisladas a redes interoperables que conectarán sensores, controladores, máquinas, equipos periféricos, sistemas empresariales y la nube. La comunicación Ethernet, las redes inalámbricas industriales, MQTT, OPC UA y las soluciones de computación perimetral se están generalizando en las plantas. Los proveedores de hardware han estado incorporando capacidades avanzadas de procesamiento y comunicación en pasarelas, enrutadores, conmutadores y controladores.
Es probable que las futuras inversiones en el mercado de conectividad industrial se centren en arquitecturas que puedan integrar redes industriales deterministas con la flexibilidad de las redes inalámbricas y en la nube durante la próxima década. El surgimiento de nuevos centros de fabricación en países como India, el sudeste asiático y Oriente Medio ofrece nuevas perspectivas. La creciente regulación en materia de fiabilidad operativa y seguridad está llevando a las empresas a considerar la segmentación de redes, la autenticación de dispositivos, la gobernanza de datos y la gestión del ciclo de vida como parte de su estrategia de conectividad industrial.
Alcance del informe de mercado de conectividad industrial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 77.940 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 133.340 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de conectividad industrial
La expansión del mercado de la conectividad industrial depende del creciente número de activos conectados en fábricas, almacenes, servicios públicos y plantas de fabricación distribuidas. Este ecosistema está compuesto por tecnología de conectividad, plataformas de software, operadores de red, proveedores de tecnología de automatización, integradores de sistemas, proveedores de tecnología en la nube y usuarios finales industriales. La creciente demanda apunta hacia sistemas capaces de recopilar datos generados por máquinas, contextualizarlos y transmitirlos de forma segura desde el extremo de la red hasta la empresa.
En lo que respecta a los activos individuales, los proveedores de tecnología están incorporando Ethernet, conectividad celular, Wi-Fi, Bluetooth y LPWA en pasarelas industriales y dispositivos conectados. Los proveedores de software ofrecen soluciones para la gestión de dispositivos, datos, análisis y aplicaciones. Estas soluciones generan ingresos recurrentes en torno a servicios, configuración, ciberseguridad, monitorización y ciclo de vida. Toda la cadena de valor se centra cada vez más en la interoperabilidad, dado que las empresas industriales utilizan equipos de diversos proveedores de automatización.
Los resultados del análisis del mercado de conectividad industrial revelan que la competencia se centra cada vez más en las plataformas que en los componentes de conectividad. Empresas como ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc. y Schneider Electric han integrado su experiencia en automatización con la conectividad y las plataformas digitales. Cisco Systems, Inc. cuenta con sólidas habilidades en redes, mientras que Microsoft Corporation y SAP SE aportan conocimientos relacionados con la nube, el software empresarial y la integración de datos.
La estrategia del ecosistema y las alianzas también influyen en la posición estratégica de los actores. Rockwell Automation ha ampliado su solución de nube a fábrica gracias a la colaboración con AWS, mientras que Siemens ha mejorado su solución Industrial Edge mediante la integración con la nube y la IA. ABB registra una demanda constante de soluciones de automatización y electrificación, y Honeywell, Schneider Electric y General Electric Company participan en el desarrollo de software industrial, sistemas de control y conectividad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
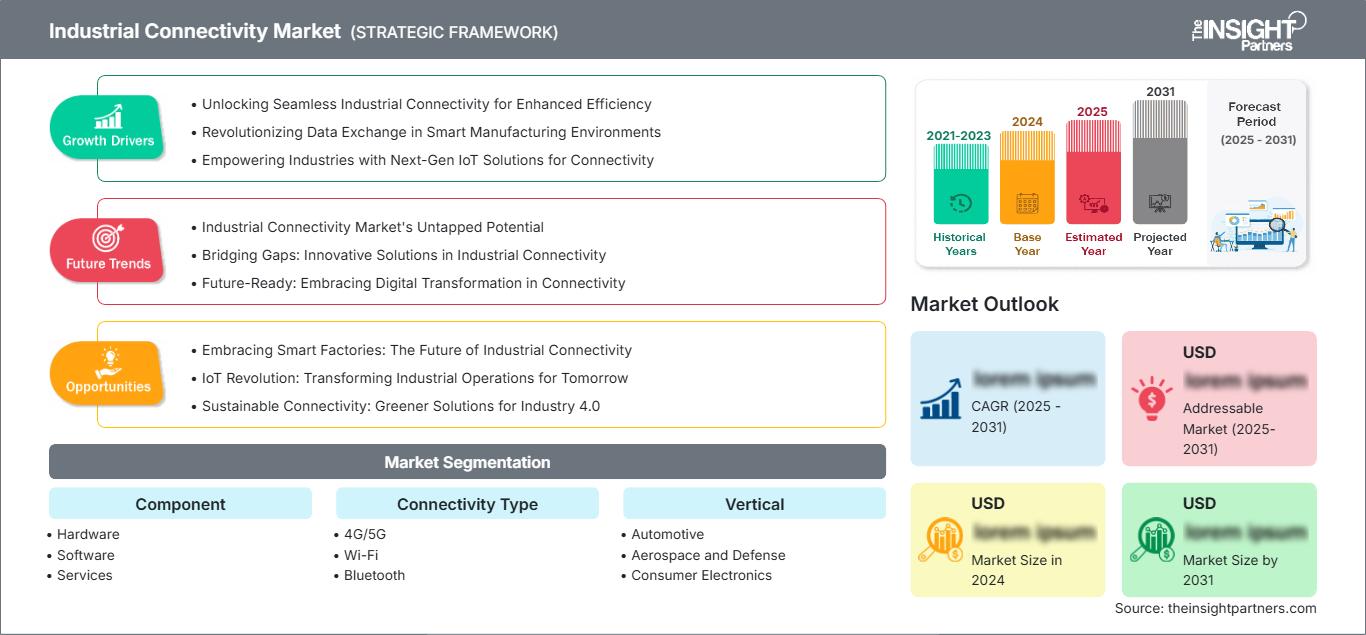
Mercado de conectividad industrial: Perspectivas estratégicas
Perspectivas regionales
Mercado de conectividad industrial de Norteamérica
América del Norte representó entre el 28 % y el 32 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,2 % entre 2026 y 2034. Entre las ventajas de la región se incluyen la infraestructura existente para la automatización, la amplia adopción de software empresarial y las importantes inversiones en plantas de fabricación conectadas. Los esfuerzos de modernización implican la integración de maquinaria antigua con pasarelas de borde, en lugar de la sustitución de líneas de producción completas, para respaldar las inversiones progresivas en conectividad.
Estados Unidos lidera el mercado de conectividad industrial gracias a sus avanzados sectores automotriz, aeroespacial, de semiconductores, farmacéutico y logístico. La demanda del mercado se ve impulsada por la necesidad de ciberseguridad de los activos industriales, la adopción de comunicaciones inalámbricas privadas, la migración a la computación en la nube y las inversiones en capacidad de fabricación local. La contribución canadiense proviene de los sectores de energía, minería, transporte y manufactura. La presencia mexicana en el mercado ha ido en aumento debido a las actividades de nearshoring que impulsan la modernización de las fábricas.
Mercado de conectividad industrial de EE. UU.
En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % del mercado de conectividad industrial de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,3 % hasta 2034. La automatización industrial, la fabricación de semiconductores, la producción aeroespacial y la modernización de almacenes constituyen importantes centros de demanda. Cisco Systems, Inc., Microsoft Corporation, Rockwell Automation, Honeywell International Inc. y General Electric Company cuentan con importantes capacidades en redes, software, automatización y digitalización industrial.
Las prioridades actuales en las aplicaciones giran en torno a la conectividad, el mantenimiento predictivo, la monitorización del estado, la seguridad del acceso remoto y la computación perimetral. Los fabricantes también están conectando activos industriales obsoletos a la infraestructura empresarial mediante pasarelas que utilizan protocolos industriales. La proliferación de redes celulares privadas ofrece más posibilidades para maquinaria móvil, sistemas autónomos e instalaciones distribuidas. Las preocupaciones sobre la soberanía de los datos, la ciberseguridad y la resiliencia impulsan a las empresas hacia soluciones de conectividad gestionadas que incluyan una segmentación robusta y capacidades de monitorización centralizadas.
Mercado europeo de conectividad industrial
Europa representó entre el 23 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % hasta 2034, con Alemania a la cabeza de la demanda regional. En conjunto, el Reino Unido, Alemania, Francia, Italia y España ofrecen una amplia gama de sectores industriales, como la industria automotriz, la maquinaria, la química, el procesamiento de alimentos, la logística y la energía. Las iniciativas de la Industria 4.0, así como la modernización de las fábricas, impulsan la adopción continua de la conectividad.
Alemania lidera el mercado gracias a su sólida base manufacturera y sus sistemas de automatización. El Reino Unido se centra en infraestructuras interconectadas, el sector aeroespacial, la industria farmacéutica y las plantas de fabricación. Francia aprovecha su experiencia en la industria aeroespacial, la automoción, la energía y los programas de digitalización. Por su parte, Italia cuenta con una sólida industria de maquinaria, automoción y manufactura. España desarrolla soluciones de conectividad para la automoción, el procesamiento de alimentos, la logística y las infraestructuras de energías renovables.
Mercado de conectividad industrial de APAC
La región Asia-Pacífico representó entre el 31 % y el 35 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,4 %. China lidera el mercado, seguida de Japón, Corea del Sur y, en tercer lugar, India y Australia, que ofrecen oportunidades en expansión. La fabricación a gran escala, la producción electrónica, la automatización industrial y los programas de digitalización respaldados por el gobierno impulsan la necesidad de conectividad.
Los proyectos de fabricación inteligente en China ofrecen la mayor base de despliegue regional. En Japón se hace hincapié en la robótica y la fabricación sofisticada, mientras que Corea del Sur se beneficia de la fabricación de productos electrónicos y semiconductores. India avanza hacia la digitalización industrial y el uso privado de 5G, y Australia ofrece aplicaciones en minería, servicios públicos y activos remotos. La combinación del crecimiento industrial y el crecimiento de las redes inalámbricas impulsa el despliegue de la conectividad.
Mercado de conectividad industrial de Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por la modernización energética, la diversificación industrial, la infraestructura logística y los servicios públicos conectados. Arabia Saudita y los Emiratos Árabes Unidos lideran el despliegue regional, mientras que Sudáfrica sigue siendo importante para la minería, la manufactura y las aplicaciones energéticas. El resto de Oriente Medio y África ofrece oportunidades adicionales a través del desarrollo de infraestructuras y la modernización industrial.
Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % durante el periodo 2026-2034. Arabia Saudita se beneficia de las iniciativas de diversificación industrial, mientras que los Emiratos Árabes Unidos priorizan la infraestructura y la logística inteligentes. El sector minero de Sudáfrica requiere conectividad remota, monitorización y automatización fiables. Las instalaciones de alto consumo energético adoptan cada vez más pasarelas de borde, redes inalámbricas privadas y plataformas operativas centralizadas para mejorar la visibilidad y la fiabilidad de los activos.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el periodo 2026-2034. El hardware sigue siendo fundamental, ya que todo entorno industrial conectado requiere equipos de red físicos, pasarelas, controladores e interfaces de comunicación. El software y los servicios están adquiriendo una importancia estratégica a medida que las empresas buscan una gestión centralizada de dispositivos, análisis, ciberseguridad, integración y soporte durante todo el ciclo de vida. En consecuencia, el alcance del mercado de conectividad industrial se está ampliando, pasando de los equipos de red a ecosistemas de conectividad completos.
- Hardware: El hardware sigue siendo la categoría de componentes más importante, ya que las redes industriales requieren conmutadores, pasarelas, enrutadores, módulos de comunicación y equipos de interfaz. Los ciclos de reemplazo y la modernización de instalaciones existentes generan una demanda recurrente en todos los entornos industriales instalados.
- Software: La adopción de software está en aumento, ya que las empresas requieren funciones de aprovisionamiento de dispositivos, gestión de redes, orquestación de datos, monitorización, análisis y ciberseguridad. El software mejora la visibilidad en activos industriales heterogéneos y admite implementaciones escalables en múltiples ubicaciones.
- Servicios: Los servicios incluyen instalación, integración, mantenimiento, consultoría y gestión de la conectividad. Su importancia estratégica aumenta cuando los fabricantes carecen de experiencia interna en redes o gestionan instalaciones geográficamente dispersas que requieren soporte continuo.
Tipo de conectividad
Se prevé que el tipo de conectividad crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % durante el período 2026-2034. Los usuarios industriales combinan cada vez más tecnologías cableadas e inalámbricas según los requisitos de la aplicación. La comunicación determinista sigue siendo importante para el control, mientras que las tecnologías celulares, Wi-Fi, Bluetooth y LPWA permiten el uso de activos móviles, la monitorización remota, la producción flexible y las operaciones distribuidas.
- 4G/5G: La conectividad celular permite el funcionamiento de maquinaria móvil, redes privadas, instalaciones remotas, equipos autónomos y aplicaciones de baja latencia. Su flexibilidad la convierte en una solución estratégica para fábricas donde el cableado extenso resulta difícil o costoso.
- Wi-Fi: El Wi-Fi industrial sigue siendo fundamental para la movilidad de los trabajadores, los terminales portátiles, los sistemas de almacén, las cámaras y las máquinas conectadas. Las nuevas generaciones mejoran el rendimiento, la densidad de dispositivos y la fiabilidad para entornos industriales con un volumen de datos cada vez mayor.
- Bluetooth: Bluetooth permite la comunicación de corto alcance para sensores, dispositivos de mantenimiento, identificación de activos y aplicaciones orientadas al operario. Su bajo consumo energético y su amplio ecosistema de dispositivos lo hacen útil para la monitorización industrial localizada.
- LPWA-LTE: Las tecnologías LPWA-LTE satisfacen los requisitos de monitorización de bajo ancho de banda y bajo consumo en activos distribuidos. Entre sus aplicaciones se incluyen contadores, equipos remotos, monitorización ambiental e infraestructuras donde la duración de la batería y la cobertura son más importantes que el rendimiento.
Vertical
Se prevé que el segmento vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,7 % hasta 2034. La adopción varía según el sector, ya que los procesos de producción, los requisitos de conectividad, las restricciones de seguridad y la densidad de activos difieren considerablemente. La manufactura y la automoción siguen siendo los principales centros de implementación, mientras que la sanidad, la industria aeroespacial y las telecomunicaciones requieren cada vez más conectividad segura y resiliente para entornos operativos complejos.
- Automoción: Las plantas automotrices utilizan la conectividad para la robótica, la monitorización de maquinaria, la trazabilidad de la producción, el movimiento autónomo de materiales y los sistemas de calidad. La fabricación de vehículos eléctricos está aumentando la necesidad de entornos de producción flexibles y con gran cantidad de datos.
- Aeroespacial y Defensa: Estas industrias requieren comunicaciones seguras y resilientes para la fabricación, las pruebas, el mantenimiento, la logística y los activos críticos. Las inversiones en conectividad priorizan la fiabilidad, la ciberseguridad, el acceso controlado y la integridad de los datos.
- Electrónica de consumo: La producción de electrónica a gran escala requiere una alta conectividad entre máquinas, monitorización de la calidad en tiempo real, manipulación automatizada de materiales y análisis de la producción. La conectividad permite realizar cambios de configuración rápidos y una mayor visibilidad del proceso de fabricación.
- Fabricación: El sector manufacturero abarca una amplia gama de operaciones, incluyendo procesos discretos. La maquinaria conectada, la computación perimetral, el análisis industrial y la monitorización remota contribuyen a la productividad, la utilización de activos y la toma de decisiones operativas.
- Informática y telecomunicaciones: Los operadores de TI y telecomunicaciones requieren conectividad de nivel industrial para centros de datos, infraestructura de red, instalaciones y equipos distribuidos. La computación perimetral y la automatización de redes aumentan la demanda de una gestión de dispositivos fiable.
- Sector sanitario: Los hospitales y los fabricantes de equipos sanitarios utilizan la conectividad para la monitorización de equipos, la automatización de instalaciones, el seguimiento de activos y el intercambio de datos. La fiabilidad, la ciberseguridad y la interoperabilidad siguen siendo factores cruciales a la hora de realizar compras.
Resumen de la oportunidad
|
Vertical |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Fábrica inteligente |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Borde seguro |
Escalada |
|
Electrónica de consumo |
Alto |
IoT en la fábrica |
Maduro |
|
Fabricación |
Alto |
Automatización perimetral |
Maduro |
|
Tecnologías de la Información y Telecomunicaciones |
Alto |
5G privado |
Escalada |
|
Cuidado de la salud |
Medio |
Seguimiento de activos |
Escalada |
Factores impulsores del crecimiento del mercado de conectividad industrial y análisis de su impacto
Expansión del IoT industrial y de las flotas de activos conectados
Las fábricas en el mercado de conectividad industrial están interconectando cada vez más equipos, sensores, dispositivos de control y recursos de movilidad para mejorar la visibilidad de sus operaciones. El costo de la infraestructura de red va más allá del simple costo, ya que los dispositivos conectados generan demanda de gateways, gestión de dispositivos, análisis, seguridad y soluciones de integración. Las fábricas pueden conectar sus activos existentes mediante convertidores de protocolo y dispositivos de borde, evitando así la sustitución completa del equipo. Este enfoque es menos costoso y ayuda a aumentar el tamaño de la base instalada potencial. Con el creciente número de activos conectados, la infraestructura de red deja de ser un costo de TI independiente para convertirse en una capa operativa fundamental del negocio. Los proveedores que ofrezcan conectividad a través de diferentes protocolos e interfaces en la nube se beneficiarán de ello.
Mayor adopción de la computación perimetral en las operaciones industriales
La computación de borde está transformando los requisitos de conectividad al acercar el procesamiento a las máquinas y los procesos de producción. El procesamiento local reduce la dependencia de la conectividad continua en la nube para aplicaciones críticas en tiempo real, al tiempo que permite a las plantas mantener un mayor control sobre los datos operativos. Esta arquitectura posibilitará la visión artificial, el mantenimiento predictivo, el control de calidad, la monitorización energética y el análisis local. A medida que aumentan los casos de uso industrial intensivos en datos, mayor es la necesidad de un alto rendimiento de red, comunicaciones entre dispositivos y transferencia segura desde el entorno de borde a la empresa. La computación de borde también ofrece oportunidades de mercado para los proveedores de software, dado que se requiere orquestación, gestión de aplicaciones, gestión de dispositivos y seguridad en entornos de borde. Por lo tanto, el impacto en el mercado se diversifica entre hardware, software y servicios, y no se limita únicamente a los productos de red.
Mayor necesidad de convergencia segura entre TI y TO
Las organizaciones industriales conectan cada vez más la tecnología operativa con los sistemas de TI empresariales, lo que genera una mayor necesidad de un intercambio de datos seguro y controlado. Las redes de producción, históricamente aisladas, se integran ahora con plataformas en la nube, sistemas de planificación de recursos empresariales (ERP), aplicaciones de mantenimiento y entornos analíticos. Esta convergencia incrementa la importancia de la gestión de identidades, la segmentación, el cifrado, la monitorización y la aplicación de políticas. Los proveedores de conectividad se diferencian cada vez más mediante las capacidades de seguridad integradas en conmutadores, pasarelas, plataformas de software y sistemas de gestión. Los operadores industriales también requieren arquitecturas que preserven la fiabilidad de la producción a la vez que faciliten el acceso a los datos. En consecuencia, la ciberseguridad se está convirtiendo en un criterio de compra, junto con el rendimiento y la interoperabilidad. El impacto en el mercado se extiende a los servicios profesionales, ya que las organizaciones suelen necesitar evaluaciones de red, integración, soporte para el cumplimiento normativo y gestión del ciclo de vida al modernizar entornos industriales heredados.
Tendencias futuras del mercado de conectividad industrial
Convergencia de arquitecturas industriales 5G privadas y de borde
Las tendencias del mercado de conectividad industrial apuntan cada vez más hacia redes 5G privadas combinadas con computación perimetral localizada. Esta arquitectura puede soportar equipos móviles, vehículos autónomos, sensores de alta densidad, análisis de vídeo y diseños de producción flexibles sin necesidad de un extenso cableado fijo. Se espera que las futuras implementaciones combinen la conectividad celular con Ethernet, Wi-Fi y protocolos industriales, en lugar de reemplazar las tecnologías existentes. La segmentación de red, la gestión centralizada de políticas y el procesamiento local pueden mejorar la priorización de aplicaciones y el control operativo. Es probable que los fabricantes evalúen la conectividad celular privada según casos de uso medibles, como la movilidad, la cobertura, la fiabilidad y la densidad de activos. Esto fomentará implementaciones por fases, comenzando con zonas de producción específicas antes de una adopción más generalizada en toda la planta. Los proveedores capaces de integrar conectividad, computación perimetral, seguridad y aplicaciones industriales competirán cada vez más por estos proyectos.
Conectividad de datos industriales preparada para la IA
Una segunda línea de investigación implica el desarrollo de arquitecturas de conectividad diseñadas específicamente para preparar los datos industriales para la inteligencia artificial. Los datos brutos de las máquinas suelen carecer de la información contextual necesaria para aplicaciones de IA fiables, lo que genera una demanda de preprocesamiento en el borde, modelado semántico, sincronización de marcas de tiempo e interfaces estandarizadas. Las redes industriales servirán cada vez más como base de datos para la visión artificial, el mantenimiento predictivo, la optimización energética y las aplicaciones de IA generativa. Esta evolución favorece las plataformas capaces de transferir datos contextualizados de forma segura entre máquinas, dispositivos de borde, sistemas empresariales y entornos en la nube. Se prevé que los estándares abiertos como OPC UA y MQTT sigan siendo importantes, ya que las organizaciones industriales necesitan interoperabilidad entre las distintas generaciones de equipos. A medida que los proyectos de IA escalen desde proyectos piloto hasta múltiples plantas, la gobernanza centralizada y la ejecución distribuida serán cada vez más importantes para mantener una calidad de datos y un rendimiento operativo consistentes.
Oportunidades de mercado en conectividad industrial
Conectividad industrial para la modernización de terrenos contaminados.
La modernización de instalaciones industriales obsoletas representa una importante oportunidad de inversión, ya que muchas de ellas siguen operando con equipos diseñados antes de que las arquitecturas en la nube y de borde se generalizaran. En lugar de reemplazar sistemas de producción completos, los fabricantes pueden implementar gateways, convertidores de protocolo, enrutadores industriales y software de borde para conectar los activos existentes. Los proveedores pueden crear soluciones modulares que comiencen con la detección de activos y la evaluación de la conectividad, para luego expandirse hacia el análisis de datos, la ciberseguridad y los servicios gestionados. Este modelo reduce las barreras de capital y permite a los clientes demostrar un valor cuantificable en cada línea de producción. Los proveedores de servicios pueden diferenciarse aún más mediante su experiencia en integración, evaluaciones de ciberseguridad y soporte durante todo el ciclo de vida. Por lo tanto, las previsiones del mercado de conectividad industrial dependen no solo de las nuevas fábricas inteligentes, sino también de la digitalización progresiva de las plantas, almacenes, servicios públicos e infraestructuras distribuidas existentes.
Plataformas de conectividad específicas para sectores verticales
Otra oportunidad reside en el desarrollo de plataformas de conectividad adaptadas a los requisitos operativos específicos de cada sector. Las fábricas de automóviles pueden priorizar la comunicación determinista y la robótica móvil, mientras que las operaciones mineras requieren conectividad de largo alcance y equipos robustos. Los entornos sanitarios hacen hincapié en la fiabilidad y la seguridad, mientras que las instalaciones logísticas requieren el seguimiento de activos y capacidades de localización en tiempo real. Los proveedores pueden obtener mayor valor combinando hardware de red con software preconfigurado, conectores de aplicaciones, políticas de seguridad y servicios específicos del sector. Las alianzas entre empresas de automatización, proveedores de telecomunicaciones, plataformas en la nube e integradores de sistemas pueden acelerar la implementación y reducir la complejidad de la integración. Estas soluciones también pueden generar ingresos recurrentes mediante la gestión de la conectividad, las suscripciones de software, la monitorización remota y los servicios de ciberseguridad. La especialización vertical ofrece una vía de diferenciación a medida que el hardware de conectividad básico se estandariza cada vez más.
Novedades recientes
- Abril de 2026: Siemens AG anunció la ampliación de sus capacidades de computación perimetral industrial en la feria Hannover Messe 2026, incluyendo la disponibilidad general de su suite de IA industrial y WinCC Unified, una mayor funcionalidad de ciberseguridad, capacidades SCADA descentralizadas y una gestión de datos bidireccional ampliada. La compañía también destacó soluciones adicionales de sus socios para visión artificial, inspección de calidad y hardware industrial, reforzando así la convergencia de la conectividad, la computación perimetral, la IA y la tecnología operativa.
- Septiembre de 2025: Siemens AG anunció su colaboración con Snowflake para conectar los datos de tecnología operativa de Siemens Industrial Edge con la nube de datos de IA de Snowflake. Esta iniciativa busca integrar la información de planta y empresarial para su uso en análisis y casos de uso de IA generativa. Este desarrollo fortalece la conectividad de datos entre el borde y la nube, y ofrece a los fabricantes una vía para una implementación más amplia de la IA industrial.
- Abril de 2025: Rockwell Automation, Inc. anunció su colaboración con Amazon Web Services para impulsar la automatización industrial mediante soluciones conectadas a la nube en la feria Hannover Messe 2025. Esta alianza permite la conectividad de datos entre la fábrica y la nube, aplicaciones de IA, software industrial y casos de uso de extremo a extremo. Rockwell también amplió la disponibilidad de sus soluciones FactoryTalk Hub a través de AWS Marketplace, fortaleciendo así su ecosistema de software y datos industriales basado en la nube.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -