
Marché de la connectivité industrielle : taille et prévisions 2034
Taille et prévisions du marché de la connectivité industrielle (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par composant (matériel, logiciel, services) ; type de connectivité (4G/5G, Wi-Fi, Bluetooth, LPWA-LTE, autres) ; secteur vertical (automobile, aérospatiale et défense, électronique grand public, fabrication, informatique et télécommunications, santé, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00021388
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


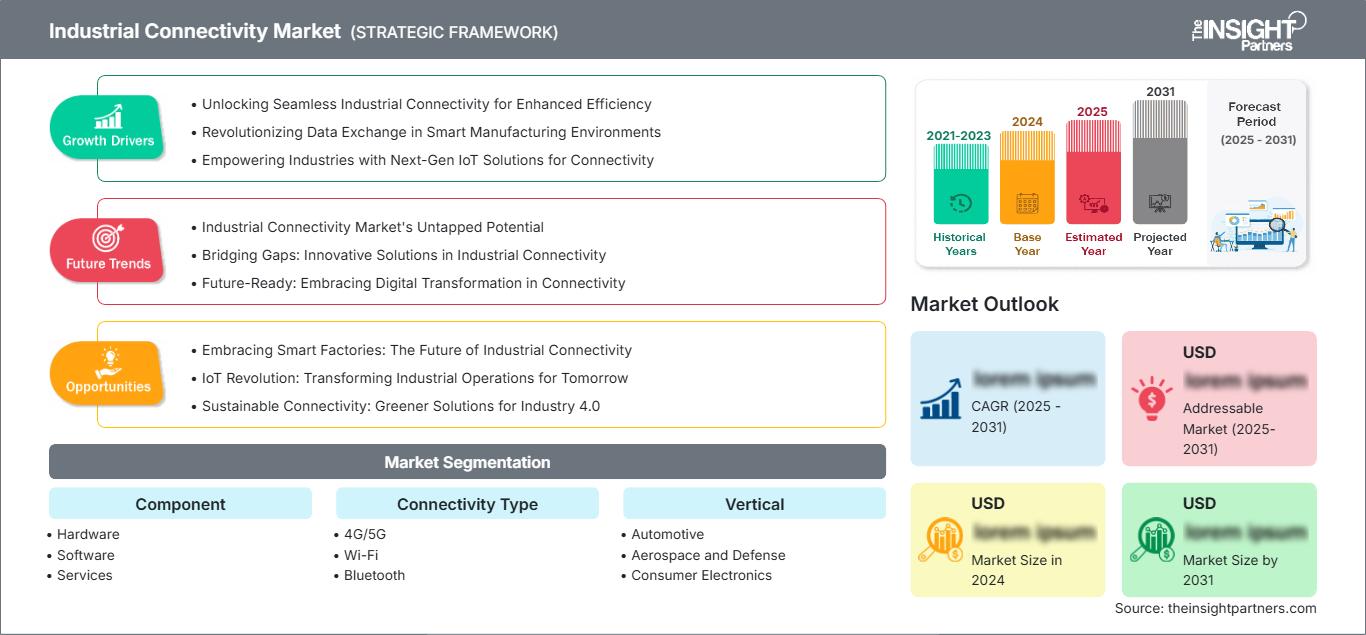
Taille du marché en 2025
77,94 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
133,34 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,15 %
taux de croissance
Marché adressable
956,64 milliards de dollars américains
(2026-2034)
Le marché de la connectivité industrielle, qui représentait 77,94 milliards de dollars américains en 2025, devrait atteindre 133,34 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,15 % sur la période 2026-2034. Ce marché reflète le déploiement croissant d'équipements industriels connectés, de l'informatique de périphérie, des réseaux sans fil et des technologies opérationnelles définies par logiciel dans les secteurs de la production, de l'énergie, des transports et autres. L'intégration croissante entre les technologies opérationnelles et les systèmes d'information d'entreprise renforce la demande d'architectures de connectivité interopérables.
En Amérique du Nord, la croissance du marché de la connectivité industrielle est soutenue par la modernisation des sites de production, l'adoption de l'Internet des objets industriels et les investissements dans des infrastructures numériques résilientes. La région devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,2 % entre 2026 et 2034. Les améliorations apportées à l'automatisation industrielle, l'intégration du cloud et de la périphérie du réseau, les exigences en matière de cybersécurité et la demande de visibilité en temps réel sur la production renforcent les investissements dans la connectivité dans les secteurs de l'automobile, de l'aérospatiale, de la santé et des procédés industriels.
Évaluation et perspectives du marché de la connectivité industrielle
- Amérique du Nord : L'Amérique du Nord représentait 28 à 32 % du marché de la connectivité industrielle en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034. Une infrastructure d'automatisation mature, les déploiements de l'Internet des objets industriels et l'intégration du cloud en périphérie soutiennent un investissement soutenu dans la connectivité à travers la fabrication et les infrastructures critiques.
- États-Unis : Les États-Unis représentaient 22 à 25 % de la demande mondiale en 2025 et devraient connaître une croissance annuelle composée de 6,6 à 7,3 % jusqu’en 2034, grâce à la fabrication intelligente, la cybersécurité industrielle et les opérations connectées au cloud.
- Europe : L’Europe détenait une part de marché de 23 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,5 %. L’Allemagne, le Royaume-Uni, la France et l’Italie demeurent des marchés importants en raison de leur niveau élevé d’automatisation industrielle, des initiatives liées à l’Industrie 4.0 et de la modernisation des usines.
- Asie-Pacifique : La région Asie-Pacifique représentait 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,6 à 7,4 %. La Chine, le Japon, la Corée du Sud et l’Inde sont les principaux moteurs de la demande, grâce à l’expansion du secteur manufacturier, la production électronique, les investissements dans l’automatisation et le déploiement de la 5G.
- Segment le plus important : Le matériel représentait une part de marché de 48 à 53 % en 2025 et devrait croître à un TCAC de 5,7 à 6,3 %, reflétant les besoins importants en infrastructures de connectivité industrielle installées.
- Segment à forte croissance : la connectivité 4G/5G détenait une part de marché de 21 à 25 % en 2025 et devrait croître à un TCAC de 8,0 à 9,0 %, grâce aux réseaux industriels sans fil et aux déploiements cellulaires privés.
- Principales entreprises analysées en détail : ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc., Schneider Electric, SAP SE, General Electric Company, Sierra Wireless, Inc., Cisco Systems, Inc. et Microsoft Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché de la connectivité industrielle sera impulsée par le passage de réseaux d'automatisation cloisonnés à des réseaux interopérables connectant capteurs, contrôleurs, machines, équipements périphériques, systèmes d'entreprise et clouds. Les communications Ethernet, les réseaux sans fil industriels, MQTT, OPC UA et les solutions d'informatique de périphérie se généralisent dans les usines. Les fabricants de matériel intègrent des capacités de traitement et de communication avancées dans les passerelles, routeurs, commutateurs et contrôleurs.
Les investissements futurs sur le marché de la connectivité industrielle devraient se concentrer, au cours de la prochaine décennie, sur des architectures capables d'intégrer un réseau industriel déterministe et la flexibilité des réseaux sans fil et du cloud. L'émergence de nouveaux pôles de production dans des pays comme l'Inde, l'Asie du Sud-Est et le Moyen-Orient offre de nouvelles perspectives. Le renforcement des réglementations en matière de fiabilité opérationnelle et de sécurité incite les entreprises à considérer la segmentation du réseau, l'authentification des appareils, la gouvernance des données et la gestion du cycle de vie comme des éléments essentiels de leur stratégie de connectivité industrielle.
Portée du rapport sur le marché de la connectivité industrielle
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 77,94 milliards de dollars américains |
| Taille du marché d'ici 2034 | 133,34 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la connectivité industrielle
L'expansion du marché de la connectivité industrielle repose sur le nombre croissant d'équipements connectés au sein des usines, entrepôts, services publics et sites de production décentralisés. Cet écosystème comprend les technologies de connectivité, les plateformes logicielles, les opérateurs de réseau, les fournisseurs de technologies d'automatisation, les intégrateurs de systèmes, les fournisseurs de services cloud et les utilisateurs finaux industriels. La demande croissante s'oriente vers des systèmes capables de collecter les données générées par les machines, de les contextualiser et de les transmettre de manière sécurisée de la périphérie du réseau à l'entreprise.
En ce qui concerne les équipements individuels, les fournisseurs de technologies intègrent les technologies Ethernet, cellulaire, Wi-Fi, Bluetooth et LPWA dans les passerelles industrielles et les appareils connectés. Les éditeurs de logiciels fournissent des solutions pour la gestion des appareils, des données et des applications. Ces solutions génèrent des revenus réguliers grâce aux services, à la configuration, à la cybersécurité, à la surveillance et au cycle de vie. L'ensemble de la chaîne de valeur est davantage axé sur l'interopérabilité, les entreprises industrielles utilisant des équipements provenant de différents fournisseurs d'automatisation.
L'analyse du marché de la connectivité industrielle révèle que la concurrence se concentre davantage sur les plateformes que sur les composants de connectivité. Les entreprises ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc. et Schneider Electric ont intégré leur expertise en automatisation à la connectivité et aux plateformes numériques. Cisco Systems, Inc. propose des compétences en matière de réseaux, tandis que Microsoft Corporation et SAP SE y ajoutent des compétences liées au cloud, aux logiciels d'entreprise et à l'intégration des données.
La stratégie écosystémique et les partenariats influencent également la position stratégique des acteurs. Rockwell Automation a étendu sa solution cloud-to-factory grâce à sa collaboration avec AWS, tandis que Siemens a amélioré son offre Industrial Edge en l'intégrant au cloud et à l'IA. ABB constate une demande soutenue pour ses solutions d'automatisation et d'électrification, et Honeywell, Schneider Electric et General Electric Company sont présents sur les marchés des logiciels industriels, des systèmes de contrôle et de la connectivité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la connectivité industrielle : Perspectives stratégiques
Perspectives régionales
Marché de la connectivité industrielle en Amérique du Nord
L'Amérique du Nord représentait entre 28 et 32 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,5 % à 7,2 % entre 2026 et 2034. La région bénéficie d'infrastructures d'automatisation existantes, d'une large adoption des logiciels d'entreprise et d'investissements importants dans les usines connectées. Les efforts de modernisation consistent à intégrer les machines existantes à des passerelles périphériques plutôt qu'à remplacer des lignes de production complètes afin de soutenir les investissements progressifs en matière de connectivité.
Les États-Unis dominent le marché de la connectivité industrielle grâce à leurs secteurs de pointe : automobile, aérospatiale, semi-conducteurs, pharmaceutique et logistique. La demande est stimulée par le besoin de cybersécurité des actifs industriels, l’adoption des communications sans fil privées, la migration vers le cloud et les investissements dans les capacités de production locales. Au Canada, la contribution provient des secteurs de l’énergie, des mines, des transports et de la fabrication. La présence du Mexique sur ce marché est en hausse grâce à la relocalisation de la production qui favorise la modernisation des usines.
Marché américain de la connectivité industrielle
En 2025, les États-Unis représentaient environ 78 à 82 % du marché nord-américain de la connectivité industrielle et devraient connaître une croissance annuelle composée de 6,6 % à 7,3 % jusqu'en 2034. L'automatisation industrielle, la fabrication de semi-conducteurs, la production aérospatiale et la modernisation des entrepôts constituent d'importants moteurs de demande. Cisco Systems, Inc., Microsoft Corporation, Rockwell Automation, Honeywell International Inc. et General Electric Company possèdent des compétences considérables dans les domaines des réseaux, des logiciels, de l'automatisation et de la numérisation industrielle.
Les applications prioritaires actuelles s'articulent autour de la connectivité, de la maintenance prédictive, de la surveillance de l'état des équipements, de la sécurité d'accès à distance et du edge computing. Les fabricants connectent également leurs installations existantes à l'infrastructure de l'entreprise via des passerelles utilisant des protocoles industriels. La multiplication des réseaux cellulaires privés offre de nouvelles possibilités pour les engins mobiles, les systèmes autonomes et les installations dispersées. Les enjeux liés à la souveraineté des données, à la cybersécurité et à la résilience incitent les entreprises à privilégier les solutions de connectivité gérée, intégrant une segmentation robuste et des capacités de surveillance centralisée.
Marché européen de la connectivité industrielle
L'Europe représentait entre 23 et 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,8 % à 6,5 % jusqu'en 2034, l'Allemagne étant le principal moteur de la demande régionale. Ensemble, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne offrent un large éventail de secteurs industriels, tels que l'automobile, la mécanique, la chimie, l'agroalimentaire, la logistique et l'énergie. Les initiatives liées à l'Industrie 4.0, ainsi que la rénovation des usines, favorisent l'adoption croissante de la connectivité.
L'Allemagne domine le marché grâce à une base industrielle importante et à ses systèmes d'automatisation. Le Royaume-Uni mise sur les infrastructures interconnectées, l'aérospatiale, l'industrie pharmaceutique et les sites de production. La France s'appuie sur l'aérospatiale, l'automobile, l'énergie et les programmes de numérisation des industries. L'Italie, quant à elle, dispose d'une industrie mécanique, automobile et manufacturière performante. L'Espagne développe des solutions de connectivité pour les infrastructures automobiles, agroalimentaires, logistiques et d'énergies renouvelables.
Marché de la connectivité industrielle de la région Asie-Pacifique
La région Asie-Pacifique représentait 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,6 à 7,4 %. La Chine est en tête, suivie du Japon et de la Corée du Sud. L'Inde et l'Australie offrent quant à elles des perspectives de croissance prometteuses. Le développement de la production à grande échelle, de la fabrication de produits électroniques, de l'automatisation industrielle et des programmes de numérisation soutenus par les gouvernements alimentent le besoin de connectivité.
Les projets de fabrication intelligente en Chine constituent la plus vaste base de déploiement régionale. Au Japon, l'accent est mis sur la robotique et la fabrication de pointe, tandis que la Corée du Sud bénéficie de la production d'électronique et de semi-conducteurs. L'Inde s'oriente vers la numérisation industrielle et l'utilisation privée de la 5G, et l'Australie propose des applications dans les secteurs minier, des services publics et des infrastructures isolées. La combinaison de la croissance industrielle et du développement des réseaux sans fil stimule le déploiement de la connectivité.
Marché de la connectivité industrielle du Moyen-Orient et de l'Afrique
La demande au Moyen-Orient et en Afrique est soutenue par la modernisation énergétique, la diversification industrielle, les infrastructures logistiques et les réseaux de services publics interconnectés. L'Arabie saoudite et les Émirats arabes unis sont à la pointe du déploiement régional, tandis que l'Afrique du Sud demeure un secteur clé pour les mines, la production manufacturière et la production d'énergie. Le reste de la région Moyen-Orient et Afrique offre des opportunités supplémentaires grâce au développement des infrastructures et à la modernisation industrielle.
La région devrait connaître une croissance annuelle composée de 5,5 % à 6,5 % entre 2026 et 2034. L’Arabie saoudite bénéficie d’initiatives de diversification industrielle, tandis que les Émirats arabes unis privilégient les infrastructures et la logistique intelligentes. Le secteur minier sud-africain exige une connectivité à distance fiable, une surveillance et une automatisation performantes. Les installations énergivores adoptent de plus en plus les passerelles périphériques, les réseaux sans fil privés et les plateformes opérationnelles centralisées afin d’améliorer la visibilité et la fiabilité de leurs actifs.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034. Le matériel demeure fondamental, car tout environnement industriel connecté nécessite des équipements réseau physiques, des passerelles, des contrôleurs et des interfaces de communication. Les logiciels et les services acquièrent une importance stratégique croissante, les entreprises recherchant une gestion centralisée des appareils, des solutions d'analyse, une cybersécurité renforcée, une intégration optimale et un support tout au long du cycle de vie. Le marché de la connectivité industrielle s'étend ainsi des équipements réseau aux écosystèmes de connectivité complets.
- Matériel : Le matériel demeure la principale catégorie de composants, car les réseaux industriels nécessitent des commutateurs, des passerelles, des routeurs, des modules de communication et des équipements d’interface. Les cycles de remplacement et la modernisation des installations existantes génèrent une demande récurrente dans les environnements industriels installés.
- Logiciels : L’adoption des logiciels progresse à mesure que les entreprises exigent des fonctions de provisionnement des appareils, de gestion du réseau, d’orchestration des données, de surveillance, d’analyse et de cybersécurité. Les logiciels améliorent la visibilité sur les actifs industriels hétérogènes et prennent en charge les déploiements multisites évolutifs.
- Services : Ces services comprennent l’installation, l’intégration, la maintenance, le conseil et la gestion de la connectivité. Leur importance stratégique s’accroît lorsque les fabricants ne disposent pas d’expertise interne en matière de réseaux ou exploitent des installations géographiquement dispersées nécessitant un support continu.
Type de connectivité
Le type de connectivité devrait connaître une croissance annuelle composée de 6,2 % à 6,8 % entre 2026 et 2034. Les utilisateurs industriels combinent de plus en plus les technologies filaires et sans fil en fonction des besoins de leurs applications. La communication déterministe demeure essentielle pour le contrôle, tandis que les technologies cellulaires, Wi-Fi, Bluetooth et LPWA prennent en charge les équipements mobiles, la surveillance à distance, la production flexible et les opérations distribuées.
- 4G/5G : La connectivité cellulaire prend en charge les engins mobiles, les réseaux privés, les installations distantes, les équipements autonomes et les applications à faible latence. Sa flexibilité la rend stratégiquement pertinente pour les usines où le câblage étendu est difficile ou coûteux.
- Wi-Fi : Le Wi-Fi industriel demeure essentiel à la mobilité des travailleurs, aux terminaux portables, aux systèmes d’entrepôt, aux caméras et aux machines connectées. Les nouvelles générations améliorent le débit, la densité d’appareils et la fiabilité pour les environnements industriels de plus en plus gourmands en données.
- Bluetooth : Le Bluetooth prend en charge la communication à courte portée pour les capteurs, les appareils de maintenance, l’identification des actifs et les applications destinées aux opérateurs. Sa faible consommation d’énergie et son vaste écosystème d’appareils le rendent utile pour la surveillance industrielle localisée.
- LPWA-LTE : Les technologies LPWA-LTE répondent aux exigences de surveillance à faible bande passante et à faible consommation d’énergie pour les équipements distribués. Elles sont notamment utilisées pour les compteurs, les équipements distants, la surveillance environnementale et les infrastructures où l’autonomie de la batterie et la couverture sont plus importantes que le débit.
Verticale
Le segment vertical devrait connaître une croissance annuelle composée de 6,0 % à 6,7 % jusqu’en 2034. L’adoption varie selon les secteurs d’activité, car les processus de production, les exigences de connectivité, les contraintes de sécurité et la densité des actifs diffèrent considérablement. Les secteurs de la fabrication et de l’automobile demeurent des pôles de déploiement majeurs, tandis que les secteurs de la santé, de l’aérospatiale et des télécommunications ont de plus en plus besoin d’une connectivité sécurisée et résiliente pour leurs environnements opérationnels complexes.
- Industrie automobile : Les usines automobiles utilisent la connectivité pour la robotique, la surveillance des machines, la traçabilité de la production, la manutention autonome des matériaux et les systèmes de qualité. La fabrication de véhicules électriques accroît le besoin d’environnements de production flexibles et à forte intensité de données.
- Aérospatiale et défense : ces industries exigent des communications sécurisées et résilientes pour la fabrication, les essais, la maintenance, la logistique et les actifs critiques. Les investissements en connectivité privilégient la fiabilité, la cybersécurité, le contrôle d’accès et l’intégrité des données.
- Électronique grand public : La production électronique à grande échelle exige une connectivité machine dense, un contrôle qualité en temps réel, une manutention automatisée des matériaux et des analyses de production. La connectivité permet des modifications de configuration rapides et une meilleure visibilité de la fabrication.
- Production : Le secteur manufacturier représente une vaste base de déploiement couvrant les opérations discrètes et les processus continus. Les machines connectées, l’informatique de périphérie, l’analyse industrielle et la surveillance à distance contribuent à la productivité, à l’utilisation des actifs et à la prise de décision opérationnelle.
- Technologies de l'information et télécommunications : Les opérateurs de technologies de l'information et de télécommunications ont besoin d'une connectivité de niveau industriel pour leurs centres de données, leurs infrastructures réseau, leurs installations et leurs équipements distribués. L'informatique de périphérie et l'automatisation des réseaux accroissent la demande en matière de gestion fiable des périphériques.
- Secteur de la santé : Les hôpitaux et les fabricants de dispositifs médicaux utilisent la connectivité pour la surveillance des équipements, l’automatisation des installations, le suivi des actifs et l’échange de données. La fiabilité, la cybersécurité et l’interopérabilité demeurent des critères d’achat essentiels.
Aperçu des opportunités
|
Verticale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Usine intelligente |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Bordure sécurisée |
Mise à l'échelle |
|
Électronique grand public |
Haut |
IoT en usine |
Mature |
|
Fabrication |
Haut |
Automatisation périphérique |
Mature |
|
Technologies de l'information et télécommunications |
Haut |
5G privée |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Suivi des actifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la connectivité industrielle
Expansion de l'Internet des objets industriels et des parcs d'actifs connectés
Dans le secteur de la connectivité industrielle, les usines interconnectent de plus en plus d'équipements, de capteurs, de dispositifs de contrôle et de ressources mobiles afin d'améliorer la visibilité de leurs opérations. Au-delà du simple coût de l'infrastructure réseau, les appareils connectés génèrent une demande accrue en passerelles, gestion des appareils, analyse, sécurité et solutions d'intégration. Les usines peuvent connecter leurs équipements existants grâce à des convertisseurs de protocole et des périphériques de périphérie, évitant ainsi leur remplacement complet. Cette approche, moins onéreuse, permet d'accroître la base installée potentielle. Avec la multiplication des actifs connectés, l'infrastructure réseau n'est plus un poste de dépenses informatiques distinct, mais devient une composante essentielle des opérations de l'entreprise. Les fournisseurs capables d'offrir une connectivité multi-protocoles et multi-interfaces cloud en tireront profit.
Adoption croissante de l'informatique de périphérie dans les opérations industrielles
L'informatique de périphérie transforme les exigences de connectivité en rapprochant le traitement des machines et des processus de production. Le traitement local réduit la dépendance à une connectivité cloud continue pour les applications critiques, tout en permettant aux usines de mieux maîtriser leurs données opérationnelles. Cette architecture favorise la vision industrielle, la maintenance prédictive, le contrôle qualité, la surveillance énergétique et l'analyse locale des données. Plus les cas d'usage industriels gourmands en données se multiplient, plus le besoin d'un débit réseau élevé, de communications fluides entre les appareils et de transferts sécurisés entre l'environnement de périphérie et le réseau de l'entreprise s'accroît. L'informatique de périphérie offre également des opportunités aux éditeurs de logiciels, car l'orchestration, la gestion des applications et des appareils, ainsi que la sécurité sont essentielles dans ces environnements. Ainsi, l'impact sur le marché se diversifie et englobe le matériel, les logiciels et les services, et ne se limite pas aux seuls produits réseau.
Besoin croissant de convergence sécurisée entre les technologies de l'information (TI) et les technologies opérationnelles (TO)
Les organisations industrielles connectent de plus en plus leurs technologies opérationnelles à leurs systèmes informatiques d'entreprise, ce qui renforce le besoin d'échanges de données sécurisés et contrôlés. Les réseaux de production, autrefois isolés, sont désormais intégrés aux plateformes cloud, aux progiciels de gestion intégrée (ERP), aux applications de maintenance et aux environnements analytiques. Cette convergence accroît l'importance de la gestion des identités, de la segmentation, du chiffrement, de la surveillance et de l'application des politiques de sécurité. Les fournisseurs de connectivité se différencient de plus en plus par les fonctionnalités de sécurité intégrées aux commutateurs, passerelles, plateformes logicielles et systèmes de gestion. Les opérateurs industriels exigent également des architectures qui préservent la fiabilité de la production tout en garantissant l'accessibilité des données. Par conséquent, la cybersécurité devient un critère d'achat au même titre que la performance et l'interopérabilité. L'impact sur le marché s'étend aux services professionnels, car les organisations ont fréquemment besoin d'audits de réseau, d'intégration, d'assistance à la conformité et de gestion du cycle de vie lors de la modernisation de leurs environnements industriels existants.
Tendances futures du marché de la connectivité industrielle
Convergence des architectures 5G privées et des architectures industrielles Edge
Les tendances du marché de la connectivité industrielle s'orientent de plus en plus vers des réseaux 5G privés associés à l'informatique de périphérie localisée. Cette architecture peut prendre en charge les équipements mobiles, les véhicules autonomes, les capteurs haute densité, l'analyse vidéo et des configurations de production flexibles, sans câblage fixe étendu. Les déploiements futurs devraient combiner la connectivité cellulaire avec l'Ethernet, le Wi-Fi et les protocoles industriels, plutôt que de remplacer les technologies existantes. Le découpage du réseau, la gestion centralisée des politiques et le traitement local peuvent améliorer la priorisation des applications et le contrôle opérationnel. Les fabricants évalueront probablement les réseaux cellulaires privés en fonction de cas d'usage mesurables tels que la mobilité, la couverture, la fiabilité et la densité des actifs. Cela encouragera des déploiements progressifs, en commençant par des zones de production spécifiques avant une adoption plus large à l'échelle du site. Les fournisseurs capables d'intégrer la connectivité, l'informatique de périphérie, la sécurité et les applications industrielles seront de plus en plus en concurrence pour ces projets.
Connectivité des données industrielles compatible avec l'IA
Une seconde orientation consiste à concevoir des architectures de connectivité spécifiquement adaptées à la préparation des données industrielles pour l'intelligence artificielle. Les données brutes des machines manquent souvent d'informations contextuelles nécessaires à des applications d'IA fiables, ce qui engendre une demande en prétraitement en périphérie, modélisation sémantique, synchronisation des horodatages et interfaces standardisées. Les réseaux industriels serviront de plus en plus de socle de données pour la vision par ordinateur, la maintenance prédictive, l'optimisation énergétique et les applications d'IA générative. Cette évolution favorise les plateformes capables de transférer des données contextualisées en toute sécurité entre les machines, les périphériques, les systèmes d'entreprise et les environnements cloud. Les standards ouverts tels que OPC UA et MQTT devraient conserver leur importance, car les organisations industrielles ont besoin d'interopérabilité entre les différentes générations d'équipements. À mesure que les projets d'IA passent des pilotes aux usines entières, la gouvernance centralisée et l'exécution distribuée deviendront cruciales pour garantir une qualité de données et des performances opérationnelles optimales.
Opportunités du marché de la connectivité industrielle
Connectivité industrielle pour la modernisation des friches industrielles
La modernisation des sites industriels existants représente une opportunité d'investissement majeure, car nombre d'entre eux continuent d'exploiter des équipements conçus avant la généralisation des architectures cloud et edge. Plutôt que de remplacer l'intégralité des systèmes de production, les fabricants peuvent déployer des passerelles, des convertisseurs de protocole, des routeurs industriels et des logiciels edge pour connecter les actifs existants. Les fournisseurs peuvent ainsi proposer des offres modulaires, de l'identification des actifs à l'évaluation de leur connectivité, avant de s'étendre à l'analyse de données, la cybersécurité et les services gérés. Ce modèle réduit les coûts initiaux et permet aux clients de démontrer la valeur ajoutée mesurable de chaque ligne de production. Les prestataires de services peuvent se différencier davantage grâce à leur expertise en intégration, leurs évaluations de cybersécurité et leur accompagnement tout au long du cycle de vie. Les prévisions du marché de la connectivité industrielle reposent donc non seulement sur les nouvelles usines intelligentes, mais aussi sur la numérisation progressive des usines, entrepôts, réseaux et infrastructures distribuées existants.
Plateformes de connectivité spécifiques à un secteur vertical
Une autre opportunité réside dans le développement de plateformes de connectivité adaptées aux exigences opérationnelles spécifiques à chaque secteur. Les usines automobiles peuvent privilégier une communication déterministe et la robotique mobile, tandis que les opérations minières requièrent une connectivité longue portée et des équipements robustes. Les établissements de santé mettent l'accent sur la fiabilité et la sécurité, tandis que les plateformes logistiques exigent le suivi des actifs et des capacités de localisation en temps réel. Les fournisseurs peuvent optimiser leur valeur ajoutée en combinant matériel réseau, logiciels préconfigurés, connecteurs d'applications, politiques de sécurité et services sectoriels. Les partenariats entre entreprises d'automatisation, opérateurs télécoms, plateformes cloud et intégrateurs de systèmes peuvent accélérer le déploiement et simplifier l'intégration. Ces solutions peuvent également générer des revenus récurrents grâce à la gestion de la connectivité, aux abonnements logiciels, à la surveillance à distance et aux services de cybersécurité. La spécialisation verticale offre une voie de différenciation, à mesure que le matériel de connectivité de base se standardise.
Développements récents
- Avril 2026 : Siemens AG a annoncé à Hannover Messe 2026 l’extension de ses capacités Industrial Edge, notamment la disponibilité générale de sa suite d’IA industrielle et de WinCC Unified, des fonctionnalités de cybersécurité renforcées, des capacités SCADA décentralisées et une gestion bidirectionnelle des données étendue. L’entreprise a également mis en avant des solutions partenaires supplémentaires prenant en charge la vision industrielle, le contrôle qualité et les équipements industriels, renforçant ainsi la convergence de la connectivité, du edge computing, de l’IA et des technologies opérationnelles.
- Septembre 2025 : Siemens AG annonce sa collaboration avec Snowflake pour connecter les données de technologie opérationnelle de Siemens Industrial Edge à la plateforme de données d'IA de Snowflake. Cette initiative vise à intégrer les informations de production et d'entreprise pour l'analyse et les cas d'usage d'IA générative. Ce développement renforce la connectivité des données entre la périphérie et le cloud et offre aux industriels une voie vers un déploiement plus large de l'IA industrielle.
- Avril 2025 : Rockwell Automation, Inc. a annoncé, lors du salon Hannover Messe 2025, sa collaboration avec Amazon Web Services pour faire progresser l’automatisation industrielle grâce à des solutions connectées au cloud. Ce partenariat favorise la connectivité des données entre l’usine et le cloud, les applications d’IA, les logiciels industriels et les cas d’usage de la périphérie vers le cloud. Rockwell a également étendu la disponibilité de ses offres FactoryTalk Hub via AWS Marketplace, renforçant ainsi son écosystème de données et de logiciels industriels basé sur le cloud.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -