
Mercato della connettività industriale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della connettività industriale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); tipo di connettività (4G/5G, Wi-Fi, Bluetooth, LPWA-LTE, altri); settore verticale (automotive, aerospaziale e difesa, elettronica di consumo, manifatturiero, IT e telecomunicazioni, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021388
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
77,94 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
133,34 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,15 %
Tasso di crescita
Mercato di riferimento
956,64 miliardi di dollari USA
(2026-2034)
Il mercato della connettività industriale, con un valore di 77,94 miliardi di dollari nel 2025, dovrebbe raggiungere i 133,34 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,15% nel periodo 2026-2034. Questo mercato riflette la crescente diffusione di risorse industriali connesse, edge computing, reti wireless e tecnologie operative definite dal software (SOD) nei settori manifatturiero, energetico, dei trasporti e in altri ambiti. La crescente integrazione tra tecnologia operativa e sistemi informativi aziendali sta rafforzando la domanda di architetture di connettività interoperabili.
In tutto il Nord America, la crescita del mercato della connettività industriale è trainata dalla modernizzazione degli impianti di produzione, dall'adozione dell'IoT industriale e dagli investimenti in infrastrutture digitali resilienti. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% tra il 2026 e il 2034. L'aggiornamento dell'automazione industriale, l'integrazione cloud-edge, i requisiti di sicurezza informatica e la domanda di visibilità in tempo reale sulla produzione stanno rafforzando gli investimenti nella connettività nei settori automobilistico, aerospaziale, sanitario e di processo.
Analisi e approfondimenti sul mercato della connettività industriale
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato della connettività industriale compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% tra il 2026 e il 2034. Infrastrutture di automazione mature, implementazioni di IoT industriale e integrazione edge-cloud supportano investimenti costanti nella connettività in ambito manifatturiero e nelle infrastrutture critiche.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 22-25% della domanda globale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,6-7,3% fino al 2034, grazie alla produzione intelligente, alla sicurezza informatica industriale e alle operazioni connesse al cloud.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 23% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5%. Germania, Regno Unito, Francia e Italia rimangono mercati importanti grazie alla profonda automazione industriale, alle iniziative di Industria 4.0 e alla modernizzazione degli stabilimenti.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava il 31-35% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,4%. Cina, Giappone, Corea del Sud e India sono i paesi trainanti della domanda grazie all'espansione del settore manifatturiero, alla produzione di elettronica, agli investimenti nell'automazione e alla diffusione del 5G.
- Segmento più ampio: l'hardware ha rappresentato una quota di mercato del 48-53% nel 2025 e si prevede che crescerà a un CAGR del 5,7-6,3%, a testimonianza delle ampie esigenze di infrastrutture di connettività industriale già installate.
- Segmento ad alta crescita: la connettività 4G/5G deteneva una quota di mercato del 21-25% nel 2025 e si prevede che crescerà a un CAGR dell'8,0-9,0%, trainata dalle reti industriali wireless e dalle implementazioni di reti cellulari private.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc., Schneider Electric, SAP SE, General Electric Company, Sierra Wireless, Inc., Cisco Systems, Inc. e Microsoft Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato della connettività industriale sarà trainata dal passaggio da reti di automazione separate tra loro a reti interoperabili che collegheranno sensori, controllori, macchine, apparecchiature periferiche, sistemi aziendali e cloud. La comunicazione Ethernet, le reti wireless industriali, MQTT, OPC UA e le soluzioni di edge computing stanno diventando comuni negli impianti. I fornitori di hardware hanno integrato funzionalità avanzate di elaborazione e comunicazione in gateway, router, switch e controllori.
Nei prossimi dieci anni, gli investimenti futuri nel mercato della connettività industriale si concentreranno probabilmente su architetture in grado di integrare reti industriali deterministiche con la flessibilità delle reti wireless e cloud. L'emergere di nuovi poli produttivi in paesi come India, Sud-est asiatico e Medio Oriente offre nuove prospettive. La crescente regolamentazione in materia di affidabilità operativa e sicurezza sta spingendo le aziende a considerare la segmentazione della rete, l'autenticazione dei dispositivi, la governance dei dati e la gestione del ciclo di vita come parte integrante dell'approccio alla connettività industriale.
Ambito del rapporto sul mercato della connettività industriale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 77,94 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 133,34 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della connettività industriale
L'espansione del mercato della connettività industriale dipende dal crescente numero di risorse connesse all'interno di fabbriche, magazzini, impianti e siti produttivi distribuiti. Questo ecosistema è composto da tecnologie di connettività, piattaforme software, operatori di rete, fornitori di tecnologie di automazione, integratori di sistemi, fornitori di tecnologie cloud e utenti finali industriali. La crescente domanda si sta orientando verso sistemi in grado di raccogliere i dati generati dalle macchine, contestualizzarli e trasmetterli in modo sicuro dal dispositivo periferico all'azienda.
Per quanto riguarda i singoli dispositivi, i fornitori di tecnologia stanno integrando Ethernet, reti cellulari, Wi-Fi, Bluetooth e LPWA nei gateway industriali e nei dispositivi connessi. I fornitori di software offrono soluzioni per la gestione dei dispositivi, la gestione dei dati, l'analisi e le applicazioni. Tali soluzioni generano regolarmente ricavi derivanti da servizi, configurazione, sicurezza informatica, monitoraggio e gestione del ciclo di vita. L'intera catena del valore si concentra sempre più sull'interoperabilità, poiché le aziende industriali utilizzano apparecchiature di diversi fornitori di automazione.
I risultati dell'analisi del mercato della connettività industriale rivelano che la concorrenza si sta concentrando maggiormente sulle piattaforme piuttosto che sui singoli componenti di connettività. Aziende come ABB Ltd., Rockwell Automation, Siemens AG, Honeywell International Inc. e Schneider Electric hanno integrato la propria esperienza nell'automazione con la connettività e le piattaforme digitali. Cisco Systems, Inc. vanta competenze nel settore del networking, mentre Microsoft Corporation e SAP SE aggiungono competenze relative al cloud, ai software aziendali e all'integrazione dei dati.
Anche la strategia dell'ecosistema e le partnership influiscono sulla posizione strategica degli operatori. Rockwell Automation ha esteso la sua soluzione cloud-to-factory grazie alla collaborazione con AWS, mentre Siemens ha apportato miglioramenti in termini di Industrial Edge con l'integrazione nel cloud e nell'intelligenza artificiale. ABB segnala una domanda continua di soluzioni di automazione ed elettrificazione, e Honeywell, Schneider Electric e General Electric Company sono attive nel settore del software industriale, dei sistemi di controllo e della connettività.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
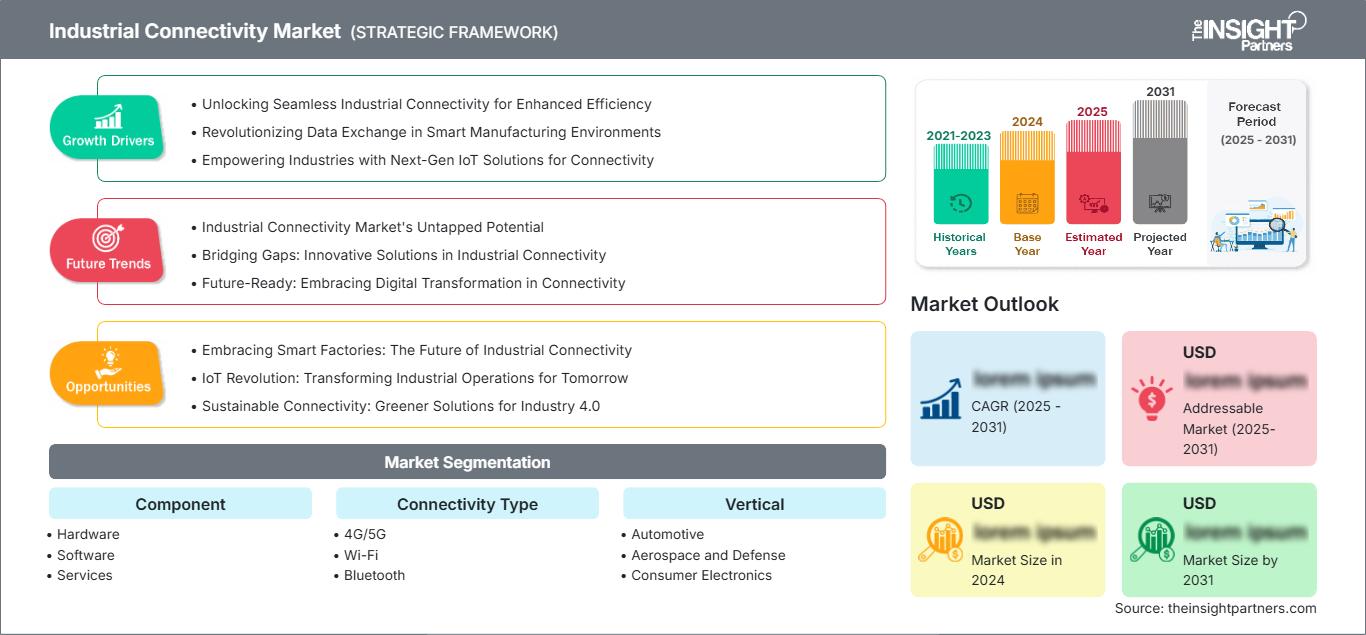
Mercato della connettività industriale: spunti strategici
Approfondimenti regionali
Mercato della connettività industriale del Nord America
Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034. I vantaggi per la regione includono l'infrastruttura esistente per l'automazione, l'ampia diffusione di software aziendali e investimenti significativi in impianti di produzione connessi. Gli sforzi di modernizzazione prevedono l'integrazione di macchinari obsoleti con gateway periferici, piuttosto che la sostituzione di intere linee di produzione, al fine di supportare i progressivi investimenti in connettività.
Gli Stati Uniti sono leader nel mercato della connettività industriale grazie ai loro settori avanzati, come quello automobilistico, aerospaziale, dei semiconduttori, farmaceutico e logistico. La domanda di mercato è sostenuta dalla necessità di sicurezza informatica per le risorse industriali, dall'adozione di comunicazioni wireless private, dalla migrazione al cloud computing e dagli investimenti nella capacità produttiva locale. Il contributo del Canada proviene dai settori energetico, minerario, dei trasporti e manifatturiero. La presenza del Messico nel mercato è in aumento grazie alle attività di nearshoring che favoriscono la modernizzazione degli stabilimenti.
Mercato statunitense della connettività industriale
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano della connettività industriale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,6-7,3% fino al 2034. L'automazione industriale, la produzione di semiconduttori, la produzione aerospaziale e la modernizzazione dei magazzini sono importanti centri di domanda. Cisco Systems, Inc., Microsoft Corporation, Rockwell Automation, Honeywell International Inc. e General Electric Company vantano competenze significative in ambito di reti, software, automazione e digitalizzazione industriale.
Le priorità applicative odierne ruotano attorno alla connettività, alla manutenzione predittiva, al monitoraggio delle condizioni, alla sicurezza dell'accesso remoto e all'edge computing. I produttori stanno inoltre collegando gli impianti esistenti all'infrastruttura aziendale tramite gateway che utilizzano protocolli industriali. La proliferazione delle reti cellulari private offre maggiori possibilità per macchinari mobili, sistemi autonomi e impianti distribuiti. La sovranità dei dati, la sicurezza informatica e le problematiche di resilienza spingono le aziende verso soluzioni di connettività gestita che includono una solida segmentazione e funzionalità di monitoraggio centralizzato.
Mercato europeo della connettività industriale
Nel 2025 l'Europa rappresentava una quota del 23-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% fino al 2034, con la Germania a guidare la domanda regionale. Nel complesso, Regno Unito, Germania, Francia, Italia e Spagna offrono un'ampia gamma di settori industriali, come l'industria automobilistica, la meccanica, la chimica, la trasformazione alimentare, la logistica e l'energia. Le iniziative di Industria 4.0, così come la ristrutturazione degli stabilimenti, favoriscono la continua adozione della connettività.
La Germania detiene la leadership in termini di quota di mercato, grazie a una solida base manifatturiera e a sistemi di automazione avanzati. Il Regno Unito si concentra su infrastrutture di collegamento, settore aerospaziale, farmaceutico e impianti di produzione. La Francia sfrutta i vantaggi dell'industria aerospaziale, automobilistica, energetica e dei programmi di digitalizzazione per le industrie. L'Italia, a sua volta, vanta solidi settori nei macchinari, nell'automotive e nella produzione manifatturiera. La Spagna sviluppa soluzioni di connettività per le infrastrutture automobilistiche, alimentari, logistiche e per le energie rinnovabili.
Mercato della connettività industriale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 31-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,4%. La Cina è leader, seguita dal Giappone, dalla Corea del Sud, mentre India e Australia offrono opportunità di crescita. La produzione su larga scala, la produzione di elettronica, l'automazione industriale e i programmi di digitalizzazione sostenuti dai governi alimentano la necessità di connettività.
I progetti di produzione intelligente in Cina offrono la più ampia base di implementazione a livello regionale. In Giappone si punta sulla robotica e sulla produzione sofisticata, mentre la Corea del Sud beneficia della produzione di elettronica e semiconduttori. L'India sta lavorando alla digitalizzazione industriale e all'utilizzo privato del 5G, mentre l'Australia offre applicazioni nei settori minerario, dei servizi di pubblica utilità e delle infrastrutture remote. La combinazione di crescita industriale e sviluppo delle reti wireless favorisce la diffusione della connettività.
Mercato della connettività industriale in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta dalla modernizzazione del settore energetico, dalla diversificazione industriale, dalle infrastrutture logistiche e dalle reti di servizi interconnesse. Arabia Saudita ed Emirati Arabi Uniti guidano lo sviluppo regionale, mentre il Sudafrica rimane un paese importante per i settori minerario, manifatturiero ed energetico. Il resto del Medio Oriente e dell'Africa offre ulteriori opportunità grazie allo sviluppo delle infrastrutture e alla modernizzazione industriale.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,5-6,5% nel periodo 2026-2034. L'Arabia Saudita beneficia di iniziative di diversificazione industriale, mentre gli Emirati Arabi Uniti puntano su infrastrutture e logistica intelligenti. Il settore minerario del Sudafrica richiede connettività remota affidabile, monitoraggio e automazione. Gli impianti ad alta intensità energetica adottano sempre più gateway edge, reti wireless private e piattaforme operative centralizzate per migliorare la visibilità e l'affidabilità degli asset.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un CAGR del 5,8-6,4% nel periodo 2026-2034. L'hardware rimane fondamentale, poiché ogni ambiente industriale connesso richiede apparecchiature di rete fisiche, gateway, controller e interfacce di comunicazione. Software e servizi stanno acquisendo importanza strategica, in quanto le aziende ricercano una gestione centralizzata dei dispositivi, analisi, sicurezza informatica, integrazione e supporto per l'intero ciclo di vita. Di conseguenza, l'ambito del mercato della connettività industriale si sta ampliando, passando dalle apparecchiature di rete a ecosistemi di connettività completi.
- Hardware: L'hardware rimane la categoria di componenti più importante perché le reti industriali richiedono switch, gateway, router, moduli di comunicazione e apparecchiature di interfaccia. I cicli di sostituzione e la modernizzazione degli impianti esistenti creano una domanda ricorrente negli ambienti industriali in cui sono installati.
- Software: L'adozione del software è in aumento poiché le aziende necessitano di funzionalità di provisioning dei dispositivi, gestione della rete, orchestrazione dei dati, monitoraggio, analisi e sicurezza informatica. Il software migliora la visibilità su risorse industriali eterogenee e supporta implementazioni multi-sito scalabili.
- Servizi: I servizi includono installazione, integrazione, manutenzione, consulenza e gestione della connettività. La loro importanza strategica aumenta laddove i produttori non dispongono di competenze interne in materia di reti o gestiscono stabilimenti geograficamente distribuiti che richiedono un supporto continuo.
Tipo di connettività
Si prevede che la tipologia di connettività crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034. Gli utenti industriali combinano sempre più tecnologie cablate e wireless in base alle esigenze applicative. La comunicazione deterministica rimane importante per il controllo, mentre le tecnologie cellulari, Wi-Fi, Bluetooth e LPWA supportano risorse mobili, monitoraggio remoto, produzione flessibile e operazioni distribuite.
- 4G/5G: La connettività cellulare supporta macchinari mobili, reti private, impianti remoti, apparecchiature autonome e applicazioni a bassa latenza. La sua flessibilità la rende strategicamente rilevante per gli stabilimenti in cui un cablaggio esteso è difficile o costoso.
- Wi-Fi: Il Wi-Fi industriale rimane fondamentale per la mobilità dei lavoratori, i terminali portatili, i sistemi di magazzino, le telecamere e le macchine connesse. Le nuove generazioni migliorano la velocità di trasmissione, la densità dei dispositivi e l'affidabilità per ambienti industriali sempre più intensivi in termini di dati.
- Bluetooth: Il Bluetooth supporta la comunicazione a corto raggio per sensori, dispositivi di manutenzione, identificazione di risorse e applicazioni rivolte agli operatori. I suoi bassi requisiti di consumo energetico e l'ampio ecosistema di dispositivi lo rendono utile per il monitoraggio industriale localizzato.
- LPWA-LTE: Le tecnologie LPWA-LTE rispondono alle esigenze di monitoraggio a bassa larghezza di banda e basso consumo energetico su risorse distribuite. Le applicazioni includono contatori, apparecchiature remote, monitoraggio ambientale e infrastrutture, dove la durata della batteria e la copertura sono più importanti della velocità di trasmissione.
Verticale
Si prevede che il segmento Vertical crescerà a un CAGR del 6,0-6,7% fino al 2034. L'adozione varia a seconda del settore, poiché i processi produttivi, i requisiti di connettività, i vincoli di sicurezza e la densità degli asset differiscono considerevolmente. I settori manifatturiero e automobilistico rimangono i principali centri di implementazione, mentre i settori sanitario, aerospaziale e delle telecomunicazioni richiedono sempre più una connettività sicura e resiliente per ambienti operativi complessi.
- Settore automobilistico: gli impianti automobilistici utilizzano la connettività per la robotica, il monitoraggio delle macchine, la tracciabilità della produzione, la movimentazione autonoma dei materiali e i sistemi di qualità. La produzione di veicoli elettrici sta aumentando la necessità di ambienti di produzione flessibili e ad alta intensità di dati.
- Settore aerospaziale e della difesa: questi settori richiedono comunicazioni sicure e affidabili per la produzione, i test, la manutenzione, la logistica e le risorse critiche. Gli investimenti in connettività si concentrano su affidabilità, sicurezza informatica, accesso controllato e integrità dei dati.
- Elettronica di consumo: la produzione di elettronica ad alto volume richiede una fitta connettività delle macchine, il monitoraggio della qualità in tempo reale, la movimentazione automatizzata dei materiali e l'analisi della produzione. La connettività consente rapidi cambiamenti di configurazione e una maggiore visibilità della produzione.
- Produzione: Il settore manifatturiero rappresenta un'ampia base di implementazione che comprende operazioni discrete e di processo. Macchinari connessi, edge computing, analisi industriali e monitoraggio remoto supportano la produttività, l'utilizzo delle risorse e il processo decisionale operativo.
- IT e telecomunicazioni: gli operatori IT e di telecomunicazioni necessitano di connettività di livello industriale per data center, infrastrutture di rete, impianti e apparecchiature distribuite. L'edge computing e l'automazione di rete aumentano la domanda di una gestione affidabile dei dispositivi.
- Settore sanitario: ospedali e produttori di dispositivi medicali utilizzano la connettività per il monitoraggio delle apparecchiature, l'automazione degli impianti, il tracciamento delle risorse e lo scambio di dati. Affidabilità, sicurezza informatica e interoperabilità rimangono fattori cruciali da considerare in fase di acquisto.
Panoramica dell'opportunità
|
Verticale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Fabbrica intelligente |
Scalatura |
|
Aerospazio e Difesa |
Mezzo |
Secure Edge |
Scalatura |
|
Elettronica di consumo |
Alto |
IoT di fabbrica |
Maturo |
|
Produzione |
Alto |
Automazione degli elementi |
Maturo |
|
IT e telecomunicazioni |
Alto |
5G privato |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Tracciamento delle risorse |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato della connettività industriale
Espansione dell'IoT industriale e delle flotte di risorse connesse
Nel mercato della connettività industriale, le fabbriche stanno sempre più interconnettendo apparecchiature, sensori, dispositivi di controllo e risorse di mobilità per aumentare la visibilità sulle proprie operazioni. Il costo dell'infrastruttura di rete non si limita alla sola infrastruttura, poiché i dispositivi connessi generano una domanda di gateway, soluzioni di gestione, analisi, sicurezza e integrazione. Le fabbriche possono connettere le proprie risorse esistenti utilizzando convertitori di protocollo e dispositivi edge, evitando così la completa sostituzione delle apparecchiature. Questo approccio è meno costoso e contribuisce ad ampliare la base installata raggiungibile. Con il crescente numero di risorse connesse, l'infrastruttura di rete non rappresenta più un costo IT separato, ma diventa uno degli strati operativi dell'azienda. I fornitori in grado di offrire connettività attraverso diversi protocolli e interfacce cloud ne trarranno vantaggio.
Adozione crescente dell'edge computing nelle operazioni industriali
L'edge computing sta cambiando i requisiti di connettività, avvicinando l'elaborazione alle macchine e ai processi produttivi. L'elaborazione locale riduce la dipendenza da una connettività cloud continua per le applicazioni sensibili al fattore tempo, consentendo al contempo agli impianti di mantenere un maggiore controllo sui dati operativi. Questa architettura consentirà l'implementazione di funzionalità quali visione artificiale, manutenzione predittiva, controllo qualità, monitoraggio energetico e analisi locali. Con la crescita dei casi d'uso industriali ad alta intensità di dati, aumenta anche la necessità di un throughput di rete elevato, di comunicazioni tra dispositivi e di un trasferimento sicuro dall'ambiente edge all'azienda. L'edge computing offre inoltre opportunità di mercato ai fornitori di software, data la necessità di orchestrazione, gestione delle applicazioni, gestione dei dispositivi e sicurezza negli ambienti edge. Pertanto, l'impatto sul mercato si diversifica tra hardware, software e servizi, e non si limita ai soli prodotti di rete.
Crescente necessità di convergenza sicura tra IT e OT
Le organizzazioni industriali stanno integrando sempre più la tecnologia operativa con i sistemi IT aziendali, creando una maggiore esigenza di scambio dati sicuro e controllato. Le reti di produzione, storicamente isolate, vengono ora integrate con piattaforme cloud, sistemi ERP (Enterprise Resource Planning), applicazioni di manutenzione e ambienti di analisi. Questa convergenza accresce l'importanza della gestione delle identità, della segmentazione, della crittografia, del monitoraggio e dell'applicazione delle policy. I fornitori di connettività si differenziano sempre più per le funzionalità di sicurezza integrate in switch, gateway, piattaforme software e sistemi di gestione. Gli operatori industriali richiedono inoltre architetture che preservino l'affidabilità della produzione, garantendo al contempo l'accessibilità dei dati. Di conseguenza, la sicurezza informatica sta diventando un criterio di acquisto fondamentale, al pari di prestazioni e interoperabilità. L'impatto sul mercato si estende ai servizi professionali, poiché le organizzazioni necessitano spesso di valutazioni di rete, integrazione, supporto alla conformità e gestione del ciclo di vita durante la modernizzazione degli ambienti industriali legacy.
Tendenze future del mercato della connettività industriale
Convergenza delle architetture 5G private e Edge Industrial.
Le tendenze del mercato della connettività industriale puntano sempre più verso reti 5G private combinate con l'edge computing localizzato. Questa architettura può supportare apparecchiature mobili, veicoli autonomi, sensori ad alta densità, analisi video e layout di produzione flessibili senza la necessità di un esteso cablaggio fisso. Si prevede che le implementazioni future combineranno la connettività cellulare con Ethernet, Wi-Fi e protocolli industriali, anziché sostituire le tecnologie esistenti. Il network slicing, la gestione centralizzata delle policy e l'elaborazione locale possono migliorare la prioritizzazione delle applicazioni e il controllo operativo. I produttori valuteranno probabilmente le reti cellulari private in base a casi d'uso misurabili come mobilità, copertura, affidabilità e densità degli asset. Ciò incoraggerà implementazioni graduali, a partire da zone di produzione specifiche, prima di un'adozione più ampia a livello di sito. I fornitori in grado di integrare connettività, edge computing, sicurezza e applicazioni industriali saranno sempre più in competizione per questi progetti.
Connettività dati industriale predisposta per l'intelligenza artificiale
Una seconda direzione prevede la creazione di architetture di connettività specifiche per preparare i dati industriali all'intelligenza artificiale. I dati grezzi delle macchine spesso non contengono le informazioni contestuali necessarie per applicazioni di IA affidabili, creando la necessità di pre-elaborazione in locale, modellazione semantica, sincronizzazione dei timestamp e interfacce standardizzate. Le reti industriali fungeranno sempre più da base dati per applicazioni di visione artificiale, manutenzione predittiva, ottimizzazione energetica e IA generativa. Questa evoluzione favorisce le piattaforme in grado di trasferire in modo sicuro dati contestualizzati tra macchine, dispositivi edge, sistemi aziendali e ambienti cloud. Si prevede che gli standard aperti come OPC UA e MQTT rimarranno importanti perché le organizzazioni industriali necessitano di interoperabilità tra diverse generazioni di apparecchiature. Man mano che i progetti di IA si espandono dai progetti pilota a impianti multipli, la governance centralizzata e l'esecuzione distribuita diventeranno sempre più importanti per mantenere una qualità dei dati e prestazioni operative costanti.
Opportunità di mercato nella connettività industriale
Connettività industriale per la modernizzazione delle aree dismesse.
La modernizzazione degli impianti esistenti (brownfield) rappresenta una significativa opportunità di investimento, poiché molti stabilimenti industriali continuano a utilizzare apparecchiature progettate prima che le architetture cloud e edge diventassero di uso comune. Anziché sostituire interi sistemi di produzione, i produttori possono implementare gateway, convertitori di protocollo, router industriali e software edge per connettere le risorse esistenti. I fornitori possono creare offerte modulari che partono dalla scoperta delle risorse e dalla valutazione della connettività, per poi espandersi verso l'analisi dei dati, la sicurezza informatica e i servizi gestiti. Questo modello riduce le barriere di capitale e consente ai clienti di dimostrare un valore misurabile dalle singole linee di produzione. I fornitori di servizi possono ulteriormente differenziarsi grazie alla competenza nell'integrazione, alle valutazioni della sicurezza informatica e al supporto per l'intero ciclo di vita. Le previsioni del mercato della connettività industriale dipendono quindi non solo dalle nuove smart factory, ma anche dalla progressiva digitalizzazione di impianti, magazzini, servizi e infrastrutture distribuite esistenti.
Piattaforme di connettività specifiche per settori verticali
Un'altra opportunità risiede nello sviluppo di piattaforme di connettività personalizzate in base alle esigenze operative specifiche di ciascun settore. Gli stabilimenti automobilistici potrebbero dare priorità alla comunicazione deterministica e alla robotica mobile, mentre le attività minerarie richiedono connettività a lungo raggio e apparecchiature robuste. Gli ambienti sanitari pongono l'accento su affidabilità e sicurezza, mentre le strutture logistiche necessitano di tracciamento delle risorse e funzionalità di localizzazione in tempo reale. I fornitori possono ottenere un maggiore valore aggiunto combinando hardware di rete con software preconfigurato, connettori applicativi, politiche di sicurezza e servizi specifici per il settore. Le partnership tra aziende di automazione, fornitori di telecomunicazioni, piattaforme cloud e integratori di sistemi possono accelerare l'implementazione e ridurre la complessità dell'integrazione. Tali soluzioni possono anche generare entrate ricorrenti attraverso la gestione della connettività, gli abbonamenti software, il monitoraggio remoto e i servizi di sicurezza informatica. La specializzazione verticale offre una via per la differenziazione, man mano che l'hardware di connettività di base diventa sempre più standardizzato.
Sviluppi recenti
- Aprile 2026: Siemens AG ha annunciato, in occasione della fiera di Hannover 2026, l'ampliamento delle funzionalità di Industrial Edge, tra cui la disponibilità generale della suite Industrial AI e di WinCC Unified, funzionalità di sicurezza informatica più avanzate, capacità SCADA decentralizzate e una gestione dei dati bidirezionale più completa. L'azienda ha inoltre evidenziato ulteriori soluzioni di partner a supporto della visione artificiale, del controllo qualità e dell'hardware industriale, rafforzando la convergenza tra connettività, edge computing, intelligenza artificiale e tecnologia operativa.
- Settembre 2025: Siemens AG ha annunciato una collaborazione con Snowflake per connettere i dati di tecnologia operativa di Siemens Industrial Edge con l'AI Data Cloud di Snowflake. L'iniziativa è progettata per integrare le informazioni provenienti dall'officina e dall'intera azienda per analisi e casi d'uso di intelligenza artificiale generativa. Questo sviluppo rafforza la connettività dei dati dall'edge al cloud e offre ai produttori un percorso verso una più ampia implementazione dell'IA industriale.
- Aprile 2025: Rockwell Automation, Inc. ha annunciato la collaborazione con Amazon Web Services per promuovere l'automazione industriale attraverso soluzioni connesse al cloud, in occasione della fiera di Hannover 2025. La partnership supporta la connettività dati tra fabbrica e cloud, le applicazioni di intelligenza artificiale, il software industriale e i casi d'uso edge-to-cloud. Rockwell ha inoltre ampliato la disponibilità delle offerte di FactoryTalk Hub tramite AWS Marketplace, rafforzando il proprio ecosistema di dati e software industriali basato sul cloud.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -