
Markt für Industrie Gas: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Industriegase (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Sauerstoff, Stickstoff, Wasserstoff, Kohlendioxid, Argon, Sonstige); Anwendung (Gesundheitswesen, Fertigung, Metallurgie und Glas, Lebensmittel und Getränke, Einzelhandel, Chemie und Energie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005766
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
121,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
176,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,24 %
Wachstumsrate
Adressierbarer Markt
1.353,47 Mrd. US-Dollar
(2026–2034)
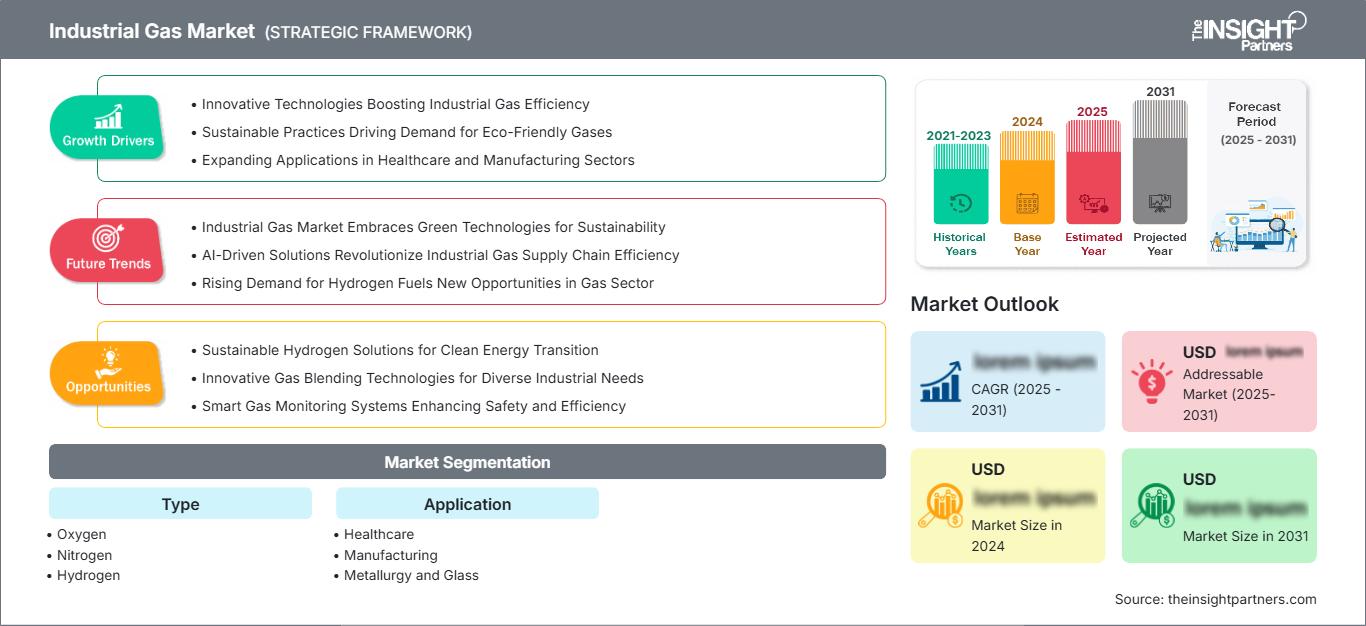
Der Markt für Industriegase wurde 2025 auf 121,49 Milliarden US-Dollar geschätzt und soll bis 2034 auf 176,58 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,24 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die Bedeutung von Sauerstoff, Stickstoff, Wasserstoff, Kohlendioxid und Argon in verschiedenen Branchen wie der Prozessindustrie, dem Gesundheitswesen, der Metallurgie, der Lebensmittelherstellung, der Chemieindustrie, der Energiewirtschaft und der fortgeschrittenen Fertigung begünstigt. Verfügbarkeit, Reinheitsstandards und Produktionskapazitäten vor Ort werden dabei zunehmend wichtige Kaufentscheidungen beeinflussen.
In Nordamerika wird der Markt für Industriegase im Zeitraum 2026–2034 voraussichtlich um 3,5 % bis 4,5 % jährlich wachsen. Treiber dieses Wachstums sind Anwendungen in der Halbleiterfertigung, der Luft- und Raumfahrtindustrie, dem Gesundheitswesen sowie Investitionen in Wasserstoff und die Dekarbonisierung der Industrie. Die Region verfügt über ein gut ausgebautes Pipeline-Netz und ein funktionierendes Erdgasverteilungssystem. Die Rückverlagerung von Produktionsstätten im Bereich der fortgeschrittenen Fertigung hat zudem den Einsatz von hochreinen Gasen und dezentralen Versorgungssystemen verstärkt.
Marktanalyse und Einblicke für Industriegase
- Nordamerika: Nordamerika hatte 2025 einen geschätzten Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,5 % wachsen . Die Halbleiterfertigung, Luft- und Raumfahrtprogramme, die Infrastruktur des Gesundheitswesens und Investitionen in Wasserstoff stützen die Nachfrage nach industriellen Gasen in großen Mengen, verpackt und vor Ort.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–84 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,8 % wachsen , unterstützt durch Elektronik, Raffinerien, Chemikalien, medizinische Gase und kommerzielle Raumfahrtaktivitäten.
- Europa: Europa hielt 2025 einen geschätzten Marktanteil von 23–27 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen . Deutschland, Frankreich, Großbritannien, Italien und Spanien bleiben wichtige Nachfragezentren, unterstützt durch Investitionen in die Modernisierung der Fertigungsindustrie und die Dekarbonisierung.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte 2025 etwa 34–38 % des Marktes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen . China, Japan, Südkorea und Indien sind die treibenden Kräfte im Verbrauch, insbesondere in den Bereichen Elektronik, Stahl, Chemie, Raffinerie und durch den Ausbau industrieller Kapazitäten.
- Größtes Segment: Das verarbeitende Gewerbe hatte im Jahr 2025 einen geschätzten Marktanteil von 27–33 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,0–5,0 % verzeichnen , unterstützt durch die Anforderungen der Fertigungs-, Elektronik-, Automobil-, Maschinenbau- und Prozessindustrie.
- Wachstumsstarkes Segment: Chemie und Energie machten im Jahr 2025 etwa 16–22 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen . Treiber dieses Wachstums sind Investitionen in Wasserstoff, Raffinerien, Ammoniak, Petrochemikalien und die Energiewende.
- Detaillierte Analyse der wichtigsten Unternehmen: Linde plc, Air Liquide SA, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, Gulf Cryo Holding Company WLL, Ellenbarrie Industrial Gases Limited, SICGIL India Limited, Bhuruka Gases Limited, Dubai Industrial Gases, Abdullah Hashim Industrial Gases & Equipment Co. Ltd., Buzwair Industrial Gases Factories, Concorde-Corodex Group, India Glycols Limited, Yateem Oxygen Company WLL, National Industrial Gas Plants Company, The Southern Gas Limited, Tripti Gases Private Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Industriegasehandel hat sich von einer weitgehend händlerbasierten Lieferkette zu einem vollwertigen Produktionsnetzwerk mit großtechnischen Luftzerlegungsanlagen, Pipelines, In-situ-Anlagen, Massenguttransporten, Flaschenlieferungen und Echtzeit-Tracking entwickelt. Fortschritte bei Technologien wie der kryogenen Trennung, der Druckwechseladsorption, Membranverfahren, der Reinigung und Fernüberwachungssystemen für Anlagen werden die Produktionseffizienz und Lieferzuverlässigkeit weiter steigern. Die Nachfrage nach Industriegasen wird zunehmend anwendungsorientierter, da die Anforderungen und die Infrastruktur für Elektronik-, Luft- und Raumfahrt-, Gesundheits- und Energieunternehmen immer strenger werden.
Zukünftige Wachstumsaussichten für den Industriegasemarkt ergeben sich aus der Bildung von Industrieclustern in Indien, Südostasien, dem Nahen Osten und einigen afrikanischen Ländern. Günstige regulatorische Rahmenbedingungen für emissionsarme Industrieprozesse, Wasserstoff, Halbleiter und die Produktion sicherer Lebensmittel werden die Nachfrage in diesen Märkten ankurbeln. Die Zukunft des Industriegasemarktes wird maßgeblich von den Strompreisen, der Verfügbarkeit von Rohstoffen und der Fähigkeit der Industriegasunternehmen abhängen, mehrjährige Lieferverträge abzuschließen.
Berichtsumfang zum Markt für Industriegase
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 121,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 176,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,24 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industriegase
Branchen wie die Fertigungsindustrie, das Gesundheitswesen, die Elektronikmontage, die Metallverarbeitung, die Lebensmittelkonservierung und die Energieinfrastruktur bilden weiterhin die wichtigsten Abnehmer. Das Wachstum des Industriegasmarktes ist in der Regel eng mit dem Wachstum der Premiumfertigung verknüpft, da die Produktion von Halbleitern, Batterien, Luft- und Raumfahrtkomponenten sowie Spezialchemikalien eine stetige Versorgung mit hochreinen Gasen erfordert. Die Wertschöpfungskette beginnt mit der Luftzerlegung oder der Rohstoffaufbereitung und umfasst Kompression, Verflüssigung, Reinigung, Lagerung, Transport, Pipelineverteilung und die Gaserzeugung vor Ort.
Die Angebotsdynamik variiert stark je nach Gasart und Liefermechanismus. Sauerstoff und Stickstoff profitieren von Skaleneffekten durch großtechnische Luftzerlegungsanlagen, während die Wasserstoffversorgung stark von der Rohstoffverfügbarkeit, den Produktionsmethoden, den Stromkosten und Abnahmeverträgen abhängt. Die IEA stellte fest, dass die weltweite Wasserstoffnachfrage im Jahr 2025 über 100 Millionen Tonnen betragen wird, obwohl emissionsarmer Wasserstoff nach wie vor nur einen sehr geringen Anteil der Gesamtnachfrage ausmacht.
Der im Bericht zum Markt für Industriegase hervorgehobene Wettbewerb setzt sich aus multinationalen Konkurrenten mit weitreichenden Lieferketten und regionalen Anbietern zusammen, die Kunden im Bereich abgefüllter Gase, im Einzelhandel und in der Industrie bedienen. In dieser Analyse des Industriegasmarktes haben Linde plc und Air Liquide SA aufgrund ihrer geografischen Präsenz und technologischen Kompetenz einen Vorteil, während Air Products and Chemicals, Inc., Messer SE & Co. KGaA und Nippon Sanso Holdings Corporation in ihren jeweiligen Industrie- und Spezialgassegmenten differenziert positioniert sind.
Regionale Spezialisten spielen jedoch aufgrund ihrer Wettbewerbsvorteile in den Bereichen Logistik, Gasflaschen, Kundenstamm und regionale Regulierungskenntnisse weiterhin eine wichtige Rolle. Gulf Cryo Holding Company WLL, Ellenbarrie Industrial Gases Limited, SICGIL India Limited, Bhuruka Gases Limited, Dubai Industrial Gases, Abdullah Hashim Industrial Gases & Equipment Co. Ltd., Buzwair Industrial Gases Factories, Concorde-Corodex Group, India Glycols Limited, Yateem Oxygen Company WLL, National Industrial Gas Plants Company, The Southern Gas Limited und Tripti Gases Private Limited verstärken den Wettbewerb auf den regionalen Märkten. Es werden zunehmend Investitionen in Elektronikgase, Vor-Ort-Anlagen, Wasserstofflösungen und digitalisierte Vertriebseinrichtungen getätigt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Industriegasmarkt: Strategische Einblicke
Regionale Einblicke
Markt für Industriegase in Nordamerika
Nordamerika machte 2025 etwa 27–31 % des Gesamtmarktes aus und wird voraussichtlich im Prognosezeitraum 2026–2034 ein jährliches Wachstum von 3,5–4,5 % verzeichnen. Die Region verfügt über eine gut ausgebaute Produktpipeline und eine steigende Nachfrage aus den Bereichen Halbleiter, Luft- und Raumfahrt, Medizin, Chemie und industrielle Dekarbonisierung. Investitionen in die US-amerikanische Produktion treiben die Nachfrage nach Stickstoff, Sauerstoff, Argon, Wasserstoff und Spezialgasen an.
Das Wachstum in dieser Region wird durch stabile Langzeitverträge sowie die Modernisierung bestehender Produktionsanlagen getragen. So hat Linde beispielsweise 2025 in Florida und Texas investiert, um seine Lieferkettenkapazitäten für den US-amerikanischen Markt für kommerzielle Raumfahrt, einschließlich flüssigem Sauerstoff und Stickstoff, zu stärken. Der Marktanteil von Industriegasen in Nordamerika wird daher von Anwendungen bestimmt, die Wert auf Versorgungssicherheit legen.
US-Industriegasmarkt
Schätzungen zufolge entfielen 2025 78–84 % des nordamerikanischen Bedarfs auf die USA. Der Markt soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,8 % wachsen. Zu den Anwendungsbereichen zählen Halbleiterwerke, petrochemische Anlagen, Raffinerien, medizinische Einrichtungen, Metallverarbeitung und die Luft- und Raumfahrt. Die wichtigsten Akteure profitieren von bestehenden Pipeline-Netzen und der Möglichkeit, Produktionsanlagen vor Ort zu errichten, um den kontinuierlichen Bedarf in großem Umfang zu decken.
Wasserstoff und hochreine Gase gewinnen im Industriegebiet des Landes zunehmend an strategischer Bedeutung. Linde plc, Air Liquide SA und Air Products and Chemicals, Inc. dominieren den Markt mit einer bedeutenden Präsenz. Investitionen erfolgen vermehrt in der Nähe von Hightech-Produktionszonen. Air Liquide hat angekündigt, bis 2025 in Louisiana bis zu 200 Millionen US-Dollar für den Ausbau seines Pipeline-Netzes und seiner Produktionsanlage für Dow im Rahmen eines neuen Vertrags zu investieren.
Europäischer Markt für Industriegase
Die Region Europa erreichte 2025 einen Marktanteil von 23–27 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–4,2 % wachsen. Zu den wichtigsten Wachstumsfaktoren zählen die Modernisierung der Industrie, der Bedarf im Gesundheitswesen, die Nachfrage nach Spezialchemikalien, die Automobilindustrie und die staatlich geförderte Dekarbonisierung. Steigende Energiekosten begrenzen die energieintensive Gasproduktion und unterstreichen damit die Bedeutung effizienter Luftzerlegungsverfahren.
Großbritannien profitiert von der Nachfrage aus dem Gesundheitswesen, der Pharmaindustrie, der Luft- und Raumfahrtindustrie sowie der Prozessindustrie. Deutschland dominiert weiterhin den europäischen Markt dank seiner starken Chemie-, Maschinenbau-, Stahl-, Automobil- und Elektronikindustrie. Zu den weiteren Ländern, die zum europäischen Markt beitragen, zählen Frankreich, Italien und Spanien mit ihren vielfältigen Fertigungs- und Lebensmittelindustrien. Deutschland gewinnt durch die Investitionen von Air Liquide in die Halbleiterindustrie weiter an Bedeutung. Das Unternehmen kündigte an, bis 2025 Produktionsstätten in Dresden mit Investitionen von über 250 Millionen Euro zu errichten.
APAC-Industriegasmarkt
Der asiatisch-pazifische Raum hielt 2025 einen geschätzten Marktanteil von 34–38 % und wird voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 5,0–6,0 % verzeichnen. Er dürfte damit die Region mit dem größten Mengenwachstum sein. Der Wasserstoffverbrauch in China wird von der Stahl-, Chemie-, Elektronik- und Raffinerieindustrie dominiert, während Japan und Südkorea bedeutende Akteure im Bereich hochreiner Gase und der Wasserstoffproduktion sind.
Die Industrialisierung Indiens, das Halbleiter-Ökosystem in Südkorea, die Rohstoffsektoren in Australien und die Wasserstoffpolitik sind entscheidend für die wachsende regionale Nachfrage. Die IEA sieht Asien weiterhin als Wachstumstreiber der Energie- und Industrienachfrage, wobei China für die Installation und Herstellung von Elektrolyseuren weiterhin von Bedeutung ist.
Industriegasmarkt im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,5 % erwartet. Saudi-Arabien und die VAE profitieren von Investitionen in den Bereichen Raffinerie, Petrochemie, Bauwesen, Gesundheitswesen und Wasserstoff, während Südafrika ein wichtiger Industrie- und Bergbaumarkt bleibt.
Energieinfrastruktur und industrielle Diversifizierung prägen Investitionsentscheidungen in der gesamten Region. Der Nahe Osten trägt maßgeblich zur weltweiten Produktion von Wasserstoffprodukten bei und verfügt über beträchtliche Raffinerie- und Chemiekapazitäten, wodurch eine große und etablierte Basis für den industriellen Gasverbrauch geschaffen wurde.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–5,0 % wachsen , da die Nachfrage zunehmend von anwendungsspezifischen Reinheitsanforderungen, Lieferbedingungen und Wirtschaftlichkeit der Produktion abhängt. Sauerstoff und Stickstoff bleiben Basisprodukte, während Wasserstoff in der Raffinerie-, Chemie- und Dekarbonisierungsindustrie an strategischer Bedeutung gewinnt. Kohlendioxid und Argon profitieren weiterhin von Anwendungen in der Lebensmittel-, Getränke-, Schweiß-, Metallurgie- und Prozessindustrie. Der Markt für Industriegase erweitert sich daher hin zu höherwertigen und spezialisierten Versorgungslösungen.
- Sauerstoff: Sauerstoff spielt eine wichtige Rolle in der Stahlherstellung, im Gesundheitswesen, in der Abwasserbehandlung, in der Chemie und in Verbrennungsanwendungen. Seine strategische Bedeutung wird durch die Nachfrage nach großen Liefermengen und einer zuverlässigen Produktionsinfrastruktur unterstrichen.
- Stickstoff: Stickstoff findet breite Anwendung als Inertisierungsmaterial, Schutzgas, Gefriermaterial, in der Elektronik, der Chemie und bei Lebensmittelverpackungen. Seine vielfältige industrielle Bedeutung sorgt für eine stabile Nachfrage sowohl bei der Massenerzeugung als auch bei der dezentralen Stickstofferzeugung.
- Wasserstoff: Wasserstoff ist von strategischer Bedeutung für Raffinerien, Ammoniak, Methanol, Chemikalien und neue emissionsarme Anwendungen. Die zukünftige Nachfrage hängt von den Produktionskosten, dem Infrastrukturausbau, der Umsetzung politischer Maßnahmen und den vertraglich vereinbarten Abnahmemengen ab.
- Kohlendioxid: Kohlendioxid wird zur Karbonisierung von Lebensmitteln und Getränken, zur Kühlung, zum Schweißen, in der Chemie und in ausgewählten Prozessanwendungen eingesetzt. Ein gutes Versorgungsmanagement ist daher unerlässlich, da die Verfügbarkeit von den jeweiligen industriellen Produktions- und Rückgewinnungssystemen abhängen kann.
- Argon: Argon wird beim Schweißen, in der Metallurgie, in der Elektronik und in der Spezialfertigung eingesetzt. Seine Bedeutung steigt in Anwendungen, die inerte Atmosphären, kontrollierte Prozessbedingungen und eine hohe Materialqualität erfordern.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,5 % wachsen . Dies spiegelt die steigende Gasintensität in Industrie und Dienstleistung wider. Die Fertigungsindustrie bleibt der größte Anwendungsbereich, da Gase in der Fertigung, im Maschinenbau, in der Automobilindustrie, in der Elektronik und in Prozessanlagen eingesetzt werden. Die Chemie- und Energiebranche verzeichnet das stärkste Wachstum, unterstützt durch Investitionen in Wasserstoff, den Bedarf an Raffinerien und Initiativen zur Emissionsreduzierung in der Industrie.
- Gesundheitswesen: Das Gesundheitswesen benötigt medizinischen Sauerstoff, Atemgase, Laborgase und kontrollierte Versorgungssysteme. Die alternde Bevölkerung, die Krankenhauskapazitäten, die häusliche Pflege und die pharmazeutische Produktion unterstreichen seine strategische Bedeutung.
- Fertigung: Die Fertigung stellt den größten Anwendungsbereich dar. Gase werden beim Schweißen, Schneiden, der Wärmebehandlung, in der Elektronik, der Automobilproduktion, im Maschinenbau und in der Prozesssteuerung über diverse industrielle Wertschöpfungsketten hinweg eingesetzt.
- Metallurgie und Glas: Die Metallurgie und die Glasproduktion sind auf Sauerstoff, Stickstoff, Argon und andere Gase für Verbrennung, Inertisierung, Schmelzen, Raffinieren und kontrollierte thermische Prozesse angewiesen.
- Lebensmittel und Getränke: Die Nachfrage nach Lebensmitteln und Getränken wird durch Karbonisierung, Verpackung unter modifizierter Atmosphäre, Kühlung, Gefrieren und Trockeneisanwendungen unterstützt, wodurch die Versorgungssicherheit für große Verarbeitungsbetriebe besonders wichtig ist.
- Einzelhandel: Im Einzelhandel geht es vor allem um abgepackte Gase und kleinere Liefermengen. Vertriebsreichweite, Verfügbarkeit von Gasflaschen, Sicherheitsdienstleistungen und eine reaktionsschnelle Logistik beeinflussen die Wettbewerbsfähigkeit der Anbieter in diesem fragmentierten Kundenstamm.
- Chemie und Energie: Der Bereich Chemie und Energie stellt die wachstumsstärkste Anwendung dar, angetrieben durch Raffinerien, Ammoniak, Petrochemikalien, Wasserstoffproduktion und Investitionen in emissionsärmere industrielle Prozesse und Energieinfrastruktur.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Gesundheitspflege |
Hoch |
Sauerstoff für Zuhause |
Reifen |
|
Herstellung |
Hoch |
Fortschrittliche Fertigung |
Reifen |
|
Metallurgie und Glas |
Hoch |
Niedrigkohlenstoff-Öfen |
Reifen |
|
Speisen und Getränke |
Medium |
Modifizierte Atmosphäre |
Reifen |
|
Einzelhandel |
Niedrig |
Zylindernetzwerke |
Reifen |
|
Chemikalien und Energie |
Hoch |
Sauberer Wasserstoff |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Industriegasmarktes
Ausbau der fortgeschrittenen Fertigung und Halbleiterproduktion
Die fortschrittliche Fertigung steigert die Nachfrage nach Gasen, die strengste Anforderungen an Reinheit, Zuverlässigkeit und Kontinuität erfüllen. Die Halbleiterfertigung ist besonders relevant, da Stickstoff, Sauerstoff, Argon, Wasserstoff und Spezialgase in mehreren Prozessschritten eingesetzt werden. Neue Fertigungsanlagen erfordern von den Lieferanten Investitionen in eine dedizierte Produktions- und Vertriebsinfrastruktur vor Ort, wodurch langfristige Vertragsbeziehungen entstehen. Air Liquide kündigte Investitionen von über 250 Millionen Euro für neue Produktionsanlagen zur Unterstützung der Halbleiterfertigung in Dresden im Jahr 2025 an, während zusätzliche Investitionen in Singapur zugesagt wurden. Diese Entwicklungen verdeutlichen, wie Investitionen in die Elektronikindustrie über den anfänglichen Anlagenbau hinaus eine nachhaltige Gasnachfrage generieren können. Die daraus resultierenden Marktauswirkungen umfassen eine höhere Kapitalintensität, höhere technische Hürden und eine stärkere Bedeutung der geografischen Nähe zu den Kunden.
Wasserstoffbedarf aus den Bereichen Chemie, Raffinerie und Energiewende
Wasserstoff gewinnt zunehmend an Bedeutung, da Industrieunternehmen emissionsärmere Verfahren anstreben und gleichzeitig ihre bestehende Raffinerie- und Chemieproduktion aufrechterhalten. Die IEA prognostiziert, dass die weltweite Wasserstoffnachfrage im Jahr 2025 100 Millionen Tonnen übersteigen wird, wobei etablierte industrielle Anwendungen und Raffinerien weiterhin dominieren. Die Nachfrage nach emissionsarmem Wasserstoff wächst von einer kleineren Basis aus und wird durch Projekte in den Bereichen Raffinerien, Düngemittel, Chemikalien und Industrieanlagen unterstützt. Dieser Wandel eröffnet Gaslieferanten die Möglichkeit, konventionelles Produktions-Know-how mit Elektrolyse, CO₂-Abscheidung, -Speicherung und Wasserstofflogistik zu kombinieren. Die Wirtschaftlichkeit von Projekten hängt jedoch weiterhin von Strompreisen, politischer Stabilität, Infrastruktur und festen Abnahmeverträgen ab. Lieferanten, die ihre Produktion in die Anlagen ihrer Kunden integrieren können, sind besser positioniert, um logistische Engpässe zu reduzieren und die Wirtschaftlichkeit der Versorgung zu verbessern.
Gesundheitsinfrastruktur und Nachfrage nach zuverlässiger medizinischer Gasversorgung
Das Gesundheitswesen bleibt ein strukturell wichtiger Nachfragetreiber, da Sauerstoff und andere medizinische Gase in Krankenhäusern, Notaufnahmen, der Beatmungstherapie, Laboren und der pharmazeutischen Produktion benötigt werden. Das Wachstum wird zunehmend durch die häusliche Beatmungstherapie und den Bedarf an ausfallsicheren Versorgungsnetzen gestützt. Air Liquide meldete einen bedeutenden Fünfjahresvertrag für die häusliche Pflege in Madrid, der bis 2025 die Versorgung von 70.000 Patienten mit Atemwegserkrankungen umfasst. Die Marktauswirkungen gehen über die Gasmengen hinaus, da Kunden im Gesundheitswesen Compliance, Rückverfolgbarkeit, Lagersysteme, zuverlässige Distribution und technischen Support benötigen. Diese Anforderungen begünstigen Lieferanten mit etablierten Qualitätsmanagementsystemen und lokaler Lieferfähigkeit. Mit dem Ausbau der Gesundheitsinfrastruktur in Schwellenländern wird ein Anstieg der Nachfrage nach verpackten und unverpackten medizinischen Gasen erwartet.
Zukunftstrends auf dem Markt für Industriegase
Digital vernetzte Produktion und vorausschauendes Lieferkettenmanagement
Zukünftige Gasnetze werden zunehmend vernetzte Sensoren, Fernüberwachung, automatisierte Nachbestellung und prädiktive Analysen nutzen, um die Anlagenauslastung und Liefereffizienz zu verbessern. Kunden werden voraussichtlich mehr Transparenz hinsichtlich Verbrauch, Reinheit, Druck und Lagerbeständen fordern. Diese Systeme können ungeplante Unterbrechungen reduzieren und Lieferrouten optimieren sowie flexiblere Preisstrukturen ermöglichen. Für Lieferanten verbessert die digitale Integration das Management verteilter Flaschenflotten, Großtanks und Anlagen vor Ort. Die aus diesem Wandel hervorgehenden Trends im Industriegasmarkt werden Anbieter begünstigen, die physische Infrastruktur mit datengestützten Dienstleistungen kombinieren können. Langfristig können digital vernetzte Versorgungssysteme auch eine engere Integration von Gasverbrauch, Energiemanagement, Wartungsplanung und Emissionsberichterstattung in den Kundenanlagen unterstützen.
Zunehmende Bedeutung regionalisierter und hochreiner Gasnetze
Die Lieferketten kritischer Fertigungsprodukte werden zunehmend regionalisiert, da Regierungen und Unternehmen in den Bereichen Halbleiter, Pharmazeutika, Energieanlagen und strategische Materialien eine höhere Resilienz anstreben. Diese Entwicklung veranlasst Gasanbieter, Produktionsanlagen für hochreine Gase in der Nähe von Industriezentren anzusiedeln. Eigene Anlagen vor Ort und Pipeline-Netzwerke können die Transportkosten senken und gleichzeitig die Versorgungssicherheit verbessern. Dieses Modell ist besonders relevant für Halbleiterwerke, wo hohe Reinheitsanforderungen und kontinuierlicher Verbrauch hohe Umstellungskosten verursachen. Technologien zur Luftzerlegung und -reinigung werden daher stärker auf die Expansionspläne der Kunden abgestimmt. Zukünftige Investitionen werden sich voraussichtlich eher auf Elektronikzentren, Wasserstoffzentren und fortschrittliche Fertigungszonen konzentrieren, anstatt sich ausschließlich an der traditionellen Industriegeografie zu orientieren.
Marktchancen für Industriegase
Investitionen in integrierte Wasserstoff- und Industriecluster-Infrastruktur
Integrierte Industriecluster bieten die Möglichkeit, gemeinsame Wasserstoffproduktions-, Speicher-, Pipeline- und Verteilungssysteme für mehrere Abnehmer zu entwickeln. Anstatt isolierte Anlagen zu errichten, können Investoren Raffinerien, Chemie-, Stahl-, Ammoniak- und Transportbedarf in koordinierten Infrastrukturnetzen bündeln. Die IEA weist darauf hin, dass Projekte zur Erzeugung emissionsarmer Wasserstofferzeugung zunehmend mit dem Verbrauch in Industrie und Raffinerien verknüpft sind, wobei eine stabile Nachfrage weiterhin entscheidend für Investitionsentscheidungen ist. Prognosen für den Industriegasmarkt zeigen, dass Anbieter, die Ankerkunden gewinnen und die regionale Nachfrage bündeln können, ihre Anlagenauslastung verbessern können. Strategische Investitionen sollten daher Standorte mit bestehendem Industriegasverbrauch, vorhandener Energieinfrastruktur, förderlichen regulatorischen Rahmenbedingungen und identifizierbaren, langfristigen Abnahmepartnern priorisieren, die kapitalintensive Projekte tragen können.
Ausbau lokaler Produktionsnetzwerke in aufstrebenden Industrienationen
Aufstrebende Produktionsstandorte bieten regionalen Anbietern die Möglichkeit, ihr Geschäft über den Vertrieb von Gasflaschen hinaus auf die Lieferung in großen Mengen und die Vor-Ort-Erzeugung auszuweiten. Indien, Südostasien, der Nahe Osten und ausgewählte afrikanische Märkte entwickeln Industriegebiete, die eine zunehmend zuverlässige Gasinfrastruktur erfordern. Die Übernahme von NovaAir durch Air Liquide hat die Präsenz des Unternehmens in wichtigen Industrieregionen Indiens ausgebaut und Kunden aus den Bereichen Stahl, Automobil, Elektronik, Photovoltaik und Gesundheitswesen gewonnen. Die Investitionsmöglichkeiten sind dort am größten, wo eine hohe Industriedichte eine effiziente Nutzung der Luftzerlegungskapazitäten ermöglicht. Lokale Partnerschaften, technisches Know-how, eine tragfähige Vertriebsinfrastruktur und regulatorische Kenntnisse sind entscheidend, um die wachsende Industrieaktivität in nachhaltige Gasversorgungsunternehmen mit stabilen Kundenbeziehungen umzuwandeln.
Aktuelle Entwicklungen
- April 2026: Air Products baute seine Präsenz im US-amerikanischen Industriegasegeschäft aus und plante, eine neue Luftzerlegungsanlage (ASU) in Cocoa, Florida, zu bauen, zu besitzen und zu betreiben. Damit verstärkte das Unternehmen seinen Vorstoß in die stark nachgefragten Märkte der Industrie und des Raumfahrtsektors.
- Oktober 2025: Air Liquide gab die Übernahme und Integration von NovaAir bekannt und baute damit seine Präsenz im Bereich Industriegase in Ost- und Südindien weiter aus. NovaAir beliefert Kunden in der Stahl-, Automobil-, Fertigungs-, Elektronik-, Photovoltaik- und Gesundheitsbranche. Die Übernahme ergänzt die bestehenden Aktivitäten von Air Liquide in Nord- und Westindien und stärkt die Kompetenzen des Unternehmens in den Bereichen Produktion, Großlieferung, Spezialgase, Vor-Ort-Service und Engineering-Support.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -