
Mercato del gas industriali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei gas industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (ossigeno, azoto, idrogeno, anidride carbonica, argon, altri); per applicazione (sanità, industria manifatturiera, metallurgia e vetro, alimenti e bevande, vendita al dettaglio, prodotti chimici ed energia, altri) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005766
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
121,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
176,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,24 %
Tasso di crescita
Mercato di riferimento
1.353,47 miliardi di dollari USA
(2026-2034)
Il mercato dei gas industriali aveva un valore di 121,49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 176,58 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,24% nel periodo 2026-2034. La crescita del mercato può essere favorita dall'importanza di ossigeno, azoto, idrogeno, anidride carbonica e argon in vari settori come processi, sanità, metallurgia, industria alimentare, chimica, energia e produzione avanzata, dove la disponibilità di fornitura, gli standard di purezza e le capacità produttive in loco saranno fattori sempre più determinanti nelle decisioni di acquisto.
In Nord America, si prevede che il mercato dei gas industriali crescerà a un tasso annuo composto (CAGR) compreso tra il 3,5% e il 4,5% nel periodo 2026-2034, trainato dalle applicazioni nella produzione di semiconduttori, nell'industria aerospaziale, nel settore sanitario e dagli investimenti nell'idrogeno e nella decarbonizzazione industriale. La regione dispone di una solida rete di gasdotti e di un sistema di distribuzione del gas commerciale, mentre il rientro in patria della produzione avanzata ha incrementato l'utilizzo di gas ad alta purezza e di sistemi di approvvigionamento in loco.
Analisi e approfondimenti sul mercato dei gas industriali
- Nord America: Nel 2025, il Nord America rappresentava una quota stimata tra il 27% e il 31% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,5% nel periodo 2026-2034 . La produzione di semiconduttori, i programmi aerospaziali, le infrastrutture sanitarie e gli investimenti nell'idrogeno sostengono la domanda di gas industriali sfusi, confezionati e in loco.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78-84% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,8-4,8% nel periodo 2026-2034 , grazie ai settori dell'elettronica, della raffinazione, della chimica, dei gas medicali e delle attività spaziali commerciali.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 23% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-4,2% nel periodo 2026-2034 . Germania, Francia, Regno Unito, Italia e Spagna rimangono i principali centri di domanda, sostenuti dagli investimenti nella modernizzazione del settore manifatturiero e nella decarbonizzazione.
- Asia-Pacifico: Nel 2025 , la regione Asia-Pacifico rappresentava circa il 34-38% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India sono i principali motori dei consumi nei settori dell'elettronica, dell'acciaio, della chimica, della raffinazione e dell'espansione della capacità industriale.
- Segmento più ampio: il settore manifatturiero ha rappresentato una quota di mercato stimata tra il 27% e il 33% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 4,0-5,0% nel periodo 2026-2034 , grazie alle esigenze dei settori della fabbricazione, dell'elettronica, dell'automotive, dei macchinari e dell'industria di processo.
- Segmento ad alta crescita: i settori chimico ed energetico rappresentavano circa il 16-22% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,5-6,5% nel periodo 2026-2034 , trainati da idrogeno, raffinazione, ammoniaca, petrolchimica e investimenti nella transizione energetica.
- Aziende chiave analizzate nel dettaglio: Linde plc, Air Liquide SA, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, Gulf Cryo Holding Company WLL, Ellenbarrie Industrial Gases Limited, SICGIL India Limited, Bhuruka Gases Limited, Dubai Industrial Gases, Abdullah Hashim Industrial Gases & Equipment Co. Ltd., Buzwair Industrial Gases Factories, Concorde-Corodex Group, India Glycols Limited, Yateem Oxygen Company WLL, National Industrial Gas Plants Company, The Southern Gas Limited, Tripti Gases Private Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore dei gas industriali si è evoluto da una catena di approvvigionamento prevalentemente basata sulla vendita diretta a una vera e propria rete di produzione, dotata di impianti di separazione dell'aria su larga scala, reti di gasdotti, impianti in loco, trasporto alla rinfusa, consegne di bombole e tracciamento in tempo reale. I progressi in tecnologie quali la separazione criogenica, l'adsorbimento a pressione variabile, le membrane, la purificazione e i sistemi di gestione remota degli impianti miglioreranno l'efficienza produttiva e l'affidabilità delle consegne. La struttura della domanda di gas industriali diventerà sempre più orientata alle applicazioni, con l'emergere di requisiti e infrastrutture più stringenti per i settori dell'elettronica, dell'aerospaziale, della sanità e dell'energia.
In futuro, le prospettive di crescita per il mercato dei gas industriali deriveranno dalla formazione di cluster industriali in India, nel Sud-est asiatico, in Medio Oriente e in alcuni paesi africani. Una regolamentazione favorevole ai processi industriali a basse emissioni, all'idrogeno, ai semiconduttori e alla produzione di alimenti sicuri stimolerà i centri di domanda in questi mercati. Il futuro del mercato dei gas industriali sarà determinato dal prezzo dell'energia elettrica, dalla disponibilità delle materie prime e dalla capacità delle aziende del settore di aggiudicarsi contratti di fornitura pluriennali.
Ambito del rapporto sul mercato dei gas industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 121,49 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 176,58 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,24% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei gas industriali
Settori come la produzione manifatturiera, i servizi medici, l'assemblaggio di componenti elettronici, la lavorazione dei metalli, la conservazione degli alimenti e le infrastrutture energetiche continuano a rappresentare le principali basi di domanda. La crescita del mercato dei gas industriali è spesso legata alla crescita della produzione di alta gamma, poiché la produzione di semiconduttori, batterie, componenti aerospaziali e prodotti chimici speciali richiede forniture costanti di gas estremamente puri. La catena operativa inizia con la separazione dell'aria o la lavorazione della materia prima e prosegue con la compressione, la liquefazione, la purificazione, lo stoccaggio, il trasporto, la distribuzione tramite gasdotti e la generazione di gas in loco.
Le dinamiche di approvvigionamento variano notevolmente a seconda del tipo di gas e del meccanismo di distribuzione. L'offerta di ossigeno e azoto beneficia delle economie di scala derivanti da operazioni di separazione dell'aria su larga scala, mentre quella di idrogeno dipende fortemente dalla disponibilità delle materie prime, dai metodi di produzione, dal costo dell'energia e dai contratti take-or-pay. L'AIE ha rilevato che la domanda mondiale di idrogeno ha superato i 100 milioni di tonnellate nel 2025, sebbene l'idrogeno a basse emissioni rappresentasse ancora una percentuale molto piccola della domanda totale.
La rivalità competitiva evidenziata nel Rapporto sul mercato dei gas industriali è composta da concorrenti multinazionali con ampie catene di approvvigionamento, insieme ad operatori regionali che si rivolgono a clienti industriali, commerciali e di gas confezionati. In questa analisi dei gas industriali, Linde plc e Air Liquide SA godono di un vantaggio grazie alla loro presenza geografica e alla loro competenza tecnologica, mentre Air Products and Chemicals, Inc., Messer SE & Co. KGaA e Nippon Sanso Holdings Corporation presentano un posizionamento differenziato nei rispettivi segmenti industriali e speciali.
Tuttavia, gli specialisti regionali continuano a svolgere un ruolo importante nella competizione grazie ai loro punti di forza in termini di logistica, bombole, base clienti e conoscenza delle normative regionali. Gulf Cryo Holding Company WLL, Ellenbarrie Industrial Gases Limited, SICGIL India Limited, Bhuruka Gases Limited, Dubai Industrial Gases, Abdullah Hashim Industrial Gases & Equipment Co. Ltd., Buzwair Industrial Gases Factories, Concorde-Corodex Group, India Glycols Limited, Yateem Oxygen Company WLL, National Industrial Gas Plants Company, The Southern Gas Limited e Tripti Gases Private Limited contribuiscono alla concorrenza nei mercati regionali. Si registra un crescente investimento in gas per l'elettronica, impianti in loco, soluzioni a idrogeno e infrastrutture di distribuzione digitalizzate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
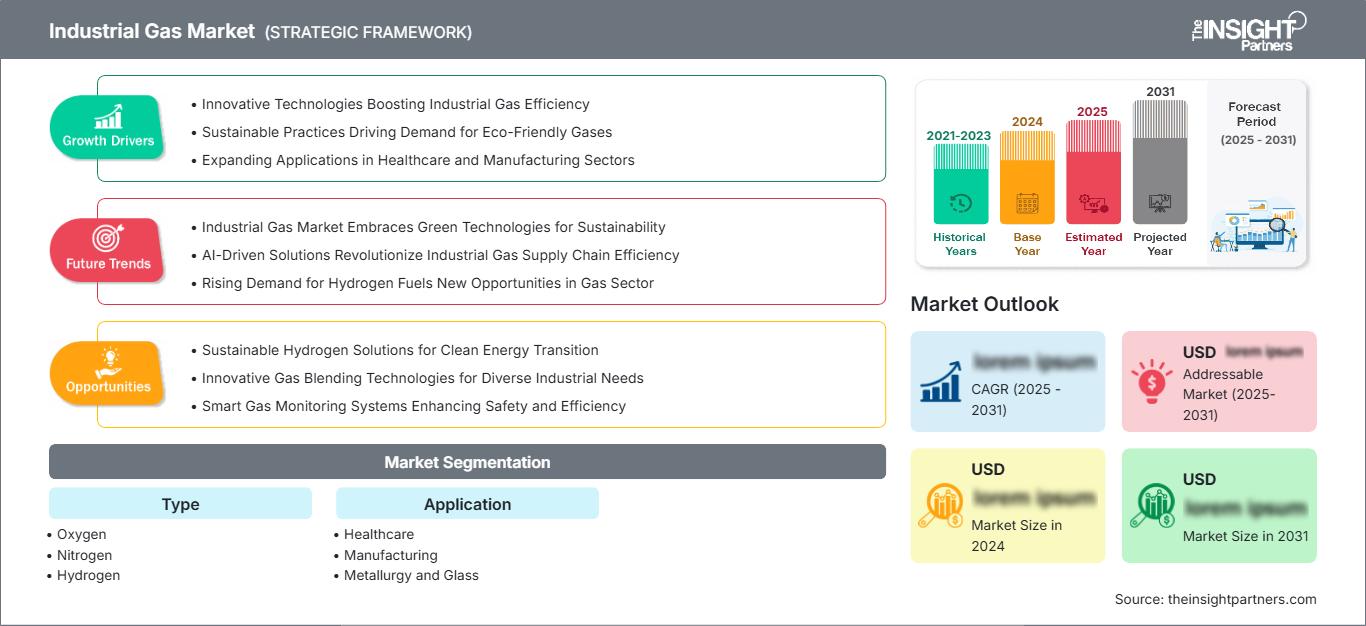
Mercato dei gas industriali: spunti strategici
Approfondimenti regionali
Mercato dei gas industriali del Nord America
Nel 2025, il Nord America rappresentava circa il 27-31% del mercato totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,5% nel periodo di previsione 2026-2034. Questa regione vanta una solida pipeline di prodotti e una crescente domanda proveniente dai settori dei semiconduttori, aerospaziale, medicale, chimico e della decarbonizzazione industriale. Gli investimenti nel settore manifatturiero negli Stati Uniti stanno incrementando la domanda di azoto, ossigeno, argon, idrogeno e gas speciali.
La crescita in questa regione è trainata da contratti stabili a lungo termine, nonché dalla modernizzazione degli impianti di produzione esistenti. Ad esempio, Linde ha investito in Florida e Texas nel 2025 per potenziare la propria catena di approvvigionamento per il segmento spaziale commerciale statunitense, che comprende ossigeno e azoto liquidi. Pertanto, la quota di mercato dei gas industriali in Nord America è determinata dalle applicazioni che valorizzano la sicurezza dell'approvvigionamento.
Mercato statunitense dei gas industriali
Si stima che gli Stati Uniti detengano una quota del 78-84% della domanda nordamericana nel 2025, con un mercato che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 3,8-4,8% nel periodo 2026-2034. Alcune delle applicazioni includono impianti di semiconduttori, impianti petrolchimici, raffinerie, strutture mediche, lavorazioni metalliche e applicazioni aerospaziali. I principali operatori godono del vantaggio di disporre di una rete di gasdotti esistente e della possibilità di realizzare impianti di produzione in loco per soddisfare la domanda continua su larga scala.
L'idrogeno e i gas ad elevata purezza stanno acquisendo sempre maggiore importanza strategica all'interno del complesso industriale del Paese. Linde plc, Air Liquide SA e Air Products and Chemicals, Inc. dominano il settore con una presenza significativa sul territorio. Gli investimenti si concentrano sempre più nelle vicinanze delle zone di produzione avanzata. Air Liquide ha annunciato un investimento previsto fino a 200 milioni di dollari in Louisiana nel 2025 per l'espansione della sua rete di gasdotti e dell'impianto di produzione per Dow, nell'ambito di un nuovo contratto.
Mercato europeo dei gas industriali
Nel 2025, la regione europea deteneva una quota di mercato compresa tra il 23% e il 27% e si prevede che crescerà con un CAGR (tasso di crescita annuo composto) del 3,2-4,2% tra il 2026 e il 2034. I fattori chiave che influenzano la crescita includono la modernizzazione industriale, le esigenze del settore sanitario, i prodotti chimici specializzati, la produzione automobilistica e la decarbonizzazione promossa dai governi. L'aumento del costo dell'energia rappresenta un limite per la produzione di gas ad alta intensità energetica, rendendo quindi ancora più importante il ruolo di un processo di separazione dell'aria efficace.
Il Regno Unito beneficia della domanda proveniente dai settori sanitario, farmaceutico, aerospaziale e delle industrie di processo, mentre la Germania continua a dominare la regione europea grazie alla presenza di vaste industrie chimiche, meccaniche, siderurgiche, automobilistiche ed elettroniche. Altri paesi che contribuiscono al mercato regionale europeo includono Francia, Italia e Spagna, grazie alle loro diversificate industrie manifatturiere e di trasformazione alimentare. La Germania continua ad acquisire importanza grazie agli investimenti di Air Liquide nel settore dei semiconduttori, dove l'azienda ha annunciato l'intenzione di realizzare unità produttive a Dresda entro il 2025, con un investimento di oltre 250 milioni di euro.
Mercato dei gas industriali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico detenesse una quota di mercato del 34-38% nel 2025, con una crescita annua composta (CAGR) prevista del 5,0-6,0% dal 2026 al 2034, risultando la principale area di crescita in termini di volume. Il consumo di idrogeno in Cina è dominato dai settori siderurgico, chimico, elettronico e delle raffinerie, mentre Giappone e Corea del Sud sono attori significativi per i gas ad alta purezza e per il settore manifatturiero.
L'industrializzazione in India, l'ecosistema dei semiconduttori in Corea del Sud, i settori delle risorse naturali in Australia e le politiche sull'idrogeno sono elementi chiave per la crescente domanda regionale. L'AIE considera l'Asia una fonte continua di crescita della domanda nei settori dell'energia e dell'industria, mentre la Cina rimane importante per l'installazione e la produzione di elettrolizzatori.
Mercato dei gas industriali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,5-5,5% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono trainati dagli investimenti nei settori della raffinazione, della petrolchimica, delle costruzioni, della sanità e dell'idrogeno, mentre il Sudafrica rimane un importante mercato industriale e minerario.
Le infrastrutture energetiche e la diversificazione industriale stanno influenzando le decisioni di investimento in tutta la regione. Il Medio Oriente detiene una quota significativa della produzione globale di prodotti a base di idrogeno e possiede notevoli capacità di raffinazione e chimiche, creando un'ampia e consolidata base per il consumo di gas industriali.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 4,0-5,0% nel periodo 2026-2034, in quanto i modelli di domanda dipendono sempre più dalla purezza specifica per applicazione, dai requisiti di fornitura e dagli aspetti economici della produzione. Ossigeno e azoto rimangono prodotti fondamentali, mentre l'idrogeno sta acquisendo rilevanza strategica nei settori della raffinazione, della chimica e della decarbonizzazione. Anidride carbonica e argon continuano a beneficiare delle applicazioni nei settori alimentare, delle bevande, della saldatura, della metallurgia e dei processi industriali. Il mercato dei gas industriali si sta quindi ampliando verso soluzioni di fornitura specializzate e a maggior valore aggiunto.
- Ossigeno: L'ossigeno riveste un ruolo di primaria importanza nei settori siderurgico, sanitario, del trattamento delle acque reflue, chimico e della combustione. La sua importanza strategica è rafforzata dalla domanda di grandi volumi di approvvigionamento e da infrastrutture di produzione affidabili.
- Azoto: L'azoto è ampiamente utilizzato per l'inertizzazione, l'inertizzazione, la congelazione, l'elettronica, la chimica e il confezionamento alimentare. La sua ampia rilevanza industriale garantisce una domanda stabile sia nei modelli di produzione all'ingrosso che in quelli di produzione in loco.
- Idrogeno: L'idrogeno è strategicamente importante per la raffinazione, la produzione di ammoniaca, metanolo, prodotti chimici e applicazioni emergenti a basse emissioni. La sua domanda futura dipende dai costi di produzione, dallo sviluppo delle infrastrutture, dall'attuazione delle politiche e dagli accordi contrattuali con i clienti.
- Anidride carbonica: l'anidride carbonica viene utilizzata nella carbonazione di alimenti e bevande, nella refrigerazione, nella saldatura, nell'industria chimica e in alcune applicazioni di processo. La gestione dell'approvvigionamento rimane importante perché la disponibilità può dipendere dai sistemi di produzione e recupero industriali associati.
- Argon: L'argon è utilizzato nella saldatura, nella metallurgia, nell'elettronica e nella produzione di componenti speciali. La sua importanza aumenta nelle applicazioni che richiedono atmosfere inerti, condizioni di processo controllate e materiali di alta qualità.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 4,5-5,5% nel periodo 2026-2034 , a testimonianza della crescente intensità di utilizzo dei gas nelle attività industriali e dei servizi. Il settore manifatturiero rimane l'applicazione principale, poiché i gas sono integrati nei processi di fabbricazione, nei macchinari, nell'industria automobilistica, nell'elettronica e nelle operazioni di processo. I settori chimico ed energetico rappresentano l'applicazione a più alta crescita, sostenuta dagli investimenti nell'idrogeno, dalle esigenze di raffinazione e dalle iniziative industriali a basse emissioni.
- Assistenza sanitaria: l'assistenza sanitaria richiede ossigeno medicale, gas respiratori, gas di laboratorio e sistemi di fornitura controllata. L'invecchiamento della popolazione, la capacità ospedaliera, l'assistenza domiciliare e la produzione farmaceutica ne sottolineano la rilevanza strategica.
- Produzione: La produzione manifatturiera rappresenta il settore di applicazione più ampio, con gas utilizzati nella saldatura, nel taglio, nel trattamento termico, nell'elettronica, nella produzione automobilistica, nei macchinari e nel controllo di processo lungo diverse catene del valore industriale.
- Metallurgia e vetro: la produzione metallurgica e del vetro dipende da ossigeno, azoto, argon e altri gas per la combustione, l'inertizzazione, la fusione, la raffinazione e i processi termici controllati.
- Alimenti e bevande: la domanda di alimenti e bevande è supportata da applicazioni di carbonazione, confezionamento in atmosfera modificata, refrigerazione, congelamento e ghiaccio secco, il che rende l'affidabilità dell'approvvigionamento particolarmente importante per i grandi impianti di trasformazione.
- Vendita al dettaglio: le applicazioni al dettaglio riguardano principalmente gas confezionati e requisiti di fornitura di volumi ridotti. La copertura distributiva, la disponibilità delle bombole, i servizi di sicurezza e una logistica reattiva influenzano la competitività dei fornitori all'interno di questa base di clienti frammentata.
- Prodotti chimici ed energia: i settori chimico ed energetico rappresentano l'applicazione a più alta crescita, trainata dalla raffinazione, dall'ammoniaca, dalla petrolchimica, dalla produzione di idrogeno e dagli investimenti in processi industriali a basse emissioni e infrastrutture energetiche.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Assistenza sanitaria |
Alto |
Ossigenoterapia domiciliare |
Maturo |
|
Produzione |
Alto |
Fabbricazione avanzata |
Maturo |
|
Metallurgia e vetro |
Alto |
Forni a basse emissioni di carbonio |
Maturo |
|
Cibi e bevande |
Mezzo |
Atmosfera modificata |
Maturo |
|
Vedere al dettaglio |
Basso |
Reti di cilindri |
Maturo |
|
Prodotti chimici ed energia |
Alto |
Idrogeno pulito |
Scalatura |
Fattori trainanti della crescita del mercato dei gas industriali e analisi del loro impatto
Espansione della produzione manifatturiera avanzata e della produzione di semiconduttori
La produzione avanzata sta aumentando la domanda di gas che soddisfino rigorosi requisiti di purezza, affidabilità e continuità. La fabbricazione di semiconduttori è particolarmente importante perché azoto, ossigeno, argon, idrogeno e gas speciali sono integrati in molteplici fasi del processo. I nuovi impianti di produzione richiedono ai fornitori di investire in infrastrutture dedicate di produzione e distribuzione in loco, creando rapporti contrattuali a lungo termine. Air Liquide ha annunciato investimenti per oltre 250 milioni di euro nel corso del 2025 per nuovi impianti di produzione a supporto della fabbricazione di semiconduttori a Dresda, mentre ulteriori investimenti sono stati stanziati a Singapore. Questi sviluppi dimostrano come gli investimenti nel settore dell'elettronica possano generare una domanda di gas sostenuta anche dopo la costruzione iniziale dell'impianto. L'impatto sul mercato che ne deriva include una maggiore intensità di capitale, barriere tecniche più elevate e una maggiore importanza della vicinanza geografica ai clienti.
Domanda di idrogeno derivante da industria chimica, raffinazione e transizione energetica.
L'idrogeno sta acquisendo sempre maggiore importanza, poiché i produttori industriali perseguono processi a basse emissioni pur mantenendo le attuali attività di raffinazione e produzione chimica. L'AIE ha riportato che la domanda globale di idrogeno ha superato i 100 milioni di tonnellate nel 2025, con le consolidate applicazioni industriali e di raffinazione che rimangono predominanti. La domanda di idrogeno a basse emissioni si sta espandendo partendo da una base più ridotta, sostenuta da progetti mirati alla raffinazione, ai fertilizzanti, ai prodotti chimici e agli impianti industriali. Questa transizione crea opportunità per i fornitori di gas di combinare l'esperienza nella produzione convenzionale con l'elettrolisi, la cattura del carbonio, lo stoccaggio e la logistica dell'idrogeno. Tuttavia, la redditività dei progetti rimane dipendente dai prezzi dell'elettricità, dalla certezza delle politiche, dalle infrastrutture e da accordi di fornitura vincolanti. I fornitori in grado di integrare la produzione con i siti dei clienti sono in una posizione migliore per ridurre i vincoli logistici e migliorare la redditività dell'approvvigionamento.
Infrastrutture sanitarie e domanda di affidabilità dei gas medicali
Il settore sanitario rimane un importante motore di domanda, poiché l'ossigeno e altri gas medicali sono necessari in ospedali, servizi di emergenza, centri di terapia respiratoria, laboratori e impianti di produzione farmaceutica. La crescita è sempre più supportata dall'assistenza respiratoria domiciliare e dalla necessità di reti di approvvigionamento resilienti. Air Liquide ha annunciato un importante contratto quinquennale per l'assistenza domiciliare a Madrid nel 2025, che copre i servizi per 70.000 pazienti con problemi respiratori. L'impatto sul mercato va oltre i volumi di gas, poiché i clienti del settore sanitario richiedono conformità, tracciabilità, sistemi di stoccaggio, affidabilità della distribuzione e supporto tecnico. Questi requisiti favoriscono i fornitori con sistemi di gestione della qualità consolidati e capacità di consegna locali. Con l'espansione delle infrastrutture sanitarie nelle economie emergenti, si prevede un aumento della domanda di gas medicali confezionati e sfusi.
Tendenze future del mercato dei gas industriali
Produzione connessa digitalmente e gestione predittiva della catena di approvvigionamento
Le future reti del gas utilizzeranno sempre più sensori connessi, monitoraggio remoto, rifornimento automatizzato e analisi predittiva per migliorare l'utilizzo delle risorse e l'efficienza della distribuzione. I clienti richiederanno una maggiore visibilità su consumo, purezza, pressione e condizioni delle scorte. Questi sistemi possono ridurre le interruzioni impreviste e ottimizzare i percorsi di consegna, supportando al contempo strutture tariffarie più flessibili. Per i fornitori, l'integrazione digitale migliorerà la gestione di flotte di bombole distribuite, serbatoi di stoccaggio e impianti in loco. Le tendenze del mercato del gas industriale che emergeranno da questa transizione favoriranno i fornitori in grado di combinare infrastrutture fisiche con servizi basati sui dati. Nel tempo, i sistemi di fornitura connessi digitalmente potrebbero anche supportare una maggiore integrazione tra consumo di gas, gestione energetica, pianificazione della manutenzione e rendicontazione delle emissioni presso gli impianti dei clienti.
Crescente importanza delle reti di gas regionalizzate e ad alta purezza
Le catene di approvvigionamento per la produzione di beni critici stanno diventando sempre più regionalizzate, poiché governi e aziende cercano una maggiore resilienza nei settori dei semiconduttori, dei prodotti farmaceutici, delle apparecchiature energetiche e dei materiali strategici. Questo cambiamento sta incoraggiando i fornitori di gas a localizzare la capacità produttiva di gas ad alta purezza più vicino ai distretti industriali. Impianti dedicati in loco e reti di gasdotti possono ridurre i costi di trasporto e al contempo migliorare la continuità dell'approvvigionamento. Questo modello è particolarmente rilevante per gli impianti di semiconduttori, dove i requisiti di purezza e il consumo continuo comportano elevati costi di cambio fornitore. La tecnologia di separazione e purificazione dell'aria sarà quindi maggiormente allineata ai piani di espansione dei clienti. Si prevede che gli investimenti futuri si concentreranno attorno ai corridoi dell'elettronica, agli hub dell'idrogeno e alle zone di produzione avanzata, piuttosto che essere distribuiti esclusivamente secondo la tradizionale geografia industriale.
Opportunità di mercato per i gas industriali
Investimenti in infrastrutture integrate per l'idrogeno e i distretti industriali.
I cluster industriali integrati offrono l'opportunità di sviluppare sistemi condivisi di produzione, stoccaggio, trasporto e distribuzione di idrogeno, al servizio di molteplici clienti. Anziché costruire impianti isolati, gli investitori possono combinare la domanda di raffinazione, chimica, siderurgia, ammoniaca e trasporti all'interno di reti infrastrutturali coordinate. L'AIE indica che i progetti di idrogeno a basse emissioni, già avviati, sono sempre più associati al consumo industriale e di raffinazione, sebbene una domanda stabile rimanga essenziale per le decisioni di investimento. Le previsioni del mercato del gas industriale indicano che i fornitori in grado di assicurarsi clienti di riferimento e aggregare la domanda regionale possono migliorare l'utilizzo degli asset. Gli investimenti strategici dovrebbero quindi dare priorità alle aree con un consumo di gas industriale esistente, infrastrutture energetiche disponibili, una regolamentazione favorevole e partner di acquisto a lungo termine identificabili, in grado di sostenere progetti ad alta intensità di capitale.
Espansione delle reti di produzione locali nelle economie industriali emergenti
Le economie manifatturiere emergenti offrono ai fornitori regionali l'opportunità di espandersi oltre la distribuzione di bombole, includendo la consegna di gas sfuso e la generazione in loco. India, Sud-est asiatico, Medio Oriente e alcuni mercati africani stanno sviluppando corridoi industriali che richiedono infrastrutture del gas sempre più affidabili. L'acquisizione di NovaAir da parte di Air Liquide ha ampliato la sua presenza in importanti regioni industriali dell'India, servendo clienti nei settori siderurgico, automobilistico, elettronico, della produzione fotovoltaica e sanitario. Le opportunità di investimento sono più promettenti laddove la concentrazione industriale può supportare un utilizzo efficiente della capacità di separazione dell'aria. Partnership locali, competenze ingegneristiche, infrastrutture di distribuzione e conoscenza delle normative saranno fondamentali per trasformare la crescente attività industriale in attività di fornitura di gas sostenibili con solide relazioni con i clienti.
Sviluppi recenti
- Aprile 2026: Air Products ha ampliato la propria presenza negli Stati Uniti nel settore dei gas industriali con l'intenzione di costruire, possedere e gestire una nuova unità di separazione dell'aria (ASU) a Cocoa, in Florida, rafforzando la propria presenza nei mercati ad alta domanda dei settori industriale e aerospaziale.
- Ottobre 2025: Air Liquide ha annunciato l'acquisizione e l'integrazione di NovaAir, ampliando la propria presenza nel settore dei gas industriali nell'India orientale e meridionale. NovaAir serve clienti nei settori siderurgico, automobilistico, metallurgico, elettronico, della produzione fotovoltaica e sanitario, integrando le attività esistenti di Air Liquide nell'India settentrionale e occidentale e rafforzando la sua capacità di fornire servizi di produzione, fornitura all'ingrosso, gas speciali, servizi in loco e supporto ingegneristico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -