
Mercado de gases industriales: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado de gases industriales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (oxígeno, nitrógeno, hidrógeno, dióxido de carbono, argón, otros); aplicación (atención médica, fabricación, metalurgia y vidrio, alimentos y bebidas, comercio minorista, productos químicos y energía, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005766
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
121.490 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
176.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,24 %
Índice de crecimiento
Mercado potencial
US$ 1.353,47 mil millones
(2026-2034)
El mercado de gases industriales alcanzó un valor de 121.490 millones de dólares estadounidenses en 2025 y se prevé que alcance los 176.580 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,24% durante el período 2026-2034. El crecimiento del mercado se verá impulsado por la importancia del oxígeno, el nitrógeno, el hidrógeno, el dióxido de carbono y el argón en diversas industrias como la de procesos, la atención médica, la metalurgia, la fabricación de alimentos, la química, la energía y la fabricación avanzada, donde la disponibilidad de suministro, los estándares de pureza y las capacidades de producción in situ influirán cada vez más en la toma de decisiones de compra.
En Norteamérica, se prevé que el mercado de gases industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,5 % entre 2026 y 2034, impulsado por las aplicaciones en la fabricación de semiconductores, la industria aeroespacial, el sector sanitario, la inversión en hidrógeno y la descarbonización industrial. La región cuenta con una sólida red de gasoductos y un sistema de distribución de gas comercial, mientras que la relocalización de la producción manufacturera avanzada ha incrementado el uso de gases de alta pureza y sistemas de suministro in situ.
Análisis y perspectivas del mercado de gases industriales
- América del Norte: América del Norte representó una participación estimada del 27-31% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,5-4,5% durante el período 2026-2034 . La fabricación de semiconductores, los programas aeroespaciales, la infraestructura sanitaria y las inversiones en hidrógeno impulsan la demanda de gases industriales a granel, envasados y para uso in situ.
- EE. UU.: En 2025 , Estados Unidos representó aproximadamente entre el 78 % y el 84 % del mercado norteamericano y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,8 % durante el período 2026-2034 , impulsado por la electrónica, el refinado, los productos químicos, los gases medicinales y la actividad espacial comercial.
- Europa: Se estima que Europa representó entre el 23 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,2 % durante el período 2026-2034 . Alemania, Francia, el Reino Unido, Italia y España siguen siendo importantes centros de demanda, impulsados por la modernización de la industria manufacturera y las inversiones en descarbonización.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 34 % y el 38 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,0 % durante el período 2026-2034 . China, Japón, Corea del Sur e India lideran el consumo a través de la electrónica, el acero, los productos químicos, el refinado y la expansión de la capacidad industrial.
- Segmento más grande: El sector manufacturero representó una cuota de mercado estimada del 27-33% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,0-5,0% durante el período 2026-2034 , impulsado por las necesidades de la fabricación, la electrónica, la automoción, la maquinaria y la industria de procesos.
- Segmento de alto crecimiento: Los productos químicos y la energía representaron aproximadamente entre el 16 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % durante el período 2026-2034 , impulsados por el hidrógeno, el refinado, el amoníaco, los productos petroquímicos y las inversiones en la transición energética.
- Empresas clave analizadas en detalle: Linde plc, Air Liquide SA, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, Gulf Cryo Holding Company WLL, Ellenbarrie Industrial Gases Limited, SICGIL India Limited, Bhuruka Gases Limited, Dubai Industrial Gases, Abdullah Hashim Industrial Gases & Equipment Co. Ltd., Buzwair Industrial Gases Factories, Concorde-Corodex Group, India Glycols Limited, Yateem Oxygen Company WLL, National Industrial Gas Plants Company, The Southern Gas Limited, Tripti Gases Private Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El sector de los gases industriales ha evolucionado desde una cadena de suministro basada principalmente en el comercio hasta convertirse en una red de producción integral con plantas de separación de aire a gran escala, redes de gasoductos, instalaciones in situ, transporte a granel, entrega de cilindros y seguimiento en tiempo real. Los avances en tecnologías como la separación criogénica, la adsorción por cambio de presión, las membranas, la purificación y los sistemas de gestión remota de instalaciones mejorarán la eficiencia de la producción y la fiabilidad de la entrega. La demanda de gases industriales estará cada vez más orientada a las aplicaciones, debido a la aparición de requisitos e infraestructuras más exigentes para los sectores de la electrónica, la industria aeroespacial, la sanidad y la energía.
En el futuro, las perspectivas de crecimiento del mercado de gases industriales provendrán de la formación de clústeres industriales en India, el sudeste asiático, Oriente Medio y algunos países africanos. Una regulación favorable para los procesos industriales de bajas emisiones, el hidrógeno, los semiconductores y la producción segura de alimentos estimulará la demanda en estos mercados. El futuro del mercado de gases industriales estará determinado por el precio de la electricidad, la disponibilidad de materias primas y la capacidad de las empresas de gases industriales para obtener contratos de suministro plurianuales.
Alcance del informe del mercado de gases industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 121.490 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 176.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,24% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gases industriales
Industrias como la manufactura, los servicios médicos, el ensamblaje de productos electrónicos, la metalurgia, la conservación de alimentos y la infraestructura energética siguen siendo las principales fuentes de demanda. El crecimiento del mercado de gases industriales suele estar ligado al crecimiento de la manufactura de alta gama, ya que la producción de semiconductores, baterías, componentes aeroespaciales y productos químicos especializados requiere un suministro constante de gases de extrema pureza. La cadena de operaciones abarca desde la separación del aire o el procesamiento de la materia prima hasta la compresión, licuefacción, purificación, almacenamiento, transporte, distribución por gasoductos y generación de gas in situ.
La dinámica de la oferta varía considerablemente según el tipo de gas y el mecanismo de suministro. El suministro de oxígeno y nitrógeno se beneficia de las economías de escala derivadas de las operaciones de separación de aire a gran escala, mientras que el de hidrógeno depende en gran medida de la disponibilidad de materia prima, los métodos de producción, el coste de la energía y los contratos de compra obligatoria. La AIE señaló que la demanda mundial de hidrógeno superaría los 100 millones de toneladas en 2025, si bien el hidrógeno de bajas emisiones aún representaba un porcentaje muy pequeño de la demanda total.
La rivalidad competitiva que se destaca en el Informe del Mercado de Gases Industriales está compuesta por competidores multinacionales con extensas cadenas de suministro, junto con actores regionales que atienden a clientes de gas envasado, comerciales e industriales. En este análisis de gases industriales, Linde plc y Air Liquide SA tienen una ventaja debido a su presencia geográfica y su destreza tecnológica, mientras que Air Products and Chemicals, Inc., Messer SE & Co. KGaA y Nippon Sanso Holdings Corporation tienen un posicionamiento diferenciado en sus respectivos segmentos industriales y especializados.
Sin embargo, los especialistas regionales siguen desempeñando un papel importante en la competencia gracias a sus ventajas competitivas en logística, cilindros, cartera de clientes y conocimiento de la normativa regional. Gulf Cryo Holding Company WLL, Ellenbarrie Industrial Gases Limited, SICGIL India Limited, Bhuruka Gases Limited, Dubai Industrial Gases, Abdullah Hashim Industrial Gases & Equipment Co. Ltd., Buzwair Industrial Gases Factories, Concorde-Corodex Group, India Glycols Limited, Yateem Oxygen Company WLL, National Industrial Gas Plants Company, The Southern Gas Limited y Tripti Gases Private Limited intensifican la competencia en los mercados regionales. Se observa una creciente inversión en gases para la industria electrónica, plantas in situ, soluciones de hidrógeno e instalaciones de distribución digitalizadas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
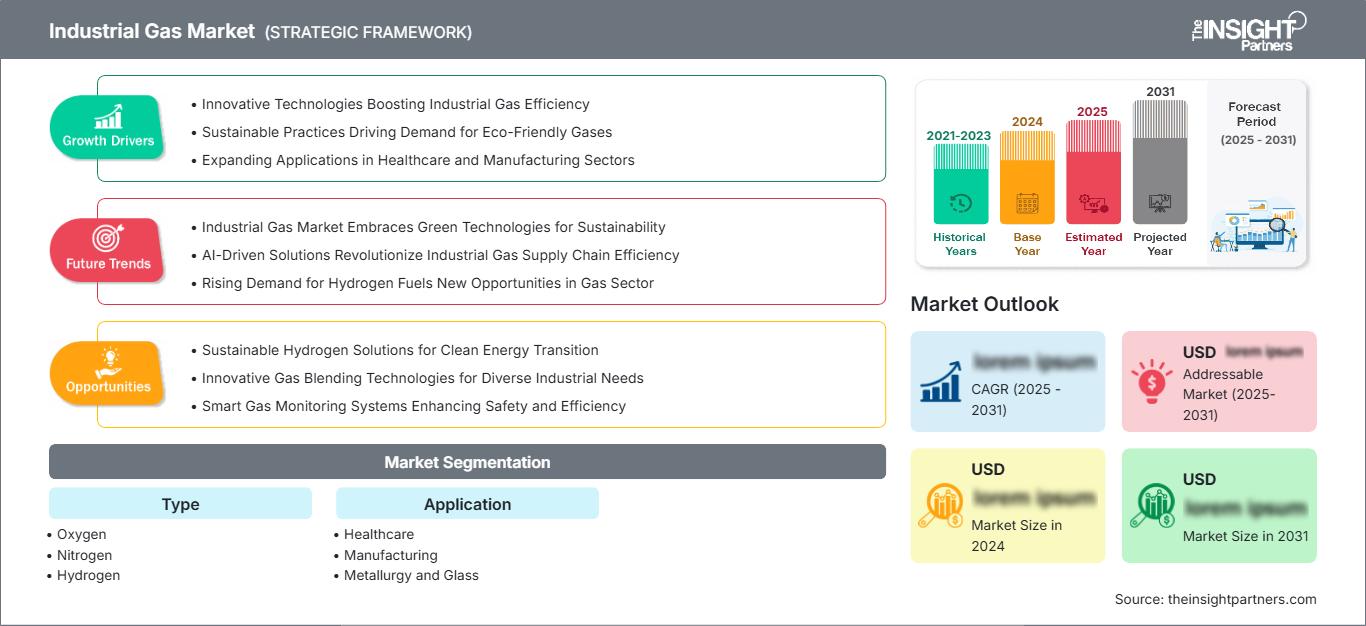
Mercado de gases industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de gases industriales de Norteamérica
América del Norte representó entre el 27 % y el 31 % del mercado total en 2025 y se estima que registrará una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,5 % durante el período de pronóstico de 2026 a 2034. Esta región cuenta con una cartera de productos consolidada, además de una creciente demanda por parte de los sectores de semiconductores, aeroespacial, médico, químico y descarbonización industrial. Las inversiones en manufactura en Estados Unidos están impulsando la demanda de nitrógeno, oxígeno, argón, hidrógeno y gases especiales.
El crecimiento en esta región se debe a la estabilidad de los contratos a largo plazo, así como a la modernización de las instalaciones de producción existentes. Por ejemplo, Linde realizó inversiones en Florida y Texas en 2025 para fortalecer su cadena de suministro para el sector espacial comercial estadounidense, que incluye oxígeno y nitrógeno líquidos. De este modo, la cuota de mercado de gases industriales en Norteamérica está impulsada por aplicaciones que priorizan la seguridad del suministro.
Mercado de gases industriales de EE. UU.
Se estima que Estados Unidos tendrá una participación del 78-84% de la demanda de Norteamérica en 2025, y se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8-4,8% entre 2026 y 2034. Algunas de las aplicaciones incluyen plantas de semiconductores, plantas petroquímicas, refinerías, centros médicos, fabricación de metales y aplicaciones aeroespaciales. Los principales actores del mercado disfrutan de la ventaja de contar con una red de oleoductos ya existente y la opción de establecer instalaciones de producción in situ para satisfacer la demanda continua a gran escala.
El hidrógeno y los gases de alta pureza están adquiriendo cada vez mayor importancia estratégica dentro del complejo industrial del país. Linde plc, Air Liquide SA y Air Products and Chemicals, Inc. dominan el mercado con una presencia significativa en las operaciones. Las inversiones se realizan cada vez más cerca de las zonas de fabricación avanzada. Air Liquide ha anunciado una inversión prevista de hasta 200 millones de dólares en Luisiana en 2025 para la expansión de su red de oleoductos y planta de producción para Dow, en el marco de un nuevo contrato.
Mercado europeo de gases industriales
La región europea representó entre el 23 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 4,2 % entre 2026 y 2034. Los factores clave que impulsan este crecimiento incluyen la modernización industrial, las necesidades del sector sanitario, los productos químicos especializados, la fabricación de automóviles y la descarbonización impulsada por los gobiernos. El elevado coste de la energía limita la producción de gas, un proceso que consume mucha energía, lo que hace aún más importante el papel de un proceso eficaz de separación de aire.
El Reino Unido disfruta de una gran demanda por parte de los sectores sanitario, farmacéutico, aeroespacial y de procesos, mientras que Alemania sigue dominando la región europea gracias a la presencia de importantes industrias químicas, de ingeniería, siderúrgicas, automotrices y electrónicas. Otros países que contribuyen al mercado regional europeo son Francia, Italia y España, debido a la diversidad de sus industrias manufactureras y de procesamiento de alimentos. Alemania continúa ganando protagonismo gracias a las inversiones de Air Liquide en semiconductores, empresa que anunció sus planes para establecer unidades de producción con una inversión superior a los 250 millones de euros en Dresde en 2025.
Mercado de gases industriales de Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 34 % y el 38 % de la cuota de mercado en 2025, con un crecimiento anual compuesto previsto del 5,0 % al 6,0 % entre 2026 y 2034, lo que la convierte en la principal región en términos de crecimiento en volumen. El consumo de hidrógeno en China está dominado por los sectores siderúrgico, químico, electrónico y de refinerías, mientras que Japón y Corea del Sur son actores importantes en la producción de gases de alta pureza y en el sector manufacturero.
La industrialización en India, el ecosistema de semiconductores en Corea del Sur, los sectores de recursos en Australia y las políticas de hidrógeno son clave para el creciente aumento de la demanda regional. La AIE considera que Asia seguirá siendo una fuente importante de crecimiento de la demanda en los sectores energético e industrial, mientras que China continúa siendo fundamental para la instalación y fabricación de electrolizadores.
Mercado de gases industriales de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,5 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos se benefician de las inversiones en refinación, petroquímica, construcción, atención médica e hidrógeno, mientras que Sudáfrica sigue siendo un importante mercado industrial y minero.
La infraestructura energética y la diversificación industrial están influyendo en las decisiones de inversión en toda la región. Oriente Medio concentra una parte significativa de la producción mundial de productos basados en hidrógeno y cuenta con una importante capacidad de refinación y producción química, lo que crea una amplia base consolidada para el consumo de gases industriales.
Análisis de segmentación
Tipo
Se prevé que el segmento de gases industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 5,0 % entre 2026 y 2034, dado que la demanda depende cada vez más de la pureza específica de cada aplicación, los requisitos de entrega y la rentabilidad de la producción. El oxígeno y el nitrógeno siguen siendo productos fundamentales, mientras que el hidrógeno está adquiriendo relevancia estratégica en la refinación, la industria química y la descarbonización. El dióxido de carbono y el argón continúan beneficiándose de las aplicaciones en la industria alimentaria, de bebidas, de soldadura, metalúrgica y de procesos. Por lo tanto, el mercado de gases industriales se está ampliando hacia soluciones de suministro más especializadas y de mayor valor.
- Oxígeno: El oxígeno mantiene una posición destacada en la siderurgia, la atención médica, el tratamiento de aguas residuales, la industria química y las aplicaciones de combustión. Su importancia estratégica se ve reforzada por la demanda de un suministro a gran escala y una infraestructura de producción fiable.
- Nitrógeno: El nitrógeno se utiliza ampliamente para la inertización, el aislamiento térmico, la congelación, la electrónica, la industria química y el envasado de alimentos. Su amplia relevancia industrial respalda una demanda estable tanto en modelos de generación a granel como in situ.
- Hidrógeno: El hidrógeno es estratégicamente importante para el refinado, la producción de amoníaco, metanol, productos químicos y aplicaciones emergentes de bajas emisiones. Su demanda futura depende de los costos de producción, el desarrollo de infraestructura, la implementación de políticas y los contratos de compra con los clientes.
- Dióxido de carbono: El dióxido de carbono se utiliza en la carbonatación de alimentos y bebidas, refrigeración, soldadura, industria química y ciertas aplicaciones de procesos. La gestión del suministro sigue siendo importante, ya que la disponibilidad puede depender de los sistemas industriales de producción y recuperación asociados.
- Argón: El argón es esencial para la soldadura, la metalurgia, la electrónica y la fabricación especializada. Su importancia aumenta en aplicaciones que requieren atmósferas inertes, condiciones de procesamiento controladas y un alto rendimiento de los materiales.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,5 % durante el período 2026-2034 , lo que refleja el aumento del consumo de gases en las actividades industriales y de servicios. La manufactura sigue siendo la principal aplicación, ya que los gases están presentes en procesos de fabricación, maquinaria, automoción, electrónica y operaciones de procesamiento. Los sectores químico y energético representan las aplicaciones de mayor crecimiento, impulsadas por las inversiones en hidrógeno, las necesidades de refinación y las iniciativas industriales para la reducción de emisiones.
- Atención sanitaria: La atención sanitaria requiere oxígeno medicinal, gases respiratorios, gases de laboratorio y sistemas de suministro controlados. El envejecimiento de la población, la capacidad hospitalaria, la atención domiciliaria y la fabricación de productos farmacéuticos respaldan su relevancia estratégica.
- Fabricación: La fabricación representa la mayor base de aplicaciones, con gases utilizados en soldadura, corte, tratamiento térmico, electrónica, producción automotriz, maquinaria y control de procesos en diversas cadenas de valor industriales.
- Metalurgia y vidrio: La metalurgia y la producción de vidrio dependen del oxígeno, el nitrógeno, el argón y otros gases para la combustión, la inertización, la fusión, el refinado y los procesos térmicos controlados.
- Alimentos y bebidas: La demanda de alimentos y bebidas se ve respaldada por la carbonatación, el envasado en atmósfera modificada, la refrigeración, la congelación y las aplicaciones de hielo seco, lo que hace que la fiabilidad del suministro sea especialmente importante para las grandes plantas procesadoras.
- Comercio minorista: Las aplicaciones para el sector minorista se centran principalmente en gases envasados y necesidades de suministro de menor volumen. El alcance de la distribución, la disponibilidad de cilindros, los servicios de seguridad y una logística eficiente influyen en la competitividad de los proveedores dentro de esta base de clientes fragmentada.
- Productos químicos y energía: Los productos químicos y la energía constituyen el sector de mayor crecimiento, impulsado por el refinado, el amoníaco, los productos petroquímicos, la producción de hidrógeno y las inversiones en procesos industriales con bajas emisiones e infraestructura energética.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Cuidado de la salud |
Alto |
Oxígeno en casa |
Maduro |
|
Fabricación |
Alto |
Fabricación avanzada |
Maduro |
|
Metalurgia y vidrio |
Alto |
Hornos de bajas emisiones de carbono |
Maduro |
|
Alimentos y bebidas |
Medio |
Atmósfera modificada |
Maduro |
|
Minorista |
Bajo |
Redes de cilindros |
Maduro |
|
Productos químicos y energía |
Alto |
Hidrógeno limpio |
Escalada |
Factores de crecimiento del mercado de gases industriales y análisis de su impacto
Expansión de la fabricación avanzada y la producción de semiconductores.
La fabricación avanzada está incrementando la demanda de gases que cumplan con estrictos requisitos de pureza, fiabilidad y continuidad. La fabricación de semiconductores es particularmente importante, ya que el nitrógeno, el oxígeno, el argón, el hidrógeno y los gases especiales se integran en múltiples etapas del proceso. Las nuevas instalaciones de fabricación exigen que los proveedores inviertan en infraestructura de producción y distribución in situ, lo que genera relaciones contractuales a largo plazo. Air Liquide anunció una inversión de más de 250 millones de euros durante 2025 para nuevas instalaciones de producción que respaldan la fabricación de semiconductores en Dresde, además de comprometerse a realizar inversiones adicionales en Singapur. Estos avances ilustran cómo la inversión en electrónica puede generar una demanda sostenida de gases más allá de la construcción inicial de la planta. El impacto resultante en el mercado incluye una mayor intensidad de capital, mayores barreras técnicas y una mayor importancia de la proximidad geográfica a los clientes.
Demanda de hidrógeno procedente de la industria química, el refinado y la transición energética.
El hidrógeno está adquiriendo cada vez mayor importancia a medida que los productores industriales buscan procesos con bajas emisiones, manteniendo al mismo tiempo la refinación y la producción química existentes. La AIE informó que la demanda mundial de hidrógeno superó los 100 millones de toneladas en 2025, con las aplicaciones industriales y de refinación ya establecidas como predominantes. La demanda de hidrógeno de bajas emisiones se está expandiendo desde una base menor, impulsada por proyectos dirigidos a la refinación, los fertilizantes, los productos químicos y las instalaciones industriales. Esta transición crea oportunidades para que los proveedores de gas combinen su experiencia en producción convencional con la electrólisis, la captura de carbono, el almacenamiento y la logística del hidrógeno. Sin embargo, la rentabilidad de los proyectos sigue dependiendo de los precios de la electricidad, la certeza de las políticas, la infraestructura y los acuerdos de compra firmes. Los proveedores capaces de integrar la producción con las instalaciones de los clientes están mejor posicionados para reducir las limitaciones logísticas y mejorar la rentabilidad del suministro.
Infraestructura sanitaria y demanda de fiabilidad de los gases medicinales
El sector sanitario sigue siendo un motor de demanda estructuralmente importante, ya que el oxígeno y otros gases medicinales son necesarios en hospitales, servicios de urgencias, cuidados respiratorios, laboratorios y la industria farmacéutica. El crecimiento se ve cada vez más impulsado por el tratamiento respiratorio domiciliario y la necesidad de redes de suministro resilientes. Air Liquide anunció un importante contrato de cinco años para la atención sanitaria domiciliaria en Madrid durante 2025, que abarca servicios para 70 000 pacientes con problemas respiratorios. El impacto en el mercado va más allá del volumen de gases, ya que los clientes del sector sanitario exigen cumplimiento normativo, trazabilidad, sistemas de almacenamiento, fiabilidad en la distribución y asistencia técnica. Estos requisitos favorecen a los proveedores con sistemas de gestión de calidad consolidados y capacidad de entrega local. A medida que se expande la infraestructura sanitaria en las economías emergentes, se prevé que aumente la demanda de gases medicinales envasados y a granel.
Tendencias futuras del mercado de gases industriales
Producción conectada digitalmente y gestión predictiva de la cadena de suministro
Las futuras redes de gas utilizarán cada vez más sensores conectados, monitorización remota, reabastecimiento automatizado y análisis predictivos para optimizar la utilización de los activos y la eficiencia de la distribución. Se prevé que los clientes exijan mayor visibilidad del consumo, la pureza, la presión y el estado del inventario. Estos sistemas pueden reducir las interrupciones no planificadas y optimizar las rutas de distribución, al tiempo que permiten estructuras de precios más flexibles. Para los proveedores, la integración digital mejorará la gestión de flotas de cilindros distribuidas, depósitos a granel y plantas in situ. Las tendencias del mercado de gases industriales derivadas de esta transición favorecerán a los proveedores capaces de combinar infraestructura física con servicios basados en datos. Con el tiempo, los sistemas de suministro conectados digitalmente también podrán facilitar una mayor integración entre el consumo de gas, la gestión energética, la planificación del mantenimiento y la notificación de emisiones en las instalaciones de los clientes.
Creciente importancia de las redes de gas regionalizadas y de alta pureza
Las cadenas de suministro para la fabricación crítica se están regionalizando cada vez más, a medida que gobiernos y empresas buscan una mayor resiliencia en semiconductores, productos farmacéuticos, equipos energéticos y materiales estratégicos. Este cambio está impulsando a los proveedores de gas a ubicar su capacidad de producción de alta pureza más cerca de los clústeres industriales. Las instalaciones dedicadas en el sitio y las redes de gasoductos pueden reducir la exposición al transporte y, al mismo tiempo, mejorar la continuidad del suministro. Este modelo es particularmente relevante para las plantas de semiconductores, donde los requisitos de pureza y el consumo continuo generan altos costos de cambio. Por lo tanto, la tecnología de separación y purificación de aire se alineará más estrechamente con los planes de expansión de los clientes. Se espera que las inversiones futuras se concentren en torno a los corredores electrónicos, los centros de hidrógeno y las zonas de fabricación avanzada, en lugar de distribuirse únicamente según la geografía industrial tradicional.
Oportunidades de mercado de gases industriales
Inversión en infraestructura integrada de hidrógeno y clústeres industriales.
Los clústeres industriales integrados ofrecen la oportunidad de desarrollar sistemas compartidos de producción, almacenamiento, transporte y distribución de hidrógeno que atiendan a múltiples clientes. En lugar de construir instalaciones aisladas, los inversores pueden combinar la demanda de refinación, productos químicos, acero, amoníaco y transporte dentro de redes de infraestructura coordinadas. La AIE indica que los proyectos comprometidos de hidrógeno de bajas emisiones se asocian cada vez más con el consumo industrial y de refinación, aunque la demanda firme sigue siendo esencial para las decisiones de inversión. Las previsiones del mercado de gases industriales indican que los proveedores capaces de asegurar clientes clave y agregar la demanda regional pueden mejorar la utilización de los activos. Por lo tanto, la inversión estratégica debería priorizar ubicaciones con consumo de gases industriales existente, infraestructura energética disponible, regulación favorable y socios de compra a largo plazo identificables capaces de respaldar proyectos intensivos en capital.
Expansión de las redes de producción local en las economías industriales emergentes
Las economías manufactureras emergentes ofrecen oportunidades para que los proveedores regionales se expandan más allá de la distribución de cilindros, abarcando el suministro a granel y la generación in situ. India, el sudeste asiático, Oriente Medio y algunos mercados africanos están desarrollando corredores industriales que requieren una infraestructura de gas cada vez más fiable. La adquisición de NovaAir por parte de Air Liquide amplió su presencia en importantes regiones industriales de la India, incluyendo clientes en los sectores del acero, la automoción, la electrónica, la fabricación de energía fotovoltaica y la sanidad. Las oportunidades de inversión son más sólidas donde la concentración industrial permite una utilización eficiente de la capacidad de separación de aire. Las alianzas locales, la capacidad de ingeniería, la infraestructura de distribución y el conocimiento normativo serán fundamentales para transformar la creciente actividad industrial en negocios de suministro de gas sostenibles con relaciones sólidas con los clientes.
Novedades recientes
- Abril de 2026: Air Products amplió su presencia en el sector de gases industriales en EE. UU. con planes para construir, poseer y operar una nueva unidad de separación de aire (ASU) en Cocoa, Florida, reforzando así su incursión en los mercados industriales y del sector espacial, de alta demanda.
- Octubre de 2025: Air Liquide anunció la adquisición e integración de NovaAir, ampliando así su presencia en el sector de gases industriales en el este y el sur de la India. NovaAir presta servicios a clientes de los sectores siderúrgico, automotriz, manufacturero, electrónico, de fabricación de energía fotovoltaica y sanitario, complementando las operaciones existentes de Air Liquide en el norte y el oeste de la India y fortaleciendo su capacidad para proporcionar producción, suministro a granel, gases especiales, servicios in situ y asistencia técnica.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -